



Monétisation des données mondiales dans la segmentation du marché des télécommunications, par composante (solutions, services), type de monétisation (monétisation directe, monétisation indirecte), mode de déploiement (cloud, on-premises), type de données (données d'abonné, données de réseau, données de localisation, utilisation/données de comportement), application (analyse des clients et personnalisation, optimisation du réseau, détection de fraude et gestion des risques, publicité ciblée, services de localisation, renseignements commerciaux et rapports), technologie (analyse des données importantes, intelligence artificielle et apprentissage des machines, chaîne de blocs, API/plate-formes de données ouvertes), taille de l'organisation (grandes entreprises (opérateurs de niveau 1), petites et moyennes entreprises (opérateurs de niveau 2/3), utilisateur final (opérateurs de télécommunications, entreprises/acheteurs de données tiers, annonceurs et marketeurs, secteur public et gouvernemental), modèle de monétisation (B2B, B2B2C, B2C), type de réseau (4G/LTE, 5G, ligne fixe/bande) - Tendances et prévisions de l'industrie jusqu'en 2033
Qu'est-ce que la monétisation des données dans le marché des télécommunications et le taux de croissance
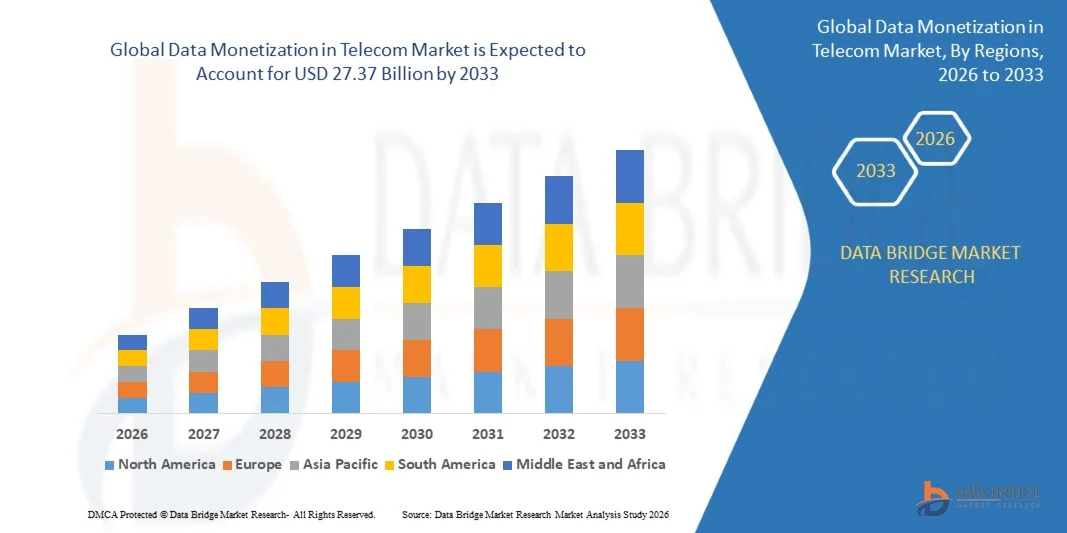
- Selon l'analyse de Data Bridge Market Research, la monétisation des données sur le marché des télécommunications a été évaluée à6,28 milliards de dollars en 2025et devrait atteindre27,37 milliards de dollars en 2033, croissance à unTCAC de 20,20 % de 2026 à 2033.
- Le marché connaît une croissance rapide en raison de la baisse des revenus de la voix et des plans de données traditionnels par utilisateur, de l'augmentation du déploiement du réseau 5G qui génère des données de réseau et de localisation plus riches, et de la demande croissante des entreprises et des annonceurs pour des informations anonymes et conformes à la vie privée des abonnés.
- La pression croissante exercée sur les opérateurs de télécommunications pour diversifier les flux de revenus au-delà des services de connectivité, conjuguée à la disponibilité croissante de plates-formes d'analyse axées sur l'IA, oblige les opérateurs à regrouper les données sur le réseau, l'emplacement et le comportement dans des offres monétisées d'information en tant que service pour les clients de détail, de publicité et d'urbanisme. L'adoption croissante de marchés ouverts d'API permet aux opérateurs de télécommunications d'exposer les capacités du réseau et les actifs de données aux développeurs tiers et aux partenaires d'entreprise.
- La demande croissante des entreprises en temps réel d'informations sur les clients et d'analyses basées sur l'emplacement pour les applications de vente au détail, de logistique et de ville intelligente élargit le marché des produits de données de télécommunications, positionnant les opérateurs en tant que fournisseurs d'infrastructure de données clés dans les écosystèmes plus vastes de l'économie numérique.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 6,28 milliards de dollars
- Valeur marchande prévue (2033) : 27,37 milliards de dollars
- Prévisions CAGR (2026-2033): 20,20%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales conséquences de la monétisation des données sur le marché des télécommunications
- L'Amérique du Nord a dominé la monétisation mondiale des données sur le marché des télécommunications avec la plus grande part de revenus de 36,84 % en 2025, soutenue par une infrastructure de réseau 5G avancée et l'adoption rapide de plates-formes de monétisation des données parmi les principaux opérateurs.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 22,6 % entre 2026 et 2033, alimenté par un déploiement rapide de la 5G, de grandes bases d'abonnés et une demande croissante d'informations sur les télécommunications en Chine, en Inde et en Asie du Sud-Est.
- Le segment des composants de solutions a dominé le marché avec une part de 61,72 % en 2025, grâce à l'adoption croissante de plates-formes d'analyse des mégadonnées et de monétisation basées sur l'IA parmi les opérateurs de télécommunications.
- Le segment de type de monétisation indirecte est la catégorie de monétisation qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 22,8 %, ce qui reflète l'utilisation croissante des données pour améliorer l'expérience client interne, l'optimisation du réseau et la réduction de la pression.
- LesAnalyse clientLe segment des applications de personnalisation a dominé la catégorie des applications avec une part des revenus de 32,47 % en 2025, sous l'impulsion de la demande de l'opérateur pour une meilleure rétention des abonnés et des offres de services ciblées.
- Le mode de déploiement cloud représentait 68,93 % de la part de marché en 2025, préférait son évolutivité, des délais de déploiement plus rapides et des investissements en infrastructures réduits par rapport aux plateformes sur site.
- Le segment de type réseau 5G est la catégorie de réseau qui connaît la croissance la plus rapide, avec un TCAC de 24,3 %, alimenté par les capacités de production de données beaucoup plus riches des réseaux 5G que l'ancienne infrastructure 4G/LTE.
Portée du rapport et monétisation des données dans la segmentation du marché des télécommunications
|
Attributs |
Monétisation des données dans les principales perspectives du marché des télécommunications |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé dans la monétisation des données sur le marché des télécommunications
- Les opérateurs de télécommunications lancent de plus en plus des marchés ouverts d'API qui permettent aux développeurs et aux entreprises tiers d'accéder à des données anonymes sur le réseau, l'emplacement et l'écoute des abonnés afin de créer de nouvelles applications et de nouveaux services.
- Par exemple, en avril 2025, Deutsche Telekom a élargi sa plate-forme ouverte de développeurs d'API sur d'autres marchés européens, permettant aux entreprises clientes d'accéder à des API de qualité réseau et de localisation pour des applications logistiques et de détail.
- L'adoption croissante de plates-formes d'analyse des clients axées sur l'IA permet aux opérateurs de générer des informations plus granulaires et plus exploitables sur les abonnés tout en maintenant le respect de l'évolution des règles de confidentialité des données.
- Les opérateurs forment de plus en plus des partenariats de partage de données avec des entreprises de technologie publicitaire et des fournisseurs d'analyse de détail pour monétiser les données de localisation et de comportement anonymes sans vendre directement des informations brutes sur les abonnés.
- Par exemple, en janvier 2025, Vodafone a élargi son partenariat en matière d'analyse de données avec un fournisseur mondial de technologies publicitaires afin d'offrir des perspectives d'audience conformes à la vie privée pour des campagnes de marketing ciblées sur les marchés européens.
- Alors que les opérateurs de télécommunications continuent d'accorder la priorité à la diversification des revenus au-delà des services de connectivité de base, l'adoption de plates-formes de monétisation des données de pointe devrait s'accélérer, renforçant leur rôle de levier stratégique de croissance dans l'industrie mondiale des télécommunications.
Quels sont les principaux moteurs de la monétisation des données sur le marché des télécommunications
- La baisse des revenus moyens par utilisateur des services de téléphonie et de plan de données traditionnels, combinée à l'intensification de la concurrence sur les prix, a considérablement accru la demande des opérateurs de télécommunications pour d'autres sources de revenus fondées sur les données.
- Par exemple, en mars 2025, AT&T a élargi son unité d'analyse des données et d'information pour répondre à la demande croissante des entreprises de détail et de logistique qui cherchent à obtenir des données sur le comportement des consommateurs en fonction de l'emplacement.
- Les opérateurs de télécommunications intègrent de plus en plus l'analyse des mégadonnées et les plates-formes d'IA dans leurs activités de base afin de réduire la pression, d'optimiser l'investissement en réseau et d'identifier de nouveaux produits de données monétisés.
- Par exemple, en octobre 2024, Ericsson a annoncé un investissement dans des capacités supplémentaires de plate-forme d'analyse de données de réseau pour soutenir la demande croissante des opérateurs pour des informations de réseau monétizables 5G.
- Étant donné que les opérateurs de télécommunications comptent de plus en plus sur des actifs de données pour diversifier leurs revenus au-delà des services de connectivité, les plates-formes de monétisation des données resteront indispensables à travers l'optimisation du réseau, l'analyse des clients et les applications de produits de données de tiers dans le monde.
- Par exemple, en juin 2024, Amdocs a élargi sa plate-forme logicielle de monétisation des données afin d'inclure d'autres modules d'information client basés sur l'IA, soutenant la demande croissante des opérateurs pour la personnalisation et les capacités d'offre ciblées.
- Par conséquent, le marché de la monétisation des données dans les télécommunications est stimulé par la baisse des revenus traditionnels de connectivité, l'intensification de la concurrence sur les prix et l'adoption croissante de l'analyse des mégadonnées et de l'IA. À mesure que les opérateurs tirent de plus en plus parti des données du réseau et de la clientèle pour optimiser les opérations, réduire la pression, personnaliser les offres et développer de nouveaux produits de données tiers, les plateformes de monétisation des données deviennent une composante essentielle des stratégies des opérateurs de télécommunications pour diversifier et élargir les flux de revenus.
Quels sont les facteurs qui entravent la croissance de la monétisation des données sur le marché des télécommunications
- Les initiatives de monétisation des données des télécommunications font face à une complexité réglementaire importante en ce qui a trait à la protection des données des abonnés, à la gestion du consentement et aux restrictions transfrontalières en matière de transfert de données, ce qui crée des charges de conformité qui varient considérablement d'une administration à l'autre.
- Ces complexités réglementaires et les préoccupations relatives à la protection des renseignements personnels des consommateurs limitent la portée des produits de données monétisés et limitent le rythme de lancement de nouveaux produits de données parmi les opérateurs à risque.
- Par exemple, en septembre 2024, Proximus, l'un des principaux opérateurs régionaux de télécommunications en Europe, a connu des retards et a dû réévaluer ses déploiements de données commerciales et d'analyses de localisation en raison d'examens rigoureux de conformité et d'interprétations évolutives de la protection des données dans le cadre des cadres européens de protection de la vie privée.
- La complexité de la réglementation et les sensibilités à la confiance des consommateurs associées à la monétisation des données des abonnés continuent de restreindre le rythme des lancements de nouveaux produits, en particulier sur les marchés dotés de cadres rigoureux de protection des données. Cette charge de mise en conformité ralentit la pénétration du marché dans certaines régions, limitant le déploiement généralisé de plates-formes de monétisation des données de pointe malgré de fortes incitations sous-jacentes à la diversification des revenus.
Comment la monétisation des données dans le marché des télécommunications est-elle segmentée
La monétisation des données sur le marché des télécommunications est segmentée en fonction des composantes, du type de monétisation, du mode de déploiement, du type de données, de l'application, de la technologie, de la taille de l'organisation, de l'utilisateur final, du modèle de monétisation et du type de réseau.
- Par composante
Sur la base de la composante, le marché est segmenté en solutions et services. Le segment des solutions a dominé le marché avec une part de 61,72 % en 2025, en raison de l'adoption croissante de plates-formes d'analyse des mégadonnées et de monétisation basées sur l'IA parmi les opérateurs de télécommunications qui cherchent à développer des capacités internes de production de données. Ces plates-formes fournissent l'infrastructure de base pour le traitement des données et la production de renseignements, ce qui en fait la catégorie d'investissement la plus importante pour les initiatives de monétisation des données des exploitants.
Le segment des services devrait enregistrer la croissance la plus rapide à un TCAC de 21,6 %, de 2026 à 2033, en raison de l'augmentation de la demande de services de consultation, d'intégration de systèmes et de services gérés à l'appui d'opérateurs qui manquent d'expertise interne en matière de sciences de l'information. Les progrès réalisés dans les modèles de prestation d'analyses externalisées, conjugués à la concentration croissante des opérateurs sur les opérations de connectivité de base, accélèrent l'expansion du segment.
- Par type de monétisation
Sur la base du type de monétisation, le marché est segmenté en monétisation directe et monétisation indirecte. Le segment de la monétisation directe a mené le marché avec une part de 56,38 % en 2025, soutenue par l'adoption croissante par l'opérateur de modèles commerciaux de vente de données et de monétisation des API ciblant les entreprises et les clients publicitaires.
Le segment de la monétisation indirecte devrait connaître la croissance la plus rapide à un TCAC de 22,8 % de 2026 à 2033, en raison de l'utilisation croissante des données pour améliorer l'expérience client interne, l'optimisation du réseau et les initiatives de réduction de la pression qui génèrent de la valeur sans vente directe de données.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché est segmenté en nuage et sur site. Le segment du cloud a dominé le marché avec une part de 68,93 % en 2025 en raison de son adoption généralisée parmi les opérateurs à la recherche d'infrastructures analytiques évolutives et rapidement déployables sans investissement initial important en capital, d'une demande croissante de capacité de calcul élastique pour traiter des données de réseau et d'abonné à grande échelle, et d'une intégration croissante avec des services d'IA basés sur le cloud tiers. De plus, l'accent croissant mis sur la vitesse de déploiement et la flexibilité de l'infrastructure favorise l'adoption de plates-formes de monétisation basées sur le cloud.
Le segment nuageux devrait également connaître le TCAC le plus rapide de 22,4 %, de 2026 à 2033, en raison de la préférence croissante de l'exploitant pour des modèles de prix fondés sur la consommation et de la réduction des frais généraux de gestion de l'infrastructure. Les opérateurs adoptent des plateformes d'analyse native en nuage pour mener des initiatives de monétisation des données rentables, évolutives et rapidement déployables. De plus, l'intégration des plates-formes cloud avec les services avancés d'IA et d'apprentissage automatique améliore la sophistication des produits de données monétizables, ce qui stimule la croissance du segment.
- Par type de données
Sur la base du type de données, le marché est segmenté en données d'abonnés, données de réseau, données de localisation et données d'utilisation/comportement. Le segment des données réseau a dominé le marché avec une part de 34,86 % en 2025 en raison de son utilisation généralisée dans les applications d'optimisation du réseau et de planification de l'infrastructure générant une valeur opérationnelle directe en plus du potentiel de monétisation externe. La disponibilité généralisée de données sur les performances du réseau dans l'ensemble de l'infrastructure des opérateurs suscite une forte demande pour cette catégorie de données.
Le segment des données de localisation devrait connaître le TCAC le plus rapide de 23,1 %, de 2026 à 2033, en raison de la demande croissante des entreprises pour des informations anonymes sur la circulation et la mobilité dans les applications de vente au détail, de logistique et d'urbanisme. Les opérateurs emballent de plus en plus les données de localisation dans des produits d'information conformes à la vie privée pour les clients de l'entreprise. De plus, l'accent mis de plus en plus sur l'analyse par emplacement dans les initiatives de planification des villes intelligentes et de détail accélère l'adoption de cette catégorie de données.
- Par demande
Sur la base de l'application, le marché est segmenté en analyse client et personnalisation, optimisation du réseau, détection de fraude et gestion des risques, publicité ciblée, services basés sur la localisation, et l'intelligence d'affaires et rapport. Le segment de l'analyse et de la personnalisation des clients a dominé le marché avec une part de 32,47 % en 2025 en raison de son rôle essentiel dans l'amélioration de la rétention des abonnés, la personnalisation des offres de services et la réduction de la vitesse grâce à des données. Une forte adoption est due au besoin croissant de différenciation concurrentielle, à l'intégration avec les systèmes de gestion de la relation client et à l'augmentation de la valeur à vie des abonnés. De plus, l'investissement croissant des opérateurs de télécommunications pour améliorer l'expérience client et la rétention renforce la position de leader de ce segment sur le marché.
Le segment publicitaire ciblé devrait connaître le TCAC le plus rapide (23,6 %) de 2026 à 2033. Cette croissance est attribuable à la demande croissante des annonceurs et des entreprises de technologie de marketing pour des informations anonymes et conformes à la vie privée provenant de données sur le comportement des abonnés aux télécommunications. L'adoption croissante de partenariats de données de télécommunications avec des plateformes technologiques de publicité accélère encore l'expansion du marché dans ce segment.
- Par technologie
Sur la base de la technologie, le marché est segmenté en l'analyse des mégadonnées, l'intelligence artificielle et l'apprentissage des machines, blockchain et API/plates-formes de données ouvertes. Le segment de l'analyse des mégadonnées a dominé le marché avec une part de 41,27 % en 2025 en raison de son adoption généralisée en tant que technologie fondamentale pour le traitement et l'analyse de réseaux de télécommunications et de données d'abonnés à grande échelle. L'adoption croissante d'architectures de traitement de l'information distribuées dans l'ensemble de l'infrastructure des opérateurs permet aux entreprises de télécommunications d'améliorer le débit analytique, d'améliorer la vitesse de production des informations et d'optimiser les performances des plates-formes de monétisation. De plus, l'investissement croissant des opérateurs de télécommunications et des fournisseurs de technologie accélère l'adoption et renforce la position de leader de ce segment sur le marché.
Le segment de l'intelligence artificielle et de l'apprentissage automatique devrait connaître le TCAC le plus rapide de 24,8 % entre 2026 et 2033, sous l'effet de l'intégration croissante des modèles d'analyse prédictive et d'apprentissage automatique dans les plates-formes de monétisation des données pour générer des produits d'information plus sophistiqués et de plus grande valeur. Ces technologies améliorent la précision de l'information, permettent la modélisation prédictive du comportement du client et permettent une segmentation des données plus granulaires monétisées, rendant les plateformes de monétisation pilotées par l'IA plus accessibles, utiles et différenciées pour les opérateurs de télécommunications.
- Selon la taille de l'organisation
Sur la base de la taille de l'organisation, le marché est segmenté en grandes entreprises (opérateurs Tier-1) et petites et moyennes entreprises (opérateurs Tier-2/3). Le segment des grandes entreprises (opérateurs Tier-1) a dominé le marché avec une part de 71,36 % en 2025 en raison de sa préférence parmi les plus grands opérateurs mondiaux de télécommunications avec une échelle d'abonnés suffisante, des ressources en capital et des capacités d'information scientifique pour construire des plates-formes de monétisation complètes. De plus, la capacité d'investissement établie en infrastructure de données, les vastes réseaux de partenariat entre entreprises et une vaste échelle de base d'abonnés facilitent l'adoption continue de plates-formes de monétisation avancées parmi les opérateurs de niveau 1, tandis que de solides réseaux de soutien aux fournisseurs améliorent l'accessibilité, la fiabilité et la confiance, renforçant ainsi la position de premier plan de ce segment sur le marché.
Le segment des petites et moyennes entreprises (opérateurs Tier-2/3) devrait connaître le TCAC le plus rapide de 22,9 % entre 2026 et 2033, en raison de la disponibilité croissante de plates-formes de monétisation en nuage optimisées par les coûts qui rendent les capacités avancées d'analyse des données accessibles aux petits opérateurs régionaux. Les fournisseurs tirent parti de modèles de licences évolutives de logiciels en tant que service pour améliorer l'abordabilité, permettre l'adoption progressive de technologies et soutenir un positionnement concurrentiel contre les grands opérateurs, ce qui accélère l'adoption par les petits et moyens opérateurs de télécommunications à l'échelle mondiale.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en opérateurs de télécommunications, entreprises/acheteurs de données tiers, annonceurs & marketeurs, et gouvernement & secteur public. Le segment des opérateurs de télécommunications a dominé le marché avec une part de 58,72 % en 2025 en raison de son rôle critique en tant que source de données primaire et consommateur interne de connaissances de plateforme de monétisation pour l'optimisation du réseau et l'analyse des clients. En outre, les cadres internes de gouvernance des données, les droits d'accès aux données de l'organisation et l'historique exhaustif de l'intégration des plates-formes facilitent l'adoption continue des plates-formes de monétisation des données parmi les opérateurs de télécommunications, tandis que l'alignement interne des parties prenantes améliore les taux de succès du déploiement, renforçant ainsi la position de premier plan de ce segment du marché.
Le segment des annonceurs et des annonceurs devrait connaître le TCAC le plus rapide de 23,4 % entre 2026 et 2033, en raison de la demande croissante de données anonymes et conformes à la vie privée afin d'améliorer l'efficacité des campagnes publicitaires ciblées. Les annonceurs et les entreprises de technologie de marketing tirent parti des partenariats de données de télécommunications pour améliorer la segmentation du public, améliorer la précision de la campagne et soutenir un rendement mesurable de la publicité sur les investissements, ce qui accélère l'adoption dans l'ensemble de l'écosystème publicitaire numérique.
- Par modèle de monétisation
Sur la base du modèle de monétisation, le marché est segmenté en B2B, B2B2C et B2C. Le segment B2B a dominé le marché avec une part de 54,83 % en 2025 en raison de son rôle crucial dans la capacité des opérateurs de télécommunications à monétiser directement les actifs de données grâce à des accords de licence de données d'entreprise, des frais d'accès aux API et des contrats d'analyse en tant que service. De plus, les relations de vente établies entre les entreprises, les grands partenariats entre l'industrie et le secteur et l'expérience considérable de la négociation de contrats facilitent l'adoption continue de modèles de monétisation B2B parmi les opérateurs de télécommunications, tandis que la confiance des entreprises et des clients améliore la cohérence des transactions, renforçant ainsi la position de premier plan de ce segment du marché.
Le segment B2B2C devrait connaître le TCAC le plus rapide (23,7 %) de 2026 à 2033, en raison de la prévalence croissante des partenariats de partage de données dans lesquels les opérateurs fournissent des informations que les entreprises tierces intègrent dans les produits et services destinés aux consommateurs. Les opérateurs et les entreprises partenaires tirent parti de ces arrangements pour améliorer la différenciation des produits, permettre de nouvelles fonctionnalités axées sur les données pour les consommateurs et soutenir le regroupement des services innovateurs, ce qui accélère l'adoption dans l'ensemble de l'écosystème des services numériques.
Quelle région détient la plus grande part de la monétisation des données sur le marché des télécommunications
- L'Amérique du Nord a dominé la monétisation des données sur le marché des télécommunications et a représenté la plus grande part des revenus de 36,84 % en 2025, grâce à une infrastructure de réseau 5G avancée, à l'adoption rapide de plates-formes de monétisation des données parmi les principaux opérateurs et à la présence de fournisseurs de technologie et de fournisseurs de services en nuage établis.
- La région bénéficie également de cadres réglementaires matures en matière de confidentialité des données qui permettent de clarifier la conformité, d'adopter des plates-formes d'analyse axées sur l'IA et d'utiliser de plus en plus la monétisation des données de télécommunications pour les applications de publicité, de vente au détail et d'analyse des entreprises. L'accent mis de plus en plus sur la diversification des revenus au-delà des services de connectivité de base continue de renforcer la position de chef de file de l'Amérique du Nord sur le marché mondial.
Monétisation des données aux États-Unis dans le contexte du marché des télécommunications
La monétisation des données aux États-Unis sur le marché des télécommunications ne cesse de croître, en raison de la baisse des revenus des services traditionnels de connectivité, de l'expansion du déploiement du réseau 5G, qui génère des actifs de données plus riches, et de l'augmentation de la demande d'analyses de télécommunications dans les secteurs du commerce de détail, de la logistique et de la publicité. L'adoption croissante de plates-formes d'API ouvertes et d'outils d'analyse des clients axés sur l'IA parmi les principaux opérateurs stimule considérablement la demande du marché. De plus, l'augmentation des investissements dans l'infrastructure d'analyse en nuage, l'augmentation des activités de partenariat entre les opérateurs et les entreprises technologiques et l'innovation rapide des produits placent les États-Unis comme le premier marché mondial de la monétisation des données sur les télécommunications.
Monétisation des données du Canada dans le contexte du marché des télécommunications
La monétisation des données en Chine sur le marché des télécommunications se développe rapidement, soutenue par la base massive d'abonnés du pays, le déploiement rapide du réseau 5G et l'augmentation des investissements technologiques nationaux dans les plateformes d'analyse basées sur l'IA. Les opérateurs de télécommunications intègrent de plus en plus les capacités d'analyse des mégadonnées et d'analyse de l'emplacement dans les opérations internes et les produits de données destinés aux entreprises. L'expansion continue de l'infrastructure cloud intérieure et l'augmentation du soutien gouvernemental au développement de l'économie numérique stimulent encore la croissance du marché en Chine.
La monétisation des données en Europe dans la perspective du marché des télécommunications
La monétisation des données en Europe sur le marché des télécommunications se développe rapidement, soutenue par l'augmentation du trafic de données des réseaux 5G, l'adoption du cloud et de l'informatique de bord, et la demande d'analyses client avancées. Les opérateurs de télécommunications utilisent de plus en plus des stratégies de monétisation basées sur l'IA tout en naviguant sur des règles strictes de gouvernance des données et de protection de la vie privée du RGPD. Pour de plus amples renseignements, visitez Telecom Review.
La monétisation des données au Royaume-Uni dans l'analyse du marché des télécommunications
La monétisation des données au Royaume-Uni sur le marché des télécommunications connaît une croissance régulière en raison de la maturité de l'infrastructure de télécommunications du pays, du cadre réglementaire bien établi en matière de protection des données et de l'investissement continu des opérateurs dans les plateformes de monétisation des données. Les opérateurs de télécommunications, les fournisseurs de technologie et les clients des entreprises collaborent de plus en plus à l'élaboration de produits d'information conformes à la vie privée pour les applications de vente au détail et de publicité. Les progrès continus de l'analyse axée sur l'intelligence artificielle et la demande croissante d'informations basées sur l'emplacement des entreprises appuient davantage la croissance du marché au Royaume-Uni.
Allemagne Monétisation des données sur le marché des télécommunications
La monétisation des données en Allemagne sur le marché des télécommunications ne cesse de croître en raison de la forte clientèle industrielle et d'entreprise du pays, des normes strictes de protection des données qui incitent à la mise en place de cadres de monétisation conformes et de l'augmentation des investissements des opérateurs dans les plateformes d'analyse basées sur l'IA. Les opérateurs de télécommunications et les clients des entreprises collaborent de plus en plus sur les produits de données d'analyse de l'insight et de la localisation pour les applications industrielles et logistiques. Les progrès continus de la technologie de traitement de données conforme à la vie privée stimulent davantage la croissance du marché en Allemagne.
Quelles sont les principales entreprises de monétisation des données sur le marché des télécommunications
La monétisation des données dans l'industrie des télécommunications est principalement dirigée par des entreprises bien établies, notamment :
- AT&T Inc.(États-Unis)
- Verizon Communications Inc.(États-Unis)
- Deutsche Telekom AG(Allemagne)
- Groupe Vodafone Plc(Royaume-Uni)
- Téléfónica S.A.(Espagne)
- Orange SA (France)
- Chine Mobile Limited (Chine)
- NTT Docomo, Inc. (Japon)
- Singapour Telecommunications Limited (Singtel) (Singapour)
- IBM Corporation (États-Unis)
- SAP SE (Allemagne)
- Oracle Corporation (États-Unis)
- Amdocs Limited (États-Unis)
- Société Nokia (Finlande)
- Telefonaktiebolaget LM Ericsson (Suède)
- Huawei Technologies Co., Ltd. (Chine)
- Guavus, Inc. (une société Thales) (États-Unis)
- Subex Limited (Inde)
- Mahindra Comviva (Inde)
- Netcracker Technology Corporation (États-Unis)
- Cisco Systems, Inc. (États-Unis)
- Microsoft Corporation (États-Unis)
- Google LLC (États-Unis)
- Amazon Web Services, Inc. (États-Unis)
- Tata Consultancy Services Limited (Inde)
- Wipro Limited (Inde)
- Infosys Limited (Inde)
- Accenture plc (Irlande)
- CSG Systems International, Inc. (États-Unis)
Quels sont les derniers développements en matière de monétisation des données sur le marché des télécommunications
- En septembre 2025, AT&T a lancé une plate-forme élargie d'analyses de données d'entreprise offrant une localisation et des analyses comportementales conformes à la vie privée aux clients de détail et de logistique, renforçant ainsi sa position dans le segment direct de la monétisation des données.
- En février 2025, Vodafone a étendu sa plate-forme ouverte de développeurs d'API à d'autres marchés européens, permettant aux entreprises tierces de construire des applications en exploitant des données de qualité réseau et de localisation.
- En novembre 2025, Ericsson a mis en place une plate-forme d'analyse des données réseau qui intègre une meilleure génération de données d'intelligence artificielle, améliorant ainsi le potentiel de monétisation des données de performance réseau 5G pour les clients opérateurs. Ce développement renforce la position d'Ericsson sur le marché des télécommunications en offrant aux opérateurs des produits de données plus sophistiqués et de plus grande valeur.
- En octobre 2024, IBM a élargi son portefeuille de logiciels d'analyse de télécommunications en Amérique du Nord pour y inclure d'autres modules axés sur l'intelligence artificielle et l'optimisation des réseaux adaptés aux initiatives de monétisation des données.
- En juin 2023, Amdocs s'est associé à un opérateur régional de télécommunications pour co-développer une plate-forme de monétisation des données sur mesure combinant des informations sur le réseau et les abonnés, combinant son expertise de plate-forme logicielle avec les exigences de gouvernance des données de l'opérateur pour soutenir des produits de données compatibles et générateurs de revenus.
- En mars 2023, Subex a reçu une certification technologique pour un module d'analyse de la fraude et de l'assurance-revenu piloté par l'IA, permettant à l'entreprise de répondre à une demande croissante d'opérateurs pour des produits de gestion des risques monétisés ainsi que ses offres d'assurance de base.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











