


Segmentation du marché mondial de la continuité numérique, par technologie (PLM (gestion du cycle de vie des produits), CAO (conception assistée par ordinateur), FAO ( fabrication assistée par ordinateur ), SLM (gestion du cycle de vie des services), ALM (gestion du cycle de vie des applications), MRP (planification des besoins en matériaux), ERP (planification des ressources de l'entreprise), MES (système d'exécution de la production), informatique de pointe , capteurs industriels, SCADA et communication industrielle), module (collecte de données, gestion et intégration de données, connectivité et interopérabilité, analyse et visualisation), déploiement (sur site et dans le cloud), application (conception et ingénierie, fabrication, gestion de la chaîne d'approvisionnement, distribution, support client, maintenance et services), secteur vertical (automobile, aérospatiale, énergie et électricité, produits pharmaceutiques , dispositifs médicaux, pétrole et gaz, biens de consommation, fabricants de machines, produits chimiques, agroalimentaire, etc.) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et l'aperçu du marché des fils numériques
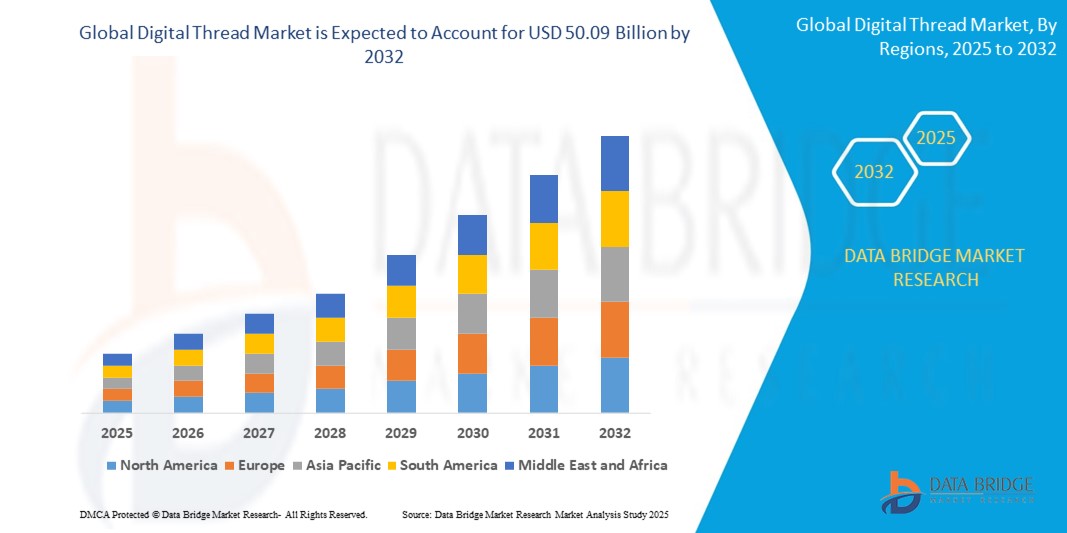
- Selon l'analyse de la recherche sur le marché de Data Bridge La taille du marché mondial des fils numériques a été évaluée à11,42 milliards de dollars en 2024et devrait atteindre50,09 milliards de dollars en 2032, à unTCAC de 20,30 %pendant la période de prévision
- La croissance du marché s'explique en grande partie par la demande croissante de transmission de données à grande vitesse, en particulier dans les centres de données, les télécommunications et les environnements informatiques axés sur l'IA, où le fil numérique permet une communication optique plus rapide et plus efficace.
- En outre, l'adoption croissante des services cloud, de l'informatique de pointe et de la prolifération des charges de travail liées à l'IA amplifient la nécessité de solutions d'interconnexion évolutives, à faible latence et économes en énergie, positionnant ainsi le fil numérique comme un catalyseur essentiel de l'infrastructure de réseau de nouvelle génération.
Taille du marché et prévisions
- Valeur marchande mondiale (2024): USD11,42 milliards
- Valeur marchande prévue (2032) : USD50,09 milliards
- Prévisions CAGR (2025-2032):20.30%
Quelles sont les principales tendances du marché des fils numériques
- Le fil numérique, qui utilise des composants optiques sur des puces de silicium pour le transfert rapide de données, est de plus en plus crucial pour les infrastructures numériques avancées telles que les centres de données, les grappes de calcul haute performance (HPC) et les réseaux de télécommunications de nouvelle génération. Ses capacités inhérentes à la réduction des latences, à l'accroissement de la capacité de bande passante et à la réduction de la consommation d'énergie sont essentielles pour gérer les demandes croissantes des environnements numériques à grande échelle
- La demande croissante de fils numériques est principalement alimentée par la croissance exponentielle du trafic mondial de données, l'intégration rapide de l'intelligence artificielle (IA) et de l'apprentissage des machines dans diverses applications, et le déploiement généralisé de paradigmes de cloud et de calcul de bord. Ces tendances nécessitent l'adoption de solutions d'interconnexion efficaces, évolutives et rentables, qui placent le fil numérique comme une technologie fondamentale pour l'évolution des réseaux et des systèmes informatiques
- L'Amérique du Nord domine le marché des fils numériques avec la plus grande part de revenus de 48,81 % en 2024, tirée par un fort développement technologique et une adoption précoce dans diverses industries
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des fils numériques, avec un TCAC de 28,14 %. Cette croissance rapide s'explique par l'augmentation des investissements dans les infrastructures de télécommunications, la prolifération des centres de données et l'expansion de l'industrie électronique grand public dans des pays comme la Chine, le Japon et l'Inde.
- Le PGI a représenté la plus grande part des recettes en 2024, étant donné son rôle essentiel dans la rationalisation des opérations et l ' amélioration de la prise de décisions en temps réel dans la chaîne de valeur manufacturière.
Portée du rapport et segmentation du marché des fils numériques
|
Attributs |
Fil numérique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché des fils numériques
(en milliers de dollars)Augmentation de la demande de solutions à haute vitesse de transmission de données et d'efficacité énergétique(en milliers de dollars)
- Une tendance clé du marché mondial des fils numériques est le besoin croissant de transmission de données à grande vitesse et de systèmes de communication économes en énergie, en particulier dans les centres de données, les infrastructures d'IA et les environnements informatiques à haute performance. Digital Thread offre des performances supérieures sur les interconnexions traditionnelles à base de cuivre en termes de vitesse, de bande passante et de consommation d'énergie
- Par exemple, des entreprises telles qu'Intel, IBM et Cisco investissent activement dans la commercialisation d'émetteurs numériques basés sur des fils et d'optiques co-emballées pour répondre aux demandes croissantes de bande passante et réduire le tirage d'énergie dans des environnements de centres de données à grande échelle
- Le fil numérique permet une intégration transparente des composants photoniques avec les processus CMOS existants, ce qui le rend évolutive pour la production de masse tout en réduisant les coûts. La capacité de fabriquer des interconnexions optiques sur des puces en silicium ouvre de nouvelles possibilités de communications efficaces, compactes et à haute bande dans les applications cloud, AI et IoT
- Cette tendance s'accélère encore en augmentant les investissements dans les réseaux 5G, l'informatique de pointe et les communications quantiques, qui exigent tous un transfert rapide de données à faible latence avec une dissipation de chaleur réduite. Les gouvernements et les organisations privées du monde entier financent la R-D numérique pour répondre à ces exigences
- Par conséquent, le marché connaît une montée en puissance des partenariats stratégiques, des lancements de produits et des dépôts de brevets centrés sur le fil numérique, ce qui reflète son importance croissante dans la façon de façonner l'avenir de l'infrastructure mondiale de communication et de calcul.
Dynamique du marché des fils numériques
Chauffeur
Demande croissante d'interconnexions optiques évolutives et économes en énergie
- La demande croissante de solutions d'interconnexion évolutives, à faible latence et économes en énergie est un moteur majeur du marché des fils numériques. Avec l'augmentation des volumes de données grâce au cloud computing, à l'IA et à l'IoT, les interconnections traditionnelles en cuivre atteignent leurs limites physiques et thermiques
- Digital Thread offre la possibilité de transmettre des données sur de longues distances avec une perte minimale de signal et à des vitesses plus élevées, ce qui le rend idéal pour les centres de données, l'informatique haute performance et l'infrastructure de télécommunications
- Le passage à l'optique co-emballée (OPC) où les composants photoniques et électroniques sont intégrés dans un seul paquet entraîne également l'adoption de fils numériques. Cela réduit la consommation d'énergie et améliore la densité de bande passante
- De plus, la technologie bénéficie de la compatibilité avec les procédés de fabrication CMOS, ce qui permet une production rentable et en grande quantité, ce qui favorise l'évolutivité dans les grands déploiements.
Restriction/Défi
(en milliers de dollars)Coûts de développement élevés et complexité de l'intégration(en milliers de dollars)
- L'un des principaux obstacles à l'adoption massive du fil numérique est le coût élevé du développement et la complexité de l'intégration des composants photoniques et électroniques sur une seule puce. Les processus de fabrication nécessitent un équipement et une expertise spécialisés, ce qui entraîne un investissement initial important.
- En outre, la conception et l'emballage des composants de fil numérique tels que l'alignement des guides d'ondes avec les fibres optiques et les lasers peuvent être complexes et coûteux. Contrairement à l'électronique traditionnelle, les composants photoniques nécessitent un alignement et une manipulation précis
- Bien que la technologie offre des avantages à long terme en termes d'efficacité énergétique et d'évolutivité, l'absence d'outils de conception normalisés, la disponibilité limitée des fonderies et les problèmes de fiabilité persistants dans des environnements difficiles demeurent des obstacles à une plus grande pénétration du marché.
- Surmonter ces restrictions exigera de nouveaux progrès en matière de technologie d'emballage, de normalisation et de collaboration avec l'industrie, ainsi que des investissements continus dans la R-D pour améliorer la fabrication et réduire les coûts d'intégration.
Comment le marché des fils numériques est-il segmenté
Le marché est segmenté sur la base de la technologie,module, déploiement, application et verticale.
• Par technologie
Sur la base de la technologie, le marché mondial des fils numériques est segmenté en PLM (Product Lifecycle Management), CAO (Computer-Aided Design), CAM (Computer-Aided Manufacturing), SLM (Service Lifecycle Management), ALM (Application Lifecycle Management), MRP (Matériel Requirement Planning), ERP (Enterprise Resource Planning), MES (Manufacturing Execution System), Edge Computing, Industrial Sensor, SCADA et Industrial Communication. Le secteur des PGI a représenté la plus grande part des recettes en 2024, en raison de son rôle essentiel dans la rationalisation des opérations et l'amélioration de la prise de décisions en temps réel dans toute la chaîne de valeur manufacturière.
Le segment du MES (Manufacturing Execution System) devrait croître au rythme le plus rapide du TCAC au cours de la période de prévision, en raison de la demande croissante de visibilité des données sur les ateliers en temps réel et d'optimisation de la production dans les industries discrètes et les industries de procédés.
• Par module
Sur la base du module, le marché est divisé en collecte de données, gestion et intégration de données, connectivité et interopérabilité, et analyse et visualisation. La gestion et l'intégration des données détiennent la plus grande part en 2024 en raison du besoin croissant de fils numériques unifiés et d'échanges de données sans faille tout au long du cycle de vie du produit.
Le segment de l'analyse et de la visualisation devrait connaître le taux de croissance le plus élevé, en raison de la demande croissante d'informations exploitables et d'intelligence opérationnelle en temps réel dans les environnements de fabrication intelligents.
• Par déploiement
Sur la base du déploiement, le marché des fils numériques est bifurqué en On-Premises et Cloud Based. Le segment On-Locations détenait la part de marché dominante en 2024 en raison de sa préférence dans les industries ayant des exigences strictes en matière de réglementation et de confidentialité des données, telles que la défense et les produits pharmaceutiques.
Cependant, on prévoit que le segment Cloud Based augmentera à un rythme plus rapide jusqu'en 2032, car les organisations acceptent de plus en plus les plateformes SaaS pour la flexibilité, l'évolutivité et la réduction des coûts d'infrastructure.
• Par demande
Sur la base de l'application, le marché est classé dans la conception et l'ingénierie, la fabrication, la gestion de la chaîne d'approvisionnement, la distribution, le soutien à la clientèle et la maintenance et services. Le segment Design & Engineering a dominé le marché en 2024, bénéficiant d'une demande accrue de prototypage numérique, de tests virtuels et de workflows de développement collaboratif de produits.
Le segment Maintenance & Services devrait connaître la croissance la plus rapide, car les fils numériques permettent une maintenance prédictive, réduisent les temps d'arrêt et améliorent la gestion du cycle de vie des actifs à travers les verticales.
• Par verticale
Sur la base de la verticale, le marché est segmenté en Automotive, Aerospace, Energy & Power, Pharmaceuticals, Medical Device, Oil & Gas, Consumer Goods, Machinery Manufacturer, Chemicals, Food & Boissons, et autres. Le segment de l'aérospatiale détenait la plus grande part des revenus en 2024, grâce à l'adoption de jumelles numériques, à la surveillance en temps réel et à la traçabilité des produits tout au long du cycle de vie des aéronefs.
On s'attend à ce que la verticale de l'instrument médical augmente au rythme le plus rapide au cours de la période de prévision, en raison de l'augmentation des exigences réglementaires, de la demande de dispositifs de santé personnalisés et de la tendance à la conformité et à la traçabilité des produits numériques.
Analyse régionale du marché des fils numériques
- L'Amérique du Nord domine le marché des fils numériques avec la plus grande part de revenus de 48,81 % en 2024, tirée par un fort développement technologique et une adoption précoce dans diverses industries
- Les principaux facteurs de croissance comprennent des investissements importants dans la R-D et la présence d'acteurs de premier plan
- La région continue de mener des progrès dans le fil numérique, en se concentrant sur la transmission plus rapide des données et les applications émergentes
Aperçu du marché des fils numériques aux États-Unis
Le marché américain détient une part considérable des revenus en Amérique du Nord. Cela est dû à la forte infrastructure technologique du pays et à l'adoption rapide de technologies de communication de pointe. La présence d'acteurs majeurs dans le centre de données et les industries des télécommunications alimente la demande de solutions numériques à haute vitesse et économes en énergie.
Perspectives du marché européen du fil numérique
Le marché européen du fil numérique devrait se développer à un rythme soutenu, en raison de l'augmentation des investissements dans les infrastructures de télécommunications et de la demande croissante de transmission de données à grande vitesse dans les centres de données. Des réglementations strictes en matière d'efficacité énergétique favorisent également l'adoption de fils numériques en raison de sa faible consommation d'énergie. L'Allemagne et le Royaume-Uni contribuent de manière significative au marché européen.
U.K. Aperçu du marché des fils numériques
On s'attend à ce que le marché britannique augmente à un rythme remarquable, en adéquation avec les tendances globales en Europe. L'adoption croissante de réseaux de communication avancés et la demande croissante de données à grande vitesse dans diverses applications sont à l'origine du marché. En outre, le solide écosystème de recherche et de développement du Royaume-Uni en photonique soutient l'expansion du marché.
Allemagne Digital Thread Market Insight
L'Allemagne est un marché clé du fil numérique en Europe, caractérisé par une forte insistance sur l'innovation technologique et une base bien établie de fabricants de composants photoniques. La demande de secteurs tels que les télécommunications, l'automobile et l'automatisation industrielle contribue à la croissance du marché.
Aperçu du marché des fils numériques en Asie-Pacifique
On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des fils numériques, avec un TCAC de 28,14 %. Cette croissance rapide s'explique par l'augmentation des investissements dans les infrastructures de télécommunications, la prolifération des centres de données et l'expansion de l'industrie électronique des consommateurs dans des pays comme la Chine, le Japon et l'Inde.
Aperçu du marché japonais du fil numérique
Le Japon occupe une position importante sur le marché du fil numérique Asie-Pacifique, animé par sa culture de haute technologie et sa forte présence dans les industries de l'électronique et des semi-conducteurs. La demande de fils numériques augmente en raison de ses applications dans les technologies de communication à grande vitesse, de stockage de données et de détection avancée.
Aperçu du marché chinois des fils numériques
La Chine représente un marché important et en expansion rapide pour le fil numérique dans la région Asie-Pacifique. Les investissements massifs dans les infrastructures de télécommunications, en particulier dans les réseaux 5G, et le marché des centres de données en plein essor sont des moteurs clés. Le solide soutien gouvernemental du pays au développement de technologies à semi-conducteurs et photoniques de pointe alimente la croissance du marché.
Parts du marché des fils numériques
L'industrie du fil numérique est principalement dirigée par des entreprises bien établies, notamment :
- Siemens (Allemagne)
- PTC(États-Unis)
- Dassault Systèmes(France)
- IBM(États-Unis)
- SAP (Allemagne)
- Rockwell Automation (États-Unis)
- Oracle (États-Unis)
- Autodesk, Inc. (États-Unis)
- General Electric Company (États-Unis)
- AVEVA Group Limited (Royaume-Uni)
- Accenture(Irlande)
- DXC Technology Company (États-Unis)
- Robert Bosch GmbH (Allemagne)
- Microsoft (États-Unis)
- Honeywell International Inc. (États-Unis)
Les derniers développements sur le marché mondial du fil numérique
- En janvier 2025, Siemens (Allemagne) a dévoilé le Teamcenter Digital Reality Viewer, développé en collaboration avec NVIDIA Omniverse. Cette solution de pointe permet une visualisation photoréaliste en temps réel de jumeaux numériques complexes, ce qui améliore considérablement le portefeuille de fils numériques de Siemens. En rationalisant la collaboration, en augmentant la précision et en améliorant l'efficacité opérationnelle tout au long du cycle de vie des produits, cette innovation marque une étape importante dans la transformation numérique dans les secteurs de la fabrication et de l'ingénierie.
- En décembre 2024, PTC (U.S.) et Microsoft (U.S.) ont formé un partenariat stratégique avec Volkswagen Group (Allemagne) pour faire progresser le paysage des fils numériques. Ensemble, ils ont présenté Codebeamer Copilot, un assistant de développement piloté par l'IA alimenté par l'IA générative, conçu pour rationaliser les processus de développement logiciel et améliorer l'efficacité globale de la gestion du cycle de vie des produits dans l'ensemble des industries.
- En novembre 2024, Rockwell Automation (États-Unis) a lancé FactoryTalk Analytics VisionAI, un outil d'inspection avancé basé sur l'IA visant à améliorer la qualité de fabrication. Cette solution détecte automatiquement les anomalies de production et prend en charge une meilleure prise de décision tout en s'intégrant parfaitement aux systèmes d'automatisation existants pour assurer une visibilité opérationnelle à distance et une évolutivité.
- En octobre 2024, Oracle (États-Unis) a ajouté des fonctionnalités d'IA agentique à ses plateformes Oracle Fusion Cloud Service et Fusion Field Service pour automatiser les flux de travail de service. Ces améliorations alimentées par l'IA augmentent l'efficacité opérationnelle, réduisent les délais de résolution et augmentent le service à la clientèle en éliminant les tâches répétitives et en permettant une gestion plus intelligente du service
- En octobre 2024, Siemens (Allemagne) a achevé l'acquisition d'Altair Engineering Inc. (États-Unis) afin de renforcer ses capacités de simulation et de simulation numériques. Cette acquisition élargit les capacités logicielles industrielles de Siemens, améliore sa capacité d'innovation et améliore les flux de développement de produits dans un large éventail d'industries.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











