



Segmentation du marché mondial des services publics numériques, par réseau (génération, transmission et distribution, et commerce de détail), composante (logiciel, et services), type de services publics (électricité, eau et gaz), mode de déploiement (cloud et locaux) - tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des services publics numériques
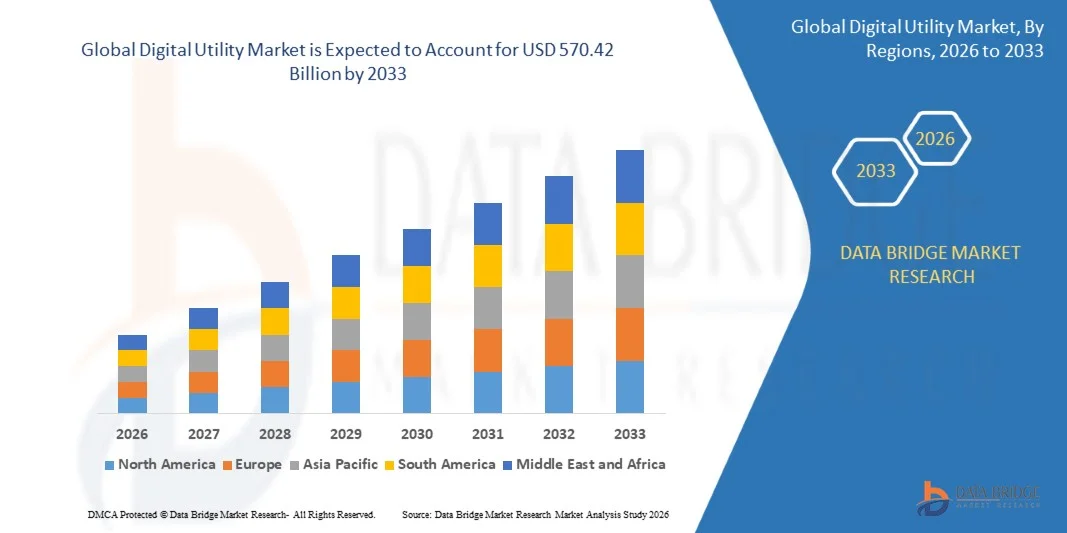
- Selon l'analyse de Data Bridge Market Research, le marché des services publics numériques a été évalué à240,50 milliards de dollars en 2025et devrait atteindre570,42 milliards de dollars en 2033, croissance à unTCAC de 11,40 % de 2026 à 2033.
- Le marché connaît une croissance rapide due à la demande croissante de modernisation du réseau, à l'adoption croissante de compteurs intelligents et d'analyses, et à l'utilisation croissante du nuage, de l'intelligence artificielle et des appareils connectés dans les services publics d'électricité, d'eau et de gaz.
- Le passage croissant à des réseaux intelligents, à des ressources énergétiques distribuées et à la gestion d'actifs axée sur les données, associé à l'intégration croissante de compteurs avancés, de capteurs et de plates-formes cloud, favorise l'adoption du marché. Des solutions d'utilité numérique sont appliquées à travers la production d'électricité, les opérations du réseau, les réseaux d'approvisionnement en eau et l'engagement des clients, offrant aux services publics une visibilité et un contrôle accrus grâce aux services publics intelligents, aux compteurs électriques intelligents et aux technologies du réseau intelligent.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 240,50 milliards de dollars
- Valeur marchande prévue (2033): USD 570.42 Million
- Prévisions CAGR (2026-2033): 11,40%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales tendances du marché des services publics numériques
- L'Amérique du Nord a dominé le marché des services publics numériques avec la plus grande part de revenus de 36,80 % en 2025, appuyée par l'adoption précoce de réseaux intelligents, des investissements importants dans les services publics et une base solide de fournisseurs de technologie et de logiciels.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide, avec un TCAC de 13,60 % entre 2026 et 2033, alimenté par des programmes nationaux de mesure intelligents, une croissance rapide de la demande d'électricité et des investissements importants dans les réseaux et les énergies renouvelables.
- Le segment de la transmission et de la distribution a dominé le marché avec une part de 46,80 % en 2025, tirée par l'automatisation du réseau, la gestion des pannes et la modernisation à grande échelle des réseaux vieillissants.
- Le commerce de détail est le segment de réseau qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 12,60 %, ce qui reflète la demande croissante en matière d'analyse des clients, de facturation numérique et de services énergétiques personnalisés.
- Le segment du matériel dominait la catégorie des composants avec une part des revenus de 44,20 % en 2025, dirigée par des compteurs intelligents, des capteurs, des appareils de communication et des équipements de la grille.
- Les services publics d'électricité représentaient 71,30 % de la part de marché en 2025, préféraient les grandes infrastructures de réseau, les investissements numériques élevés et les besoins d'intégration des énergies renouvelables.
- Le segment de déploiement en nuage est le mode de déploiement qui connaît la croissance la plus rapide, avec un CAGR de 14,10 %, entraîné par l'évolutivité, des coûts initiaux moins élevés et la demande de plates-formes analytiques compatibles avec l'IA.
Portée du rapport et segmentation du marché des services publics numériques
|
Attributs |
Aperçus clés du marché des services publics numériques |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des services publics numériques
- Les services publics numériques évoluent de plus en plus, passant des systèmes de mesure et de facturation de base à des plates-formes de réseau intelligentes définies par logiciel, combinant des capteurs, des jumeaux numériques, de l'intelligence artificielle et de l'analyse du cloud pour orchestrer l'offre et la demande en temps réel.
- Par exemple, en juin 2026, selon GE Vernova, la société a présenté GridOS for Transmission et publié deux livres blancs AI sur la planification du réseau et l'autonomie du réseau lors de sa conférence Orchestre 2026, soulignant comment le logiciel remodele la modernisation du réseau à mesure que la demande d'électricité augmente et que la complexité du réseau augmente, et encourageant les services publics à adopter des plateformes numériques unifiées
- L'intelligence de bord gagne en traction, alors que les services publics déploient des compteurs avancés et des capteurs de grille qui traitent les données localement, permettant une détection plus rapide des pannes, la gestion de la tension et la coordination des ressources énergétiques distribuées.
- Les fournisseurs regroupent de plus en plus le matériel, les logiciels et les services gérés en plateformes unifiées, car les services publics comparent des solutions sur l'interopérabilité, la cybersécurité, l'évolutivité et le coût total de la propriété sur les réseaux d'électricité, d'eau et de gaz.
- Par exemple, en janvier 2026, selon Itron, l'entreprise améliore son portefeuille Grid Edge Intelligence pour permettre l'IA et l'apprentissage automatique à la pointe avec des partenaires tels que NVIDIA, Microsoft, AWS et Snowflake, et a créé un nouveau segment Solutions de résilience, montrant la convergence croissante des plates-formes de données et des opérations utilitaires
- Au fur et à mesure que l'intelligence artificielle, l'informatique de pointe, l'adoption du cloud et l'électrification progressent, les solutions d'utilité numérique devraient s'étendre au-delà de la mesure jusqu'à la maintenance prédictive, l'orchestration de la demande flexible et les services énergétiques axés sur le client.
Quels sont les principaux moteurs du marché des services publics numériques
- La croissance rapide de la demande d'électricité, des énergies renouvelables et des véhicules électriques a considérablement accru le besoin d'outils numériques qui améliorent la visibilité, la fiabilité et l'efficacité des réseaux de distribution.
- Par exemple, en avril 2025, selon l'Agence internationale de l'énergie (AIE), son rapport sur l'énergie et l'IA prévoyait que la consommation mondiale d'électricité du centre de données doublerait pour atteindre environ 945 TWh d'ici 2030, ajoutant une nouvelle charge que les services publics doivent prévoir, gérer et équilibrer en utilisant les technologies du réseau numérique.
- Les compagnies d'électricité, d'eau et de gaz, les régulateurs et les fournisseurs de technologie investissent dans les compteurs intelligents, l'analyse et l'automatisation pour réduire les pertes, améliorer le service à la clientèle, intégrer la production distribuée et atteindre les objectifs de fiabilité et de durabilité.
- Par exemple, en mars 2025, selon Siemens, la société s'est associée à CPFL Energia pour moderniser environ 1,6 million de compteurs intelligents résidentiels à São Paulo d'ici 2029, en utilisant son logiciel Gridscale X Meter Data Management pour renforcer la fiabilité du réseau et accélérer la numérisation de la distribution sur un grand réseau d'utilité brésilienne.
- Avec les gouvernements, les organismes de réglementation et les entreprises de services publics qui financent la modernisation du réseau et les fournisseurs de services infonuagiques qui élargissent les offres axées sur l'énergie, les solutions d'utilité numérique peuvent gagner en visibilité, en adoption et en revenus récurrents tout au long des activités de production, de réseau et de détail.
Quels sont les facteurs qui entravent la croissance du marché des services publics numériques
- Les projets d'utilité numérique exigent d'importants investissements initiaux dans les compteurs, les capteurs, les réseaux de communication et les logiciels, et de longs cycles d'approbation réglementaire et de remboursement peuvent retarder le déploiement, en particulier pour les petites entreprises.
- Par exemple, en février 2026, selon la Cybersecurity and Infrastructure Security Agency (CISA) des États-Unis, une alerte sur l'incident survenu en Pologne en décembre 2025 dans le secteur de l'énergie a mis en évidence des dispositifs de bord vulnérables et des lacunes dans la sécurité des technologies opérationnelles et des systèmes de contrôle industriel, soulignant le cyberrisque dans les réseaux de services publics connectés.
- Ces pressions sur le plan de la sécurité et des coûts peuvent ralentir l'adoption parmi les services publics avec des budgets et des compétences limités, tandis que l'intégration aux systèmes existants et aux normes fragmentées peut prolonger le calendrier des projets et accroître le risque de mise en oeuvre.
- La protection des données, l'interopérabilité et les lacunes dans les compétences de la main-d'oeuvre limitent davantage la croissance, obligeant les services publics et les fournisseurs à investir dans des architectures sûres, la gouvernance des données et la formation qui pourraient accroître les coûts de déploiement et d'exploitation.
- La combinaison de coûts d'investissement élevés, de risques liés à la cybersécurité, d'intégration des systèmes existants et de retards dans la réglementation peut restreindre l'adoption par les petites entreprises de services publics et les marchés sensibles aux coûts, en particulier lorsque l'infrastructure existante répond toujours aux exigences de fiabilité de base et que les budgets demeurent serrés.
Comment le marché des services publics numériques est-il segmenté
Le marché de l'utilité numérique est segmenté en fonction du réseau, des composantes, du type d'utilité et du mode de déploiement.
- Par réseau
Sur la base du réseau, le marché des services publics numériques est segmenté en production, transmission et distribution, et en détail. Le segment du transport et de la distribution a dominé le marché avec une part de 46,80 % en 2025, soutenue par la modernisation à grande échelle du réseau, l'automatisation et la nécessité de gérer les ressources énergétiques distribuées et la demande croissante d'électricité. Les services publics déploient des systèmes de gestion de distribution avancés, des capteurs et des sous-stations numériques pour améliorer la fiabilité. Les compteurs intelligents et les dispositifs de surveillance fournissent une visibilité en temps réel sur les charges et les pannes. L'appui réglementaire à la résilience et à la réduction des pertes renforce encore l'investissement. L'intégration de l'analyse, des jumelles numériques et de la télécommande améliore l'efficacité opérationnelle et réduit la durée des pannes, tandis que le vieillissement des cycles de remplacement des actifs soutient la demande à long terme de mises à niveau numériques.
On prévoit que le segment du commerce de détail enregistrera la croissance la plus rapide à un TCAC de 12,60 % entre 2026 et 2033, en raison de la demande croissante en matière d'analyse des clients, de facturation numérique, de tarifs personnalisés et de plateformes en libre-service. Les services publics utilisent les données des clients pour répondre à la demande, offrir des programmes d'efficacité énergétique et établir des prix en temps d'utilisation. Les applications mobiles et les portails améliorent l'engagement et réduisent les coûts des centres d'appels. La croissance du toit solaire, des véhicules électriques et des batteries à domicile crée des possibilités supplémentaires pour les services de détail. Les progrès de l'intelligence artificielle améliorent la prévision, la détection des fraudes et la segmentation des clients. La concurrence entre détaillants encourage l'investissement dans les programmes de fidélisation, les services groupés et les expériences numériques transparentes qui réduisent le rythme des clients.
- Par composante
Sur la base de la composante, le marché des services publics numériques est segmenté en matériel, logiciels et services. Le segment du matériel domine le marché avec une part de 44,20 % en 2025, soutenue par le déploiement à grande échelle de compteurs intelligents, de capteurs, d'appareils de communication et d'équipements de bord de grille. Les programmes nationaux de mesure et le remplacement des compteurs vieillissants créent une demande constante. Le matériel fournit la base de données dont les logiciels et les plateformes d'analyse ont besoin. Le segment bénéficie de longs cycles de vie des produits, de mandats réglementaires et de relations établies avec les fournisseurs. L'amélioration continue de l'intelligence, de la connectivité et de la sécurité des compteurs renforce encore son leadership, tout en augmentant le volume des économies émergentes.
On prévoit que le segment des logiciels enregistrera la croissance la plus rapide à un TCAC de 13,80 % entre 2026 et 2033, en raison de l'augmentation de la demande d'analyse, d'orchestration de grilles, de gestion d'actifs et d'outils de décision adaptés à l'IA. Les services publics transfèrent leurs investissements vers des plateformes qui convertissent les données des compteurs et des capteurs en décisions opérationnelles. L'architecture cloud-native, les jumeaux numériques et la gestion des ressources énergétiques distribuées augmentent les cas d'utilisation. Les modèles d'abonnement améliorent la prévisibilité des coûts et la rapidité de déploiement. Les fournisseurs ajoutent également des capacités de cybersécurité, d'interopérabilité et de mise à jour en direct pour répondre aux besoins en matière d'approvisionnement, tandis que les normes ouvertes et les interfaces de programmation des applications facilitent l'intégration avec les systèmes existants.
- Par type d'utilité
Sur la base du type de services publics, le marché des services publics numériques est segmenté en électricité, eau et gaz. Le segment de l'électricité a dominé le marché avec 71,30 % de parts en 2025, sous l'impulsion de grandes infrastructures de réseau, d'une demande croissante, d'une intégration des énergies renouvelables et d'investissements élevés dans des projets de réseau intelligent. Les utilitaires électriques font face à la pression de l'électrification, à la charge du centre de données et aux conditions météorologiques extrêmes, qui exigent une surveillance et un contrôle avancés. Les incitatifs réglementaires pour la fiabilité et la modernisation appuient les dépenses. L'énergie solaire distribuée, le stockage et la recharge des véhicules électriques ajoutent à la complexité que les outils numériques aident à gérer. Les écosystèmes établis des fournisseurs et les normes technologiques matures continuent de renforcer le leadership de ce segment.
On prévoit que le segment de l'eau enregistrera la croissance la plus rapide à un TCAC de 12,40 %, de 2026 à 2033, appuyé par l'accent accru mis sur la réduction des fuites, la conservation de l'eau et le remplacement des infrastructures vieillissantes. Les compteurs d'eau intelligents, les capteurs de pression et l'analyse aident les services publics à détecter les fuites et à réduire l'eau hors recettes. Le stress climatique et le risque de sécheresse encouragent les investissements dans la surveillance et la gestion de la demande. Les programmes de financement public et les objectifs de durabilité accélèrent les projets. La cybersécurité, les limites budgétaires et la fragmentation de la propriété demeurent des considérations importantes pour l'adoption. Les projets pilotes et les contrats axés sur la performance aident les petites entreprises de distribution d'eau à tester des solutions avant de les mettre à l'échelle.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché des services publics numériques est segmenté en cloud et sur site. Le segment sur site a dominé le marché avec une part de 54,60 % en 2025, soutenue par des exigences strictes en matière de sécurité, de conformité réglementaire et de la nécessité d'un contrôle à faible latence des opérations critiques. De nombreux services publics maintiennent des systèmes opérationnels de base au sein de réseaux privés. Les investissements existants dans les centres de contrôle, les serveurs et les applications existantes favorisent également le déploiement sur site. Les règles de souveraineté des données et les préoccupations concernant les pannes appuient davantage ce modèle. Les relations établies avec les fournisseurs de longue date continuent de renforcer le segment, et les longs cycles de vie des actifs ralentissent la migration. Les réseaux de communication dédiés et les environnements équipés d'air sont également préférés pour les sous-stations sensibles et les salles de contrôle.
Le segment nuageux devrait enregistrer la croissance la plus rapide à un TCAC de 14,10 % de 2026 à 2033, en raison de l'évolutivité, des coûts initiaux moins élevés et de la demande de plates-formes d'analyse compatibles avec l'IA. Les plateformes Cloud permettent aux utilitaires de traiter de grands volumes de données de compteurs et de capteurs et de déployer de nouvelles applications rapidement. Les hyperscalers ajoutent des outils spécifiques à l'énergie et des partenariats avec les fournisseurs de logiciels de réseau. Les modèles hybrides aident les utilitaires à combiner le contrôle local et l'analyse du cloud. Les certifications de sécurité et les options de cloud souverain améliorent la confiance des opérateurs prudents. Les prix à la carte aident également les petits services publics à accéder à des capacités avancées.
Quelle région détient la plus grande part du marché des services publics numériques
- L'Amérique du Nord a dominé le marché des services publics numériques avec la plus grande part de revenus de 36,80 % en 2025, appuyée par l'adoption précoce de réseaux intelligents, des investissements importants dans les services publics et une base solide de fournisseurs de technologie et de logiciels.
- La région bénéficie également de grands programmes d'immobilisations, d'un solide soutien réglementaire à la modernisation du réseau et de la présence de fournisseurs de technologie, de logiciels et d'équipement de premier plan. L'augmentation de la charge des centres de données, les besoins extrêmes en résilience météorologique et l'adoption de ressources énergétiques distribuées, ainsi que l'investissement actif dans la technologie du réseau, continuent de renforcer la position de l'Amérique du Nord sur le marché mondial.
Aperçu du marché des services publics numériques aux États-Unis
Le marché des services publics numériques aux États-Unis connaît une forte croissance en raison de l'augmentation de la demande d'électricité, du vieillissement de l'infrastructure du réseau et d'importants investissements dans la modernisation et la résilience du réseau. L'importante base de services publics appartenant à des investisseurs, ainsi que l'adoption croissante de compteurs avancés, de la gestion de la distribution et de l'analyse du cloud, stimule la demande de solutions numériques. De plus, la charge croissante des centres de données, les risques d'incendie et de tempête, les exigences en matière de cybersécurité, la réglementation à l'échelle de l'État et les partenariats actifs entre les entreprises de services publics et les entreprises de technologie accélèrent l'adoption des services publics d'électricité, d'eau et de gaz.
Aperçu du marché canadien des services publics numériques
Le marché canadien des services publics numériques connaît une croissance soutenue, sous l'impulsion de la modernisation du réseau intelligent, de l'intégration des énergies renouvelables et de la demande croissante d'efficacité énergétique. Les services publics adoptent une infrastructure de mesure avancée, des plateformes cloud, de l'intelligence artificielle et des technologies IoT pour optimiser les opérations et améliorer l'expérience client. Les objectifs de décarbonisation du gouvernement et les investissements dans l'infrastructure appuient davantage la transformation numérique. Cependant, les risques liés à la cybersécurité, la complexité de la réglementation, les systèmes existants et les coûts élevés de mise en oeuvre demeurent des défis majeurs, ce qui crée des possibilités pour les fournisseurs de technologies innovantes et les développeurs de solutions numériques.
Aperçu du marché des services publics numériques en Asie-Pacifique
On s'attend à ce que le marché des services d'utilité publique numériques en Asie et dans le Pacifique enregistre une croissance rapide, sous l'impulsion de programmes nationaux de mesure intelligents, d'une croissance rapide de la demande d'électricité et d'investissements importants dans les réseaux et les énergies renouvelables dans des pays comme la Chine, l'Inde et le Japon. L'urbanisation croissante, l'augmentation de la production industrielle et l'adoption de véhicules électriques favorisent l'expansion du marché régional. En outre, les initiatives gouvernementales de numérisation, la réforme de la distribution, la participation croissante des fournisseurs locaux de technologies et la baisse des coûts des capteurs et des modules de communication accélèrent la disponibilité et l'adoption.
Aperçu du marché japonais des services publics numériques
Le marché japonais des services publics numériques connaît une croissance constante en raison de la forte couverture des compteurs intelligents, des besoins en matière de résilience aux catastrophes et de l'intégration croissante des énergies renouvelables. Les services publics, les opérateurs de réseau et les entreprises technologiques adoptent de plus en plus des outils d'analyse, d'automatisation et de réponse à la demande. De plus, la forte demande de puissance fiable, de technologies de détection avancées et de gestion efficace de l'énergie, ainsi que la libéralisation continue du commerce de détail de l'électricité, contribuent encore à la croissance du marché au Japon.
Chine Aperçu du marché des services publics numériques
Le marché chinois des services publics numériques connaît une croissance rapide, en raison de l'investissement important dans les réseaux, de l'expansion des énergies renouvelables, de la croissance des véhicules électriques et des infrastructures de transport avancées. Le déploiement croissant de compteurs intelligents et de stations numériques stimule considérablement la demande du marché. En outre, de solides fournisseurs nationaux de technologie, le soutien gouvernemental aux réseaux intelligents, aux réseaux à haute tension et l'adoption rapide du cloud et de l'intelligence artificielle placent la Chine comme un marché clé de croissance dans toute l'Asie-Pacifique, avec de grands projets pilotes dans les grandes villes.
Quelles sont les principales entreprises du marché des services publics numériques
L'industrie des services publics numériques est principalement dirigée par des entreprises bien établies, notamment :
- Siemens AG(Allemagne)
- Schneider Electric SE(France)
- ABB Ltd.(Suisse)
- Société générale d'électricité(États-Unis)
- Société Oracle(États-Unis)
- Accenture plc (Irlande)
- Capgemini SE (France)
- SAP SE (Allemagne)
- Société de machines commerciales internationales (États-Unis)
- Microsoft Corporation (États-Unis)
- Cisco Systems, Inc. (États-Unis)
- Itron, Inc. (États-Unis)
- Groupe Landis+Gyr AG (Suisse)
- Honeywell International Inc. (États-Unis)
- Eaton Corporation plc (Irlande)
- Hitachi Energy Ltd. (Suisse)
- Huawei Technologies Co., Ltd. (Chine)
- Cognizant Technology Solutions Corporation (États-Unis)
- Infosys Limited (Inde)
- Wipro Limited (Inde)
Quels sont les derniers développements sur le marché des services publics numériques
- En juin 2026, GE Vernova a présenté GridOS for Transmission, une solution d'intelligence de réseau unifiée pour l'exploitation et l'orchestration du réseau de transmission en tant que système unique, lors de sa conférence Orchestrate 2026 à Atlanta. La société a également publié deux livres blancs sur la planification du réseau et les opérations autonomes de la ligne de réseau, car la demande d'électricité augmente et la complexité du réseau s'accélère pour les services publics dans le monde entier.
- En janvier 2026, Itron a mis en lumière les progrès de Grid Edge Intelligence et résilience chez DTECH 2026, y compris l'IA et l'apprentissage automatique à la limite développée avec NVIDIA, Microsoft, AWS, Snowflake, et d'autres partenaires. La société a également introduit un segment Solutions de résilience combinant Urbint, Locusview, et ses capacités de bord de grille pour aider les services publics à gérer les systèmes critiques, les risques météorologiques extrêmes et les workflows de construction.
- En mars 2025, Siemens s'est associé à CPFL Energia pour moderniser environ 1,6 million de compteurs intelligents résidentiels à São Paulo d'ici 2029. Le projet utilise le logiciel Siemens Gridscale X Meter Data Management pour soutenir la collecte de données, renforcer la fiabilité du réseau et accélérer la numérisation du réseau de distribution d'électricité du Brésil, tout en améliorant la précision de facturation, la détection des pertes et le service à la clientèle pour les clients résidentiels de l'utilitaire.
- En mars 2024, Aclara s'est associée à Utilidata pour intégrer Utilidata dans les compteurs intelligents Aclara. La collaboration vise à apporter des analyses de bord en temps réel au compteur, à aider les services publics à améliorer la visibilité du réseau, à gérer les ressources énergétiques distribuées et à soutenir l'électrification, tout en donnant aux exploitants plus de données granulaires sur la tension, la charge et la qualité de l'énergie à travers les alimentations résidentielles et les transformateurs de distribution.
- En février 2024, Itron et GE Vernova ont annoncé une collaboration pour unifier les données de bord de grille et d'exploitation de grille en intégrant les solutions d'Intelligence de bord de grille avec le logiciel d'orchestration GridOS de GE Vernova. Le partenariat est conçu pour donner aux services publics des informations en temps réel sur la gestion des sources d'énergie renouvelables et des ressources énergétiques distribuées telles que l'énergie solaire, la recharge des véhicules électriques et le stockage des batteries, en améliorant la fiabilité et la résilience.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











