



Global Drone-as-a-Service (DaaS) segmentation du marché, par type de drone (Rotary-Wing, Fixed-Wing et Hybrid), mode d'exploitation (VLOS et BVLOS), type de service (Cartographie et levé, inspection et surveillance, agriculture de précision, livraison et logistique, etc.), utilisateur final (agriculture, construction et infrastructure, énergie et services publics, mines, sécurité publique et gouvernement, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du Drone comme service (DaaS)
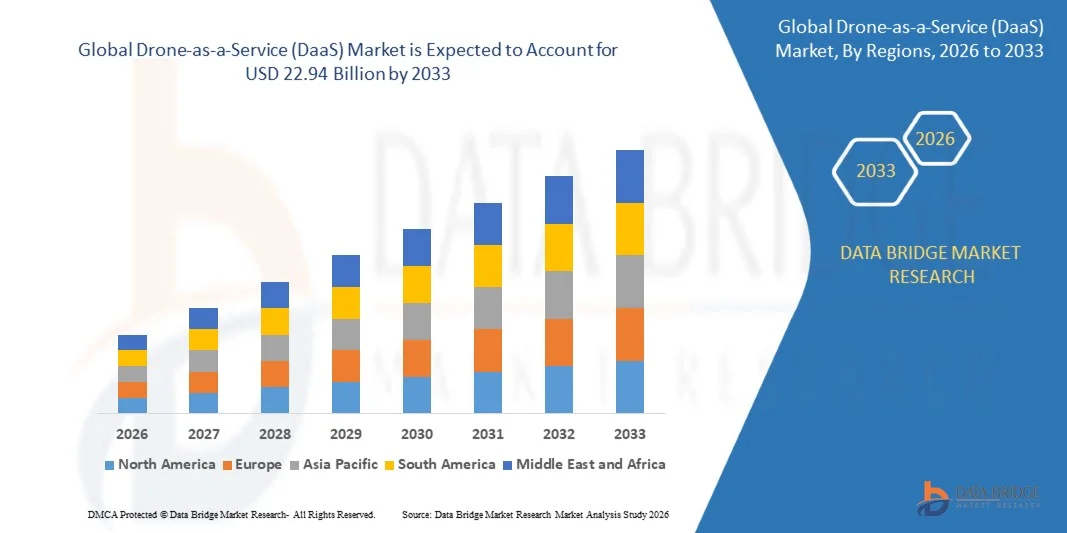
- Selon l'analyse de Data Bridge Market Research, le marché des drones en service a été évalué à6,40 milliards de dollars en 2025et devrait atteindre22,94 milliards de dollars en 2033, croissance à unTCAC de 17,3% entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de la demande croissante de services de collecte, d'inspection et de livraison de données aériennes externalisées, car les entreprises cherchent à éviter la possession de drones, la formation pilote et les coûts de conformité réglementaire.
- L'évolution croissante vers les services aériens par abonnement, les progrès dans l'autonomie, l'intelligence artificielle et au-delà des activités de visibilité visuelle, et les cadres réglementaires de soutien appuient l'adoption du marché. Drone en tant que service est appliqué à l'ensemble de l'inspection de l'infrastructure, cartographie,agriculture de précisionetlivraison du paquet de drone, offrant aux organisations un accès plus sûr, plus rapide et moins coûteux aux données aériennes et à la logistique grâce à des flottes commerciales de drones exploitées par des fournisseurs spécialisés.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 6,40 milliards de dollars
- Valeur marchande prévue (2033) : 22,94 milliards de dollars
- Prévisions TCAC (2026-2033): 17,3%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché de la Drone comme service (DaaS)
- L'Amérique du Nord a dominé le marché des drones en tant que services avec la plus grande part de revenus de 39,22 % en 2025, soutenue par l'adoption de drones commerciaux, un cadre réglementaire mature et une croissance rapide des services de livraison et d'inspection des infrastructures.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 20,18 %, de 2026 à 2033, alimenté par l'adoption rapide de services de drones agricoles, le soutien gouvernemental aux écosystèmes de drones et le développement des infrastructures.
- Le segment de l'aile rotative a dominé le marché avec une part de 61,84 % en 2025, grâce à l'adoption croissante de drones multirotors pour l'inspection, la cartographie, la photographie et la livraison à courte portée.
- Les drones hybrides sont le type de drone qui connaît la croissance la plus rapide et qui devrait enregistrer un CAGR de 20,42 %, ce qui reflète l'augmentation de la demande d'avions au décollage verticaux à plus longue portée et d'endurance.
- Le segment VLOS a dominé la catégorie des modes d'exploitation avec une part des revenus de 63,54 % en 2025, sous l'impulsion d'un déploiement massif de drones dans la ligne de vision de l'opérateur conformément aux règlements établis.
- L'inspection et la surveillance représentaient 33,76 % de la part de marché en 2025, en raison du besoin croissant d'inspections sûres et à faible coût des lignes électriques, des pipelines, des éoliennes et des infrastructures civiles.
- Le secteur de la livraison et de la logistique est la catégorie de services qui connaît la croissance la plus rapide, avec un TCAC de 24,81 %, en raison de l'expansion croissante des réseaux de distribution de drones de détail, d'alimentation et de soins de santé.
Étendue du rapport et segmentation du marché en tant que service (DaaS)
|
Attributs |
Drone-as-a-Service (DaaS) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché de la Drone comme service (DaaS)
- Drone-as-a-service évolue de plus en plus de vols pilotes basés sur des projets en plates-formes aériennes autonomes basées sur l'abonnement, combinant drones, stations d'amarrage, logiciels de cloud et intelligence artificielle pour fournir des données récurrentes, des inspections et des services logistiques à l'échelle.
- Par exemple, en juillet 2026, selon Zipline, l'entreprise a effectué plus de 2,5 millions de livraisons commerciales, dont 1 million au cours des 12 mois précédents, et a effectué plus de 135 millions de milles autonomes, soulignant l'échelle rapide de la livraison de drones comme modèle de service dans plusieurs pays.
- L'intelligence artificielle permet la planification automatisée des vols, la détection des défauts et l'analyse, réduisant la dépendance à l'égard des pilotes qualifiés et permettant aux fournisseurs de services de transformer l'imagerie aérienne brute en aperçus exploitables pour les clients.
- Les progrès de la réglementation au-delà des opérations de visibilité directe constituent une autre tendance importante, puisque les autorités passent des dérogations au cas par cas aux autorisations normalisées qui permettent aux exploitants d'effectuer des missions à distance et automatisées.
- Par exemple, en août 2025, selon le Federal Register, la Federal Aviation Administration and Transportation Security Administration des États-Unis a publié l'avis en vertu de la partie 108 du projet de réglementation, un cadre de 731 pages qui remplacerait les exemptions au-delà des autorisations visuelles par un modèle de permis et de certificat pour les opérations courantes de drones.
- Au fur et à mesure que l'autonomie, les stations d'amarrage et les cadres réglementaires se développent, les drones en tant que services devraient s'étendre au-delà de l'inspection et de la cartographie pour passer à la surveillance continue, à la logistique sur demande, à l'intervention en matière de sécurité publique et aux flux de données intégrés.
Quels sont les principaux moteurs du marché de la Drone comme service (DaaS)
- Le besoin croissant de collecte de données aériennes rentables, sûres et rapides a considérablement accru la demande de services de drones externalisés, permettant aux organisations d'accéder à des capacités avancées sans investir dans les flottes, les pilotes et l'infrastructure de conformité.
- Par exemple, en novembre 2024, selon arXiv, les chercheurs ont mis au point une méthode automatisée de planification de la trajectoire de l'UAV pour l'inspection des éoliennes qui a réduit le temps d'inspection de 78 % et réduit les écarts par rapport aux trajectoires de vol optimales de 68 % en utilisant un contrôleur PID pour compenser le vent, démontrant ainsi les gains d'efficacité de l'inspection automatisée des drones.
- Les entreprises du secteur de l'énergie, de la construction, de l'agriculture, de l'exploitation minière et de la logistique adoptent le drone comme service pour réduire l'exposition des travailleurs aux sites dangereux, raccourcir les cycles d'inspection et améliorer la prise de décisions grâce à des données aériennes fréquentes et à haute résolution.
- Par exemple, en novembre 2023, selon le Bureau d'information de la presse (Gouvernement de l'Inde), le Cabinet de l'Union a approuvé un plan prévoyant une dépense de 1 261 couronnes INR pour fournir des drones à 15 000 groupes d'entraide pour les services de location aux agriculteurs, avec une assistance centrale de 80 % du coût des drones jusqu'à 8 lakh INR.
- Avec les organisations qui numérisent de plus en plus les opérations sur le terrain, les drones en tant que services peuvent soutenir des inspections plus rapides, réduire les coûts d'exploitation et s'intégrer à l'analyse, aux jumelles numériques et aux plateformes de gestion d'actifs.
Quels sont les facteurs qui mettent en cause la croissance du marché de la Drone comme service (DaaS)
- Les fournisseurs de Drone en tant que service doivent gérer la maintenance des aéronefs, la certification des pilotes, l'assurance, les autorisations d'espace aérien et la sécurité des données dans plusieurs administrations, ce qui accroît la complexité opérationnelle par rapport aux programmes internes de drones à site unique.
- Par exemple, en juillet 2026, selon DroneXL, la FAA a déposé la dernière partie 108 au-delà de la règle de la visibilité visuelle auprès du Bureau de l'information et des affaires réglementaires de la Maison-Blanche le 10 juillet, après avoir manqué un délai fixé le 1er février 2026 par l'arrêté exécutif 14307, prolongeant l'incertitude réglementaire pour les exploitants qui planifient des opérations éloignées évolutives.
- Ces exigences réglementaires et opérationnelles peuvent augmenter les coûts de service et créer des défis liés aux autorisations de dérogation, à l'intégration de l'espace aérien, aux limitations météorologiques, à l'endurance des batteries, aux contraintes de charge utile et à l'acceptation par la collectivité du bruit et de la vie privée.
- Les préoccupations concernant la sécurité des données, les restrictions imposées à la chaîne d'approvisionnement des drones et les règles régissant les vols à proximité des infrastructures essentielles et des sites publics peuvent également limiter le lieu et la manière de déployer les services.
- Par exemple, en mai 2026, selon DroneXL, la FAA a proposé une règle créant des restrictions de vol d'aéronefs sans pilote sur les installations des sites fixes, une exigence ordonnée par le Congrès en 2016, qui montre à quel point les règles de sécurité de l'espace aérien évoluent lentement et que les fournisseurs d'incertitudes en matière de conformité sont confrontés lorsqu'ils planifient des opérations près des infrastructures essentielles.
- La combinaison de l'incertitude réglementaire, de la complexité de l'exploitation, de l'endurance limitée des drones et de la pression économique liée au coût des méthodes conventionnelles d'inspection et de livraison peut limiter l'adoption parmi les clients sensibles aux coûts, en particulier lorsque des solutions de rechange manuelles ou au sol répondent déjà aux exigences.
Comment le marché de la Drone comme service (DaaS) est-il segmenté
Le marché des drones en service est segmenté en fonction du type de drone, du mode d'exploitation, du type de service et de l'utilisateur final.
- Par type de drone
Sur la base du type de drone, le marché des drones en service est segmenté en aile tournante, en aile fixe et en hybride. Le segment de l'aile rotative a dominé le marché avec une part de 61,84 % en 2025, soutenue par l'utilisation intensive de drones multirotor pour l'inspection, la cartographie, la photographie et la livraison à courte portée. Les avions à voilure tournante peuvent voler, décoller verticalement et fonctionner dans des espaces confinés, ce qui les rend adaptés aux structures, aux chantiers et aux environnements urbains. Leur coût, leur facilité d'exploitation et leur grande compatibilité avec la charge utile augmentent la clientèle. Les stations d'accueil et le logiciel de vol automatisé améliorent encore l'utilisation et permettent la répétition de missions programmées.
Le segment hybride devrait enregistrer la croissance la plus rapide à un TCAC de 20,42 % entre 2026 et 2033, en raison de la demande croissante d'avions au décollage verticaux qui combinent la capacité de vol stationnaire avec la portée et l'endurance des modèles à voilure fixe. Les drones hybrides peuvent couvrir les pipelines, les corridors électriques, les terres agricoles et les voies de livraison sans piste ni équipement de lancement. Leurs applications comprennent l'inspection à longue distance, la cartographie, la logistique médicale et la livraison de colis. Les progrès en matière de piles, de propulsion et de technologie de détection et d'élimination améliorent la fiabilité, tandis que la certification et l'intégration de l'espace aérien demeurent des considérations importantes.
- Par mode de fonctionnement
Sur la base du mode d'exploitation, le marché des drones en service est segmenté en ligne de vue visuelle (VLOS) et au-delà de la ligne de vue visuelle (BVLOS). Le segment VLOS a dominé le marché avec 63,54 % de parts en 2025, appuyé par des règlements bien établis, une plus faible complexité d'approbation et une utilisation généralisée dans l'inspection, la cartographie, la surveillance de la construction et la pulvérisation agricole. Les opérateurs peuvent effectuer des missions VLOS rapidement avec des équipes plus petites et des besoins en matériel plus faibles. Leur parcours de conformité prévisible les rend attrayants pour les entreprises qui ont besoin de services fiables, tandis que la disponibilité de pilotes formés et d'outils logiciels matures aide les fournisseurs à évaluer les opérations courantes.
Le segment de BVLOS devrait enregistrer la croissance la plus rapide à un TCAC de 22,71 %, de 2026 à 2033, en raison de la demande croissante d'opérations automatisées à distance qui réduisent les coûts par mission et permettent la couverture de gros biens. BVLOS permet de desservir de longs pipelines, des lignes de transport, des corridors ferroviaires et des voies de livraison depuis des centres d'exploitation éloignés. Les progrès dans les systèmes de détection et d'élimination, les liaisons de commande et la gestion du trafic améliorent les cas de sécurité. Les initiatives réglementaires qui passent des dérogations aux permis normalisés créent un élan supplémentaire, tandis que la cybersécurité et la responsabilisation des exploitants demeurent des considérations clés.
- Par type de service
Sur la base du type de service, le marché des drones en tant que service est segmenté dans la cartographie et l'arpentage, l'inspection et la surveillance, l'agriculture de précision, la livraison et la logistique, etc. Le secteur de l'inspection et de la surveillance a dominé la catégorie des services avec une part de 33,76% en 2025, soutenue par le besoin croissant d'inspections sûres et à faible coût des lignes électriques, des pipelines, des éoliennes, des ponts et des installations industrielles. Les drones réduisent le besoin d'échafaudages, d'accès aux câbles et d'aéronefs habités tout en fournissant des données visuelles, thermiques et LiDAR à haute résolution. L'intégration avec les systèmes d'analyse et de gestion des actifs améliore la planification de la maintenance, et les propriétaires préfèrent de plus en plus les contrats de services récurrents.
Le segment de la livraison et de la logistique devrait enregistrer la croissance la plus rapide à un TCAC de 24,81 % de 2026 à 2033, en raison de l'expansion croissante des réseaux de distribution de drones de détail, d'alimentation et de soins de santé. La livraison des drones peut raccourcir les délais de livraison, atteindre des endroits éloignés et réduire les émissions par rapport aux services de dernier kilomètre basés sur les véhicules. Les partenariats entre les exploitants de drones, les détaillants et les plateformes de livraison élargissent l'accès des clients. L'amélioration de l'autonomie, de la manutention de la charge utile et du logiciel de gestion de la flotte favorise l'augmentation des volumes, tandis que les approbations réglementaires, l'acceptation par la collectivité et l'économie unitaire demeurent des facteurs importants.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des drones en tant que services est segmenté dans l'agriculture, la construction et l'infrastructure, l'énergie et les services publics, l'exploitation minière, la sécurité publique et le gouvernement, entre autres. Le secteur de l'énergie et des services publics a dominé la catégorie des utilisateurs finals avec une part de 27,64% en 2025, soutenue par des exigences croissantes pour l'inspection des lignes de transport, des sous-stations, des parcs solaires, des éoliennes et des pipelines. Les services publics utilisent des drones pour réduire les pannes, améliorer la sécurité des travailleurs et répondre aux exigences d'entretien. Les données sur la chaleur et le LiDAR aident à identifier les failles et les risques de végétation tôt, tandis que l'accroissement de la capacité renouvelable et le vieillissement des réseaux créent une demande continue d'inspections sous-traitées.
Le segment agricole devrait enregistrer la croissance la plus rapide à un TCAC de 21,32 % entre 2026 et 2033, en raison de l'utilisation croissante de drones pour la pulvérisation de cultures, la cartographie des champs et la surveillance de la santé des cultures. Les fournisseurs de services permettent aux agriculteurs d'accéder aux capacités de pulvérisation et d'imagerie à la carte sans acheter d'aéronefs. L'aide gouvernementale, comme les subventions accordées aux drones aux groupes d'entraide des femmes en Inde, élargit l'adoption. L'application de précision peut réduire l'utilisation des intrants et les besoins en main-d'oeuvre, tandis que la demande saisonnière, la disponibilité des pilotes et les approbations de charge utile demeurent des considérations importantes.
Quelle région détient la plus grande part du marché de la Drone comme service (DaaS)
- L'Amérique du Nord a dominé le marché des drones en tant que services avec la plus grande part de revenus de 39,22 % en 2025, soutenue par l'adoption de drones commerciaux, un cadre réglementaire mature et une croissance rapide des services de livraison et d'inspection des infrastructures.
- La région bénéficie également de la présence de grands exploitants de drones, de détaillants et de fournisseurs de technologie, ainsi que de programmes de réglementation actifs qui appuient les essais visuels et l'expansion de la prestation. L'utilisation croissante de drones pour l'inspection des infrastructures, la sécurité publique et la prestation de services de commerce électronique continue de renforcer la position de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain Drone-as-a-Service (DaaS)
Le marché des drones en tant que services aux États-Unis connaît une forte croissance en raison de l'adoption croissante de la livraison de drones, de l'inspection des services publics et des infrastructures, et des programmes de drones d'entreprise dans les secteurs du commerce de détail, de l'énergie, de la construction et de la sécurité publique. Les grands réseaux de distribution et de logistique du pays, ainsi que les partenariats croissants entre les exploitants de drones et les plates-formes de livraison, stimulent la demande de services aériens automatisés. En outre, l'accent mis de plus en plus sur la régulation visuelle, l'automatisation de la station d'amarrage et les chaînes d'approvisionnement nationales de drones accélère l'adoption de drones en tant que service dans les applications commerciales et gouvernementales.
Asie-Pacifique Drone-as-a-Service (DaaS) Aperçu du marché
Le marché des drones en tant que services en Asie-Pacifique devrait connaître une croissance rapide, en raison de l'expansion des services de drones agricoles, de l'augmentation des investissements dans les infrastructures et des programmes gouvernementaux de soutien dans des pays comme la Chine, l'Inde et le Japon. La demande croissante de solutions aériennes payantes à l'usage, d'agriculture de précision et d'inspections à grande échelle favorise l'expansion du marché régional. En outre, le fort écosystème de fabrication de drones de la région et le nombre croissant de startups de service accélèrent la demande de drones en tant que service dans l'agriculture, l'énergie et les applications de construction.
Japan Drone-as-a-Service (DaaS) Aperçu du marché
Le marché japonais des drones en service connaît une croissance constante en raison de l'utilisation croissante de drones pour l'inspection des infrastructures, l'intervention en cas de catastrophe, l'agriculture et les pénuries de main-d'oeuvre causées par le vieillissement de la main-d'oeuvre. Les services publics, les entreprises de construction et les administrations locales adoptent de plus en plus des services de drones pour assurer une surveillance sûre et efficace des biens. En outre, une forte demande de fiabilité, une réglementation favorable aux opérations de pointe et des fournisseurs de services nationaux de plus en plus nombreux contribuent à la croissance du marché japonais.
China Drone-as-a-Service (DaaS) Aperçu du marché
Le marché chinois des drones en tant que services se développe rapidement, sous l'impulsion de la pulvérisation agricole à grande échelle, de vastes réseaux d'infrastructure et d'une solide base de fabrication de drones au pays. L'utilisation croissante de drones dans l'agriculture, l'inspection du réseau électrique, les levés et les interventions d'urgence stimule considérablement la demande du marché. En outre, un soutien politique favorable à l'économie de faible altitude, une commercialisation rapide de la livraison de drones et une forte intégration avec les plateformes cloud placent la Chine comme un marché de croissance clé pour les drones en tant que service dans toute l'Asie-Pacifique.
Royaume-Uni Drone-as-a-Service (DaaS) Aperçu du marché
Le marché britannique des drones en tant que services connaît une croissance constante, soutenue par l'adoption croissante de drones pour l'inspection des services publics, l'énergie offshore, la surveillance de la construction et la logistique des soins de santé. Les fournisseurs de services, les services publics et les organismes publics utilisent de plus en plus les drones pour réduire les coûts et améliorer la sécurité dans l'inspection des biens. De plus, un soutien croissant pour les essais visuels au-delà de la ligne de vision et l'intégration des drones avec les plateformes numériques de gestion des actifs favorise l'adoption plus large des drones comme service au Royaume-Uni.
Allemagne Drone-as-a-Service (DaaS) Aperçu du marché
Le marché allemand des drones en tant que services ne cesse de croître en raison de la forte base industrielle du pays, des infrastructures énergétiques avancées et de l'intérêt croissant pour l'inspection et la logistique automatisées. Les services publics, les fabricants et les propriétaires d'infrastructures utilisent de plus en plus les services de drone pour l'inspection, l'arpentage et la surveillance des installations. Les progrès continus dans l'autonomie, les stations d'accueil et l'analyse des données, ainsi que l'Allemagne, se concentrent sur la sécurité et la protection des données, stimulent davantage la croissance du marché dans le pays.
Quelles sont les meilleures entreprises du marché Drone-as-a-Service (DaaS)
L'industrie des drones en tant que services est principalement dirigée par des entreprises bien établies, notamment :
- SZ DJI Technology Co., Ltd.(Chine)
- Zipline International Inc.(États-Unis)
- Wing Aviation LLC(États-Unis)
- La société Skydio, Inc.(États-Unis)
- Terra Drone Corporation(Japon)
- Groupe Aerodyne (Malaisie)
- Garuda Aerospace Pvt. Ltd. (Inde)
- Flytrex (Israël)
- Matternet, Inc. (États-Unis)
- Livraison de Manna Drone (Irlande)
- XAG Co., Ltd. (Chine)
- Wingcopter GmbH (Allemagne)
- Parrot SA (France)
- DroneDeploy, Inc. (États-Unis)
- Cyberhawk Innovations Ltd. (Royaume-Uni)
- ideaForge Technology Ltd. (Inde)
- Amazon Prime Air (États-Unis)
- Volatus Aerospace Corp. (Canada)
- Avy B.V. (Pays-Bas)
- AgEagle Aerial Systems Inc. (États-Unis)
Quels sont les derniers développements sur le marché de Drone-as-a-Service (DaaS)
- En août 2026, Uber et Zipline ont annoncé un partenariat stratégique pour la livraison de drones Zipline à Uber Eats aux États-Unis, les premiers déploiements étant attendus à Dallas et Houston avant la fin de 2026. Les compagnies ont fixé un objectif de livraison d'un million de drones par jour d'ici la fin de 2029, et Uber fera un investissement stratégique non divulgué dans Zipline dans le cadre de l'arrangement.
- En mai 2026, Walmart a annoncé qu'elle avait effectué un million de livraisons cumulatives de drones dans 66 magasins de quatre États américains, au moyen d'aéronefs de Wing et de Zipline. Cette étape souligne le rôle croissant des services de livraison de drones dans la logistique de détail et le passage des programmes pilotes à des opérations commerciales à grande échelle sur plusieurs marchés métropolitains.
- En janvier 2026, Zipline a annoncé qu'elle avait amassé 600 millions de dollars dans un nouveau cycle de financement, valorisant la société à 7,6 milliards de dollars, avec la participation de Fidelity Management & Research Company, Baillie Gifford, Valor Equity Partners et Tiger Global. La société a déclaré qu'elle avait dépassé les deux millions de livraisons commerciales et a prévu de s'étendre à Houston et Phoenix au début de 2026.
- En avril 2025, Garuda Aerospace, une société indienne qui propose des drones en tant que service aux côtés de la fabrication de drones, a annoncé un cycle de financement de la série B de 100 crores INR dirigé par Venture Catalysts, plaçant son évaluation à USD 250 millions. Les fonds sont affectés à l'expansion des installations de production, à la recherche et au développement de drones de défense et à la création d'un nouveau centre de conception.
- En novembre 2024, Skydio, un fabricant américain de drones au service de la sécurité publique, des services publics et des clients de la défense, a levé un tour d'extension de USD 170 millions, ajoutant à USD 230 millions de série E qu'il avait fermé plus tôt. Le financement reflète l'intérêt croissant des investisseurs pour les plates-formes de drones autonomes qui sous-tendent les opérations d'inspection, de surveillance et de déploiement de drones en service.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











