



Segmentation du marché mondial de l'embolisation par produit (agents emboliques et dispositifs de support), indication (cancer, maladies vasculaires périphériques, maladies neurologiques, troubles urologiques et néphrologiques et troubles gastro-intestinaux), procédure (embolisation artérielle transcatheter (TAE), radioembolisation artérielle transcatheter (TARE)/radiothérapie interne sélective (SIRT) et chimioembolisation transartérielle), utilisateur final (hôpitaux et cliniques, centres de chirurgie ambulatoire et autres utilisateurs finaux) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et l'aperçu du marché de l'embolothérapie
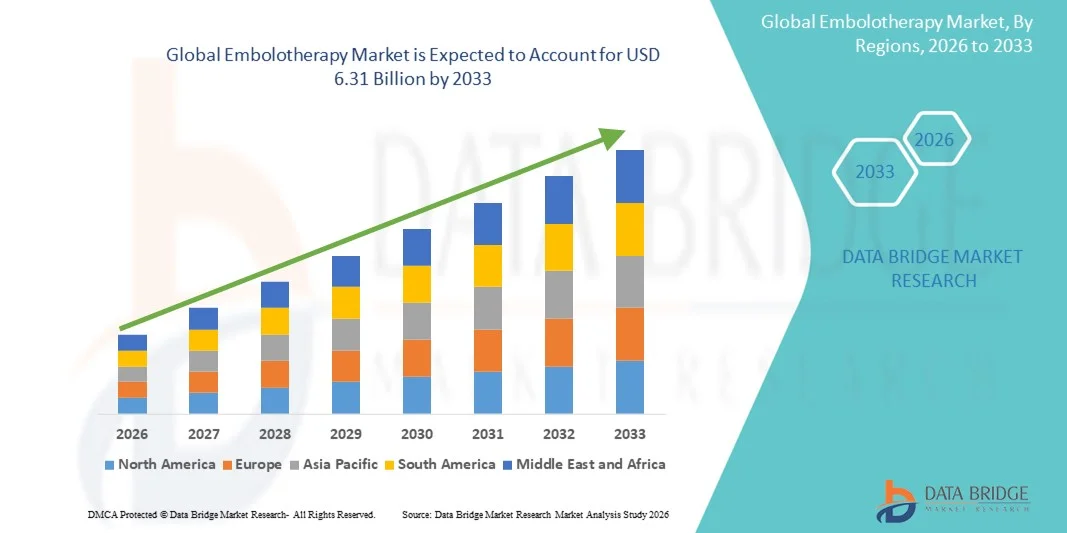
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de l'embolothérapie a été évaluée à3,41 milliards de dollars en 2025et devrait atteindre6,31 milliards de dollars en 2033, à unTCAC de 8,00%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies vasculaires, les progrès dans les procédures peu invasives et l'adoption croissante de techniques d'embolisation guidées par l'image dans les milieux de soins de santé développés et émergents
- De plus, une préférence croissante pour des interventions thérapeutiques ciblées, sûres et efficaces, ainsi qu'une sensibilisation accrue des cliniciens et des patients aux bienfaits de l'embolothérapie, font de l'embolothérapie une option de traitement privilégiée. Ces facteurs convergents accélèrent l'adoption de solutions d'embolothérapie, ce qui stimule significativement la croissance du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):3,41 milliardsUSD
- Valeur marchande prévue (2033) :6,31 milliardsUSD
- Prévisions CAGR (2026-2033):8.00%
Quels sont les principaux débouchés du marché de l'embolothérapie
- L' embolothérapie, qui implique des procédures peu invasives pour bloquer ou réduire le flux sanguin vers des zones ciblées, est de plus en plus vitale dans le traitement demalformations vasculaires, tumeurs et hémorragies en radiologie interventionnelle et en milieu chirurgical en raison de sa précision, de sa sécurité et de son efficacité par rapport aux thérapies conventionnelles
- La demande croissante d'embolothérapie est principalement alimentée par l'augmentation de la prévalence des maladies vasculaires et des cancers, les progrès dans les technologies d'imagerie pour une orientation précise des procédures et la préférence croissante des cliniciens pour des options de traitement minimalement invasives et adaptées aux patients
- L'Amérique du Nord a dominé le marché de l'embolothérapie avec la plus grande part de chiffre d'affaires de 38,9 % en 2025, caractérisée par une infrastructure de soins de santé de pointe, une forte adoption de procédures de radiologie interventionnelle et une forte présence de fabricants d'instruments médicaux clés, les États-Unis voyant une croissance importante des procédures d'embolothérapie motivées par des innovations dans les microcathéters, les agents embolitiques et les technologies guidées par l'image
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché de l'embolothérapie pendant la période de prévision en raison de l'augmentation des dépenses de soins de santé, de la sensibilisation accrue aux traitements peu invasifs et de l'expansion des infrastructures de radiologie interventionnelle dans les centres urbains et semi-urbains.
- Le segment des agents embolies a dominé le marché de l'embolothérapie avec une part de marché de 45,8 % en 2025, tirée par des innovations continues du produit, l'expansion des applications dans les thérapies tumorales et vasculaires, et leur efficacité dans l'occlusion ciblée avec des complications minimales
Portée du rapport et segmentation du marché de l'embolothérapie
|
Attributs |
Embolothérapie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'embolothérapie
Progrès dans l'embolisation guidée par l'image et la précision
- Une tendance significative et accélérée sur le marché mondial de l'embolothérapie est l'intégration de modalités d'imagerie avancées telles que le CT,IRM,et la fluoroscopie avec des procédures d'embolisation, améliorant l'exactitude des procédures et les résultats des patients
- Par exemple, le système embolique liquide Onyx permet aux radiologistes interventionnels d'effectuer des embolies très précises sous des conseils d'imagerie en temps réel, minimisant les dommages aux tissus environnants
- L'embolothérapie guidée par l'image permet un traitement plus ciblé des tumeurs, des malformations artérioveineuses et des hémorragies, réduisant ainsi les complications et améliorant les temps de récupération. Par exemple,faisceau de cône CTdans les procédures d'embolisation aide les cliniciens à visualiser l'anatomie vasculaire plus clairement et optimiser la livraison d'agents emboliants
- La combinaison transparente de matériaux d'imagerie et d'embolie avancés facilite des procédures minimalement invasives qui peuvent être adaptées à l'anatomie et à la pathologie propres au patient
- Cette tendance vers une embolie plus précise et assistée par l'image transforme fondamentalement les attentes cliniques et les normes pour les traitements interventionnels. Par conséquent, des entreprises comme Medtronic et Terumo développent des dispositifs embolies de nouvelle génération compatibles avec des systèmes d'imagerie à haute résolution
- L'adoption de l'embolothérapie de précision augmente rapidement dans les applications d'oncologie et d'intervention vasculaire, car les hôpitaux et les centres spécialisés visent à améliorer la sécurité des patients et l'efficacité des procédures
- L'intégration accrue des outils de planification basés sur l'intelligence artificielle et les logiciels permet la modélisation prédictive des résultats d'embolisation, aidant les cliniciens à choisir des agents emboliants optimaux et des approches procédurales.
- L'intensification des collaborations entre les fabricants d'appareils et les hôpitaux pour développer des solutions d'embolisation personnalisées accélère l'innovation et l'adoption dans des domaines thérapeutiques complexes
Dynamique du marché de l'embolothérapie
Chauffeur
Prévalence croissante des maladies vasculaires et du cancer
- L'incidence croissante de troubles vasculaires, d'anévrismes et de tumeurs, associée à une préférence croissante pour des traitements peu invasifs, est un facteur clé de la croissance du marché de l'embolothérapie
- Par exemple, en mars 2025, Boston Scientific a élargi son portefeuille de microcathéters et d'agents emboliques pour des interventions vasculaires ciblées, visant à faire face au fardeau croissant de la maladie de l'artère périphérique et des tumeurs du foie
- Comme les cliniciens cherchent de plus en plus des alternatives plus sûres et plus efficaces à la chirurgie ouverte, l'embolothérapie offre une occlusion précise des vaisseaux pathologiques avec un traumatisme réduit du patient
- En outre, la sensibilisation croissante des professionnels de la santé et des patients aux avantages de l'embolothérapie en fait un choix privilégié pour les interventions.
- La demande de procédures efficaces, ciblées et ambulatoires est à l'origine de l'adoption de matériaux et d'appareils d'embolie avancés sur les marchés développés et émergents.
- L'accent croissant mis sur les interventions oncologiques peu invasives, en particulier pour les tumeurs hépatiques et utérines, alimente davantage l'adoption de l'embolothérapie
- Les progrès technologiques dans les agents embolitiques biodégradables et les médicaments-élutants créent de nouvelles opportunités thérapeutiques et élargissent les applications cliniques de l'embolothérapie
Restriction/Défi
Complexité de la procédure et coûts élevés de l'appareil
- La complexité technique des procédures d'embolothérapie, qui nécessitent une formation et une expertise spécialisées, pose un défi important à l'adoption plus large, en particulier dans les petits établissements de soins de santé.
- Par exemple, des rapports indiquent que l'expérience insuffisante de l'opérateur peut augmenter les délais de procédure et les taux de complications, ce qui limite l'accessibilité de l'embolothérapie dans des contextes à faibles ressources
- En outre, le coût relativement élevé des agents emboliants avancés, des microcathéters et des systèmes d'imagerie peut restreindre l'adoption parmi les hôpitaux et les systèmes de santé sensibles aux prix
- Par exemple, les produits d'embolie haut de gamme de sociétés comme Terumo et Merit Medical sont assortis d'étiquettes de prix importantes, ce qui peut dissuader les petites cliniques d'investir dans ces solutions
- Surmonter ces défis au moyen de programmes de formation des médecins, d'un développement rentable des produits et de protocoles d'intervention simplifiés sera crucial pour une croissance soutenue du marché
- Des politiques de remboursement limitées pour certaines procédures d'embolothérapie dans les marchés émergents peuvent ralentir l'adoption et l'expansion du marché
- Les obstacles réglementaires liés à l'approbation des appareils et aux exigences relatives aux essais cliniques pour les nouveaux agents emboliants peuvent retarder le lancement des produits et affecter la croissance du marché.
Comment le marché de l'embolothérapie est-il segmenté
Le marché est segmenté en fonction du produit, de l'indication de la maladie, de la procédure et de l'utilisateur final.
- Par produit
Sur la base du produit, le marché de l'embolothérapie est segmenté en agents emboliants et dispositifs de soutien. Le segment des agents embolies a dominé le marché avec la plus grande part de revenus de 45,8 % en 2025, en raison de leur rôle critique dans l'exclusion des vaisseaux sanguins ciblés avec précision. Les agents embolies tels que les microsphères, les bobines et les embolies liquides sont largement utilisés en oncologie et en interventions vasculaires, offrant une grande efficacité et des résultats prévisibles. Leur adoption croissante est alimentée par les innovations en cours, y compris les médicaments-élutiques et les agents biodégradables, qui permettent une thérapie ciblée avec des effets systémiques minimes. De plus, les agents emboliques sont préférés en raison de leur polyvalence dans de multiples indications telles que le cancer, les troubles neurologiques et les saignements gastro-intestinaux. Les hôpitaux et les cliniques spécialisées accordent souvent la priorité aux agents emboliants en raison de leurs antécédents cliniques établis et de leur capacité à améliorer la sécurité des patients et les taux de réussite des interventions.
On prévoit que le segment des appareils de soutien sera témoin du TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de cathéters avancés, de fils-guides, de microcathéters et d'appareils compatibles avec l'imagerie qui améliorent la précision procédurale. Les appareils de soutien améliorent l'efficacité des procédures d'embolisation, ce qui permet aux cliniciens de naviguer dans des anatomies vasculaires complexes et de délivrer des agents embolies plus précisément. Les progrès technologiques dans ces dispositifs, tels que l'amélioration de la flexibilité, de la radiopacité et de l'intégration avec les systèmes de navigation, accélèrent encore l'adoption dans les marchés développés et émergents. Ces dispositifs facilitent également des procédures peu invasives, réduisant ainsi les temps de récupération des patients et les coûts globaux des soins de santé. Les collaborations croissantes entre les fabricants d'appareils et les établissements de santé favorisent le développement d'outils de soutien de la prochaine génération. Le segment bénéficie de programmes de formation et de sensibilisation des médecins à l'importance des outils de précision dans l'embolothérapie.
- Par indication de maladie
Sur la base de l'indication de la maladie, le marché est segmenté en cancer, maladie vasculaire périphérique (MPV), maladies neurologiques, troubles urologiques et néphrologiques, et troubles gastro-intestinaux. Le segment du cancer a dominé le marché en 2025, en raison de la forte prévalence des tumeurs du foie, des reins et de l'utérus et de l'adoption croissante de traitements d'embolisation minimalement invasifs pour le traitement oncologique. Les radiologistes interventionnels préfèrent l'embolothérapie pour la dévastation tumorale, les soins palliatifs et comme complément à la chimiothérapie, offrant de meilleurs résultats pour les patients avec moins de complications. La sensibilisation à l'embolothérapie comme alternative plus sûre à la chirurgie ouverte et à la chimiothérapie systémique augmente son utilisation dans les centres d'oncologie à l'échelle mondiale. Les initiatives de recherche croissantes, les essais cliniques et les dépenses de soins de santé en oncologie appuient davantage la domination du segment. Les hôpitaux et les cliniques spécialisées privilégient l'embolothérapie contre le cancer en raison de ses taux de succès élevés et de ses avantages thérapeutiques ciblés. L'adoption croissante de procédures guidées par l'image améliore la précision et réduit les effets indésirables chez les patients cancéreux.
Le segment des maladies vasculaires périphériques devrait connaître la croissance la plus rapide au cours de la période de prévision, alimentée par l'augmentation des cas de maladies des artères périphériques, de complications vasculaires diabétiques et de troubles cardiovasculaires connexes. L' embolothérapie gagne en traction comme une alternative minimalement invasive pour l'occlusion des vaisseaux malades et le contrôle de la circulation sanguine anormale. Le diagnostic précoce, l'augmentation de la population gériatrique et l'intégration d'interventions guidées par l'image dans les procédures vasculaires périphériques stimulent davantage l'expansion du marché. Le segment bénéficie des innovations technologiques dans les agents emboliants et les microcathéters conçus pour les applications périphériques. La sensibilisation accrue des médecins et des patients aux options de traitement non chirurgical favorise l'adoption. L'augmentation des initiatives gouvernementales de gestion des maladies cardiovasculaires favorise également la croissance du marché.
- Par procédure
Sur la base de la procédure, le marché est segmenté en embolie artérielle transcathéter (TAE), radioembolisation artérielle transcathéter (TARE)/radiothérapie interne sélective (SIRT) et chimioembolisation transartérielle (TACE). Le segment TACE a dominé le marché en 2025, en raison de son utilisation généralisée dans le traitement du carcinome hépatocellulaire et d'autres tumeurs du foie. TACE combine la chimiothérapie avec des agents emboliques, permettant un traitement localisé, une toxicité systémique réduite et des taux de survie améliorés. De plus en plus de preuves cliniques appuyant son efficacité, ainsi que l'adoption croissante dans les centres de traitement du cancer, soutiennent sa position dominante. Les hôpitaux et les cliniques spécialisées privilégient les procédures TACE en raison de leur taux de réussite élevé et de leur capacité à s'intégrer à l'infrastructure de radiologie interventionnelle existante. L'accroissement des activités de recherche et de développement visant à améliorer les embolies et les systèmes de cathéters en élution des médicaments renforce encore la croissance du segment. La préférence pour les traitements ambulatoires et les interventions peu invasives contribue également à augmenter les taux d'adoption.
Le segment TARE/SIRT devrait connaître le TCAC le plus rapide entre 2026 et 2033, en raison de l'intérêt croissant pour la radioembolisation des cancers du foie et des cancers métastatiques. Cette procédure délivre des microsphères radioactives directement aux tumeurs, fournissant une thérapie ciblée avec un minimum de dommages aux tissus environnants. Les innovations dans les isotopes, la dosimétrie personnalisée et l'amélioration des conseils en imagerie accélèrent encore l'adoption dans les établissements de santé axés sur l'oncologie. Les collaborations croissantes entre les hôpitaux et les fabricants d'appareils améliorent l'accessibilité et l'efficacité des procédures. Une sensibilisation accrue aux avantages du SIRT par rapport aux thérapies conventionnelles est à l'origine de sa popularité. Les approbations réglementaires de nouveaux agents radioemboliques appuient également la croissance du segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres de chirurgie ambulatoire (ASC) et autres utilisateurs finaux. Le segment des hôpitaux et des cliniques a dominé le marché avec la plus grande part des revenus en 2025, en raison de l'infrastructure bien établie, de la disponibilité de radiologistes d'intervention formés et de l'accès à des dispositifs d'imagerie et d'embolie de pointe. Les hôpitaux servent souvent de centres de traitement primaires pour les procédures vasculaires et oncologiques complexes, assurant des volumes d'intervention plus élevés et l'adoption de solutions d'embolothérapie de pointe. La présence d'équipes multidisciplinaires dans les hôpitaux permet des soins intégrés et une meilleure gestion des patients. L'augmentation de l'aide au remboursement et de la couverture d'assurance pour les procédures hospitalières favorise l'adoption. Les hôpitaux investissent également dans des programmes de formation des médecins et de l'équipement de pointe, renforçant ainsi leur position dominante sur le marché.
Le segment des centres de chirurgie ambulatoire devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de la préférence croissante pour les interventions peu invasives en consultation externe. Les ASC offrent des options de traitement rentables, efficaces et adaptées aux patients, ce qui en fait des lieux attrayants pour les procédures d'embolothérapie. La disponibilité croissante de systèmes d'imagerie portatifs, combinée à des processus simplifiés, favorise l'adoption rapide de l'embolothérapie dans ces centres. L'expansion des CAA dans les marchés émergents contribue à accélérer l'adoption. L'augmentation de la sensibilisation des médecins et des patients aux avantages d'une procédure minimalement invasive le jour même accélère l'adoption. Les progrès technologiques qui réduisent le temps et la complexité des procédures favorisent davantage la croissance des segments.
Quelle région détient la plus grande part du marché de l'embolothérapie
- L'Amérique du Nord a dominé le marché de l'embolothérapie avec la plus grande part de chiffre d'affaires de 38,9 % en 2025, caractérisée par une infrastructure de soins de santé de pointe, une forte adoption de procédures de radiologie interventionnelle et une forte présence de fabricants d'instruments médicaux clés, les États-Unis voyant une croissance importante des procédures d'embolothérapie motivées par des innovations dans les microcathéters, les agents embolitiques et les technologies guidées par l'image
- Les fournisseurs de soins de santé de la région privilégient des interventions peu invasives telles que l'embolothérapie en raison de leur précision, de la réduction du temps de récupération des patients et des taux de complications plus faibles que la chirurgie conventionnelle.
- L'adoption généralisée est également soutenue par la présence de fabricants d'instruments médicaux clés, des dépenses élevées en soins de santé et une forte concentration sur la recherche et le développement, établissant l'embolothérapie comme une option de traitement préférée pour l'oncologie et les interventions vasculaires
Aperçu du marché américain de l'embolothérapie
Le marché américain de l'embolothérapie a enregistré la plus grande part de revenu de 79 % en 2025 en Amérique du Nord, alimentée par l'adoption généralisée de procédures peu invasives et d'infrastructures de radiologie interventionnelle avancées. Les fournisseurs de soins de santé privilégient de plus en plus l'embolothérapie pour les interventions oncologiques, vasculaires et neurologiques en raison de sa précision, de ses complications réduites et des temps de récupération plus courts. La prévalence croissante des tumeurs du foie, des reins et de l'utérus, ainsi que des maladies vasculaires périphériques, entraîne de façon significative des volumes procéduraux. De plus, l'intégration croissante des systèmes guidés par l'image, des microcathéters et des agents embolies augmente les taux de réussite procédurale. Les initiatives gouvernementales qui soutiennent des thérapies peu invasives, combinées à des dépenses élevées en soins de santé, stimulent également la croissance du marché.
Perspectives du marché de l'embolothérapie en Europe
Le marché européen de l'embolothérapie devrait s'étendre à un TCAC important tout au long de la période de prévision, en raison de l'augmentation de l'incidence du cancer et des troubles vasculaires et de l'adoption croissante d'interventions peu invasives. L'urbanisation croissante, les dépenses élevées en soins de santé et le soutien gouvernemental aux procédures d'intervention favorisent la croissance du marché. Les fournisseurs européens de soins de santé adoptent l'embolothérapie tant pour l'oncologie que pour les applications vasculaires, soutenues par des technologies d'imagerie de pointe et une formation médicale spécialisée. La région connaît une croissance importante dans les hôpitaux et les cliniques spécialisées, l'embolothérapie étant intégrée dans les protocoles de traitement des cas complexes. De plus, une sensibilisation accrue à la sécurité des patients et une réduction du temps d'hospitalisation encouragent l'adoption.
Royaume-Uni Embolothérapie Aperçu du marché
Le marché de l'embolothérapie au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la demande croissante de thérapies peu invasives et d'options de traitement avancées pour le cancer et les maladies vasculaires. Les préoccupations concernant la sécurité procédurale, le rétablissement du patient et l'efficacité encouragent les hôpitaux et les cliniques spécialisées à adopter des solutions d'embolothérapie. Les infrastructures de santé bien établies du pays, ainsi que les programmes de formation pour les radiologistes interventionnels, devraient continuer à soutenir l'expansion du marché. De plus en plus de preuves cliniques et de politiques de remboursement favorables stimulent l'adoption. La sensibilisation accrue des patients aux options de traitement moins invasives contribue également à la croissance du marché.
Allemagne Embolothérapie Aperçu du marché
Le marché allemand de l'embolothérapie devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une sensibilisation accrue aux procédures peu invasives et à la disponibilité d'agents emboliants et de dispositifs de soutien technologiquement avancés. L'Allemagne dispose d'infrastructures de soins de santé bien développées, associées à l'accent mis sur la recherche et l'innovation, qui favorisent l'adoption de l'embolothérapie dans les interventions oncologiques et vasculaires. Les hôpitaux et les cliniques spécialisées intègrent de plus en plus l'embolothérapie dans les protocoles de traitement des cas vasculaires et tumoraux complexes. De plus, les investissements croissants dans les technologies d'imagerie de pointe, l'éducation des patients et la formation clinique appuient davantage l'expansion du marché. La demande de thérapies de précision et d'amélioration des résultats des patients s'harmonise avec les priorités locales en matière de soins de santé, ce qui favorise la croissance du marché.
Aperçu du marché de l'embolothérapie en Asie-Pacifique
Le marché de l'embolothérapie en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide de 25% au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de la prévalence du cancer et des troubles vasculaires, de l'augmentation des dépenses de soins de santé et des progrès technologiques dans des pays comme la Chine, le Japon et l'Inde. La tendance croissante de la région à des interventions peu invasives, appuyée par des initiatives gouvernementales favorisant des procédures médicales avancées, est à l'origine de l'adoption. L'expansion des hôpitaux et des cliniques spécialisées avec des installations modernes de radiologie interventionnelle accélère l'adoption. De plus, la sensibilisation accrue des médecins et des patients aux avantages de l'embolothérapie, associée à la disponibilité d'appareils rentables, contribue à une croissance rapide du marché. Les marchés émergents d'APAC sont également témoins d'une collaboration croissante avec les fabricants d'appareils mondiaux, ce qui améliore l'accès à des solutions d'embolothérapie innovantes.
Aperçu du marché de l'embolothérapie au Japon
Le marché japonais de l'embolothérapie prend de l'ampleur grâce aux infrastructures de soins de santé avancées du pays, à la forte prévalence des maladies vasculaires et oncologiques et à l'accent mis sur des interventions peu invasives. Les hôpitaux japonais et les cliniques spécialisées adoptent de plus en plus l'embolothérapie pour la gestion des tumeurs, le traitement de l'anévrisme et les maladies vasculaires périphériques. L'intégration aux modalités d'imagerie avancées et aux systèmes de navigation conduit à la précision et aux résultats des procédures. De plus, les initiatives gouvernementales visant à promouvoir les thérapies novatrices et les préoccupations de la population vieillissante sont de nature à stimuler la demande de procédures plus sûres et plus accessibles aux patients externes. L'accent de plus en plus mis sur la médecine de précision et les programmes spécialisés de formation interventionnelle stimule la croissance du marché.
Inde Embolothérapie Aperçu du marché
Le marché indien de l'embolothérapie a représenté la plus grande part du marché en Asie-Pacifique en 2025, attribuable à l'augmentation de l'incidence du cancer et des troubles vasculaires, à l'expansion de l'infrastructure des soins de santé et à la sensibilisation accrue aux traitements peu invasifs. Le nombre croissant d'hôpitaux et de dispensaires spécialisés équipés d'installations de radiologie interventionnelle accélère l'adoption des procédures d'embolothérapie. Les initiatives gouvernementales soutenant les technologies médicales de pointe et les soins de santé abordables propulsent la croissance. La sensibilisation accrue des médecins et des patients à l'innocuité, à l'efficacité et à la réduction des hospitalisations stimule la demande sur le marché. De plus, les agents emboliants et les dispositifs de soutien économiques des fabricants nationaux et internationaux accroissent l'accessibilité d'une base de patients plus vaste.
Quelles sont les meilleures entreprises du marché de l'embolothérapie
L'industrie de l'Embolothérapie est principalement dirigée par des entreprises bien établies, notamment :
- Société scientifique de Boston(États-Unis)
- Systèmes médicaux de mérite(États-Unis)
- Société Terumo(Japon)
- Medtronic (Irlande)
- Johnson & Johnson Services, Inc. (États-Unis)
- Équerre(États-Unis)
- Cuire (États-Unis)
- Penumbra, Inc. (États-Unis)
- Sirtex Medical (Australie)
- Abbott (États-Unis)
- Groupe Balt (France)
- Kaneka Corporation (Japon)
- Meril Life Sciences Pvt. Ltd. (Inde)
- Acandis GmbH (Allemagne)
- Variante des systèmes médicaux (États-Unis)
- Forme Memory Medical, Inc. (États-Unis)
- Artio Medical, Inc. (États-Unis)
- Services médicaux rapides (États-Unis)
- Microport Scientific Corporation (Chine)
- Embolx Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial de l'embolothérapie
- En juillet 2025, Arsenal Medical a rapporté les résultats de l'essai clinique EMBO-02, montrant que leur embolie liquide de nouvelle génération NeoCast a atteint l'occlusion cible sans embolie non ciblée et a entraîné une résorption rapide de l'hématome subdural chronique (SDH), sans douleur lors de l'injection marquant une avancée majeure dans la pénétration distale, les matières embolies non adhésives
- En juin 2025, Embolization, Inc. a reçu la clairance de la FDA 510(k) pour son nouveau dispositif de bobines non métalliques, la bobine vasculaire NED, une bobine à base de polymères conçue pour l'embolisation artérielle et veineuse dans la vascularisation périphérique offrant des artefacts d'imagerie réduits et pouvant remplacer des bobines métalliques conventionnelles dans de nombreuses applications
- En janvier 2025, Instylla, Inc. a annoncé que son système embolique Tembo, un agent embolie bioresorbable composé de particules irrégulières de gélatine sèche (85–255 μm), a reçu 510(k) de la Food and Drug Administration (FDA) des États-Unis, ce qui lui a permis d'emboliser les tumeurs hypervasculaires et les vaisseaux vasculaires périphériques.
- En juillet 2024, Arsenal Medical a annoncé que dans le premier essai sur l'homme EMBO-01 de NeoCast pour les tumeurs cérébrales hypervasculaires, l'agent a satisfait aux critères de sécurité et de faisabilité primaires, a atteint 88 % de la dévastation tumorale et a permis une résection complète avec une bonne occlusion du vaisseau mettant en évidence son potentiel en tant qu'embolie liquide plus efficace
- En mai 2024, Merit Medical Systems a annoncé l'enlèvement et le lancement de sa Seringue préremplie Siege Vascular Plug and Bearing nsPVA Express, qui étend son portefeuille d'embolies avec une fiche vasculaire rapidement occultée et un système de livraison de microsphère PVA prérempli pour simplifier les procédures d'embolisation.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











