



Segmentation du marché mondial des visionneuses d'images médicales d'entreprise, par composants (matériel et logiciel), utilisateurs finaux (médecins, chirurgiens et autres professionnels de la santé) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des visionneurs d'images médicales d'entreprise
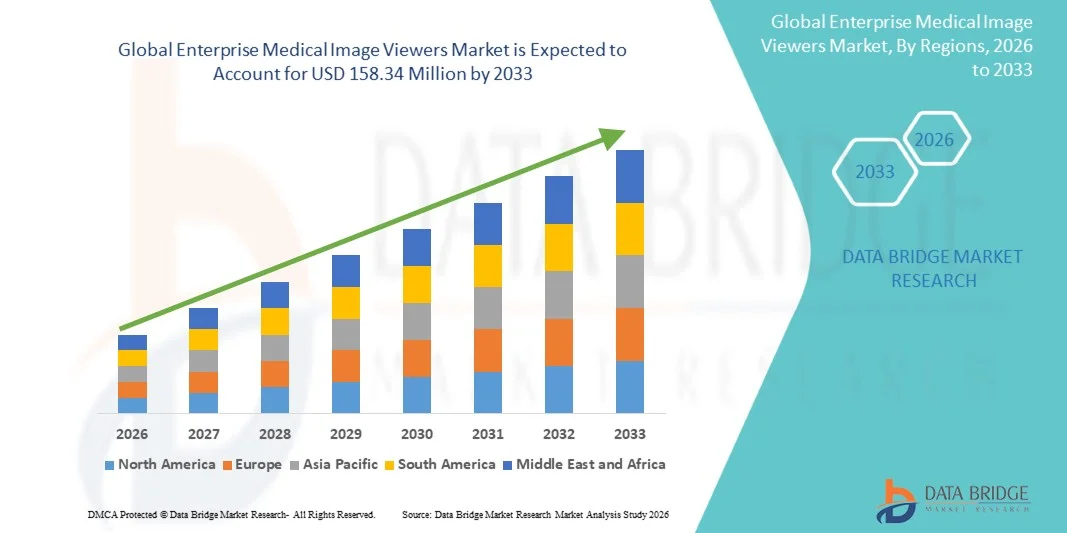
- Selon l'analyse de marché de Data Bridge, la taille du marché de l'image médicale d'entreprise mondiale a été évaluée à104,52 millions de dollars en 2025et devrait atteindre158,34 millions de dollars en 2033, à unTCAC de 5,33 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante d'une infrastructure informatique de pointe dans le domaine des soins de santé, l'intégration de solutions d'imagerie numérique et la demande croissante d'un accès efficace et interopérable à l'image médicale dans les établissements de santé, l'amélioration des flux de travail diagnostiques et la prise de décisions cliniques
- De plus, l'importance croissante accordée à la télémédecine, aux plateformes d'imagerie en nuage et à l'analyse de l'IA incite les fournisseurs de soins de santé à déployer des visionneurs d'images d'entreprise qui offrent un accès sécurisé en temps réel à des images médicales à haute résolution, ce qui en fait des outils essentiels pour les processus modernes de diagnostic et de traitement.
Taille du marché et prévisions
Valeur marchande mondiale (2025):104,52 millions de dollars
Valeur marchande prévue (2033) :158,34 millions de dollars
Prévisions CAGR (2026-2033):5.33%
Quels sont les principaux débouchés du marché des visionneurs d'images médicales d'entreprise
- Les visionneurs d'images médicales d'entreprise, qui offrent un accès centralisé et une visualisation des images médicales de diagnostic dans les établissements de soins de santé, deviennent des composantes essentielles des écosystèmes informatiques de soins de santé modernes en raison de leur capacité à rationaliser les flux de travail cliniques, à améliorer la précision du diagnostic et à s'intégrer de façon transparente avec lesdossier médical électroniqueSystèmes EHR
- La demande croissante de téléspectateurs d'images médicales d'entreprise s'explique principalement par l'adoption croissante de technologies d'imagerie numérique, par le besoin croissant d'un accès à l'image interopérable et sécurisé, et par l'accent mis sur l'amélioration de l'efficacité clinique et des résultats des patients grâce à des diagnostics opportuns.
- L'Amérique du Nord a dominé le marché des téléspectateurs d'images médicales d'entreprise avec la plus grande part de revenus de 40,2% en 2025, appuyée par l'adoption rapide d'une infrastructure informatique de soins de santé de pointe, des dépenses élevées en soins de santé et une forte présence de fournisseurs de premier plan, les États-Unis ayant assisté à un déploiement important de téléspectateurs d'images d'entreprise dans les hôpitaux et les centres d'imagerie, alimentés par des innovations dans l'analyse d'images assistées par l'IA et les plates-formes en nuage
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché de l'image médicale d'entreprise au cours de la période de prévision en raison de l'expansion de l'infrastructure de soins de santé, du nombre croissant de centres de diagnostic et de l'augmentation des investissements dans la télémédecine et les solutions de santé numériques
- Le segment des logiciels a dominé le marché avec une part de 65,4 % en 2025, sous l'impulsion de la demande d'analyses avancées, de solutions basées sur le cloud et de capacités d'intégration avec les systèmes informatiques de soins de santé existants
Portée du rapport et visionneuses d'images médicales d'entreprise Segmentation du marché
|
Attributs |
Visionneuses d'images médicales d'entreprise Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des visionneurs d'images médicales d'entreprise
Amélioration de l'efficacité diagnostique grâce à l'IA et à l'intégration des nuages
- Une tendance significative et accélérée sur le marché mondial de l'image médicale d'entreprise est l'intégration croissante avecintelligence artificielle(AI) et plates-formes en nuage, permettant un diagnostic plus rapide et plus précis et un accès en temps réel aux données d'imagerie dans plusieurs établissements de soins de santé
- Par exemple, le visionneur d'images Aidoc AI fournit une détection automatique des anomalies pour les radiologistes, aidant à prioriser les cas urgents et à réduire les goulets d'étranglement des flux de travail, tandis que Sectra PACS Viewer offre un accès en nuage pour une collaboration transparente entre les hôpitaux
- L'intégration de l'IA dans les visionneuses d'images médicales permet d'améliorer l'efficacité de la prise de décisions cliniques, par exemple l'analyse automatisée de l'image, la détection d'anomalies et les prévisions prédictives. Par exemple, certains Siemens Healthineers et IBM Watson Health solutions utilisent l'IA pour mettre en évidence les régions suspectes dans les scans de radiologie, réduisant le temps d'interprétation et l'erreur humaine
- L'intégration Cloud facilite l'accès centralisé et sécurisé aux images médicales provenant de plusieurs endroits, permettant aux cliniciens de visualiser, de partager et d'annoter des images sans compter sur des serveurs sur place, améliorant les capacités de télémédecine et de consultation à distance
- La tendance vers des plates-formes d'imagerie plus intelligentes, collaboratives et infonuagiques est à remodeler les attentes en matière de TI des soins de santé. Par conséquent, des entreprises comme Philips et GE Healthcare développent des visionneurs d'images compatibles avec l'IA avec une analyse prédictive et l'accessibilité en nuage pour améliorer les flux de travail cliniques
- La demande de téléspectateurs d'images médicales d'entreprise avec l'IA et l'intégration du cloud augmente rapidement dans les hôpitaux et les centres de diagnostic, les fournisseurs de soins de santé privilégiant le diagnostic plus rapide, l'interopérabilité et la collaboration simplifiée
- Les initiatives croissantes de soins axés sur le patient encouragent les hôpitaux à adopter des visionneurs d'images qui permettent aux patients d'accéder en toute sécurité à leurs images diagnostiques, favorisant ainsi l'engagement et la transparence dans la prestation des soins de santé.
Visionneuses d'images médicales d'entreprise
Chauffeur
La croissance de la demande en raison de la hausse de la charge de travail diagnostique et l'adoption de la santé numérique
- La prévalence croissante de cas de diagnostic complexes et l'adoption croissante de technologies de santé numériques sont un facteur important de la demande accrue de téléspectateurs d'images médicales d'entreprise
- Par exemple, en mars 2025, Sectra a annoncé des améliorations à ses solutions PACS et d'imagerie en nuage pour soutenir le diagnostic à distance pour les réseaux hospitaliers multi-sites, conduisant à l'adoption du marché
- Comme les fournisseurs de soins de santé doivent faire face à une charge de travail croissante et à la nécessité d'une analyse rapide de l'image, les téléspectateurs d'entreprise offrent des fonctionnalités avancées telles que le diagnostic assisté par l'IA, le reporting automatisé et la gestion centralisée de l'image, en améliorant l'efficacité
- De plus, l'accent de plus en plus mis sur la télémédecine, les consultations à distance et les systèmes informatiques interopérables de soins de santé fait des téléspectateurs un outil essentiel permettant une intégration transparente avec les DSE et les autres systèmes informatiques hospitaliers.
- La commodité de l'accès à distance, l'examen collaboratif des images à haute résolution et la sécurisation des capacités multi-utilisateurs sont des facteurs clés qui propulsent l'adoption parmi les hôpitaux, les centres de radiologie et les laboratoires de diagnostic, encore accélérés par la disponibilité de solutions conviviales et compatibles avec le cloud.
- L'augmentation des initiatives gouvernementales et du financement pour la numérisation des infrastructures de soins de santé, en particulier dans les marchés émergents, accélère le déploiement des téléspectateurs d'images médicales d'entreprise
- Sensibiliser les fournisseurs de soins de santé aux avantages des diagnostics assistés par l'IA pour réduire les erreurs et améliorer les résultats des patients augmente les taux d'adoption dans les hôpitaux avancés et de niveau intermédiaire
Restriction/Défi
Problèmes de sécurité des données et coûts de mise en œuvre élevés
- Préoccupations concernant la confidentialité des données,cybersécuritéles vulnérabilités et le respect de la réglementation en matière de soins de santé posent des défis importants à l'adoption d'un marché plus vaste, car les téléspectateurs d'images d'entreprise stockent numériquement des informations sensibles sur les patients
- Par exemple, les rapports sur les vulnérabilités du PACS et des systèmes d'imagerie médicale en nuage ont fait que certains fournisseurs de soins de santé hésitent à déployer pleinement ces solutions sur plusieurs sites.
- Pour renforcer la confiance, il est essentiel de répondre à ces préoccupations de sécurité par un cryptage robuste, des contrôles d'accès sécurisés et la conformité HIPAA/RGPD. Des entreprises comme Philips et Sectra mettent l'accent sur la sécurité du traitement des données et des mesures de conformité pour rassurer les clients
- En outre, l'investissement initial élevé pour les téléspectateurs avancés utilisant l'IA ou basés sur le cloud, associé à des coûts d'entretien continus, peut constituer un obstacle pour les hôpitaux et les cliniques de petite taille, en particulier dans les régions en développement ou dans les installations à budget restreint.
- Alors que les prix deviennent progressivement plus compétitifs, la prime perçue pour les solutions d'imagerie d'entreprise de pointe peut limiter l'adoption parmi les institutions qui ne voient pas de retour d'information immédiat, rendant la cybersécurité, l'efficacité économique et la formation des utilisateurs cruciales pour une croissance soutenue
- Une infrastructure informatique limitée et une expertise technique insuffisante dans les petits hôpitaux ou les centres de soins ruraux peuvent entraver le déploiement et l'adoption de téléspectateurs d'images d'entreprise sophistiqués
- La résistance au changement chez les cliniciens habitués aux flux de travail d'imagerie traditionnels peut ralentir la mise en oeuvre, nécessitant une formation complète et des initiatives de gestion du changement
Comment le marché des visionneurs d'images médicales d'entreprise est-il segmenté
Le marché est segmenté en fonction des composants et des utilisateurs finaux.
- Par composants
Sur la base de composants, le marché des téléspectateurs d'images médicales d'entreprise est segmenté en matériel et logiciels. Le segment des logiciels a dominé le marché avec la plus grande part du chiffre d'affaires de 65,4 % en 2025, en raison de la dépendance croissante à l'égard de l'analyse avancée, des outils de diagnostic alimentés par l'IA et des plates-formes compatibles avec le cloud. Les solutions logicielles offrent une interopérabilité avec les systèmes informatiques hospitaliers, y compris PACS et EHR, ce qui permet un accès centralisé et des flux de travail simplifiés. Les hôpitaux et les centres de diagnostic préfèrent de plus en plus les solutions logicielles pour leur évolutivité, leur flexibilité et leur facilité de mise à jour, qui permettent d'intégrer de nouvelles fonctionnalités sans investissement matériel supplémentaire. Le segment des logiciels bénéficie également de l'adoption croissante de la télémédecine, permettant aux cliniciens d'accéder aux images médicales à distance. De plus, l'amélioration continue des capacités d'intelligence artificielle et d'apprentissage automatique a rendu les téléspectateurs axés sur les logiciels essentiels pour la détection précoce, l'analyse prédictive et l'amélioration de la prise de décisions cliniques. Une forte concentration des fournisseurs sur des interfaces conviviales et des tableaux de bord personnalisables consolide encore la domination du segment logiciel.
Le segment du matériel devrait connaître le taux de croissance le plus rapide de 14 % entre 2026 et 2033, alimenté par le besoin d'écrans haute résolution, de postes de travail spécialisés et de serveurs d'imagerie dans les hôpitaux et les grands centres de diagnostic. Le matériel avancé assure un meilleur rendu des images, réduit la latence et prend en chargeVisualisation 3D, qui est critique pour des diagnostics complexes. La demande croissante de serveurs PACS sur place et de solutions de stockage sécurisées est à l'origine de l'expansion du segment matériel. Les hôpitaux des marchés émergents investissent de plus en plus dans la mise à niveau du matériel pour soutenir les applications logicielles assistées par l'IA. Les améliorations du matériel améliorent également l'expérience des cliniciens en fournissant des postes de travail ergonomiques avec des configurations à double moniteur pour la visualisation d'images multimodalité. De plus, l'adoption croissante de suites d'imagerie intégrées combinant composants matériels et logiciels contribue à la croissance accélérée du segment matériel.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché de l'image médicale d'entreprise est segmenté en médecins, chirurgiens et autres professionnels de la santé. Le segment des médecins détenait la plus grande part des revenus du marché en 2025, soit 50 %, en raison du rôle crucial que jouent les médecins dans le diagnostic quotidien et les soins aux patients. Les médecins comptent beaucoup sur les téléspectateurs d'images d'entreprise pour accéder, analyser et interpréter les images diagnostiques pour prendre des décisions précises. L'intégration aux DSE et aux fonctions de collaboration permet aux médecins d'examiner les images à distance, améliorant ainsi l'efficacité des soins aux patients. Le segment bénéficie de l'adoption croissante d'outils assistés par l'IA pour hiérarchiser les cas et identifier les anomalies, ce qui permet aux médecins d'optimiser le flux de travail. Une forte demande d'accès sécurisé et fiable aux données d'imagerie contribue également à la domination de ce segment. De plus, les hôpitaux et les cliniques privilégient les interfaces centrées sur le médecin avec des capacités d'annotation, de mesure et de rapport, rendant ces téléspectateurs indispensables.
Le segment des chirurgiens et autres professionnels de la santé devrait être témoin du TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de planification préopératoire, d'imagerie intraopératoire et de collaboration multidisciplinaire. Les visionneurs d'images médicales d'entreprise permettent aux chirurgiens de visualiser des images 3D à haute résolution, améliorant ainsi la précision et les résultats chirurgicaux. L'intégration avec les systèmes basés sur le cloud permet de partager en temps réel avec les anesthésistes, les radiologues et d'autres spécialistes pendant les procédures. L'augmentation du nombre de chirurgies robotisées et peu invasives augmente encore le besoin d'outils d'imagerie avancés. De plus, la croissance du segment est soutenue par une sensibilisation accrue des professionnels de la santé alliés aux avantages des diagnostics collaboratifs. Les hôpitaux investissent dans des solutions sur mesure pour les équipes chirurgicales afin de faciliter l'accès rapide à l'image et la planification des traitements en équipe.
Quelle région détient la plus grande part du marché des visionneurs d'images médicales d'entreprise
- L'Amérique du Nord a dominé le marché des téléspectateurs d'images médicales d'entreprise avec la plus grande part de revenus de 40,2% en 2025, appuyée par l'adoption rapide d'une infrastructure informatique de soins de santé de pointe, des dépenses élevées en soins de santé et une forte présence de fournisseurs de premier plan, les États-Unis ayant assisté à un déploiement important de téléspectateurs d'images d'entreprise dans les hôpitaux et les centres d'imagerie, alimentés par des innovations dans l'analyse d'images assistées par l'IA et les plates-formes en nuage
- Les fournisseurs de soins de santé de la région comptent de plus en plus sur les téléspectateurs d'images d'entreprise pour des diagnostics plus rapides et précis, des consultations à distance et des flux de travail simplifiés dans les hôpitaux et les centres de diagnostic
- Cette large adoption s'appuie en outre sur l'intégration d'outils de diagnostic assistés par l'IA, de plateformes d'imagerie en nuage et d'une grande interopérabilité avec les systèmes EHR et PACS, la création de téléspectateurs d'images d'entreprise comme solutions essentielles pour les hôpitaux, les centres de radiologie et les cliniques.
Visionneuses d'images médicales d'entreprise américaine
Le marché américain des téléspectateurs d'images médicales d'entreprise a enregistré la plus grande part de revenus de 82 % en Amérique du Nord en 2025, alimentée par l'adoption rapide d'infrastructures informatiques de soins de santé de pointe et de solutions d'imagerie assistée par l'IA. Les fournisseurs de soins de santé privilégient de plus en plus les diagnostics plus rapides et plus précis, les consultations à distance et l'intégration transparente avec les systèmes EHR et PACS. L'accent de plus en plus mis sur la télémédecine et l'interopérabilité des réseaux hospitaliers favorise la croissance du marché. De plus, de solides initiatives gouvernementales soutenant l'adoption numérique de la santé, conjuguées à des dépenses élevées en soins de santé et à une main-d'oeuvre clinique technologique, contribuent de façon significative à l'expansion du marché.
Visionneuses d'images médicales en Europe
Le marché européen des téléspectateurs d'images médicales devrait s'étendre à un TCAC important au cours de la période de prévision, principalement en raison de réglementations strictes en matière de soins de santé et de la nécessité croissante de solutions diagnostiques efficaces et interopérables. L'augmentation des investissements dans l'infrastructure de santé numérique et les systèmes PACS favorise l'adoption dans les hôpitaux et les centres de diagnostic. Les fournisseurs de soins de santé européens sont également motivés par une efficacité accrue des flux de travail, des diagnostics collaboratifs et l'optimisation des soins aux patients. La région est témoin d'une forte croissance dans les hôpitaux publics et privés, les téléspectateurs étant intégrés dans de nouveaux établissements hospitaliers ainsi que dans des projets de modernisation.
Visionneuses d'images médicales du Royaume-Uni
On s'attend à ce que le marché des téléspectateurs d'images médicales d'entreprise du Royaume-Uni augmente au cours de la période de prévision, grâce à la transformation numérique du secteur des soins de santé et à la demande croissante de solutions d'imagerie précises et en temps réel. L'accent mis sur l'amélioration des résultats des patients et la réduction des erreurs diagnostiques encourage les hôpitaux et les cliniques à adopter des téléspectateurs d'entreprise de pointe. Le solide cadre informatique de soins de santé du Royaume-Uni, associé à un accent sur la télémédecine et le partage d'images interinstitutions, soutient la croissance du marché. De plus, les initiatives gouvernementales de numérisation des soins de santé et l'adoption vigoureuse de plateformes basées sur le cloud continuent de stimuler la demande.
Allemagne Visionneuses d'images médicales d'entreprise
Le marché allemand de l'image médicale devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une prise de conscience accrue des solutions de soins de santé numériques et l'attention croissante accordée aux services de diagnostic de haute qualité. Des infrastructures hospitalières bien développées, des innovations technologiques et le respect de réglementations strictes en matière de soins de santé favorisent l'adoption. L'Allemagne est témoin d'une intégration croissante des téléspectateurs et des solutions basées sur le cloud, favorisant une collaboration efficace entre les radiologistes, les chirurgiens et d'autres spécialistes. Les fournisseurs de soins de santé investissent de plus en plus dans des solutions qui améliorent la sécurité des patients, réduisent les délais de diagnostic et permettent un accès sécurisé à plusieurs emplacements.
Visionneuses d'images médicales Asia-Pacific Enterprise
Le marché des téléspectateurs d'images médicales d'entreprise d'Asie-Pacifique est sur le point de croître au rythme le plus rapide de CAGR de 24 % au cours de la période de prévision, en raison de l'augmentation des investissements dans les infrastructures de soins de santé, de l'adoption croissante de solutions d'imagerie numérique et des initiatives gouvernementales favorisant la télémédecine. Des pays comme la Chine, le Japon et l'Inde développent rapidement leurs installations de diagnostic, ce qui crée une forte demande pour les téléspectateurs d'entreprises. L'essor des réseaux multihospitaliers et des plateformes d'imagerie en nuage facilite la collaboration entre les emplacements et le diagnostic à distance. De plus, les initiatives d'accessibilité, de sensibilisation technologique et de formation de l'APAC accélèrent l'adoption par les fournisseurs de soins de santé publics et privés.
Visionneuses d'images médicales Japan Enterprise
Le marché japonais de l'image médicale prend de l'ampleur en raison de l'infrastructure informatique avancée du pays, de l'adoption de diagnostics assistés par l'IA et de la demande d'imagerie précise dans des procédures complexes. L'intégration des téléspectateurs d'entreprise au PACS, au DSE et à d'autres systèmes hospitaliers favorise l'efficacité des soins aux patients et la collaboration interdisciplinaire. L'urbanisation rapide, la croissance de la télémédecine et l'accent mis sur les interventions chirurgicales peu invasives favorisent l'adoption du marché. En outre, le vieillissement de la population japonaise entraîne le besoin de solutions d'imagerie plus rapides et plus fiables dans les hôpitaux et les centres de diagnostic ambulatoire.
India Enterprise Médical Image Viewers Market Insight
Le marché indien de l'image médicale d'entreprise a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à l'expansion de l'infrastructure de santé du pays, à l'augmentation du nombre de centres de diagnostic et à l'adoption croissante des technologies numériques de santé. L'Inde est témoin d'une demande croissante de solutions d'imagerie efficaces dans les hôpitaux urbains et les cliniques rurales. Les initiatives gouvernementales telles que les missions de santé numérique, la promotion d'hôpitaux intelligents et l'augmentation de la pénétration de la télémédecine sont des facteurs clés de la croissance. La disponibilité de téléspectateurs d'entreprises rentables, combinée à une sensibilisation accrue des professionnels de la santé, soutient davantage l'expansion du marché.
Quelles sont les meilleures entreprises du marché des visionneurs d'images médicales d'entreprise
L'industrie des visionneurs d'images médicales d'entreprise est principalement dirigée par des entreprises bien établies, notamment :
- GE Santé(États-Unis)
- Siemens Healthineers AG (Allemagne)
- Agfa HealthCare(Belgique)
- INFINITT Santé(Corée du Sud)
- Systèmes médicaux Intelerad (Canada)
- Merative (Merge Imaging) (États-Unis)
- Société McKesson (États-Unis)
- Technologies Mach7 (Australie)
- Novarad (États-Unis)
- Sectra AB (Suède)
- Hyland Software, Inc. (États-Unis)
- Santé de Carestream (États-Unis)
- FUJIFILM Holdings Corporation (Japon)
- TeraRecon, Inc. (États-Unis)
- Ambra Health (États-Unis)
- PaxeraHealth (États-Unis)
- Kofax, Inc. (États-Unis)
- Zebra Medical (Israël)
- CANON MEDICAL SYSTEMS CORPORATION (Japon)
Quels sont les derniers développements dans le marché des visionneurs d'images médicales d'entreprise
- En novembre 2025, Royal Philips a présenté Philips Image Management 15, une nouvelle évolution de sa plate-forme Vue PACS avec un visionneur de diagnostic sur le Web à l'empreinte zéro, qui offre toutes les fonctionnalités de radiologie via un navigateur Web standard et intègre des outils avancés de rapports interactifs, améliorant l'accessibilité et l'efficacité du flux de travail dans l'ensemble de l'entreprise.
- En novembre 2025 à la RSNA, Visage Imaging (Pro Medicus) a dévoilé des améliorations à sa plateforme d'imagerie d'entreprise Visage 7, mettant en avant la priorisation optimisée des flux de travail, le support cloud, la visualisation de pathologies numériques et l'élargissement des fonctions collaboratives qui renforcent un visionneur d'entreprise unifié pour l'imagerie et les données cliniques
- En novembre 2024, Mach7 Technologies a introduit UnityVue et d'autres innovations informatiques d'imagerie visant à la prochaine génération de visionnement radiologique et de diagnostic d'entreprise, à améliorer la vision en nuage, l'interopérabilité et l'accès en temps réel pour les équipes cliniques
- En octobre 2024, GE HealthCare a annoncé une nouvelle offre visant à accélérer l'adoption de l'intelligence artificielle dans ses solutions d'imagerie d'entreprise, permettant une assistance d'interprétation plus intelligente, une optimisation accrue des flux de travail et une intégration plus poussée des capacités d'intelligence artificielle dans les processus d'examen de l'imagerie
- En novembre 2021, à HIMSS, de nombreux fournisseurs ont présenté un nouveau système d'imagerie de l'entreprise et des visionneurs de l'image de l'entreprise avec des vitesses améliorées, une intégration plus poussée avec les archives neutres des fournisseurs (ARN), un affichage à caractères nuls pour les radiologistes et les médecins, et un soutien plus étroit aux applications de l'IA/tiers, ce qui indique une accélération du marché vers l'accès moderne à l'image de l'entreprise.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











