


Global Flip Chip Technology Market Segmentation, by Wafer Bumping Process (Copper Pilier, Tin-Lead Eutectic Solder, Lead-Free Solder/SAC, Cu-to-Cu Hybrid Bonding, Gold Stud Bump), Packaging Technology (FC-BGA, FCCSP/CSP, Fan-Out Wafer-Level/Panel-Level Packaging, 2.5D Interposeur, 3D Stacked), Produit (Memory - DRAM/NAND/HBM, CMOS Image Sensor, CPU/MPU, GPU/AI Accelerator, Networking/Switch ASIC, PMIC/Analog), Industrie d'utilisation finale (Électronique de consommation et d'usure, Data-Center & Cloud, Automotive & Transportation, Industrielle & Robotics, Télécommunications, Aéronautique et Défense) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la technologie Flip Chip
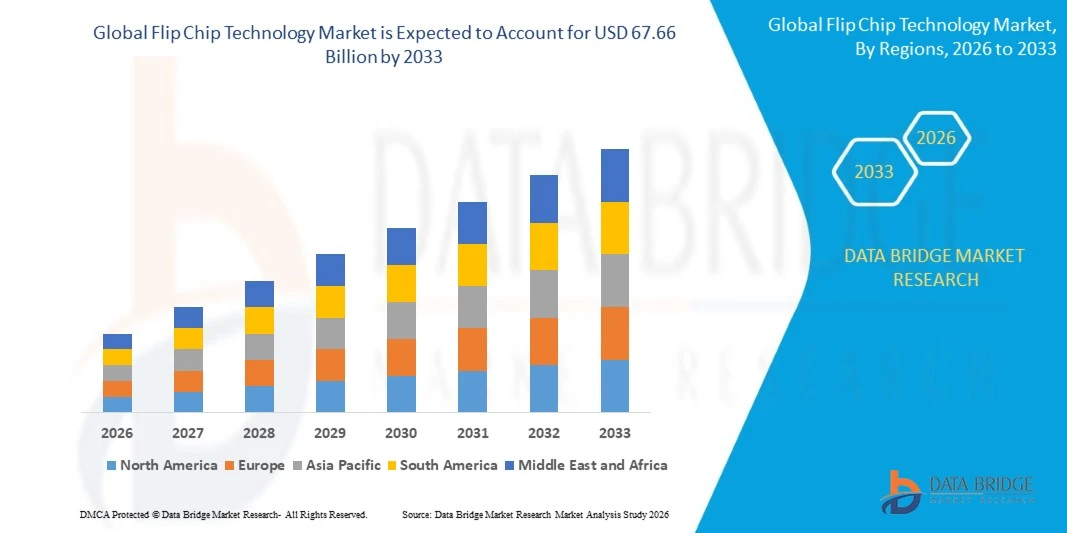
- Selon l'analyse de Data Bridge Market Research, le marché de la technologie des puces flip a été évalué à37,1 milliards de dollars en 2025et devrait atteindre67,66 milliards de dollars avant 2033, croissance à unTCAC de 7,80 % entre 2026 et 2033.
- Le marché bénéficie de la large transition de l'industrie des semi-conducteurs vers des architectures à base de copeaux, qui nécessitent une forte efficacité thermiqueinterconnectsque l'emballage flip chip est bien positionné pour fournir à travers l'informatique haute performance,AI, et applications mobiles.
- Augmentation de la demandeGPUs et les accélérateurs d'IA, ainsi que la croissance continue de l'infrastructure 5G et de la mémoire à large bande, stimulent des investissements soutenus dans les technologies d'interconnexion du pilier en cuivre et des liaisons hybrides entre les DSI, les fonderies et les OSAT.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 37,1 milliards
- Valeur marchande prévue (2033) : 67,66 milliards de dollars
- Prévisions CAGR (2026-2033): 7,80%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quels sont les principaux débouchés du marché de la technologie des puces à puces
- L'Asie-Pacifique a dominé le marché mondial de la technologie des puces flip avec la plus grande part de revenus de 61,40 % en 2025, soutenue par la concentration de la fonderie et de la capacité OSAT à Taiwan, en Corée du Sud et en Chine.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide dans un TCAC de 9,20 %, de 2026 à 2033, alimentée par l'expansion de la capacité d'emballage nationale de pointe et par l'augmentation de la production d'accélérateurs d'IA par les copeaux américains.
- En 2025, Copper Pilier détenait la plus grande part de 49,20 % par le processus de bosses de wafer, ce qui reflète sa prédominance dans les applications d'interconnexion à haute densité couvrant les processeurs de serveurs, les ASIC en réseau et les processeurs d'applications mobiles.
- La liaison hybride Cu-à-Cu devrait être le segment de processus pare-chocs qui connaît la croissance la plus rapide, enregistrant un TCAC de 10,30 %, en accélérant l'adoption des exigences de pitch sous-cinq microns pour la mémoire à bande large de la prochaine génération et les architectures logiques sur logique.
- FC-BGA a dirigé le marché avec une part de 40,40% par la technologie d'emballage en 2025, sous l'impulsion de la demande d'emballage de processeurs de classe serveur à partir du centre de données et de construction d'infrastructures AI.
- On s'attend à ce que l'emballage au niveau de l'éventail et du panneau soit le segment de la technologie de l'emballage qui connaît la croissance la plus rapide, qui devrait croître à un TCAC de 10,70 %, à mesure que l'intégration hétérogène optimisée par les coûts atteindra des applications de niveau intermédiaire.
- Les dispositifs mémoire représentaient 34,20 % du marché par produit en 2025, tandis que les emballages GPU et AI devraient enregistrer la croissance la plus rapide parmi les segments de produits, avec un TCAC de 13,40 %.
- L'électronique de consommation et les appareils portables représentaient le premier segment de l'industrie de l'utilisation finale avec une part de 31,10 % en 2025, tandis que les applications de datacenter et de cloud devraient connaître la croissance la plus rapide au cours de la période de prévision, avec un TCAC de 8,56%.
Étendue du rapport et segmentation du marché de la technologie des puces
|
Attributs |
Flip Chip Technologies Aperçus du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé sur le marché de la technologie des puces à puce
- Les fabricants de semi-conducteurs accélèrent l'adoption de la liaison hybride Cu-à-Cu pour soutenir les emplacements d'interconnexion sub-5 microns requis pour la prochaine génération de mémoire à haute bande et le gerbage logique sur logique.
- Par exemple, En 2025, un important fournisseur d'équipement de réseau a intégré des puces à puces intégrées dans sa ligne de routeur de nouvelle génération, réalisant un débit de port sensiblement plus élevé et des températures de fonctionnement plus basses que les modèles précédents.
- L'emballage au niveau de la galette et du panneau devient une solution de remplacement optimisée par rapport aux emballages traditionnels de flip chip à base de substrats pour les applications de niveau intermédiaire, élargissant l'intégration hétérogène à une gamme plus large d'appareils.
- Par exemple, En 2025, la TSMC a continué d'étendre sa capacité d'emballage de pointe de CoWoS pour répondre à la demande croissante d'emballage d'accélérateur d'IA, reflétant un investissement soutenu en capital dans la technologie des puces à puces interposeuses 2,5D parmi les principales fonderies.
- Les OSAT et les fonderies standardisent de plus en plus les formats d'emballage au niveau des panneaux afin d'améliorer l'efficacité de fabrication et de réduire les coûts unitaires à mesure que l'adoption des puces à bascule s'étend aux catégories de produits à plus grand volume et sensibles aux prix.
- Par exemple, En 2025, ASE Technology Holding a continué d'étendre ses lignes pilotes d'emballage au niveau des panneaux, en ciblant l'amélioration du rapport coût-efficacité pour les produits flip chip basés sur les ventilateurs au service des clients électroniques mobiles et consommateurs.
- L'utilisation croissante du pilier de cuivre dans les modules d'alimentation automobile étend la technologie des puces à bascule au-delà de ses bastions traditionnels de consommation et d'informatique aux applications industrielles et de transport à plus grande fiabilité.
- Par exemple, En 2025, STMicroelectronics a élargi sa capacité d'emballage de puces flip pour les produits de gestion de l'énergie automobile, soutenant la demande croissante de véhicules électriques et de clients ADAS.
- Dans l'ensemble, le marché de la technologie des puces flip se dirige vers des interconnexions à haute densité, des architectures d'emballage plus fines et de pointe qui permettent d'accroître les performances informatiques tout en améliorant l'efficacité énergétique et l'économie de fabrication. L'adoption croissante de l'assemblage hybride, de la technologie du pilier cuivre, de l'emballage au niveau de l'éventail et du panneau, et de l'intégration 2.5D/3D élargit les applications de puces à puce à travers l'IA, l'informatique haute performance, l'automobile, les communications et l'électronique grand public.
Quels sont les principaux moteurs du marché de la technologie des puces à puces
- La croissance rapide de l'accélérateur d'IA et de la demande de GPU conduit à des investissements soutenus dans des technologies d'interconnexion de puces flip capables de supporter les charges thermiques et les nombres élevés requis par les paquets de calcul haute performance.
- Par exemple, En 2025, Amkor Technology a poursuivi l'expansion de son usine d'emballages de pointe en Arizona, ajoutant des puces flip et une capacité d'emballage 2,5D pour soutenir les clients américains dans les applications d'IA, de calcul haute performance et d'automobile.
- L'extension du déploiement de l'infrastructure 5G et l'augmentation du contenu électronique automobile, en particulier pour l'ADAS et la gestion de l'énergie des véhicules électriques, élargissent l'adoption des puces flip au-delà des applications électroniques traditionnelles des consommateurs.
- Par exemple, En 2025, Samsung Electronics a continué d'étendre sa capacité d'emballage avancée pour soutenir la mémoire basée sur les puces flip et l'emballage logique pour les clients de l'IA et du processeur mobile, renforçant ainsi sa position dans la chaîne d'approvisionnement en mémoire haute bande.
- La demande croissante de smartphones et de portables miniaturisés et performants continue de soutenir l'adoption des puces flip, la technologie permettant une densité d'entrée/sortie plus élevée dans des facteurs de forme de plus en plus compacts.
- Par exemple, En 2025, Texas Instruments a étendu la production d'IC à base de puces à puces et la gestion de l'énergie dans ses installations de fabrication nationales, soutenant la demande croissante des clients industriels et automobiles.
- De plus en plus, l'externalisation de l'emballage de pointe par des sociétés de semi-conducteurs de fables vers des OSAT spécialisés élargit le marché des fournisseurs d'équipement et de matériaux de flip chip.
Quels sont les facteurs qui mettent en cause la croissance du marché de la technologie des puces à puce
- L'emballage de puces à puces nécessite des investissements importants dans le matériel de pare-chocs, de sous-remplissage et de placement de précision, créant un obstacle élevé à l'entrée pour les petits OSAT qui cherchent à concurrencer les leaders établis.
- Par exemple, En 2025, plusieurs OSAT de niveau intermédiaire ont cité le coût de la qualification d'équipement de collage hybride Cu-à-Cu comme un obstacle à la participation à l'emballage de mémoire à bande large de la prochaine génération, illustrant l'intensité de capital des petits fournisseurs par rapport aux grandes fonderies.
- Les tensions géopolitiques et les mesures de contrôle des exportations qui affectent les équipements et matériaux semi-conducteurs continuent de créer des incertitudes dans la chaîne d'approvisionnement en ce qui concerne l'expansion de la capacité d'emballage des puces flip dans certaines régions.
- La gestion thermique demeure un défi technique persistant à mesure que la densité d'interconnexion augmente, nécessitant une innovation continue dans les matériaux sous-remplis et les structures de dissipation de chaleur afin d'éviter les problèmes de fiabilité dans les paquets de haute puissance.
- Par exemple, En 2025, plusieurs clients informatiques de haute performance ont signalé des retards de qualification liés à la gestion thermique pour les paquets de puces flip de nouvelle génération avec une densité de puissance accrue, soulignant le défi d'ingénierie continu de gérer la chaleur dans des architectures d'interconnexion plus denses.
- Dans l'ensemble, la croissance du marché de la technologie des puces à bascule est entravée par des besoins élevés en capitaux, une complexité croissante des processus, des incertitudes géopolitiques et de la chaîne d'approvisionnement, et des défis de gestion thermique associés à une densité d'interconnexion et à une consommation d'énergie plus élevées. Ces facteurs augmentent les exigences en matière de qualification et les coûts de fabrication, en particulier pour les plus petits fournisseurs d'emballages, tout en encourageant les investissements continus dans les matériaux de pointe, les solutions thermiques, l'optimisation des procédés et les technologies d'équipement.
Comment le marché de la technologie des puces à puces est-il segmenté
Le marché de la technologie des puces flip est segmenté en fonction du processus de pare-chocs, de la technologie d'emballage, des produits et de l'industrie de l'utilisation finale.
- Par le procédé de soufflage
Sur la base du processus de pare-chocs, le marché est segmenté en pilier de cuivre, soudure eutectique au plomb d'étain, soudure sans plomb/SAC, liaison hybride Cu-à-Cu et bosse au clou d'or. En 2025, Copper Pilier détenait 49,2% de ses revenus, ce qui reflète sa prédominance dans les applications d'interconnexion à haute densité couvrant les processeurs de serveurs, les ASIC en réseau et les processeurs d'applications mobiles.
La liaison hybride Cu-à-Cu devrait être le segment qui connaît la croissance la plus rapide, avec un TCAC de 10,3 % au cours de la période de prévision, car les exigences en matière de tangage des sous-cinq microns accélèrent l'adoption de la mémoire à bande large de la prochaine génération et des architectures logiques sur logique.
- Par technologie d'emballage
Sur la base de la technologie de l'emballage, le marché est segmenté en FC-BGA, FCCSP/CSP, l'emballage au niveau de la galette/au niveau du panneau, l'interposeur 2,5D et le empilé 3D. FC-BGA a dirigé le marché avec une part de 40,4% en 2025, animée par la demande d'emballage de processeurs de classe serveur à partir du centre de données et de construction d'infrastructures AI.
On prévoit que l'emballage au niveau de l'éventail et du panneau augmentera à un TCAC de 10,7%, à mesure que l'intégration hétérogène optimisée par les coûts atteindra des applications moyennes pour les consommateurs et l'industrie.
- Par produit
Sur la base du produit, le marché est segmenté en mémoire (DRAM/NAND/HBM), capteur d'image CMOS, CPU/MPU, accélérateur GPU/AI, réseau/interrupteur ASIC, et PMIC/analog. Les dispositifs de mémoire représentaient 34,2% des revenus de 2025, soutenus par l'augmentation du contenu de mémoire à bande large en AI et des paquets informatiques à haute performance.
L'emballage de l'accélérateur GPU et AI devrait progresser à un TCAC de 13,4%, le plus rapide parmi les segments de produits, en raison de la demande croissante de formation en AI et d'infrastructure d'inférence.
- Par industrie d'utilisation finale
Sur la base de l'industrie de l'utilisation finale, le marché est segmenté en électronique grand public et portables, data-center & cloud, automobile & transport, industriel & robotique, télécommunications, aérospatiale & défense. L'électronique de consommation et les appareils portables détenaient une part de 31,1% en 2025, soutenue par l'adoption continue de puces flip dans les smartphones, les appareils portables et les appareils compacts de consommation.
On s'attend à ce que les applications du centre de données et du cloud enregistrent un TCAC de 8,56% pendant la période de prévision, en raison de la poursuite de la construction de l'infrastructure d'IA et de la demande de calcul à haute performance.
Quelle région détient la plus grande part du marché de la technologie des puces à puces
- L'Asie-Pacifique a dominé le marché mondial de la technologie des puces à bascule et a représenté la plus grande part des revenus en 2025, soit 61,40 %, grâce à la concentration de la fonderie et de la capacité OSAT à Taiwan, en Corée du Sud et en Chine, et à des investissements en capital soutenus par les principaux fabricants de semi-conducteurs.
- La région bénéficie également des chaînes d'approvisionnement établies pour les substrats, les matériaux pare-chocs et l'équipement d'emballage, ainsi que de l'appui continu du gouvernement à la capacité d'emballage de pointe dans plusieurs économies de l'Asie et du Pacifique. La poursuite de l'expansion de la CoWoS et de la capacité de liaison hybride par les principales fonderies taïwanaises renforce encore la position de chef de file de la région.
U.K. Flip Chip Technology Aperçu du marché
Le marché britannique de la technologie des puces flip est soutenu par l'écosystème de recherche sur les semi-conducteurs établi par le pays, l'investissement croissant dans les emballages de pointe et la demande croissante de composants électroniques à haute performance. L'adoption de l'emballage des puces flip est soutenue par des applications dans les télécommunications, l'électronique automobile, l'aérospatiale et l'informatique haute performance, où les facteurs de forme compacte, l'amélioration des performances électriques et une gestion thermique efficace sont importants. En outre, les développements dans l'intégration hétérogène, les architectures de puces et les technologies d'interconnexion avancées soutiennent la demande de solutions de puces flip sophistiquées au Royaume-Uni.
Allemagne Flip Chip Technologie Aperçu du marché
Le marché allemand de la technologie des puces flip se développe en raison de la forte industrie des semi-conducteurs, de l'automobile, de l'électronique industrielle et de l'électronique de puissance. L'adoption croissante d'emballages de pointe pour les transformateurs automobiles, les capteurs, les dispositifs de gestion de l'énergie et les systèmes électroniques à haute performance soutient la demande de technologies à puces. En outre, l'Allemagne met l'accent sur l'expansion de la fabrication de semi-conducteurs, la miniaturisation, la fiabilité et la recherche avancée sur l'emballage encourage l'adoption du pilier cuivre, de l'emballage au niveau des plaquettes et d'autres technologies d'interconnexion à haute densité.
Aperçu du marché de la technologie des puces à puce en Asie-Pacifique
Le marché de la technologie des puces à puces en Asie et dans le Pacifique connaît une forte croissance, sous l'impulsion de la concentration régionale des fonderies de semi-conducteurs, des OSAT, des fabricants d'électronique et des installations d'emballage de pointe à Taïwan, en Chine, en Corée du Sud et au Japon. La demande croissante d'accélérateurs d'IA, de mémoire à large bande, de smartphones, d'électronique grand public, de semi-conducteurs automobiles et d'informatique à haute performance accélère l'adoption des technologies de flip chip et d'emballage 2.5D/3D. De plus, les investissements dans l'emballage à l'aide de gaufres, le pare-chocs du pilier cuivre, le collage hybride et l'intégration hétérogène renforcent l'écosystème régional des puces à bascule.
Japan Flip Chip Technologie Aperçu du marché
Le marché japonais de la technologie flip chip connaît une croissance constante, soutenue par l'industrie des matériaux et équipements semi-conducteurs de pointe, le secteur de l'électronique automobile et de solides capacités de fabrication de précision. Les fabricants de semi-conducteurs adoptent de plus en plus l'emballage de puces à bascule pour les processeurs, les dispositifs de mémoire, les capteurs, l'électronique automobile et les applications de haute performance nécessitant des conceptions compactes et des performances électriques élevées. De plus, l'augmentation des investissements dans les technologies d'emballage de pointe, d'intégration des copeaux, d'emballage au niveau des plaquettes et d'interconnexion à haute densité soutient le développement de solutions de puces flip de nouvelle génération au Japon.
China Flip Chip Technologie Aperçu du marché
Le marché chinois de la technologie des puces à bascule connaît une croissance rapide, grâce à l'expansion de la fabrication de semi-conducteurs au pays, à l'augmentation de la capacité de l'OSAT et aux efforts soutenus par le gouvernement pour renforcer la chaîne d'approvisionnement locale en semi-conducteurs. La demande croissante pour les smartphones, l'électronique grand public, l'électronique automobile, les processeurs d'IA et les équipements de communication augmente l'utilisation de l'emballage de puces flip dans un large éventail d'applications semi-conducteurs. De plus, les investissements dans les installations d'emballage de pointe, les pare-chocs sur piliers en cuivre, les emballages à fan-out et l'intégration hétérogène renforcent les capacités nationales de puces à bascule et soutiennent la transition vers les emballages semi-conducteurs à haute densité.
Quelles sont les meilleures entreprises du marché de la technologie des puces à puces
L'industrie de la technologie des puces flip est principalement dirigée par des entreprises bien établies, notamment :
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- Société Intel(États-Unis)
- Société d'assurance-vie(Corée du Sud)
- Technologie Amkor, Inc.(États-Unis)
- ASE Technology Holding Co., Ltd.(Taiwan)
- Texas Instruments Incorporated (États-Unis)
- United Microelectronics Corporation (Taiwan)
- STMicroelectronics N.V. (Suisse)
- Powertech Technology Inc. (Taiwan)
- Jiangsu Changjiang Electronics Technology Co., Ltd. (Chine)
- 3M Company (États-Unis)
- Fujitsu Limited (Japon)
- Génie semi-conducteur avancé, Inc. (ASE) (Taiwan)
- JCET Group Co., Ltd. (Chine)
- Tongfu Microelectronics Co., Ltd. (Chine)
- Hana Micron Inc. (Corée du Sud)
- Nepes Corporation (Corée du Sud)
- Amkor Technology Korea, Inc. (Corée du Sud)
- KYOCERA Corporation (Japon)
- ROHM Co., Ltd. (Japon)
- Renesas Electronics Corporation (Japon)
- Infineon Technologies AG (Allemagne)
- NXP Semiconductors N.V. (Pays-Bas)
- Onsemi (États-Unis)
- Broadcom Inc. (États-Unis)
Quels sont les derniers développements sur le marché de la technologie des puces à puce
- En janvier 2025, la TSMC a déclaré qu'elle continuait d'investir dans la capacité d'emballage avancée, la demande liée à l'IA demeurant forte. La société a maintenu un plan de dépenses en capital de 38 à 42 milliards de dollars en 2025, soutenant la technologie de pointe et la capacité d'emballage. La plate-forme CoWoS de TSMC intègre les matrices logiques et la mémoire à haute bande passante grâce à des emballages à base d'interposeurs avancés, renforçant le rôle des puces à bascule et des technologies à base de bosses connexes dans l'IA et les applications informatiques à haute performance.
- En avril 2025, TSMC a introduit d'autres développements d'emballage avancés pour l'IA et l'informatique à haute performance lors de son Symposium technologique en Amérique du Nord. La société a annoncé la poursuite de l'expansion de sa feuille de route CoWoS, y compris des plans pour un paquet CoWoS de 9,5-taille capable d'intégrer 12 piles HBM ou plus, avec une production de volume ciblée pour 2027. La TSMC a également signalé des progrès dans les technologies avancées d'assemblage de puces et d'interconnexion qui soutiennent les processeurs d'IA de plus en plus complexes.
- En avril 2025, Amkor Technology a conclu un partenariat stratégique avec Intel en vue d'accroître la capacité d'assemblage avancé d'EMIB en Corée, au Portugal et aux États-Unis. La collaboration vise à accroître la disponibilité d'emballages multi-die haute densité pour l'IA, l'informatique haute performance et les applications à forte intensité de données. Bien que l'EMIB soit une technologie de pont plutôt qu'une puce à bascule conventionnelle, le développement démontre le mouvement plus large de l'industrie vers l'interconnexion à haute densité et l'emballage avancé.
- En avril 2025, Amkor a mis en évidence la demande croissante d'emballages avancés de 2,5D et de RDL provenant de clients de haute performance en informatique et en IA. Au cours de sa discussion sur les bénéfices du premier trimestre de 2025, la société a déclaré qu'elle continuait à s'engager dans des technologies de 2,5D et de RDL et a annoncé son intention d'élargir son empreinte de conditionnement avancé aux États-Unis.
- En février 2025, l'ASE a lancé officiellement sa cinquième usine à Penang, en Malaisie, en élargissant l'emballage avancé et l'empreinte de test de l'entreprise. L'expansion du site a augmenté la superficie prévue pour le sol du site de Malaisie, qui est passée d'environ 1 million de pieds carrés à 3,4 millions de pieds carrés, et a été attribuable en partie à l'augmentation de la demande pour des applications de nouvelle génération telles que l'IA génératrice. ASE maintient également des capacités d'emballage de puces à puces, y compris les technologies FCBGA et FCCSP, qui soutiennent l'informatique, les télécommunications, la mémoire et d'autres applications de haute performance.
- En mai 2025, la TSMC a approuvé environ 15,25 milliards de dollars de crédits d'immobilisations pour l'expansion des capacités, y compris des emballages de pointe, des technologies de pointe et des technologies de pointe, et la construction de fab. Cet investissement s'inscrivait dans le cadre de la planification des capacités de la TSMC fondée sur la demande du marché et sa feuille de route technologique, soutenant la poursuite de l'expansion de l'infrastructure d'emballage de pointe utilisée dans les applications de l'IA, du HPC et d'autres applications de semi-conducteurs à haute performance.
- En octobre 2025, Amkor s'est installé sur son campus d'emballage et de test de pointe en Arizona et a augmenté l'investissement prévu à 7 milliards de dollars. Le projet en deux phases est conçu pour fournir plus de 750 000 pieds carrés d'espace propre et soutenir des emballages de pointe en grand volume pour l'IA, l'informatique haute performance, les communications mobiles et les applications automobiles. L'installation devrait commencer à produire au début de 2028 et représenter une expansion importante de la capacité d'emballage avancée aux États-Unis.
- En 2025, TSMC a signalé que la technologie à pointe fine de cuivre-bump pour l'emballage des puces à puce sur son processus de 2nm a réussi à entrer dans la production de volume. Le développement est particulièrement pertinent pour le marché de la technologie des puces flip parce que les interconnexions cuivre-bump fournissent des connexions électriques à haute densité entre la matrice et le paquet tout en soutenant des nœuds de processus semi-conducteurs de plus en plus avancés. TSMC a également signalé que sa technologie d'emballage de pointe CoWoS-L est entrée dans sa deuxième année de production en volume en 2025.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











