



Global Gene Editing Manufacturing Services Market Segmentation, par type de produit (Guide RNA, Cas Nucleases and Editor Proteins, Editor mRNA, Plasmid DNA, etc.), Type de service (Processus de développement, fabrication cGMP, et essais d'analyse et de contrôle de la qualité), Technologie (CRISPR-Cas9, Base Editing, Prime Editing, etc.), Utilisateur final (Entreprises pharmaceutiques et biotechnologies, Instituts universitaires et de recherche, etc.)- Tendances et prévisions de l'industrie jusqu'en 2033
Qu'est-ce que la taille du marché et le taux de croissance des services de fabrication
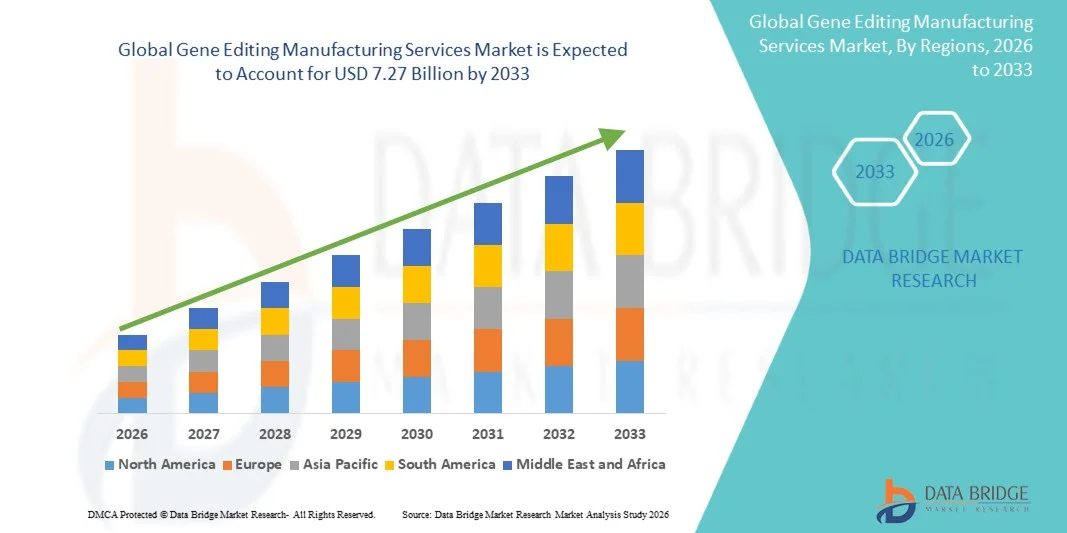
- Selon l'analyse de Data Bridge Market Research, le marché des services de fabrication d'édition de gènes a été évalué à2,68 milliards de dollars en 2025et devrait atteindre7,27 milliards de dollars en 2033, croissance à unTCAC de 13,30 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de l'expansion du pipeline clinique de thérapies fondées sur le CRISPR, de l'édition de base et de l'édition de premier ordre, de la demande croissante d'ARN-guides de qualité GMP, de nucléases, d'ARNm de l'éditeur et d'ADN plasmidique, et de l'externalisation croissante du développement, de la fabrication et du contrôle de la qualité aux fournisseurs spécialisés dans les secteurs pharmaceutique, biotechnologique et universitaire.
- Le soutien réglementaire croissant aux thérapies individualisées et à base de plate-forme pour l'édition de gènes, les progrès dans la livraison de nanoparticules lipidiques et la fabrication d'ARNm, et la nécessité de raccourcir les délais de la conception à la clinique appuient l'adoption du marché. Les services d'édition de gènes de fabrication sont appliqués à l'ensemble desCRISPR édition des gènes thérapeutiques, Livraison de nanoparticules lipidiques CRISPRetthérapie géniqueprogrammes, offrant aux développeurs des composants de qualité BPF et un soutien analytique intégré.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 2,68 milliards de dollars
- Valeur marchande prévue (2033) : 7,27 milliards de dollars
- Prévisions TCAC (2026-2033): 13,30 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché des services de fabrication d'édition de gènes
- L'Amérique du Nord a dominé le marché des services de fabrication d'édition de gènes avec la plus grande part de revenus de 43,12 % en 2025, soutenue par une forte concentration de développeurs d'édition de gènes, de centres médicaux universitaires et de fabricants spécialisés d'ARN guide, d'ARNm et d'ADN plasmidique.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 16,40 % entre 2026 et 2033, alimenté par l'expansion de la recherche sur l'édition de gènes, l'accroissement de la capacité de production biologique et l'augmentation du soutien gouvernemental aux thérapies de pointe.
- Le segment de l'ARN guide a dominé le marché avec une part de 36,24 % en 2025, en raison de son rôle indispensable dans chaque programme basé sur le CRISPR et du besoin de séquences personnalisées et spécifiques à la cible.
- L'ARNm de l'éditeur est le type de produit qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 15,92 %, ce qui reflète le passage à l'édition in vivo par nanoparticules lipidiques.
- En 2025, le secteur manufacturier du cGMP a dominé la catégorie des types de services avec une part des revenus de 54,31 %, en raison de la nécessité de composants de qualité clinique qui répondent aux normes réglementaires et de qualité.
- CRISPR-Cas9 a représenté 61,53 % de la part de marché en 2025, en raison de sa position de plate-forme d'édition la plus établie avec une thérapie approuvée et un important pipeline clinique.
- Le segment de montage principal est la catégorie technologique qui connaît la croissance la plus rapide, avec un TCAC de 19,41 %, entraîné par sa capacité à installer des changements précis sans pauses à double brin.
Portée du rapport et segmentation du marché des services de fabrication
|
Attributs |
Édition de gènes Services de fabrication Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des services de fabrication d'édition de gènes
- Les services de fabrication d'édition de gènes évoluent de plus en plus, passant de la fourniture de réactifs de qualité de recherche à des offres intégrées axées sur les BPF qui combinent l'ARN guide, l'ARNm ou la protéine de l'éditeur, la formulation de nanoparticules lipidiques, les essais analytiques et le soutien réglementaire dans le cadre de systèmes de qualité coordonnés.
- Par exemple, en novembre 2025, selon le New England Journal of Medicine, les dirigeants de la FDA, Vinay Prasad et Martin Makary, ont décrit un mécanisme de mise en marché qui permettrait d'approuver des thérapies individualisées, en utilisant comme exemple le traitement personnalisé de base pour un enfant, ce qui indique un changement réglementaire vers des thérapies d'édition de gènes propres à un patient.
- Les développeurs recherchent de plus en plus des partenaires manufacturiers qui peuvent fournir de petits lots rapides et de haute qualité pour des programmes individualisés tout en conservant la capacité d'échelle pour des populations de patients plus importantes.
- L'édition in vivo sous forme d'ARNm et d'ARN guide dans les nanoparticules lipidiques déplace la demande vers la fabrication d'ARNm, l'encapsulation et les capacités de remplissage aseptique aux côtés de l'apport traditionnel d'oligonucléotide et de plasmide.
- Par exemple, en mars 2026, selon l'American Journal of Human Genetics, les chercheurs ont rapporté des études initiales de validation de concept soutenant une plate-forme de montage principal personnalisable pour sept troubles du cycle de l'urée, ainsi qu'une discussion pré-IND avec la FDA au sujet d'un essai clinique de parapluie d'ombrelles, démontrant comment les conceptions de plate-forme façonnent les exigences de fabrication
- À mesure que les technologies d'édition, les systèmes de prestation et les cadres réglementaires continuent de progresser, les services de fabrication d'édition de gènes devraient passer de l'approvisionnement clinique précoce à la fabrication de plates-formes répétables pour les maladies rares et courantes.
Quels sont les principaux moteurs du marché des services de fabrication d'édition de gènes
- La croissance rapide des programmes cliniques d'édition de gènes a considérablement augmenté la demande d'ARN-guides de qualité GMP, de nucléases, d'ARNm de l'éditeur et d'ADN plasmidique, car la plupart des développeurs manquent de capacité interne pour ces processus spécialisés.
- Par exemple, en mai 2025, selon l'Hôpital pour enfants de Philadelphie (CHOP), un enfant atteint d'une déficience sévère en CPS1 a été traité avec une thérapie de base personnalisée fournie par des nanoparticules lipidiques qui a été conçue et fabriquée en six mois, avec des contributions en nature d'Acuitas Therapeutics, d'Integrated DNA Technologies, d'Aldevron et de Danaher, illustrant la demande de fabrication rapide et spécialisée d'édition de gènes.
- Les entreprises pharmaceutiques, les promoteurs de biotechnologie et les centres médicaux universitaires s'associent de plus en plus avec des fabricants spécialisés pour accélérer les délais et sécuriser les matières de départ prêtes à être réglementées.
- Par exemple, en janvier 2023, selon Agilent Technologies, la société a annoncé un investissement d'environ 725 millions de dollars pour doubler la capacité de fabrication d'acide nucléique thérapeutique dans son usine de Frederick, au Colorado, en ajoutant deux lignes de fabrication pour répondre à la demande croissante de molécules d'ARNi, d'antisens et d'ARN-guide CRISPR, les expéditions de clients devant commencer en 2026.
- Avec des thérapies d'édition de gènes à l'étape clinique et commerciale nécessitant une qualité et une offre constantes, des services de fabrication spécialisés peuvent soutenir une progression plus rapide de la recherche préclinique aux essais cliniques et à la commercialisation.
Quels sont les facteurs qui mettent en cause la croissance du marché des services de fabrication d'édition de gènes
- La fabrication de l'édition de gènes comprend plusieurs composants spécialisés, dont l'ARN-guide, l'ARNm ou la protéine de l'éditeur, l'ADN plasmidique et les nanoparticules lipidiques, chacun nécessitant des installations spécialisées, des systèmes de qualité et des méthodes d'analyse, ce qui augmente les coûts et la complexité de la coordination.
- Par exemple, en juin 2026, selon Santé Affairs, les analystes ont noté que l'ébauche du mécanisme plausible de la FDA exige la présentation de nouvelles données pour chaque nouveau patient, et qu'une approche de développement par étapes ne peut fonctionner lorsque la première étude sur l'homme est également la principale étude, mettant en évidence les défis de fabrication et de réglementation pour les produits d'édition de gènes individualisés.
- Les délais pour les thérapies individualisées sont extrêmement courts, exigeant des tests de libération, des études d'innocuité et de la documentation à remplir rapidement sans compromettre la qualité.
- La capacité limitée des BPF pour les composants spécialisés, ainsi que la dépendance à l'égard d'un petit nombre de fournisseurs qualifiés, peuvent créer des goulots d'étranglement pour les développeurs qui font avancer plusieurs programmes.
- Par exemple, en mai 2025, selon Aldevron, la société a déclaré que la première thérapie personnalisée CRISPR a été faite dans des circonstances exceptionnelles et n'était pas quelque chose que l'industrie est construite pour faire de façon cohérente, sous-estimer les contraintes de capacité et d'évolutivité dans la fabrication sur mesure de l'édition de gènes.
- La combinaison de la fabrication à composantes multiples, des échéances comprimées, de l'évolution des attentes réglementaires et de la capacité spécialisée limitée peut restreindre l'adoption chez les petits promoteurs et les programmes universitaires dont les budgets sont limités.
Comment le marché des services de fabrication d'édition de gènes est-il segmenté
Le marché des services de fabrication d'édition de gènes est segmenté en fonction du type de produit, du type de service, de la technologie et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché des services de fabrication de l'édition de gènes est segmenté en ARN guide, nucléases Cas et protéines de l'éditeur, ARNm éditeur, ADN plasmidique, etc. Le segment de l'ARN guide a dominé le marché avec 36,24 % de parts en 2025, appuyé par son rôle indispensable dans chaque programme basé sur le CRISPR et le besoin de séquences personnalisées, patientes ou ciblées. Les ARN guides des BPF sont fabriqués en tant qu'ingrédients actifs de l'oligonucléotide avec un contrôle strict de la pureté, des impuretés et de l'identité de la séquence. Plusieurs fournisseurs ont élargi la capacité d'oligonucléotide et offrent des grades de recherche, d'ingénierie et de GMPc qui appuient la progression des travaux précliniques aux essais cliniques, tandis que les méthodes analytiques de profilage des impuretés demeurent une exigence clé.
On prévoit que le segment de l'ARNm de l'éditeur enregistrera la croissance la plus rapide à un TCAC de 15,92 %, de 2026 à 2033, entraîné par le passage à l'édition in vivo dans lequel l'ARNm de l'éditeur est livré avec l'ARN guide dans les nanoparticules lipidiques, offrant une expression transitoire et réduisant le risque hors cible. Les éditeurs de base et les éditeurs principaux encodés comme mRNA nécessitent des transcriptions à haute intégrité fabriquées à cGMP avec encapsulation LNP et capacité de remplissage. Des programmes personnalisés et des programmes de maladies rares nécessitent une production rapide de petits lots, et les fabricants construisent des suites flexibles d'ARNm. On s'attend également à ce que la demande augmente à mesure que les fournisseurs lanceront des offres d'ARNm de base et d'ARNm de base co-développées.
- Par type de service
Sur la base du type de service, le marché des services de fabrication d'édition de gènes est segmenté en développement de procédés, fabrication de GMPc et essais analytiques et de contrôle de la qualité. En 2025, le secteur de la fabrication du GMPc a dominé la catégorie des types de services, avec une part de 54,31 %, appuyée par la nécessité d'ARN-guides cliniques, de nucléases, d'ARNm et de plasmides qui répondent aux normes de documentation réglementaire et de qualité. Les concepteurs qui passent d'études précliniques à des études cliniques doivent s'assurer que les matières premières et la substance médicamenteuse sont conformes aux BPF et qu'elles sont traçables, testées et maintenues. Une capacité interne limitée à la plupart des développeurs, ainsi que les installations spécialisées nécessaires pour l'oligonucléotide, l'ARNm et la production de protéines, favorise l'externalisation.
Le segment des essais analytiques et de contrôle de la qualité devrait enregistrer la croissance la plus rapide à un TCAC de 15,10 % entre 2026 et 2033, en raison de la nécessité de caractériser les profils d'identité, de pureté, de puissance et d'impuretés des composants de l'édition génétique et d'évaluer les risques non ciblés et de sécurité. Les directives réglementaires et les projets de cadres pour les produits d'édition de génomes mettent l'accent sur les contrôles de fabrication et les attributs de qualité, ce qui accroît la portée des panneaux de libération. Des formulations complexes comme les complexes ribonucléoprotéines et l'ARNm encapsulé par le LNP nécessitent des méthodes spécialisées. Les échéanciers rapides pour les thérapies individualisées exigent également des tests rapides et validés, encourageant les développeurs à engager des laboratoires spécialisés.
- Par technologie
Sur la base de la technologie, le marché des services de fabrication de l'édition de gènes est segmenté en CRISPR-Cas9, édition de base, édition de base, etc. Le segment CRISPR-Cas9 dominait la catégorie des technologies avec une part de 61,53 % en 2025, soutenue par sa position de plate-forme d'édition la plus établie, avec la première thérapie CRISPR approuvée et un important pipeline clinique. Les chaînes d'approvisionnement établies pour l'ARN guide, la protéine Cas9 et l'ARNm Cas9, y compris les offres de qualité GMP, réduisent le risque de développement. Les programmes ex vivo pour les thérapies hématologiques et immunitaires dépendent fortement des réactifs Cas9 et des formats de ribonucléoprotéines. La connaissance de la réglementation des produits basés sur Cas9 appuie également la demande continue de services de fabrication.
Le segment de montage principal devrait enregistrer la croissance la plus rapide à un TCAC de 19,41 % entre 2026 et 2033, grâce à sa capacité à installer des changements précis sans ruptures de double brin et à une traduction préclinique en clinique croissante, y compris des concepts de plate-forme pour les troubles du cycle de l'urée multiple. Les grands éditeurs sont de grandes constructions qui nécessitent une ARNm spécialisée et un guide de montage principal, ce qui crée une demande pour le développement et l'analyse de processus dédiés. L'intérêt de la réglementation pour les approches de plate-forme encourage les développeurs à planifier l'approvisionnement en BPF rapidement. Au fur et à mesure que les données de preuve de concept s'accumulent, on s'attend à ce que la demande de services de fabrication d'éditions primaires augmente plus rapidement que pour les plateformes établies.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des services de fabrication de l'édition de gènes est segmenté en sociétés pharmaceutiques et de biotechnologie, instituts universitaires et de recherche, et d'autres. Le segment des entreprises pharmaceutiques et de biotechnologie a dominé la catégorie des utilisateurs finals avec une part de 68,72 % en 2025, appuyée par des programmes cliniques dirigés par le promoteur qui exigent des composants de BPF et la fabrication de produits pharmaceutiques. Les entreprises font de plus en plus appel à des partenaires sous-traités pour guider l'ARN, l'ARNm, la formulation de la PNL et le remplissage pour éviter les installations à forte intensité de capital. Les collaborations stratégiques entre les développeurs et les fournisseurs raccourcissent les délais, et les conceptions des plates-formes réduisent le retravail lors du changement d'objectifs. La pression pour atteindre les essais cliniques encourage rapidement l'engagement des fabricants.
Le segment des instituts universitaires et de recherche devrait enregistrer la croissance la plus rapide à un TCAC de 14,97 % de 2026 à 2033, sous l'impulsion d'essais initiés par les chercheurs et de programmes de thérapie individualisée élaborés dans les centres médicaux universitaires. De tels programmes reposent souvent sur des fabricants externes pour les composants des BPF parce que les établissements manquent d'infrastructure de production. Des accords de collaboration entre les hôpitaux et les fabricants ont permis la première thérapie CRISPR personnalisée pour un bébé, et des modèles semblables devraient s'étendre. Le financement public des consortiums d'édition de génomes et des programmes de maladies rares appuie également la demande de services de fabrication externalisés.
Quelle région détient la plus grande part du marché des services de fabrication d'édition de gènes
- L'Amérique du Nord a dominé le marché des services de fabrication d'édition de gènes avec la plus grande part de revenus de 43,12 % en 2025, soutenue par une forte concentration de développeurs d'édition de gènes, de centres médicaux universitaires et de fabricants spécialisés d'ARN guide, d'ARNm et d'ADN plasmidique.
- La région bénéficie également de cadres de réglementation actifs pour les thérapies individualisées et les thérapies d'édition de génomes, d'un financement solide des projets et de l'expansion continue de la capacité de fabrication d'oligonucléotide et d'ARNm. L'utilisation croissante des services de BPF sous-traités pour les programmes en phase clinique continue de renforcer la position de l'Amérique du Nord sur le marché mondial.
U.S. Gene Édition Services de fabrication Aperçu du marché
Le marché américain des services de fabrication d'édition de gènes connaît une forte croissance en raison du grand nombre de développeurs d'édition de gènes, de centres médicaux universitaires et de fabricants spécialisés d'ARN guide, d'ARNm et d'ADN plasmidique. Les projets de cadres de la FDA pour les thérapies individualisées et d'édition de génomes, ainsi que la première thérapie personnalisée CRISPR offerte dans les établissements américains, encouragent les investissements dans la capacité flexible de BPF. De plus, l'expansion des installations de fabrication d'oligonucléotides et d'ARNm et un financement fort à risque accélèrent l'adoption des services de fabrication d'édition de gènes.
Asia-Pacific Gene Editing Manufacturing Services Aperçu du marché
Le marché des services de fabrication de l'édition de gènes en Asie-Pacifique devrait connaître une croissance rapide, en raison de l'expansion de la recherche sur l'édition de gènes, de l'accroissement de la capacité de production biologique et de l'augmentation du soutien gouvernemental aux thérapies de pointe dans des pays comme la Chine, le Japon et la Corée du Sud. Le nombre croissant de programmes précliniques et cliniques basés sur le CRISPR, ainsi que le développement de fournisseurs locaux d'oligonucléotides, d'ARNm et d'ADN plasmidique améliorent l'accès aux composants de qualité GMP. De plus, les CDMO régionaux élargissent leurs capacités pour appuyer les programmes multinationaux d'édition de gènes.
Japan Gene Édition Services de fabrication Aperçu du marché
Le marché japonais des services de fabrication d'édition de gènes connaît une croissance constante en raison d'une industrie avancée de la chimie des acides nucléiques, d'une forte recherche universitaire en édition de génomes et d'un cadre réglementaire favorable à la médecine régénératrice. Les entreprises pharmaceutiques, les établissements de recherche et les fournisseurs spécialisés investissent de plus en plus dans les capacités d'ARN, d'ARNm et d'analyse de qualité BPF. De plus, l'accent mis sur la qualité, la précision et la fiabilité contribue à la croissance régulière des services de fabrication d'édition de gènes au Japon.
Chine Gene Édition Services de fabrication Aperçu du marché
Le marché chinois des services de fabrication d'édition de gènes connaît une croissance rapide, sous l'impulsion d'une importante base de recherche en édition de gènes, de fabricants nationaux d'oligonucléotides, d'ARNm et de plasmides, et d'un nombre croissant de programmes cliniques fondés sur le CRISPR. Les CDMO locaux renforcent la capacité des BPF pour les thérapies cellulaires modifiées par les gènes et les candidats à l'édition in vivo. De plus, un solide soutien gouvernemental à la biotechnologie et des investissements accrus dans les thérapies de pointe placent la Chine comme un marché de croissance clé pour les services de fabrication d'édition de gènes dans toute l'Asie-Pacifique.
U.K. Gene Édition Services de fabrication Aperçu du marché
Le marché des services de fabrication d'édition de gènes au Royaume-Uni connaît une croissance constante, soutenue par de solides recherches universitaires sur l'édition de génomes, une base de fabrication de cellules et de thérapies géniques établie et des programmes de traduction actifs. Les CDMO dotés d'un vecteur viral, d'un plasmide et d'un acide nucléique offrent des services aux développeurs qui font avancer les programmes d'édition vers la clinique. De plus, la collaboration entre les universités, les hôpitaux et l'industrie favorise l'adoption plus large des services de fabrication d'édition de gènes au Royaume-Uni.
Allemagne Gene Editing Manufacturing Services Aperçu du marché
Le marché allemand des services de fabrication d'édition de gènes est en expansion constante en raison de la forte base de fabrication biopharmaceutique du pays, des fournisseurs établis de sciences de la vie et des capacités d'analyse avancées. Les entreprises de biotechnologie, les hôpitaux universitaires et les instituts de recherche s'approvisionnent de plus en plus en composants de qualité BPF et en services de test pour les programmes d'édition de gènes. Les progrès continus dans les technologies d'ARNm, d'oligonucléotide et de livraison, ainsi que l'accent mis par l'Allemagne sur la qualité et la conformité réglementaire, stimulent encore davantage la croissance des services de fabrication d'édition de gènes.
Quelles sont les principales entreprises du marché des services de fabrication d'édition de gènes
L'industrie de l'édition de gènes est principalement dirigée par des entreprises bien établies, notamment :
- Aldevron(États-Unis)
- Technologies intégrées de l'ADN, Inc.(États-Unis)
- Société Synthego(États-Unis)
- Technologies Agilent, Inc.(États-Unis)
- TriLink BioTechnologies, LLC(États-Unis)
- Charles River Laboratories International, Inc. (États-Unis)
- Groupe Lonza AG (Suisse)
- Biomay AG (Autriche)
- Thermo Fisher Scientific Inc. (États-Unis)
- Merck KGaA (Allemagne)
- Eurofins Scientific SE (Luxembourg)
- Catalent, Inc. (États-Unis)
- Samsung Biologics Co., Ltd. (Corée du Sud)
- WuXi AppTec Co., Ltd. (Chine)
- GenScript Biotech Corporation (Chine)
- Takara Bio Inc. (Japon)
- Minaris (États-Unis)
- SK phartteco (Corée du Sud)
- Revvity, Inc. (États-Unis)
- Danaher Corporation (États-Unis)
Quels sont les derniers développements sur le marché des services de fabrication d'édition de gènes
- En octobre 2026, Biomay et Synthego ont annoncé une collaboration non exclusive visant à simplifier l'accès aux matériaux d'édition de gènes et aux services de fabrication de GMPc en Amérique du Nord, combinant l'ARNm de Biomay, la formulation de nanoparticules lipidiques, l'ADN aseptique fin, plasmidique et l'expertise de production de Cas9 avec les solutions CRISPR de Synthego et les capacités de conception et de fabrication d'ARN unique.
- En septembre 2026, Integrated DNA Technologies et Aldevron ont lancé de nouvelles solutions d'ARNm Cas9 qui combinent l'expertise de conception et d'analyse d'ARNm avec les capacités de fabrication d'ARNm d'Aldevron, soutenant des programmes de recherche précoce par la fabrication de GMPc. Le lancement est le premier d'une série d'offres co-développées, avec des éditeurs de base et de premier plan prévus plus tard dans l'année.
- En juin 2026, la FDA des États-Unis a publié un projet d'orientation sur la mise à profit des connaissances antérieures dans le développement de produits de thérapie génique humaine intégrant l'édition du génome, avec une période de commentaires publics qui s'est terminée le 1er septembre 2026, afin d'aider les développeurs à utiliser les données existantes pour les produits d'édition connexes et les plateformes de fabrication.
- En février 2026, la FDA des États-Unis a publié un projet de lignes directrices sur le cadre de mécanismes plausibles pour les thérapies individualisées ciblant les affections génétiques à causes biologiques connues, en se concentrant principalement sur l'édition de génomes et les thérapies à base d'ARN et en précisant que les procédés de fabrication à l'appui d'une demande doivent être validés de façon appropriée.
- En décembre 2023, Charles River Laboratories a annoncé que son usine de Memphis a été approuvée par l'EMA pour fabriquer commercialement Vertex-CASSEGEVY, le premier traitement génique au monde, ce qui en fait le premier CDMO nord-américain approuvé par l'EMA pour fabriquer commercialement un produit pharmaceutique de thérapie cellulaire allogénique.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











