



Segmentation du marché mondial des collations sans gluten, par type de produit (snaces, croustilles et croustilles, biscuits et biscuits, crackers et pretzels, snack-bars, pop-corn et snacks extrudés, noix et graines, et snacks de confiserie), source (source animale et source végétale), demande (institutions éducatives, hôtels et restaurants, etc.), chaîne de distribution (magasins conventionnels, hôtels et restaurants, établissements d'enseignement, services spécialisés, hôpitaux et pharmacies) Tendances et prévisions de l'industrie à 2033
Quelle est la taille du marché et le taux de croissance des collations sans gluten
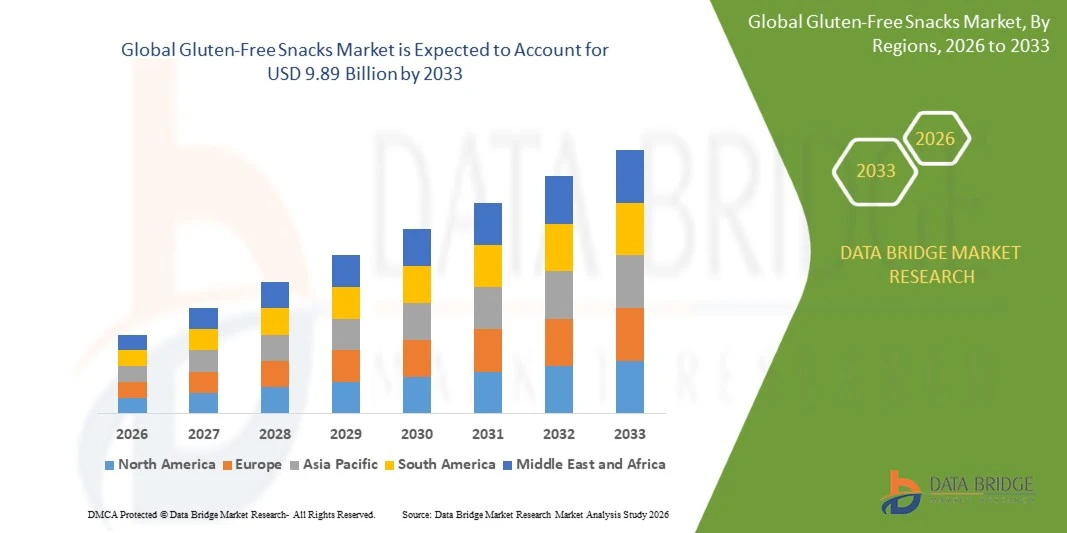
- Selon l'analyse de Data Bridge Market Research, le marché des collations sans gluten a été évalué à5,15 milliards de dollars en 2025et devrait atteindre9,89 milliards de dollars en 2033, croissance à unTCAC de 8,50 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de la sensibilisation accrue à la maladie coeliaque et à la sensibilité au gluten, de l'augmentation de la demande d'options de collation pratiques et plus saines et de l'augmentation de la disponibilité de produits sans gluten dans les supermarchés et les chaînes de vente en ligne.
- L'adoption croissante de régimes sans gluten, conjuguée à la demande de diverses saveurs et à l'amélioration de la qualité des produits, encourage les fabricants à développer des collations innovantes en utilisant d'autres ingrédients comme le riz, le maïs, le quinoa et d'autres grains sans gluten. Ces développements élargissent les choix des consommateurs à travers les chips, les craquelins, les biscuits et les barres de collation, plaçant les collations sans gluten comme une option de plus en plus accessible pour les consommateurs avec des restrictions alimentaires et des préférences soucieuses de la santé.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 5,15 milliards de dollars
- Valeur marchande prévue (2033) : 9,89 milliards de dollars
- Prévisions CAGR (2026-2033): 8,50%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales recettes du marché des collations sans gluten
- L'Amérique du Nord a dominé le marché des collations sans gluten avec la plus grande part de revenus de 38,6 % en 2025, appuyée par une forte sensibilisation des consommateurs à la maladie cœliaque, la création de réseaux de vente au détail d'aliments spécialisés et la forte demande de produits sans gluten
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 10,3 % de 2026 à 2033, alimenté par une sensibilisation accrue à la santé, une augmentation des dépenses de la classe moyenne et une augmentation de la demande de collations sans gluten en Chine, en Inde, au Japon et en Australie.
- Le segment des chips et des croustillants a dominé le marché avec une part de 38,4% en 2025, sous l'impulsion de la grande préférence des consommateurs pour des collations salées pratiques et prêtes à manger.
- Les barres de snack sont le type de produit qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 9,4 %, ce qui reflète l'augmentation de la demande de collations pratiques, portables et axées sur la nutrition.
- Le segment des sources végétales a dominé la catégorie des sources avec une part des revenus de 75 % en 2025, sous l'effet de l'utilisation intensive du riz, du maïs, des pommes de terre, des noix, des graines, des légumineuses et d'autres ingrédients naturellement exempts de gluten.
- Les hôtels et restaurants représentaient 45 % de la part de marché en 2025, préférant une augmentation de la demande de plats sans gluten dans les hôtels, les restaurants, les cafés et les établissements de services rapides.
- Le segment des établissements d'enseignement est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 8,5 %, attribuable à la sensibilisation accrue à la maladie cœliaque et à la sensibilité au gluten, à la demande croissante de programmes de repas scolaires inclusifs et à l'adoption croissante de collations sans gluten pour accueillir les élèves.
Portée du rapport et segmentation du marché des collations sans gluten
|
Attributs |
Snacks sans gluten Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des collations sans gluten
- Les fabricants d'aliments élargissent de plus en plus les gammes de collations sans gluten avec des saveurs familières et des textures améliorées pour attirer les consommateurs à la recherche de sécurité alimentaire sans compromettre le goût et la commodité.
- Par exemple, en avril 2025, Arnott introduisit des biscuits jatz sans gluten et des formes de barbecue sans gluten en Australie, élargissant sa gamme de collations salées pour les consommateurs qui évitent le gluten.
- L'innovation des produits est de plus en plus axée sur les formats familiers de collations, y compris les biscuits, les biscuits, les chips et les collations au four, aidant les marques à attirer les consommateurs souffrant de troubles liés au gluten et un public plus vaste soucieux de la santé.
- Les fabricants développent également des produits avec des grains alternatifs, des profils d'ingrédients plus propres et des combinaisons de saveurs variées pour différencier leurs offres sur un marché de plus en plus concurrentiel.
- Par exemple, en mai 2025, Kameda LT Foods a lancé Krispy Hopu dans une saveur sucrée et salée sous sa marque Kari Kari, offrant une collation rôtie, sans gluten, à base de riz végétalien sans huile de palme
- Comme les fabricants continuent de prioriser le goût, la commodité et la variété des produits, l'innovation dans les préparations sans gluten devrait renforcer l'attrait des consommateurs et élargir l'adoption du marché.
Quels sont les principaux moteurs du marché des collations sans gluten
- La sensibilisation croissante à la maladie cœliaque et à la sensibilité au gluten augmente la demande de collations sans gluten qui aident les consommateurs à gérer les restrictions alimentaires médicalement nécessaires tout en maintenant des habitudes alimentaires pratiques.
- Par exemple, en mai 2025, Kameda LT Foods a lancé Krispy Hopu sous sa marque Kari Kari, un snack grillé, sans gluten, à base de riz végétalien dans une saveur sucrée et salée, reflétant la demande croissante de snack alternatives pratiques et meilleures pour vous
- Les consommateurs recherchent de plus en plus des solutions de rechange accessibles sans gluten dans les supermarchés, les magasins d'aliments spécialisés et les plateformes en ligne, encourageant les fabricants à accroître la distribution et la disponibilité des produits.
- Des normes d'étiquetage plus claires et une meilleure compréhension par les consommateurs des contacts croisés avec le gluten encouragent également la demande de produits ayant des allégations vérifiées sans gluten et des pratiques de fabrication fiables.
- Par exemple, en février 2024, Mintel a signalé que 82 % des consommateurs qui mangeaient ou mangeaient auparavant des aliments sans gluten n'avaient pas reçu de diagnostic de maladie cœliaque, mettant en évidence le rôle des préférences plus larges des consommateurs et des avantages pour le bien-être dans l'augmentation de la demande au-delà des régimes médicaux nécessaires.
- Grâce à la sensibilisation accrue aux troubles liés au gluten et à la disponibilité accrue de solutions de rechange pour les collations, les fabricants sont en mesure d'élargir leur gamme de produits et d'atteindre une clientèle plus large.
Quels sont les facteurs qui entravent la croissance du marché des collations sans gluten
- Les collations sans gluten peuvent entraîner des coûts de production plus élevés en raison d'ingrédients de remplacement, de la transformation spécialisée, des exigences de certification et des mesures nécessaires pour éviter les contacts croisés avec des ingrédients contenant du gluten.
- Par exemple, en mai 2024, une étude publiée dans l'Indian Journal of Gastroenterology a analysé 485 produits alimentaires sans gluten et 790 produits conventionnels disponibles dans les supermarchés et magasins en ligne de Delhi. L'étude a révélé que les produits sans gluten étaient 232% plus chers en moyenne, créant un obstacle à l'accessibilité pour les consommateurs qui dépendent de ces produits.
- Ces coûts supplémentaires peuvent se traduire par des prix de détail plus élevés, ce qui limite l'accessibilité pour les consommateurs et les ménages sensibles aux prix qui dépendent de produits sans gluten pour des raisons médicales.
- Le coût plus élevé des ingrédients spécialisés et des contrôles de la production, combiné à des compromis nutritionnels potentiels comme la réduction des protéines et des fibres dans certaines catégories de produits, crée des défis pour les fabricants qui cherchent à offrir des collations abordables et équilibrées sur le plan nutritionnel.
- Par exemple, en octobre 2024, des recherches publiées dans le Bulletin de nutrition ont porté sur 1 058 produits sur le marché de détail grec, dont 408 produits sans gluten. L'étude a révélé que les aliments de base sans gluten étaient plus chers que les produits conventionnels comparables, tandis que les aliments sans gluten, y compris les chips et les bonbons, ne présentaient pas le même désavantage en matière de prix.
- Ces défis d'accessibilité et de formulation peuvent restreindre l'adoption parmi les consommateurs soucieux du budget et accroître la pression sur les marques pour maintenir le goût, la qualité nutritionnelle et des prix concurrentiels. Par conséquent, l'approvisionnement rentable en ingrédients et l'amélioration des formulations de produits demeurent importants pour l'expansion à long terme du marché.
Comment le marché des collations sans gluten est-il segmenté
Le marché des collations sans gluten est segmenté en fonction du type de produit, de la source, de l'application et du canal de distribution.
- Par type de produit
Sur la base du type de produit, le marché des collations sans gluten est segmenté en collations de boulangerie, chips et croustilles, biscuits et biscuits, biscuits et bretzels, snacks, popcorn et snacks extrudés, noix et graines, et collations de confiserie. Le segment des chips et des croustilles a dominé le marché avec une part estimée de 38,4% en 2025, en raison de la préférence généralisée des consommateurs pour des collations salées pratiques et prêtes à manger. Les frites à base de pommes de terre, de maïs et de riz conviennent aux formulations sans gluten lorsque les ingrédients et les pratiques de transformation empêchent les contacts croisés avec le gluten. Ces produits sont largement disponibles dans les supermarchés, les dépanneurs et les plateformes de vente au détail en ligne. Les fabricants introduisent des saveurs innovantes, des variétés cuites et des formulations allégées pour attirer les consommateurs soucieux de la santé. Les emballages à usage unique et les emballages multiples soutiennent davantage la consommation dans les ménages et les occasions de déplacement.
Le segment des snacks devrait enregistrer la croissance la plus rapide à un TCAC de 9,4 % entre 2026 et 2033, en raison de la demande croissante de snacks pratiques, portatifs et nutritionnels. Des snacks sans gluten faits avec des noix, des graines, des fruits secs, de l'avoine certifiée sans gluten et des grains alternatifs attirent les consommateurs à la recherche d'énergie rapide entre les repas. L'intérêt croissant pour les formulations à haute teneur en protéines, à haute teneur en fibres et à base végétale encourage l'innovation des produits. Les fabricants élargissent également leurs offres avec des ingrédients à faible teneur en sucre et à étiquetage propre. La popularité croissante des styles de vie axés sur la forme physique et les alternatives de petit déjeuner commodes soutient la demande. L'expansion par le biais du commerce électronique et des détaillants de produits alimentaires spécialisés améliore encore l'accès aux snacks sans gluten.
- Par source
Selon la source, le marché des collations sans gluten est segmenté en source animale et source végétale. On estime que le segment des sources végétales domine le marché avec une part de 75 % en 2025, grâce à l'utilisation intensive du riz, du maïs, des pommes de terre, des noix, des graines, des légumineuses et d'autres ingrédients naturellement exempts de gluten. Les ingrédients dérivés de plantes offrent aux fabricants des options polyvalentes pour développer des chips, des craquelins, des biscuits, des barres de collation et des collations extrudées. Le riz et le maïs sont particulièrement utiles dans les formulations sans gluten parce qu'ils peuvent fournir des textures souhaitables et servir de substituts aux ingrédients à base de blé. L'intérêt croissant des consommateurs pour les aliments végétaux et les ingrédients reconnaissables renforce encore la demande. La disponibilité de divers ingrédients végétaux permet également aux fabricants de développer des produits pour différentes saveurs et préférences nutritionnelles.
On prévoit que le segment des sources animales connaîtra une croissance du TCAC de 7,0 % entre 2026 et 2033, soutenue par la demande de collations riches en protéines faites avec des ingrédients tels que les protéines laitières, le fromage, les oeufs et la viande. Les collations au fromage, les croustilles à viande et les produits à base de protéines peuvent offrir des solutions de rechange aux collations conventionnelles axées sur les glucides lorsqu'elles sont formulées sans ingrédients contenant du gluten. L'intérêt croissant pour les régimes à haute teneur en protéines encourage les fabricants à élargir les portefeuilles de collations salées. Ces produits peuvent intéresser les consommateurs qui recherchent une consommation pratique de protéines pendant le travail, les voyages et les activités de conditionnement physique. L'innovation des produits, qui comprend l'assaisonnement, la stabilité des étagères et l'emballage contrôlé par portion, appuie davantage la catégorie.
- Par demande
Sur la base de l'application, le marché des collations sans gluten est segmenté en établissements d'enseignement, hôtels et restaurants, et autres. Le segment des hôtels et restaurants a dominé la catégorie des applications avec une part de 45 % en 2025, en raison de la demande croissante d'options alimentaires sans gluten dans les hôtels, les restaurants, les cafés et les établissements de services rapides. La sensibilisation croissante à la maladie cœliaque et à la sensibilité au gluten encourage les fournisseurs de services alimentaires à élargir leurs collations sans gluten. L'augmentation de l'activité touristique et hôtelière soutient davantage la demande d'options alimentaires spécialisées. Les restaurants offrent de plus en plus de produits de boulangerie sans gluten, de craquelins et de collations emballées pour répondre à diverses préférences des consommateurs. L'amélioration de l'étiquetage des menus et la prudence dans la manipulation des aliments renforcent également la confiance des consommateurs.
Le segment des établissements d'enseignement devrait augmenter de 8,5 %, passant de 2026 à 2033, étant donné que les écoles, les collèges et les universités accueillent de plus en plus des étudiants ayant des besoins alimentaires spécifiques. Fournir des collations sans gluten peut aider les établissements à offrir des choix appropriés aux étudiants atteints de la maladie cœliaque ou médicalement nécessaire d'éviter le gluten. Les produits emballés avec des renseignements clairs sur les ingrédients et des contrôles appropriés des allergènes peuvent simplifier l'approvisionnement et la distribution. La demande peut aussi être appuyée par une plus grande sensibilisation des parents, des administrateurs scolaires et des fournisseurs de services alimentaires. Les collations emballées individuellement peuvent être pratiques pour les cafétérias, les distributeurs automatiques et les événements scolaires.
- Par canal de distribution
Sur la base du canal de distribution, le marché des collations sans gluten est segmenté en magasins traditionnels, hôtels et restaurants, instituts éducatifs, services spécialisés, hôpitaux et pharmacies. On estime que le segment des magasins traditionnels domine le marché avec une part de 71,7 % en 2025, grâce à la grande disponibilité de collations sans gluten dans les supermarchés, les hypermarchés, les épiceries et les points de vente. Ces détaillants offrent aux consommateurs l'accès à de multiples catégories de produits, notamment les frites, les craquelins, les biscuits, les snack-bars et les noix. Des étagères dédiées sans gluten et des étiquettes d'emballage claires peuvent aider les acheteurs à identifier les produits appropriés plus facilement. Des réseaux de détail établis permettent également aux fabricants d'atteindre les consommateurs sur les marchés urbains et suburbains. Les activités promotionnelles, les prix concurrentiels et les options multipack peuvent encourager davantage les achats répétés. Une large accessibilité et des habitudes d'achat établies soutiennent l'importance des magasins conventionnels dans la distribution de collations sans gluten.
Le segment des services spécialisés devrait connaître une forte croissance à un TCAC de 9,0 % de 2026 à 2033, en raison de la demande de produits adaptés aux consommateurs atteints de maladie cœliaque, de sensibilité au gluten et de préférences alimentaires particulières. Les détaillants spécialisés de produits de santé et les points de vente dédiés sans gluten offrent souvent un éventail plus large de produits de niche que les magasins traditionnels. Ces canaux peuvent aider les consommateurs à trouver des produits certifiés sans gluten, des collations de boulangerie spécialisées et des produits avec des profils d'ingrédients spécifiques. Un personnel de détail compétent et des informations détaillées sur les produits peuvent également améliorer l'expérience d'achat. Les détaillants spécialisés en ligne et les services par abonnement peuvent élargir l'accès aux consommateurs dans les endroits où les options physiques de vente au détail sont limitées. L'accroissement de la diversité des produits et de la demande d'information alimentaire fiable devrait appuyer ce canal de distribution.
Quelle région détient la plus grande part du marché des collations sans gluten
- L'Amérique du Nord a dominé le marché des collations sans gluten avec la plus grande part de revenus de 38,6 % en 2025, appuyée par une forte sensibilisation des consommateurs à la maladie cœliaque, la création de réseaux de vente au détail d'aliments spécialisés et la forte demande de produits sans gluten
- La région bénéficie également de normes bien établies en matière d'étiquetage des aliments, d'une demande croissante d'options de collation pratiques et plus saines et d'une innovation accrue des produits à travers les chips, les biscuits, les biscuits et les snack-bars. L'expansion des plateformes d'épicerie en ligne et la présence de fabricants d'aliments établis continuent de renforcer la position de l'Amérique du Nord sur le marché mondial.
Aperçu du marché des collations sans gluten aux États-Unis
Le marché américain des collations sans gluten connaît une forte croissance en raison de la sensibilisation accrue à la maladie coeliaque, de l'augmentation du diagnostic de troubles liés au gluten et de la demande croissante de substituts alimentaires pratiques. Le pays a établi l'industrie alimentaire emballée, ainsi que la disponibilité généralisée de frites sans gluten, de craquelins, de biscuits et de snack-bars, conduit la demande à travers les circuits de vente au détail et de commerce électronique. De plus, des normes claires d'étiquetage sans gluten et un intérêt croissant des consommateurs pour diverses préparations de collations accélèrent l'innovation des produits dans les supermarchés, les magasins d'aliments spécialisés et les plateformes en ligne.
Aperçu du marché des collations sans gluten en Asie-Pacifique
Le marché des collations sans gluten de l'Asie-Pacifique devrait connaître une croissance rapide, en raison de la sensibilisation accrue à la santé, de l'accroissement de la population urbaine et de la demande croissante d'aliments emballés dans des pays comme la Chine, l'Inde, le Japon et l'Australie. L'intérêt croissant pour les grains de substitution, y compris le riz, le millet et le quinoa, appuie le développement de divers produits sans gluten. De plus, l'expansion de l'infrastructure moderne du commerce de détail, l'augmentation de la pénétration du commerce électronique et la disponibilité croissante d'aliments diététiques spécialisés appuient l'expansion du marché régional.
Aperçu du marché japonais des collations sans gluten
Le marché japonais des collations sans gluten connaît une croissance constante en raison de l'intérêt croissant des consommateurs pour la diversité alimentaire, la qualité des produits et les options de collation pratique. Les fabricants et les détaillants accroissent la disponibilité de crackers à base de riz, de confiseries sans gluten et de collations à grains alternatifs pour tenir compte de l'évolution des préférences des consommateurs. De plus, le Japon a établi une industrie alimentaire emballée, une solide infrastructure de vente au détail et un intérêt croissant pour les produits alimentaires spécialisés clairement étiquetés contribuent au développement du marché. La poursuite de l'innovation des produits et la disponibilité de formats traditionnels de collations fabriqués avec des ingrédients sans gluten appuient davantage la demande.
Aperçu du marché des collations sans gluten en Chine
Le marché chinois des collations sans gluten ne cesse de croître, en raison de la sensibilisation accrue à la santé, de l'augmentation des populations de consommateurs urbains et de la demande croissante de collations emballées. L'intérêt croissant pour les produits à base de riz et les ingrédients alternatifs encourage les fabricants à développer des craquelins, des copeaux, des biscuits et d'autres variétés de collations sans gluten. De plus, l'expansion des plateformes de commerce électronique, des supermarchés modernes et des détaillants de produits alimentaires spécialisés améliore l'accessibilité des produits. La diversification accrue des produits et la disponibilité croissante d'aliments spécialisés importés et produits au pays appuient le développement du marché dans toute la Chine.
Aperçu du marché des collations sans gluten au Royaume-Uni
Le marché des collations sans gluten du Royaume-Uni connaît une croissance régulière, soutenue par une sensibilisation accrue à la maladie coeliaque et la demande de solutions de rechange pratiques aux collations conventionnelles. Les supermarchés établis, les détaillants spécialisés et les plateformes en ligne offrent aux consommateurs l'accès à des biscuits sans gluten, des biscuits, des chips et des snack-bars. De plus, les exigences claires en matière d'étiquetage des aliments et l'innovation continue des produits encouragent les fabricants à améliorer la variété et l'accessibilité des produits. L'intérêt croissant pour les ingrédients à base de plantes, les grains de substitution et l'amélioration des préparations de collations contribue davantage à la croissance du marché au Royaume-Uni.
Allemagne Aperçu du marché des collations sans gluten
Le marché allemand des collations sans gluten ne cesse de croître en raison de la sensibilisation accrue aux troubles liés au gluten, de la demande de produits alimentaires spécialisés et de l'industrie alimentaire bien développée. Les consommateurs recherchent de plus en plus des collations sans gluten, des biscuits, des biscuits et des produits salés par l'entremise de supermarchés, de détaillants à prix réduit et de magasins d'aliments spécialisés. L'innovation continue dans les ingrédients à grains alternatifs, les formulations de produits et les emballages améliore le choix des consommateurs. En outre, les exigences établies en matière de sécurité alimentaire et d'étiquetage, ainsi que l'intérêt croissant pour les options de collations pratiques et variées, appuient le développement du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des collations sans gluten
L'industrie des collations sans gluten est principalement dirigée par des entreprises bien établies, notamment :
- Mondelez International, Inc. (États-Unis)
- Société canadienne des postes(États-Unis)
- La société PepsiCo, Inc. (États-Unis)
- La société Hershey(États-Unis)
- Le groupe Hain Celestial, Inc. (États-Unis)
- Utz Brands, Inc. (États-Unis)
- Conagra Brands, Inc. (États-Unis)
- Dr. Schär AG / SPA (Italie)
- Amy's Kitchen, Inc. (États-Unis)
- Barilla G. e R. Fratelli S.p.A. (Italie)
- Lotus Bakeries N.V. (Belgique)
- Fermes familiales de Lundberg (États-Unis)
- Edward & Sons Trading Co. (États-Unis)
- Quinn Foods LLC (États-Unis)
- RW Garcia Co. (États-Unis)
- Kellanova (États-Unis)
- Fleurs Foods, Inc. (États-Unis)
- Real Foods Pty Ltd (Australie)
- Orgran (Australie)
- Good Mills Deutschland GmbH (Allemagne)
Quels sont les derniers développements sur le marché des collations sans gluten
- En avril 2025, Arnotts a annoncé le lancement de biscuits jatz sans gluten et de formes de barbecue sans gluten en Australie, élargissant ainsi son portefeuille de collations sans gluten. Les produits ont été développés pour offrir aux consommateurs d'éviter les options de collations familières au gluten tout en conservant le goût et la qualité établis de la marque. Le lancement a étendu la gamme sans gluten d'Arnott et amélioré la disponibilité d'alternatives salées pour les consommateurs atteints de maladie cœliaque ou de sensibilité au gluten.
- En mai 2024, Mondelėz International a annoncé le lancement de sa toute première Chips Ahoy! Biscuits au chocolat sans gluten aux États-Unis. Le nouveau produit a élargi la gamme de cookies de marque établie pour inclure une option certifiée sans gluten, répondant à la demande de produits familiers adaptés aux consommateurs qui évitent le gluten. Le lancement a mis en lumière l'importance croissante accordée par les grands fabricants de collations à l'extension des marques traditionnelles à la catégorie sans gluten.
- En juillet 2023, FitJoy a annoncé le lancement d'une nouvelle gamme de craquelins sans grains, présentant les variétés Classic, White Cheddar et Pepper Jack Cheese. Les produits ont été mis au point comme solutions de rechange aux craquelins classiques et ont été décrits comme étant certifiés sans gluten, sans grains, sans produits laitiers et sans noix. Le lancement a élargi le choix des consommateurs dans la catégorie des collations salées et a démontré l'innovation continue dans les préparations de collations sensibles aux allergènes.
- En décembre 2023, CauliPuffs a annoncé le lancement de sa gamme de collations gonflées sans gluten, faite de chou-fleur, de riz et de maïs. Les produits ont été introduits dans des saveurs telles que White Cheddar, Honey BBQ et Vegan Salt & Pepper, offrant aux consommateurs des alternatives aux collations soufflées traditionnelles. Le lancement a mis l'accent sur la préparation au four et l'utilisation d'ingrédients de substitution, reflétant les efforts déployés par les fabricants pour diversifier les choix de collations sans gluten et attirer les consommateurs à la recherche de différents profils d'ingrédients.
- En mars 2021, MadeGood Foods a annoncé l'introduction de Star Puffed Crackers, élargissant son portefeuille à la catégorie des collations salées. Les craquelins sans gluten, sans lait et organiques ont été lancés dans les saveurs Sea Salt, Cheddar et Pizza et comprenaient des nutriments provenant de six sources de fruits et légumes. Les produits ont été conçus pour les collations quotidiennes, les déjeuners scolaires et la consommation en déplacement. Ce développement a démontré l'innovation continue dans les collations sans gluten combinant la pertinence alimentaire avec la diversité des ingrédients et des formats pratiques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES SNACKS SANS GLUTEN
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES SNACKS SANS GLUTEN
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.2.5 ANALYSE DES PARTS DE MARCHÉ DE L'ENTREPRISE
2.2.6 MODÉLISATION MULTIVARIÉE
2.2.7 VARIABLES DE L'OFFRE ET DE LA DEMANDE
2.2.8 ANALYSE DE HAUT EN BAS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.12 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES SNACKS SANS GLUTEN : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
5.2 FACTEURS INFLUENÇANT LA DÉCISION D'ACHAT DU CLIENT
5.3 TENDANCES DE L'INDUSTRIE ET PERSPECTIVES D'AVENIR
5.4 TENDANCES AU NIVEAU DES CONSOMMATEURS
5.4.1 TENDANCES AU NIVEAU DES CONSOMMATEURS POUR LE YAOURT SKYR
5.4.2 TENDANCES AU NIVEAU DES CONSOMMATEURS POUR LE YAOURT SKYR DANS L'ENSEMBLE DE LA CATÉGORIE DES YAOURTS
5.5 ANALYSE COMPARATIVE DES MARQUES
5.5.1 ANALYSE COMPARATIVE DES MARQUES POUR LE YAOURT SKYR
5.5.2 ANALYSE COMPARATIVE DES MARQUES DANS L'ENSEMBLE DE LA CATÉGORIE YAOURT
5.6 COMPORTEMENT ET DYNAMIQUE D'ACHAT
5.6.1 RECOMMANDATION DE LA FAMILLE ET DES AMIS
5.6.2 RECHERCHE
5.6.3 IMPULSIF
5.6.4 PUBLICITÉ
5.6.4.1. PUBLICITÉ TÉLÉVISÉE
5.6.4.2. PUBLICITÉ EN LIGNE
5.6.4.3. PUBLICITÉ EN MAGASIN
5.6.4.4. PUBLICITÉ EXTÉRIEURE
5.7 ANALYSE MARQUE PRIVÉE VS MARQUE
5.8 ACTIVITÉS PROMOTIONNELLES
5.9 STRATÉGIE DE LANCEMENT DE NOUVEAUX PRODUITS
5.9.1 NOMBRE DE NOUVEAUX LANCEMENTS DE PRODUITS
5.9.1.1. EXTENSION DE LIGNE
5.9.1.2. NNOUVEAU EMBALLAGE
5.9.1.3. R-LANCÉ
5.9.1.4. NOUVELLE FORMULATION
6 IMPACT DU RALENTISSEMENT ÉCONOMIQUE SUR LE MARCHÉ
6.1 IMPACT SUR LE PRIX
6.2 IMPACT SUR LA CHAÎNE D'APPROVISIONNEMENT
6.3 IMPACT SUR L'EXPÉDITION
6.4 IMPACT SUR LES DÉCISIONS STRATÉGIQUES DE L'ENTREPRISE
7 CADRE RÉGLEMENTAIRE ET LIGNES DIRECTRICES
8 INDICE DE PRIX (PRIX B2B ET PRIX FOB)
9 CAPACITÉ DE PRODUCTION DES PRINCIPAUX FABRICANTS
10 PERSPECTIVES DE LA MARQUE
10.1 ANALYSE COMPARATIVE DES MARQUES
10.2 APERÇU PRODUIT VS MARQUE
11 MARCHÉS MONDIAUX DES SNACKS SANS GLUTEN, PAR TYPE DE PRODUIT
11.1 APERÇU
11.2 BARRES COLLATIONS SANS GLUTEN
11.2.1 BARS À COLLATIONS, PAR TYPE
11.2.1.1. BARRES DE CÉRÉALES
11.2.1.1.1. BARRES DE CÉRÉALES
11.2.1.1.2. BARRES D'AVOINE
11.2.1.1.3. BARRES DE RIZ
11.2.1.1.4. BARRES DE CÉRÉALES MÉLANGÉES
11.2.1.1.5. AUTRES
11.2.1.2. BARRES À ÉCROU
11.2.1.2.1. AMANDE
11.2.1.2.2. NOIX DE CAJOU
11.2.1.2.3. CACAHUÈTE
11.2.1.2.4. DATES
11.2.1.2.5. NOISETTES
11.2.1.2.6. BARRES À NOIX MIXTES
11.2.1.2.7. AUTRES
11.2.1.3. BARRES DE FRUITS
11.2.1.3.1. BARRES DE FRUITS
11.2.1.3.2. BARRES MÉLANGÉES AUX FRUITS ET AUX NOIX
11.2.1.3.3. BARRES MÉLANGÉES DE FRUITS, DE CÉRÉALES ET DE NOIX
11.2.1.4. BARRES PROTÉINÉES
11.2.1.5. BARRES ÉNERGÉTIQUES
11.2.1.6. BARRES DE CHOCOLAT
11.2.1.7. AUTRES (LE CAS ÉCHÉANT)
11.3 SNACKS CUITS AU FOUR SANS GLUTEN
11.3.1 SNACKS CUITS AU FOUR, PAR TYPE
11.3.1.1. CHIPS
11.3.1.2. NACHOS
11.3.1.3. BRETZELS
11.3.1.4. TORTILLAS
11.3.1.5. AUTRES (SOUFFLÉS, FRITES, COURBES ET CROQUANTS)
11.4 BISCUITS, COOKIES ET CRACKERS SANS GLUTEN
11,5 POP-CORN SANS GLUTEN
11.6 NOIX, GRAINES ET MÉLANGES SANS GLUTEN
11.7 YAOURT SANS GLUTEN
11.7.1 YAOURT, PAR TYPE
11.7.1.1. YAOURT ORDINAIRE
11.7.1.2. SKYR/YAOURT À L'ISLANDAISE
11.7.1.3. YAOURT CONCENTRÉ
11.7.1.4. YAOURT PROBIOTIQUE
11.7.1.5. YAOURT FIXE
11.7.1.6. YAOURT GREC
11.7.1.7. YAOURT BRASSÉ
11.7.1.8. AUTRES
11.7.2 YAOURT, PAR TYPE DE PRODUIT
11.7.2.1. YAOURT À BOISSON
11.7.2.2. YAOURT À LA CUILLÈRE
11.7.2.3. YAOURT GLACÉ
11.7.2.4. AUTRES
11.7.3 YAOURT, PAR TYPE DE SOURCE
11.7.3.1. BASÉ SUR LES ANIMAUX
11.7.3.1.1. D'ORIGINE ANIMALE, PAR TYPE
11.7.3.1.1.1 LAIT DE VACHE
11.7.3.1.1.2 LAIT DE BUFFLE
11.7.3.1.1.3 LAIT DE CHÈVRE
11.7.3.1.1.4 AUTRES
11.7.3.2. À BASE DE PLANTES
11.7.3.2.1. À BASE DE PLANTES, PAR TYPE
11.7.3.2.1.1 LAIT DE SOJA
11.7.3.2.1.2 LAIT D'AMANDE
11.7.3.2.1.3 LAIT D'AVOINE
11.7.3.2.1.4 LAIT DE COCO
11.7.3.2.1.5 LAIT DE CAJOU
11.7.3.2.1.6 AUTRES
11.8 AUTRES
12 MARCHÉS MONDIAUX DE SNACKS SANS GLUTEN, PAR NATURE
12.1 APERÇU
12.2 OGM
12.3 SANS OGM
13 MARCHÉS MONDIAUX DES SNACKS SANS GLUTEN, PAR CATÉGORIE DE PRODUITS
13.1 APERÇU
13.2 CONVENTIONNEL
13.3 BIOLOGIQUE
14 MARCHÉS MONDIAUX DES SNACKS SANS GLUTEN, PAR CATÉGORIE DE MARQUE
14.1 APERÇU
14.2 MARQUE
14.3 MARQUE PRIVÉE
15 MARCHÉS MONDIAUX DES SNACKS SANS GLUTEN, PAR TYPE D'EMBALLAGE
15.1 APERÇU
15.2 SAC-IN-BOX
15.3 SACHETS
15.4 BOÎTES EN CARTON
15,5 POTS
15.5.1 VERRE
15.5.2 PLASTIQUE
15,6 BOUTEILLES
15.6.1 VERRE
15.6.2 PLASTIQUE
15,7 TETRA PACKS
15.8 AUTRES
16 MARCHÉS MONDIAUX DES SNACKS SANS GLUTEN, PAR CANAL DE DISTRIBUTION
16.1 APERÇU
16.2 DÉTAILLANTS EN MAGASIN
16.2.1 SUPERMARCHÉS/HYPERMARCHÉS
16.2.2 DÉPANNEURS
16.2.3 DÉTAILLANTS EN ÉPICERIE
16.2.4 MAGASINS SPÉCIALISÉS
16.2.5 GROSSISTES
16.2.6 AUTRES
16.3 DÉTAILLANTS HORS MAGASIN
16.3.1 EN LIGNE
16.3.2 DISTRIBUTEUR AUTOMATIQUE
17 MARCHÉS MONDIAUX DE SNACKS SANS GLUTEN, PAYSAGE DES ENTREPRISES
17.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
17.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
17.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
17.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
17.5 FUSIONS ET ACQUISITIONS
17.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
17.7 EXPANSIONS ET PARTENARIATS
17.8 MODIFICATIONS RÉGLEMENTAIRES
18 MARCHÉS MONDIAUX DE SNACKS SANS GLUTEN, PAR ZONE GÉOGRAPHIQUE
18.1 APERÇU (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
18.2 AMÉRIQUE DU NORD
18.2.1 États-Unis
18.2.2 CANADA
18.2.3 MEXIQUE
18.3 EUROPE
18.3.1 ALLEMAGNE
18.3.2 Royaume-Uni
18.3.3 ITALIE
18.3.4 FRANCE
18.3.5 ESPAGNE
18.3.6 SUISSE
18.3.7 PAYS-BAS
18.3.8 BELGIQUE
18.3.9 RUSSIE
18.3.10 TURQUIE
18.3.11 RESTE DE L'EUROPE
18.4 ASIE-PACIFIQUE
18.4.1 JAPON
18.4.2 CHINE
18.4.3 CORÉE DU SUD
18.4.4 INDE
18.4.5 AUSTRALIE
18.4.6 SINGAPOUR
18.4.7 THAÏLANDE
18.4.8 INDONÉSIE
18.4.9 MALAISIE
18.4.10 PHILIPPINES
18.4.11 RESTE DE L'ASIE-PACIFIQUE
18,5 AMÉRIQUE DU SUD
18.5.1 BRÉSIL
18.5.2 ARGENTINE
18.5.3 RESTE DE L'AMÉRIQUE DU SUD
18.6 MOYEN-ORIENT ET AFRIQUE
18.6.1 AFRIQUE DU SUD
18.6.2 Émirats arabes unis
18.6.3 ARABIE SAOUDITE
18.6.4 KOWEÏT
18.6.5 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
19 MARCHÉS MONDIAUX DES SNACKS SANS GLUTEN, ANALYSE SWOT ET DBMR
20 MARCHÉS MONDIAUX DES SNACKS SANS GLUTEN, PROFIL DE L'ENTREPRISE
20.1 FRITO-LAY, INC
20.1.1 PRÉSENTATION DE L'ENTREPRISE
20.1.2 ANALYSE DES REVENUS
20.1.3 PRÉSENCE GÉOGRAPHIQUE
20.1.4 PORTEFEUILLE DE PRODUITS
20.1.5 ÉVOLUTIONS RÉCENTES
20.2 MARS INCORPORATED
20.2.1 PRÉSENTATION DE L'ENTREPRISE
20.2.2 ANALYSE DES REVENUS
20.2.3 PRÉSENCE GÉOGRAPHIQUE
20.2.4 PORTEFEUILLE DE PRODUITS
20.2.5 ÉVOLUTIONS RÉCENTES
20.3 MCCAIN FOODS LTD
20.3.1 PRÉSENTATION DE L'ENTREPRISE
20.3.2 ANALYSE DES REVENUS
20.3.3 PRÉSENCE GÉOGRAPHIQUE
20.3.4 PORTEFEUILLE DE PRODUITS
20.3.5 ÉVOLUTIONS RÉCENTES
20.4 KRAFT FOODS
20.4.1 PRÉSENTATION DE L'ENTREPRISE
20.4.2 ANALYSE DES REVENUS
20.4.3 PRÉSENCE GÉOGRAPHIQUE
20.4.4 PORTEFEUILLE DE PRODUITS
20.4.5 ÉVOLUTIONS RÉCENTES
20,5 GENERAL MILLS INC.
20.5.1 PRÉSENTATION DE L'ENTREPRISE
20.5.2 ANALYSE DES REVENUS
20.5.3 PRÉSENCE GÉOGRAPHIQUE
20.5.4 PORTEFEUILLE DE PRODUITS
20.5.5 ÉVOLUTIONS RÉCENTES
20,6 NESTLÉ
20.6.1 PRÉSENTATION DE L'ENTREPRISE
20.6.2 ANALYSE DES REVENUS
20.6.3 PRÉSENCE GÉOGRAPHIQUE
20.6.4 PORTEFEUILLE DE PRODUITS
20.6.5 ÉVOLUTIONS RÉCENTES
20.7 CLIF BAR ET COMPAGNIE
20.7.1 PRÉSENTATION DE L'ENTREPRISE
20.7.2 ANALYSE DES REVENUS
20.7.3 PRÉSENCE GÉOGRAPHIQUE
20.7.4 PORTEFEUILLE DE PRODUITS
20.7.5 ÉVOLUTIONS RÉCENTES
20.8 GENRE
20.8.1 PRÉSENTATION DE L'ENTREPRISE
20.8.2 ANALYSE DES REVENUS
20.8.3 PRÉSENCE GÉOGRAPHIQUE
20.8.4 PORTEFEUILLE DE PRODUITS
20.8.5 ÉVOLUTIONS RÉCENTES
20.9 KELLOGG'S COMPANY
20.9.1 PRÉSENTATION DE L'ENTREPRISE
20.9.2 ANALYSE DES REVENUS
20.9.3 PRÉSENCE GÉOGRAPHIQUE
20.9.4 PORTEFEUILLE DE PRODUITS
20.9.5 ÉVOLUTIONS RÉCENTES
20.1 CHOBANI, LLC.
20.10.1 PRÉSENTATION DE L'ENTREPRISE
20.10.2 ANALYSE DES REVENUS
20.10.3 PRÉSENCE GÉOGRAPHIQUE
20.10.4 PORTEFEUILLE DE PRODUITS
20.10.5 ÉVOLUTIONS RÉCENTES
20.11 YOPLAIT USA, INC.
20.11.1 PRÉSENTATION DE L'ENTREPRISE
20.11.2 ANALYSE DES REVENUS
20.11.3 PRÉSENCE GÉOGRAPHIQUE
20.11.4 PORTEFEUILLE DE PRODUITS
20.11.5 ÉVOLUTIONS RÉCENTES
20.12 FERME STONYFIELD, INC.
20.12.1 PRÉSENTATION DE L'ENTREPRISE
20.12.2 ANALYSE DES REVENUS
20.12.3 PRÉSENCE GÉOGRAPHIQUE
20.12.4 PORTEFEUILLE DE PRODUITS
20.12.5 ÉVOLUTIONS RÉCENTES
20.13 SO DELICIOUS SANS PRODUITS LAITIERS
20.13.1 PRÉSENTATION DE L'ENTREPRISE
20.13.2 ANALYSE DES REVENUS
20.13.3 PRÉSENCE GÉOGRAPHIQUE
20.13.4 PORTEFEUILLE DE PRODUITS
20.13.5 ÉVOLUTIONS RÉCENTES
20.14 ARLA FOODS AMBA
20.14.1 PRÉSENTATION DE L'ENTREPRISE
20.14.2 ANALYSE DES REVENUS
20.14.3 PRÉSENCE GÉOGRAPHIQUE
20.14.4 PORTEFEUILLE DE PRODUITS
20.14.5 ÉVOLUTIONS RÉCENTES
20h15 SAINSBURYS
20.15.1 PRÉSENTATION DE L'ENTREPRISE
20.15.2 ANALYSE DES REVENUS
20.15.3 PRÉSENCE GÉOGRAPHIQUE
20.15.4 PORTEFEUILLE DE PRODUITS
20.15.5 ÉVOLUTIONS RÉCENTES
*REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
21 RAPPORTS CONNEXES
22 CONCLUSION
23 QUESTIONNAIRE
24 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











