


Global GPU Rental Market Segmentation, par type de GPU (GPUs haut de gamme/centre de données, GPUs moyen de gamme, GPUs grand consommateur), Modèle de déploiement (Public Cloud, Cloud privé, Cloud hybride), Modèle de tarification (On-Demand/Pay-as-you-go, Instances réservées/Committed, Spot Instances), Application (AI/ML Model Training, AI Inférence, calcul de haute performance et calcul scientifique, rendu et effets visuels, Cryptocurrency Mining, Cloud Gaming), Utilisateur final (Entreprises, AI/ML Startups, Institutions de recherche et Academia, Gouvernement et Défense, Développeurs individuels), Type de fournisseur (Hyperscale Cloud Providers, GPU Cloud Providers spécialisés, Neoclouds) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de location de GPU
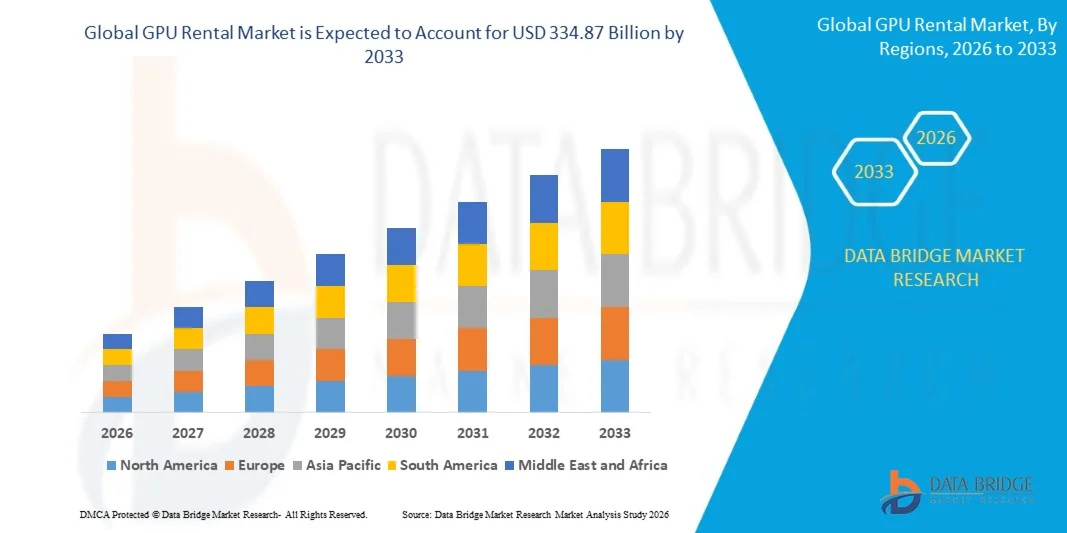
- Selon l'analyse de Data Bridge Market Research, le marché de location du GPU a été évalué à39,81 milliards de dollars en 2025et devrait atteindre334,87 milliards de dollars en 2033, croissance à unTCAC de 30,50 % de 2026 à 2033.
- Le marché connaît une croissance explosive due à l'augmentation sans précédent de la demande de formation de modèles linguistiques de grande envergure et de charges de travail génératrices d'inférences d'IA, à la pénurie chronique de matériel GPU haut de gamme qui entrave l'approvisionnement direct des entreprises, et à l'émergence rapide de fournisseurs de cloud GPU spécialisés offrant des solutions de rechange plus accessibles et souvent plus rentables aux plates-formes de cloud hyperscales.
- La reconnaissance croissante parmi les entreprises et les startups d'IA que la location de capacités de calcul GPU évite les dépenses d'investissement massives à l'avance, les longs délais d'approvisionnement en matériel et le risque d'obsolescence rapide de la technologie oblige les organisations de toutes tailles à réorienter la stratégie d'infrastructure d'IA vers des modèles d'accès GPU flexibles et basés sur la consommation. Les prestataires spécialisés de services de calcul GPU sont de plus en plus complémentaires et, dans de nombreuses charges de travail, en concurrence directe avec les plateformes cloud hyperscales traditionnelles, offrant des prix plus compétitifs et souvent un accès plus rapide aux dernières générations de GPU.
- Le rythme rapide de l'innovation en architecture GPU, avec de nouvelles générations offrant des améliorations substantielles de la performance libérées sur une cadence accélérée, renforce encore l'argument économique de la location sur la propriété, car les organisations peuvent accéder au matériel le plus récent sans supporter le coût total et le risque d'amortissement des cycles fréquents de rafraîchissement des immobilisations.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 39.81 Million
- Valeur marchande prévue (2033): USD 334.87 Million
- Prévisions CAGR (2026-2033): 30,50%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales ventes du marché de location GPU
- L'Amérique du Nord a dominé le marché mondial de la location de GPU avec la plus grande part de revenus de 44,62 % en 2025, soutenue par la concentration de laboratoires de recherche de premier plan sur l'IA, le siège du fournisseur de cloud hyperscale et d'importants investissements en capital-risque alimentant la demande de calcul de GPU au démarrage de l'IA.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide dans un TCAC de 34,8 %, de 2026 à 2033, alimenté par l'expansion rapide des écosystèmes nationaux de développement de l'IA, l'augmentation des investissements publics dans l'infrastructure de l'IA et le renforcement des capacités des centres de données en Chine, en Inde, au Japon et à Singapour.
- Le segment des GPU haut de gamme/centre de données a dominé le marché avec une part de 71,34 % en 2025, sous l'impulsion d'une demande écrasante pour les accélérateurs les plus puissants disponibles pour former et faire fonctionner efficacement des modèles d'IA de plus en plus volumineux.
- Le segment des applications d'inférence d'IA est la catégorie qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 34,2 %, ce qui reflète la prolifération rapide des applications d'IA génératrices déployées nécessitant une capacité de calcul durable et évolutive pour servir les volumes croissants de requêtes des utilisateurs.
- Le segment des applications de formation de modèles d'IA/ML a dominé la catégorie des applications avec une part des revenus de 48,73 % en 2025, sous l'impulsion d'une demande de calcul intensive continue de la part des développeurs de modèles de fondation qui ont suivi une formation de plus en plus grande et plus compétente.
- En 2025, 52,16 % de la part de marché des modèles de prix étaient à la demande et les prix à la carte représentaient 52,16 % de la part de marché.
- Le segment de type fournisseur de néoclouds est la catégorie qui connaît la croissance la plus rapide, avec un TCAC de 38,6%, entraîné par l'émergence rapide de fournisseurs de cloud spécialisés axés sur le GPU assurant des déploiements GPU à grande échelle et une sous-cotation des prix des hyperéchelleurs traditionnels pour les charges de travail spécifiques à l'IA.
- En 2025, le segment du modèle de déploiement du cloud public représentait 58,24 % de la part de marché, ce qui reflète l'accessibilité généralisée et la réduction des obstacles à l'entrée pour les organisations qui n'ont pas d'infrastructure de data center.
- Le segment des entreprises utilisateurs finals détenait une part de 41,83 % en 2025, soutenue par l'adoption généralisée par les entreprises d'applications génériques d'IA nécessitant une capacité de calcul continue substantielle.
Portée du rapport et segmentation du marché de location du GPU
|
Attributs |
Aperçus clés du marché de la location GPU |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé dans le marché de location GPU
- Les fournisseurs de cloud GPU investissent de plus en plus dans la capacité de GPU de nouvelle génération et dans l'infrastructure spécifique à l'IA pour répondre à la demande croissante de formation et d'inférence en matière d'IA.
- Par exemple, en février 2025, CoreWeave est devenu le premier fournisseur de cloud à rendre les instances NVIDIA GB200 NVL72 généralement disponibles, permettant aux clients d'accéder à des systèmes de rack contenant 72 GPU NVIDIA Blackwell.
- Les fournisseurs de cloud GPU spécialisés se différencient de plus en plus à travers des datacenters spécialement conçus avec le refroidissement liquide, la puissance à haute densité et le réseau à grande vitesse, plutôt que de s'appuyer uniquement sur une infrastructure de cloud classique.
- Par exemple, en avril 2025, CoreWeave a indiqué que la plupart de ses nouveaux centres de données utiliseraient le refroidissement liquide, ce qui permettrait une densité de GPU plus élevée et soutiendrait les exigences thermiques des systèmes NVIDIA de nouvelle génération.
- Les fournisseurs de cloud GPU se concentrent également sur l'utilisation de GPU et l'efficacité de l'infrastructure grâce à l'optimisation de la charge de travail, la planification et des logiciels spécialisés.
- Par exemple, en mars 2025, CoreWeave a déclaré avoir atteint plus de 50% d'utilisation de modèles FLOPS sur les GPUs NVIDIA Hopper, soulignant l'accent croissant sur la maximisation de calcul utile à partir de la capacité GPU louée.
- Les fournisseurs étendent de plus en plus leurs portefeuilles de GPU à plusieurs générations d'accélérateurs, ce qui permet aux clients de sélectionner l'infrastructure en fonction de la performance de la charge de travail, de la disponibilité et des coûts.
- Par exemple, en janvier 2026, CoreWeave a annoncé son intention de déployer des systèmes NVIDIA Vera Rubin, étendant sa plateforme cloud à une autre génération de technologie de calcul accéléré NVIDIA.
- À mesure que la formation sur l'IA et la charge de travail des inférences continuent d'exiger un calcul accéléré à grande échelle, le marché de la location des GPU évolue de plus en plus vers une infrastructure optimisée sur l'IA, l'accès rapide aux GPU de nouvelle génération, le refroidissement liquide, le réseautage à haut rendement et l'amélioration de l'efficacité d'utilisation.
Quels sont les principaux moteurs du marché de location GPU
- L'augmentation sans précédent de la demande de formation de modèles linguistiques de grande envergure et de développement d'applications d'IA génératrices a considérablement accru la demande d'entreprises et de start-ups pour un accès évolutif et à la demande à des capacités de calcul GPU haut de gamme au-delà de ce que la plupart des organisations peuvent acheter et opérer de manière indépendante.
- Par exemple, en avril 2025, Lambda a élargi considérablement sa capacité d'infrastructure de cloud GPU pour répondre à la demande croissante des startups AI et des clients d'entreprise qui cherchent à accéder aux GPU de dernière génération pour des projets de formation modèles à grande échelle.
- La pénurie mondiale persistante de GPU haut de gamme par rapport à la demande conduit les organisations sans accès direct du fabricant à des modèles de consommation basés sur la location comme la voie la plus pratique pour obtenir la capacité de calcul nécessaire dans des délais raisonnables.
- Par exemple, en décembre 2024, Crusoe Energy Systems a élargi sa capacité de centre de données en nuage GPU en réponse à la demande soutenue des entreprises dépassant l'offre disponible, mettant en évidence le déséquilibre continu entre les capacités et la demande qui stimule la croissance du marché locatif.
- La prolifération croissante de modèles d'IA open source et ouvertement disponibles abaisse l'obstacle au développement d'applications d'IA pour une base beaucoup plus large de développeurs et d'organisations plus petites, dont beaucoup n'ont pas le capital ou l'expertise pour exploiter l'infrastructure GPU détenue et se tournent donc vers l'accès au calcul basé sur la location comme principal moyen d'expérimentation et de déploiement.
- Avec la progression rapide continue des capacités de modèles d'IA nécessitant des ressources de calcul toujours plus importantes, des contraintes persistantes en matière d'approvisionnement en matériel GPU et la préférence croissante des entreprises pour des modèles d'infrastructure flexibles basés sur la consommation, le marché de location GPU restera l'un des segments les plus dynamiques de l'industrie mondiale de l'infrastructure technologique.
Quels sont les facteurs qui remettent en cause la croissance du marché de location GPU
- Les contraintes de l'offre de GPU demeurent un défi majeur, car la demande d'accélérateurs avancés continue de dépasser l'offre disponible, ce qui crée des pénuries de capacités et une pression potentielle sur les prix pour les clients de location.
- Par exemple, en novembre 2024, NVIDIA a souligné les contraintes d'approvisionnement affectant les livraisons de ses derniers processeurs d'IA au milieu d'une forte demande.
- Les limites de l'électricité et du réseau limitent l'expansion de la capacité du centre de données GPU, car l'infrastructure de l'IA nécessite beaucoup d'électricité et de nouvelles connexions au réseau peuvent prendre beaucoup de temps. Par exemple, l'AIE estime qu'environ 20 % des projets de centres de données prévus pourraient faire face à des retards en raison de contraintes de grille.
- Les coûts élevés d'amortissement des capitaux et des technologies créent une pression financière pour les fournisseurs de location de GPU, qui doivent continuellement investir dans les GPU, les centres de données, la mise en réseau, le refroidissement et l'infrastructure électrique. Les générations GPU introduites rapidement peuvent aussi raccourcir le cycle de vie du matériel et augmenter les risques d'amortissement.
Comment le marché de location GPU est-il segmenté
Le marché de location GPU est segmenté en fonction du type GPU, du modèle de déploiement, du modèle de tarification, de l'application, de l'utilisateur final et du type de fournisseur.
- Par type GPU
Sur la base du type GPU, le marché mondial de location GPU est segmenté en GPU haut de gamme/centre de données, GPU de moyenne gamme et GPU de consommation. Le segment GPUs haut de gamme/centre de données a dominé le marché avec une part de 71,34 % en 2025, en raison de la demande écrasante pour les accélérateurs les plus puissants disponibles pour former et faire fonctionner de plus en plus grands modèles d'IA. Ces GPU restent le choix privilégié pour les entreprises et les laboratoires d'IA menant une formation à grande échelle sur les modèles et les charges de travail à inférence à haut débit.
On prévoit que le segment des GPU de moyenne portée enregistrera la croissance la plus rapide à un TCAC de 32,7 % de 2026 à 2033, en raison de la demande croissante des petites start-ups d'IA, des chercheurs universitaires et des développeurs pour une capacité de calcul rentable adaptée à la mise au point des modèles, à la formation à plus petite échelle et aux charges de travail d'inférence qui ne nécessitent pas de matériel d'accélérateur phare.
- Par modèle de déploiement
Sur la base du modèle de déploiement, le marché mondial de location GPU est segmenté en cloud public, en cloud privé et en cloud hybride. Le segment du cloud public a dominé le marché avec une part de 58,24 % en 2025, soutenue par son accessibilité généralisée, son évolutivité élastique et un obstacle moindre à l'entrée pour les organisations sans infrastructure de data center existante ou des engagements de capacité à long terme.
Le segment du cloud hybride devrait connaître la croissance la plus rapide à un TCAC de 33,9 % entre 2026 et 2033, en raison de l'intérêt croissant de l'entreprise à combiner l'infrastructure GPU sur site pour les charges de travail de base avec la capacité GPU en nuage louée pour la demande d'éclatement, en optimisant le rapport coût-efficacité et la flexibilité des capacités.
- Par modèle de tarification
Sur la base du modèle de tarification, le marché mondial de la location de GPU est segmenté en instances à la demande/pay-as- you-go, en instances réservées/engagées et en instances ponctuelles. Le segment à la demande/pay-as-You-go a dominé le marché avec une part de 52,16 % en 2025 en raison de sa flexibilité à répondre à des exigences de calcul de charge de travail imprévisibles et à échelle rapide sans engagement financier à long terme. la préférence largement répandue parmi les startups et les équipes de recherche pour un accès flexible et peu engagé continue de renforcer cette position de leader de segment.
Le segment des instances réservées ou engagées devrait connaître le TCAC le plus rapide de 31,8 % entre 2026 et 2033, étant donné que cette croissance est alimentée par la préférence croissante de l'entreprise pour assurer un accès garanti aux capacités GPU et des prix plus prévisibles grâce à des engagements à long terme, en particulier pour la formation à l'IA qui est essentielle à la mission et qui fonctionne en permanence et les charges de travail liées aux inférences.
- Par demande
Sur la base de l'application, le marché mondial de la location GPU est segmenté en formation de modèles AI/ML, inférence AI, calcul haute performance & calcul scientifique, rendu & effets visuels, crypto-monnaie et jeux en nuage. Le segment de formation des modèles d'IA/ML a dominé le marché avec une part de 48,73 % en 2025 en raison de la demande de calcul intense continue de la part des développeurs de modèles de fondation formation progressivement plus grand et plus capable systèmes d'IA. la course continue entre les entreprises d'IA pour développer des modèles de plus en plus capables renforce la domination de ce segment.
On s'attend à ce que le segment de l'inférence de l'IA soit témoin du TCAC le plus rapide de 34,2 % entre 2026 et 2033, en raison de la prolifération rapide d'applications de l'IA génératrices déployées nécessitant une capacité de calcul soutenue et évolutive pour servir des volumes croissants de requêtes d'utilisateurs dans les produits de l'IA destinés aux consommateurs et aux entreprises.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial de location GPU est segmenté en entreprises, startups AI/ML, instituts de recherche et universités, gouvernement et défense, et développeurs individuels. Le segment des entreprises a dominé le marché avec une part de 41,83 % en 2025 en raison de l'adoption généralisée par les entreprises d'applications génériques d'IA nécessitant une capacité de calcul continue substantielle pour le développement d'outils internes et le déploiement de produits d'IA orientés vers le client. l'adoption généralisée de l'IA dans presque toutes les industries verticales renforce ce segment de tête.
Le segment des startups AI/ML devrait connaître le CAGR le plus rapide de 35,7 % entre 2026 et 2033, sous l'impulsion d'investissements continus de capital-risque dans des startups AI qui dépendent fortement du calcul GPU loué plutôt que de la propriété directe de matériel à forte intensité de capital pour financer le développement et le déploiement de modèles.
- Par type de fournisseur
Sur la base du type de fournisseur, le marché mondial de la location GPU est segmenté en fournisseurs de cloud hyperscale, fournisseurs de cloud GPU spécialisés et néoclouds. Le segment des fournisseurs de cloud hyperscale a dominé le marché avec une part de 54,72 % en 2025 en raison de leur vaste infrastructure existante, de leur large couverture géographique et des relations établies avec les entreprises qui s'étendent bien au-delà du calcul GPU seul. Les relations d'approvisionnement établies entre les entreprises et les écosystèmes intégrés de services nuageux continuent de renforcer cette position de leader.
On s'attend à ce que le segment des néoclouds soit témoin du TCAC le plus rapide de 38,6 % entre 2026 et 2033, en raison de l'émergence rapide de fournisseurs de cloud spécialisés axés sur le GPU assurant des déploiements à grande échelle du GPU et de la sous-cotation des prix des hyperéchelleurs traditionnels pour les charges de travail spécifiques à l'IA, ce qui attirera un financement important des entreprises et des infrastructures pour financer l'expansion rapide des capacités.
Quelle région détient la plus grande part du marché de location GPU
- L'Amérique du Nord a dominé le marché de la location de GPU et a représenté la plus grande part des revenus de 44,62 % en 2025, grâce à la concentration de grands laboratoires de recherche sur l'IA, au siège social des fournisseurs de services de cloud hyperscale et à des investissements substantiels en capital-risque qui alimentent la demande de calcul de GPU au démarrage de l'IA.
- La région bénéficie également d'une concentration dense de développeurs de modèles de fondation, d'une infrastructure bien établie de datacenter et d'une importante disponibilité de capitaux favorisant l'expansion rapide de l'infrastructure des fournisseurs de cloud GPU. Le leadership continu dans le développement de modèles d'IA frontaliers continue de renforcer la position de leadership de l'Amérique du Nord sur le marché mondial.
U.S. GPU Rental Market Insight
Le marché de location du GPU aux États-Unis détient la plus grande part en Amérique du Nord, en raison de la concentration de grands laboratoires de recherche sur l'IA et de développeurs de modèles de fondation, d'une vaste infrastructure de fournisseurs de cloud GPU à hyperéchelle et spécialisée, et d'un investissement important en capital-risque qui alimente la demande de calcul de démarrage de l'IA. L'adoption croissante de l'IA par les entreprises et la poursuite de la mise au point de modèles d'IA aux frontières continuent de soutenir une croissance robuste du marché. De plus, des investissements importants dans l'infrastructure par des hyperscalaires établis et des fournisseurs émergents de néocloud renforcent la position du pays en tant que centre mondial de l'activité de location de GPU.
Canada GPU Rental Market Insight
Canada Le marché de la location GPU se développe à mesure que les start-ups, les entreprises, les instituts de recherche et les entreprises technologiques cherchent un accès flexible à l'informatique de haute performance sans grands investissements matériels initiaux. La demande est soutenue par l'IA générative, l'apprentissage automatique, le cloud computing et l'analyse avancée des données. Les fournisseurs offrent de plus en plus d'exemples GPU basés sur NVIDIA, de réseaux à grande vitesse et d'infrastructures évolutives. L'écosystème solide de la recherche sur l'IA au Canada et les investissements croissants dans les centres de données créent des possibilités, tandis que les coûts de l'électricité, la disponibilité des GPU, les contraintes en matière d'infrastructure et la concurrence intense demeurent des défis clés.
Asia-Pacific GPU Rental Market Insight
On s'attend à ce que le marché de location du GPU en Asie et dans le Pacifique enregistre une croissance rapide, en raison de l'expansion rapide des écosystèmes nationaux de développement de l'IA, de l'augmentation des investissements publics dans l'infrastructure de l'IA et du renforcement des capacités des centres de données dans toute la région. L'adoption croissante de l'IA par les entreprises et l'investissement croissant en capital-risque dans les startups régionales de l'IA soutiennent l'expansion du marché. De plus, la présence croissante de fournisseurs de cloud GPU internationaux et nationaux qui établissent des capacités régionales de centres de données accélère l'adoption du marché dans toute la région.
Inde GPU Rental Market Insight
Le marché indien de location de GPU connaît une forte croissance, stimulée par l'expansion rapide de l'écosystème de démarrage de l'IA, l'augmentation des investissements publics dans les initiatives nationales de calcul de l'IA et l'adoption de l'IA par les entreprises dans les secteurs de la technologie et des services. L'augmentation de la disponibilité des fournisseurs de cloud GPU internationaux et nationaux favorise l'expansion du marché. De plus, l'accent croissant mis par le gouvernement sur le renforcement de la capacité de calcul de l'IA souveraine accélère encore l'adoption du marché partout au pays.
Japon GPU Rental Market Insight
Le marché japonais de location de GPU connaît une croissance soutenue, en raison de l'adoption croissante de l'IA par les entreprises, de l'augmentation des investissements publics dans l'infrastructure informatique nationale de l'IA et de l'augmentation de la demande des entreprises technologiques nationales qui développent des applications de l'IA. Les entreprises japonaises dans les secteurs de la technologie, de l'automobile et de l'industrie manufacturière continuent d'adopter des services de location GPU pour accélérer le déploiement de l'initiative AI sans gros investissements. Le soutien continu du gouvernement au développement de l'infrastructure d'IA contribue davantage à la croissance du marché japonais.
Quelles sont les meilleures entreprises du marché de location GPU
L'industrie de location GPU est principalement dirigée par des entreprises bien établies, notamment :
- Société NVIDIA(États-Unis)
- Amazon Web Services, Inc.(États-Unis)
- Microsoft Corporation(États-Unis)
- Google LLC(États-Unis)
- CoreWeave, Inc.(États-Unis)
- Lambda, Inc. (États-Unis)
- Oracle Corporation (États-Unis)
- Espace papier (DigitalOcean, Inc.) (États-Unis)
- RunPod Inc. (États-Unis)
- Vast.ai Inc. (États-Unis)
- Crusoe Energy Systems Inc. (États-Unis)
- Ensemble AI, Inc. (États-Unis)
- Fluidstack Ltd. (Royaume-Uni)
- Groupe Nebius N.V. (Pays-Bas)
- Parc de la tension (États-Unis)
- TensorDock, Inc. (États-Unis)
- Genesis Cloud GmbH (Allemagne)
- Alibaba Cloud (Groupe Alibaba) (Chine)
- Tencent Cloud (Tencent Holdings) (Chine)
- IBM Corporation (États-Unis)
Quels sont les derniers développements du marché de location GPU
- En septembre 2025, CoreWeave a annoncé une expansion majeure de sa capacité de datacenter avec de nouvelles installations dédiées au déploiement GPU de nouvelle génération, visant à augmenter significativement la capacité de calcul disponible pour la formation d'entreprise AI et les clients d'inférence.
- En janvier 2025, Lambda a obtenu des financements supplémentaires pour l'infrastructure afin d'accroître sa capacité de cloud GPU, en ciblant la disponibilité accrue de GPU haut de gamme pour les startups AI et les équipes de recherche d'entreprise.
- En novembre 2025, le Groupe Nebius a élargi son empreinte du centre européen de données sur le cloud GPU, ajoutant une nouvelle capacité spécialement conçue pour répondre à la demande croissante d'IA des entreprises dans l'Union européenne, dans un contexte de souveraineté croissante des données.
- En novembre 2024, Crusoe Energy Systems a annoncé une expansion importante du centre de données alimentée de plus en plus par des sources d'énergie renouvelables et échouées, ciblant les clients d'entreprise soucieux de la durabilité à la recherche d'options de calcul GPU à faible teneur en carbone.
- En juin 2023, Together AI s'est associée à plusieurs développeurs de modèles d'IA open-source pour fournir un accès cloud GPU subventionné pour des projets de recherche et de formation de modèles communautaires, démontrant ainsi le positionnement de l'entreprise au sein de l'écosystème de recherche ouvert plus large sur l'IA.
- En août 2024, Vast.ai a élargi sa plate-forme de marché GPU décentralisée, reliant les propriétaires individuels et plus petits de centres de données GPU avec les développeurs d'IA à la recherche d'un accès informatique rentable, élargissant la diversité des sources d'approvisionnement de location GPU disponibles.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











