Marché mondial du traitement de l’hématurie, par type (hématurie macroscopique, hématurie microscopique), type de traitement (médicaments, thérapies), voie d’administration (orale, parentérale, autres), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille du marché du traitement de l'hématurie et le taux de croissance
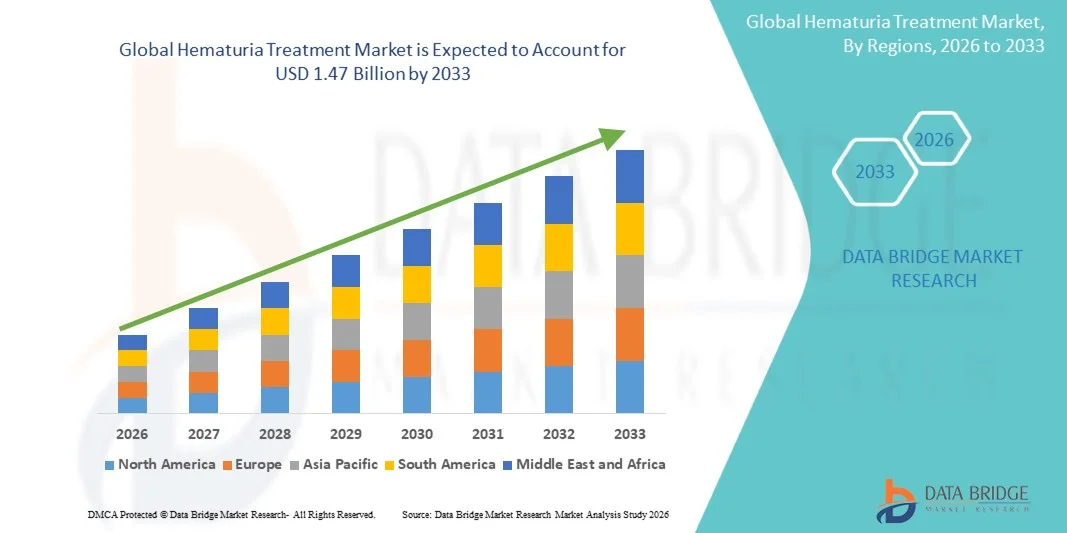
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du traitement de l'hématurie a été évaluée à1,17 milliard de dollars en 2025et devrait atteindre1,47 milliard de dollars en 2033, à unTCAC de 2,90%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante de maladies sous-jacentes telles que les infections urinaires, les calculs rénaux et le cancer de la vessie, ainsi que par une sensibilisation croissante et un diagnostic précoce des troubles urologiques, ce qui entraîne une demande accrue d'options de traitement efficaces.
- En outre, l'augmentation des progrès dans les techniques de diagnostic, l'amélioration de l'accès aux services de santé et la demande croissante de solutions thérapeutiques ciblées et peu invasives font de la gestion de l'hématurie une composante essentielle des soins urologiques. Ces facteurs convergents accélèrent l'adoption de solutions de traitement, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur du marché mondial (2025): 1,17 milliard de dollars
- Valeur marchande prévue (2033) : 1,47 milliard de dollars
- Prévisions CAGR (2026-2033): 2,90%
Quels sont les principaux débouchés du marché du traitement de l'hématurie
- Le traitement de l'hématurie, qui comprend des thérapies visant à traiter le sang dans les urines en raison de maladies sous-jacentes telles que les infections urinaires, les calculs rénaux et les tumeurs malignes, joue un rôle crucial dans les soins urologiques modernes en raison de la nécessité d'un diagnostic précis, d'un traitement ciblé et de la prévention des complications.
- La demande croissante de traitement de l'hématurie est principalement alimentée par l'augmentation de la prévalence des troubles urologiques, l'augmentation de la population gériatrique et la prise de conscience concernant le diagnostic précoce et la prise en charge rapide des affections urinaires
- L'Amérique du Nord a dominé le marché du traitement de l'hématurie avec la plus grande part de chiffre d'affaires de 38,50 % en 2025, caractérisée par des infrastructures de soins de santé avancées, des taux de diagnostic élevés et une forte présence dedispositif médicalentreprises, les États-Unis ayant connu une croissance importante en raison de l'augmentation des cas de cancer de la vessie et de troubles liés aux reins soutenus par des politiques de remboursement favorables
- L'Asie-Pacifique devrait être la région ayant connu la croissance la plus rapide du marché du traitement de l'hématurie au cours de la période de prévision en raison de l'amélioration de l'infrastructure des soins de santé, de l'augmentation des dépenses de soins de santé et de la sensibilisation accrue des patients dans les économies émergentes.
- Le segment des médicaments a dominé le marché du traitement de l'hématurie avec une part de marché de 46,8 % en 2025, sous l'effet de l'utilisation généralisée d'antibiotiques,anti-inflammatoires, et d'autres médicaments ciblant les causes profondes de l'hématurie et offrant des options de traitement de première ligne efficaces
Portée du rapport et segmentation du marché du traitement de l'hématurie
|
Attributs |
Traitement de l'hématurie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement de l'hématurie
Progrès dans la précision diagnostique et le traitement minimal invasif
- Une tendance significative et accélérée sur le marché mondial du traitement de l'hématurie est l'adoption croissante de technologies de diagnostic avancées et d'approches de traitement minimalement invasives, permettant une identification plus précise des causes sous-jacentes et une amélioration des résultats des patients. Cette évolution des capacités médicales améliore considérablement l'efficacité clinique et la qualité des soins aux patients
- Par exemple, les procédures de cystoscopie et les techniques d'imagerie avancées telles que l'urographie par CT sont de plus en plus utilisées pour un diagnostic précis des causes de l'hématurie, tandis que des interventions peu invasives commelaserlithotripsy pour calculs rénaux fournissent un traitement efficace avec un temps de récupération réduit. De même, les diagnostics moléculaires à base d'urine gagnent en traction pour la détection précoce du cancer de la vessie.
- L'intégration technologique dans la gestion de l'hématurie permet des caractéristiques telles que la détection précoce des maladies, l'amélioration de la surveillance de l'état des patients et l'amélioration de la précision du traitement. Par exemple, certains fournisseurs de soins de santé utilisent des outils d'imagerie assistée par l'IA pour identifier plus efficacement les anomalies et fournir des alertes pour les tumeurs malignes potentielles. En outre, des techniques peu invasives permettent aux patients de réduire les séjours à l'hôpital et d'accélérer leur rétablissement, ce qui améliore l'expérience globale du traitement.
- L'intégration harmonieuse des diagnostics avancés avec la planification du traitement facilite une approche plus coordonnée et centrée sur le patient des soins urologiques. Grâce à des systèmes de santé unifiés, les cliniciens peuvent gérer le diagnostic, le traitement et le suivi au sein d'une même plateforme, en améliorant l'efficacité et en assurant de meilleurs résultats cliniques.
- Cette tendance vers des solutions de traitement plus précises, plus efficaces et plus adaptées aux patients remodele fondamentalement les attentes en matière de soins urologiques. Par conséquent, des entreprises comme Olympus Corporation développent des systèmes endoscopiques avancés avec des capacités d'imagerie améliorées et des fonctionnalités minimalement invasives pour une meilleure gestion de l'hématurie
- La demande de solutions de diagnostic avancées et de traitement minimal invasif augmente rapidement dans l'ensemble des systèmes de soins de santé, car les fournisseurs privilégient de plus en plus la détection précoce, l'exactitude et l'amélioration des résultats des patients.
Dynamique du marché du traitement de l'hématurie
Chauffeur
Prévalence croissante des troubles urologiques et sensibilisation au diagnostic
- La prévalence croissante de troubles urologiques tels que les infections urinaires, les calculs rénaux et le cancer de la vessie, associée à une prise de conscience accrue concernant le diagnostic précoce, est un facteur important de la demande accrue de traitement de l'hématurie.
- Par exemple, en mars 2025, F. Hoffmann-La Roche Ltd a annoncé des progrès dans les solutions diagnostiques visant à améliorer la détection précoce des anomalies urinaires, en soutenant des approches de traitement rapides et efficaces. De telles stratégies des entreprises clés devraient stimuler la croissance du marché du traitement de l'hématurie au cours de la période de prévision
- À mesure que les patients et les fournisseurs de soins de santé deviennent plus proactifs dans l'identification des symptômes associés à l'hématurie, la demande d'outils de diagnostic précis et d'options de traitement efficaces continue d'augmenter, améliorant les taux d'intervention précoce
- De plus, le vieillissement de la population et l'incidence croissante des maladies rénales chroniques font de la gestion de l'hématurie une composante essentielle des systèmes de santé, ce qui entraîne une demande constante de solutions thérapeutiques.
- La disponibilité de méthodes de diagnostic améliorées, l'accès aux services de santé et l'augmentation des programmes de dépistage sont des facteurs clés qui propulsent l'adoption de solutions de traitement à l'hématurie sur les marchés développés et émergents. La tendance à la prévention et à la gestion précoce des maladies contribue également à la croissance du marché.
Restriction/Défi
Coûts de traitement élevés et difficulté de diagnostic
- Les préoccupations entourant le coût élevé des méthodes de diagnostic avancées et des options de traitement, y compris les tests d'imagerie et les chirurgies peu invasives, posent un défi important à l'adoption plus large du marché. Comme l'hématurie nécessite souvent plusieurs étapes diagnostiques pour identifier la cause sous-jacente, le coût global du traitement peut être important, en particulier dans les régions à faible revenu et à revenu intermédiaire.
- Par exemple, le coût des procédures telles que la cystoscopie et les scanners peut limiter l'accessibilité pour une population importante de patients, en particulier dans les régions où la couverture d'assurance ou le soutien au remboursement sont limités.
- Pour élargir l'accès des patients, il est essentiel de relever ces défis liés aux coûts grâce à des solutions diagnostiques abordables, à des politiques de remboursement améliorées et au développement des infrastructures de soins de santé. Des entreprises comme Siemens Healthineers AG mettent l'accent sur l'innovation dans les technologies d'imagerie rentables pour améliorer l'accessibilité et l'efficacité. De plus, la complexité de diagnostiquer avec précision la cause fondamentale de l'hématurie, qui peut aller des infections bénignes aux tumeurs malignes graves, peut retarder l'initiation du traitement et affecter les résultats des patients.
- Alors que les systèmes de soins de santé progressent, les disparités dans l'accès aux soins urologiques spécialisés et aux services de diagnostic demeurent un obstacle, en particulier dans les régions en développement, affectant le diagnostic et le traitement en temps opportun.
- Surmonter ces défis par l'optimisation des coûts, l'amélioration de l'accès aux soins de santé et l'amélioration des capacités diagnostiques seront essentiels à une croissance soutenue du marché
Comment le marché du traitement de l'hématurie est-il segmenté
Le marché est segmenté en fonction du type, du type de traitement, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché du traitement à l'hématurie est segmenté en hématurie brute et en hématurie microscopique. Le segment de l'hématurie brute a dominé le marché avec la plus grande part des revenus en 2025, entraînée par ses symptômes visibles qui provoquent une attention médicale immédiate et un diagnostic plus rapide. Les patients présentant une hématurie brute sont plus susceptibles de demander des soins urgents, ce qui entraîne des taux de traitement plus élevés et une demande accrue de procédures diagnostiques telles que l'imagerie et la cystoscopie. La gravité associée au sang visible dans les urines indique souvent des conditions sous-jacentes graves comme le cancer de la vessie ou les calculs rénaux, ce qui entraîne une intervention clinique supplémentaire. De plus, les fournisseurs de soins de santé privilégient les cas d'hématurie brute en raison du risque plus élevé de complications, ce qui contribue à sa domination. La disponibilité de voies diagnostiques et de protocoles de traitement établis appuie également la forte présence sur le marché de ce segment.
Le segment de l'hématurie microscopique devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, alimenté par l'adoption croissante de tests de routine et de pratiques de soins préventifs. Les progrès dans les technologies de diagnostic, y compris l'analyse d'urine et les tests moléculaires, permettent de détecter rapidement l'hématurie microscopique même chez les patients asymptomatiques. Cette tendance est particulièrement importante dans les populations vieillissantes et les groupes à risque élevé où l'identification précoce peut empêcher la progression de la maladie. La sensibilisation accrue des fournisseurs de soins de santé à l'importance du diagnostic précoce accélère encore la croissance du segment. De plus, les initiatives gouvernementales visant à promouvoir des examens réguliers de la santé contribuent à accroître les taux de détection. Par conséquent, ce segment prend de l'ampleur en raison de son potentiel d'intervention précoce et de l'amélioration des résultats pour les patients.
- Par type de traitement
Sur la base du type de traitement, le marché du traitement de l'hématurie est segmenté en médicaments et thérapies. Le segment des médicaments a dominé le marché avec la plus grande part des revenus de 46,8 % en 2025, en raison de son rôle en tant que traitement de première ligne pour la plupart des causes sous-jacentes telles que les infections, l'inflammation et les troubles rénaux légers. Les antibiotiques, les anti-inflammatoires et les autres médicaments sont largement prescrits en raison de leur efficacité et de leur accessibilité. La commodité du traitement pharmacologique et un coût moindre par rapport aux interventions chirurgicales appuient davantage sa domination. De plus, les médicaments sont souvent utilisés en combinaison avec d'autres traitements, renforçant ainsi leur rôle central dans la gestion de l'hématurie. La forte présence d'entreprises pharmaceutiques et le développement continu de formulations améliorées contribuent également à la croissance du segment. La disponibilité généralisée de ces médicaments dans tous les milieux de soins assure une demande constante.
On s'attend à ce que le segment des thérapies enregistre le taux de croissance le plus rapide au cours de la période de prévision, alimenté par l'adoption croissante de méthodes de traitement minimalement invasives et avancées. Les techniques telles que la thérapie laser, la lithotripsy et les interventions endoscopiques gagnent en popularité en raison de leur efficacité et de leur temps de récupération réduit. Ces thérapies sont particulièrement importantes pour le traitement des affections sous-jacentes graves comme les calculs rénaux et les tumeurs. Les progrès technologiques dans les instruments médicaux améliorent encore la précision du traitement et les résultats pour les patients. La préférence croissante des patients pour des interventions peu invasives accélère également la demande. De plus, les investissements croissants dans l'infrastructure des soins de santé améliorent l'accès aux options thérapeutiques avancées.
- Par voie d'administration
Sur la base de la voie d'administration, le marché du traitement par l'hématurie est segmenté en voie orale, parentérale et autres. Le segment buccodentaire a dominé le marché avec la plus grande part des revenus en 2025, en raison de l'utilisation généralisée de médicaments buccodentaires pour traiter les infections et des conditions urologiques légères. Les médicaments oraux offrent un haut niveau de conformité des patients en raison de la facilité d'administration et de commodité, particulièrement en milieu externe. Ils sont souvent prescrits comme traitement de première ligne, ce qui en fait une option privilégiée parmi les fournisseurs de soins de santé. Le rapport coût-efficacité des médicaments oraux par rapport aux traitements injectables confirme davantage leur domination. En outre, la disponibilité d'un large éventail de formulations orales améliore la flexibilité du traitement. Ce segment continue de bénéficier d'une forte demande sur les marchés développés et émergents.
Le segment parentéral devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, alimenté par la nécessité croissante d'un traitement rapide et efficace dans les cas graves. Les thérapies injectables sont souvent utilisées en milieu hospitalier pour les patients nécessitant une intervention immédiate ou ceux présentant des complications. L'incidence croissante de maladies urologiques graves et d'hospitalisations contribue à la croissance des segments. L'administration parentérale assure une biodisponibilité plus élevée et une action thérapeutique plus rapide, ce qui la rend critique dans les soins aigus. Les progrès dans les formulations injectables améliorent également les résultats du traitement. De plus, l'expansion de l'infrastructure hospitalière favorise l'adoption de cette voie.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché du traitement de l'hématurie est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus en 2025, grâce à la disponibilité d'installations avancées de diagnostic et de traitement. Les hôpitaux sont le principal point de soins pour les patients présentant des symptômes graves ou des affections sous-jacentes complexes nécessitant une évaluation complète. La présence de professionnels de la santé qualifiés et l'accès aux technologies d'imagerie renforcent encore ce segment. De plus, les hôpitaux traitent un grand nombre de cas d'urgence et d'hospitalisation, ce qui contribue à une demande constante. L'intégration des approches multidisciplinaires des soins améliore également l'efficacité du traitement. Cette domination s'appuie en outre sur de solides cadres de remboursement dans les régions développées.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, alimenté par la préférence croissante pour les soins à distance et axés sur le patient. Les progrès réalisés dans les technologies de télémédecine et de télésurveillance permettent aux patients de gérer des conditions bénignes à la maison. Cette tendance est particulièrement importante chez les patients âgés et ceux qui ont besoin de soins de longue durée. Les soins à domicile réduisent les coûts d'hospitalisation et améliorent la commodité du patient, ce qui en fait une option attrayante. De plus, la sensibilisation aux soins de santé et l'accessibilité des médicaments appuient ce changement. L'expansion des services de soins à domicile accélère encore la croissance du segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché du traitement de l'hématurie est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment de la pharmacie hospitalière a dominé le marché avec la plus grande part des revenus en 2025, en raison du volume élevé d'ordonnances produites dans les hôpitaux. Les patients qui subissent un diagnostic et un traitement dans les hôpitaux obtiennent souvent des médicaments directement des pharmacies hospitalières, assurant ainsi un accès immédiat. La disponibilité de médicaments spécialisés et de conseils professionnels appuie également ce segment. De plus, les pharmacies hospitalières jouent un rôle crucial dans la gestion des traitements complexes. Une forte intégration avec les systèmes hospitaliers assure une demande cohérente. Ce segment continue de prendre la tête en raison de sa fiabilité et de son accessibilité.
Le segment de la pharmacie en ligne devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, alimenté par l'augmentation de la numérisation et la préférence croissante des consommateurs pour des options d'achat pratiques. Les plateformes en ligne offrent un accès facile aux médicaments, des prix compétitifs et des services de livraison à domicile, ce qui améliore la commodité des patients. L'adoption croissante du commerce électronique dans le domaine des soins de santé contribue de manière significative à la croissance du segment. De plus, la pénétration accrue d'Internet et l'utilisation des smartphones soutiennent cette tendance. L'appui réglementaire aux pharmacies en ligne dans diverses régions stimule encore l'adoption. En conséquence, ce segment gagne rapidement en traction sur les marchés développés et émergents.
Analyse régionale du marché du traitement de l'hématurie
- L'Amérique du Nord a dominé le marché du traitement de l'hématurie avec la plus grande part de chiffre d'affaires de 38,50 % en 2025, caractérisée par des infrastructures de soins de santé avancées, des taux de diagnostic élevés et une forte présence de grandes sociétés pharmaceutiques et d'appareils médicaux
- Les patients de la région apprécient fortement les technologies de diagnostic avancées, les solutions de traitement efficaces et l'accès à des systèmes de soins de santé bien établis qui permettent une gestion rapide et précise des affections liées à l'hématurie
- Cette adoption généralisée est soutenue par des infrastructures de soins de santé avancées, des dépenses de soins de santé élevées et une forte présence de grandes sociétés pharmaceutiques et de dispositifs médicaux, établissant le traitement de l'hématurie comme une composante essentielle des soins urologiques dans les hôpitaux et les établissements spécialisés.
Aperçu du marché américain du traitement de l'hématurie
Le marché américain du traitement de l'hématurie a enregistré la plus grande part de revenu de 79 % en 2025 en Amérique du Nord, alimentée par la forte prévalence des troubles urologiques et l'adoption croissante de technologies de diagnostic de pointe. Les patients privilégient de plus en plus le diagnostic précoce et le traitement efficace des affections urinaires en améliorant l'accès aux soins de santé et la sensibilisation. La préférence croissante pour des interventions peu invasives, conjuguée à une forte demande de thérapies médicamenteuses innovantes et d'outils de diagnostic, propulse davantage le marché du traitement de l'hématurie. De plus, l'intégration croissante de systèmes d'imagerie avancés et de diagnostics moléculaires contribue de façon significative à l'expansion du marché.
Europe Hématurie Traitement Aperçu du marché
Le marché européen du traitement de l'hématurie devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement sous l'impulsion de systèmes de santé bien établis et de l'incidence croissante de troubles liés aux reins et à la vessie. L'augmentation de la population vieillissante, associée à la demande de services de diagnostic précoce, favorise l'adoption de solutions de traitement de l'hématurie. Les patients européens sont également attirés par la disponibilité de technologies médicales de pointe et l'amélioration des résultats du traitement. La région connaît une croissance importante dans les hôpitaux, les cliniques spécialisées et les établissements ambulatoires, la gestion de l'hématurie étant intégrée à la fois au diagnostic de routine et aux voies de soins spécialisées.
Aperçu du marché du traitement de l'hématurie au Royaume-Uni
On s'attend à ce que le marché britannique du traitement à l'hématurie augmente à un TCAC remarquable au cours de la période de prévision, en raison de la sensibilisation accrue à la santé urinaire et de l'importance de la détection précoce. De plus, les préoccupations concernant des affections sous-jacentes graves comme le cancer de la vessie encouragent les patients à obtenir des soins médicaux en temps opportun. La forte infrastructure de soins de santé du Royaume-Uni, parallèlement à son accent sur les soins préventifs et l'efficacité diagnostique, devrait continuer à stimuler la croissance du marché.
Allemagne Traitement Hématurie Aperçu du marché
Le marché allemand du traitement à l'hématurie devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une demande croissante de solutions diagnostiques technologiquement avancées et d'options de traitement efficaces. L'Allemagne a une infrastructure de soins de santé bien développée, associée à son accent sur l'innovation et la médecine de précision, favorise l'adoption d'approches avancées de gestion de l'hématurie. L'intégration de l'imagerie diagnostique et des thérapies peu invasives est également de plus en plus répandue, avec une forte préférence pour des services de soins de santé de haute qualité et efficaces qui correspondent aux attentes des patients.
Aperçu du marché du traitement de l'hématurie en Asie-Pacifique
Le marché du traitement de l'hématurie en Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 3,6 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation des dépenses de soins de santé, de la sensibilisation accrue aux troubles urologiques et de l'amélioration de l'accès aux services de diagnostic dans des pays comme la Chine, le Japon et l'Inde. L'accent croissant de la région sur la détection précoce des maladies, soutenue par des initiatives gouvernementales favorisant le développement des infrastructures de soins de santé, est à l'origine de l'adoption de solutions de traitement de l'hématurie. De plus, alors que l'APAC continue d'élargir ses capacités en matière de soins de santé, l'accessibilité et le caractère abordable des options de diagnostic et de traitement s'améliorent pour une population de patients plus nombreuse.
Aperçu du marché japonais du traitement de l'hématurie
Le marché japonais du traitement de l'hématurie prend de l'ampleur en raison du système de santé avancé du pays, du vieillissement de la population et de la demande croissante de diagnostic précoce. Le marché japonais met l'accent sur les soins préventifs, et l'adoption du traitement par l'hématurie est due à l'incidence croissante des affections urologiques liées à l'âge. L'intégration de technologies de diagnostic avancées aux procédures de traitement alimente la croissance. De plus, la population vieillissante du Japon est susceptible de stimuler la demande de solutions de traitement efficaces et peu invasives dans les hôpitaux et les services ambulatoires.
Inde Traitement Hématurie Aperçu du marché
Le marché indien du traitement de l'hématurie représentait la part de marché la plus importante en Asie-Pacifique en 2025, attribuable à l'expansion des infrastructures de soins de santé, à l'accroissement de la population et à une prise de conscience accrue de la santé urologique. L'Inde est l'un des marchés les plus dynamiques pour les services de diagnostic et de traitement, et la gestion de l'hématurie devient de plus en plus importante tant en milieu urbain qu'en milieu rural. L'amélioration de l'accès aux soins de santé et la disponibilité d'options de traitement rentables, parallèlement à l'augmentation des initiatives gouvernementales, sont des facteurs clés qui propulsent le marché indien.
Quelles sont les meilleures entreprises du marché du traitement de l'hématurie
L'industrie du traitement de l'hématurie est principalement dirigée par des entreprises bien établies, dont:
- La société Merck & Co., Inc. (États-Unis)
- Bristol-Myers Squibb Company(États-Unis)
- AstraZeneca(Royaume-Uni)
- Pfizer Inc.(États-Unis)
- Novartis AG(Suisse)
- F. Hoffmann-La Roche Ltd. (Suisse)
- Johnson & Johnson Services, Inc. (États-Unis)
- Sun Pharmaceutical Industries Ltd. (Inde)
- GSK plc (Royaume-Uni)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Bayer AG (Allemagne)
- Sanofi (France)
- Abbott (États-Unis)
- Siemens Healthineers AG (Allemagne)
- BD (États-Unis)
- Danaher (États-Unis)
- UroGen Pharma Ltd. (États-Unis)
- Ferring Pharmaceuticals (Suisse)
- Vera Therapeutics, Inc. (États-Unis)
- Vesica Health, Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial du traitement de l'hématurie
- En décembre 2025, Pfizer et ses partenaires ont signalé que la combinaison PADCEVTM (enfortumab vedotin) et Keytruda® (pembrolizumab) a amélioré significativement la survie globale et la survie sans événement dans le cancer de la vessie invasive musculaire, mettant en évidence une nouvelle norme potentielle de soins
- En décembre 2025, l'American Urological Association a introduit des lignes directrices actualisées sur l'hématurie avec des modèles de stratification des risques améliorés, améliorant la détection précoce et la gestion des tumeurs des voies urinaires et d'autres causes sous-jacentes de l'hématurie
- En septembre 2025, Johnson & Johnson annonça que la FDA des États-Unis avait approuvé INLEXZOTM (système intravésical de la gemcitabine), un nouveau système d'administration de médicaments pour les patients atteints d'un cancer de la vessie non musculaire invasif non réactif au BCG, permettant une libération prolongée de médicaments directement dans la vessie et offrant un traitement non chirurgical
- En juin 2025, UroGen Pharma a reçu l'approbation de la FDA américaine pour Zusduri (UGN-102), une mitomycine à base de gel pour le cancer de la vessie invasif non musculaire de faible qualité, démontrant un taux de réponse complet de 78 % et offrant une option de traitement non chirurgical pour les tumeurs récurrentes
- En avril 2024, ImmunityBio a reçu l'approbation de la FDA des États-Unis pour Anktiva (nogapendekin alfa inbakicept), un agoniste du premier récepteur de classe IL-15 pour le cancer de la vessie invasif non musculaire non réceptif au BCG, marquant une percée en immunothérapie dans le traitement urologique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.