


Segmentation du marché mondial de l'hypoxie, par type (hypoxie hypoxique, hypoxie anémique, hypoxie stagnante et hypoxie histotoxique), type de maladie ( bronchopneumopathie chronique obstructive (BPCO), emphysème , bronchite, pneumonie, apnée du sommeil, pneumothorax, asthme, etc.), utilisateur final (hôpitaux, cliniques spécialisées, centres de recherche, etc.), canal de distribution (direct et indirect) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille du marché hypoxie et le taux de croissance
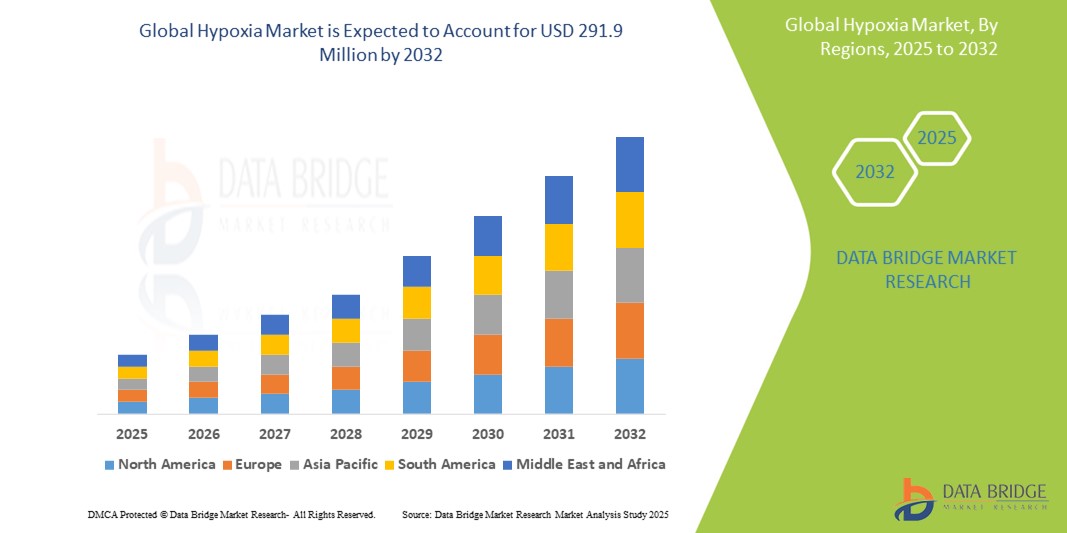
- Selon Data Bridge études de marché Analyse la taille du marché mondial de l'hypoxie a été évaluée à163,72 millions de dollars en 2024et devrait atteindre291,99 millions de dollars en 2032, à unTCAC de 7,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des affections respiratoires, des maladies cardiovasculaires et d'autres affections médicales qui conduisent à une insuffisance d'oxygène dans l'organisme. Les progrès technologiques en cours dans le domaine de l ' oxygénothérapie et des dispositifs de surveillance, l ' amélioration des capacités de diagnostic et des résultats des traitements sont autant d ' éléments qui contribuent à cette évolution.
- De plus, une prise de conscience croissante de l'hypoxie et de ses implications, conjuguée à une demande croissante de solutions efficaces, non invasives et pratiques pour gérer les niveaux d'oxygène, établit des solutions d'hypoxie en tant que composante essentielle des soins de santé modernes. Ces facteurs convergents accélèrent l'adoption de solutions d'hypoxie, ce qui stimule significativement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):163,72 millions de dollars des États-Unis
- Valeur marchande prévue (2032) :291,99 millions de dollars
- Prévisions CAGR (2026-2033):7.50%
Hypoxie Analyse du marché
- Le marché de l'hypoxie comprend une large gamme de solutions visant à diagnostiquer, surveiller et traiter les conditions caractérisées par une alimentation insuffisante en oxygène des tissus de l'organisme. Ces solutions sont des composantes de plus en plus vitales des systèmes de santé modernes, tant en milieu clinique qu'à domicile, en raison de leurs capacités accrues d'améliorer les résultats des patients, de faciliter la surveillance en temps réel et d'intégrer les technologies médicales de pointe.
- La demande croissante de solutions d'hypoxie est principalement alimentée par l'adoption généralisée de dispositifs d'oxygénothérapie, la prévalence croissante de maladies respiratoires et cardiovasculaires (comme la MPOC, l'asthme et l'apnée du sommeil) et une préférence croissante pour des approches de traitement non invasives et personnalisées
- L'Amérique du Nord domine le marché de l'hypoxie, avec la plus grande part des revenus de 41,6 %, caractérisée par des infrastructures de soins de santé de pointe, d'importants investissements en recherche et développement, des revenus disponibles élevés et une forte présence d'acteurs clés de l'industrie
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché de l'hypoxie au cours de la période de prévision, avec un TCAC de 7,5 %. Cette croissance est attribuable à l'urbanisation croissante, à l'augmentation des revenus disponibles, à l'amélioration de l'accès aux soins de santé et à une prise de conscience croissante des conditions liées à l'hypoxie dans des pays comme la Chine et l'Inde.
- Hypoxie hypoxie domine le marché par type, avec une part de marché de 36,4 % en 2024, en raison de sa prévalence plus élevée parmi les affections respiratoires et liées à l'altitude, ainsi que de sa demande critique dans les situations d'urgence et de soins intensifs
Portée du rapport et segmentation du marché de l'hypoxie
|
Attributs |
Hypoxia Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé sur le marché de l'hypoxie
(en milliers de dollars)Convergence technologique et innovations entre les utilisateurs(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial de l'hypoxie est l'intégration croissante avec des capacités analytiques avancées et des écosystèmes numériques populaires de santé. Cette fusion des technologies améliore considérablement la commodité des utilisateurs et le contrôle de leurs systèmes d'oxygénothérapie et de surveillance
- Par exemple, les concentrateurs portatifs d'oxygène sont de plus en plus dotés d'une connectivité intelligente, ce qui permet aux utilisateurs de surveiller leurs niveaux de saturation en oxygène et leurs performances au moyen d'applications smartphone. De même, les machines à pression positive continue (CPAP) peuvent désormais être intégrées aux plateformes numériques, offrant aux utilisateurs des données en temps réel sur leur régime de sommeil et leur efficacité thérapeutique.
- L'intégration analytique avancée dans les solutions d'hypoxie permet d'apprendre les besoins en oxygène de l'utilisateur afin de suggérer des optimisations thérapeutiques et de fournir des alertes plus intelligentes basées sur l'activité physiologique. Par exemple, certains oxymètres de pouls utilisent des algorithmes avancés pour améliorer la précision au fil du temps et peuvent envoyer des alertes intelligentes si des fluctuations inhabituelles du niveau d'oxygène sont détectées. En outre, les capacités de surveillance à distance offrent aux utilisateurs la facilité de surveillance continue, leur permettant de suivre leur saturation en oxygène et les signes vitaux de n'importe où
- L'intégration transparente des solutions d'hypoxie avec les assistants de santé numériques et les plates-formes de soins élargis facilite le contrôle centralisé de divers aspects des soins aux patients. Grâce à une interface unique, les utilisateurs peuvent gérer leur distribution d'oxygène en même temps que les rappels de médicaments, le suivi des activités et d'autres dispositifs de santé, créant ainsi une expérience de bien-être unifiée et automatisée
- Cette tendance vers des systèmes de gestion de l'hypoxie plus intelligents, intuitifs et interconnectés modifie fondamentalement les attentes des utilisateurs en matière de soins respiratoires. Par conséquent, des entreprises telles que ResMed et Philips développent des solutions avancées d'hypoxie avec des fonctionnalités telles que l'ajustement automatique du flux d'oxygène basé sur des données physiologiques en temps réel et la compatibilité de la surveillance à distance avec les plateformes de soins de santé
- La demande de solutions d'hypoxie offrant une intégration technologique transparente et des fonctionnalités centrées sur l'utilisateur augmente rapidement dans les secteurs résidentiel et clinique, les patients et les fournisseurs de soins de santé privilégiant de plus en plus la commodité et la gestion globale de la santé
Hypoxie Dynamique du marché
Chauffeur
Besoin de croissance en raison de la sensibilisation accrue à la santé et des progrès technologiques
- La prévalence croissante des maladies respiratoires et cardiovasculaires chroniques, conjuguée à l'accélération des progrès de la technologie médicale, est un facteur important pour la demande accrue de solutions hypoxies.
- Par exemple, au début de 2024, les principales entreprises d'appareils médicaux ont annoncé des percées dans les systèmes compacts et portatifs de distribution d'oxygène avec une autonomie accrue. De telles innovations devraient stimuler la croissance de l'industrie de l'hypoxie au cours de la période de prévision en rendant le traitement plus accessible et moins lourd pour les patients
- Au fur et à mesure que les personnes et les fournisseurs de soins de santé prennent davantage conscience du rôle crucial de l'oxygène dans la gestion de diverses conditions de santé et cherchent à améliorer les outils diagnostiques et thérapeutiques, les solutions d'hypoxie offrent des fonctionnalités avancées telles que la surveillance en temps réel, la livraison personnalisée d'oxygène et l'enregistrement des données, offrant une amélioration convaincante par rapport aux méthodes traditionnelles.
- De plus, la popularité croissante des soins de santé à domicile et le désir d'adopter des approches thérapeutiques pratiques et centrées sur le patient font des solutions d'hypoxie une composante intégrante de ces systèmes, offrant une intégration transparente avec d'autres dispositifs de surveillance de la santé et des plateformes de santé numériques.
- La commodité de l'approvisionnement continu en oxygène, les capacités de surveillance des patients à distance pour les fournisseurs de soins de santé et la capacité de gérer les conditions grâce à des interfaces conviviales sont des facteurs clés qui propulsent l'adoption de solutions d'hypoxie dans les secteurs résidentiel et clinique. La tendance à la médecine personnalisée et la disponibilité croissante d'options d'hypoxie conviviales contribuent davantage à la croissance du marché
Restriction/Défi
(en milliers de dollars)Préoccupations concernant les obstacles réglementaires et les coûts de traitement élevés(en milliers de dollars)
- Les préoccupations entourant les processus d'approbation réglementaires rigoureux et les coûts initiaux et permanents relativement élevés associés à certaines solutions avancées d'hypoxie posent un défi important à une plus grande pénétration du marché. Comme les solutions d'hypoxie sont des dispositifs médicaux, elles sont soumises à des tests rigoureux et à l'approbation des autorités sanitaires (comme la FDA, le CE), ce qui soulève des inquiétudes parmi les fabricants au sujet du délai de mise sur le marché et du fardeau de conformité.
- Par exemple, des rapports très médiatisés faisant état de retards dans l'approbation réglementaire des nouveaux dispositifs médicaux ont fait que certaines entreprises hésitent à investir massivement dans certaines technologies innovantes d'hypoxie sans directives claires.
- Pour favoriser l'innovation, il est essentiel de répondre à ces préoccupations réglementaires par des voies d'approbation simplifiées et par l'harmonisation internationale des normes. Des entreprises comme Philips Healthcare et ResMed mettent l'accent sur le respect des normes de qualité mondiales et des essais cliniques rigoureux dans leur marketing pour rassurer les régulateurs et les acheteurs potentiels. En outre, le coût initial relativement élevé de certains systèmes avancés d'hypoxie, comme les dispositifs d'oxygénothérapie à long terme ou les chambres hyperbares, par rapport à des interventions plus élémentaires, peut constituer un obstacle à l'adoption pour les consommateurs sensibles aux prix, en particulier dans les régions en développement ou dans les systèmes de santé dont les budgets sont limités. Alors que les oxymètres à impulsions de base sont devenus plus abordables, les fonctionnalités premium commetélésantécapacités ou un support respiratoire avancé viennent souvent avec un prix plus élevé
- Bien que les prix diminuent progressivement en raison des progrès technologiques et des économies d'échelle, la prime perçue pour les technologies médicales de pointe peut encore entraver l'adoption généralisée, en particulier pour ceux qui ne bénéficient pas d'une couverture d'assurance adéquate ou d'un soutien public.
Hypoxie Portée du marché
Le marché de l'hypoxie est segmenté en fonction du type, du type de maladie, de l'utilisateur final et du canal de distribution.
- Par type
Sur la base du type, le marché de l'hypoxie est segmenté en hypoxie hypoxique, hypoxie anémique, hypoxie stagnante et hypoxie histotoxique. L'hypoxie hypoxique détenait la plus grande part du marché en 2024, soit 36,4 %. Cette prédominance est due à son association directe avec les affections respiratoires et cardiovasculaires, qui sont très répandues dans le monde. Le marché de l'hypoxie hypoxique est motivé par le besoin croissant d'oxygénothérapie et de dispositifs médicaux connexes pour traiter l'insuffisance d'oxygène dans les poumons et le sang artériel. L'augmentation continue des maladies pulmonaires chroniques et des problèmes de santé liés à la haute altitude renforce sa position de leader.
Le segment de l'hypoxie histotoxique devrait croître au plus haut TCAC de 7,9 % au cours de la période de prévision (2025-2032) sur le marché mondial de l'hypoxie. Cette croissance accélérée est attribuée à une sensibilisation accrue et au diagnostic de troubles métaboliques et toxicologiques, tels que l'empoisonnement au cyanure et la septicémie, qui nuisent à la capacité du corps à utiliser l'oxygène au niveau cellulaire.
- Par type de maladie
Sur la base du type de maladie, le marché de l'hypoxie est segmenté en maladie pulmonaire obstructive chronique (MPOC), emphysème, bronchite, pneumonie, apnée du sommeil, pneumothorax, asthme, etc. Le segment des maladies pulmonaires obstructives chroniques (MPOC) détenait la plus grande part de marché de 31,5% en 2024. Cela est dû à la forte prévalence mondiale de la BPCO et à la nécessité d'une oxygénothérapie à long terme et de solutions de surveillance continue.
Le segment de l'apnée du sommeil devrait connaître le taux de croissance le plus rapide entre 2025 et 2032. Cette croissance est alimentée par l'augmentation des taux de diagnostic, une prise de conscience accrue des répercussions de la maladie sur la santé et la demande croissante d'options de traitement non invasives telles que les dispositifs CPAP qui traitent souvent de l'hypoxie nocturne.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché Hypoxia est segmenté en hôpitaux, cliniques spécialisées, centres de recherche, etc. Le segment des hôpitaux détenait la plus grande part du marché en 2024. Les hôpitaux servent de centres de soins primaires pour les troubles hypoxiques aigus et graves, nécessitant une intervention médicale immédiate et un équipement avancé.
Le segment des centres de recherche devrait connaître le TCAC le plus rapide de 2025 à 2032, en raison de l'augmentation des investissements dans la recherche biomédicale, de la découverte de médicaments pour les maladies liées à l'hypoxie et du développement de nouvelles approches diagnostiques et thérapeutiques.
- Par canal de distribution
Sur la base du canal de distribution, le marché Hypoxia est segmenté en direct et indirect. Le canal de distribution directe détenait la plus grande part des revenus du marché en 2024. Cela est dû à la nature des ventes d'instruments médicaux, où l'engagement direct entre les fabricants et les fournisseurs de soins de santé (hôpitaux, cliniques) est commun pour des équipements de grande valeur et des solutions personnalisées, assurant une installation, une formation et un soutien appropriés.
Le canal de distribution indirecte devrait connaître le TCAC le plus rapide de 2025 à 2032. Cette croissance est attribuable à l'expansion du réseau de pharmacies en ligne, de détaillants de fournitures médicales et de fournisseurs de soins de santé à domicile, ce qui rend les appareils d'oxygénothérapie et les consommables connexes plus accessibles à un plus grand nombre de consommateurs, en particulier pour l'usage à domicile et les soins de longue durée.
Analyse régionale du marché de l'hypoxie
- L'Amérique du Nord domine le marché de l'hypoxie avec une part de marché de 41,6 % en 2024, sous l'effet d'une forte prévalence de maladies respiratoires et cardiovasculaires chroniques, d'infrastructures de soins de santé avancées et d'investissements importants dans la recherche et le développement médicaux.
- Les consommateurs et les fournisseurs de soins de santé de la région apprécient hautement les outils de diagnostic sophistiqués, les solutions d'oxygénothérapie avancées et l'intégration transparente offerte par les systèmes modernes de gestion de l'hypoxie avec les plateformes informatiques de soins de santé existantes
- Cette adoption généralisée est soutenue par des revenus disponibles élevés, un cadre réglementaire bien établi qui encourage l'innovation et la préférence croissante pour des solutions médicales personnalisées et de soins à domicile, établissant des traitements hypoxies comme solution privilégiée pour les affections aiguës et chroniques en milieu résidentiel et clinique
Aperçu du marché américain Hypoxia
Le marché américain de l'hypoxie a enregistré la plus grande part des revenus de 75,9 % en 2024 en Amérique du Nord. Cela est alimenté par l'adoption rapide de dispositifs médicaux avancés et la tendance croissante des soins de santé personnalisés. Les consommateurs et les fournisseurs de soins de santé privilégient de plus en plus l'amélioration des résultats des patients grâce à des systèmes intelligents de distribution et de surveillance de l'oxygène. La préférence croissante pour les systèmes de soins à domicile, combinée à une forte demande de surveillance à distance des patients et d'intégration des plateformes de santé numériques, propulse l'industrie de l'hypoxie. En outre, l'intégration croissante de la télémédecine et du diagnostic à l'IA contribue de manière significative à l'expansion du marché.
Europe Hypoxie Aperçu du marché
Le marché européen de l'hypoxie devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison d'une réglementation rigoureuse en matière de soins de santé et de la nécessité croissante d'améliorer le suivi et le traitement des patients dans les hôpitaux et les foyers. L'augmentation de l'urbanisation, associée à la demande de dispositifs médicaux connectés, favorise l'adoption de solutions d'hypoxie. Les consommateurs européens sont également attirés par la commodité et l'efficacité de ces dispositifs. La région connaît une croissance importante dans les applications de soins actifs, de soins à domicile et de soins de longue durée, les solutions d'hypoxie étant intégrées à la fois dans la nouvelle infrastructure de soins de santé et dans les améliorations existantes.
U.K. Hypoxia Aperçu du marché
Le marché britannique de l'hypoxie devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la tendance croissante des soins à domicile et du désir d'accroître la sécurité et la commodité des patients. De plus, les préoccupations concernant les maladies respiratoires chroniques et le vieillissement de la population encouragent à la fois les patients et les fournisseurs de soins de santé à choisir des solutions avancées d'oxygénothérapie et de surveillance. Le Royaume-Uni devrait continuer à stimuler la croissance du marché grâce à l'adoption de dispositifs médicaux connectés, aux côtés de son service national de santé (NHS) et de ses initiatives en matière de santé numérique.
Allemagne Hypoxie Aperçu du marché
Le marché allemand de l'hypoxie devrait s'étendre à un TCAC considérable pendant la période de prévision, alimenté par une sensibilisation accrue aux diagnostics avancés et à la demande de solutions éco-conscientes technologiquement avancées. L'Allemagne a une infrastructure de soins de santé bien développée, associée à son accent sur l'innovation et la durabilité des technologies médicales, qui favorise l'adoption de solutions d'hypoxie, en particulier dans les hôpitaux et les établissements de soins à domicile. L'intégration des solutions d'hypoxie avec les dossiers de santé électroniques et les systèmes de télésanté devient également de plus en plus courante, avec une forte préférence pour des solutions sécuritaires et axées sur la protection de la vie privée qui correspondent aux attentes des consommateurs locaux.
Aperçu du marché Asie-Pacifique Hypoxie
Le marché de l'hypoxie Asie-Pacifique est sur le point de croître au taux de TCAC le plus rapide de 7,5%, au cours de la période de prévision 2025-2032. Cela est dû à l'urbanisation croissante, à l'augmentation des revenus disponibles et aux progrès technologiques rapides dans des pays comme la Chine, le Japon et l'Inde. La tendance croissante de la région à la santé numérique et à l'amélioration de l'accès aux soins de santé, soutenue par des initiatives gouvernementales favorisant le développement des infrastructures médicales, est à l'origine de l'adoption de solutions d'hypoxie. De plus, à mesure que l'APAC apparaît comme un pôle de fabrication de composants et de systèmes médicaux, l'accessibilité et l'accessibilité des solutions d'hypoxie s'étendent à une plus grande clientèle.
Japon Hypoxie Aperçu du marché
Le marché japonais de l'hypoxie prend de l'ampleur en raison de la culture high-tech, de l'urbanisation rapide et de la demande de soins de santé avancés. Le marché japonais met l'accent sur la sécurité et la qualité de vie des patients, et l'adoption de solutions d'hypoxie est motivée par le nombre croissant de personnes âgées et de patients atteints de maladies chroniques. L'intégration de solutions d'hypoxie avec d'autres dispositifs médicaux IoT, tels que des moniteurs de glucose continu et des traceurs de signes vitaux, alimente la croissance. De plus, la population vieillissante du Japon est susceptible de stimuler la demande de solutions de gestion de l'oxygène plus faciles à utiliser et efficaces dans les secteurs résidentiel et clinique.
Chine Hypoxie Aperçu du marché
En 2024, le marché chinois de l'hypoxie représentait la plus grande part des revenus du marché en Asie-Pacifique, attribuable à la classe moyenne en expansion, à l'urbanisation rapide et aux taux élevés d'adoption technologique dans le domaine des soins de santé. La Chine est l'un des plus grands marchés mondiaux de dispositifs médicaux, et les solutions d'hypoxie sont de plus en plus populaires dans les hôpitaux, les cliniques et les établissements de soins à domicile. La tendance à moderniser l'infrastructure des soins de santé et la disponibilité d'options d'hypoxie de plus en plus abordables, aux côtés de fabricants nationaux puissants, sont des facteurs clés qui propulsent le marché en Chine.
Quelles sont les meilleures entreprises du marché Hypoxia
L'industrie de l'hypoxie est principalement dirigée par des entreprises bien établies, notamment :
- Thermo Fisher Scientific Inc.(États-Unis)
- F. Hoffmann-La Roche Ltd.(Suisse)
- Merck KGaA(Allemagne)
- Produits pharmaceutiques CASI, Inc.(États-Unis)
- Laboratoires de lumière(États-Unis)
- AXXAM S.p.A. (Italie)
- HypOxygen (États-Unis)
- Phio Pharmaceuticals (États-Unis)
- Coy Laboratory Products, Inc. (États-Unis)
- STEMCELL Technologies (Canada)
- Hypoxico Inc. (États-Unis)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Lupin Pharmaceuticals, Inc. (Inde)
- Groupe HYPOXIA s.r.o. (République tchèque)
Derniers développements sur le marché mondial de l'hypoxie
- DansAoût 2023, Mercka reçu l'approbation de la FDAWELIREG (belzutifan)), un inhibiteur du facteur alpha inductif en hypoxie-2 (HIF-2α) pour le traitement de certaines tumeurs associées à la maladie de Von Hippel-Lindau (VHL). Cette approbation souligne le potentiel thérapeutique de cibler les voies liées à l'hypoxie dans le traitement du cancer, offrant une nouvelle option pour les patients atteints de cette maladie génétique rare
- DansMai 2023, Amgenles résultats positifs annoncés de la phase 3 pourtezepelumab( Tezspire), co-développée avec AstraZeneca, montrant des réductions significatives des exacerbations d'asthme dans une large population de patients, y compris ceux souffrant d'asthme sévère et incontrôlé souvent associé à l'inflammation des voies respiratoires et à l'hypoxie. Bien qu'il ne s'agisse pas directement d'un médicament qui cible l'hypoxie, son efficacité dans l'asthme sévère a des répercussions sur la gestion des affections pouvant entraîner une hypoxie chronique.
- DansFévrier 2023, RésMeda continué d'élargir ses offres de santé numérique, avec une adoption accrue de sesAirViewplate-forme qui permet aux fournisseurs de soins de surveiller et de gérer à distance les patients atteints d'apnée du sommeil et d'autres affections respiratoires. Cette capacité de surveillance à distance est essentielle pour la gestion des troubles hypoxies chroniques, en assurant aux patients un traitement optimal et en permettant des interventions rapides.
- DansJanvier 2023, Philippesa annoncé l'expansion de sonPhilips Respironics DreamStation 2plate-forme de thérapie du sommeil avec de nouvelles fonctionnalités conçues pour améliorer le confort et l'adhérence de l'utilisateur. Étant donné que l'apnée du sommeil est une cause majeure d'hypoxie intermittente, les progrès de la technologie CPAP influent directement sur la prise en charge de l'hypoxie et améliorent les résultats des patients dans ce segment important de la maladie.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











