


Segmentation du marché mondial de l'immuno-oncologie et des conjugués anticorps-médicament (ADC), par technologie (inhibiteurs de points de contrôle immunitaire, thérapies cellulaires CAR-T, vaccins anticancéreux, anticorps monoclonaux, anticorps bispécifiques, ADC, linkers clivables, linkers non clivables et ADC sans linker), cible (HER2, Trop-2, CD30, CD22 et autres cibles tumorales spécifiques), type de cancer (cancer du sein, cancer du poumon, cancer de l'ovaire, cancer colorectal, mélanome, hémopathies malignes et autres tumeurs solides), utilisateur final (hôpitaux et cliniques spécialisées/centres de cancérologie) - Tendances du secteur et prévisions jusqu'en 2032
Quelle est la taille et le taux de croissance du marché Immuno-Oncology & ADC
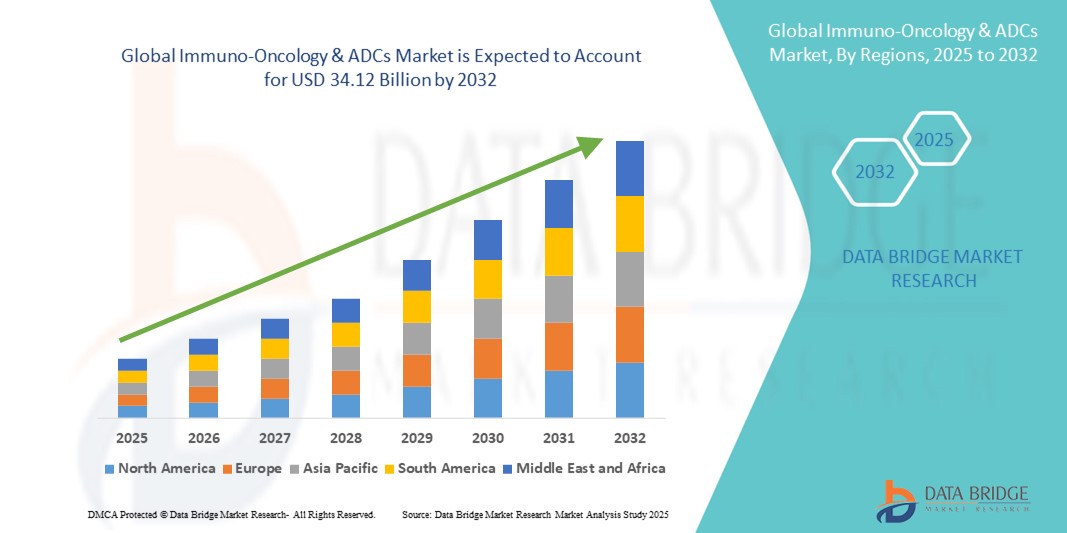
- La taille du marché mondial de l'immuno-oncologie et des ADC a été évaluée à11,88 milliards de dollars en 2024et devrait atteindre34,12 milliards de dollars en 2032, à unTCAC de 14,10 %pendant la période de prévision
- La croissance du marché est largement alimentée par les progrès technologiques rapides dans les immunothérapies et les conjugués anticorps-médicaments, y compris les thérapies cellulaires CAR-T, les inhibiteurs de contrôle immunitaire et les anticorps bispécifiques, conduisant à des traitements hautement ciblés et efficaces contre le cancer
- En outre, l'augmentation de la prévalence mondiale du cancer et la demande croissante de thérapies personnalisées et de précision sont à l'origine de l'adoption de solutions d'OI et d'ADC dans les hôpitaux et les cliniques spécialisées, ce qui stimule considérablement la croissance de l'industrie.
Quels sont les principaux débouchés du marché de l'immuno-oncologie et des ADC
- Traitements immuno-oncologiques etanticorps-médicaments conjugués(SAD) sont des composantes de plus en plus vitales du traitement moderne du cancer en raison de leurs mécanismes ciblés, une efficacité accrue et le potentiel de traitement personnalisé dans les tumeurs solides et les tumeurs malignes hématologiques
- La demande croissante de thérapies IO et ADC est principalement alimentée par l'augmentation de l'incidence mondiale du cancer, les progrès technologiques rapides dans les immunothérapies et ADC, et la préférence croissante pourmédecine de précisiondes approches qui améliorent les résultats des patients
- L'Amérique du Nord a dominé le marché de l'immuno-oncologie et des ADC avec la plus grande part des revenus de 40,5 % en 2024, caractérisée par l'adoption précoce de thérapies avancées, des dépenses élevées en soins de santé et une forte présence de grandes sociétés pharmaceutiques et biotechnologiques, les États-Unis ayant connu une forte croissance des autorisations d'OI et d'ADC, motivées par des innovations dans les thérapies CAR-T, les inhibiteurs de contrôle immunitaire et les conjugués de médicaments ciblés.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché des OI et des ADC au cours de la période de prévision en raison de l'augmentation des investissements dans les infrastructures de soins de santé, de la sensibilisation accrue aux thérapies anticancéreuses de pointe et de l'accès croissant aux nouveaux traitements.
- Les inhibiteurs du point de contrôle immunitaire dominent le marché de l'immuno-oncologie et des ADC avec une part de marché de 45,5% en 2024, en raison de leur efficacité clinique prouvée pour plusieurs types de cancer et de l'adoption généralisée de traitements combinés.
Taille du marché et prévisions
Valeur marchande mondiale (2024): USD
Valeur marchande prévue (2032) : USD
Prévisions CAGR (2025-2032):
Portée du rapport et segmentation des marchés en immuno-oncologie et en ADC
|
Attributs |
Immuno-oncologie et ADC Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché de l'immuno-oncologie et des ADC
Thérapies du cancer personnalisées et approches combinées
- Une tendance significative et accélérée sur le marché mondial de l'immuno-oncologie (IO) et des conjugués anticorps-médicaments (ADC) est le passage à la médecine personnalisée et à l'adoption croissante d'associations thérapeutiques. Ces approches permettent d'améliorer l'efficacité du traitement, de surmonter la résistance et d'améliorer les résultats chez les patients de plusieurs types de cancer.
- Par exemple, la combinaison d'inhibiteurs de contrôle immunitaire PD-1/PD-L1 et de CDA a montré des résultats cliniques prometteurs, en particulier dans le cancer du sein et du poumon. De même, les thérapies CAR-T sont de plus en plus jumelées à des inhibiteurs de contrôle pour améliorer la durabilité de la réponse dans les tumeurs malignes hématologiques.
- Progrès accomplis dansbiomarqueurLa découverte et le profil génomique permettent d'identifier les patients les plus susceptibles de bénéficier de régimes spécifiques d'OI et d'ADC, ce qui réduit les approches d'essai et d'erreur et améliore la précision du traitement.
- Les entreprises pharmaceutiques développent également des ADC de nouvelle génération avec de nouveaux liens et charges utiles conçus pour améliorer le ciblage tumoral tout en minimisant la toxicité. Par exemple, des essais récents avec des ADC ciblés par Trop-2 ont démontré des résultats encourageants dans des cancers difficiles à traiter.
- Cette tendance vers des traitements multimodaux adaptés au cancer modifie le paysage oncologique, les régulateurs et les fournisseurs de soins de santé soutenant de plus en plus les essais cliniques axés sur les biomarqueurs et les voies de traitement personnalisées
- La demande de thérapies innovantes d'OI et d'ADC offrant une efficacité supérieure et des effets secondaires réduits augmente rapidement sur les marchés développés et émergents, car les patients et les systèmes de soins de santé privilégient les résultats et les soins à valeur
Dynamique du marché de l'immuno-oncologie et des ADC
Chauffeur
Augmentation de l'incidence du cancer et élargissement du pipeline de thérapies nouvelles
- La hausse mondiale de la prévalence du cancer, associée à l'accélération de la R-D dans les immunothérapies et les CAD, est un moteur majeur de la croissance du marché.
- Par exemple, en 2024, plusieurs nouvelles thérapies IO et ADC ont reçu l'approbation de la FDA, y compris des ADC ciblés par HER2 pour le cancer du sein et des thérapies CAR-T pour les lymphomes réfractaires. Ces percées soulignent le rythme rapide de l'innovation dans ce secteur
- Les thérapies IO et ADC offrent des mécanismes d'action ciblés, améliorant l'efficacité et réduisant la toxicité hors cible par rapport à la chimiothérapie conventionnelle, qui a alimenté leur adoption dans les soins oncologiques
- En outre, l'augmentation des investissements des grandes sociétés pharmaceutiques et des startups en biotechnologie, parallèlement aux cadres réglementaires de soutien, renforce la filière de développement
- La confiance croissante des médecins dans les immunothérapies, la préférence des patients pour l'oncologie de précision et les initiatives mondiales visant à améliorer les taux de survie au cancer continuent d'étendre l'adoption de solutions d'OI et de DCA dans la pratique clinique
Restriction/Défi
Coûts de traitement élevés et préoccupations en matière de sécurité
- Le coût élevé des thérapies OI et ADC constitue un obstacle majeur à l'adoption généralisée, en particulier dans les pays en développement où les budgets des soins de santé sont limités. Un seul traitement peut coûter des centaines de milliers de dollars, limitant l'accès des patients
- Par exemple, les thérapies CAR-T et les ADC nouvellement approuvés ont dû faire face à des obstacles au remboursement dans certains marchés, ce qui a retardé l'adoption d'une approche plus large malgré leur efficacité clinique.
- Problèmes de sécurité tels quesyndrome de libération de cytokine, les événements indésirables liés à l'immunité et la toxicité non ciblée dans les ADC compliquent encore le traitement et peuvent limiter la confiance du médecin dans la prescription de ces thérapies
- Il sera essentiel de répondre à ces préoccupations au moyen de conceptions ADC de nouvelle génération, d'un meilleur contrôle de la sécurité et de modèles de tarification novateurs, tels que le remboursement axé sur les résultats, pour parvenir à une adoption à long terme.
- Bien que les recherches en cours améliorent les profils de sécurité et élargissent les indications, le double défi des coûts et des risques demeure un obstacle important. Surmonter ces obstacles sera essentiel pour assurer un accès équitable aux traitements d'OI et d'ADC qui sauvent la vie dans le monde entier
Comment le marché Immuno-Oncology & ADCs est-il segmenté
Le marché est segmenté en fonction de la technologie, de la cible, du type de cancer et de l'utilisateur final.
- Par technologie
Sur la base de la technologie, le marché de l'immuno-oncologie et des ADC est segmenté en inhibiteurs du point de contrôle immunitaire, thérapies cellulaires CAR-T, vaccins contre le cancer, anticorps monoclonaux, anticorps bispécifiques, conjugués anticorps-drogues, liens cleavables, liens non cleavables et ADC sans liens. Immune Checkpoint Inhibiteurs a dominé le segment de la technologie en 2024, détenant la plus grande part du marché des revenus de 45,5%. Leur leadership est déterminé par le succès prouvé dans le traitement des cancers du mélanome, du poumon, de la vessie et des reins avec des médicaments tels que le pembrolizumab et le nivolumab. La capacité des inhibiteurs du point de contrôle à rétablir les réponses immunitaires anti-tumorales en a fait une colonne vertébrale des traitements contre le cancer à l'échelle mondiale. L'élargissement des approbations à plusieurs types de tumeurs et l'utilisation croissante de combinaisons thérapeutiques stimulent davantage la pénétration du marché. De solides politiques de remboursement et des avantages à long terme démontrés dans les essais cliniques appuient également l'adoption durable. À mesure que d'autres inhibiteurs des points de contrôle de la prochaine génération ciblent de nouvelles voies, comme le GAL-3 et le TIGIT, la domination de ce segment devrait demeurer stable.
Les thérapies cellulaires CAR-T devraient être le segment technologique qui connaît la croissance la plus rapide au cours de la période de prévision. Ces thérapies ont montré des résultats transformatifs dans les tumeurs malignes hématologiques telles que la leucémie et le lymphome, permettant des rémissions durables dans les cas réfractaires. Les approbations réglementaires rapides à l'échelle des États-Unis, de l'Europe et de l'Asie-Pacifique élargissent l'accès des patients, tandis que de solides efforts de R-D étendent les applications du CAR-T aux tumeurs solides. Les investissements croissants dans les approches de l'évolutivité de la fabrication, de l'automatisation et de l'AC-T allogénique portent sur les limites antérieures des coûts élevés et des longs délais de production. Les collaborations pharmaceutiques mondiales et l'adoption croissante dans les marchés émergents accélèrent la commercialisation. La nature personnalisée de CAR-T, associée à son potentiel curatif, la place comme une thérapie révolutionnaire qui stimule la croissance rapide.
- Par cible
Sur la base de la cible, le marché de l'immuno-oncologie et des ADC est segmenté en HER2, Trop-2, CD30, CD22 et autres cibles spécifiques aux tumeurs. HER2 était la cible dominante en 2024, en raison de sa forte validation clinique et de son succès dans les cancers du sein et gastrique. Les traitements dirigés par HER2, y compris les ADC à base de trastuzumab, sont devenus des normes de soins offrant des avantages supérieurs en termes d'efficacité et de survie. Les ADC et les anticorps monoclonaux ciblés par HER2 sont largement approuvés et appuyés par des données cliniques à grande échelle. La disponibilité mondiale, la confiance des médecins et l'adoption élevée de cancers au stade précoce et métastatique contribuent au leadership de HER2. L'expansion des thérapies HER2 en cancers colorectaux et pulmonaires élargit le bassin de patients. Le solide pipeline en retard et l'innovation continue dans les thérapies ciblées par HER2 renforcent cette cible.
On s'attend à ce que Trop-2 soit la cible à la croissance la plus rapide au cours de la période de prévision. Son apparition dans des cancers difficiles à traiter tels que le cancer du sein triple négatif et le cancer du poumon non à petites cellules l'a placé comme un biomarqueur prometteur. Les ADC dirigés par Trop-2 récemment approuvés ont montré une survie sans progression supérieure, alimentant l'adoption du médecin et la demande des patients. Plusieurs essais cliniques à des stades avancés évaluent Trop-2 dans les tumeurs solides, renforçant ses perspectives de croissance. Les entreprises pharmaceutiques investissent beaucoup dans ce domaine en raison de leur fort potentiel commercial. L'augmentation de la prévalence des cancers exprimant Trop-2, associée à l'élargissement des approbations réglementaires, favorisera l'adoption rapide. Ceci positionne Trop-2 comme l'un des secteurs de croissance les plus dynamiques sur les marchés des IO et des ADC.
- Par type de cancer
Sur la base du type de cancer, le marché de l'immuno-oncologie et des ADC est segmenté en cancer du sein, cancer du poumon, cancer de l'ovaire, cancer colorectal, mélanome, tumeurs malignes hématologiques et autres tumeurs solides. Le cancer du sein a dominé le marché en 2024, représentant la plus grande part des revenus en raison de sa forte incidence mondiale et d'une forte innovation thérapeutique. Les thérapies ciblées par HER2 ont transformé les résultats dans le cancer du sein HER2-positif, tandis que les inhibiteurs de contrôle font des percées dans les sous-types triplement négatifs. Les ADC ciblant HER2 et Trop-2 ont renforcé les portefeuilles de traitement, améliorant ainsi la survie dans les cas réfractaires. De vastes programmes de dépistage et de détection précoce augmentent l'accès des patients aux thérapies de pointe, ce qui stimule la demande. Le rôle du cancer du sein en tant qu'axe prioritaire de la recherche pour les grandes entreprises pharmaceutiques garantit un investissement solide. L'expansion continue des thérapies ciblées dans des milieux précoces et adjuvants soutient sa position dominante sur le marché.
Le cancer du poumon devrait être le segment qui connaît la croissance la plus rapide au cours de la période de prévision. L'incidence croissante du cancer du poumon non à petites cellules dans le monde crée une forte demande de thérapies innovantes. Les inhibiteurs de la PD-1/PD-L1 sont déjà devenus des normes de soins, améliorant les résultats en matière de survie et élargissant l'admissibilité des patients grâce à des approches axées sur les biomarqueurs. La recherche en cours combine l'immunothérapie avec les ADC, la radiothérapie et la chimiothérapie pour améliorer l'efficacité du traitement du cancer du poumon. L'augmentation de l'adoption en première ligne et en deuxième ligne, soutenue par un remboursement favorable sur les marchés développés, accélère la croissance. Le succès clinique dans le ciblage de mutations spécifiques telles que l'EGFR et l'ALK ainsi que l'immuno-oncologie élargit les options de traitement. En Asie-Pacifique, où le fardeau du cancer du poumon est le plus élevé, l'accent est mis sur l'expansion rapide de ce segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de l'immuno-oncologie et des ADC est segmenté en hôpitaux et cliniques spécialisées / centres de cancer. Les hôpitaux ont dominé le marché en 2024, détenant la plus grande part de l'adoption par les utilisateurs finaux des thérapies IO et ADC. Les hôpitaux servent de centre central pour le diagnostic du cancer, l'administration de thérapies et les soins multidisciplinaires, ce qui en fait le cadre de traitement principal. La disponibilité d'installations de perfusion avancées, d'essais cliniques et d'oncologues formés stimule la préférence des patients pour les soins hospitaliers. De solides mécanismes de remboursement et l'intégration de tests d'oncologie de précision dans les hôpitaux appuient cette position dominante. Les hôpitaux bénéficient également de partenariats stratégiques avec des sociétés pharmaceutiques pour un accès rapide aux thérapies pipelinières. Leur capacité à offrir des thérapies complètes et complexes leur permet de rester le segment le plus important.
Cliniques spécialisées / centres de cancer devraient enregistrer la croissance la plus rapide au cours de la période de prévision. La tendance croissante au traitement ambulatoire en oncologie pousse les patients à préférer les centres spécialisés dans le cancer. Ces cliniques offrent des plans de traitement personnalisés, des temps d'attente plus courts et une expertise ciblée en immuno-oncologie et en thérapies ADC. Leur capacité à donner accès à des traitements de pointe dans des contextes où les ressources sont moins abondantes gagne en traction à l'échelle mondiale. L'expansion rapide des centres de cancer privés et régionaux en Asie-Pacifique et en Amérique latine augmente la disponibilité. De plus, les centres du cancer participent souvent à la recherche clinique, accélérant l'accès des patients aux thérapies de recherche. Leur rôle croissant dans la prestation décentralisée des soins contre le cancer en fait le segment de l'utilisateur final qui connaît la croissance la plus rapide.
Quelle région détient la plus grande part du marché de l'immuno-oncologie et des ADC
- L'Amérique du Nord a dominé le marché de l'immuno-oncologie et des ADC avec la plus grande part des revenus de 40,5 % en 2024, caractérisée par l'adoption précoce de thérapies de pointe, des dépenses élevées en soins de santé et une forte présence d'entreprises pharmaceutiques et de biotechnologies de premier plan
- La région bénéficie d'une forte prévalence de cas de cancer, d'infrastructures de soins de santé de pointe et de la présence de grandes sociétés pharmaceutiques et de biotechnologie qui stimulent l'innovation et la commercialisation.
- Des cadres de remboursement favorables, une disponibilité généralisée de diagnostics de précision et des approbations rapides de la FDA pour les nouveaux traitements immuno-oncologiques et ADC renforcent encore l'expansion du marché aux États-Unis et au Canada
U.S. Immuno-Oncology & ADCs Market Insight
En 2024, le marché américain de l'immuno-oncologie et des ADC a remporté la plus grande part des revenus en Amérique du Nord, grâce à l'approbation et à la commercialisation rapides d'inhibiteurs de contrôle immunitaire, de thérapies CAR-T et de nouveaux ADC. Un écosystème fort d'entreprises biopharmaceutiques, de centres de cancer avancés et d'accès à des essais cliniques de pointe continue d'alimenter l'adoption. Les patients bénéficient de voies de remboursement favorables et d'un accès rapide aux thérapies révolutionnaires grâce aux programmes d'approbation accélérée de la FDA. De plus, l'intégration des stratégies de tests génomiques et de médecine de précision renforce la personnalisation du traitement, faisant des États-Unis le centre le plus influent pour ce marché.
Europe Immuno-Oncologie & ADC Aperçu du marché
Le marché européen de l'immuno-oncologie et des ADC devrait connaître une croissance régulière tout au long de la période de prévision, soutenue par une augmentation du fardeau du cancer et de solides systèmes de santé soutenus par l'État. L'augmentation des approbations par l'EMA des nouveaux CDA et immunothérapies, parallèlement aux collaborations paneuropéennes pour la recherche en oncologie, favorise l'adoption dans les hôpitaux et les centres de lutte contre le cancer. La région met également l'accent sur l'accès équitable à des thérapies à coût élevé par le biais des systèmes de santé nationaux, ce qui stimule l'adoption sur les marchés clés. On s'attend à ce que de solides réseaux de recherche universitaire et pharmaceutique favorisent davantage le développement de médicaments oncologiques de prochaine génération.
U.K. Immuno-Oncology & ADCs Market Insight
On s'attend à ce que le marché de l'immuno-oncologie et des ADC du Royaume-Uni s'étende à un important TCAC, sous l'impulsion d'initiatives gouvernementales visant à améliorer les soins contre le cancer et à renforcer l'infrastructure des essais cliniques. Les programmes du National Health Service (NHS), y compris les partenariats avec les entreprises de biotechnologie pour l'accès précoce aux médicaments, accélèrent l'introduction de nouvelles thérapies. L'accent mis de plus en plus sur la médecine personnalisée, combiné avec l'écosystème de recherche en génomique du Royaume-Uni, facilite l'intégration rapide des traitements immuno-oncologiques et ADC. Ces facteurs font du Royaume-Uni un important pôle européen d'innovation en oncologie.
Allemagne Immuno-Oncologie & ADCs Market Insight
Le marché allemand de l'immuno-oncologie et des ADC devrait se développer considérablement au cours de la période de prévision, avec le soutien du secteur pharmaceutique fort du pays et d'institutions de recherche en oncologie bien établies. L'augmentation de l'incidence du cancer, conjuguée à l'aide au remboursement des produits biologiques avancés, encourage l'adoption dans les hôpitaux. L'accent mis sur la R-D, conjugué à des partenariats cliniques entre les universités et les entreprises biopharmaceutiques mondiales, renforce sa position de leader dans le développement européen des médicaments contre le cancer. La durabilité dans les pratiques de soins de santé et l'accent de plus en plus mis sur l'oncologie de précision façonnent l'adoption d'immunothérapeutes et de CAD innovants.
Asia-Pacific Immuno-Oncology & ADCs Market Insight
Le marché de l'immuno-oncologie et des ADC de l'Asie-Pacifique est sur le point d'enregistrer le TCAC le plus rapide de 2025 à 2032, en raison de l'augmentation de la prévalence du cancer, de l'élargissement de l'accès aux soins de santé et des approbations rapides de médicaments dans des pays comme la Chine, le Japon et l'Inde. Les gouvernements encouragent activement la recherche en oncologie et accélèrent les voies de réglementation pour attirer l'investissement en biopharmacie. L'augmentation des dépenses de santé, associée à la disponibilité de biosimilaires et de partenariats régionaux, stimule l'adoption. De plus, la capacité de fabrication locale améliore l'abordabilité de ces thérapies, augmentant l'accès des patients à une population plus large.
Japan Immuno-Oncology & ADCs Market Insight
Le marché japonais de l'immuno-oncologie et des ADC s'accélère, soutenu par son secteur de la biotechnologie de pointe et sa culture d'adoption rapide de thérapies innovantes. Le Japon est devenu une plaque tournante stratégique pour les premiers lancements de médicaments immuno-oncologiques, sous l'impulsion de son cadre réglementaire simplifié et de ses partenariats avec les leaders mondiaux des produits pharmaceutiques. La population vieillissante du pays, associée à une forte incidence de tumeurs solides, alimente la demande de CDA et d'inhibiteurs de contrôle. L'intégration de ces thérapies avec l'écosystème de médecine de précision du Japon place le pays comme un leader dans l'adoption d'oncologie en Asie-Pacifique.
Inde Immuno-Oncologie & ADC Aperçu du marché
En 2024, le marché indien de l'immuno-oncologie et des ADC a représenté l'une des plus grandes parts de revenus en Asie-Pacifique, soutenues par le pays. La hausse des revenus disponibles et la prise de conscience accrue des options de traitement avancées stimulent la demande de nouvelles thérapies contre le cancer. Les initiatives gouvernementales de soins du cancer, conjuguées à la présence d'entreprises pharmaceutiques nationales solides, permettent une adoption plus large des immunothérapies et des CAD. En outre, le rôle de l'Inde en tant que plaque tournante mondiale des essais cliniques et de la production biosimilaire rend ces thérapies plus accessibles et plus abordables pour sa grande population de patients.
Quelles sont les meilleures entreprises du marché Immuno-Oncology & ADC
L'industrie de l'immuno-oncologie et des ADC est principalement dirigée par des entreprises bien établies, notamment :
- Novartis AG(Suisse)
- F. Hoffmann-La Roche Ltd.(Suisse)
- Pfizer Inc.(États-Unis)
- Merck & Co., Inc.,(États-Unis)
- Bristol-Myers Squibb Company(États-Unis)
- AstraZeneca (Royaume-Uni)
- GSK plc (Royaume-Uni)
- Sanofi (France)
- Lilly USA, LLC (États-Unis)
- Amgen Inc. (États-Unis)
- AbbVie Inc. (États-Unis)
- Gilead Sciences, Inc. (États-Unis)
- Regeneron Pharmaceuticals Inc. (États-Unis)
- Genmab A/S (Danemark)
- DAIICHI SANKYO COMPAGNIE LIMITED (Japon)
- Seagen Inc. (États-Unis)
- ADC Therapeutics SA (Suisse)
- Zymeworks Inc. (Canada)
- MacroGenics, Inc. (États-Unis)
- BeiGene, Ltd. (Chine)
Quelles sont les évolutions récentes du marché mondial de l'immuno-oncologie et des ADC
- En août 2025, Daiichi Sankyo ès recherches ADC ifinatabab deruxtecan (I-DXd) qui cible B7-H3 a reçu la désignation Breakthrough Therapy par la FDA pour le traitement du cancer du poumon à petites cellules, signalant la promesse d'un nouveau mécanisme dans un cancer difficile à traiter
- En juin 2025, la Food and Drug Administration (FDA) des États-Unis a approuvé la télisotuzumab vedotin (Emrelis), le premier anticorps-médicament conjugué ciblé par le C-MET, pour les adultes atteints d'un cancer du poumon non squameux non à petites cellules (CSNLC) ayant une surexpression élevée de la protéine C-MET, offrant une alternative ciblée par précision au traitement traditionnel.
- En mars 2025, GSK a annoncé un partenariat novateur de 50 millions de livres sterling avec l'Université d'Oxford pour mettre au point des vaccins anticancéreux à l'aide de la technologie de l'ARNm, visant à mobiliser le système immunitaire pour intercepter le développement du cancer.
- En janvier 2025, la FDA a approuvé le datopotamab deruxtecan (Datroway) un DCA dirigé par Trop-2 pour les adultes atteints d'un cancer du sein non résécable ou métastatique (HR) positif, négatif à l'HER2 qui avaient déjà reçu un traitement endocrinien et une chimiothérapie, marquant ainsi une nouvelle option de traitement pour ce sous-type de cancer commun.
- En novembre 2024, la Food and Drug Administration des États-Unis a accordé l'approbation accélérée à zanidatamab-hrii (Ziihera) un anticorps bispécifique dirigé par HER2 pour un cancer du tractus biliaire antérieur, non résécable ou métastatique HER2 positif (IHC 3+)
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











