


Marché mondial de la surveillance des infrastructures, par composant (logiciel, matériel, services), système d'exploitation (UNIX, LINUX, MS Windows, MacOS), déploiement (infrastructure sur site, infrastructure basée sur le cloud), technologie de connectivité (sans fil, filaire), secteur (civil, informatique, aérospatiale et défense, exploitation minière, marine, transport), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Afrique du Sud, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2029
Quelle est la taille du marché et le taux de croissance de la surveillance des infrastructures
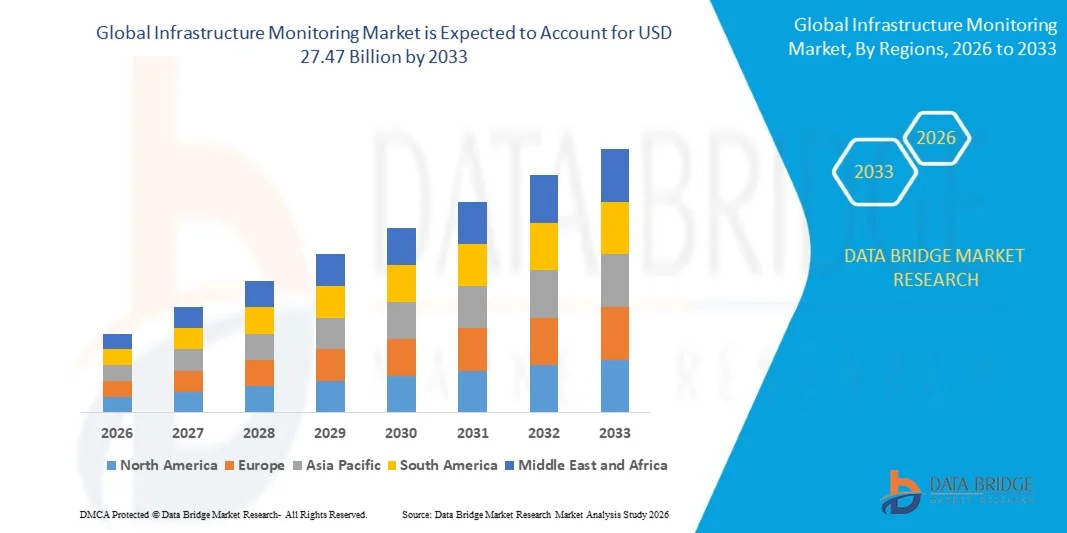
- D'après l'analyse de marché de Data Bridge, la taille du marché a été évaluée à7,53 milliards de dollars en 2025et devrait atteindrec par 2033, à unTCAC de 17,55%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante d'appareils compatibles avec l'IoT, de capteurs avancés et d'analyses en temps réel, ce qui accroît la visibilité et le contrôle des systèmes industriels, informatiques et d'infrastructure civile.
- En outre, la demande croissante des entreprises en matière de maintenance prédictive, d'efficacité opérationnelle et d'atténuation des risques est à l'origine du déploiement de solutions de surveillance intégrées. Ces facteurs convergents accélèrent l'adoption de systèmes de surveillance des infrastructures, ce qui stimule considérablement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):7,53 milliards de dollars
- Valeur marchande prévue (2033) :27.47 milliards de dollars
- Prévisions CAGR (2026-2033):17.55%
Quelles sont les principales tendances du marché de la surveillance des infrastructures
- Les solutions de surveillance de l'infrastructure comprennent le matériel, les logiciels et les services qui permettent le suivi en temps réel, l'évaluation de l'état etdu comportement professionneld'actifs dans des secteurs comme les TI, la fabrication, le secteur civil et le transport. Ces systèmes intègrent des capteurs, des plates-formes cloud et des outils d'analyse pour fournir des informations pratiques pour optimiser les opérations, assurer la sécurité et réduire les temps d'arrêt
- La demande croissante de surveillance de l'infrastructure est principalement alimentée par les initiatives de transformation numérique, l'augmentation des investissements dans les villes intelligentes et l'automatisation industrielle et l'augmentation des exigences réglementaires en matière de sécurité, d'efficacité et de conformité dans les secteurs des infrastructures essentielles
- L'Amérique du Nord a dominé le marché de la surveillance des infrastructures avec une part de 29.90%en 2025, en raison de l'augmentation des investissements dans les infrastructures informatiques, les bâtiments intelligents et l'automatisation industrielle
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché de la surveillance des infrastructures au cours de la période prévue en raison de l'urbanisation rapide, de l'expansion industrielle et des investissements publics dans des infrastructures intelligentes et résilientes.
- Le segment du matériel a dominé le marché avec une part de marché de 59,3 % en 2025, en raison du rôle critique des appareils physiques tels que les capteurs, les serveurs et les équipements de réseau pour assurer une surveillance en temps réel exacte et la collecte de données. Les composants matériels constituent la base des systèmes de surveillance de l'infrastructure, permettant une intégration transparente avec les plates-formes logicielles et les services d'analyse et de rapport
Portée du rapport et surveillance de l'infrastructure Segmentation du marché
|
Attributs |
Surveillance des infrastructures Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché de la surveillance des infrastructures
Augmentation de l'adoption de solutions de surveillance compatibles avec l'IdO
- Une tendance importante sur le marché de la surveillance de l'infrastructure est l'adoption croissante d'appareils, de capteurs et de plates-formes connectées à l'IdO, en raison du besoin croissant de visibilité opérationnelle en temps réel, de maintenance prédictive et de prise de décision axée sur les données dans les secteurs des infrastructures essentielles. Cette tendance renforce la surveillance des infrastructures en tant qu'outil essentiel pour gérer efficacement les systèmes informatiques, civils, industriels et de transport.
- Par exemple, Cisco Systems et SolarWinds fournissent des solutions de surveillance de l'infrastructure réseau et informatique qui intègrent des capteurs IoT et des analyses en temps réel, permettant aux entreprises de suivre les performances du système, de détecter les anomalies et de maintenir la continuité opérationnelle. Ces plateformes améliorent la fiabilité, réduisent les temps d'arrêt et soutiennent la planification stratégique dans des environnements complexes
- L'adoption de capteurs intelligents et d'appareils connectés dans les installations industrielles et manufacturières se développe rapidement, des entreprises comme Datadog permettant une surveillance en temps réel des serveurs, des applications et des infrastructures de réseau. Ces solutions aident les organisations à remédier de façon proactive aux défaillances, à optimiser l'utilisation des ressources et à améliorer l'efficacité opérationnelle globale.
- Les projets d'infrastructure civile déploient de plus en plus de systèmes de surveillance sanitaire structurelle pour assurer la sécurité et la longévité. Des entreprises comme GEOKON et Campbell Des capteurs d'approvisionnement scientifique et des plates-formes de surveillance des ponts, des barrages et des tunnels, permettant aux ingénieurs de détecter rapidement les changements structurels et de planifier des interventions d'entretien
- Le marché est témoin d'un intérêt croissant pour les solutions de surveillance de l'infrastructure en nuage où les données en temps réel provenant d'actifs géographiquement répartis peuvent être analysées centralement. Des fournisseurs tels qu'Oracle Corporation et Inspirisys Solutions Limited offrent des plateformes évolutives qui intègrent des logiciels, du matériel et des analyses pour surveiller en permanence les systèmes informatiques et industriels
- L'intégration des technologies de calcul de bord aux systèmes de surveillance prend de l'ampleur, comme l'ont vu Schneider Electric et Sixense, permettant le traitement de données localisées, une détection plus rapide des anomalies et une réduction de la latence du réseau. Cela stimule la demande de solutions avancées de surveillance des infrastructures connectées dans les industries mondiales
Surveillance des infrastructures Dynamique du marché
Chauffeur
L'augmentation de la demande de maintenance prédictive et d'efficacité opérationnelle
- La dépendance croissante à l'égard de la maintenance prédictive et de l'efficacité opérationnelle est à l'origine de la demande de solutions de surveillance de l'infrastructure, car les organisations cherchent à réduire au minimum les temps d'arrêt, à prolonger la durée de vie des actifs et à optimiser l'allocation des ressources dans les secteurs de la TI, de l'industrie et du secteur civil.
- Par exemple, Datadog et Netmagic Solutions fournissent des plates-formes de surveillance qui permettent l'analyse prédictive de l'infrastructure informatique et d'un centre de données, aidant les entreprises à anticiper les défaillances et à améliorer le temps de disponibilité. Ces capacités réduisent les coûts de maintenance et améliorent la fiabilité opérationnelle
- Les investissements croissants dans les projets de villes intelligentes, les réseaux de transport et l'automatisation industrielle alimentent l'adoption de systèmes de surveillance complets. Des entreprises telles que Zabbix LLC. et Pure Technologies fournissent des plateformes qui combinent capteurs matériels et analyse logicielle pour gérer efficacement les actifs d'infrastructure à grande échelle
- La promotion de l'efficacité énergétique et de la durabilité dans les infrastructures industrielles et civiles accroît l'utilisation de solutions de surveillance pour suivre les modes de consommation, les conditions environnementales et les performances des systèmes. Les organisations peuvent mettre en œuvre des interventions en temps opportun pour conserver l'énergie et se conformer aux normes réglementaires.
- La complexité croissante des réseaux d'infrastructure, associée à la nécessité d'une surveillance centralisée des actifs distribués, incite les entreprises à adopter des solutions de surveillance intégrées. Des entreprises telles que Paessler et Inspirisys Solutions Limited permettent d'utiliser des tableaux de bord unifiés qui permettent de prendre des décisions plus rapidement et d'atténuer les risques.
Restriction/Défi
Coûts de mise en œuvre élevés et complexité
- Le marché de la surveillance de l'infrastructure est confronté à des défis en raison des coûts élevés associés au déploiement de solutions de surveillance de bout en bout, y compris des capteurs matériels, des plates-formes logicielles et des services d'intégration. Ces obstacles financiers peuvent limiter l'adoption, en particulier pour les petites et moyennes entreprises
- Par exemple, la mise en place de systèmes de surveillance complets par des entreprises comme Campbell Scientific Inc. ou GEOKON nécessite un investissement important dans les capteurs, les unités d'acquisition de données et les plateformes d'analyse. La complexité de l'intégration de ces systèmes à l'infrastructure existante augmente encore les délais et les dépenses du projet.
- Une expertise spécialisée est nécessaire pour configurer, tenir à jour et interpréter les données des systèmes de surveillance, en ajoutant les coûts opérationnels et en dépendant du personnel qualifié. Ce défi affecte les taux d'adoption dans les régions disposant de ressources techniques limitées
- En outre, le déploiement de solutions de surveillance compatibles avec l'IoT implique des considérations de sécurité du réseau et de confidentialité des données. Assurer le respect des normes réglementaires et protéger les données opérationnelles sensibles ajoute à la complexité et aux coûts
- L'élargissement des systèmes de surveillance des grands réseaux d'infrastructure ou des réseaux géographiquement dispersés peut être difficile sur le plan technique et nécessiter des solutions solides de gestion des données et de connectivité. Ces facteurs constituent des obstacles à l'expansion rapide du marché malgré la demande croissante
Comment le marché de la surveillance des infrastructures est-il segmenté
Le marché est segmenté en fonction des composantes, du système d'exploitation, du déploiement, de la technologie de connectivité et de l'industrie.
• Par composante
Sur la base de la composante, le marché de la surveillance de l'infrastructure est segmenté en logiciels, matériel et services. Le segment du matériel a dominé la plus grande part du marché en 2025, soit 59,3 %, en raison du rôle essentiel des appareils physiques tels que les capteurs, les serveurs et les équipements de réseau pour assurer une surveillance et une collecte de données exactes en temps réel. Les composants matériels constituent le fondement des systèmes de surveillance de l'infrastructure, permettant une intégration transparente avec les plateformes logicielles et les services d'analyse et de rapport. La demande croissante de solutions de surveillance robustes, fiables et performantes dans les secteurs de l'informatique, de l'industrie et de la société civile soutient encore davantage la domination du matériel. Les entreprises privilégient les investissements dans le matériel pour améliorer l'efficacité opérationnelle, prévenir les pannes et maintenir l'intégrité du système, renforçant ainsi sa position de leader sur le marché.
Le secteur des services devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par la demande croissante de services de surveillance gérés, de services de conseil et d'appui à la maintenance. Par exemple, des entreprises comme Schneider Electric offrent des services de surveillance de l'infrastructure qui incluent la maintenance prédictive et l'optimisation des performances pour les clients dans toutes les industries. Les services externalisés permettent aux organisations de tirer parti des connaissances spécialisées sans investir beaucoup de capital, ce qui les rend attrayants pour les petites et moyennes entreprises. Une sensibilisation accrue à la résilience des infrastructures et à l'efficacité opérationnelle favorise l'adoption de services de suivi professionnels.
• Par système d'exploitation
Sur la base du système d'exploitation, le marché est segmenté en UNIX, LINUX, MS Windows et MacOS. Le segment LINUX détenait la plus grande part du marché en 2025, en raison de sa stabilité, de sa sécurité et de sa compatibilité avec les outils de surveillance open-source. Les solutions de surveillance de l'infrastructure basées sur LINUX prennent en charge une personnalisation étendue, l'intégration avec les systèmes cloud et sur site, et un solide soutien communautaire pour le dépannage et les mises à jour. Les entreprises privilégient les plates-formes LINUX pour le suivi critique des missions où la fiabilité et l'efficacité par rapport aux coûts sont des priorités essentielles. La robustesse et la flexibilité des systèmes d'exploitation LINUX en font un choix privilégié pour les déploiements à grande échelle dans les secteurs IT et industriel.
On prévoit que le segment MS Windows sera témoin du TCAC le plus rapide de 2026 à 2033, en raison de son adoption généralisée par les entreprises et de sa facilité d'intégration avec les écosystèmes informatiques existants. Par exemple, le gestionnaire d'exploitation du centre système de Microsoft fournit une surveillance complète des infrastructures basées sur Windows, permettant l'alerte automatisée et les rapports. L'interface conviviale, associée à un solide soutien des fournisseurs et à des mises à jour fréquentes, rend les solutions de surveillance basées sur Windows très attrayantes pour les petites et moyennes organisations. La dépendance croissante à l'égard des serveurs Windows dans les réseaux d'entreprise continue de stimuler la croissance de ce segment.
• Par déploiement
Sur la base du déploiement, le marché de la surveillance de l'infrastructure est segmenté en infrastructures de locaux et en infrastructures en nuage. Le secteur de l'infrastructure des locaux a dominé la plus grande part des revenus du marché en 2025, en raison de la préférence des entreprises pour le contrôle sur place, la sécurité élevée des données et le respect des règlements de l'industrie. Les organisations ayant des opérations critiques, telles que les centres de données et les centrales énergétiques, s'appuient sur la surveillance sur site pour les alertes en temps réel, la gestion des redondances et l'intégration aux systèmes informatiques existants. Les déploiements basés sur les locaux offrent également un traitement des données à faible latence et un contrôle direct des configurations matérielles et logicielles.
Le segment de l'infrastructure basée sur le cloud devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'adoption croissante de l'informatique en nuage, de l'IoT et des capacités de surveillance à distance. Par exemple, IBM Cloud Monitoring fournit des solutions évolutives pour la surveillance des infrastructures distribuées avec des tableaux de bord centralisés et des analyses basées sur l'IA. Les déploiements en nuage réduisent les coûts d'investissement initiaux, permettent une évolutivité rapide et permettent aux organisations d'accéder aux informations de surveillance de n'importe où. La flexibilité et le rapport coût-efficacité des solutions cloud continuent de stimuler leur adoption accélérée dans divers secteurs.
• Par la technologie de connectivité
Sur la base de la technologie de connectivité, le marché est segmenté en sans fil et filaire. Le segment filaire détenait la plus grande part du marché en 2025, en raison de sa fiabilité, de son interférence minimale et de son aptitude à surveiller les infrastructures industrielles et informatiques à grande échelle. Les connexions filaires assurent un flux continu de données pour les systèmes critiques, fournissant des performances cohérentes pour les opérations nécessitant un temps d'arrêt élevé. Les organisations préfèrent souvent des solutions filaires dans des installations dotées de réseaux d'infrastructure denses, assurant ainsi une surveillance stable et sécurisée. La capacité d'intégrer des systèmes filaires aux réseaux de capteurs existants renforce encore sa position sur le marché.
Le segment sans fil devrait être témoin du TCAC le plus rapide de 2026 à 2033, en raison de l'adoption croissante d'appareils compatibles avec l'IoT, de la surveillance mobile et des besoins de déploiement flexibles. Par exemple, les solutions de surveillance de l'infrastructure sans fil Honeywellentretiencapacités pour les applications civiles et industrielles. La connectivité sans fil élimine les coûts de câblage importants, simplifie l'installation et permet l'évolutivité sur les sites distribués. La demande croissante d'infrastructures intelligentes et connectées accélère l'adoption de technologies de surveillance sans fil.
• Par industrie
Sur la base de l'industrie, le marché est segmenté en civil, TI, aérospatiale et de défense, mines, maritime et de transport. Le segment de l'industrie informatique a dominé la plus grande part du marché en 2025, en raison de la nécessité cruciale d'un suivi continu des centres de données, des serveurs et de l'infrastructure du réseau. Les organisations dépendent de la surveillance de l'infrastructure de TI pour prévenir les pannes, optimiser les performances et assurer la sécurité des opérations sur les réseaux complexes et distribués. L'adoption croissante du cloud computing, des périphériques et de la virtualisation renforce encore la demande de solutions de surveillance avancées. Les fournisseurs de services informatiques intègrent également la surveillance de l'infrastructure dans les services gérés, renforçant ainsi la domination du segment.
Le secteur de l'industrie civile devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation des investissements dans les projets de villes intelligentes, les infrastructures publiques et les initiatives de développement urbain. Par exemple, Siemens propose des solutions de surveillance des infrastructures civiles pour les ponts, les tunnels et les services publics urbains afin d'assurer la sécurité et l'efficacité opérationnelle. L'accent mis sur la maintenance prédictive, la surveillance structurelle de la santé et la déclaration en temps réel stimule la demande dans ce secteur. Le renforcement de la réglementation gouvernementale en matière de sécurité et de modernisation des infrastructures favorise l'adoption accélérée de solutions de surveillance dans les applications civiles.
Quelle région détient la plus grande part du marché de la surveillance des infrastructures
- L'Amérique du Nord a dominé le marché de la surveillance des infrastructures avec la plus grande part des revenus de 29,90 % en 2025, grâce à l'augmentation des investissements dans les infrastructures informatiques, les bâtiments intelligents et l'automatisation industrielle.
- Les organisations de la région accordent la priorité à la surveillance en temps réel, à l'entretien prédictif et à l'efficacité opérationnelle des infrastructures commerciales et essentielles. Cette adoption généralisée est appuyée par des écosystèmes technologiques de pointe, des connaissances numériques élevées et le besoin croissant de solutions de surveillance fiables, sûres et évolutives.
- Les entreprises mettent en place de plus en plus de plates-formes logicielles intégrées pour améliorer le temps de mise à jour du système, gérer les risques et se conformer aux normes réglementaires, renforçant ainsi le leadership du marché régional
Surveillance du marché aux États-Unis
Le marché américain de la surveillance de l'infrastructure a enregistré la plus grande part des revenus en Amérique du Nord en 2025, grâce à l'adoption rapide de systèmes de surveillance compatibles avec l'IoT, de plateformes en nuage et de solutions d'analyse avancées. Les entreprises se concentrent sur l'amélioration de la fiabilité opérationnelle, la réduction des temps d'arrêt et l'amélioration de la gestion des ressources grâce à des systèmes de surveillance en temps réel. La tendance croissante des initiatives des villes intelligentes, ainsi que les investissements dans les infrastructures informatiques et industrielles critiques, alimentent la demande. De plus, les programmes gouvernementaux appuyant l'infrastructure numérique, associés à une sensibilisation accrue aux avantages de la maintenance prédictive, contribuent de façon importante à l'expansion du marché.
Europe Surveillance des infrastructures Aperçu du marché
Le marché européen de la surveillance des infrastructures devrait s'étendre à un important TCAC au cours de la période de prévision, en raison des exigences réglementaires rigoureuses, de l'urbanisation et de l'adoption d'infrastructures intelligentes et résilientes. La demande de solutions de surveillance fiables s'étend aux secteurs résidentiel, commercial et industriel, avec une intégration croissante des appareils IoT et des plateformes cloud. Les organisations européennes accordent la priorité à l'efficacité du système, à l'optimisation de l'énergie et à l'entretien proactif pour atteindre les objectifs de durabilité et les normes opérationnelles. L'importance croissante accordée à la transformation numérique dans les infrastructures publiques et privées renforce encore le marché.
U.K. Surveillance des infrastructures Aperçu du marché
Le marché britannique devrait croître à un TCAC notable, alimenté par des investissements accrus dans des projets de villes intelligentes et des infrastructures commerciales modernisées. Les entreprises et les organismes gouvernementaux adoptent des systèmes intégrés de surveillance de l'énergie, des technologies de l'information et des infrastructures civiles pour améliorer la sécurité et les performances opérationnelles. La robuste infrastructure de TI et de télécommunications au Royaume-Uni soutient le déploiement sans faille de solutions de surveillance, tandis que les initiatives de conformité réglementaire et de durabilité encouragent l'adoption de technologies.
Allemagne Surveillance du marché
Le marché allemand de la surveillance des infrastructures devrait s'étendre à un important TCAC, sous l'impulsion d'une forte automatisation industrielle, de l'innovation technologique et de la demande de solutions écoénergétiques. Le pays met l'accent sur la fiabilité, la sécurité et la durabilité des infrastructures civiles et industrielles, ce qui favorise l'adoption de systèmes de surveillance. L'intégration avec les plateformes compatibles IoT et les solutions d'analyse prédictive permet une gestion efficace de l'infrastructure. L'engagement de l'Allemagne envers les initiatives Industrie 4.0 et les bâtiments intelligents accélère la croissance du marché.
Surveillance du marché des infrastructures en Asie et dans le Pacifique
Le marché Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 2026 à 2033, grâce à l'urbanisation rapide, à l'expansion industrielle et aux investissements gouvernementaux dans des infrastructures intelligentes et résilientes. Des pays comme la Chine, le Japon et l'Inde se concentrent sur la numérisation, les villes intelligentes et les installations industrielles connectées, alimentant la demande de solutions de surveillance. La sensibilisation croissante à la maintenance prédictive, à l'efficacité opérationnelle et à la fiabilité du système accélère l'adoption. En outre, la fabrication locale de solutions matérielles et logicielles de surveillance améliore l'accessibilité et l'accessibilité, ce qui élargit la pénétration du marché.
Surveillance des infrastructures au Japon
La croissance du marché japonais est due à une forte adoption technologique, à l'automatisation industrielle et à la demande de surveillance en temps réel dans les infrastructures essentielles. L'intégration avec l'IoT, l'analyse basée sur l'IA et les systèmes de construction intelligents augmente, tandis que les entreprises privilégient la sécurité opérationnelle, l'efficacité énergétique et la maintenance prédictive. Le vieillissement de la population active stimule également la demande de systèmes de surveillance automatisés et conviviaux pour les applications résidentielles et industrielles.
Chine Surveillance des infrastructures Aperçu du marché
La Chine a représenté la plus grande part des revenus de l'Asie-Pacifique en 2025, alimentée par des initiatives gouvernementales de villes intelligentes, l'urbanisation rapide et l'expansion des infrastructures industrielles et commerciales. Le pays met l'accent sur la numérisation, l'intégration de l'IdO et la surveillance prédictive. Des solutions abordables de la part des fabricants nationaux, combinées à une infrastructure technologique solide, favorisent un déploiement généralisé dans les secteurs résidentiel, commercial et industriel, ce qui favorise la croissance du marché.
Quelles sont les meilleures entreprises du marché de la surveillance des infrastructures
L'industrie du contrôle des infrastructures est principalement dirigée par des entreprises bien établies, notamment :
- Systèmes Cisco (États-Unis)
- Nagios (États-Unis)
- SolarWinds Worldwide LLC. (États-Unis)
- Inspirisys Solutions Limited (Inde)
- Datadog Inc. (États-Unis)
- Oracle Corporation (États-Unis)
- Solutions Netmagic (Inde)
- Zabbix LLC. (Lettonie)
- Technologies pures (Canada)
- Sixense (États-Unis)
- GEOKON (États-Unis)
- Premier capteur AG (Allemagne)
- COWI A/S (Danemark)
- Sisgeo S.r.l (Italie)
- Géomotion Singapour (Singapour)
- Campbell Scientific Inc. (États-Unis)
- Acellent Technologies, Inc. (États-Unis)
- AVT Reliability Ltd. (Royaume-Uni)
- Paessler (Allemagne)
Quels sont les derniers développements du marché de la surveillance des infrastructures
- En mai 2025, DP World s'est engagé à verser 2,5 milliards de dollars pour la modernisation des infrastructures logistiques, en intégrant des suites de capteurs de bout en bout afin d'améliorer la visibilité de la chaîne d'approvisionnement. Cet investissement important devrait renforcer le marché de la surveillance de l'infrastructure en stimulant la demande de systèmes de suivi en temps réel, de capteurs compatibles avec l'IdO et de solutions d'analyse des données. Une meilleure visibilité des opérations logistiques permet de prévoir la maintenance, l'efficacité opérationnelle et l'atténuation des risques, encourageant l'adoption de systèmes de surveillance avancés dans les ports et les réseaux de transport
- En avril 2025, Siemens a inauguré une installation de 190 millions de dollars à Fort Worth afin de localiser la production d'équipements électriques compatibles avec l'IA pour les clients des centres de données et des infrastructures. Cette expansion devrait accélérer la croissance du marché en augmentant la disponibilité de matériel de surveillance intégré à l'IA et en soutenant les applications de calcul de bord. La production localisée réduit les délais, améliore la personnalisation pour les entreprises clientes et favorise l'adoption de solutions de surveillance intelligentes dans les infrastructures commerciales et industrielles
- En mars 2025, Schneider Electric a dévoilé le contrôleur de mouvement Modicon M660 IPC et le lecteur Altivar Process ATV6100, approfondissant l'intégration de calcul de bord dans les systèmes de surveillance. Ce développement renforce le marché de la surveillance des infrastructures en permettant l'acquisition et le contrôle de données en temps réel plus précis. Les entreprises bénéficient d'une automatisation accrue, de capacités de maintenance prédictives et d'améliorations de l'efficacité énergétique, ce qui favorise l'adoption de solutions de surveillance de la prochaine génération dans les infrastructures industrielles, informatiques et civiles.
- En février 2025, Indutrade a réalisé 16 acquisitions couvrant des capteurs et des services d'infrastructure civile, élargissant ainsi son portefeuille de surveillance. Cette consolidation devrait élargir les offres technologiques du marché, en fournissant des solutions intégrées pour le suivi des infrastructures et en renforçant la compétitivité. Les acquisitions permettent à Indutrade d'offrir des services de surveillance de bout en bout, favorisant l'adoption dans les secteurs civil, industriel et commercial tout en soutenant la croissance des marchés émergents
- En février 2022, Siemens et Desert Technologies ont lancé une coentreprise pour développer des infrastructures solaires et intelligentes en fournissant une énergie propre, fiable et abordable dans les régions de l'AEM et de l'Asie. Cette collaboration a une incidence sur le marché de la surveillance des infrastructures en favorisant la demande d'énergie intelligente et de systèmes de surveillance des énergies renouvelables. L'intégration des solutions à base d'énergie solaire et d'IoT favorise la maintenance prédictive, l'efficacité opérationnelle et l'infrastructure durable, favorisant l'adoption de technologies de surveillance de pointe dans les régions émergentes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











