



Global Integrated Facility Management Market Segmentation, By Solution (Maintenance Management, Asset & Space Management, Energy & Sustainability Management, Project & Real Estate Portfolio Management, etc.), Mode de déploiement (On-Locations et Cloud), Taille de l'organisation (Grandes entreprises et PME), Utilisateur final (Immobilier & Infrastructure, Santé, BFSI, Manufacturing, Government, etc.)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la gestion intégrée des installations
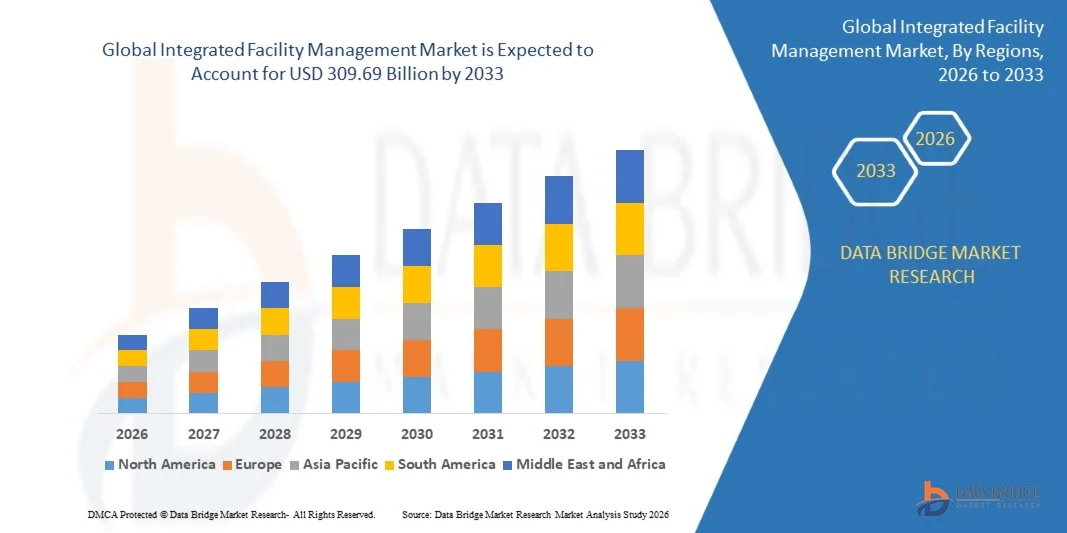
- Selon l'analyse de Data Bridge Market Research, le marché de la gestion intégrée des installations a été évalué à178,90 milliards de dollars en 2025et devrait atteindre309,69 milliards de dollars en 2033, croissance à unTCAC de 7,10 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de l'augmentation de la demande de services externalisés à fournisseur unique, de l'adoption croissante de plates-formes de construction intelligente et d'AI, et de l'expansion des applications dans l'immobilier commercial, les soins de santé, la fabrication et les installations gouvernementales.
- Le passage croissant à l'externalisation des activités non essentielles, à la gestion des bâtiments axée sur les données et à l'efficacité énergétique des lieux de travail, conjugué à l'intégration croissante des capteurs IoT, de l'analyse et des plateformes mobiles de commande de travail, favorise l'adoption du marché. La gestion intégrée des installations est appliquée dans tous les bureaux, hôpitaux, usines, centres de données et campus, offrant aux organisations une plus grande commodité dans la coordination des services d'entretien, de nettoyage, de sécurité et de gestion des installations grâce à la gestion intégrée des lieux de travail et des solutions de construction intelligentes.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 178,90 milliards
- Valeur marchande prévue (2033) : 309,69 milliards de dollars
- Prévisions CAGR (2026-2033): 7,10 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales tendances du marché de la gestion intégrée des installations
- L'Amérique du Nord a dominé le marché de la gestion intégrée des installations avec la plus grande part des revenus de 33,80 % en 2025, appuyée par des pratiques d'externalisation matures, de grands portefeuilles immobiliers commerciaux et une base solide de fournisseurs de services mondiaux et de fournisseurs de technologie.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide avec un TCAC de 9,30 % entre 2026 et 2033, alimenté par l'urbanisation rapide, l'expansion de la construction commerciale et industrielle et l'adoption croissante de services externalisés.
- Le segment de la gestion de la maintenance a dominé le marché avec une part de 32,40 % en 2025, en raison de la conformité réglementaire, des besoins en temps de disponibilité des actifs et de la demande de maintenance planifiée et prédictive.
- La gestion de l'énergie et de la durabilité est la solution la plus rapide, qui devrait enregistrer un TCAC de 9,20 %, en raison de la demande croissante d'efficacité énergétique, de réduction du carbone et de rapports sur la durabilité.
- Le segment sur site a dominé la catégorie de déploiement avec une part des revenus de 52,10 % en 2025, sous l'impulsion des besoins en matière de sécurité des données et des systèmes d'entreprise établis.
- Les grandes entreprises représentaient 68,30 % de la part de marché en 2025, préféraient les portefeuilles multisites, les avantages d'échelle et la responsabilité en un seul point.
- Le segment des PME est la taille de l'organisation qui connaît la croissance la plus rapide, avec un TCAC de 9,60 %, alimenté par des plateformes en nuage, des contrats flexibles et la nécessité de réduire les coûts d'exploitation.
Portée du rapport et segmentation du marché de la gestion intégrée des installations
|
Attributs |
Gestion intégrée des installations Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché de la gestion intégrée des installations
- La gestion intégrée des installations évolue de plus en plus, passant de contrats de nettoyage et d'entretien groupés à des services de performance axés sur la technologie, combinant capteurs, plates-formes de données, intelligence artificielle et prestation de services qualifiés sous un seul fournisseur.
- Par exemple, en juillet 2026, selon l'annonce de l'acquisition recommandée par Mitie, par OCS, la plate-forme de données et d'intelligence artificielle Mozaic360 prend déjà en charge plus de 140 clients stratégiques, montrant comment les principaux fournisseurs construisent des modèles de services axés sur la technologie
- Les services d'infrastructure et de data centers essentiels prennent de l'importance, car les fournisseurs élargissent les équipes d'ingénierie compétentes pour exploiter et entretenir des installations essentielles à la mission qui exigent un temps de pointe strict, un refroidissement et une fiabilité énergétique.
- Les clients consolident de plus en plus les fournisseurs, car les organisations comparent les fournisseurs sur l'intégration des services, les données de rendement, les résultats en matière de durabilité et la transparence des coûts tout en passant de contrats fragmentés à des modèles groupés ou intégrés.
- Par exemple, en juillet 2026, selon les résultats du deuxième trimestre de la CBRE, le chiffre d'affaires des services d'infrastructure essentiels dans son segment des opérations et de l'expérience du bâtiment a augmenté de 68 %, en raison de la forte croissance des solutions de data center et des contributions de l'acquisition de Pearce Services achevée en novembre 2025.
- Au fur et à mesure que l'intelligence artificielle, la maintenance prédictive, les objectifs de durabilité et la consolidation des fournisseurs continuent de progresser, la gestion intégrée des installations devrait s'étendre au-delà des services traditionnels pour devenir un milieu de travail axé sur les données, l'énergie et l'optimisation des actifs.
Quels sont les principaux moteurs du marché de la gestion intégrée des installations
- La préférence croissante pour l'externalisation des activités autres que les activités de base a considérablement accru la demande de services à fournisseur unique qui réduisent la complexité des fournisseurs et améliorent la responsabilisation dans les portefeuilles multisites.
- Par exemple, en avril 2026, selon les résultats du premier trimestre de la CBRE, les revenus d'exploitation et d'expérience du bâtiment ont augmenté de 20 %, les recettes de gestion des installations ayant augmenté de 17 % et celles de gestion des installations d'entreprise ayant augmenté de deux chiffres, sous l'impulsion des secteurs de la technologie, de l'industrie et des sciences de la vie.
- Les équipes immobilières d'entreprise, les hôpitaux, les fabricants et les organismes publics adoptent des modèles intégrés pour contrôler les coûts, respecter les obligations de conformité, améliorer l'expérience en milieu de travail et acquérir une visibilité unique sur la performance des bâtiments.
- Par exemple, en avril 2026, selon les résultats du premier trimestre de JLL, les revenus de la gestion du milieu de travail ont atteint 3,58 milliards de dollars, en hausse de 10 % par année, ce qui illustre la demande continue de clients pour des services de milieu de travail et d'installations externalisés.
- Grâce aux économies réalisées par les organisations, à des objectifs de durabilité et à une meilleure expérience en milieu de travail, la gestion intégrée des installations peut obtenir une adoption plus large, une portée contractuelle et des taux de renouvellement dans les portefeuilles commerciaux, de soins de santé, industriels et publics.
Quels sont les facteurs qui entravent la croissance du marché de la gestion intégrée des installations
- La gestion intégrée des installations est une entreprise à forte intensité de main-d'oeuvre, de sorte que l'inflation salariale, les pénuries de main-d'oeuvre et les contrats à prix fixe peuvent réduire les marges et limiter les investissements dans la technologie.
- Par exemple, en avril 2026, selon GOV.UK et la Commission des bas salaires, le salaire national de vie du Royaume-Uni a augmenté de 4,1% à GBP 12,71 l'heure pour les travailleurs âgés de 21 ans et plus, augmentant les coûts de main-d'œuvre pour le nettoyage, la sécurité et les contrats de restauration.
- Ces pressions sur les coûts peuvent réduire les marges sur les accords à prix fixe à long terme, tandis que la mobilisation de contrats complexes et la difficulté d'intégrer plusieurs lignes de services peuvent retarder les économies et réduire la satisfaction des clients.
- La sécurité des données, l'interopérabilité avec les anciens systèmes de construction et les compétences numériques limitées du personnel de première ligne limitent encore la croissance, obligeant les fournisseurs à investir dans la formation, les plateformes sécurisées et l'intégration des systèmes, ce qui pourrait accroître les coûts d'exploitation.
- Par exemple, en septembre 2026, selon le conseil d'administration de l'IFMA, les directeurs d'installations aux États-Unis avaient un âge médian de 52,7 ans par rapport à 42,1 pour tous les employés, et les offres d'emploi dépassaient encore les embauches en juillet 2026, ce qui mettait en évidence les pénuries de relève et de talents dans la profession.
- La combinaison de l'augmentation des coûts de main-d'oeuvre, des pénuries de talents, de la complexité de l'intégration et des problèmes de cybersécurité peut restreindre l'adoption parmi les acheteurs sensibles aux coûts et les petits fournisseurs, en particulier lorsque les contrats internes ou les contrats à service unique sont fragmentés et répondent déjà aux besoins fondamentaux.
Comment le marché de la gestion intégrée des installations est-il segmenté
Le marché de la gestion intégrée des installations est segmenté en fonction de la solution, du mode de déploiement, de la taille de l'organisation et de l'utilisateur final.
- Par solution
Sur la base de la solution, le marché de la gestion intégrée des installations est segmenté en maintenance, gestion des actifs et de l'espace, gestion de l'énergie et de la durabilité, gestion de portefeuille de projets et d'immobiliers, et autres. Le segment de la gestion de la maintenance a dominé le marché avec 32,40 % de parts en 2025, appuyé par la conformité réglementaire, les exigences en matière de temps d'immobilisation et la demande de maintenance planifiée et prédictive. Les fournisseurs gèrent le chauffage, le refroidissement, l'électricité, la plomberie, la sécurité incendie et les systèmes de levage sur de grands portefeuilles. Les plateformes informatisées de commande de travail améliorent les temps de réponse et les rapports. Les bâtiments vieillissants et les règles de sécurité plus strictes renforcent encore la demande. La surveillance par condition et les outils de techniciens mobiles améliorent l'efficacité et réduisent les temps d'arrêt imprévus.
Le segment de la gestion de l'énergie et de la durabilité devrait enregistrer la croissance la plus rapide à un TCAC de 9,20 % entre 2026 et 2033, en raison de la demande croissante d'efficacité énergétique, de réduction du carbone et de rapports sur la durabilité. Les propriétaires de bâtiments utilisent le mesurage, l'analyse et l'automatisation pour réduire la consommation et respecter les engagements nets de zéro. Les fournisseurs intégrés offrent des audits énergétiques, des rénovations et des contrats de performance aux côtés des opérations quotidiennes. La réglementation et les attentes des investisseurs augmentent le besoin de données vérifiées. Les progrès réalisés en matière d'intelligence artificielle et de contrôle des bâtiments améliorent les économies et créent de nouveaux revenus pour les services.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché de la gestion intégrée des installations est segmenté en locaux et en cloud. Le segment sur site a dominé le marché avec une part de 52,10 % en 2025, soutenue par les besoins en matière de sécurité des données, les exigences de conformité et les systèmes d'entreprise établis. Les grandes organisations gardent souvent les installations, l'accès et les systèmes de contrôle des bâtiments dans des environnements privés. L'intégration avec les plates-formes de gestion et de sécurité existantes est plus facile dans les environnements contrôlés. Les relations avec les fournisseurs à long terme et les exigences de personnalisation soutiennent également ce modèle. Les clients du gouvernement, des soins de santé et de la défense continuent de préférer le contrôle local des données sensibles.
Le segment cloud devrait enregistrer la croissance la plus rapide à un TCAC de 10,80 % entre 2026 et 2033, sous l'effet de l'évolutivité, de la réduction des coûts initiaux et du déploiement rapide des outils analytiques et mobiles. Les plateformes Cloud permettent aux fournisseurs de surveiller plusieurs sites, de normaliser les rapports et de mettre à jour rapidement les fonctionnalités. La surveillance à distance et les applications mobiles de commande de travail améliorent la vitesse de service. Le prix de l'abonnement rend les outils avancés accessibles aux petits clients. L'amélioration des certifications de sécurité et des architectures hybrides accroît la confiance des acheteurs prudents.
- Selon la taille de l'organisation
En fonction de la taille de l'organisation, le marché de la gestion intégrée des installations est segmenté en grandes entreprises et PME. Le segment des grandes entreprises a dominé le marché avec 68,30 % de parts en 2025, entraîné par des portefeuilles multi-sites, des obligations de conformité complexes et les avantages de l'échelle. Les grandes organisations préfèrent un seul fournisseur responsable ayant une portée mondiale et des normes de service cohérentes. Les contrats à long terme, les garanties de rendement et la communication des données appuient l'adoption. Les équipes dédiées à l'immobilier et à l'approvisionnement gèrent les programmes d'approvisionnement. Les relations établies avec les fournisseurs mondiaux continuent de renforcer le leadership de ce segment.
Le segment des PME devrait enregistrer la croissance la plus rapide à un TCAC de 9,60 % entre 2026 et 2033, appuyé par des plateformes en nuage, des clauses contractuelles flexibles et la nécessité de réduire les coûts d'exploitation. Les petites organisations manquent d'équipes internes et achètent de plus en plus de services groupés. Les outils logiciels en tant que service offrent une gestion abordable des commandes, de l'espace et des biens. Les fournisseurs régionaux ajoutent de la technologie à la concurrence. La sensibilisation aux économies d'énergie et aux obligations de conformité encourage également l'adoption.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la gestion intégrée des installations est segmenté en immobilier et infrastructure, soins de santé, BFSI, fabrication, gouvernement, etc. Le segment de l'immobilier et de l'infrastructure a dominé le marché avec 31,70 % en 2025, soutenu par de grands portefeuilles commerciaux, l'expérience des locataires et la demande d'opérations rentables. Les propriétaires et les occupants sous-traitent l'entretien, le nettoyage, la sécurité et la gestion de l'énergie aux fournisseurs spécialisés. Les services de bureau, de détail, de logistique et d'utilisation mixte ont besoin de normes uniformes dans tous les lieux d'affectation. La croissance des centres de données et de l'espace des sciences de la vie crée d'autres possibilités. Les relations établies avec les clients continuent de renforcer le leadership de ce segment.
Le secteur des soins de santé devrait enregistrer la croissance la plus rapide à un TCAC de 9,40 % entre 2026 et 2033, en raison de l'augmentation de la capacité hospitalière, des exigences en matière de contrôle des infections et de la pression exercée pour réduire les coûts non cliniques. Les fournisseurs sous-traitent le nettoyage, la restauration, l'ingénierie et la sécurité pour se concentrer sur les soins aux patients. Le respect de normes strictes d'hygiène et de sécurité augmente la demande d'opérateurs expérimentés. Les populations vieillissantes agrandissent les cliniques et les établissements de soins. Les programmes de maintenance et d'énergie axés sur les données améliorent la fiabilité et la durabilité.
Quelle région détient la plus grande part du marché de la gestion intégrée des installations
- L'Amérique du Nord a dominé le marché de la gestion intégrée des installations avec la plus grande part des revenus de 33,80 % en 2025, appuyée par des pratiques d'externalisation matures, de grands portefeuilles immobiliers commerciaux et une base solide de fournisseurs de services mondiaux et de fournisseurs de technologie.
- La région bénéficie également d'une forte sensibilisation aux avantages de l'externalisation, aux grands portefeuilles immobiliers d'entreprise et aux investissements importants dans les centres de données, les soins de santé et les installations des sciences de la vie. L'adoption croissante de technologies de construction intelligente et de programmes de durabilité continue de renforcer la position de l'Amérique du Nord sur le marché mondial.
Aperçu du marché de la gestion intégrée des installations aux États-Unis
Le marché américain de la gestion intégrée des installations connaît une forte croissance en raison des importants portefeuilles immobiliers commerciaux, de l'augmentation de l'externalisation et de la forte demande de la part des clients de la technologie, de l'industrie et des sciences de la vie. La base de fournisseurs de services matures du pays, ainsi que l'adoption croissante de plateformes de commande de travail compatibles avec l'IA, l'analyse énergétique et les outils mobiles, stimulent la demande de solutions intégrées. De plus, la construction croissante de centres de données, le vieillissement des bâtiments et les objectifs de durabilité accélèrent l'adoption dans les établissements commerciaux, de soins de santé et publics.
Aperçu du marché de la gestion intégrée des installations au Canada
Le marché canadien de la gestion intégrée des installations connaît une croissance constante, en raison de la demande croissante d'optimisation des coûts, d'efficacité opérationnelle et de gestion durable des bâtiments. Les organisations adoptent des services intégrés comprenant la maintenance, la sécurité, le nettoyage, la gestion de l'énergie et l'optimisation de l'espace. Les investissements croissants dans les bâtiments intelligents, les plateformes de gestion des installations numériques et les infrastructures écoénergétiques favorisent l'expansion du marché. Toutefois, les pénuries de main-d'oeuvre, l'augmentation des coûts d'exploitation et la complexité des exigences réglementaires demeurent des défis majeurs, ce qui crée des possibilités pour les fournisseurs de services de gestion d'installations axés sur la technologie.
Aperçu du marché de la gestion intégrée des installations en Asie et dans le Pacifique
Le marché de la gestion intégrée des installations en Asie et dans le Pacifique devrait connaître une croissance rapide, stimulée par l'urbanisation rapide, l'expansion de la construction commerciale et industrielle et l'adoption croissante de services externalisés dans des pays comme la Chine, l'Inde et le Japon. La croissance des investissements étrangers, l'expansion des centres de données et l'augmentation de la demande de gestion professionnelle du bâtiment appuient l'expansion du marché régional. En outre, les grands projets d'hôpital, d'aéroport et de campus de la région accélèrent la disponibilité et l'adoption de modèles intégrés.
Chine Gestion intégrée des installations Aperçu du marché
Le marché chinois de la gestion intégrée des installations connaît une croissance rapide, grâce au développement commercial à grande échelle, à l'expansion des parcs industriels et à la concentration croissante sur les activités de propriété professionnelle. La présence multinationale croissante et la capacité croissante des hôpitaux et des centres de données stimulent considérablement la demande sur le marché. De plus, de solides fournisseurs de services intérieurs, des programmes de construction intelligente et le soutien gouvernemental aux bâtiments écologiques placent la Chine comme un marché clé de croissance dans toute l'Asie-Pacifique.
Japon Gestion intégrée des installations Aperçu du marché
Le marché japonais de la gestion intégrée des installations connaît une croissance constante en raison du vieillissement des bâtiments, des attentes élevées en matière de qualité de service et de l'intérêt croissant pour l'efficacité énergétique. Les propriétaires immobiliers, les entreprises et les opérateurs de soins de santé adoptent de plus en plus l'entretien et la gestion des bâtiments sous-traités. En outre, une forte demande de fiabilité, de préparation aux catastrophes et d'opérations technologiques contribue davantage à la croissance du marché japonais.
Quelles sont les meilleures entreprises du marché de la gestion intégrée des installations
L'industrie de la gestion intégrée des installations est principalement dirigée par des entreprises bien établies, notamment :
- Groupe CBRE, Inc.(États-Unis)
- Jones Lang LaSalle Incorporée(États-Unis)
- Sodexo(France)
- ISS A/S(Danemark)
- Groupe Boussole PLC(Royaume-Uni)
- Cushman & Wakefield plc (États-Unis)
- Groupe Mitie plc (Royaume-Uni)
- OCS Group Limited (Royaume-Uni)
- Coor Service Management Group AB (Suède)
- EMCOR Group, Inc. (États-Unis)
- ENGIE SA (France)
- Aramark (États-Unis)
- Johnson Controls International plc (Irlande)
- Honeywell International Inc. (États-Unis)
- Siemens AG (Allemagne)
- Schneider Electric SE (France)
- Société de machines commerciales internationales (États-Unis)
- Oracle Corporation (États-Unis)
- Accruent, LLC (États-Unis)
- IRM Software LLC (États-Unis)
Quelles sont les dernières évolutions du marché de la gestion intégrée des installations
- En juillet 2026, OCS a annoncé une recommandation d'acquisition de Mitie dans un accord d'évaluation du groupe des installations britanniques à environ 3,1 milliards de GBP et de création d'une entreprise combinée avec des revenus d'environ 8,5 milliards de GBP. Les actionnaires de Mitie recevraient jusqu'à 221,6 pence par action, soit une prime de près de 45 %, reflétant la consolidation et la valeur des services technologiques.
- En juin 2026, Sodexo a obtenu un contrat de cinq ans d'une valeur de plus de 100 millions d'AUD pour la prestation de services intégrés de nettoyage villageois et industriels pour Westgold Resources. Le prix renforce la position de l'entreprise dans les services d'installation à distance et dans le secteur des ressources en Australie.
- En mai 2026, ISS a conclu un accord pour acquérir Tomagruppen AS, une société norvégienne de services d'installations, dans le cadre de sa croissance dans la région nordique. La transaction étend la capacité de service local et soutient la stratégie de construction de l'entreprise à l'échelle des services intégrés d'installation.
- En novembre 2025, CBRE a terminé l'acquisition de Pearce Services, un fournisseur de services d'infrastructure essentielle, qui a contribué à la croissance rapide de son secteur des opérations et de l'expérience du bâtiment. L'accord renforce les capacités du CBRE dans les opérations des centres de données et le soutien des installations essentielles à la mission.
- En septembre 2025, l'ISS a obtenu un contrat de gestion d'installations intégrée de six ans avec le ministère australien de la Défense. Le contrat porte sur la fourniture de services intégrés de gestion des installations et souligne la poursuite de la demande du secteur public en matière d'exploitation des installations sous-traitées.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











