



Segmentation du marché mondial des équipements pour perfusion intraveineuse (IV), par produit (cathéters intraveineux (IV), cathéters périphériques, sets d'administration, pompes à perfusion, dispositifs de fixation, robinets d'arrêt et clapets anti-retour, chambres compte-gouttes, connecteurs sans aiguille et autres équipements pour perfusion intraveineuse (IV)), utilisateur final (hôpitaux et cliniques, soins à domicile, centres de soins ambulatoires et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de l'équipement par voie intraveineuse (IV)
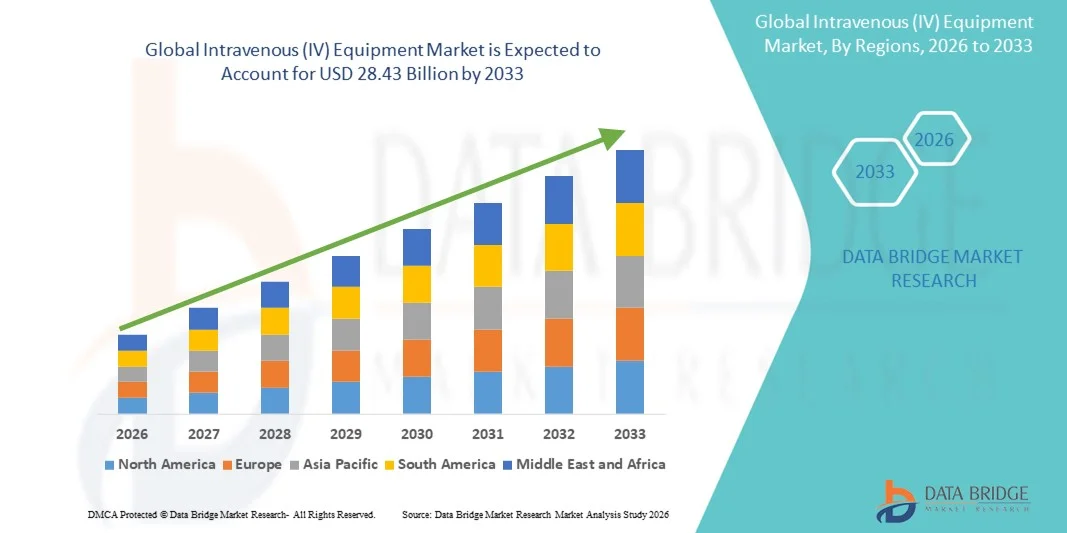
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des équipements intraveineux (IV) a été évaluée à16,92 milliards de dollars en 2025et devrait atteindre28,43 milliards de dollars en 2033, à unTCAC6.70 % pendant la période de prévision
- La croissance du marché s'explique en grande partie par l'augmentation de la prévalence des maladies chroniques, l'augmentation des taux d'hospitalisation et le recours accru aux traitements IV dans tous les milieux de soins de santé, ce qui stimule la demande de systèmes de perfusion avancés et de consommables.
- De plus, l'exigence croissante de solutions d'administration IV sûres, efficaces et améliorées sur le plan technologique est de positionner l'équipement IV comme une composante essentielle des soins modernes aux patients. Ces facteurs convergents accélèrent l'adoption des dispositifs IV, renforçant ainsi significativement l'expansion globale du marché
Taille du marché et prévisions
Valeur marchande mondiale (2025):16,92 milliards de dollars
Valeur marchande prévue (2033) :28,43 milliards de dollars
Prévisions CAGR (2026-2033): 6.70 %
Quels sont les principaux débouchés du marché des équipements intraveineux (IV)
- L'équipement intraveineux (IV), comprenant des cathéters, des pompes à perfusion, des ensembles d'administration et des consommables connexes, est un élément crucial des soins cliniques modernes dans les hôpitaux, les cliniques et les situations d'urgence, en raison de son rôle essentiel dans la livraison sécuritaire et précise de médicaments, de liquides et de nutriments aux patients.
- L'augmentation de la demande d'équipement intraveineux (IV) est principalement attribuable à l'augmentation du fardeau des maladies chroniques, à l'augmentation des hospitalisations et des volumes chirurgicaux, et à la nécessité croissante d'une livraison précise et sans contamination de médicaments appuyée par des progrès continus dans les technologies de perfusion.
- L'Amérique du Nord a dominé le marché de l'équipement intraveineux (IV) avec la plus grande part de revenus de 35,6 % en 2025, sous l'impulsion d'infrastructures de soins de santé de pointe, de dépenses élevées en soins de santé et d'une forte adoption de solutions de perfusion de nouvelle génération, les États-Unis ayant connu une forte croissance de l'utilisation de la thérapie IV dans les systèmes de soins critiques, d'oncologie et de perfusion à domicile, alimentés par des innovations dans les pompes intelligentes et les systèmes de cathéter conçus pour la sécurité
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des équipements intraveineux (IV) au cours de la période de prévision en raison de l'augmentation des investissements dans les soins de santé, de l'augmentation des capacités hospitalières et de l'augmentation des volumes de patients associés aux maladies chroniques et infectieuses.
- Le segment des cathéters intraveineux (IV) a dominé le marché de l'équipement intraveineux (IV) en 2025 avec une part de marché de 41,7 %, soutenue par leur rôle indispensable dans presque toutes les applications de traitement par IV et par le passage en cours à des conceptions avancées de cathéters de prévention des infections qui améliorent la sécurité des patients et les résultats cliniques
Portée du rapport et segmentation du marché des équipements par voie intraveineuse (IV)
|
Attributs |
Équipement intraveineux (IV) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des équipements intraveineux (IV)
Efficacité accrue grâce à une perfusion intelligente et à l'intégration numérique
- Une tendance significative et accélérée sur le marché mondial des équipements intraveineux (IV) est l'intégration croissante des technologies de santé numériques, des capacités de perfusion intelligente et des systèmes de surveillance connectés, ce qui améliore considérablement la précision, l'efficacité des flux de travail et la sécurité des patients dans les établissements de soins de santé.
- Par exemple, le système de perfusion Spectrum IQ de Baxters s'intègre parfaitement àdossiers médicaux électroniques(REM), permettant la transmission automatisée des données pour la prise de décisions cliniques et la réduction des erreurs d'entrée manuelle. De même, le système SpacePlus de B. Brauns soutient la gestion centralisée de la flotte par le biais des réseaux hospitaliers
- L'intégration de l'IA dans les équipements IV permet des fonctionnalités telles que la maintenance prédictive des pompes à perfusion, l'identification précoce des irrégularités de débit et une gestion plus intelligente des alarmes. Par exemple, les systèmes IV de l'UCI font de plus en plus appel à l'analyse pour optimiser la précision de la perfusion et détecter les anomalies en temps réel, améliorant ainsi les résultats des patients
- L'intégration harmonieuse de l'équipement IV avec les plates-formes logicielles cliniques permet un contrôle centralisé des données de perfusion, des bibliothèques de médicaments et des réglages des appareils, permettant aux hôpitaux de gérer les perfusions avec d'autres technologies connectées pour une meilleure coordination opérationnelle
- Cette tendance vers des systèmes de perfusion plus intelligents, automatisés et interconnectés modifie les attentes en matière de normes de distribution de médicaments à l'hôpital. Par conséquent, des entreprises comme Fresenius Kabi développent des technologies d'infusion avancées avec une connectivité numérique améliorée et des fonctions de sécurité intégrées
- La demande d'équipements IV offrant une surveillance intelligente, des flux de travail automatisés et des capacités liées à la RME augmente rapidement dans les hôpitaux et les centres ambulatoires, les fournisseurs de soins de santé privilégiant de plus en plus la précision, l'efficacité et la fonctionnalité complète de la santé numérique
Dynamique du marché des équipements par voie intraveineuse (IV)
Chauffeur
Besoin croissant en raison de l'augmentation du fardeau des maladies chroniques et des procédures hospitalières
- La prévalence croissante des maladies chroniques, l'augmentation des volumes chirurgicaux et l'augmentation des admissions à l'hôpital sont les principaux facteurs qui contribuent à la demande croissante d'équipement par voie intraveineuse dans les systèmes de santé mondiaux.
- Par exemple, en avril 2025, Baxter International a annoncé des progrès dans les technologies de sécurité de la perfusion automatisée au sein de ses plates-formes de pompes connectées, soutenant une meilleure administration des médicaments et accélérant la croissance du marché pendant la période de prévision.
- Étant donné que les établissements de santé se concentrent sur la réduction des erreurs de médication et l'amélioration de la précision de la livraison, l'équipement IV fournit des caractéristiques telles que les taux de perfusion contrôlés, la surveillance en temps réel et les cathéters conçus pour la sécurité, le plaçant comme une mise à niveau essentielle par rapport aux méthodes manuelles plus anciennes
- En outre, l'adoption généralisée d'outils de santé numériques et le besoin croissant de flux de travail intégrés pour la distribution de médicaments font de l'équipement IV une composante essentielle des opérations cliniques modernes, offrant une meilleure précision, efficacité et sécurité.
- La facilité de la programmation automatisée de l'injection, la surveillance à distance des flottes de pompes et la capacité de rationaliser les flux de travail au moyen de plates-formes logicielles sont des facteurs clés qui conduisent à l'adoption dans les hôpitaux, les cliniques spécialisées et les établissements de perfusion à domicile. Le passage à des traitements ambulatoires et à domicile, appuyés par des dispositifs de perfusion portables et conviviaux, contribue également à la croissance du marché.
Restriction/Défi
Risques d'infection et conformité réglementaire
- Les préoccupations concernant les infections à circulation sanguine associées aux cathéters et les exigences réglementaires rigoureuses en matière d'innocuité des dispositifs IV posent des défis importants pour l'adoption d'un marché plus large, en particulier dans les milieux cliniques à forte quantité.
- Par exemple, des rapports très médiatisés sur les risques de contamination et les rappels d'appareils ont mis en garde certaines installations contre l'adoption de nouveaux systèmes de perfusion sans validation approfondie des performances de sécurité à long terme.
- Il est essentiel de répondre à ces préoccupations au moyen de conceptions de cathéters antimicrobiens, de normes améliorées de stérilisation et de protocoles améliorés de suivi des dispositifs pour renforcer la confiance institutionnelle. Les entreprises telles que ICU Medical et B. Braun mettent l'accent sur l'ingénierie de prévention des infections et des tests rigoureux pour renforcer la confiance des utilisateurs. En outre, l'augmentation des coûts associés aux pompes à perfusion avancées ou aux cathéters de sécurité spécialisés peut constituer un obstacle pour les fournisseurs de soins de santé ayant des contraintes budgétaires.
- Bien que les ensembles IV rentables soient devenus plus accessibles, des solutions de qualité supérieure comportant des capteurs intégrés, des logiciels automatisés de réduction de la dose-erreur ou une connectivité avancée nécessitent souvent des investissements importants, ce qui peut limiter l'adoption dans des environnements de soins de santé restreints par les ressources.
- Surmonter ces défis en renforçant les technologies de lutte contre les infections, en formant le personnel, en respectant les normes réglementaires mondiales et en mettant au point des équipements IV plus abordables sera vital pour une expansion durable du marché.
Comment le marché des équipements intraveineux (IV) est-il segmenté
Le marché est segmenté en fonction du produit et de l'utilisateur final.
- Par produit
Sur la base du produit, le marché des équipements intraveineux (IV) est segmenté en cathéters intraveineux (IV), cathéters périphériques, ensembles d'administration, pompes à perfusion, dispositifs de fixation, robinets et clapets de contrôle, chambres à goutte, connecteurs sans aiguille et autres équipements intraveineux (IV). Le segment des cathéters par voie intraveineuse (IV) a dominé le marché avec la plus grande part des revenus du marché de 41,7 % en 2025, en raison de leur utilisation indispensable dans presque toutes les procédures de traitement par IV, de l'administration de médicaments à la distribution de liquides. Les hôpitaux et les cliniques comptent beaucoup sur les cathéters IV en raison de leur fonction essentielle dans les milieux de soins actifs et chroniques. Le segment bénéficie également d'avancements continus dans les conceptions conçues pour réduire les blessures par aiguille et les infections associées au cathéter. L'incidence mondiale croissante de maladies chroniques comme le cancer, les troubles rénaux et les maladies cardiovasculaires augmente encore l'utilisation du cathéter. Le volume élevé des interventions chirurgicales dans le monde et l'augmentation des taux d'hospitalisation renforcent sa position de leader sur le marché. De plus, le déploiement de cathéters antimicrobiens et à système fermé par des fabricants de premier plan renforce encore la position dominante dans cette catégorie.
Le segment des pompes à perfusion devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante de technologies de perfusion intelligentes dans les hôpitaux et les établissements ambulatoires. Les pompes à perfusion offrent un contrôle précis sur la posologie des médicaments, minimisant les erreurs humaines et améliorant la sécurité des patients une exigence essentielle dans les unités de soins critiques. La demande croissante de pompes connectées et intégrées numériquement qui se connectent aux dossiers médicaux électroniques (EMR) accélère leur absorption. Le passage à la thérapie par perfusion à domicile pour la gestion des maladies chroniques favorise également une forte croissance des systèmes de pompes portables et portables. Les fabricants mettent en place des pompes de pointe équipées d'un logiciel de réduction des alarmes, de systèmes de réduction des erreurs de dose (DERS) et de dispositifs de surveillance à distance. L'importance croissante accordée aux processus automatisés de perfusion et la nécessité d'uniformiser la distribution de médicaments à l'hôpital contribuent à l'adoption rapide des technologies de la pompe à perfusion de nouvelle génération.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des équipements intraveineux (IV) est segmenté en hôpitaux et cliniques, soins à domicile, centres de soins ambulatoires, etc. Le segment des hôpitaux et des cliniques a dominé le marché des équipements intraveineux en 2025, appuyé par l'utilisation intensive de la thérapie IV dans les soins d'urgence, les interventions chirurgicales, les unités de soins intensifs, les services d'oncologie et les traitements hospitaliers. Les hôpitaux ont besoin d'un volume élevé de cathéters IV, d'ensembles d'administration et de pompes à perfusion en raison du débit important du patient et de la nature complexe des procédures cliniques. La présence d'infrastructures de soins de santé avancées permet l'adoption rapide d'équipements IV améliorés par la sécurité et intégrés par la technologie. La hausse des taux d'interventions chirurgicales et de traitements des maladies chroniques entraîne une demande constante d'accessoires et de consommables IV. Les hôpitaux jouent également un rôle clé dans l'introduction de technologies innovantes d'infusion en raison de leur pouvoir d'achat et de leurs systèmes d'approvisionnement structurés. Leur besoin de maintenir la qualité, les normes de lutte contre les infections et l'exactitude de la livraison des médicaments soutient encore leur part dominante sur le marché.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'évolution croissante vers le traitement à domicile des maladies chroniques comme le cancer, le diabète et les troubles immunitaires. La disponibilité croissante de pompes à perfusion compactes et conviviales et de dispositifs portatifs d'administration IV permet aux patients de recevoir des traitements en toute sécurité en dehors du cadre hospitalier. L'augmentation des coûts des soins de santé et la préférence des patients pour les milieux de traitement axés sur le confort accélèrent l'expansion des programmes de perfusion à domicile. Les progrès des technologies de surveillance à distance permettent aux cliniciens de suivre les paramètres de perfusion, d'améliorer la sécurité et de réduire le besoin de visites fréquentes à l'hôpital. L'expansion des prestataires de soins de santé à domicile et l'aide au remboursement dans plusieurs pays renforcent encore les perspectives de croissance. En outre, l'accent mis à l'échelle mondiale sur la réduction de la congestion hospitalière et l'amélioration de la continuité des soins après le congé alimente l'adoption rapide de solutions de thérapie IV à domicile.
Quelle région détient la plus grande part du marché des équipements intraveineux (IV)
- L'Amérique du Nord a dominé le marché des équipements intraveineux (IV) avec la plus grande part des revenus de 35,6 % en 2025, sous l'impulsion d'infrastructures de soins de santé de pointe, de dépenses élevées en soins de santé et d'une forte adoption de solutions de perfusion de nouvelle génération.
- Les fournisseurs de soins de santé de la région mettent fortement l'accent sur l'équipement qui offre la précision, la sécurité et l'intégration avec les plateformes numériques telles que les dossiers médicaux électroniques (EMR), l'adoption croissante de cathéters IV améliorés par la technologie, les pompes à perfusion et les ensembles d'administration
- Cette utilisation généralisée est soutenue par une infrastructure de soins de santé robuste, des dépenses de soins de santé par habitant élevées et une préférence accélérée pour des solutions de perfusion intelligentes et connectées, en établissant l'équipement IV comme composante essentielle des soins actifs et de longue durée dans la région.
Aperçu du marché de l'équipement par voie intraveineuse (IV) aux États-Unis
Le marché américain de l'équipement par voie intraveineuse (IV) a enregistré la plus grande part des revenus de 81 % en 2025 en Amérique du Nord, alimentée par l'adoption généralisée de technologies de pointe en perfusion et de solutions de soins de santé numériques. Les hôpitaux et les cliniques accordent de plus en plus de priorité à la précision, à la sécurité et à la connectivité dans les systèmes de thérapie IV. La tendance croissante de la thérapie par perfusion à domicile, associée à une forte demande de pompes à perfusion intelligentes, de cathéters et d'ensembles d'administration, propulse la croissance du marché. De plus, l'intégration avec les dossiers médicaux électroniques (EMR) et les systèmes de télésurveillance contribue de façon significative à l'expansion du marché.
Europe Intraveineux (IV) Aperçu du marché des équipements
Le marché européen des équipements intraveineux (IV) devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation des dépenses de soins de santé et de la nécessité d'une thérapie IV sûre et précise dans les hôpitaux et les cliniques. L'augmentation des interventions chirurgicales, associée à la demande de systèmes de perfusion technologiquement avancés, favorise l'adoption d'équipement IV. Les fournisseurs européens de soins de santé sont également attirés par des dispositifs qui améliorent la sécurité des patients et réduisent les erreurs de médication. La région connaît une croissance importante dans les hôpitaux, les centres de soins ambulatoires et les programmes d'injection à domicile, les appareils IV étant intégrés à la fois dans de nouvelles installations de soins de santé et dans des installations existantes.
Royaume-Uni Intraveineux (IV) Aperçu du marché de l'équipement
Le marché de l'équipement intraveineux (IV) du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la demande croissante desoins de santé à domiciledes services et des systèmes de perfusion hospitaliers améliorés. De plus, la prévalence croissante des maladies chroniques et le vieillissement de la population encouragent à la fois les hôpitaux et les fournisseurs de soins à domicile à adopter des dispositifs IV perfectionnés. L'accent mis par le Royaume-Uni sur la numérisation des soins de santé, parallèlement à sa solide infrastructure de soins de santé, devrait continuer à stimuler la croissance du marché. L'intégration des pompes à perfusion avec les systèmes de surveillance électronique permet une administration sûre et efficace des médicaments.
Allemagne Aperçu du marché des équipements intraveineux (IV)
Le marché allemand de l'équipement par voie intraveineuse (IV) devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une sensibilisation accrue à la sécurité des patients, des progrès technologiques dans le traitement par perfusion et des normes réglementaires strictes. L'Allemagne dispose d'infrastructures de soins de santé bien développées, associées à l'adoption de systèmes de perfusion intelligents et de cathéters conçus pour la sécurité, qui favorisent l'utilisation des équipements IV. Les hôpitaux et les cliniques préfèrent de plus en plus les appareils qui s'intègrent aux plateformes de santé numériques, assurant un dosage précis et un risque réduit de complications. La demande de consommables durables et respectueux de l'environnement favorise également la croissance du marché.
Asia-Pacific Intravenous (IV) Aperçu du marché des équipements
Le marché de l'équipement intraveineux (IV) de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 24 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation des expansions hospitalières, de l'augmentation du volume des patients et de la multiplication des initiatives gouvernementales visant à promouvoir l'infrastructure des soins de santé dans des pays comme la Chine, le Japon et l'Inde. La région s'incline de plus en plus vers la thérapie par perfusion à domicile et les dispositifs IV technologiquement avancés accélèrent l'adoption. De plus, à mesure que l'APAC devient un centre de fabrication de pompes à perfusion, de cathéters et de consommables connexes, l'accessibilité et l'accessibilité s'étendent dans les hôpitaux, les cliniques et les établissements de soins à domicile.
Japon Aperçu du marché des équipements par voie intraveineuse (IV)
Le marché japonais de l'équipement par voie intraveineuse (IV) prend de l'ampleur grâce aux systèmes de soins de haute technologie, au vieillissement de la population et aux soins axés sur le patient. Les hôpitaux japonais et les fournisseurs de soins à domicile adoptent de plus en plus de pompes à perfusion intelligentes et de cathéters conçus pour la sécurité afin d'assurer un dosage précis et de réduire les complications. L'intégration avec les dossiers médicaux électroniques et les systèmes de surveillance connectés alimente la croissance. De plus, la nécessité d'une thérapie externe et à domicile efficace conduit à la demande de dispositifs IV compacts et faciles à utiliser dans les milieux résidentiels et cliniques.
Inde Intraveineux (IV) Aperçu du marché des équipements
Le marché indien de l'équipement par voie intraveineuse (IV) a représenté la part de marché la plus importante en Asie-Pacifique en 2025, attribuable à l'expansion des infrastructures de soins de santé, à l'augmentation de la population de la classe moyenne et à des taux élevés de maladies chroniques. L'Inde devient un marché clé pour les pompes à perfusion, les cathéters IV et les ensembles d'administration, en particulier dans les hôpitaux, les cliniques et les applications de soins à domicile. La poussée vers les hôpitaux intelligents et la thérapie à domicile, ainsi que la disponibilité d'appareils IV rentables, sont un facteur important qui propulse le marché en Inde. Des fabricants nationaux solides et une sensibilisation accrue à la sécurité des patients soutiennent davantage la croissance du marché.
Quelles sont les meilleures entreprises du marché des équipements intraveineux (IV)
L'industrie des équipements intraveineux (IV) est principalement dirigée par des entreprises bien établies, notamment :
- B. Braun SE(Allemagne)
- Société Terumo(Japon)
- Abbott(États-Unis)
- Téléflex Incorporée(États-Unis)
- Henry Schein, Inc. (États-Unis)
- BD (États-Unis)
- 3M (États-Unis)
- Smiths Medical (États-Unis)
- Baxter. (États-Unis)
- Ascor S.A. (Suisse)
- Mog Inc. (États-Unis)
- AngioDynamics. (États-Unis)
- ICU Medical, Inc. (États-Unis)
- Fresenius SE & Co. KGaA (Allemagne)
- Animas LLC (États-Unis)
- arcomed ag (Suisse)
- International WIN, LTD. (États-Unis)
- La société Metrix (États-Unis)
Quelles sont les évolutions récentes du marché mondial des équipements intraveineux
- En avril 2025, ICU Medical a reçu l'autorisation de la FDA 510(k) pour sa pompe IV à canal unique Plum SoloTM, ainsi que des versions mises à jour de sa pompe à double canal Plum DuoTM et de son logiciel de sécurité pour perfusion LifeShieldTM. Ces pompes IV de précision sont construites sur la technologie de cassettes ICU Medical , à partir de la Plum 360, et promettent une précision de ±3% dans des conditions réelles un grand pas en avant dans la livraison fiable de perfusion
- En juin 2023, B. Braun a lancé son logiciel de gestion des perfusions DoseTrac® Enterprise, une plateforme de nouvelle génération qui peut relier jusqu'à 40 000 pompes à perfusion à travers plusieurs installations via une application centrale unique. Le logiciel fournit à la fois des vues en temps réel et des rapports rétrospectifs, donnant aux équipes cliniques et informatiques une visibilité profonde sur l'ensemble de leur parc de pompes et leur usage de médicaments
- En août 2023, ICU Medical s'est vu accorder la clairance FDA 510(k) pour sa pompe à perfusion Plum Duo ainsi que le logiciel de sécurité LifeShield pour perfusion. La conception du double canal permet à la pompe de livrer jusqu'à quatre lignes IV compatibles, aidant dans les configurations de haute acuité ou lorsque plusieurs médicaments doivent être infusés simultanément
- En janvier 2022, ICU Medical a achevé l'acquisition de Smiths Medical, intégrant sa seringue et ses dispositifs de perfusion ambulatoires, ses produits d'accès vasculaire et ses solutions de soins vitaux pour élargir considérablement son portefeuille de thérapies IV. L'accord a permis à ICU Medical d'accéder à la ligne forte de pompes ambulatoires et à seringues Smiths, en complément de ses grands systèmes de perfusion et cathéters
- En septembre 2021, ICU Medical a annoncé sa décision d'acquérir Smiths, proposant un marché de 2,35 milliards de dollars en espèces et en actions. Ce déménagement était stratégique combinant les systèmes de perfusion existants de l'unité de soins intensifs aux pompes à seringue Smiths, aux dispositifs de perfusion ambulatoires et aux produits d'accès vasculaires
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











