


Global Farm Robotics Market Segmentation, par type de robot (robots automatisés de traite, robots d'alimentation, robots de nettoyage et de gestion du fumier, robots de surveillance du bétail, robots de santé et de détection des maladies, systèmes de tri et de manipulation robotiques, autres robots de bétail), niveau d'autonomie (semi-autonomes, entièrement autonomes), application (gestion du lait, gestion du fourrage, nettoyage et gestion du fumier, santé du bétail et surveillance du comportement, tri et manipulation, surveillance de l'environnement, autres applications), taille de la ferme (petites fermes, fermes de taille moyenne, grandes fermes), offre (logiciels, services), type de bétail (bovins laitiers, bovins de boucherie, porcins, volaille, moutons et chèvres, autres animaux de bétail), utilisateur final (fermes commerciales de bétail et producteurs, fermes laitières, fermes de volaille, fermes porcines, coopératives agricoles, fournisseurs de services d'élevage, organismes gouvernementaux et de recherche)- Tendances et prévisions de l'industrie à 2033
Quelle est la taille et le taux de croissance du marché de la robotique dans les fermes d'élevage
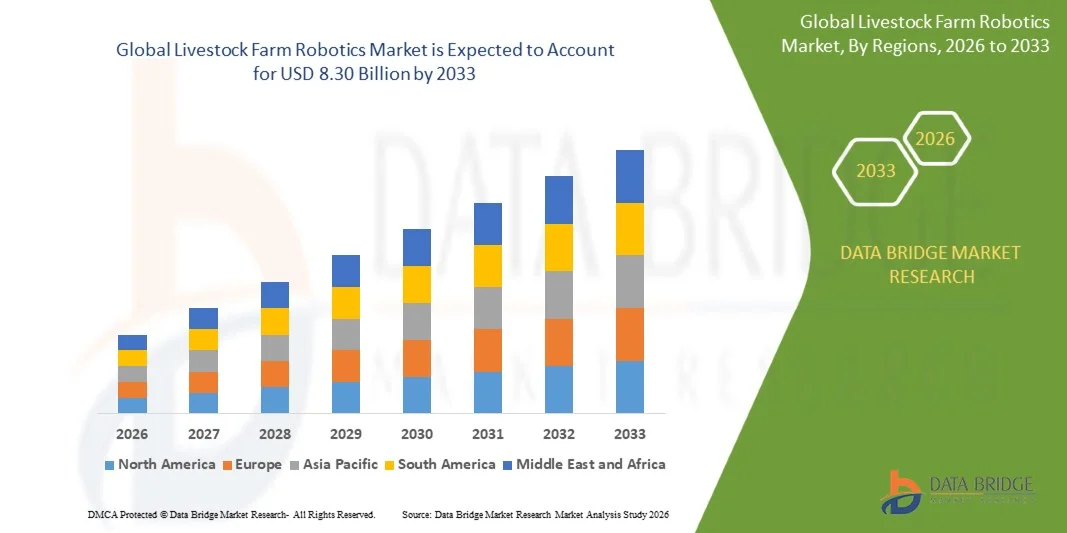
- Selon l'analyse de Data Bridge Market Research, le marché de la robotique de l'élevage a été évalué à3,21 milliards de dollars en 2025et devrait atteindre8,30 milliards de dollars en 2033, croissance à unTCAC de 12,6% de 2026 à 2033.
- Le marché connaît une forte croissance due aux pénuries croissantes de main-d'œuvre dans l'élevage, à l'augmentation des salaires et des coûts d'exploitation, à la demande croissante d'une productivité accrue et à l'adoption croissante de technologies d'élevage de précision. La robotique permet aux exploitations agricoles d'automatiser les activités répétitives tout en recueillant des données animales pour une meilleure santé, nutrition, reproduction et gestion de la production.
- L'exigence croissante de surveillance continue du bétail, d'amélioration du bien-être animal, de détection précoce des maladies et d'utilisation optimisée des aliments pour animaux encourage les producteurs de produits laitiers, de volailles, de porcs et de bovins à investir dans les technologies robotiques. La traite automatisée reste l'application la plus mature, tandis que l'alimentation, la surveillance de la santé, le nettoyage et les robots autonomes de gestion du bétail élargissent le marché adressable. La recherche actuelle identifie systématiquement les robots de traite comme la catégorie de robot la plus importante parce que la traite est une opération fréquente et à forte intensité de travail.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 3,21 milliards de dollars
- Valeur marchande prévue (2033) : 8,30 milliards de dollars
- Prévisions TCAC (2026-2033): 12,6%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché de la robotique dans les fermes d'élevage
- L'Europe a dominé le marché mondial de la robotique animale avec la plus grande part des revenus de 34,72 % en 2025, soutenue par des infrastructures laitières avancées, l'adoption de systèmes de traite automatisés, une forte mécanisation agricole et la présence d'entreprises de technologie animale établies.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 15,4 % de 2026 à 2033, alimenté par l'augmentation de la production animale, les pénuries de main-d'oeuvre, l'augmentation de la consommation laitière, la modernisation des exploitations agricoles et la mécanisation agricole appuyée par l'État. Le marché de la traite des robots de l'Asie-Pacifique connaît déjà une croissance plus rapide que le marché mondial, soutenue par des contraintes de main-d'oeuvre, la modernisation des produits laitiers et des initiatives gouvernementales.
- Le segment des robots de traite automatisés a mené le marché avec une part de 52,84 % en 2025, en raison de la nécessité d'automatiser les activités de traite fréquentes, de réduire la dépendance à l'égard du travail qualifié, d'améliorer la cohérence de la traite et de permettre le suivi individuel des animaux. Les robots de traite sont généralement reconnus comme la catégorie la plus importante au sein des marchés de la robotique et du contrôle du bétail.
- On prévoit que les robots d'alimentation enregistreront la croissance la plus rapide à un TCAC de 15,1 %, de 2026 à 2033, appuyé par une demande croissante pour la préparation automatisée des aliments, la distribution, la poussée des aliments, la nutrition de précision et la réduction du gaspillage des aliments.
- Le segment de la surveillance de la santé et du comportement du bétail devrait enregistrer la croissance la plus rapide à un TCAC de 16,2 % entre 2026 et 2033, appuyé par l'utilisation croissante de la vision informatique, des capteurs portables, de l'imagerie thermique, de la RFID, de l'IA et de l'apprentissage automatique pour la détection précoce des maladies, l'analyse comportementale, la gestion de la reproduction et la surveillance du bien-être des animaux.
- On s'attend à ce que le segment des bovins laitiers domine la catégorie des animaux d'élevage, avec une part de marché de 48,62 % en 2025, principalement parce que les exploitations laitières ont des exigences importantes en matière de traite automatisée, d'alimentation, de surveillance sanitaire, de nettoyage et de gestion des troupeaux. La recherche indépendante sur la surveillance du bétail fait de même pour les bovins laitiers la principale catégorie d'animaux.
- Les semi-autonomes devraient représenter la plus grande part d'autonomie avec une part de marché de 61,73 % en 2025, car les éleveurs préfèrent généralement des systèmes qui automatisent les opérations répétitives tout en conservant la surveillance humaine pour la manipulation des animaux, l'entretien et la gestion des exceptions.
Portée du rapport et segmentation du marché de la robotique agricole du bétail
|
Attributs |
La robotique agricole du bétail Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché de la robotique dans les fermes d'élevage
- Les fermes d'élevage passent de plus en plus de l'équipement d'automatisation autonome à des écosystèmes robotiques intégrés qui combinent robots, capteurs, caméras, identification des animaux, plateformes nuageuses et logiciels de gestion agricole.
- La traite automatisée demeure l'application robotique la plus connue, car les systèmes robotiques peuvent effectuer des opérations de traite répétées tout en recueillant des informations sur le rendement du lait, la fréquence de traite et les conditions particulières des animaux. La capacité de combiner l'automatisation de la traite et les données de gestion du troupeau renforce la proposition de valeur des systèmes robotiques.
- Par exemple, en avril 2025, DeLaval a lancé une mise à jour du système de traite robotisée VMS V300, une boîte de traite plus grande et sa nouvelle fonctionnalité de traite Flow-Responsive, avec l'entreprise signalant des réductions clients allant jusqu'à 40 secondes par vache par traite.
- L'alimentation robotique prend de l'ampleur à mesure que les éleveurs cherchent à améliorer l'utilisation des aliments et à réduire les besoins en main-d'oeuvre. Les robots d'alimentation peuvent livrer des aliments à plusieurs reprises selon des calendriers prédéfinis et, dans des systèmes plus avancés, adapter les stratégies d'alimentation en fonction de la production animale et des données sanitaires.
- Par exemple, en octobre 2024, Trioliet a lancé le robot d'alimentation Triomatic WP 2 600, principalement pour les grandes exploitations d'élevage. Le robot a une capacité de 6 m3 et une capacité de charge d'environ 2 000 kg, ce qui le rend adapté aux exploitations d'environ 600 à 800 unités d'élevage.
- Des robots autonomes de nettoyage et de gestion du fumier se développent également à mesure que les fermes cherchent à maintenir des environnements d'habitation plus propres tout en réduisant le travail manuel associé aux activités répétitives de nettoyage de la grange.
- Par exemple, en juin 2025, JOZ a lancé le robot de fumier Barn-E PRO, qui a été redessiné pour des environnements de grange exigeants et peut manipuler des sols solides, de la paille, de la sciure et des conditions de litière profonde. Il a une capacité de fumier de 500 litres et est conçu pour réduire le nombre de trajets de nettoyage tout en améliorant la fiabilité et la commodité d'entretien. En outre, JOZ a présenté le Moov 2PRO, un robot d'alimentation améliorée. Les lancements démontrent l'expansion de la robotique au-delà de la traite vers l'hygiène de la grange et la gestion des aliments.
- L'intégration de la robotique avec l'IoT, la RFID, le cloud computing, l'IA et l'analyse prédictive crée une transition de l'automatisation des tâches vers une gestion autonome du bétail axée sur les données. La recherche sur l'élevage de précision souligne le rôle croissant de l'IoT, de l'IA, des capteurs intelligents et des plateformes connectées dans l'amélioration de la santé animale, de la productivité, du bien-être et de l'efficacité agricole.
Quels sont les principaux moteurs du marché de la robotique dans les fermes d'élevage
- L'augmentation des pénuries de main-d'oeuvre et l'augmentation des coûts de la main-d'oeuvre comptent parmi les facteurs les plus importants à l'origine de l'adoption de la robotique du bétail. Les exploitations laitières, avicoles et porcines nécessitent des activités répétitives tout au long de la journée, ce qui les rend particulièrement aptes à l'automatisation.
- La demande mondiale croissante de lait, de viande et d'oeufs augmente la pression sur les producteurs de bétail pour qu'ils améliorent la productivité sans augmenter proportionnellement les besoins en main-d'oeuvre. La robotique permet aux fermes d'automatiser les activités répétitives et d'accroître la cohérence opérationnelle.
- Par exemple, en février 2025, DeLaval a indiqué que son système de traite par lots VMS fonctionnait déjà dans 20 fermes de 13 pays, avec des pénuries de main-d'oeuvre et des coûts croissants identifiés comme étant des raisons clés de l'adoption. Au Boerderij De Boterpot aux Pays-Bas, 500 vaches sont traites à l'aide de 11 robots VMS V310, ce qui permet à la ferme d'effectuer une troisième traite sans y ajouter de personnel.
- L'expansion de la traite automatisée est un moteur majeur du marché. La traite robotique offre une plus grande souplesse dans les calendriers de traite et réduit la participation directe des opérateurs, tout en produisant de l'information sur la production animale.
- Par exemple, en avril 2025, DeLaval a lancé une mise à jour du système de traite robotisée VMS V300. Ce modèle comprend une boîte de traite plus grande et sa nouvelle fonctionnalité de traite Flow-Responsive, avec l'entreprise signalant des réductions de clients allant jusqu'à 40 secondes par vache par traite. DeLaval a également introduit la technologie de vision DeLaval InSight alimentée par l'IA pour améliorer la précision de localisation des trayons. Par la suite, la société a signalé que la laiterie par lots VMS était déjà utilisée dans des fermes de 13 pays, ce qui démontre l'expansion continue de la traite automatisée.
- Le bien-être des animaux et la prévention des maladies deviennent de plus en plus importants. Les systèmes automatisés de surveillance peuvent identifier les anomalies comportementales et les changements de santé plus tôt, permettant aux agriculteurs et aux vétérinaires d'intervenir avant que les conditions deviennent graves.
- Par exemple, en septembre 2025, la ferme de Hamra a été agrandie en Suède, l'expansion de 12 000 mètres carrés comprend cinq systèmes de traite robotisés et des technologies alimentées par l'IA pour identifier les vaches à risque de maladie. Le comptage automatisé des cellules somatiques soutient la qualité du lait et la prise en charge de la santé, tandis que l'analyse comportementale suit l'activité, la rumination et les habitudes alimentaires. Ces technologies démontrent comment la robotique du bétail est de plus en plus utilisée pour la détection précoce des risques pour la santé et l'amélioration du bien-être des animaux plutôt que de réduire simplement le travail manuel.
- L'IA et la vision informatique élargissent les capacités des robots d'élevage au-delà de la simple automatisation mécanique. Les systèmes de vision peuvent identifier les animaux individuels, analyser le comportement, détecter les anomalies et soutenir la navigation autonome.
- La modernisation de l'agriculture en Asie et dans le Pacifique, en particulier en Chine, au Japon, en Inde, en Australie et en Nouvelle-Zélande, ouvre d'importantes possibilités pour la robotique du bétail. On s'attend à ce que le marché des robots de traite en Asie-Pacifique augmente rapidement en raison des pénuries de main-d'oeuvre, de l'augmentation des besoins de production laitière, de la modernisation et des initiatives de mécanisation agricole gouvernementale.
Quels sont les facteurs qui entravent la croissance du marché de la robotique dans les fermes d'élevage
- Les robots d'élevage de pointe nécessitent des investissements initiaux importants, en particulier des systèmes de traite automatisés, des plates-formes d'alimentation robotique, des équipements de nettoyage autonomes, des capteurs, des caméras, des infrastructures de connectivité et des logiciels de gestion agricole.
- Les dépenses en capital élevées limitent l'adoption parmi les petits éleveurs, en particulier sur les marchés en développement où les exploitations peuvent avoir un accès limité au financement et au soutien technique.
- La robotique du bétail nécessite également une installation spécialisée, l'entretien, l'étalonnage et l'expertise technique. Les agriculteurs peuvent avoir besoin de personnel qualifié ou de fournisseurs de services externes pour entretenir le matériel robotique et interpréter les données générées par les systèmes connectés.
- L'intégration à l'infrastructure agricole existante peut être difficile. Les anciennes granges et les salons traditionnels de traite peuvent nécessiter des modifications importantes avant que l'équipement robotique puisse être installé efficacement.
- L'acceptation animale et l'adaptation comportementale peuvent également affecter le déploiement. Les systèmes robotiques doivent fonctionner en toute sécurité autour des animaux tout en maintenant une identification et une interaction fiables. Ceci est particulièrement important pour les robots autonomes opérant librement à l'intérieur des granges.
- L'interopérabilité des données et la cybersécurité représentent d'autres défis, car les fermes d'élevage relient de plus en plus les robots, les capteurs, les caméras, les systèmes de gestion agricole et les plateformes cloud.
- Les petites exploitations agricoles peuvent éprouver des difficultés à obtenir des rendements intéressants sur l'investissement, car le coût de l'infrastructure robotique peut ne pas s'accroître efficacement avec de petites tailles de troupeaux. Cependant, l'émergence de modèles de location, de propriété partagée et de robotique en tant que service devrait réduire progressivement cette barrière.
Comment le marché de la robotique des fermes d'élevage est-il segmenté
Le marché de la robotique d'élevage est segmenté en fonction du type de robot, du type de bétail, de l'application, de la taille de l'exploitation, de l'offre, du niveau d'autonomie et de l'utilisateur final.
- Par type de robot
Sur la base du type de robot, le marché est segmenté en robots de traite automatisés, robots d'alimentation, robots de nettoyage et de gestion du fumier, robots de surveillance du troupeau, robots de santé et de détection des maladies, systèmes robotisés de tri et de manipulation, et autres robots de bétail. Le segment des robots de traite automatisés a dominé le marché avec une part de 52,84 % en 2025, en raison de la fréquence élevée des opérations de traite, de l'augmentation des coûts de main-d'oeuvre, de la demande pour des performances de traite cohérentes et de l'adoption croissante de systèmes de traite automatisés dans les exploitations laitières commerciales. Les systèmes automatisés de traite peuvent réduire les besoins en main-d'oeuvre courante tout en fournissant des informations sur la production laitière et les performances individuelles des animaux.
On prévoit que le segment des robots d'alimentation enregistrera la croissance la plus rapide à un TCAC de 15,1 %, de 2026 à 2033, en raison de l'augmentation de la demande pour la préparation automatisée des aliments, le transport, la distribution et les opérations d'alimentation. L'alimentation des robots permet aux fermes de fournir des aliments plus fréquemment et de façon plus uniforme tout en réduisant le travail manuel et potentiellement en réduisant les déchets d'alimentation. L'augmentation de l'adoption dans les exploitations laitières, porcines et avicoles devrait accélérer l'expansion du segment.
- Par type de bétail
Sur la base du type de bétail, le marché est segmenté en bovins laitiers, bovins de boucherie, porcins, volailles, ovins et caprins et autres animaux. Le segment des bovins laitiers a dominé le marché avec une part de 48,62 % en 2025, soutenue par l'adoption de systèmes automatisés de traite, d'alimentation robotique, de surveillance des troupeaux, de gestion du fumier et de technologies de santé animale. Les bovins laitiers sont particulièrement adaptés à la robotique parce que les activités de traite, d'alimentation et de surveillance sont répétitives et nécessitent une exécution cohérente.
Le segment de la volaille devrait enregistrer la croissance la plus rapide à un TCAC de 14,3 % entre 2026 et 2033, en raison de l'adoption croissante de technologies automatisées de surveillance, d'alimentation, de contrôle environnemental, de collecte d'oeufs, de surveillance des troupeaux et de détection de maladies. Les grandes exploitations avicoles gèrent des milliers ou des millions d'oiseaux, ce qui crée une forte demande de systèmes automatisés capables de surveiller en permanence l'état des troupeaux. On s'attend à ce que les caméras, les capteurs et la robotique compatibles avec l'IA améliorent encore l'automatisation des exploitations avicoles.
- Par demande
Sur la base de l'application, le marché est segmenté en gestion de la traite, gestion de l'alimentation, nettoyage et gestion du fumier, surveillance de la santé et du comportement du bétail, tri et manipulation, surveillance de l'environnement et autres applications. Le segment de la gestion de la traite a dominé le marché avec une part de 42,76 % en 2025, en raison du déploiement généralisé de systèmes de traite robotisés et du caractère répétitif des activités de traite. Les systèmes automatisés de traite permettent de traiter les animaux selon les horaires individuels tout en réduisant la nécessité d'une intervention manuelle continue.
Le segment de surveillance de la santé et du comportement du bétail devrait enregistrer la croissance la plus rapide à un TCAC de 16,2 % entre 2026 et 2033, en raison de la demande croissante de détection précoce des maladies, de surveillance continue du comportement, de gestion de la reproduction et d'amélioration du bien-être animal. La vision informatique, l'imagerie thermique, les capteurs portables, la RFID, l'IoT et l'analyse basée sur l'IA permettent de plus en plus aux agriculteurs d'identifier les écarts dans le comportement et la santé des animaux avant que les symptômes visibles ne deviennent graves. L'utilisation croissante de l'IA dans l'élevage de précision appuie cette tendance.
- Selon la taille de la ferme
Sur la base de la taille de l'exploitation, le marché est segmenté en petites exploitations, en moyennes exploitations et en grandes exploitations. Le segment des grandes exploitations devrait dominer le marché avec une part de 56,38 % en 2025, en raison de l'augmentation de la disponibilité des capitaux, de l'augmentation de la population animale, de l'utilisation accrue de l'équipement et de l'augmentation des incitations économiques à l'automatisation. Les grandes exploitations laitières, avicoles et porcines peuvent répartir les coûts d'équipement robotique entre des volumes de production plus élevés, ce qui améliore le rendement potentiel des investissements.
Le segment des fermes de taille moyenne devrait enregistrer la croissance la plus rapide à un TCAC de 14,7 % de 2026 à 2033, en raison de la baisse des coûts technologiques, des systèmes robotiques modulaires, du financement de l'équipement, des programmes de location et des modèles robotiques comme service. Les exploitations de taille moyenne deviennent de plus en plus une importante clientèle parce qu'elles ont besoin de technologies permettant d'économiser de la main-d'oeuvre, mais elles ne disposent peut-être pas du capital ou de l'infrastructure des plus grands producteurs d'élevage industriels. L'adoption de la traite robotique dans les fermes laitières américaines de taille moyenne démontre le potentiel d'automatisation au-delà des plus grandes exploitations.
- En offrant
Sur la base de l'offre, le marché est segmenté en matériel, logiciels et services. Le segment du matériel devrait dominer le marché avec une part de 67,41 % en 2025, en raison du déploiement croissant des systèmes de traite robotique, des robots d'alimentation, des robots de nettoyage, des bras robotiques, des capteurs, des caméras, des équipements RFID, des systèmes de navigation et des unités de contrôle. Le matériel représente l'infrastructure d'automatisation physique et représente donc la plus grande part des investissements dans les déploiements robotiques du bétail. La recherche sur l'élevage de précision identifie également les systèmes à forte intensité de matériel comme la traite robotisée, l'alimentation de précision, les capteurs et l'équipement de surveillance comme composants clés du marché.
Le segment des logiciels devrait enregistrer la croissance la plus rapide à un TCAC de 16,4 % entre 2026 et 2033, en raison de la demande croissante pour l'analyse du bétail basée sur l'IA, les plates-formes de gestion agricole connectées au nuage, l'identification des animaux, la surveillance prédictive de la santé, la gestion robotique de la flotte, la vision informatique et l'aide à la décision en temps réel. Le logiciel devient de plus en plus la couche d'intelligence reliant les robots, les caméras, les capteurs et les bases de données animales, permettant aux éleveurs de passer de l'automatisation de base à la gestion prédictive et autonome de l'exploitation.
- Par niveau d'autonomie
Sur la base de l'autonomie, le marché est segmenté en semi-autonomes et totalement autonome. Le segment semi-autonome devrait dominer le marché avec une part de 61,73 % en 2025, en raison de sa capacité à automatiser les tâches répétitives de gestion du bétail tout en permettant aux agriculteurs de garder le contrôle sur la manipulation, l'entretien, la sécurité et les décisions opérationnelles. Les solutions semi-autonomes offrent une transition relativement faible des processus manuels classiques à l'agriculture robotique avancée.
Le segment entièrement autonome devrait enregistrer la croissance la plus rapide à un TCAC de 17,8% de 2026 à 2033, entraîné par des avancées dans l'IA, la vision de la machine, LiDAR, GNSS, la fusion de capteurs, l'informatique de bord, la navigation autonome et la connectivité cloud. Des robots entièrement autonomes sont de plus en plus développés pour l'alimentation, le nettoyage, la surveillance, le tri et d'autres activités répétitives d'élevage. Les progrès dans la navigation autonome basée sur l'IA sont particulièrement importants pour les robots qui doivent fonctionner en toute sécurité dans des environnements de grange dynamiques contenant des animaux en mouvement et du personnel agricole.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en élevages et producteurs commerciaux, exploitations laitières, exploitations avicoles, exploitations porcines, coopératives agricoles, fournisseurs de services d'élevage et organismes gouvernementaux et de recherche. Le segment des élevages commerciaux et des producteurs devrait dominer le marché avec une part de 46,35 % en 2025, en raison de l'adoption à grande échelle de systèmes automatisés de traite, d'alimentation, de nettoyage, de surveillance animale et de gestion du bétail de précision. Les producteurs commerciaux ont des incitations économiques plus fortes à automatiser parce que la robotique peut réduire les besoins récurrents en main-d'oeuvre, tout en augmentant la cohérence opérationnelle et en fournissant des données sur la production animale.
Le segment des fournisseurs de services à l'élevage devrait enregistrer la croissance la plus rapide à un TCAC de 15,8 %, de 2026 à 2033, en raison de l'expansion de la robotique en tant que service, de l'automatisation gérée, de la surveillance contractuelle du bétail, de la location d'équipement et de l'infrastructure robotique partagée. Ces modèles permettent aux petites et moyennes exploitations agricoles d'accéder à des capacités robotiques avancées sans acheter ni entretenir elles-mêmes des systèmes robotiques complets. On s'attend à ce que l'accroissement de la connectivité nuageuse et de la gestion de l'équipement à distance rende la robotique du bétail de plus en plus pratique.
Quelle région détient la plus grande part du marché de la robotique de l'élevage
- L'Europe a dominé le marché de la robotique de l'élevage et a représenté une part des revenus estimée à 34,72 % en 2025, soutenue par des infrastructures laitières de pointe, une forte adoption de technologies de traite automatisée, des fabricants d'automatisation du bétail établis, des coûts élevés de main-d'oeuvre et une forte importance accordée à l'efficacité agricole et au bien-être des animaux.
- La région bénéficie d'un écosystème d'automatisation laitière mature, en particulier dans des pays comme les Pays-Bas, l'Allemagne, le Danemark, la Suède, la France et le Royaume-Uni. La présence d'entreprises de premier plan comme Lely, DeLaval, GEA, Fullwood JOZ et d'autres fournisseurs de technologie animale favorise la pénétration de la technologie.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide, avec environ 15,4 % de TCAC entre 2026 et 2033, en raison de l'augmentation de la production laitière et animale, de la hausse des coûts de main-d'oeuvre, de la modernisation de l'agriculture, de l'augmentation de la demande de protéines animales et du soutien gouvernemental à la mécanisation agricole. Le marché des robots de traite Asie-Pacifique devrait déjà croître plus rapidement que le marché mondial.
Aperçu du marché de la robotique agricole au Royaume-Uni
Le marché britannique de la robotique d'élevage connaît une croissance régulière, soutenue par l'adoption croissante de systèmes de traite robotique, d'alimentation automatisée, de gestion du fumier et de surveillance animale. La disponibilité du travail, les coûts d'exploitation et la nécessité d'améliorer la productivité des exploitations laitières encouragent les agriculteurs à automatiser les activités répétitives. Le Royaume-Uni bénéficie également d'un écosystème de technologie agricole établi et d'une forte adoption d'une gestion du bétail axée sur les données.
Allemagne Aperçu du marché de la robotique dans les fermes d'élevage
Le marché allemand de la robotique d'élevage se développe en raison de la forte industrie laitière et animale du pays, des capacités d'ingénierie avancées et de la forte demande d'automatisation. Les exploitations agricoles allemandes adoptent de plus en plus des technologies robotiques de traite, d'alimentation, de nettoyage et de surveillance des troupeaux pour réduire les besoins en main-d'oeuvre et améliorer la productivité des exploitations. La robustesse des machines et de l'écosystème d'automation industrielle de l'Allemagne soutient le développement et le déploiement de robotiques de bétail sophistiquées.
Aperçu du marché de la robotique agricole en Asie-Pacifique
On s'attend à ce que le marché de la robotique dans les fermes d'élevage d'Asie-Pacifique enregistre une croissance rapide, en raison de l'augmentation de la production animale, de la demande croissante de produits laitiers et de protéines animales, des pénuries de main-d'oeuvre, de l'augmentation de la taille des exploitations et de la modernisation de l'infrastructure agricole. La Chine, le Japon, l'Inde, l'Australie et la Nouvelle-Zélande représentent des possibilités importantes, car les producteurs cherchent de plus en plus des solutions automatisées pour la traite, l'alimentation, la surveillance et la gestion de la santé animale. On s'attend à ce que le marché de la traite des robots de la région augmente rapidement en raison des pénuries de main-d'oeuvre et de la modernisation des exploitations laitières.
Aperçu du marché japonais de la robotique des fermes d'élevage
Le marché japonais de la robotique d'élevage connaît une croissance constante en raison des pénuries de main-d'oeuvre, du vieillissement de la main-d'oeuvre agricole, des capacités robotiques avancées et de la forte demande d'exploitations laitières et animales automatisées. Les exploitations agricoles et les fournisseurs de technologie japonais explorent de plus en plus des solutions robotiques de traite, d'alimentation, de surveillance et de gestion autonome du bétail. L'écosystème robotique établi au pays permet d'intégrer l'intelligence artificielle, la vision des machines, les capteurs et les systèmes autonomes dans les opérations d'élevage.
Chine Ferme d'élevage Robotique Aperçu du marché
Le marché chinois de la robotique d'élevage se développe rapidement à mesure que les producteurs d'élevage modernisent les grandes exploitations laitières, avicoles et porcines. L'augmentation des coûts de main-d'oeuvre, l'expansion des exploitations commerciales, l'aide gouvernementale à la modernisation de l'agriculture et la demande croissante d'élevage efficace favorisent l'adoption. La Chine offre également d'importantes possibilités de surveillance de l'IA, d'alimentation autonome, de nettoyage robotique et de gestion de la santé animale.
Amérique du Nord Aperçu du marché de la robotique des fermes d'élevage
L'Amérique du Nord représente un marché important pour la robotique du bétail en raison des opérations laitières commerciales à grande échelle, des pénuries de main-d'oeuvre, des infrastructures agricoles avancées et de l'adoption de technologies de pointe. Le marché américain de la robotique de surveillance de l'élevage bénéficie de l'élevage industrialisé et de l'augmentation des investissements dans l'agriculture de précision.
Aperçu du marché américain de la robotique agricole
Le marché américain de la robotique d'élevage est alimenté par les pénuries de main-d'oeuvre, l'augmentation des coûts de main-d'oeuvre agricole, l'adoption croissante de systèmes automatisés de traite et la nécessité d'améliorer la productivité et l'efficacité opérationnelle. L'utilisation croissante de l'élevage de précision, de l'IA, de l'IoT, des capteurs et de la vision informatique favorise la surveillance animale avancée et la gestion du troupeau. De plus en plus, l'accent mis sur la santé et le bien-être des animaux, l'alimentation automatisée, la gestion du fumier, la surveillance continue du bétail, la modernisation de l'exploitation et les investissements des grandes et moyennes exploitations commerciales favorisent la croissance du marché.
Aperçu du marché canadien de la robotique agricole
Le marché canadien de la robotique d'élevage est principalement attribuable aux pénuries de main-d'oeuvre, à l'augmentation des coûts de la main-d'oeuvre agricole et à la demande croissante d'automatisation pour améliorer la productivité et l'efficacité de l'exploitation. L'adoption croissante de la traite robotisée, de l'élevage de précision, de la surveillance par l'IA, de l'IoT, des capteurs et des systèmes d'alimentation automatisés crée des possibilités de croissance supplémentaires. La solide base de l'agriculture laitière au Québec et en Ontario, qui met de plus en plus l'accent sur la santé et le bien-être des animaux, la modernisation de l'exploitation agricole, la surveillance continue des troupeaux, la réduction des coûts et l'investissement dans les technologies avancées d'automatisation du bétail, contribuent également à l'expansion du marché.
Quelles sont les meilleures entreprises du marché de la robotique dans les fermes d'élevage
L'industrie de la robotique d'élevage est principalement dirigée par des entreprises bien établies, notamment :
- DeLaval(Suède)
- Lely(PaysBas)
- Groupe GEA AG(Allemagne)
- BouMatic(États-Unis)
- Maître de laiterie(Irlande)
- Plein bois JOZ (Royaume-Uni)
- Systèmes de traite Waikato (Nouvelle-Zélande)
- Trioliet (Pays-Bas)
- Cormall A/S (Danemark)
- JOZ B.V. (Pays-Bas)
- AMS Galaxy USA (États-Unis)
- Système Happel GmbH (Allemagne)
- HETWIN Automation Systems GmbH (Autriche)
- Milkplan S.A. (Grèce)
- SAC Christensen & Co. (Danemark)
- Afilk Ltd. (Israël)
- Nedap N.V. (Pays-Bas)
- Antelliq/Allflex (France)
- Cainthus (Canada)
- Swine Robotics, Inc. (États-Unis)
- AT-Collections B.V. (Pays-Bas)
Quels sont les derniers développements sur le marché de la robotique en élevage
- En avril 2026, Lely a poursuivi l'expansion de son écosystème d'automatisation laitière intégrée, avec des technologies robotiques de traite, d'alimentation, de gestion du fumier et de gestion agricole de plus en plus connectées par des plateformes numériques. L'approche de l'entreprise reflète l'évolution de l'industrie vers la combinaison de robots physiques avec des données agricoles et des outils de gestion intelligents.
- En juin 2026, GEA a continué de faire progresser les technologies laitières automatisées, en mettant l'accent sur la traite robotique, la gestion des troupeaux, la surveillance par capteur et l'automatisation intégrée des exploitations laitières. La stratégie technologique de l'entreprise met de plus en plus l'accent sur l'automatisation associée à la prise de décision axée sur les données.
- En juillet 2025, BouMatic a annoncé son intention de fusionner avec la marque SAC, une société danoise associée aux systèmes de manutention et d'alimentation des matériaux. Le déménagement vise à rationaliser les opérations et à renforcer le portefeuille et la position de marché de BouMatic dans les solutions automatisées de laiterie et d'alimentation.
- En octobre 2024, Trioliet lance le Triomatic WP 2 600, un robot d'alimentation automatisé de 6 m3 plus grand conçu pour les fermes comptant environ 600–800 unités de bétail. Le système peut être étendu à jusqu'à quatre robots, soutenant des fermes pouvant atteindre environ 2 500 unités d'élevage. Ce lancement reflète l'expansion de l'alimentation robotique dans les grandes fermes laitières commerciales.
- En janvier 2024, BouMatic élargit son offre au-delà de l'automatisation de la traite avec un portefeuille dédié de Solutions d'alimentation et de literie. Son offre robotique comprend le robot d'alimentation autonome Shuttle Eco, qui utilise la technologie de la batterie et le fonctionnement automatisé pour livrer des quantités mesurées d'aliments tout au long de la journée.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











