



Segmentation du marché mondial des diagnostics du paludisme, par technologie (microscopie, tests de diagnostic rapide (TDR) et tests de diagnostic moléculaire), utilisateur final (hôpitaux, cliniques et soins de santé communautaires) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que le diagnostic du paludisme Taille du marché et taux de croissance
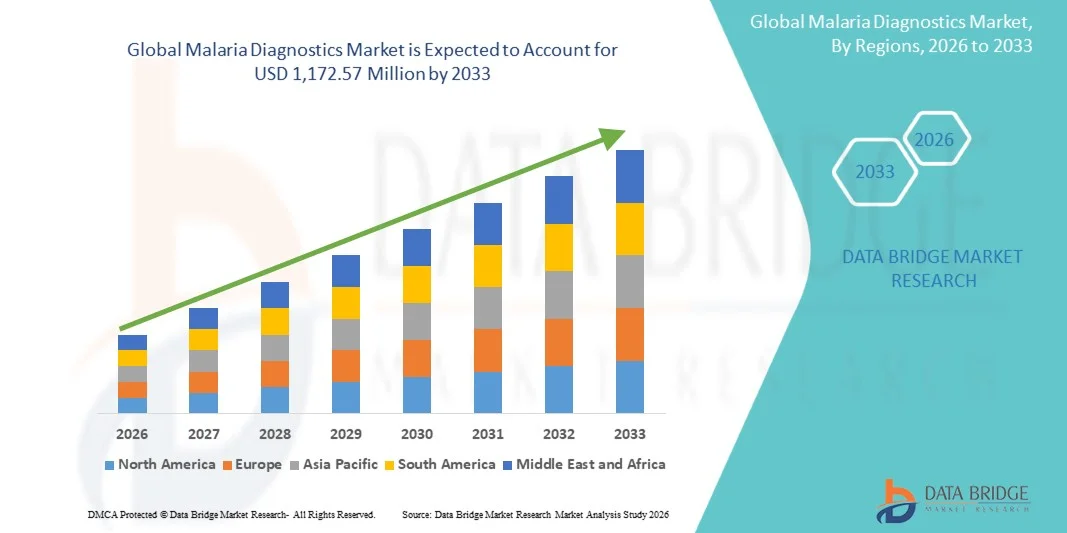
- Selon Data Bridge études de marché Analyse La taille du marché mondial du diagnostic du paludisme a été évaluée à796,67 millions de dollars en 2025et devrait atteindre1 172,57 millions de dollars en 2033, à unTCAC de 4,95 %pendant la période de prévision
- La croissance du marché est largement alimentée par l ' augmentation de la prévalence du paludisme dans les régions endémiques et par l ' accent mis de plus en plus sur la détection précoce et précise au moyen de technologies de diagnostic avancées, notammenttests de diagnostic rapide(RDT) et diagnostic moléculaire
- De plus, l'augmentation des initiatives gouvernementales, le financement d'organismes de santé mondiaux et la sensibilisation accrue à la gestion efficace du paludisme stimulent la demande de solutions diagnostiques fiables, rapides et rentables. Ces facteurs convergents accélèrent l'adoption des diagnostics du paludisme, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 796,67 milliards de dollars
- Valeur marchande prévue (2033): 1172,57 milliards de dollars
- Prévisions CAGR (2026-2033): 4.95%
Quelles sont les principales clés du marché du diagnostic du paludisme
- Le diagnostic du paludisme, qui comprend des tests de diagnostic rapides, la microscopie et les méthodes de test moléculaire, est de plus en plus crucial pour la détection précoce et la gestion efficace des infections du paludisme dans les régions endémiques et non endémiques en raison de leur exactitude, de leur rapidité et de leur facilité d'utilisation.
- La demande croissante de diagnostics du paludisme est principalement alimentée par la prévalence croissante du paludisme, l'augmentation des initiatives prises par les gouvernements et les ONG pour lutter contre le paludisme et l'importance croissante accordée au diagnostic en temps voulu pour réduire le fardeau des maladies et la mortalité.
- L'Afrique et le Moyen-Orient ont dominé le marché du diagnostic du paludisme avec la plus grande part de revenu de 89,20 % en 2025, caractérisée par une incidence élevée du paludisme, de vastes programmes de santé publique et un soutien solide des organisations internationales de santé, ce qui a conduit à l'adoption généralisée de solutions diagnostiques rapides et au point de soins.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché du diagnostic du paludisme au cours de la période de prévision en raison de l'expansion de l'infrastructure de soins de santé, de la sensibilisation accrue à la santé publique et de l'augmentation des investissements dans les initiatives de lutte contre le paludisme.
- Le segment des tests de diagnostic rapide a dominé le marché du diagnostic du paludisme avec une part de marché de 68,3 % en 2025, en raison de leur coût abordable, de leur facilité de déploiement dans les régions éloignées et de leur capacité à fournir des résultats rapides et fiables sans avoir besoin d'installations de laboratoire spécialisées.
Portée du rapport et diagnostics du paludisme Segmentation du marché
|
Attributs |
Diagnostic du paludisme Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du diagnostic du paludisme
Progrès dans les technologies diagnostiques rapides et au point de service
- Une tendance importante et accélérée sur le marché mondial du diagnostic du paludisme est la mise au point et l'adoption de tests de diagnostic rapide (RDT) etdiagnostics moléculaires au point de soins, permettant une détection plus rapide et plus précise dans les régions endémiques et non endémiques
- Par exemple, le TDR de CareStartTM Malaria fournit des résultats fiables en 15 à 20 minutes, permettant aux fournisseurs de soins de commencer rapidement le traitement sans avoir besoin d'infrastructures de laboratoire complexes
- L'intégration des diagnostics aux plates-formes de santé numériques permet de signaler en temps réel les cas de paludisme, en améliorant le suivi des épidémies et l'efficacité des interventions. Par exemple, certaines solutions de diagnostic moléculaire d'Abbott sont conçues pour télécharger les résultats des tests directement dans les bases de données nationales sur la santé afin d'obtenir des renseignements épidémiologiques opportuns.
- Ces systèmes de diagnostic intelligents améliorent l'accessibilité et la facilité d'utilisation des travailleurs de la santé dans les zones éloignées ou limitées en ressources, réduisant la dépendance à la microscopie conventionnelle et rationalisant la gestion des patients
- L'accent de plus en plus mis sur des diagnostics de paludisme faciles à utiliser, rapides et précis modifie les attentes en matière de soins de santé, ce qui incite des entreprises comme SD Bioline à introduire des lecteurs de TDR assistés par l'IA pour améliorer l'exactitude et l'automatisation des rapports.
- La demande d'outils avancés de diagnostic du paludisme augmente rapidement tant dans les programmes de santé publique que dans les services de santé privés, car la détection et le traitement rapides sont essentiels pour réduire la morbidité et la mortalité.
- De nouvelles plates-formes de diagnostic multiplex capables de détecter simultanément le paludisme et d'autres co-infections gagnent en traction, améliorant ainsi la gestion globale des maladies
- L'intensification de la collaboration entre les fabricants de diagnostic et les organismes de santé publique pour déployer des unités mobiles d'essais dans les régions éloignées accélère encore l'adoption
Dynamique du marché du diagnostic du paludisme
Chauffeur
L'augmentation de la prévalence du paludisme et le renforcement des initiatives de santé publique
- L ' incidence croissante du paludisme dans les régions endémiques, conjuguée à des programmes gouvernementaux et non gouvernementaux solides de lutte contre la maladie et d ' élimination de celle-ci, est un facteur important de la demande de diagnostics avancés.
- Par exemple, en mars 2025, des initiatives soutenues par l'OMS en Afrique ont lancé des campagnes nationales de déploiement de TDR pour améliorer la détection précoce et la gestion des cas, en favorisant l'adoption de marchés.
- Étant donné que les systèmes de soins de santé privilégient un diagnostic précis et opportun, des tests rapides et au point de soins permettent d'accélérer le début du traitement et d'améliorer l'allocation des ressources, ce qui constitue une raison impérieuse de remplacer les méthodes traditionnelles.
- En outre, les investissements croissants dans les infrastructures de soins de santé et la sensibilisation accrue à la prévention du paludisme et au diagnostic précoce intègrent les diagnostics dans des stratégies plus larges de santé publique.
- La facilité de procéder à des tests rapides et fiables sans grande installation de laboratoire, ainsi qu'un déploiement évolutif dans les régions à haut risque, propulse l'adoption de diagnostics du paludisme dans les zones urbaines et rurales
- L'adoption croissante d'outils numériques de notification pour le diagnostic permet une réponse épidémiologique plus rapide, renforçant la surveillance et l'intervention en matière de santé publique
- Un appui croissant des organismes de financement mondiaux et des partenariats public-privé facilite la distribution de trousses de diagnostic du paludisme dans les régions à faible revenu et à haut risque
Restriction/Défi
Limitations des infrastructures et contraintes de coûts
- Une infrastructure de soins de santé limitée, en particulier dans les régions rurales et éloignées, pose un défi important à l'adoption généralisée de diagnostics avancés du paludisme. Les milieux pauvres en ressources peuvent manquer de personnel formé, de puissance fiable ou de conditions de stockage adéquates pour les trousses d'essai.
- Par exemple, selon les rapports de l ' Afrique subsaharienne rurale, les chaînes d ' approvisionnement incohérentes et le manque de techniciens qualifiés retardent les tests diagnostiques en temps voulu, ce qui réduit la pénétration du marché.
- Pour remédier à ces limitations, il faut investir dans des solutions diagnostiques portables et faciles à utiliser, des chaînes d'approvisionnement robustes et des programmes de formation pour assurer des tests précis et efficaces.
- En outre, les coûts élevés associés aux trousses de diagnostic moléculaire avancées par rapport aux TDR de base peuvent entraver l'adoption, en particulier dans les pays à faible revenu ou les programmes financés par le gouvernement.
- Surmonter ces défis grâce à des diagnostics abordables et évolutives, à des solutions de tests mobiles et à des partenariats public-privé sera vital pour une croissance soutenue du marché du diagnostic du paludisme
- Les obstacles réglementaires et les variations des processus d'approbation dans différentes régions peuvent retarder l'introduction de nouvelles technologies diagnostiques, limitant ainsi l'expansion du marché.
- La dépendance à l'égard de l'approvisionnement continu de réactifs et de trousses d'essai, en particulier pendant les épidémies, crée des problèmes logistiques qui peuvent entraver les tests en temps opportun et influer sur la croissance du marché.
Portée du marché des diagnostics du paludisme
Le marché est segmenté en fonction de la technologie et de l'utilisateur final.
- Par technologie
Sur la base de la technologie, le marché du diagnostic du paludisme est segmenté en microscopie, en tests de diagnostic rapide et en tests de diagnostic moléculaire. Le segment des TDR a dominé le marché avec la plus grande part des revenus du marché de 68,3 % en 2025, en raison de leur coût abordable, de leur facilité d'utilisation et de leurs résultats rapides sans nécessiter d'infrastructures de laboratoire spécialisées. Les TDR sont largement déployées dans des régions éloignées et limitées en ressources, ce qui permet aux travailleurs de la santé de diagnostiquer le paludisme au point de soins. Leur portabilité, leurs exigences minimales en matière de formation et leur capacité à fournir des résultats fiables en 15 à 20 minutes en font le choix privilégié pour les programmes de lutte contre le paludisme à grande échelle. Les gouvernements et les ONG s'appuient souvent sur des TDR pour des campagnes de dépistage de masse et une surveillance de routine. Le segment bénéficie également d'améliorations technologiques continues, comme une meilleure sensibilité et l'introduction de lecteurs assistés par l'IA pour une précision accrue. Ces facteurs renforcent collectivement les TDR comme base du diagnostic du paludisme dans les régions endémiques.
Le segment du diagnostic moléculaire devrait connaître le taux de croissance le plus rapide en 2026-2033, alimenté par une demande croissante de tests hautement sensibles et spécifiques capables de détecter de faibles parasites et des infections mixtes. Les diagnostics moléculaires, y compris les méthodes basées sur la PCR, permettent une détection précise du paludisme même chez les porteurs asymptomatiques, ce qui est essentiel pour les programmes d'élimination. L'augmentation des investissements dans l'infrastructure de santé publique et la disponibilité accrue de plates-formes automatisées de tests moléculaires dans les hôpitaux et les centres de recherche accélèrent encore l'adoption. Les tests moléculaires gagnent également en traction dans les milieux de soins urbains où la précision et le diagnostic de confirmation sont prioritaires. Leur intégration aux systèmes numériques de notification permet une surveillance épidémiologique en temps réel, ce qui renforce leur importance dans les stratégies modernes de lutte contre le paludisme.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché du diagnostic du paludisme est segmenté en hôpitaux, cliniques et soins de santé communautaires. Le segment des hôpitaux a dominé le marché en 2025, en raison de la présence d'installations de laboratoire de pointe, de personnel qualifié et de l'accès à des technologies diagnostiques de pointe comme les tests moléculaires. Les hôpitaux traitent souvent des cas graves ou compliqués de paludisme, nécessitant un diagnostic précis pour guider le traitement et prévenir les décès. Ils servent également de centres de référence pour les réseaux régionaux de soins de santé, ce qui accroît leur dépendance à la fois aux TDR et au diagnostic moléculaire. Les hôpitaux publics et privés participent fréquemment aux programmes de surveillance du paludisme, ce qui stimule la demande de solutions de diagnostic intégrées. De plus, les hôpitaux adoptent des diagnostics dotés de fonctions de déclaration automatisées pour améliorer la gestion des patients et suivre efficacement les tendances des éclosions. Des volumes élevés de patients, des tests centralisés et une meilleure allocation des ressources contribuent à maintenir une position dominante sur le marché.
Le secteur des soins de santé communautaires devrait connaître le taux de croissance le plus rapide en 2026-2033, en raison de l'expansion des programmes de sensibilisation dans les régions rurales et mal desservies. Les centres de santé communautaires, les unités mobiles d'essai et les cliniques locales déploient de plus en plus de TDR et d'appareils moléculaires portables pour faciliter la détection et le traitement précoces. Les initiatives gouvernementales et non gouvernementales visant à promouvoir l'accès universel au diagnostic du paludisme renforcent le potentiel de croissance de ce segment. La commodité, le faible coût et le redressement rapide des tests sur les points de soins permettent aux fournisseurs de soins communautaires de gérer efficacement de grandes populations. L'intégration des diagnostics aux systèmes mobiles de déclaration de santé améliore encore la surveillance et la gestion des épidémies, faisant des soins de santé communautaires un moteur de croissance essentiel sur le marché du diagnostic du paludisme.
Analyse régionale du marché du diagnostic du paludisme
- L'Afrique et le Moyen-Orient ont dominé le marché du diagnostic du paludisme avec la plus grande part de revenu de 89,20 % en 2025, caractérisée par une incidence élevée du paludisme, de vastes programmes de santé publique et un soutien solide des organisations internationales de santé, ce qui a conduit à l'adoption généralisée de solutions diagnostiques rapides et au point de soins.
- Les prestataires de soins de santé de la région apprécient grandement l'accessibilité, l'accessibilité et les résultats rapides offerts par les TDR et les solutions diagnostiques au point de soins, qui permettent une détection précoce et un traitement rapide dans les zones rurales et urbaines.
- Cette large adoption s ' appuie en outre sur l ' augmentation des investissements dans les infrastructures de santé publique, la sensibilisation accrue à la prévention du paludisme et l ' intégration des diagnostics dans les programmes nationaux de surveillance des maladies, en faisant du diagnostic du paludisme un élément essentiel de la prestation des soins de santé dans la région.
Le marché nigérian du diagnostic du paludisme
Le marché nigérian du diagnostic du paludisme a enregistré une part importante des revenus en 2025, sous l'impulsion de la charge élevée du paludisme et de la mise en œuvre généralisée de tests de diagnostic rapide dans les centres de santé urbains et ruraux. Les initiatives de santé publique et les programmes gouvernementaux de lutte contre le paludisme élargissent l'accès à des solutions de dépistage abordables au point de service. Les fournisseurs de soins de santé privilégient le dépistage précoce et le traitement, les diagnostics moléculaires étant de plus en plus utilisés dans les hôpitaux pour les cas graves. Le financement international et l'appui technique renforcent les chaînes d'approvisionnement et les réseaux de distribution. Les unités mobiles de dépistage et les campagnes de santé communautaire améliorent encore la couverture diagnostique. L'accent mis sur des solutions d'essai fiables, accessibles et rapides accélère la croissance du marché.
Kenya Malaria Diagnostics Aperçu du marché
Le marché kényen du diagnostic du paludisme connaît une forte croissance en raison de la prévalence du paludisme dans les régions endémiques et des initiatives gouvernementales favorisant le dépistage et le traitement précoces. Les TDR sont largement déployés dans les centres de santé communautaires et les cliniques rurales, fournissant des résultats rapides et fiables. Les hôpitaux adoptent de plus en plus des diagnostics moléculaires pour identifier et surveiller avec précision les espèces à risque élevé. Les partenariats public-privé et les programmes d'aide internationale améliorent l'infrastructure diagnostique et la sensibilisation. Les systèmes numériques de déclaration et les initiatives mobiles en matière de santé améliorent la surveillance des maladies. La prise de conscience croissante de la prévention et du traitement du paludisme stimule la demande de solutions diagnostiques avancées.
Asie-Pacifique Diagnostics du paludisme Aperçu du marché
Le marché des diagnostics du paludisme en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision 2026-2033, alimenté par l'expansion des infrastructures de soins de santé, une sensibilisation accrue à la santé publique et des initiatives gouvernementales visant à lutter contre le paludisme et à l'éliminer. Des pays comme l'Inde, l'Indonésie et la Thaïlande sont témoins d'une adoption accrue de TDR et de diagnostics moléculaires dans les milieux tant urbains que ruraux. L'intégration avec les plateformes de santé numériques et les unités mobiles d'essais améliore la détection et la surveillance précoces. Les partenariats entre le secteur public et le secteur privé et le financement des organismes mondiaux de santé appuient davantage l'expansion du marché. L'accent mis sur des diagnostics accessibles, fiables et rentables accélère l'adoption dans toute la région.
Inde Malaria Diagnostics Aperçu du marché
Le marché indien du diagnostic du paludisme a représenté la plus grande part des revenus en Asie-Pacifique en 2025, en raison de la prévalence élevée du paludisme, de vastes programmes de santé publique et de l'adoption rapide de TDR et de diagnostics moléculaires. Les centres de santé communautaires, les hôpitaux urbains et les unités mobiles de dépistage sont de plus en plus équipés d'outils de diagnostic au point de service. Les initiatives gouvernementales et les programmes d'élimination du paludisme appuient une vaste couverture des tests. Les partenariats avec les fabricants locaux et les organisations internationales renforcent les chaînes d'approvisionnement. La détection précoce et des méthodes de diagnostic fiables améliorent les résultats du traitement. La sensibilisation accrue et l'accessibilité continuent de favoriser la croissance du marché.
Indonésie Malaria Diagnostics Aperçu du marché
Le marché indonésien du diagnostic du paludisme ne cesse de croître, alimenté par le paludisme endémique dans les régions rurales et éloignées. Les TDR offrent des tests rapides, abordables et portatifs pour les programmes de santé communautaire, tandis que les diagnostics moléculaires sont utilisés dans les hôpitaux pour une confirmation précise des cas. Les campagnes gouvernementales de lutte contre le paludisme et les programmes de sensibilisation appuyés par des ONG élargissent la couverture. Les initiatives d'essais mobiles améliorent l'accès dans les régions mal desservies. L'intégration aux plateformes de santé numériques améliore la déclaration et la surveillance. L'accent combiné mis sur l'accessibilité, l'abordabilité et l'exactitude stimule l'expansion du marché.
Europe Diagnostics du paludisme Aperçu du marché
Le marché européen du diagnostic du paludisme devrait s'étendre à un important TCAC au cours de la période de prévision, principalement en raison de la nécessité de procéder à des tests précis des cas de paludisme importés et de surveiller les voyageurs revenant de régions endémiques. Les hôpitaux, les laboratoires de diagnostic et les cliniques comptent de plus en plus sur le diagnostic moléculaire et les TDR pour obtenir des résultats rapides et fiables. Les prestataires de soins de santé européens apprécient les diagnostics qui permettent une planification précise des traitements et une intégration avec les systèmes nationaux de surveillance des maladies. L'accent mis sur la recherche, l'infrastructure de laboratoire avancée et le personnel de santé qualifié soutient l'adoption. Les initiatives de santé publique et les campagnes de sensibilisation améliorent l'accessibilité et l'utilisation des diagnostics du paludisme en Europe.
Royaume-Uni Malaria Diagnostics Market Insight
Le marché britannique du diagnostic du paludisme devrait connaître une croissance substantielle au cours de la période de prévision, en raison de la nécessité de procéder à des tests précis des cas de paludisme importés et des voyageurs revenant de régions endémiques. Les hôpitaux, les cliniques de voyage et les laboratoires de diagnostic s'appuient sur des diagnostics moléculaires et des TDR pour obtenir des résultats rapides et précis. Les initiatives de santé publique et les programmes nationaux de surveillance améliorent la surveillance des maladies. Les fournisseurs de soins de santé accordent la priorité à la planification précise des traitements et à leur intégration aux dossiers de santé électroniques. Une sensibilisation accrue des voyageurs et des cliniciens favorise l'adoption. La combinaison d'infrastructures avancées, de main-d'œuvre qualifiée et de solutions diagnostiques fiables stimule l'expansion du marché.
Allemagne Diagnostics du paludisme Aperçu du marché
Le marché allemand du diagnostic du paludisme devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par le nombre croissant de cas de paludisme importés et la demande d'identification précise des espèces. Les hôpitaux et les laboratoires de diagnostic adoptent des plates-formes de diagnostic moléculaire aux côtés des TDR pour un diagnostic précis et opportun. Les programmes nationaux de surveillance et les initiatives de santé publique renforcent la surveillance des maladies et la gestion des éclosions. L'intégration aux systèmes de santé numériques améliore la déclaration et la coordination des traitements. Une sensibilisation accrue des cliniciens et des voyageurs favorise l'adoption. L'infrastructure de soins de santé de haute qualité et la précision continuent de stimuler la croissance du marché.
Part du marché des diagnostics du paludisme
L'industrie du diagnostic du paludisme est principalement dirigée par des entreprises bien établies, notamment :
- Abbott (États-Unis)
- Bio-Rad Laboratories, Inc. (États-Unis)
- Siemens Healthcare AG (Allemagne)
- Access Bio, Inc. (Corée du Sud)
- SD Biosensor, Inc. (Corée du Sud)
- Premier Medical Corporation Pvt. Ltd. (Inde)
- Meridian Bioscience, Inc. (États-Unis)
- BD (États-Unis)
- F. Hoffmann La Roche Ltd. (Suisse)
- QIAGEN (Pays-Bas)
- Société Sysmex (Japon)
- Olympus Corporation (Japon)
- Wako Chemicals, Inc. (Japon)
- Novartis AG (Suisse)
- Leica Microsystems GmbH (Allemagne)
- ZeptoMetrix Corporation (États-Unis)
- Groupe Omega Diagnostics PLC (Royaume-Uni)
- QuidelOrtho Corporation (États-Unis)
- Trinity Biotech plc (Irlande)
Quelles sont les évolutions récentes du marché mondial du diagnostic du paludisme
- En octobre 2025, une nouvelle plateforme de diagnostic portable appelée test de paludisme Dragonfly a démontré la capacité de détecter les infections à malaria asymptomatiques et à faible densité (aussi faibles que 0,6 parasite/μL) à partir d'un échantillon de piqûre de doigt en moins de 45 minutes. Il s'agit d'une percée majeure, car les porteurs asymptomatiques s'échappent souvent de la détection, mais continuent de la transmettre; en permettant une détection rapide et sensible en dehors des laboratoires traditionnels, Dragonfly pourrait être un changement de jeu dans les efforts d'élimination du paludisme
- En janvier 2025, l'Organisation mondiale de la Santé (OMS) a préqualifié le premier test de diagnostic de la carence en Glucose-6-phosphate déshydrogénase (G6PD) comme une étape critique pour assurer la sécurité de l'administration des traitements anti-radicaux pour le paludisme à Plasmodium vivax. La préqualification signifie que les programmes de soins de santé peuvent maintenant détecter avec plus d'assurance le déficit en G6PD avant de donner des médicaments anti-relapsus, réduire le risque d'hémolyse induite par les médicaments et permettre une utilisation plus sûre et plus large de thérapies efficaces contre le paludisme à P. vivax dans le monde
- En avril 2024, des chercheurs de l'Université Rice ont dévoilé un nouveau test de dépistage du paludisme au point de soins, un immunodosage microfluidique capable de détecter le biomarqueur de paludisme PfHRP2 dans le sang entier en seulement 15 minutes, ce qui le rend significativement plus rapide (12×) que les tests traditionnels en laboratoire; ce test est conçu pour être déployable sur le terrain et convivial, offrant un potentiel de diagnostic rapide et précis, même en milieu rural ou à faible ressources.
- En mars 2024, Roche a reçu l'autorisation réglementaire de la Food and Drug Administration (FDA) des États-Unis pour son test de cobas Malaria le premier test moléculaire approuvé pour le dépistage du paludisme chez les donneurs de sang et d'organes. Cette approbation fournit une méthode de dépistage à haute sensibilité, basée sur l'ADN et l'ARN pour les cinq principaux parasites du paludisme chez l'homme, améliorant considérablement la sécurité de l'approvisionnement mondial en sang en permettant la détection d'infections que les méthodes traditionnelles peuvent manquer
- En mars 2024, ainsi que l'approbation réglementaire, les chercheurs ont annoncé un nouveau diagnostic de paludisme au point de traitement (POC) 12 fois plus rapide que de nombreux tests de laboratoire conventionnels combinant vitesse et sensibilité moléculaire. Ce développement promet d'apporter des diagnostics à haute précision dans des environnements limités en ressources, aidant à surmonter les principales limites des méthodes existantes et permettant une utilisation plus large dans les régions endémiques
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











