


Marché mondial des inhibiteurs de la cible mécaniste de la rapamycine (mTOR), par indication (transplantation d'organes, oncologie, autres), types de produits (Afinitor, Rapamune, Torisel, Zortress, autres), voie d'administration (orale, parentérale, autres), utilisateurs finaux (hôpitaux, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie de détail, autres), tendances et prévisions du secteur jusqu'en 2029
Quelle est la cible mécaniste des inhibiteurs de la Rapamycine (mTOR) Taille du marché et taux de croissance
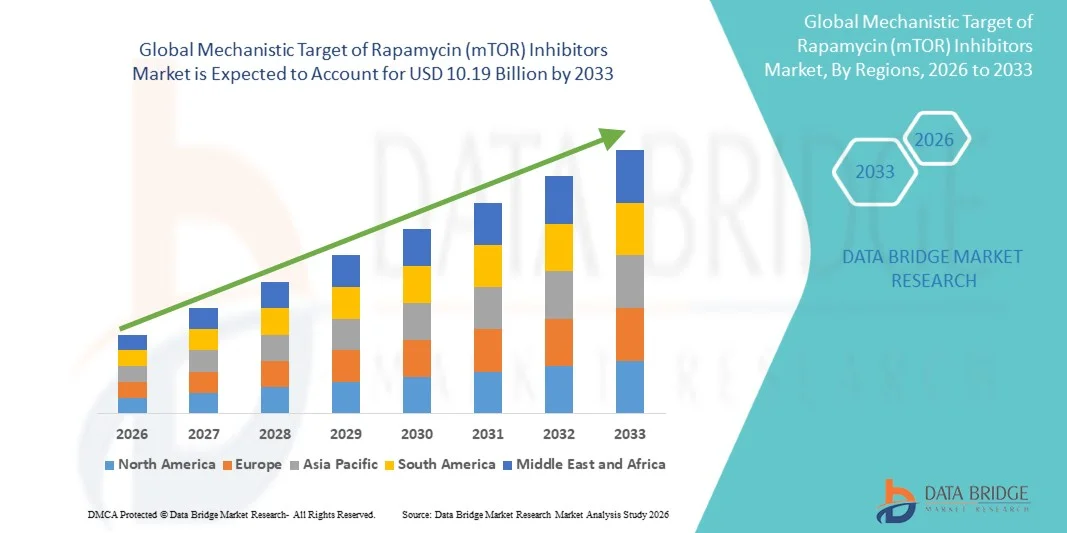
- Selon l'analyse de Data Bridge Market Research, la cible mécaniste globale des inhibiteurs de la Rapamycine (mTOR) a été évaluée à7,74 milliards de dollars en 2025et devrait atteindre10,19 milliards de dollars en 2033, à unTCAC de 3,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence du cancer, des procédures de transplantation d'organes et des troubles génétiques rares, ce qui conduit à une adoption accrue de thérapies ciblées telles que les inhibiteurs de la cible mécaniste de Rapamycine (mTOR) dans les milieux cliniques pour améliorer les résultats du traitement
- De plus, la demande croissante en médecine de précision, ainsi que la recherche croissante sur les voies cellulaires de signalisation et les thérapies immunosuppresseurs, établissent la cible mécaniste des inhibiteurs de la Rapamycine (mTOR) comme une classe thérapeutique critique en oncologie et en médecine de transplantation. Ces facteurs convergents accélèrent l'adoption de solutions d'inhibiteurs mTOR, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):7,74 milliards de dollars
- Valeur marchande prévue (2033) :10,19 milliards de dollars
- Prévisions CAGR (2026-2033):3.50%
Quels sont les principaux débouchés du marché des inhibiteurs de Rapamycine (mTOR)
- La cible mécaniste des inhibiteurs de la Rapamycine (mTOR) est une classe vitale de thérapies ciblées largement utilisées en oncologie, transplantation d'organes et gestion des maladies rares en raison de leur capacité à réguler la croissance cellulaire, la prolifération et la réponse immunitaire par inhibition de la voie de signalisation mTOR
- La demande croissante d'inhibiteurs mTOR est principalement attribuable à l'augmentation de la prévalence du cancer, à l'augmentation des procédures de transplantation d'organes et à l'adoption croissante d'approches de médecine de précision, ainsi qu'à l'expansion de la recherche clinique en thérapies moléculaires ciblées pour améliorer les résultats des patients.
- L'Amérique du Nord a dominé la cible mécaniste d'inhibiteurs de la rapamycine (mTOR) avec la plus grande part des revenus de 41,8 % en 2025, soutenue par des infrastructures de soins de santé avancées, des investissements solides en R-D, une forte adoption de nouvelles oncologies et de thérapies immunosuppresseurs, et la présence de grandes sociétés pharmaceutiques
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des inhibiteurs de la rapamycine (mTOR) au cours de la période de prévision en raison de l'augmentation des dépenses de soins de santé, de l'augmentation de l'incidence du cancer, de l'amélioration de l'accès aux thérapies avancées et de l'expansion des essais cliniques dans les économies émergentes.
- Le segment Oral a dominé la plus grande part des revenus du marché (66,9 %) en 2025, en raison de la facilité d'administration et de la conformité élevée des patients aux traitements à long terme.
Portée du rapport et cible mécaniste des inhibiteurs de la Rapamycine (mTOR) Segmentation du marché
|
Attributs |
Cible mécaniste des inhibiteurs de la Rapamycine (mTOR) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des inhibiteurs de la Rapamycine (mTOR)
(en milliers de dollars)Progrès en oncologie de précision et en thérapie combinée(en milliers de dollars)
- L'adoption croissante d'approches d'oncologie de précision et de thérapies combinées visant à améliorer l'efficacité du traitement et à surmonter la résistance aux médicaments dans le cancer et d'autres maladies chroniques constitue une tendance significative et accélérée du marché mondial des inhibiteurs de la rapamycine (mTOR).
- Par exemple, les inhibiteurs du mTOR tels que l'évérolimus et le temsirolimus sont de plus en plus étudiés en association avec la chimiothérapie, l'immunothérapie et des agents ciblés pour améliorer la réponse thérapeutique dans les indications oncologiques.
- L'utilisation de stratégies de traitement axées sur les biomarqueurs permet aux cliniciens de mieux identifier les sous-groupes de patients les plus susceptibles de bénéficier de l'inhibition de la voie mTOR
- Les entreprises pharmaceutiques se concentrent également sur les inhibiteurs de la prochaine génération qui offrent une plus grande sélectivité et une toxicité réduite par rapport aux agents antérieurs.
- Augmentation des essais cliniques explorant la double inhibition des voies PI3K/AKT/mTOR
- Ce changement vers la médecine personnalisée et les régimes combinés améliore considérablement les résultats à long terme de la gestion des maladies
- On s'attend à ce que le pipeline croissant de nouvelles thérapies ciblées par le MTOR renforce l'expansion future du marché.
Cible mécaniste des inhibiteurs de la Rapamycine (mTOR) Dynamique du marché
Chauffeur
Augmentation de la prévalence du cancer et utilisation accrue des thérapies ciblées
- La charge mondiale croissante du cancer est l'un des principaux moteurs du marché des inhibiteurs du mTOR, car ces médicaments jouent un rôle crucial dans les stratégies ciblées de traitement du cancer.
- Par exemple, des cancers tels que le carcinome des cellules rénales, le cancer du sein et certains lymphomes ont montré une réactivité à l'inhibition de la voie mTOR, augmentant l'adoption clinique
- Une sensibilisation accrue des oncologues aux thérapies ciblées favorise l'intégration des inhibiteurs de la mTOR dans les protocoles de traitement.
- Par exemple, les hôpitaux adoptent de plus en plus des diagnostics moléculaires pour appuyer la prise de décisions ciblées en matière de traitement en oncologie
- Un investissement important dans la recherche en oncologie et la mise au point de médicaments accélère l'innovation dans les thérapies fondées sur le TEM
- L'augmentation de la disponibilité de produits biologiques et de médicaments ciblés par les voies de soins spécialisés appuie davantage l'expansion du marché
Restriction/Défi
(en milliers de dollars)Effets indésirables, résistance aux médicaments et coûts de traitement élevés(en milliers de dollars)
- L'un des principaux défis sur le marché des inhibiteurs mTOR est la survenue d'effets secondaires importants tels que l'immunosuppression, les troubles métaboliques et les infections, qui peuvent limiter l'utilisation à long terme
- Par exemple, les patients recevant des inhibiteurs de la mTOR peuvent présenter des complications telles qu'une stomatite, une hyperlipidémie et un risque accru d'infection du fait de la suppression immunitaire.
- Le développement de la résistance aux médicaments au fil du temps réduit l'efficacité du traitement et demeure une préoccupation clinique majeure
- Par exemple, les cellules tumorales peuvent activer d'autres voies de signalisation, diminuant l'efficacité à long terme du traitement d'inhibition mTOR
- Les coûts de traitement élevés associés aux thérapies contre le cancer ciblées constituent également un obstacle à l'adoption généralisée, en particulier dans les régions à faible revenu et à revenu intermédiaire.
- Par exemple, une thérapie prolongée avec des inhibiteurs mTOR de marque peut créer un fardeau financier pour les patients et les systèmes de santé
- Pour relever ces défis, il faut élaborer des formulations plus sûres, des stratégies de combinaison améliorées et des options thérapeutiques plus rentables.
Comment la cible mécaniste des inhibiteurs de la Rapamycine (mTOR) est-elle segmentée
Le marché est segmenté en fonction de l'indication, des types de produits, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par indication
Sur la base de l'indication, le marché de la cible mécaniste des inhibiteurs de la Rapamycine (mTOR) est segmenté en transplantation d'organes, oncologie et autres. Le segment de l'oncologie a dominé la plus grande part des revenus du marché de 61,8 % en 2025, en raison de la charge mondiale croissante du cancer et de l'utilisation croissante d'inhibiteurs mTOR dans le traitement ciblé du cancer. Les médicaments ciblant la voie mTOR sont largement utilisés dans le traitement des cancers des cellules rénales, du cancer du sein et des tumeurs neuroendocriniennes. L'adoption croissante de la médecine de précision soutient davantage la demande. Une prise de conscience croissante au sujet du diagnostic précoce du cancer stimule l'adoption du traitement. L'élargissement de l'infrastructure en oncologie dans les marchés développés et émergents améliore l'accessibilité. Une forte efficacité clinique dans la suppression de la croissance tumorale soutient la préférence du médecin. L'augmentation des dépenses de santé dans le monde contribue à la croissance du segment. La recherche continue et les essais cliniques élargissent les applications thérapeutiques. Les politiques de remboursement favorables en oncologie renforcent encore l'adoption. L'augmentation de la population gériatrique entraîne également une incidence du cancer. Dans l'ensemble, l'oncologie demeure le segment dominant en raison de la prévalence élevée des maladies et de la dépendance au traitement.
Le segment des transplantations d'organes devrait connaître le TCAC le plus rapide de 8,9 % entre 2026 et 2033, en raison de l'augmentation des procédures de transplantation dans le monde entier. Les inhibiteurs de la mTOR jouent un rôle critique dans la prévention du rejet des organes, ce qui augmente leur demande. L'augmentation des cas de défaillance des organes au stade final favorise la croissance. L'amélioration des taux de succès de la transplantation augmente l'adoption. L ' augmentation de la disponibilité des donateurs dans les régions développées accélère encore les procédures. La sensibilisation accrue aux soins post-transplantés favorise l'usage des médicaments. Les progrès dans le traitement immunosuppresseur améliorent les résultats des patients. L'expansion des centres de transplantation dans le monde soutient l'accessibilité. Les initiatives gouvernementales favorisant le don d'organes stimulent la croissance du marché. L'augmentation des taux de survie après la transplantation encourage davantage l'utilisation. Dans l'ensemble, les applications de transplantation d'organes augmentent rapidement en raison des besoins cliniques croissants.
• Par types de produits
Sur la base des types de produits, le marché des inhibiteurs mTOR est segmenté en Afinitor, Rapamune, Torisel, Zortress et autres. Le segment Finitor a dominé la plus grande part de chiffre d'affaires de 38,6 % en 2025, en raison de sa forte efficacité clinique et de sa large approbation pour de multiples indications oncologiques. Il est largement utilisé dans le traitement des cancers avancés tels que le cancer du sein et le carcinome des cellules rénales. Une forte préférence des médecins et des lignes directrices cliniques établies appuient sa domination. L'augmentation du fardeau mondial du cancer stimule encore la demande. Une forte adoption sur les marchés développés et émergents renforce la part de marché. Les expansions continues de la R-D et de l'étiquette améliorent la portée de l'utilisation. Une forte reconnaissance de la marque et un soutien marketing contribuent davantage au leadership. La disponibilité dans les pharmacies hospitalières assure une large accessibilité. L'augmentation des dépenses de santé améliore l'accessibilité. La dépendance croissante des patients à l'égard de la thérapie à long terme favorise des revenus constants. Dans l'ensemble, Afinitor reste le type de produit le plus important en raison de son application thérapeutique étendue.
Le segment Rapamune devrait connaître le TCAC le plus rapide de 7,6 % entre 2026 et 2033, en raison de son rôle important dans l'immunosuppression par transplantation d'organes. Un nombre croissant de procédures de transplantation rénale soutient la demande. Une sensibilisation accrue à la prévention du rejet post-transplantaire favorise l'utilisation. L'expansion des centres de transplantation améliore l'accessibilité. Les médecins préfèrent Rapamune pour le traitement d'entretien à long terme. L'augmentation des taux de survie après la transplantation favorise la poursuite de l'usage de drogues. L'augmentation de l'infrastructure des soins de santé dans les économies émergentes favorise l'adoption. Des politiques de remboursement favorables soutiennent la croissance. Les progrès dans le traitement immunosuppresseur améliorent les résultats. L'élargissement de la disponibilité générique accroît l'accessibilité. Dans l'ensemble, Rapamune ne cesse de croître en raison des applications liées à la transplantation.
• Par voie d'administration
Sur la base de la voie d'administration, le marché des inhibiteurs mTOR est segmenté en produits oraux, parentéraux et autres. Le segment Oral a dominé la plus grande part des revenus du marché (66,9 %) en 2025, en raison de la facilité d'administration et de la conformité élevée des patients aux traitements de longue durée. Les inhibiteurs de la mTOR orale sont largement préférés pour le traitement du cancer chronique et la transplantation. L'augmentation de la disponibilité des préparations de comprimés favorise l'adoption. Les patients préfèrent des traitements non invasifs. Les médecins prescrivent fréquemment des médicaments oraux pour les soins ambulatoires. Une forte accessibilité grâce aux pharmacies de détail et d'hôpitaux stimule l'utilisation. La croissance des populations de patients atteints de cancer et de transplantation soutient la demande. L'amélioration des formulations de médicaments améliore l'efficacité et l'innocuité. La sensibilisation accrue à l'adhésion au traitement à long terme renforce l'adoption. Le rapport coût-efficacité par rapport aux formes injectables conduit à la préférence. L'élargissement de l'accès aux soins de santé dans les marchés émergents soutient la croissance. Dans l'ensemble, l'administration orale domine en raison de la commodité et de l'efficacité.
Le segment parentéral devrait connaître le TCAC le plus rapide de 7,9 % entre 2026 et 2033, en raison de l'utilisation croissante dans les établissements hospitaliers de soins actifs. Les inhibiteurs mTOR injectables sont utilisés dans les cas graves et avancés nécessitant une action immédiate. L'augmentation des admissions à l'hôpital pour le traitement du cancer soutient la croissance. Les progrès des technologies de perfusion améliorent la sécurité et l'efficacité. L'augmentation de la préférence des médecins pour les doses contrôlées favorise l'adoption. La disponibilité croissante de centres d'oncologie spécialisés stimule l'accès. L'augmentation des dépenses de soins de santé soutient les options de traitement avancées. L'expansion de la recherche clinique dans les thérapies ciblées stimule l'innovation. Une meilleure surveillance des patients améliore les résultats. L'augmentation de la prévalence des cas complexes contribue à la demande. Dans l'ensemble, la voie parentérale gagne en traction dans les milieux de soins critiques.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des inhibiteurs mTOR est segmenté en hôpitaux, cliniques spécialisées et autres. Le segment des hôpitaux a dominé la part de marché la plus importante de 58,4% en 2025, sous l'impulsion d'un flux élevé de patients pour les traitements contre le cancer et la transplantation. Les hôpitaux fournissent une infrastructure avancée pour l'administration et la surveillance des médicaments. La forte présence de services d'oncologie et de transplantation appuie la demande. Un nombre croissant d'interventions chirurgicales stimule l'utilisation. La couverture d'assurance améliore l'accessibilité dans les hôpitaux. La prévalence croissante des maladies chroniques augmente les visites à l'hôpital. La disponibilité de professionnels de la santé qualifiés améliore les résultats. Les hôpitaux servent également de centres primaires pour les essais cliniques. Les investissements publics renforcent l'infrastructure hospitalière. L'adoption croissante de thérapies avancées soutient davantage la demande. La confiance des patients dans les soins en établissement favorise la préférence. Dans l'ensemble, les hôpitaux demeurent le segment dominant de l'utilisateur final.
Le segment des cliniques spécialisées devrait connaître le TCAC le plus rapide de 8,3 % entre 2026 et 2033, en raison de la demande croissante de soins axés sur la biologie et la transplantation. Ces cliniques offrent un traitement spécialisé avec une meilleure expérience du patient. La préférence croissante pour les soins ambulatoires favorise la croissance. L'expansion des centres de soins ambulatoires stimule l'accessibilité. L'augmentation de la spécialisation des médecins améliore l'efficacité du traitement. Une sensibilisation croissante aux soins personnalisés favorise l'adoption. L'amélioration des infrastructures dans les régions urbaines favorise l'expansion. L'augmentation du coût des soins de santé dans les cliniques privées stimule la demande. L'intégration des thérapies avancées améliore les résultats. Élargir les réseaux d'aiguillage pour soutenir l'afflux des patients. Dans l'ensemble, les cliniques spécialisées sont en pleine croissance.
• Par canal de distribution
Sur la base du canal de distribution, le marché des inhibiteurs mTOR est segmenté en pharmacie hospitalière, pharmacie de détail et autres. En 2025, le segment de la pharmacie hospitalière a dominé la plus grande part du marché de 55,7 %, en raison d'une forte dépendance à l'égard des traitements de cancer et de transplantation en milieu hospitalier. La plupart des inhibiteurs de la mTOR sont administrés dans des milieux cliniques contrôlés. Une forte intégration de la chaîne d'approvisionnement soutient la disponibilité. L'augmentation des admissions à l'hôpital entraîne la demande. Les ordonnances de médecin assurent une utilisation uniforme. Les programmes d'approvisionnement gouvernementaux appuient la distribution. La prévalence croissante des cas d'oncologie stimule la consommation. L'entreposage spécialisé des médicaments assure l'innocuité. La couverture d'assurance améliore l'accessibilité des hôpitaux. Le nombre croissant de centres de soins tertiaires favorise l'expansion. Les exigences en matière de surveillance clinique renforcent la prédominance de la pharmacie hospitalière. Dans l'ensemble, les pharmacies hospitalières demeurent le principal canal de distribution.
Le segment de la pharmacie de détail devrait connaître le TCAC le plus rapide de 7,4 % entre 2026 et 2033, en raison de l'accessibilité accrue des thérapies d'entretien. La disponibilité croissante de médicaments génériques favorise l'expansion. L'augmentation des traitements ambulatoires stimule la demande. Les patients préfèrent un accès pratique à la pharmacie. L'expansion des chaînes pharmaceutiques améliore la portée. Une sensibilisation accrue à la gestion des maladies chroniques favorise la croissance. L'intégration numérique des prescriptions améliore la commodité. La croissance des infrastructures de soins de santé dans les régions émergentes favorise l'adoption. Une meilleure accessibilité favorise les achats. L'élargissement de la couverture d'assurance favorise les ventes au détail. Dans l'ensemble, les pharmacies de détail sont en expansion constante comme un canal de distribution clé.
Quelle région détient la plus grande part de la cible mécaniste des inhibiteurs de la Rapamycine (mTOR)
- L'Amérique du Nord a dominé la cible mécaniste d'inhibiteurs de la rapamycine (mTOR) avec la plus grande part des revenus de 41,8 % en 2025, soutenue par des infrastructures de soins de santé avancées, de solides investissements en R-D, une forte adoption de nouvelles oncologies et de thérapies immunosuppresseurs et la présence de grandes entreprises pharmaceutiques. La région bénéficie également d'un accès rapide à des produits biologiques novateurs et d'un écosystème de recherche clinique bien établi, ce qui accélère l'adoption de thérapies ciblées par le MTOR à travers de multiples indications
- Les fournisseurs de soins de santé et les patients de la région dépendent de plus en plus de thérapies ciblées et de traitements immunosuppresseurs avancés, avec une forte intégration des approches de la médecine de précision dans les soins en oncologie et en transplantation
- Cette dominance est également soutenue par des cadres de remboursement favorables, des voies réglementaires solides pour les médicaments orphelins et oncologiques, et l'innovation continue par des entreprises pharmaceutiques de premier plan, renforçant la position de l'Amérique du Nord en tant que principale source de revenus sur le marché mondial des inhibiteurs du mTOR
Cible mécaniste américaine des inhibiteurs de la Rapamycine (mTOR)
La cible mécaniste américaine d'inhibiteurs de la rapamycine (mTOR) a capté la plus grande part des revenus en Amérique du Nord en 2025, en raison de la forte adoption de thérapies oncologiques ciblées et de l'utilisation généralisée d'agents immunosuppresseurs en médecine de transplantation. Le pays bénéficie d'un système de soins de santé hautement développé, d'une adoption rapide de médicaments de précision et d'une grande disponibilité d'inhibiteurs mTOR approuvés par la FDA tels que l'évérolimus et le temsirolimus. Par exemple, les principaux centres de cancer aux États-Unis intègrent de plus en plus les inhibiteurs de la voie mTOR dans les protocoles de traitement combiné du carcinome rénal et du cancer du sein. De plus, une forte activité de R-D pharmaceutique et des essais cliniques en cours pour les inhibiteurs de la prochaine génération accélèrent davantage l'expansion du marché.
Europe Objectif mécaniste des inhibiteurs de la Rapamycine (mTOR)
La cible mécaniste du marché européen des inhibiteurs de la rapamycine (mTOR) devrait s'étendre à un TCAC stable au cours de la période de prévision, soutenu par l'incidence croissante du cancer et des troubles auto-immuns, ainsi que par de solides systèmes de santé publique. Par exemple, les réseaux européens d'oncologie encouragent activement le diagnostic précoce et les protocoles de traitement normalisés qui incluent des thérapies ciblées telles que les inhibiteurs du mTOR. La région bénéficie également d'un solide soutien réglementaire pour les médicaments orphelins et d'une couverture de remboursement accrue pour les produits biologiques de pointe. L'adoption croissante d'approches de médecine de précision et de traitement à base de biomarqueurs favorise l'expansion du marché dans les grandes économies européennes.
Cible mécaniste des inhibiteurs de la Rapamycine (mTOR) au Royaume-Uni
La cible mécaniste du marché des inhibiteurs de la rapamycine (mTOR) au Royaume-Uni devrait croître au cours de la période de prévision, en raison de l'augmentation de la prévalence du cancer et de l'utilisation croissante de thérapies immunosuppresseurs dans la transplantation d'organes. Par exemple, le National Health Service (NHS) adopte de plus en plus des traitements oncologiques ciblés, y compris des inhibiteurs du mTOR, dans le cadre de voies de soins normalisées. La forte infrastructure de recherche clinique du pays et la participation croissante aux essais internationaux de médicaments appuient davantage l'innovation et l'adoption de thérapies de pointe.
Allemagne Objectif mécaniste des inhibiteurs de la Rapamycine (mTOR)
La cible mécaniste allemande des inhibiteurs de la rapamycine (mTOR) devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimentée par de solides infrastructures de soins de santé, une forte sensibilisation aux thérapies ciblées et une demande croissante de traitements oncologiques avancés. Par exemple, les hôpitaux allemands intègrent les inhibiteurs de la mTOR dans des régimes combinés pour la prise en charge du cancer, en particulier dans les cas de cancer du rein et du sein. L'accent mis par le pays sur la médecine de précision, associé à de solides capacités de fabrication de produits pharmaceutiques, stimule encore la croissance du marché.
Cible mécaniste Asie-Pacifique des inhibiteurs de la Rapamycine
La cible mécaniste du marché des inhibiteurs de la rapamycine (mTOR) pour l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision en raison de l'augmentation des dépenses de soins de santé, de l'augmentation de l'incidence du cancer, de l'amélioration de l'accès aux thérapies avancées et de l'expansion des activités d'essais cliniques dans les économies émergentes comme la Chine, l'Inde et la Corée du Sud. Par exemple, les gouvernements de la région investissent dans l'infrastructure en oncologie et élargissent la couverture de remboursement pour les thérapies ciblées qui sauvent des vies. L'urbanisation rapide et la sensibilisation croissante à la médecine de précision accélèrent encore l'adoption d'inhibiteurs mTOR dans les systèmes de santé publics et privés.
Japon cible mécaniste d'inhibiteurs de Rapamycine (mTOR)
La cible mécaniste japonaise des inhibiteurs de la rapamycine (mTOR) gagne en traction en raison de son système de santé avancé, de l'importance accordée à l'innovation en oncologie et de la forte adoption de thérapies immunosuppressives dans les soins de transplantation. Par exemple, les hôpitaux japonais utilisent de plus en plus les inhibiteurs mTOR dans la gestion post-transplantation pour améliorer les résultats de survie des greffes. La population vieillissante du pays et l'accent mis sur la recherche biomédicale de pointe soutiennent davantage la croissance régulière du marché.
Chine Mechanistic Target of Rapamycin (mTOR) Inhibiteurs Aperçu du marché
La cible mécaniste chinoise des inhibiteurs de la rapamycine (mTOR) a représenté la plus grande part des revenus en Asie-Pacifique en 2025, en raison de l'augmentation du fardeau du cancer, de l'expansion des infrastructures de soins de santé et de l'adoption croissante de thérapies oncologiques ciblées. Par exemple, les grands hôpitaux urbains intègrent de plus en plus d'inhibiteurs mTOR dans les protocoles standard de traitement du cancer, en particulier pour le carcinome rénal. De solides capacités nationales de fabrication de produits pharmaceutiques, ainsi que l'appui du gouvernement au développement des médicaments en oncologie, renforcent encore l'expansion du marché dans l'ensemble du pays.
Quelles sont les meilleures entreprises du marché des inhibiteurs de Rapamycin (mTOR)
L'industrie des inhibiteurs de Rapamycin (mTOR) est principalement dirigée par des entreprises bien établies, notamment :
- Novartis (Suisse)
- Pfizer (États-Unis)
- Roche (Suisse)
- Merck & Co. (États-Unis)
- Bristol Myers Squibb (États-Unis)
- AstraZeneca (Royaume-Uni)
- Johnson & Johnson (États-Unis)
- AbbVie (États-Unis)
- Amgen (États-Unis)
- Takeda Pharmaceutical (Japon)
- Astellas Pharma (Japon)
- Bayer (Allemagne)
- Sanofi (France)
- GSK (Royaume-Uni)
- Eli Lilly and Company (États-Unis)
- CSL Limited (Australie)
- Eisai Co., Ltd. (Japon)
- Daiichi Sankyo (Japon)
- Ipsen (France)
- Sandoz (Suisse)
Quels sont les derniers développements dans la cible mécaniste mondiale des inhibiteurs de la Rapamycine (mTOR)
- En mars 2021, Novartis a annoncé la mise à jour des données cliniques sur l'évérolimus (Afinitor), soulignant l'amélioration de la survie sans progression chez les patients présentant des tumeurs neuroendocriniennes avancées, renforçant ainsi son rôle en tant qu'inhibiteur clé du mTOR dans le traitement oncologique. Cette mise à jour a renforcé la position de l'évérolimus comme un rapalog largement utilisé dans le traitement du cancer
- En juin 2021, Aadi Bioscience a avancé son programme de nab-sirolimus (ABI-009) pour le sarcome des tissus mous, faisant état de résultats encourageants de la phase II et progressant vers des discussions réglementaires avec la FDA des États-Unis, marquant une étape importante pour les formulations d'inhibiteurs mTOR liés à l'albumine
- En février 2022, Pfizer a poursuivi l'expansion de son portefeuille d'oncologie avec des données actualisées sur le monde réel appuyant l'utilisation de temsirolimus (Torisel) dans le carcinome rénal, renforçant ainsi sa pertinence clinique en tant qu'inhibiteur de la voie mTOR dans les cancers difficiles à traiter.
- En septembre 2022, Novartis a présenté de nouvelles données à long terme sur l'évérolimus dans les tumeurs associées au cancer du sein et au complexe de sclérose tuberculeuse (SCT) lors d'une conférence d'oncologie majeure, démontrant une efficacité soutenue et un profil d'innocuité gérable dans des traitements prolongés.
- En mai 2023, la FDA américaine a élargi l'étiquette d'approbation de l'évérolimus (Afinitor) dans d'autres indications tumorales rares, y compris certaines tumeurs neuroendocriniennes avancées, renforçant sa portée thérapeutique dans les soins oncologiques basés sur l'inhibition mTOR
- En octobre 2023, Takeda et des sociétés partenaires ont poursuivi le développement d'inhibiteurs sélectifs de la voie mTOR de nouvelle génération, en mettant l'accent sur l'amélioration de la spécificité et la réduction de l'immunosuppression par rapport aux rapalogs de première génération, les composés de pipeline en phase initiale entrant dans l'évaluation préclinique.
- En janvier 2024, Aadi Bioscience a signalé d'autres mises à jour cliniques pour le nab-sirolimus dans le PEComa malin avancé, montrant des taux de réponse durables et appuyant la poursuite de l'engagement réglementaire pour une utilisation thérapeutique élargie
- En août 2024, Novartis a annoncé des études continues sur la gestion du cycle de vie de l'évérolimus à travers les indications d'oncologie et de transplantation, en mettant l'accent sur la combinaison de thérapies avec des agents d'immunothérapie pour améliorer l'efficacité de la voie mTOR
- En avril 2025, plusieurs entreprises de biotechnologie ont étendu la recherche sur les inhibiteurs de la MTOR compétitives de la nouvelle génération, ciblant à la fois les complexes mTORC1 et mTORC2 pour surmonter la résistance observée avec les rapalogs de première génération, avec des composés multiples entrant dans les essais de phase I
- En juillet 2025, les nouveaux programmes de recherche clinique ont mis en évidence l'amélioration des résultats des régimes d'association impliquant des inhibiteurs de la mTOR et des inhibiteurs de contrôle immunitaire dans les tumeurs solides, ce qui indique une tendance croissante vers des approches de thérapie combinée en oncologie.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES INHIBITEURS DE LA CIBLE MÉCANISTIQUE DE LA RAPAMYCINE (MTOR)
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA CIBLE MÉCANISTIQUE MONDIALE DE LA TAILLE DU MARCHÉ DES INHIBITEURS DE LA RAPAMYCINE (MTOR)
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 MODÉLISATION ÉPIDÉMIOLOGIE
2.2.12 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.13 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES INHIBITEURS DE LA RAPAMYCINE (MTOR) : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 INFORMATIONS PREMIUM
4.1 LES 5 FORCES DE PORTER
4.2 ANALYSE PESTEL
5 ÉPIDÉMIOLOGIE
5.1 INCIDENCE DE TOUS PAR SEXE
5.2 TAUX DE TRAITEMENT
5.3 TAUX DE MORTALITÉ
5.4 MODÈLE D'ADHÉRENCE AU TRAITEMENT ET DE CHANGEMENT DE THÉRAPIE
5.5 TAUX DE RÉUSSITE DU TRAITEMENT DES PATIENTS
6 APERÇUS DE L'INDUSTRIE
6.1 ANALYSE DES BREVETS
6.2 TAUX DE TRAITEMENT MÉDICAMENTEUX PAR MARCHÉS MATURES
6.3 TENDANCES DÉMOGRAPHIQUES : IMPACTS SUR TOUS LES TAUX D'INCIDENCE
6.4 DIAGRAMME DE FLUX DE PATIENTS
6.5 STRATÉGIES DE TARIFICATION CLÉS
6.6 STRATÉGIES CLÉS D'INSCRIPTION DES PATIENTS
6.7 ENTRETIENS AVEC UN ONCOLOGUE
6.8 AUTRES INSTANTANÉS KOL
7 SCÉNARIO RÉGLEMENTAIRE
7.1 APPROBATIONS DE LA FDA
7.2 APPROBATIONS DE L'EMA
8 FUSIONS ET ACQUISITIONS
8.1 LICENCE
8.2 ACCORDS DE COMMERCIALISATION
9 ANALYSE DU PIPELINE
9.1 ESSAIS CLINIQUES ET ANALYSE DE PHASE
9.2 PIPELINE DE THÉRAPIES MÉDICAMENTEUSES
9.2.1 INHIBIBITEURS MTOR DE PREMIÈRE GÉNÉRATION
9.2.1.1. CANDIDAT DE PHASE I (NABRAPAMYCINE)
9.2.2 INHIBITEURS DE MTOR DE DEUXIÈME GÉNÉRATION
9.2.2.1. INHIBITEURS DE LA DOUBLE SPÉCIFICITÉ MTPR ET PI3K
9.2.2.1.1. CANDIDATS DE LA PHASE II
9.2.2.1.1.1 NVP-BEZ235
9.2.2.1.1.2 XL765
9.2.2.1.1.3 AUTRES
9.2.2.1.2. CANDIDATS DE LA PHASE I
9.2.2.1.2.1 SF-1126
9.2.2.1.2.2 AUTRES
9.2.2.1.3. CANDIDATS PRÉCLINIQUES
9.2.2.1.3.1 P1-103
9.2.2.1.3.2 WJD008
9.2.2.1.3.3 AUTRES
9.2.2.2. INHIBITEURS SÉLECTIFS DE MTORC1/2
9.2.2.2.1. CANDIDATS DE LA PHASE I
9.2.2.2.1.1 INK128
9.2.2.2.1.2 AZD8055
9.2.2.2.1.3 OSI-027
9.2.2.2.1.4 AUTRES
9.2.2.2.2. CANDIDATS PRÉCLINIQUES
9.2.2.2.2.1 TORIN 1
9.2.2.2.2.2 PP242
9.2.2.2.2.3 PP30
9.2.2.2.2.4 KU-0063794
9.2.2.2.2.5 WYE-354
9.2.2.2.2.6 WAY-600
9.2.2.2.2.7 WYE-687
9.2.2.2.2.8 AUTRES
9.3 AUTRES
10 APERÇU DU MARCHÉ
10.1 PILOTES
10.2 RESTRICTIONS
10.3 OPPORTUNITÉ
10.4 DÉFIS
11 MARCHÉ MONDIAL DES INHIBITEURS DE LA CIBLE MÉCANISTIQUE DE LA RAPAMYCINE (MTOR), PAR TYPE
11.1 APERÇU
11.2 INHIBITEURS DE MTOR DE PREMIÈRE GÉNÉRATION
11.2.1 PAR LES MÉDICAMENTS
11.2.1.1. RAPAMYCINE
11.2.1.2. TEMSIROLIMUS
11.2.1.3. ÉVÉROLIMUS
11.2.1.4. DÉFOROLIMUS
11.2.2 PAR TYPE DE MÉDICAMENT
11.2.2.1. GÉNÉRIQUES
11.2.2.2. MARQUE
11.2.2.2.1. RAPAMUNE
11.2.2.2.2. TORISEL
11.2.2.2.3. AFINITOR
11.2.2.2.4. ZORTESS
11.2.2.2.5. AFINTOR DISPERZ
11.2.2.2.6. AUTRES
11.3 AUTRES
12 MARCHÉ MONDIAL DES INHIBITEURS DE LA RAPAMYCINE (MTOR), PAR VOIE D'ADMINISTRATION
12.1 APERÇU
12.2 ORALE
12.3 PARENTÉRALE
12.4 AUTRES
13 MARCHÉ MONDIAL DES INHIBITEURS DE LA RAPAMYCINE (MTOR), PAR INDICATION
13.1 APERÇU
13.2 CARCINOME RÉNAL
13.3 TRANSPLANTATION RÉNALE
13.4 SARCOMES DES TISSUS MOUS ET DES OSSEUX
13.5 TUMEURS NEUROENDOCRINES MÉTASTATIQUES DU PANCRÉAS
13.6 CANCER DU SEIN
13.7 CANCER DU CÔLON
13.8 AUTRES
14 CIBLE MÉCANISTIQUE MONDIALE DU MARCHÉ DES INHIBITEURS DE LA RAPAMYCINE (MTOR), PAR UTILISATEUR FINAL
14.1 APERÇU
14.2 HÔPITAUX
14.3 CLINIQUES SPÉCIALISÉES
14.4 INSTITUTS DE RECHERCHE SUR LE CANCER
14,5 AUTRES
15 MARCHÉ MONDIAL DES INHIBITEURS DE LA RAPAMYCINE (MTOR), PAR CANAL DE DISTRIBUTION
15.1 APERÇU
15.2 PHARMACIE DE L'HÔPITAL
15.3 PHARMACIE EN LIGNE
15.4 PHARMACIE DE DÉTAIL
16 MARCHÉ MONDIAL DES INHIBITEURS DE LA CIBLE MÉCANISTIQUE DE LA RAPAMYCINE (MTOR), PAR ZONE GÉOGRAPHIQUE
16.1 CIBLE MÉCANISTIQUE MONDIALE DU MARCHÉ DES INHIBITEURS DE LA RAPAMYCINE (MTOR) (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
16.2 AMÉRIQUE DU NORD
16.2.1 États-Unis
16.2.1.1. MARCHÉ MÉCANIQUE DES INHIBITEURS DE LA RAPAMYCINE (MTOR) AUX ÉTATS-UNIS, PAR TYPE
16.2.1.2. MARCHÉ MÉCANISTIQUE DES INHIBITEURS DE LA RAPAMYCINE (MTOR) AUX ÉTATS-UNIS, PAR VOIE D'ADMINISTRATION
16.2.1.3. MARCHÉ MÉCANISTIQUE DES INHIBITEURS DE LA RAPAMYCINE (MTOR) AUX ÉTATS-UNIS, PAR INDICATION
16.2.1.4. CIBLE MÉCANISTIQUE DU MARCHÉ DES INHIBITEURS DE LA RAPAMYCINE (MTOR) AUX ÉTATS-UNIS, PAR UTILISATEUR FINAL
16.2.1.5. MARCHÉ MÉCANIQUE DES INHIBITEURS DE LA RAPAMYCINE (MTOR) AUX ÉTATS-UNIS, PAR CANAL DE DISTRIBUTION
16.2.2 CANADA
16.2.3 MEXIQUE
16.2.4 RÉPUBLIQUE DOMINICAINE
16.2.5 JAMAÏQUE
16.2.6 PANAMA
16.3 EUROPE
16.3.1 ALLEMAGNE
16.3.2 FRANCE
16.3.3 Royaume-Uni
16.3.4 HONGRIE
16.3.5 LITUANIE
16.3.6 AUTRICHE
16.3.7 IRLANDE
16.3.8 NORVÈGE
16.3.9 POLOGNE
16.3.10 ITALIE
16.3.11 ESPAGNE
16.3.12 RUSSIE
16.3.13 TURQUIE
16.3.14 PAYS-BAS
16.3.15 SUISSE
16.3.16 RESTE DE L'EUROPE
16.4 ASIE-PACIFIQUE
16.4.1 JAPON
16.4.2 CHINE
16.4.3 TAÏWAN
16.4.4 CORÉE DU SUD
16.4.5 INDE
16.4.6 AUSTRALIE
16.4.7 SINGAPOUR
16.4.8 THAÏLANDE
16.4.9 MALAISIE
16.4.10 INDONÉSIE
16.4.11 PHILIPPINES
16.4.12 VIETNAM
16.4.13 RESTE DE L'ASIE-PACIFIQUE
16,5 AMÉRIQUE DU SUD
16.5.1 BRÉSIL
16.5.2 ÉQUATEUR
16.5.3 CHILI
16.5.4 COLOMBIE
16.5.5 VENEZUELA
16.5.6 ARGENTINE
16.5.7 PÉROU
16.5.8 CURAÇAO
16.5.9 PARAGUAY
16.5.10 URUGUAY
16.5.11 TRINITÉ-ET-TOBAGO
16.5.12 RESTE DE L'AMÉRIQUE DU SUD
16.6 MOYEN-ORIENT ET AFRIQUE
16.6.1 AFRIQUE DU SUD
16.6.2 ARABIE SAOUDITE
16.6.3 Émirats arabes unis
16.6.4 ÉGYPTE
16.6.5 KOWEÏT
16.6.6 ISRAËL
16.6.7 BOLIVIE
16.6.8 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
16.7 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
17 MARCHÉ MONDIAL DES INHIBITEURS DE LA CIBLE MÉCANISTIQUE DE LA RAPAMYCINE (MTOR), ANALYSE SWOT ET DBMR
18 MARCHÉ MONDIAL DES INHIBITEURS DE LA CIBLE MÉCANISTIQUE DE LA RAPAMYCINE (MTOR), PAYSAGE DES ENTREPRISES
18.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
18.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
18.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
18.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
18.5 FUSIONS ET ACQUISITIONS
18.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
18.7 EXTENSION
18.8 MODIFICATIONS RÉGLEMENTAIRES
18.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
19 MARCHÉ MONDIAL DES INHIBITEURS DE LA CIBLE MÉCANISTIQUE DE LA RAPAMYCINE (MTOR), PROFIL DE L'ENTREPRISE
19.1 PFIZER, INC.
19.1.1 PRÉSENTATION DE L'ENTREPRISE
19.1.2 ANALYSE DES REVENUS
19.1.3 PRÉSENCE GÉOGRAPHIQUE
19.1.4 PORTEFEUILLE DE PRODUITS
19.1.5 ÉVOLUTIONS RÉCENTES
19.2 NOVARTIS SA
19.2.1 PRÉSENTATION DE L'ENTREPRISE
19.2.2 ANALYSE DES REVENUS
19.2.3 PRÉSENCE GÉOGRAPHIQUE
19.2.4 PORTEFEUILLE DE PRODUITS
19.2.5 ÉVOLUTIONS RÉCENTES
19.3 PRODUITS PHARMACEUTIQUES TAKEDA
19.3.1 PRÉSENTATION DE L'ENTREPRISE
19.3.2 ANALYSE DES REVENUS
19.3.3 PRÉSENCE GÉOGRAPHIQUE
19.3.4 PORTEFEUILLE DE PRODUITS
19.3.5 ÉVOLUTIONS RÉCENTES
19.4 CELGENE CORP.
19.4.1 PRÉSENTATION DE L'ENTREPRISE
19.4.2 ANALYSE DES REVENUS
19.4.3 PRÉSENCE GÉOGRAPHIQUE
19.4.4 PORTEFEUILLE DE PRODUITS
19.4.5 ÉVOLUTIONS RÉCENTES
19,5 MERCK & CO, INC.
19.5.1 PRÉSENTATION DE L'ENTREPRISE
19.5.2 ANALYSE DES REVENUS
19.5.3 PRÉSENCE GÉOGRAPHIQUE
19.5.4 PORTEFEUILLE DE PRODUITS
19.5.5 ÉVOLUTIONS RÉCENTES
19.6 EXELIXIS
19.6.1 PRÉSENTATION DE L'ENTREPRISE
19.6.2 ANALYSE DES REVENUS
19.6.3 PRÉSENCE GÉOGRAPHIQUE
19.6.4 PORTEFEUILLE DE PRODUITS
19.6.5 ÉVOLUTIONS RÉCENTES
19.7 ASTRAZENCA
19.7.1 PRÉSENTATION DE L'ENTREPRISE
19.7.2 ANALYSE DES REVENUS
19.7.3 PRÉSENCE GÉOGRAPHIQUE
19.7.4 PORTEFEUILLE DE PRODUITS
19.7.5 ÉVOLUTIONS RÉCENTES
19.8 SEMAFORE PHARMACEUTICALS, INC.
19.8.1 PRÉSENTATION DE L'ENTREPRISE
19.8.2 ANALYSE DES REVENUS
19.8.3 PRÉSENCE GÉOGRAPHIQUE
19.8.4 PORTEFEUILLE DE PRODUITS
19.8.5 ÉVOLUTIONS RÉCENTES
19,9 ASTELLAS PHARMA INC.
19.9.1 PRÉSENTATION DE L'ENTREPRISE
19.9.2 ANALYSE DES REVENUS
19.9.3 PRÉSENCE GÉOGRAPHIQUE
19.9.4 PORTEFEUILLE DE PRODUITS
19.9.5 ÉVOLUTIONS RÉCENTES
*REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
20 RAPPORTS CONNEXES
21 CONCLUSION
22 QUESTIONNAIRE
23 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











