



Marché mondial de la santé mobile (m-santé), par produit et service (appareils médicaux connectés et autres appareils médicaux connectés), applications m-santé (applications de soins de santé et applications de gestion des médicaments), applications médicales (applications de référence médicale, applications de formation médicale continue, applications de gestion et de surveillance des patients et applications de communication et de conseil), services m-santé (services de surveillance à distance, services de diagnostic et de consultation, services de traitement, services de renforcement du système de santé, services de remise en forme et de bien-être et services de prévention), tendances du secteur et prévisions jusqu'en 2029
Quelle est la taille du marché et le taux de croissance de la santé mobile
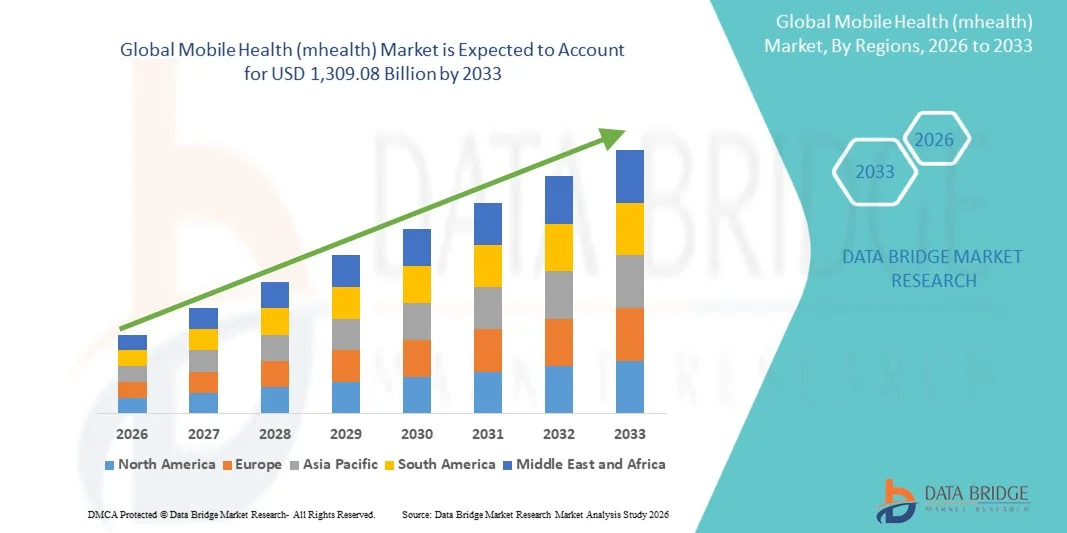
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la santé mobile (santé) a été évaluée à117,40 milliards de dollars en 2025et devrait atteindre1 309,08 milliards de dollars en 2033, à unTCAC de 35,18 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de solutions de santé numériques, d'applications mobiles et de plateformes de télémédecine, ainsi que par le progrès rapide des technologies de santé qui permettent le suivi en temps réel, le diagnostic et la gestion des patients.
- En outre, la sensibilisation accrue des patients, la demande de soins de santé personnalisés et la nécessité de solutions de surveillance de la santé à distance sont à l'origine de l'intégration des applications mobiles de la santé dans les milieux cliniques et les consommateurs. Ces facteurs convergents accélèrent l'adoption de solutions de santé mobile, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):USD 117,40 milliards
- Valeur marchande prévue (2033) :1 309,08 milliards de dollars
- Prévisions CAGR (2026-2033): 35.18%
Quels sont les principaux débouchés du marché de la santé mobile (santé)
- Solutions mobiles de santé (mHealth), incluant des applications mobiles,Dispositifs usure, et les plateformes de télémédecine deviennent des composantes essentielles de la prestation moderne des soins de santé, tant dans le cadre clinique que dans celui des consommateurs, en raison de leur capacité à permettre une surveillance en temps réel, des consultations à distance et une intégration transparente avec les écosystèmes de santé numériques
- La demande croissante de solutions mHealth est principalement motivée par l'adoption généralisée de smartphones et d'appareils connectés, la sensibilisation accrue des patients aux outils de santé numériques et une préférence croissante pour des services de santé pratiques, personnalisés et à distance
- L'Amérique du Nord a dominé le marché de la santé mobile avec la plus grande part des revenus de 38,7 % en 2025, appuyée par l'adoption précoce de technologies de santé numériques, d'infrastructures de soins de santé avancées, d'une forte pénétration des smartphones et d'une forte présence de grands développeurs d'applications et de fournisseurs de télésanté, les États-Unis connaissant une forte pénétration des services de télésurveillance et de télémédecine à distance, motivés par des innovations en matière d'IA, d'intégration portable et d'analyse en temps réel.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de la santé mobile au cours de la période de prévision en raison de l'adoption croissante de smartphones, de l'augmentation de la pénétration d'Internet et des initiatives gouvernementales visant à promouvoir des solutions de santé numériques
- Le segment des services de télésurveillance a dominé le marché de la santé mobile avec une part de marché de 41,5 % en 2025, en raison de son efficacité avérée dans la gestion des maladies chroniques, l'engagement des patients et l'intégration avec les appareils portables pour le suivi continu de la santé
Portée du rapport et segmentation du marché de la santé mobile
|
Attributs |
Santé mobile (santé) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché mobile de la santé (santé)
Santé personnalisée et surveillance à distance
- Une tendance significative et accélérée sur le marché mondial de la santé m est l'intégration croissante deintelligence artificielle(AI) et l'apprentissage automatique dans les applications mobiles de santé et les appareils portables,Analyse prédictive
- Par exemple, la plateforme d'IA HealthTap analyse les apports des patients pour fournir des recommandations de santé et des conseils de triage adaptés, tandis que Fitbit et Apple Watch intègrent l'IA pour la surveillance continue de la santé et les alertes prédictives
- L'IA in mHealth permet des caractéristiques telles que l'évaluation prédictive du risque de maladies chroniques, l'encadrement automatisé de la santé et des notifications intelligentes pour l'adhésion aux médicaments. Par exemple, Cardiogramme utilise l'IA pour détecter des signes précoces de fibrillation auriculaire et d'autres affections cardiaques à partir de données portables
- L'intégration transparente des applications mHealth avecdossiers médicaux électroniques(REH) et les plateformes de télémédecine permettent aux fournisseurs de soins de surveiller la santé des patients à distance et d'intervenir de manière proactive, en améliorant les résultats et en réduisant les visites à l'hôpital
- Cette tendance vers des solutions de santé plus intelligentes, axées sur les données et interconnectées redéfinit les attentes des patients en matière de services de santé mobiles. Par conséquent, des entreprises comme Ada Health développent des applications diagnostiques adaptées à l'IA qui fournissent une vérification des symptômes et des informations sur la santé basées sur des données en temps réel sur les patients
- La demande de solutions de santé mobiles offrant une IA prédictive et une surveillance personnalisée augmente rapidement dans les secteurs clinique et de consommation, les patients privilégiant de plus en plus la commodité, l'engagement et l'accès continu aux connaissances sur la santé
- L'expansion des applications multilingues et culturellement adaptatives mHealth aide à toucher des populations de patients plus larges, en soutenant l'adoption mondiale et l'accessibilité
Dynamique du marché de la santé mobile
Chauffeur
Renforcer l'adoption des plateformes numériques de santé et de télémédecine
- L'adoption croissante de smartphones, d'appareils portables et de plateformes de télémédecine est un moteur important pour la croissance accélérée des solutions mHealth
- Par exemple, en mars 2025, Teladoc Health a élargi ses offres de soins virtuels afin d'intégrer la surveillance à distance et la gestion des soins chroniques, en améliorant l'engagement des patients et la continuité des soins.
- À mesure que les patients et les fournisseurs recherchent de plus en plus des services de santé accessibles, rentables et personnalisés, les applications mHealth fournissent des consultations en temps réel, une surveillance à distance et des données sur la santé, offrant une alternative convaincante aux soins traditionnels
- De plus, la sensibilisation accrue aux soins de santé préventifs, à la gestion des maladies chroniques et aux soins axés sur le patient alimente l'intégration des outils mobiles de santé dans la vie quotidienne, soutient le suivi continu de la santé et les interventions en temps opportun.
- La facilité de la télésurveillance, des téléconsultations et des soins personnalisés axés sur l'IA, ainsi que les initiatives croissantes de numérisation des soins de santé, propulsent l'adoption de la santé mobile dans les marchés développés et émergents
- Les partenariats croissants entre les fournisseurs de soins de santé, les entreprises technologiques et les entreprises d'assurance permettent une prestation intégrée des soins par le biais des plateformes de santé mobile, renforçant la croissance du marché
- L'augmentation des initiatives gouvernementales et des politiques de santé numérique favorisant le remboursement de la télémédecine et l'adoption de la surveillance à distance accélère l'adoption de la santé mobile
Restriction/Défi
Préoccupations relatives à la protection des données et conformité réglementaire
- Les préoccupations concernant la protection des données, la cybersécurité et la conformité à la réglementation posent un défi important à l'adoption plus large de la santé mobile, car les applications recueillent des renseignements sensibles sur la santé
- Par exemple, les infractions à grande visibilité dans les applications mobiles de santé ont accru la sensibilisation et l'hésitation des consommateurs à l'égard du stockage numérique des données personnelles sur la santé
- Pour renforcer la confiance des utilisateurs, il est essentiel de répondre à ces préoccupations au moyen de plateformes conformes à HIPAA, d'un chiffrement sécurisé et de politiques de confidentialité transparentes. Des entreprises comme MyChart et Babylon Health mettent l'accent sur de solides protocoles de protection des données pour rassurer les utilisateurs
- En outre, les variations de la réglementation des soins de santé d'un pays à l'autre, ainsi que le coût élevé d'applications et de dispositifs de santé perfectionnés à l'IA, peuvent entraver l'adoption parmi les utilisateurs sensibles aux prix, en particulier dans les marchés émergents.
- Bien que l'accessibilité de l'application s'améliore progressivement, les fonctions premium comme le diagnostic de l'IA, l'intégration portable et les services de téléconsultation sont souvent plus coûteuses, ce qui limite l'accessibilité.
- Surmonter ces défis en améliorant la cybersécurité, l'alignement réglementaire et des solutions de santé mobile rentables sera crucial pour une croissance soutenue du marché
- Une culture numérique limitée chez les personnes âgées et les populations rurales peut restreindre l'adoption de la santé mobile malgré la technologie disponible
- Des écosystèmes de santé fragmentés et un manque de normalisation dans les plates-formes mobiles de santé peuvent entraver l'intégration et l'interopérabilité des données entre les fournisseurs
Comment le marché mobile de la santé (santé) est-il segmenté
Le marché est segmenté en fonction des produits et services, des applications de santé mobile, des applications médicales et des services de santé mobile.
- Par produit et service
Sur la base de produits et de services, le marché de la santé mobile est segmenté en dispositifs médicaux connectés, applications de santé mobile, applications médicales et services de santé mobile. Le segment des dispositifs médicaux connectés a dominé le marché avec la plus grande part des revenus en 2025, grâce à l'adoption d'appareils portables, de glucomètres intelligents et d'outils de surveillance à distance pour la gestion des maladies chroniques. Les hôpitaux et les cliniques intègrent de plus en plus ces appareils aux plateformes de télésanté, ce qui permet la collecte et l'analyse de données en temps réel pour les médecins et les équipes de soins. Les patients bénéficient d'une surveillance continue, d'une détection précoce des anomalies et de recommandations de soins personnalisés. La domination est encore renforcée par les approbations réglementaires pour les appareils de qualité médicale et les partenariats entre les fabricants d'appareils et les fournisseurs de soins de santé. La hausse de la demande de services de soins à domicile et de télésurveillance soutient également la croissance de ce segment. Les innovations continues dans la miniaturisation, l'efficacité de la batterie et l'analyse par l'IA améliorent la convivialité et l'adoption.
L'autre segment des dispositifs médicaux connectés devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'expansion des applications dans les soins à domicile, le suivi de la condition physique et les soins préventifs. Des appareils tels que des thermomètres intelligents, des moniteurs ECG portables et des oxymètres d'impulsion sont de plus en plus intégrés aux smartphones et aux applications pour la rétroaction en temps réel. La sensibilisation accrue des consommateurs à la gestion personnelle de la santé et à l'autosurveillance favorise l'adoption. Les progrès dans la connectivité IoT, l'analyse en nuage et l'interopérabilité renforcent l'attrait. Facilité d'utilisation, accessibilité et compatibilité avec les plateformes Android et iOS accélèrent l'adoption. Les innovations dans la surveillance non invasive et les connaissances en santé assistées par l'IA augmentent le potentiel d'application et la pénétration du marché.
- Par mHealth Apps
Sur la base de l'application mHealth, le marché mHealth est divisé en applications de soins de santé et applications de gestion des médicaments. Les applications de soins de santé ont dominé le marché en 2025 avec la plus grande part de revenus en raison de capacités multifonctionnelles, y compris la téléconsultation, la planification des rendez-vous, le suivi de la condition physique et l'intégration avec les appareils portables. Les consommateurs comptent de plus en plus sur ces applications pour les soins préventifs, la gestion du mode de vie et l'engagement continu auprès des fournisseurs de soins de santé. La domination est renforcée par la pénétration des app store, l'accessibilité des smartphones et des fonctions d'analyse de la santé grâce à l'IA. Les partenariats entre les hôpitaux, les cliniques et les développeurs d'applications améliorent l'adoption pour la surveillance des patients. L'adoption croissante de programmes de bien-être numérique et de gestion de la santé à distance renforce encore le segment. La demande des consommateurs pour des informations personnalisées et des données de santé visualisées stimule la préférence pour les applications de santé.
Le segment des applications de gestion des médicaments devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la sensibilisation accrue à l'adhésion aux médicaments, à la polypharmacie et à la gestion des maladies chroniques. Ces applications fournissent des rappels, un suivi de la posologie, des notifications de remplissage et des avertissements d'interaction pour prévenir les erreurs de médicaments. L'intégration aux plateformes de télésanté et aux services de pharmacie améliore l'utilité. L'augmentation de la population âgée et des patients souffrant de maladies chroniques contribue à une demande soutenue. L'encouragement réglementaire pour les outils d'adhésion numérique et l'aide à l'assurance accélèrent davantage la croissance. Les caractéristiques basées sur l'IA qui optimisent les schémas posologiques et améliorent les modèles d'adhésion au carburant sont également adoptées.
- Applications médicales
Sur la base d'applications médicales, le marché est segmenté en applications de référence médicale, applications de formation médicale continue, applications de gestion et de surveillance des patients, et applications de communication et de conseil. Les applications de gestion et de surveillance des patients ont dominé le marché en 2025, grâce au suivi en temps réel de la santé, à des consultations à distance et à l'intégration aux dossiers de santé électroniques. Les hôpitaux et les cliniques tirent parti de ces applications pour améliorer l'efficacité des processus, la coordination des soins et les résultats pour les patients. La domination est soutenue par l'adoption de la télémédecine, l'analyse par l'IA et l'intégration de l'IoT. Les fournisseurs bénéficient d'une participation accrue et d'une prise de décision axée sur les données. Les innovations dans la facilité d'utilisation, la conception d'interfaces et l'échange sécurisé de données renforcent encore ce segment. La préférence des consommateurs pour les applications offrant une surveillance longitudinale de la santé contribue également à son leadership.
Le secteur des applications de communication et de consultation devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison du besoin croissant de consultations virtuelles, de messages sécurisés entre fournisseurs et patients et de la collaboration à distance entre les équipes médicales. Ces applications facilitent la télémédecine, les aiguillages spécialisés et l'éducation des patients, améliorant l'accessibilité et réduisant les obstacles géographiques. La pénétration d'Internet haut débit et les politiques gouvernementales favorables favorisent l'adoption. L'intégration avec les systèmes de triage AI, la visioconférence et les assistants vocaux augmente encore l'utilité. Les plateformes multilingues et culturellement adaptatives élargissent la portée mondiale. La sensibilisation aux solutions de communication numérique dans les marchés émergents accélère encore la croissance.
- mServices de santé
Sur la base des services de santé mobile, le marché est segmenté en services de surveillance à distance, services de diagnostic et de consultation, services de traitement, services de renforcement du système de santé, services de conditionnement physique et de bien-être et services de prévention. Les services de télésurveillance ont dominé le marché en 2025 avec une part de marché de 41,5 %, sous l'impulsion des fournisseurs de soins de santé qui adoptent des appareils connectés et des plateformes de télésanté pour surveiller les patients à distance. La collecte continue de données, les alertes en temps réel et l'analyse de l'IA améliorent la sécurité des patients et réduisent les hospitalisations. Les applications mobiles permettent une communication transparente entre les patients et les fournisseurs, permettant une intervention rapide. Le soutien du gouvernement et les mesures d'incitation en matière d'assurance pour la télésurveillance favorisent l'adoption. Les innovations dans les technologies de capteurs portables et l'analyse en nuage renforcent le segment. L'augmentation de la sensibilisation aux soins préventifs et la gestion des soins axés sur le patient contribuent également à la demande.
Le secteur des services de conditionnement physique et de bien-être devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'intérêt croissant des consommateurs pour les soins de santé préventifs, la gestion du mode de vie et les programmes de conditionnement physique numérique. Ces services comprennent le suivi d'activités, la gestion de la nutrition, les applications de bien-être mental et le coaching de bien-être offert par les applications mobiles et les appareils portables. La pénétration du smartphone, l'augmentation de la conscience de la santé et les caractéristiques de gamification contribuent à une adoption rapide. L'intégration aux programmes de bien-être des entreprises, aux incitatifs d'assurance et aux recommandations personnalisées fondées sur l'IA accélère encore la croissance. Les campagnes de sensibilisation à la santé et les médias sociaux influencent l'adoption mondiale. Les innovations continues en matière de fitness et de suivi du bien-être guidé par l'IA élargissent ce segment de l'application et de la pénétration du marché.
Quelle région détient la plus grande part du marché de la santé mobile (santé)
- L'Amérique du Nord a dominé le marché de la santé mobile avec la plus grande part des revenus de 38,7 % en 2025, grâce à l'adoption rapide de technologies de santé numériques, à l'infrastructure de soins de santé avancée, à la forte pénétration des smartphones et à la forte présence de grands développeurs d'applications et de fournisseurs de télésanté.
- Les consommateurs de la région comptent de plus en plus sur les applications mobiles de santé, les dispositifs médicaux connectés et les services de télésurveillance pour la gestion des maladies chroniques, le suivi de la condition physique et les soins préventifs.
- Cette domination est également soutenue par des revenus disponibles élevés, des populations technologiquement enclines, des politiques de soins de santé favorables et l'intégration croissante des solutions de santé mobile aux plateformes de télémédecine, l'établissement de la santé mobile comme solution privilégiée pour les consommateurs individuels et les fournisseurs de soins de santé dans les hôpitaux, les cliniques et les établissements de soins à domicile.
Aperçu du marché américain de la santé mobile (santé)
Le marché américain de la santé mobile a enregistré la plus grande part des revenus de 78 % en 2025 en Amérique du Nord, alimentée par l'adoption rapide de smartphones, d'appareils portables et de plateformes de télésanté. Les consommateurs privilégient de plus en plus les solutions de santé numériques pour la gestion des maladies chroniques, le suivi de la condition physique et les soins préventifs. La préférence croissante pour les applications mobiles, les appareils médicaux connectés et les services de télésurveillance propulse l'industrie de la santé mobile. De plus, l'intégration avec les plates-formes compatibles avec l'IA, les dossiers de santé électroniques et les applications de santé populaires améliore l'expérience globale des utilisateurs et l'efficacité clinique. L'augmentation du soutien gouvernemental aux initiatives de télémédecine et de soins à distance contribue également à l'expansion du marché. Les États-Unis continuent de jouer un rôle de premier plan en raison des revenus disponibles élevés, d'une solide infrastructure de soins de santé et des consommateurs technologiquement enclins.
Perspectives du marché de la santé mobile en Europe
Le marché européen de la santé mobile devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de politiques de soins de santé favorables et de la nécessité croissante de solutions de soins de santé à distance et numériques. L'urbanisation croissante et l'adoption de dispositifs médicaux connectés favorisent la croissance dans les milieux résidentiels et cliniques. Les consommateurs européens sont également attirés par la commodité, le suivi en temps réel et les perspectives de santé personnalisées offertes par les solutions mHealth. Le marché connaît une forte demande tant dans les hôpitaux que dans les services de soins à domicile, les applications mobiles de santé et les services de télésurveillance faisant partie intégrante de la gestion des soins préventifs et chroniques. Les innovations en matière d'échange de données sécurisé, d'interopérabilité et d'analyse fondée sur l'IA accélèrent encore l'adoption. Les collaborations transfrontalières en matière de soins de santé et les initiatives croissantes de télémédecine renforcent les perspectives du marché régional.
Aperçu du marché de la santé mobile au Royaume-Uni
Le marché de la santé au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la sensibilisation accrue aux solutions de santé numériques et de l'adoption croissante d'applications de santé mobiles chez les patients et les fournisseurs de soins de santé. L'accent de plus en plus mis sur les soins préventifs, la gestion des maladies chroniques et les téléconsultations propulse la demande. En outre, la robuste infrastructure de soins de santé du Royaume-Uni et le soutien réglementaire pour les plates-formes mobiles de santé encouragent l'adoption. L'intégration aux appareils portables, aux applications de surveillance des patients et aux outils d'analyse basés sur l'IA améliore la commodité, l'accessibilité et les résultats cliniques. La prospérité de l'écosystème de la cybersanté et la croissance des initiatives de télémédecine continuent de stimuler la croissance du marché.
Allemagne Vue du marché de la santé mobile (mSanté)
Le marché allemand de la santé mobile devrait s'étendre à un TCAC considérable pendant la période de prévision, alimenté par une sensibilisation accrue aux solutions de santé numériques et une forte demande de services de santé technologiquement avancés. Les hôpitaux, les cliniques et les fournisseurs de soins à domicile adoptent de plus en plus les services de télésurveillance et de télésanté. L'Allemagne met l'accent sur l'innovation, la durabilité et la protection de la vie privée s'harmonise avec l'adoption de plateformes de santé mobile sécurisées. L'intégration aux dossiers de santé électroniques, aux diagnostics basés sur l'IA et aux applications mobiles améliore l'engagement des patients et l'efficacité clinique. La disponibilité d'incitations gouvernementales et de politiques de remboursement pour les solutions de soins de santé numériques soutient également l'expansion du marché. La préférence des consommateurs pour la commodité, les soins personnalisés et les soins préventifs stimule la croissance.
Aperçu du marché de la santé mobile en Asie-Pacifique
Le marché de la santé mobile en Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 26 % au cours de la période de prévision de 2026 à 2033, en raison de la pénétration croissante des smartphones, de la sensibilisation accrue aux soins de santé et de l'adoption croissante d'appareils portables et d'applications de santé mobiles. La tendance de la région à la télémédecine, à la télésurveillance et aux soins préventifs accélère l'adoption de la santé mobile. Les initiatives gouvernementales soutenant l'infrastructure de santé numérique et les solutions de santé intelligentes stimulent la croissance dans des pays comme la Chine, le Japon et l'Inde. De plus, la forte population de l'APAC, l'expansion de la classe moyenne et l'urbanisation croissante stimulent le potentiel du marché. Les innovations en matière de plates-formes de santé mobiles abordables et d'analyses de la santé alimentées par l'IA élargissent l'accessibilité à une plus grande clientèle.
Aperçu du marché japonais de la santé mobile
Le marché japonais de la santé mobile prend de l'ampleur en raison de la forte pénétration des smartphones, de l'urbanisation rapide et de l'adoption croissante de dispositifs médicaux connectés. Le marché met fortement l'accent sur les soins préventifs, la commodité et la surveillance de la santé en temps réel. L'intégration des applications mHealth avec les appareils portables, les diagnostics d'IA et les plateformes de téléconsultation conduit à l'adoption. De plus, la population vieillissante du Japon est susceptible de stimuler la demande de solutions de santé à distance faciles à utiliser, sûres et fiables. Les hôpitaux, les cliniques et les fournisseurs de soins à domicile tirent de plus en plus parti des plateformes mobiles de santé pour améliorer les résultats des patients. La sensibilisation des consommateurs aux outils numériques de santé et aux mesures incitatives gouvernementales renforce encore le marché.
Aperçu du marché indien de la santé mobile (mSanté)
En 2025, le marché indien de la santé mobile a représenté la plus grande part du marché en Asie-Pacifique, en raison de l'adoption croissante de smartphones, de l'élargissement de l'accès aux soins de santé et de la sensibilisation aux soins préventifs. Les applications mobiles de santé, les services de surveillance à distance et les dispositifs médicaux connectés sont de plus en plus utilisés dans les établissements de santé résidentiels, cliniques et ruraux. Les initiatives gouvernementales soutenant la télémédecine et les plateformes numériques de soins de santé accélèrent l'adoption. La classe moyenne croissante, l'augmentation des revenus disponibles et l'accessibilité des solutions de santé mobiles contribuent davantage à la croissance du marché. Les start-up et les entreprises technologiques nationales innovent activement dans les applications et les appareils de santé portables compatibles avec l'IA. L'Inde met l'accent sur la santé numérique, les villes intelligentes et les solutions de santé accessibles propulsent le marché global de la santé mobile.
Quelles sont les meilleures entreprises du marché de la santé mobile (santé)
L'industrie de la santé mobile est principalement dirigée par des entreprises bien établies, notamment :
- Apple Inc. (États-Unis)
- Samsung (Corée du Sud)
- Teladoc Health, Inc. (États-Unis)
- Medtronic (Irlande)
- Dexcom, Inc. (États-Unis)
- Koninklijke Philips N.V. (Pays-Bas)
- Omron Corporation (Japon)
- Johnson & Johnson Services, Inc. (États-Unis)
- Qualcomm Technologies, Inc. (États-Unis)
- Garmin Ltd. (Suisse)
- Fromages (France)
- Huawei Technologies Co., Ltd. (Chine)
- Société Xiaomi (Chine)
- Veradigm LLC (États-Unis)
- AirStrip Technologies, Inc. (États-Unis)
- AliveCor, Inc. (États-Unis)
- iHealth Labs, Inc. (États-Unis)
- BioTelemetry, Inc. (États-Unis)
- Pear Therapeutics, Inc. (États-Unis)
- Omada Health, Inc. (États-Unis)
Quels sont les derniers développements sur le marché de la santé mobile
- En mars 2026, Samsung et b.well Connected Health ont dévoilé une fonctionnalité d'accès aux dossiers de santé sur smartphone à HIMSS26, permettant aux utilisateurs de Samsung Health de stocker et de partager leurs données médicales via les codes QR avec les fournisseurs de soins de santé participants, de rationaliser les visites cliniques et de réduire le fardeau administratif. La capacité d'étendre la fonctionnalité de santé mobile en intégrant les données portables et les dossiers longitudinaux des patients dans une même plateforme, visant à remplacer l'apport traditionnel en papier
- En mars 2025, le gouvernement de la Nouvelle-Zélande a annoncé un service national de télésanté 24 heures sur 24, 7 jours sur 7, qui offre des rendez-vous en ligne avec des médecins généralistes et des infirmières praticiennes, élargissant l'accessibilité mobile à la santé et la prestation de soins virtuels dans tout le pays. Cette initiative reflète le rôle croissant de la politique nationale dans l'expansion des services de santé mobile au-delà des programmes pilotes en vue d'un large accès aux soins de santé publics.
- En février 2025, Amazon a lancé des services médicaux de télésanté à l'intention de ses membres principaux, offrant des visites de télésanté à prix fixe, des plans de traitement et la distribution de médicaments, ce qui a permis à ses consommateurs actuels d'élargir l'accès numérique à la santé. Ce mouvement signale l'entrée de grandes plateformes technologiques dans la fourniture de services de santé m
- En janvier 2025, Samsung a introduit une nouvelle fonctionnalité de dossiers de santé personnels sur son application mobile Samsung Health en Inde, permettant aux utilisateurs de créer et d'accéder en toute sécurité à leur Ayushman Bharat Health Account (ABHA) et de gérer l'histoire médicale et les données de santé numériquement. Ce lancement améliore l'utilité de la santé mobile en intégrant les dossiers de santé personnels au suivi mobile de la santé, en réduisant la dépendance à l'égard de la paperasserie et en améliorant l'accès à des renseignements complets sur la santé
- En juin 2024, Dexcom a annoncé que son système de surveillance continue du glucose (CGM) du G7 est maintenant directement compatible avec l'Apple Watch aux États-Unis, ce qui en fait la première CGM à afficher des lectures de glucose en temps réel au poignet sans avoir besoin d'un appareil smartphone. Ce développement améliore la commodité pour les utilisateurs de la gestion du diabète et représente une intégration significative des données des appareils de santé m avec la technologie portable
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











