


Marché mondial des inhibiteurs mitotiques, par indication ( cancer du seincancer du poumoncancer du sang , autres), classe de médicaments (taxanes, alcaloïdes de la pervenche, colchicine, podophyllotoxines, autres), voie d’administration (orale, parentérale, autres), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quels sont les principaux débouchés du marché de la thérapie de remplacement des hormones
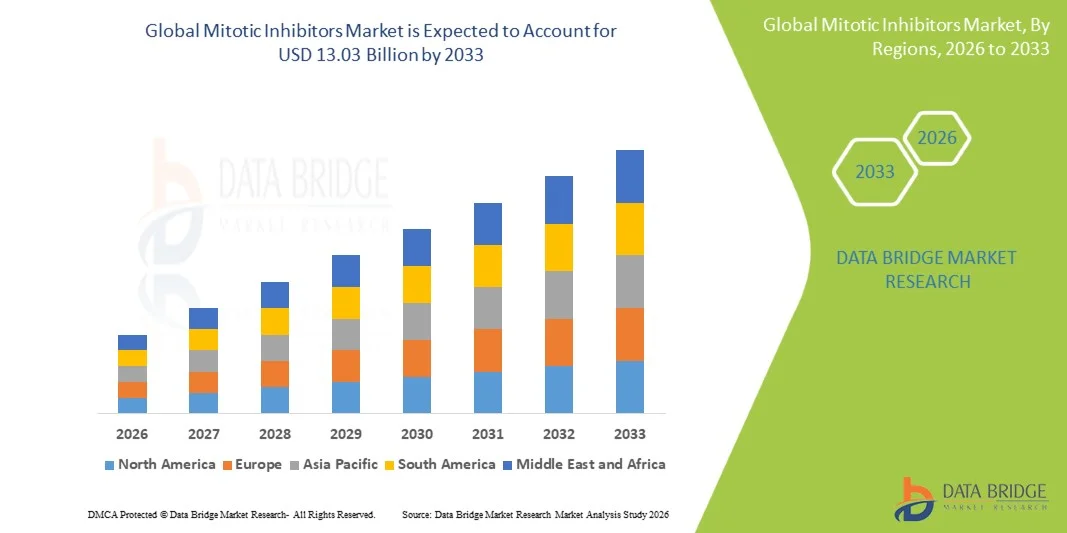
- Selon l'analyse de marché de Data Bridge, la taille du marché des inhibiteurs mitotiques mondiaux a été évaluée à9,36 milliards de dollars en 2025et devrait atteindre13,03 milliards de dollars en 2033, à unTCAC de 4,23 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'incidence croissante du cancer dans le monde, en particulier le cancer du sein, le cancer du poumon et les tumeurs hématologiques, ce qui entraîne une adoption accrue d'inhibiteurs mitotiques en tant que composante clé des régimes de chimiothérapie dans les établissements de traitement en oncologie.
- De plus, des progrès continus dans le domaine de la thérapie contre le cancer, y compris la mise au point de formulations plus ciblées et moins toxiques, ainsi que des investissements croissants dans la recherche en oncologie et l'amélioration de l'accès aux soins contre le cancer dans les économies émergentes, font des inhibiteurs mitotiques une option de traitement essentielle. Ces facteurs convergents accélèrent l'adoption des solutions d'inhibiteurs mitotiques, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):9,36 milliards de dollars
- Valeur marchande prévue (2033) :13,03 milliards de dollars
- Prévisions CAGR (2026-2033):4.23%
Quels sont les principaux débouchés du marché de la thérapie de remplacement des hormones
- Les inhibiteurs mitotiques, une classe de médicaments de chimiothérapie qui empêchent la division cellulaire en perturbant la formation de microtubules, sont largement utilisés dans le traitement de divers cancers tels que le cancer du sein, le cancer du poumon, le lymphome et la leucémie. Ces agents jouent un rôle essentiel en oncologie en inhibant la prolifération des cellules cancéreuses qui se divisent rapidement et en améliorant les résultats de survie des patients.
- La demande croissante d'inhibiteurs mitotiques est principalement alimentée par l'augmentation du fardeau mondial du cancer, l'augmentation de l'exposition aux facteurs de risque tels que le vieillissement de la population, les changements de mode de vie et les influences environnementales. En outre, les progrès continus dans les protocoles de traitement du cancer et l'adoption croissante de la combinaisonchimiothérapieLes régimes favorisent davantage la croissance du marché
- L'Amérique du Nord a dominé le marché des inhibiteurs mitotiques avec la plus grande part de revenus de 38,7 % en 2025, caractérisée par une infrastructure d'oncologie avancée, des taux élevés de diagnostic de cancer et une forte présence de grandes sociétés pharmaceutiques. Les États-Unis continuent de connaître une forte croissance en raison de l'augmentation du dépistage du cancer, de l'accès à des médicaments de chimiothérapie de pointe et d'importants investissements en R-D.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des inhibiteurs de la mitose au cours de la période de prévision en raison de l'augmentation de la prévalence du cancer, de l'amélioration de l'infrastructure des soins de santé et de l'accès accru à un traitement du cancer abordable. L'expansion des services de soins en oncologie dans des pays comme la Chine et l'Inde stimule la croissance régionale
- Le segment parentéral a dominé le marché avec une part des revenus de 64,7 % en 2025, en raison de l'utilisation généralisée de la chimiothérapie intraveineuse en milieu hospitalier
Portée du rapport et catégories d'inhibiteurs mitotiques Segmentation du marché
|
Attributs |
Inhibiteurs mitotiques Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la thérapie de remplacement hormonale
(en milliers de dollars)Progrès dans la thérapie ciblée contre le cancer et la médecine de précision(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial des inhibiteurs mitotiques est le passage croissant à des thérapies contre le cancer ciblées et à des approches de médecine de précision visant à améliorer les résultats du traitement et à réduire la toxicité systémique
- Par exemple, les inhibiteurs mitotiques couramment utilisés, tels que le paclitaxel et la vincristine, sont de plus en plus intégrés dans les schémas thérapeutiques combinés pour améliorer l'efficacité de divers types de cancer.
- L'utilisation croissante de thérapies combinées avec l'immunothérapie et des agents ciblés améliore les taux de survie dans les cancers tels que le cancer du sein, le cancer du poumon, etmalignes hématologiques
- Les entreprises pharmaceutiques se concentrent sur l'élaboration de formulations de nouvelle génération qui améliorent l'administration des médicaments, réduisent la toxicité et améliorent la sélectivité tumorale
- L'adoption accrue de médicaments personnalisés fondés sur le profilage génétique permet une sélection plus efficace des thérapies à base d'inhibiteurs mitotiques
- L'expansion des essais cliniques évaluant les nouveaux systèmes de livraison, y compris la livraison de médicaments à base de nanoparticules, renforce encore l'innovation sur ce marché
- L'augmentation du financement de la recherche en oncologie et l'augmentation du fardeau mondial du cancer soutiennent également la demande soutenue d'inhibiteurs mitotiques
- Cette évolution vers des approches de traitement du cancer plus précises, efficaces et spécifiques au patient est fondamentalement une refonte du marché des inhibiteurs mitotiques.
Quels sont les principaux moteurs du marché de la thérapie de remplacement des hormones
Chauffeur
Augmentation de la prévalence mondiale du cancer et augmentation de la demande en chimiothérapie
- L'incidence croissante du cancer à l'échelle mondiale est un facteur important de la croissance du marché des inhibiteurs de la mitotique, car ces médicaments demeurent une pierre angulaire des traitements de chimiothérapie.
- Par exemple, les cancers comme le cancer du sein, le cancer de l'ovaire, le cancer du poumon et la leucémie continuent d'augmenter, ce qui stimule la demande de traitements cytotoxiques efficaces comme le paclitaxel et la vincristine.
- L'élargissement de l'accès aux soins oncologiques et l'amélioration des capacités diagnostiques permettent une détection plus précoce et une augmentation des taux d'initiation au traitement
- L'augmentation des dépenses de soins de santé dans les pays développés et les pays émergents améliore l'accès aux médicaments de chimiothérapie
- L'adoption croissante de protocoles de chimiothérapie combinée stimule davantage l'utilisation d'inhibiteurs mitotiques dans la pratique clinique.
- Les initiatives gouvernementales et les programmes de sensibilisation au cancer encouragent le dépistage précoce et l'adoption du traitement dans toutes les populations.
- La disponibilité de versions génériques des principaux médicaments inhibiteurs de mitose améliore l'abordabilité et l'accès des patients à l'échelle mondiale
- La recherche clinique en cours sur de nouvelles indications de cancer élargit encore l'application thérapeutique des inhibiteurs mitotiques
- Le fardeau croissant des cancers liés à l'âge dus au vieillissement de la population mondiale contribue également de façon significative à la croissance du marché.
Restriction/Défi
(en milliers de dollars)Effets secondaires graves et apparition de thérapies cancéreuses ciblées(en milliers de dollars)
- L'un des principaux défis sur le marché des inhibiteurs mitotiques est la forte incidence des effets indésirables associés au traitement par chimiothérapie, y compris la neurotoxicité, la myélosuppression et la toxicité gastro-intestinale.
- Par exemple, des médicaments tels que Paclitaxel peuvent causer une neuropathie périphérique, ce qui peut limiter l'utilisation à long terme du traitement et la conformité du patient
- Ces problèmes de toxicité nécessitent souvent des ajustements de dose ou un arrêt du traitement, ce qui affecte l' efficacité globale du traitement.
- L'émergence de thérapies et d'immunothérapies ciblées réduit progressivement la dépendance à l'égard des inhibiteurs mitotiques cytotoxiques traditionnels dans certains types de cancer
- Une charge de traitement élevée et des exigences prolongées en matière d'administration des hôpitaux peuvent également limiter l'acceptation et l'accessibilité des patients.
- Des processus d'approbation réglementaire rigoureux pour les médicaments d'oncologie peuvent retarder l'entrée sur le marché de nouvelles formulations d'inhibiteurs mitotiques
- Le développement de la résistance dans certains types de tumeurs réduit encore l'efficacité du traitement à long terme
- Bien que très efficace, le mécanisme d'action non sélectif demeure une limite clé de cette classe de médicaments.
- S'attaquer à ces problèmes par l'amélioration des systèmes de livraison des médicaments, la mise au point de formulations plus sûres et la combinaison de thérapies seront essentiels à une croissance soutenue du marché.
Comment le marché de la thérapie de remplacement hormonale est-il segmenté
Le marché est segmenté en fonction de l'indication, de la classe de médicaments, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par indication
Sur la base de l'indication, le marché des inhibiteurs mitotiques est segmenté en cancer du sein, cancer du poumon, cancer du sang et autres. Le segment du cancer du sein a dominé le marché avec la plus grande part des revenus de 41,6 % en 2025, en raison de la forte prévalence mondiale du cancer du sein et de la forte dépendance à l'égard des inhibiteurs mitotiques dans le cadre des régimes de chimiothérapie. L'augmentation des taux d'incidence chez les femmes dans le monde contribue sensiblement à la demande. Le diagnostic précoce et l'expansion des programmes de dépistage favorisent une plus grande participation au traitement. Les inhibiteurs mitotiques tels que les taxanes sont largement utilisés dans le traitement du cancer du sein au stade précoce et métastatique. Une forte efficacité clinique dans le ralentissement de la division cellulaire du cancer renforce leur adoption. Les hôpitaux et les centres d'oncologie sont les principaux centres de traitement. Les progrès de la chimiothérapie combinée améliorent encore l'efficacité. La sensibilisation accrue à la gestion du cancer du sein favorise une intervention précoce. Les programmes de sensibilisation au cancer dirigés par le gouvernement et les ONG stimulent les taux de diagnostic. Dans l'ensemble, le cancer du sein demeure le segment dominant de l'indication.
Le segment du cancer du sang devrait être témoin du TCAC le plus rapide de 15,9 % entre 2026 et 2033, en raison de l'incidence croissante de leucémie, de lymphomes et de tumeurs hématologiques connexes. L'utilisation croissante d'inhibiteurs mitotiques dans les protocoles de chimiothérapie pour les cancers du sang soutient la demande. Les progrès dans les combinaisons thérapeutiques ciblées améliorent les résultats du traitement. L'augmentation du fardeau mondial du cancer et le vieillissement de la population accélèrent encore la croissance. L'adoption croissante de traitements oncologiques en milieu hospitalier favorise l'utilisation. La recherche clinique visant à améliorer les taux de survie renforce la confiance dans les thérapies. L'expansion des centres spécialisés de traitement du cancer favorise l'accessibilité. L'innovation pharmaceutique dans les régimes combinés favorise l'adoption. Dans l'ensemble, le cancer du sang est le segment qui augmente le plus rapidement.
• Par classe de drogue
Sur la base de la classe de médicaments, le marché est segmenté en Taxanes, Vinca Alcaloïdes, Colchicine, Podophyllotoxines, et autres. Le segment des Taxanes a dominé le marché avec une part de chiffre d'affaires de 38,4% en 2025, en raison de leur grande efficacité dans le traitement de plusieurs types de cancer, y compris les cancers du sein, du poumon et de l'ovaire. Les taxanes tels que le paclitaxel et le docétaxel sont largement utilisés dans les protocoles de chimiothérapie. Leur capacité à inhiber le démontage des microtubules augmente la suppression des cellules cancéreuses. L'augmentation de la prévalence des tumeurs solides soutient significativement la demande. Une forte inclusion dans les lignes directrices relatives au traitement oncologique standard renforce l'adoption. Les hôpitaux et les centres du cancer utilisent largement les taxanes. La disponibilité de formulations génériques améliore l'accessibilité et l'accessibilité. La recherche clinique continue appuie les indications élargies. Dans l'ensemble, les taxanes demeurent le segment dominant de la classe des drogues.
Le segment des Alcaloïdes de Vinca devrait connaître le TCAC le plus rapide de 16,2 % entre 2026 et 2033, en raison de l'utilisation croissante dans les cancers hématologiques et l'oncologie pédiatrique. Des médicaments comme la vincristine et la vinblastine sont de plus en plus utilisés en association. L'incidence croissante des cancers du sang soutient la croissance de la demande. Les formulations améliorées réduisent la toxicité et améliorent la tolérance du patient. Le développement de l'infrastructure oncologique sur les marchés émergents stimule l'adoption. Les essais cliniques soutenant l'efficacité des régimes combinés améliorent l'utilisation. L'augmentation de la disponibilité de génériques abordables favorise l'accessibilité. Dans l'ensemble, les alcaloïdes de vinca sont le segment de la classe des médicaments qui connaît la croissance la plus rapide.
• Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en Oral, Parenteral et autres. Le segment Parenteral a dominé le marché avec une part des revenus de 64,7 % en 2025, en raison de l'utilisation généralisée de la chimiothérapie intraveineuse en milieu hospitalier. Les inhibiteurs mitotiques sont principalement administrés par injection pour une administration plus rapide et plus contrôlée des médicaments. Les hôpitaux et les centres d'oncologie préfèrent l'administration parentérale pour les cas graves de cancer. Une biodisponibilité élevée et une action thérapeutique immédiate soutiennent sa domination. L'augmentation du nombre de traitements contre le cancer chez les patients augmente encore la demande. De solides protocoles cliniques recommandent une chimiothérapie parentérale pour de nombreux cancers. La disponibilité de technologies avancées de perfusion améliore la sécurité. Dans l'ensemble, l'administration parentérale demeure le segment dominant.
Le segment Oral devrait connaître le TCAC le plus rapide de 15,4 % entre 2026 et 2033, en raison de l'augmentation de la préférence pour les soins de cancer à domicile et l'amélioration des formulations de chimiothérapie orale. Les patients préfèrent les médicaments buccodentaires pour leur commodité et la réduction des visites à l'hôpital. Les progrès réalisés dans les technologies de délivrance des médicaments améliorent la biodisponibilité orale. L'adoption croissante de traitements ambulatoires contre le cancer favorise la croissance. L'accent mis sur les modèles de soins axés sur le patient stimule la demande. L'élargissement de la disponibilité des médicaments d'oncologie orale améliore l'accessibilité. La croissance de l'infrastructure des soins de santé dans les économies émergentes favorise l'adoption. Globalement, l'administration orale est le segment qui connaît la croissance la plus rapide.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées et autres. Le segment des hôpitaux a dominé le marché avec une part des revenus de 55,3% en 2025, entraîné par un apport élevé de patients pour le diagnostic et le traitement du cancer. Les hôpitaux servent de centres primaires d'administration de chimiothérapie et de soins contre le cancer. La disponibilité d'une infrastructure d'oncologie avancée favorise une prestation efficace des traitements. Une forte présence de spécialistes en oncologie améliore les résultats des patients. Les hôpitaux gèrent à la fois les cas de cancer des patients hospitalisés et des patients externes. Le financement gouvernemental des programmes de traitement du cancer appuie l'utilisation des hôpitaux. L'augmentation des taux d'incidence du cancer stimule la demande. Dans l'ensemble, les hôpitaux demeurent le segment dominant de l'utilisateur final.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 16,7 % entre 2026 et 2033, en raison de la préférence croissante pour la gestion du cancer à domicile et les soins de soutien. Les patients préfèrent une thérapie à domicile pour le confort et la réduction des frais d'hospitalisation. L'adoption croissante de la chimiothérapie orale favorise l'expansion des soins à domicile. Les services de téléoncologie améliorent la surveillance du traitement. Une sensibilisation accrue aux soins palliatifs et aux soins de soutien stimule la demande. L'élargissement de l'accès aux soins de santé dans les régions émergentes soutient la croissance. L'augmentation de la population de patients cancéreux âgés accélère encore l'adoption. Dans l'ensemble, les soins à domicile constituent le segment de l'utilisateur final qui connaît la croissance la plus rapide.
• Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment de la pharmacie hospitalière a dominé le marché avec une part des revenus de 49,1 % en 2025, sous l'effet d'un volume élevé de médicaments de chimiothérapie en milieu hospitalier. Les pharmacies hospitalières assurent la disponibilité immédiate d'inhibiteurs mitotiques pour les soins hospitaliers contre le cancer. Une forte intégration avec les services d'oncologie favorise une offre efficace de médicaments. Les achats en vrac et les systèmes de distribution contrôlés améliorent l'efficacité. Les médecins préfèrent les pharmacies hospitalières aux médicaments anticancéreux critiques. Augmentation des taux d'hospitalisation pour le traitement du cancer. Les hôpitaux maintiennent des protocoles stricts de manipulation et de stockage des médicaments cytotoxiques. Dans l'ensemble, la pharmacie hospitalière demeure le segment dominant des canaux de distribution.
Le segment Pharmacie en ligne devrait connaître le TCAC le plus rapide de 17,3 % de 2026 à 2033, en raison de l'adoption de soins de santé numériques et de la commodité croissante de la commande de médicaments en ligne. Les patients préfèrent les plateformes en ligne pour la livraison à domicile et les avantages en termes de coûts. L'augmentation de la pénétration d'Internet favorise une croissance rapide. L'intégration à la télémédecine améliore le respect des prescriptions. L'élargissement des réseaux logistiques assure une livraison sûre et rapide. L'amélioration de la réglementation des produits pharmaceutiques électroniques renforce la confiance. La préférence croissante pour l'achat discret de médicaments de soutien en oncologie soutient la demande. Dans l'ensemble, la pharmacie en ligne est le segment du canal de distribution qui connaît la croissance la plus rapide.
Quelle région détient la plus grande part du marché de la thérapie de remplacement hormonale
- L'Amérique du Nord a dominé le marché des inhibiteurs mitotiques avec la plus grande part de revenus de 38,7 % en 2025, caractérisée par une infrastructure d'oncologie avancée, des taux élevés de diagnostic de cancer et une forte présence de grandes sociétés pharmaceutiques. La région continue de bénéficier de programmes de dépistage précoce du cancer, d'un accès généralisé à la chimiothérapie et d'une forte adoption clinique de traitements à base d'inhibiteurs mitotiques.
- Les États-Unis demeurent le principal contributeur de la région, en raison de l'augmentation des initiatives de dépistage du cancer, de solides systèmes de remboursement des soins de santé et de l'utilisation croissante de médicaments de chimiothérapie de pointe dans les établissements hospitaliers d'oncologie
- Cette position dominante est appuyée par de solides investissements en R-D réalisés par des sociétés pharmaceutiques, ce qui conduit à la mise au point continue de formulations améliorées et de combinaisons thérapeutiques pour de meilleurs résultats thérapeutiques.
Inhibiteurs mitotiques américains
Le marché américain des inhibiteurs mitotiques a enregistré la plus grande part de revenus de 81 % en Amérique du Nord en 2025, en raison d'un fardeau élevé de cas de cancer et d'un accès important à des soins d'oncologie avancés. Le pays continue d'être témoin de l'adoption croissante de protocoles de traitement à base de chimiothérapie pour plusieurs indications de cancer. Par exemple, des médicaments très utilisés comme les inhibiteurs mitotiques comme le paclitaxel sont largement utilisés dans le traitement du cancer du sein, du cancer de l'ovaire et du cancer du poumon. La croissance s'appuie également sur de solides investissements en R-D, l'augmentation des taux de dépistage du cancer et la disponibilité de médicaments d'oncologie génériques et de marque, qui améliorent l'accessibilité et l'accessibilité au traitement.
Europe Inhibiteurs mitotiques Aperçu du marché
Le marché européen des inhibiteurs mitotiques devrait s'étendre à un TCAC important tout au long de la période de prévision, en raison de l'augmentation de l'incidence du cancer, de la vigueur des systèmes de santé et de l'adoption croissante de protocoles normalisés de traitement oncologique. La région bénéficie d'initiatives de diagnostic précoce et de programmes gouvernementaux de traitement du cancer, qui améliorent l'accès des patients à la chimiothérapie. L'utilisation croissante de combinaisons thérapeutiques et l'amélioration continue de l'infrastructure en oncologie hospitalière soutiennent davantage la croissance du marché dans les grands pays européens.
Inhibiteurs mitotiques du Royaume-Uni
Le marché des inhibiteurs mitotiques du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, appuyé par l'augmentation de la prévalence du cancer et une forte dépendance à l'égard des services de santé financés par l'État. Le National Health Service (NHS) joue un rôle clé dans l'accès aux traitements de chimiothérapie, y compris aux inhibiteurs mitotiques, chez les patients. De plus, l'amélioration continue des programmes de dépistage du cancer contribue à un diagnostic plus précoce et à l'amélioration des résultats du traitement.
Allemagne Inhibiteurs mitotiques Aperçu du marché
Le marché allemand des inhibiteurs mitotiques devrait se développer à un TCAC considérable au cours de la période de prévision, grâce à une solide infrastructure en oncologie et à une forte sensibilisation aux options de traitement du cancer. Le système de soins de santé bien développé de l'Allemagne garantit un large accès aux médicaments de chimiothérapie et aux établissements de traitement du cancer. L'utilisation croissante de protocoles de traitement fondés sur des données probantes et la disponibilité de médicaments d'oncologie novateurs appuient davantage l'expansion du marché.
Inhibiteurs mitotiques d'Asie-Pacifique
On s'attend à ce que le marché des inhibiteurs mitotiques d'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des inhibiteurs mitotiques au cours de la période de prévision, en raison de l'augmentation de la prévalence du cancer, de l'amélioration de l'infrastructure des soins de santé et de l'élargissement de l'accès à un traitement contre le cancer abordable. Des pays comme la Chine, l'Inde et le Japon connaissent une demande croissante de médicaments de chimiothérapie en raison de l'augmentation des taux de diagnostic et de l'expansion des services de soins en oncologie. Les initiatives gouvernementales visant à renforcer l'infrastructure des soins contre le cancer et à élargir l'accès au traitement accélèrent encore la croissance régionale. L'augmentation de la disponibilité de médicaments génériques à faible coût en oncologie améliore l'accessibilité au traitement dans une population de patients plus vaste. L'expansion des réseaux hospitaliers et les investissements croissants dans la recherche sur le cancer appuient davantage le développement du marché dans la région.
Japon Inhibiteurs mitotiques Aperçu du marché
Le marché japonais des inhibiteurs mitotiques prend de l'ampleur en raison de l'augmentation de l'incidence du cancer et de l'importance accordée aux technologies médicales de pointe. La population vieillissante du pays est un facteur clé qui contribue à la demande accrue de traitements contre le cancer, y compris les inhibiteurs mitotiques. L'amélioration de l'accès aux soins oncologiques et l'élaboration continue de protocoles de traitement novateurs favorisent davantage la croissance du marché.
Inhibiteurs mitotiques de la Chine
Le marché chinois des inhibiteurs mitotiques a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, en raison de l'urbanisation rapide, de l'augmentation du fardeau du cancer et de l'élargissement de l'accès aux soins de santé. L'augmentation de la population de la classe moyenne et l'amélioration des capacités diagnostiques contribuent à une détection plus précoce et à une augmentation des taux de traitement. La forte fabrication de produits pharmaceutiques au pays et la disponibilité de médicaments de chimiothérapie génériques abordables sont des facteurs clés de l'expansion du marché.
Quelles sont les meilleures entreprises du marché des thérapies de remplacement
L'industrie des inhibiteurs mitotiques est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc. (États-Unis)
- Novartis AG (Suisse)
- Bristol Myers Squibb (États-Unis)
- Roche Holding AG (Suisse)
- Sanofi (France)
- AstraZeneca (Royaume-Uni)
- Merck & Co., Inc. (États-Unis)
- Eli Lilly and Company (États-Unis)
- Johnson & Johnson (États-Unis)
- Takeda Pharmaceutical Company Limited (Japon)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Dr. Reddy-S Laboratories Ltd. (Inde)
- Lupin Limited (Inde)
- Cipla Ltd. (Inde)
- Aurobindo Pharma Ltd. (Inde)
- Zydus Lifesciences Ltd. (Inde)
- Hikma Pharmaceuticals PLC (Royaume-Uni)
- Groupe Sandoz AG (Suisse)
- Viatris Inc. (États-Unis)
Quels sont les derniers développements du marché de la thérapie de remplacement des hormones
- En juillet 2022, Intas Pharmaceuticals DoceAqualip (une formulation de docétaxel nanosuspension), a montré l'efficacité et la tolérance chez les patients atteints d'un cancer du poumon non à petites cellules avancé précédemment traité par chimiothérapie à base de platine, marquant un développement notable dans les formulations d'inhibiteurs mitotiques.
- En mai 2022, Cristal Therapeutics a signalé que ses nanoparticules polymériques enrobées de docétaxel (CPC634) ont démontré une accumulation sur traitement dans l'imagerie par TEP/CT, ce qui confirme le potentiel de stratification des patients dans la nanomédecine cancéreuse.
- En mars 2023, l'étude Phoenix Biotechs a révélé que la combinaison de son composé expérimental Breatin et paclitaxel prévient la rechute tumorale in vivo, suggérant une augmentation du potentiel clinique d'association avec les inhibiteurs mitotiques existants.
- En mars 2023, Theratechnologies.Sudotaxel zendusortide (TH 1902) a démontré que les profils d'infiltration des cellules immunitaires influencent significativement la réponse anti-tumorale, ce qui indique des pistes prometteuses pour combiner l'inhibition mitotique avec les stratégies d'immunothérapie.
- En mai 2023, le groupe Samyang Nanoxel M (docétaxel polymeric micelle) et une association impliquant un traitement ciblé par HER2 ont montré une forte activité anti-tumorale chez les patients atteints de carcinome salivaire positif par HER2, ce qui sous-estime les progrès dans les indications spécialisées.
- En décembre 2025, la FDA a approuvé la Mitomycine Intravesical Solution (Zusduri) pour les adultes atteints d'un cancer récurrent de la vessie non-musculaire à risque intermédiaire et de faible grade, représentant l'une des dernières approbations d'un agent chimiothérapeutique lié aux inhibiteurs mitotiques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











