



Segmentation du marché mondial de la prise en charge de la stéatohépatite non alcoolique, par type de médicament (vitamine E et pioglitazone, Ocaliva, élafibranor, et selonsertib et cenicriviroc), par type de maladie (hypertension, maladies cardiaques, hyperlipidémie, diabète de type 2 et obésité), par canal de distribution (pharmacie hospitalière, fournisseur en ligne et pharmacie de détail) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des Steatohepatites non alcoholiques
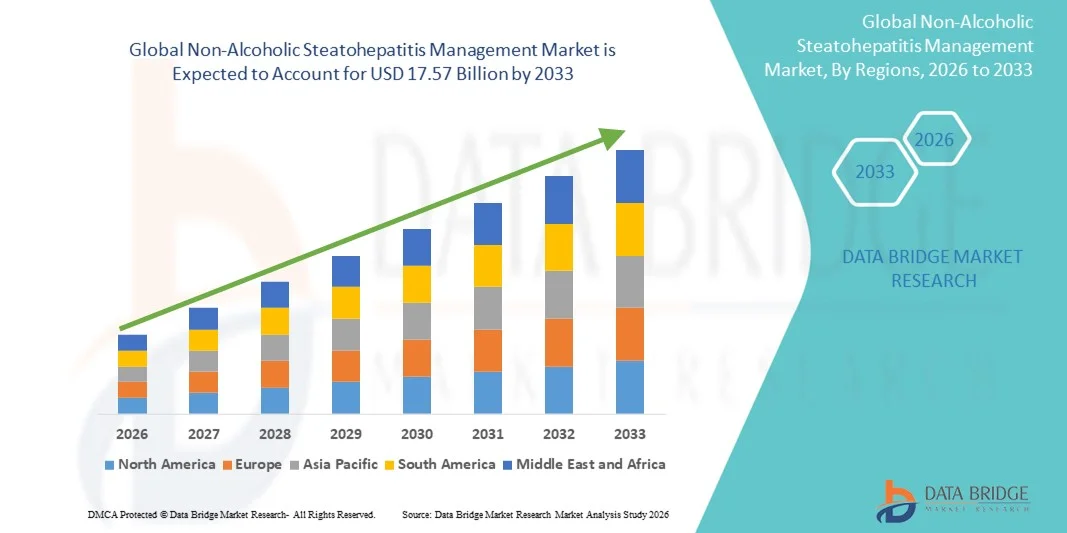
- La taille du marché mondial de la stéatohépatite non alcoolique a été évaluée à9,93 milliards de dollars en 2025et devrait atteindre17,57 milliards de dollars en 2033, à unTCAC de 7,4%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence de la NASH et des troubles métaboliques connexes, l'augmentation des taux de sensibilisation et de diagnostic, et l'adoption de diagnostics avancés et de nouvelles solutions thérapeutiques dans la pratique clinique
- En outre, la demande croissante d'outils de diagnostic et d'options de traitement sûrs, efficaces et non invasifs, ainsi que les investissements du système de santé dans la gestion des maladies du foie, font de la gestion de la NASH un segment à forte croissance en hépatologie. Ces facteurs convergents accélèrent l'adoption des solutions NASH, ce qui stimule considérablement la croissance de l'industrie
Quelles sont les principales ventes de Steatohepatitis non alcoholiques
- La prise en charge de la stéatohépatite non alcoolique (NASH), qui englobe des diagnostics avancés et des interventions thérapeutiques, est de plus en plus vitale en hépatologie moderne en raison de la prévalence croissante des troubles métaboliques, de l'amélioration de la sensibilisation aux maladies et de l'adoption de nouvelles modalités de traitement tant en milieu clinique qu'en milieu hospitalier.
- La demande croissante de solutions de gestion de NASH est principalement alimentée par l'incidence croissante de NASH,l'obésité,diabète de type 2 et autres affections métaboliques, augmentation des taux de sensibilisation et de diagnostic et préférence croissante pour des traitements sûrs, efficaces et non invasifs
- L'Amérique du Nord a dominé le marché de la gestion de la NASH avec la plus grande part de revenus de 43,9 % en 2025, caractérisée par des dépenses élevées en soins de santé, des infrastructures de soins de santé avancées et une forte présence d'acteurs clés de l'industrie, les États-Unis ayant connu une forte croissance dans l'adoption de nouveaux médicaments et des diagnostics avancés, motivés par des innovations dans la pratique clinique et les pipelines pharmaceutiques
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché de la gestion de la NASH au cours de la période de prévision en raison de la prévalence croissante des troubles métaboliques, de la sensibilisation accrue aux soins de santé et de l'augmentation des investissements dans la gestion des maladies du foie.
- Le segment Vitamine E & Pioglitazone domine le marché de la gestion de la NASH avec une part de marché de 35,9 % en 2025, en raison de son utilisation clinique, de son accessibilité et de son efficacité avérée pour améliorer l'histologie hépatique chez les patients atteints de NASH
Portée du rapport et segmentation du marché de la gestion des Steatohépatites non alcoholiques
|
Attributs |
Gestion des Steatohépatites non alcoholiques Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché non alcoholique de la gestion de la Steatohepatite
Progrès dans le diagnostic non invasif et le développement de biomarqueurs
- Une tendance importante et accélérée sur le marché mondial de la gestion du NASH est le développement d'outils de diagnostic non invasifs tels que des techniques d'imagerie avancées etbiomarqueurles panneaux, qui réduisent la dépendance à la biopsie du foie et améliorent la détection précoce des maladies
- Par exemple, FibroScan et l'imagerie améliorée par IRM permettent aux cliniciens de surveillerfibrose hépatiqueprogression et réponse au traitement sans intervention invasive, augmentation de la conformité des patients et des taux de suivi
- L'intégration de l'IA et de l'apprentissage automatique dans les plates-formes de diagnostic permet une mise en place plus précise des maladies et des recommandations de traitement personnalisées, améliorant la prise de décisions cliniques et les résultats des patients
- L'adoption transparente de ces outils de diagnostic dans les flux de travail hospitaliers et cliniques facilite l'intervention antérieure, la rationalisation des voies de soins pour les patients atteints de NASH et l'optimisation de l'allocation des ressources
- Cette tendance vers des diagnostics plus précis, adaptés au patient et axés sur la technologie est en train de remodeler les attentes en hépatologie, incitant des entreprises comme Echosens et Perspectum Diagnostics à innover des solutions adaptées à l'IA pour l'évaluation hépatique non invasive
- La demande de solutions diagnostiques non invasives, précises et pratiques augmente rapidement sur les marchés des soins de santé développés et émergents, car les intervenants privilégient de plus en plus la détection précoce et les soins axés sur le patient.
Dynamique du marché de la Steatohépatite non alcoholique
Chauffeur
Prévalence croissante des troubles métaboliques et sensibilisation à la NASH
- La prévalence croissante de l'obésité, du diabète de type 2 et du syndrome métabolique, associée à une prise de conscience croissante de la NASH chez les patients et les fournisseurs de soins de santé, est un facteur important de la demande accrue de solutions de gestion de la NASH
- Par exemple, en mars 2025, Intercept Pharmaceuticals a souligné l'expansion de son programme Ocaliva pour améliorer la sensibilisation et l'accessibilité, en vue d'intégrer des traitements de pointe dans la pratique clinique courante.
- Comme les patients et les cliniciens reconnaissent les risques progressifs d'HNA non traité, y compris la cirrhose du foie et les complications cardiovasculaires, la demande de traitements efficaces et d'outils de surveillance augmente
- De plus, les investissements croissants dans les initiatives de santé publique, les programmes de dépistage des maladies et l'éducation des médecins font de la gestion de la NASH une composante intégrante des soins aux troubles métaboliques.
- La commodité des diagnostics non invasifs, la disponibilité de thérapies validées cliniquement et les voies de soins intégrées sont des facteurs clés qui propulsent l'adoption dans les hôpitaux et les cliniques externes. La tendance à l'augmentation de l'engagement et de l'adhésion des patients soutient davantage la croissance du marché
- L'augmentation du financement et du soutien du gouvernement à la recherche sur les maladies du foie accélère les essais cliniques et le développement de thérapies de nouvelle génération, ce qui stimule l'expansion du marché.
- L'augmentation des groupes de défense des patients et des campagnes de sensibilisation à la santé a pour but d'éduquer les populations à risque, ce qui a conduit à un dépistage plus précoce, à un diagnostic et à l'initiation du traitement de la NASH.
Restriction/Défi
Coûts de traitement élevés et obstacles à l'approbation réglementaire
- Le coût élevé des nouveaux traitements et diagnostics NASH, combiné à des exigences réglementaires rigoureuses, pose un défi important à une plus grande pénétration du marché. Comme la gestion de la NASH comporte des traitements complexes en plusieurs étapes et une surveillance avancée, l'abordabilité demeure une préoccupation
- Par exemple, des politiques de remboursement limitées et une couverture d ' assurance variable rendent difficile l ' accès à certains médicaments et diagnostics, en particulier dans les régions en développement, ce qui a une incidence sur les taux d ' adoption.
- Il est essentiel de relever ces défis par l'optimisation des coûts, des programmes d'aide aux patients et des voies de réglementation simplifiées pour accroître l'accessibilité et l'acceptation du marché.
- En outre, les échecs des essais cliniques et les problèmes de sécurité peuvent retarder le lancement du produit, ce qui a une incidence sur la confiance des fournisseurs de soins de santé et des patients dans l'adoption de nouvelles solutions.
- Bien que des améliorations progressives soient apportées aux technologies de développement et de diagnostic des médicaments, les prix élevés et les obstacles réglementaires continuent de limiter l'adoption généralisée. Surmonter ces obstacles grâce à l'appui des politiques, aux stratégies de tarification et à l'éducation des parties prenantes sera vital pour une croissance soutenue
- Une connaissance limitée des médecins des nouvelles thérapies et des outils de diagnostic non invasifs peut réduire les taux d'ordonnance, ralentir l'adoption dans certaines régions et dans certains milieux cliniques.
- L'incohérence des infrastructures de soins de santé et les disparités d'accès dans les marchés émergents limitent la portée des solutions avancées de gestion de NASH, ce qui constitue un défi permanent pour l'expansion du marché mondial.
Comment le marché de la gestion de la Steatohépatite non alcoholique est-il segmenté
Le marché est segmenté en fonction du type de médicament, du type de maladie et du canal de vente.
- Par type de drogue
Sur la base du type de médicament, le marché de la gestion de la NASH est segmenté en Vitamine E & Pioglitazone, Ocaliva, Elafibranor, et Selonsertib & Cenicriviroc. Le segment Vitamine E & Pioglitazone a dominé le marché avec la plus grande part du chiffre d'affaires de 35,9 % en 2025, en raison de son utilisation clinique, de son accessibilité et de son efficacité avérée dans l'amélioration de l'histologie hépatique et la réduction de l'inflammation chez les patients atteints de NASH. Les médecins préfèrent souvent ce segment en raison de son profil d'innocuité de longue date et de son rapport coût-efficacité par rapport aux nouvelles thérapies. On observe une forte adoption dans les hôpitaux et les services ambulatoires, en particulier chez les patients atteints d'une maladie légère à modérée. Les campagnes de sensibilisation continue et les recommandations cliniques renforcent encore sa position. Le segment bénéficie également de la disponibilité dans les formulations génériques, améliorant l'accessibilité et la conformité des patients.
Le segment d'Ocaliva devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par les récentes approbations de la FDA et l'efficacité démontrée chez les patients atteints de fibrose avancée. Des essais cliniques novateurs mettant en évidence le potentiel de la thérapie combinée et l'amélioration des résultats des patients conduisent à l'adoption chez les hépatologues. Le segment bénéficie également d'un marketing ciblé et de partenariats avec des cliniques spécialisées. La prise de conscience croissante de la NASH progressive et des besoins médicaux non satisfaits encourage l'adoption rapide. De plus, l'expansion de la couverture des payeurs et l'appui au remboursement dans les marchés développés accélèrent la croissance des revenus.
- Par type de maladie
Selon le type de maladie, le marché est segmenté en hypertension, cardiopathie, lipide sanguin élevé, diabète de type 2 et obésité. Le segment Diabète de type 2 a dominé le marché en 2025, en raison de la forte prévalence de la NASH chez les patients diabétiques et de la forte corrélation entre la résistance à l'insuline et l'accumulation de graisse hépatique. Les populations diabétiques sont régulièrement dépistées pour détecter les complications hépatiques, assurant une intervention précoce et des prescriptions fréquentes de thérapies NASH. Les programmes de sensibilisation clinique et les approches intégrées de soins favorisent davantage l'adoption du traitement. Les hôpitaux et les cliniques spécialisées privilégient ce segment en raison des risques élevés de comorbidité et des exigences à long terme en matière de gestion des patients. Une forte couverture d'assurance pour les complications liées au diabète favorise une utilisation accrue. La recherche continue reliant la progression de la NASH aux résultats du diabète maintient la préférence des médecins pour la surveillance active et le traitement.
Le segment de l'obésité devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la hausse des taux d'obésité dans le monde et de l'impact direct de l'adiposité sur la pathogenèse du NASH. Il est de plus en plus recommandé de combiner les interventions liées au mode de vie et le soutien thérapeutique, en élargissant le bassin cible de patients. Les campagnes de santé publique axées sur la santé métabolique encouragent un diagnostic et un traitement plus précoces. Les programmes de gestion du poids intégrés à la thérapie NASH gagnent en traction sur les marchés développés et émergents. La prévalence croissante des candidats à la chirurgie bariatrique contribue également au dépistage et à l'adoption ultérieure du traitement. Les progrès technologiques dans les diagnostics non invasifs facilitent l'identification des patients obèses à haut risque, accélérant la croissance du segment.
- Par chaîne de vente
Sur la base de la chaîne de vente, le marché est segmenté en pharmacie hospitalière, fournisseur en ligne et pharmacie de détail. Le segment de la pharmacie hospitalière a dominé le marché en 2025, car la plupart des thérapies NASH nécessitent une ordonnance et sont administrées sous la supervision d'un médecin en milieu hospitalier ou spécialisé. Les hôpitaux assurent l'éducation, la surveillance et le suivi des patients, en assurant le respect des schémas thérapeutiques. De solides relations entre les compagnies pharmaceutiques et les réseaux hospitaliers améliorent la disponibilité des produits. Le segment bénéficie également des services groupés, y compris le diagnostic et la gestion thérapeutique, qui améliorent les résultats des patients. Une confiance élevée des patients dans les soins administrés par l'hôpital encourage la poursuite de l'utilisation. En outre, les hôpitaux reçoivent souvent des remboursements d'assurance, ce qui contribue à renforcer la domination du marché.
Le segment des fournisseurs en ligne devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'augmentation de l'adoption de la télémédecine, les plateformes de cyberpharmacie et la commodité de la livraison à domicile. Les canaux en ligne permettent aux patients des régions éloignées ou mal desservies d'accéder aux traitements et aux diagnostics de la NASH. L'intégration aux plateformes de santé numérique permet la gestion des ordonnances, les rappels et les téléconsultations. La sensibilisation croissante des patients à l'autogestion et à la pénétration du commerce électronique dans les soins de santé entraîne une adoption rapide. L'élargissement du soutien réglementaire aux activités pharmaceutiques en ligne sur les marchés clés accroît encore le potentiel de croissance. Des modèles de prestation et des campagnes promotionnelles rentables encouragent la migration des patients des circuits traditionnels de vente au détail.
Quelle région détient la plus grande part du marché non alcoholique de la gestion de la Steatohepatite
- L'Amérique du Nord a dominé le marché de la gestion du NASH avec la plus grande part de revenus de 43,9 % en 2025, caractérisée par des dépenses élevées en soins de santé, des infrastructures de soins de santé avancées et une forte présence d'acteurs clés de l'industrie
- Les patients et les fournisseurs de soins de santé de la région accordent une grande valeur au diagnostic précoce, à l'accès à des traitements avancés tels que la vitamine E et la pioglitazone et l'ocaliva, et à l'intégration d'outils de diagnostic non invasifs pour une gestion efficace des maladies
- Cette adoption généralisée s'appuie en outre sur de fortes dépenses de soins de santé, des cliniques de foie spécialisées bien établies et la présence d'acteurs pharmaceutiques clés, établissant l'Amérique du Nord comme un marché de premier plan pour la gestion de la NASH en milieu hospitalier et ambulatoire.
États-Unis non-alcoholiques Steatohepatitis Management Market Insight
Le marché américain de la stéatohépatite non alcoolique a enregistré la plus grande part de revenus de 81 % en 2025 en Amérique du Nord, alimentée par la forte prévalence des troubles métaboliques et l'adoption rapide de diagnostics et de traitements avancés. Les patients et les prestataires de soins de santé privilégient de plus en plus la détection précoce et la prise en charge efficace de la NASH pour prévenir la progression vers la cirrhose et l'insuffisance hépatique. La tendance croissante à intégrer des outils de diagnostic non invasifs, tels que les panneaux FibroScan et biomarqueurs, avec des protocoles de traitement propulse la croissance du marché. De plus, l'augmentation des programmes de sensibilisation, l'adoption de lignes directrices cliniques et une couverture d'assurance solide pour les thérapies NASH contribuent grandement à l'expansion du marché.
Europe Gestion des Steatohépatites non alcoholiques
Le marché européen de la stéato-hépatite non alcoolique devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de la prévalence de la NASH, du soutien réglementaire au dépistage précoce et de la sensibilisation accrue des professionnels de la santé. L'augmentation de l'urbanisation et des troubles métaboliques liés au mode de vie favorise l'adoption de diagnostics et de thérapies. Les systèmes de santé européens mettent l'accent sur les soins préventifs, encourageant l'intervention précoce et l'adhésion des patients. La région connaît une croissance importante dans les hôpitaux, les cliniques spécialisées et les établissements ambulatoires, et des plans de traitement intégrés sont intégrés aux protocoles de soins standard.
R.-U. Gestion des Steatohépatites non alcoholiques Aperçu du marché
On s'attend à ce que le marché de la prise en charge non alcoolique de la stéatohépatite au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de la sensibilisation accrue à la santé du foie, de l'augmentation de l'incidence de l'obésité et du diabète de type 2 et de l'élargissement de l'accès aux soins de santé. Les préoccupations concernant les complications hépatiques à long terme encouragent les patients et les médecins à adopter des traitements avancés et des diagnostics non invasifs. La solide infrastructure de soins de santé du Royaume-Uni, combinée à des programmes bien établis de NHS et à l'adoption croissante de la télémédecine, devrait continuer à stimuler la croissance du marché.
Allemagne Gestion des Steatohépatites non alcoholiques
Le marché allemand de la stéatohépatite non alcoolique devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par l'augmentation de l'incidence des troubles métaboliques, les progrès technologiques dans le diagnostic du foie et de solides initiatives de recherche clinique. Allemagne Le système de santé bien développé, l'accent mis sur les soins préventifs et l'adoption précoce de thérapies innovantes favorisent l'adoption de solutions de gestion NASH. L'intégration des technologies de diagnostic non invasives aux processus de traitement hospitaliers et ambulatoires devient de plus en plus courante, répondant ainsi aux attentes des patients et des médecins locaux.
Aperçu du marché de la gestion des stéato-hépatites non alcoholiques en Asie-Pacifique
Le marché de la prise en charge des stéatohépatites non alcooliques en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide pendant la période de prévision de 2026 à 2033, en raison de la prévalence croissante de l'obésité, du diabète de type 2 et du syndrome métabolique dans des pays comme la Chine, le Japon et l'Inde. Une prise de conscience croissante des maladies du foie, associée à des investissements dans les soins de santé et à des initiatives gouvernementales en matière de santé métabolique, est à l'origine de l'adoption de diagnostics et de thérapies. De plus, l'amélioration de l'infrastructure des soins de santé, l'augmentation des revenus disponibles et les progrès technologiques dans les systèmes de diagnostic et de distribution de médicaments élargissent l'accès aux solutions de gestion de la NASH dans toute la région.
Aperçu du marché japonais de la gestion des Steatohépatites non alcoholiques
Le marché japonais de la stéato-hépatite non alcoolique prend de l'ampleur en raison de la hausse des taux de troubles métaboliques, de l'augmentation de la population gériatrique et de la demande de solutions pratiques et efficaces pour la gestion des maladies du foie. L'adoption clinique de diagnostics non invasifs et de nouveaux traitements s'accélère, avec l'appui des programmes de santé gouvernementaux et de l'infrastructure hospitalière avancée. L'intégration des systèmes de surveillance et des plateformes de gestion des patients dans les cliniques alimente la croissance du marché. En outre, le haut niveau de sensibilisation des patients et l'accent mis sur les soins préventifs conduisent au dépistage et au traitement précoces.
Inde Gestion des Steatohépatites non alcoholiques
Le marché indien de la stéatohépatite non alcoolique a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à la prévalence croissante de l'obésité et du diabète de type 2, à la sensibilisation accrue aux soins de santé et au développement des infrastructures de soins de santé. L'Inde représente l'un des plus grands bassins de patients potentiels pour les traitements et les diagnostics de la NASH. Les initiatives du gouvernement visant à promouvoir la santé métabolique, conjuguées à l'adoption croissante de diagnostics non invasifs et de services de télémédecine, sont des facteurs clés qui propulsent le marché. L'augmentation de l'accessibilité des produits thérapeutiques et l'augmentation de l'éducation des patients favorisent l'expansion du marché.
Quelles sont les meilleures entreprises du marché non alcoholique de la gestion de la Steatohepatitis
L'industrie de la gestion des stéatohépatites non alcoholiques est principalement dirigée par des entreprises bien établies, notamment :
- Madrigal Pharmaceuticals, Inc.(États-Unis)
- Société canadienne d'hypothèques et de logement(États-Unis)
- Akero Therapeutics, Inc.(États-Unis)
- Inventiva(France)
- Galmed Pharmaceutiques. (Israël)
- Galectin Therapeutics, Inc. (États-Unis)
- Cirius Therapeutics, Inc. (États-Unis)
- Groupe Zydus. (Inde)
- Novo Nordisk A/S (Danemark)
- Eli Lilly and Company (États-Unis)
- Boehringer Ingelheim International GmbH (Allemagne)
- Gilead Sciences, Inc. (États-Unis)
- Viking Therapeutics (États-Unis)
- NGM Biopharmaceutiques (États-Unis)
- TERNS PHARMACEUTIQUES, INC. (États-Unis)
- ENYO Pharma SA. (Israël)
- LG Chem (Corée du Sud)
- Anji Pharma, Inc. (États-Unis)
- Altimmune (États-Unis)
- Holmousk (Singapour)
Quelles sont les évolutions récentes du marché mondial de la gestion de la Steatohepatite non alcoholique
- En avril 2025, des chercheurs de l'Institut supérieur des sciences médicales de Sanjay Gandhi (SGPGIMS) en Inde ont publié des données précliniques prometteuses montrant que l'hormone Déhydroépiandrostérone (DHEA) peut réduire l'accumulation de graisse du foie, l'inflammation et les dommages dans les modèles NASH, ouvrant ainsi une nouvelle direction thérapeutique
- En avril 2024, l'Agence européenne des médicaments (EMA) a annoncé qu'elle envisagerait des approbations conditionnelles pour les thérapies NASH/MASH fondées sur des paramètres intermédiaires plutôt que d'attendre des données sur les résultats à long terme. Cela indique un changement de réglementation dans la région européenne: reconnaître les besoins urgents non satisfaits de la NASH et accepter des voies accélérées semblables à d'autres zones de maladie
- En mars 2024, la Food and Drug Administration (FDA) des États-Unis a approuvé Rezdiffra pour les adultes atteints de NASH non cirrhotique avec une fibrose modérée à avancée parallèlement à un régime alimentaire/exercice. Cela marque la première thérapie dirigée approuvée par la FDA pour le NASH, répondant aux besoins non satisfaits dans une condition traitée longtemps seulement par des interventions de style de vie
- En juin 2023, l'American Diabetes Association (ADA) a mis à jour ses lignes directrices sur les normes de soins dans le diabète – 2023 – afin d'y inclure des recommandations pour la détection et la prise en charge du NAFLD/NASH chez les patients diabétiques de type 2. Étant donné que les personnes atteintes de diabète de type 2 sont à haut risque de contracter la NASH, cette mise à jour des lignes directrices intègre officiellement le dépistage de la NASH dans les voies de traitement du diabète.
- En mai 2023, l'Institute for Clinical and Economic Review (ICER) a publié son rapport final sur les données probantes sur les traitements de la NASH, en évaluant spécifiquement le resmetirom et l'ocaliva. L'ICER a conclu que les données actuelles sur le resmetirom présentaient un bénéfice net pour la santé par rapport au mode de vie seul, tandis que les données sur l'ocaliva étaient jugées insuffisantes pour le NASH avec la fibrose F2
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











