


Global Non-Dairy Creamer Market Segmentation, par type (Powdered Creamer, Liquid Creamer), Source (Huile végétale à base d'huile, huile de coco, huile de soja), Starch-Based, Soy-Based, Autres), Application (Beverages (Coffee, Tea), Boulangerie et confiserie, Desserts et crème glacée, Soupes et Sauces, Autres), Nature (organique, conventionnelle), Type d'emballage (Pouches, Bouteilles/Canettes, Sachets/Single-Serve, Cartons), Flavor (Original/Non aromatisé, Aromatisé (Vanilla, Hazelnut, Caramel, Autres)), Canal de distribution (Supermarchés/Hypermarkets, Magasins de commodités, Détail en ligne, Service alimentaire/HoReCa), Utilisateur final (House/Retail, Service alimentaire (Cafes, Restaurants, QSR), Fabricants industriels/Food), Teneur en matières grasses (Full-Fat, Low-Fat), Stabilité du plateau (S
Quelle est la taille et le taux de croissance du marché des crèmes non laitières
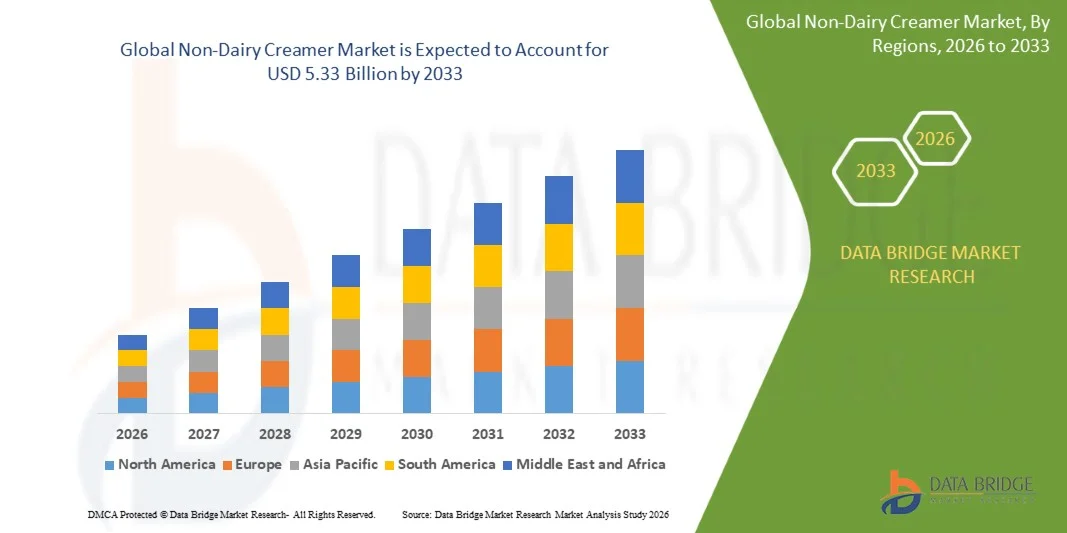
- Selon l'analyse de Data Bridge Market Research, le marché des crèmes non laitières a été évalué à2,88 milliards de dollars en 2025et devrait atteindre5,33 milliards de dollars en 2033, croissance à unTCAC de 8,00% de 2026 à 2033.
- Le marché connaît une croissance soutenue grâce à l'augmentation de la consommation mondiale de café et de thé, à l'augmentation de l'intolérance au lactose et à la sensibilisation à l'allergie laitière, et à la préférence accrue des consommateurs pour des produits de remplacement laitiers stables et rentables dans les ménages et les services alimentaires.
- La culture croissante des cafés et l'expansion de l'empreinte des restaurants à service rapide dans les économies émergentes, conjuguée à la demande croissante de produits alimentaires à base de plantes et respectueux des végétaux, obligent les fabricants à reformuler les crèmes non laitières en utilisant des bases de noix de coco, d'avoine et de soja pour remplacer les préparations conventionnelles d'huile de palme. L'examen croissant par les consommateurs de la transparence des ingrédients renforce encore la demande de formulations de crèmes non hydrogénées et plus propres dans tous les secteurs de la vente au détail et des services alimentaires.
- L'expansion continue des formats d'emballage à service unique et à portion contrôlée permet aux exploitants de services alimentaires et aux consommateurs axés sur la commodité d'accéder aux crèmes non laitières avec une meilleure hygiène, une meilleure portabilité et une réduction des déchets de produits par rapport aux emballages en vrac traditionnels.
- L'intérêt croissant des consommateurs pour l'avoine et d'autres sources végétales nouvelles au-delà des formulations conventionnelles de noix de coco et de soja incite les fabricants à diversifier leurs portefeuilles d'ingrédients, répondant ainsi à la demande des consommateurs qui cherchent des solutions de rechange aux produits laitiers et aux produits traditionnels d'huile végétale.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 2,88 milliards de dollars
- Valeur marchande prévue (2033) : 5,33 milliards de dollars
- Prévisions CAGR (2026-2033): 8,00%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quelles sont les principales ventes du marché des crèmes non laitières
- L'Asie-Pacifique a dominé le marché mondial des crèmes non laitières avec la plus grande part de revenus de 41,72 % en 2025, soutenue par des volumes élevés de café et de thé et une forte capacité de fabrication de crèmes maison en Indonésie, en Chine et en Inde.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide dans un TCAC de 9,6 %, de 2026 à 2033, alimenté par la demande croissante de substituts à base de plantes et sans lactose et l'expansion de la culture de café spécialisé.
- Le segment des crèmes en poudre a dominé le marché avec une part de 58,34 % en 2025, en raison de sa durée de conservation prolongée, de sa facilité de transport et de son utilisation généralisée dans les applications domestiques et les services alimentaires.
- Le segment des sources d'huile végétale est la catégorie de sources qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 9,2 %, ce qui reflète l'adoption croissante de la noix de coco et d'autres formulations d'huile végétale comme substituts aux crèmes conventionnelles à base d'huile de palme.
- Le segment des demandes de boissons a dominé la catégorie des demandes avec une part des revenus de 68,43 % en 2025, sous l'impulsion d'une demande mondiale soutenue de blanchisseurs de café et de thé sur les chaînes de vente au détail et de services alimentaires.
- En 2025, la chaîne de distribution Foodservice/HoReCa a représenté 34,86 % de la part de marché, préférant son efficacité d'achat en vrac et sa performance constante dans la préparation de boissons à grand volume.
- Le segment de la nature biologique est la catégorie qui connaît la croissance la plus rapide, avec un TCAC de 10,4 %, en raison de l'augmentation de la demande des consommateurs pour des formulations de crèmes non-OGM sur des segments de consommateurs soucieux de la santé.
Portée du rapport et segmentation du marché des crèmes non laitières
|
Attributs |
Creamer non laitiers Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des crèmes non laitières
- Les fabricants reformulent de plus en plus les crèmes non laitières à base de noix de coco, d'avoine et d'autres huiles végétales pour remplacer les préparations conventionnelles d'huile de palme et de graisses hydrogénées en réponse aux préoccupations des consommateurs en matière de santé et de durabilité.
- Par exemple, en avril 2025, Nestlé a élargi son portefeuille de crèmes végétales en Asie du Sud-Est avec une formulation à base d'huile de coco ciblant les consommateurs de café et de thé soucieux de la santé à la recherche d'autres produits d'étiquetage plus propres.
- L'adoption croissante de formats d'emballage à service unique et à portion contrôlée permet aux exploitants de services alimentaires et aux circuits de détail de voyager d'améliorer l'hygiène et la commodité par rapport aux emballages en vrac traditionnels.
- Les fabricants investissent de plus en plus dans des variétés de crème aromatisées telles que la vanille, la noisette et le caramel pour différencier les produits et capter l'intérêt croissant des consommateurs pour les expériences de café haut de gamme à la maison.
- Par exemple, en janvier 2025, Rich Products a introduit une ligne de crème liquide aromatisée élargie ciblant le segment de café haut de gamme à la maison, combinant des saveurs inspirées du barista avec une durée de conservation réfrigérée prolongée.
- Comme les consommateurs et les exploitants de services alimentaires continuent d'accorder la priorité à la commodité, à la transparence des ingrédients et à la souplesse alimentaire, on s'attend à ce que l'adoption de produits de crème non laitière reformulés et de qualité supérieure s'accélère, renforçant ainsi leur rôle en tant qu'accompagnement principal du café et du thé dans le commerce de détail et les services alimentaires.
Quels sont les principaux moteurs du marché des crèmes non laitières
- La hausse de la consommation mondiale de café et de thé, conjuguée à une augmentation de l'intolérance au lactose et à la sensibilisation à l'allergie laitière, a considérablement accru la demande de produits de remplacement de crème non-dairy économiques et stables sur le plateau.
- Par exemple, en mars 2025, Cargill a élargi sa capacité de production d'ingrédients crémeux non laitiers en Asie pour répondre à la demande croissante des fabricants régionaux d'aliments et de boissons.
- Les exploitants de services alimentaires et les fabricants de boissons intègrent de plus en plus de crèmes non laitières dans des formulations de produits standard afin de réduire les coûts des ingrédients, d'allonger la durée de conservation et de simplifier la logistique de la chaîne d'approvisionnement par rapport aux produits laitiers.
- Par exemple, en octobre 2024, Kerry Group a annoncé un investissement dans une capacité supplémentaire de fabrication de crèmes non laitières pour soutenir les commandes croissantes de clients de restaurants et de services alimentaires à travers l'Amérique du Nord et l'Europe.
- Comme la consommation de café et de thé continue d'augmenter sur les marchés développés et émergents, les crèmes non laitières demeureront indispensables dans les applications domestiques, alimentaires et industrielles de fabrication d'aliments dans le monde entier.
- Par exemple, en juin 2024, FrieslandCampina a élargi son portefeuille d'ingrédients crémeux non laitiers pour y inclure d'autres formulations à base de soja et d'amidon, ce qui appuie la demande croissante des fabricants de produits végétaux.
- Par conséquent, l'augmentation de la consommation de café et de thé, la prise de conscience croissante de l'intolérance au lactose et la demande d'alternatives abordables et stables à l'étagère favorisent l'adoption de crèmes non laitières. L'expansion de l'offre de produits et de la capacité de production favorise la croissance des applications domestiques, des services alimentaires et industrielles.
Quels sont les facteurs qui contestent la croissance du marché des crèmes non laitières
- Les crèmes conventionnelles non laitières formulées avec de l'huile de palme et des graisses hydrogénées font l'objet d'un examen croissant des consommateurs et de la réglementation concernant la teneur en gras trans et l'approvisionnement durable en huile de palme, ce qui crée une pression de reformulation dans l'industrie.
- Ces exigences en matière de reformulation et l'augmentation des coûts liés aux ingrédients d'huile végétale de remplacement limitent l'adoption chez les petits fabricants et limitent les marges dans les segments de crèmes de produits sensibles aux prix.
- Par exemple, des recherches publiées en octobre 2023 dans Food Chemistry: X ont démontré l'utilisation du diacylglycérol à base d'huile de coco comme matière grasse alternative pour les crèmes non laitières, mettant en évidence les défis techniques liés à l'élaboration de formulations trans sans gras ayant des propriétés de stabilité et sensorielles comparables.
- L'augmentation du coût des solutions de remplacement des huiles végétales d'origine durable et la complexité de la reformulation associée à l'élimination des graisses hydrogénées continuent de limiter l'expansion de la marge, en particulier chez les petits fabricants des marchés émergents sensibles aux prix. Cette pression sur les coûts ralentit le rythme de la reformulation de l'étiquette propre malgré la demande croissante des consommateurs pour des solutions de rechange plus saines pour la crème.
Comment le marché des crèmes non laitiers est-il segmenté
Le marché des crèmes non laitières est segmenté en fonction du type, de la source, de l'application, de la nature, du type d'emballage, de la saveur, du canal de distribution, de l'utilisateur final, de la teneur en matières grasses et de la stabilité des tablettes.
- Par type
Sur la base du type, le marché mondial des crèmes non laitières est segmenté en crèmes poudreuses et crèmes liquides. Le segment des crèmes en poudre a dominé le marché avec une part de 58,34 % en 2025, en raison de sa durée de conservation prolongée, de sa facilité de transport et de son utilisation généralisée dans les applications domestiques et les services alimentaires. Ces formulations offrent des performances fiables sans exigences de réfrigération, ce qui en fait le choix privilégié pour les services alimentaires en vrac et la distribution axée sur l'exportation.
Le segment des crèmes liquides devrait enregistrer la croissance la plus rapide à un TCAC de 9,4 % entre 2026 et 2033, en raison de l'augmentation de la préférence des consommateurs pour les formats prêts à l'emploi qui reproduisent étroitement le goût et la bouche des crèmes laitières. Les progrès de l'infrastructure de la chaîne d'approvisionnement réfrigérée, combinés à une culture du café de qualité supérieure, accélèrent l'expansion du segment. La commodité des formats liquides sans reconstitution s'avère également particulièrement attrayante pour les jeunes consommateurs habitués à la préparation de boissons de style café à la maison.
- Par source
Sur la base de la source, le marché mondial des crèmes non laitières est segmenté en huile végétale (huile de palme, huile de coco, huile de soja), amidon, soja, etc. Le segment à base d'huile végétale a dominé le marché avec une part de 64,72 % en 2025, soutenue par sa production rentable, ses propriétés de texture favorables et son utilisation généralisée dans les formulations crème en poudre et crème liquide.
Le segment à base d'huile végétale devrait également connaître la croissance la plus rapide à un TCAC de 9,2 % de 2026 à 2033, en raison de la reformulation croissante vers la noix de coco et d'autres substituts d'huile végétale aux crèmes conventionnelles à base d'huile de palme.
- Par demande
Sur la base de l'application, le marché mondial des crèmes non laitières est segmenté en boissons (café, thé), boulangerie et confiserie, desserts et crème glacée, soupes et sauces, etc. Le segment des boissons a dominé le marché avec une part de 68,43 % en 2025 en raison de son adoption généralisée en tant que blanchisseur de café et de thé pour les applications domestiques, les services alimentaires et les distributeurs automatiques, l'augmentation de la consommation mondiale de café et l'expansion croissante de la caféiculture dans les marchés émergents. De plus, l'accent croissant mis sur les accompagnements de boissons pratiques et stables à l'étagère favorise l'adoption de crèmes non laitières dans cette catégorie d'application.
Le segment des desserts et de la crème glacée devrait connaître le TCAC le plus rapide de 8,9 % entre 2026 et 2033, en raison de l'utilisation croissante de bases de crèmes non laitières dans les préparations à base de plantes et sans lactose. Les fabricants adoptent des ingrédients de crème non laitiers pour effectuer une formulation de dessert-produit rentable, évolutive et répétable. De plus, l'intégration de crèmes non laitières dans les gammes de produits à base de légumes et de desserts sans lactose augmente la flexibilité de la formulation, ce qui stimule la croissance du segment.
- Par nature
Sur la base de la nature, le marché mondial des crèmes non laitières est segmenté en produits biologiques et conventionnels. Le segment conventionnel a dominé le marché avec une part de 83,67 % en 2025 en raison de son adoption généralisée dans les applications domestiques et alimentaires sensibles aux coûts, où le prix demeure la principale considération d'achat. La grande disponibilité de formulations de crème conventionnelles dans les principaux circuits de vente au détail et de services alimentaires est à l'origine d'une forte demande pour cette catégorie de nature.
Le segment des produits biologiques devrait connaître le TCAC le plus rapide de 10,4% entre 2026 et 2033, en raison de la demande croissante des consommateurs pour des formulations de crèmes non-OGM propres parmi les acheteurs soucieux de la santé et de la qualité supérieure. Les fabricants certifient de plus en plus les processus d'approvisionnement et de production des ingrédients organiques. De plus, l'accent de plus en plus mis sur la transparence des ingrédients dans le commerce de détail spécialisé du café accélère l'adoption de cette catégorie de nature. Les chaînes de café premium offrent également de plus en plus d'options de crème biologique en tant que différenciateur dans leurs menus boissons, renforçant ainsi la croissance de catégorie.
- Par type d'emballage
Sur la base du type d'emballage, le marché mondial des crèmes non laitières est segmenté en sachets, bouteilles/boîtes, sachets/single-serve et cartons. Le segment des sachets a dominé le marché avec une part de 39,72 % en 2025, en raison de son rôle essentiel dans la fourniture d'emballages en vrac rentables et refermables pour les applications de crème en poudre à usage domestique et alimentaire. L'adoption élevée s'explique par le besoin croissant d'un entreposage étendu sur tablettes, l'intégration aux formats d'affichage sur tablettes de détail et l'amélioration de l'efficacité des produits. De plus, l'investissement croissant des fabricants et des détaillants pour optimiser les coûts des matériaux d'emballage renforce la position de leader de ce segment sur le marché.
On s'attend à ce que le segment des sachets/service unique enregistre le TCAC le plus rapide de 9,8 % entre 2026 et 2033, en raison de l'augmentation de la demande de formats d'emballages hygiéniques et contrôlés en portions dans les applications de restauration, d'accueil et de détail de voyage. L'adoption croissante de paquets de crème à service unique dans les restaurants à service rapide et les chaînes hôtelières accélère l'expansion du marché dans ce segment.
- Par Saveur
Sur la base de la saveur, le marché mondial des crèmes non laitières est segmenté en original/non aromatisé et aromatisé (vanille, noisettes, caramel, autres). Le segment original/non aromatisé a dominé le marché avec une part de 71,28 % en 2025 en raison de son utilisation généralisée comme format crème standard pour les applications domestiques et les services alimentaires exigeant une compatibilité de saveur neutre avec une large gamme de boissons. L'adoption croissante de crèmes en poudre et liquides non aromatisées dans les principaux circuits de vente au détail et institutionnels stimule la demande pour cette catégorie de saveurs.
Le segment aromatisé devrait être témoin du TCAC le plus rapide de 9,6% de 2026 à 2033, animé par l'intérêt croissant des consommateurs pour les expériences de café à la maison haut de gamme avec vanille, noisettes, caramel et variantes de saveurs saisonnières. Les fabricants développent de plus en plus les gammes de produits aromatisés pour différencier les offres. En outre, l'accent croissant mis sur la prime dans la catégorie café à la maison accélère l'adoption de cette catégorie de saveur.
- Par canal de distribution
Sur la base du canal de distribution, le marché mondial des crèmes non laitières est segmenté en supermarchés/hypermarchés, dépanneurs, détaillants en ligne et services alimentaires/HoReCa. Le segment des supermarchés et des hypermarchés a dominé le marché avec une part de 42,63 % en 2025 en raison de son adoption généralisée en tant que principale chaîne de vente au détail pour les achats de crèmes ménagères, offrant une large visibilité sur l'assortiment de produits et des prix compétitifs. Une forte adoption est appuyée par les chaînes de détail et les fabricants qui comptent sur des relations établies de supermarchés pour assurer l'uniformité, la visibilité des tablettes et des résultats de vente mesurables. De plus, l'intégration accrue aux programmes de fidélisation et de promotion au détail améliore l'accessibilité des consommateurs et renforce la prédominance du segment des supermarchés et des hypermarchés.
Le segment du commerce de détail en ligne devrait connaître le TCAC le plus rapide de 10,7% entre 2026 et 2033, en raison de la préférence croissante des consommateurs pour l'achat d'épiceries et d'aliments spécialisés par abonnement au moyen de plateformes de commerce électronique. En offrant un approvisionnement direct au consommateur accessible et rentable, ce canal améliore la découverte de produits, l'achat de commodités et la consistance d'achats répétés, ce qui le rend très attrayant pour les marques de crèmes grand public et spécialisées non laitières.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial des crèmes non laitières est segmenté en produits ménagers/de détail, services alimentaires (cafés, restaurants, QSR) et fabricants industriels/alimentaires. Le segment des ménages et des détaillants a dominé le marché avec une part de 46,85 % en 2025 en raison de son adoption généralisée parmi les consommateurs individuels à la recherche d'un café et d'un blanchisseur de thé commodes pour la consommation quotidienne. De plus, des réseaux de distribution de détail établis, une large reconnaissance de la marque et une grande disponibilité d'assortiments de produits facilitent l'adoption continue de crèmes non laitières chez les consommateurs domestiques, tandis que de solides réseaux d'appui au détail améliorent l'accessibilité, la fiabilité et la confiance, renforçant ainsi la position de premier plan de ce segment du marché.
Le segment des services alimentaires (cafés, restaurants, QSR) devrait connaître le TCAC le plus rapide de 9,3 %, de 2026 à 2033, sous l'impulsion de la culture des cafés à l'échelle mondiale et de l'empreinte des restaurants à service rapide qui nécessite des ingrédients cohérents et rentables de préparation des boissons. Les exploitants de services alimentaires tirent parti de l'achat de crèmes en vrac pour améliorer le contrôle des coûts, assurer la constance des boissons et soutenir les opérations quotidiennes à volume élevé, ce qui accélère l'adoption dans le secteur des services alimentaires mondiaux en expansion.
- Par contenu gras
Sur la base de la teneur en matières grasses, le marché mondial des crèmes non laitières est segmenté en matières grasses, faibles en matières grasses et sans matières grasses. Le segment des matières grasses a dominé le marché avec une part de 54,36 % en 2025 en raison de sa préférence auprès des consommateurs et des exploitants de services alimentaires à la recherche d'un goût riche et laitier et d'une sensation de bouche dans la préparation du café et du thé. De plus, les processus de formulation établis, la grande familiarité des fabricants et l'histoire de la performance du produit facilitent l'adoption continue de crèmes pleines de gras, tandis que la forte préférence des consommateurs pour le goût améliore la fiabilité des achats répétés, renforçant ainsi la position de premier plan de ce segment sur le marché.
Le segment faible en matières grasses devrait connaître le TCAC le plus rapide de 9,1 %, de 2026 à 2033, en raison de l'accent croissant mis par les consommateurs sur les choix alimentaires axés sur la consommation de calories et la santé, sans sacrifier pleinement les bienfaits du goût et de la texture des produits crémeux traditionnels. Les fabricants tirent parti des technologies reformulées de réduction des graisses pour améliorer l'attrait nutritionnel, permettre un positionnement plus sain et soutenir des segments de consommateurs de mieux-être.
- Par stabilité du plateau
Sur la base de la stabilité des tablettes, le marché mondial des crèmes non laitières est segmenté en tablettes stables/ambientes et réfrigérées. Le segment des étagères/ambients a dominé le marché avec une part de 76,42 % en 2025 en raison de son rôle essentiel dans l'élargissement de la flexibilité de stockage, la simplification de la logistique et une large distribution sur les marchés développés et émergents sans besoin d'infrastructure de chaîne froide. De plus, les procédés de fabrication et d'emballage établis, la grande connaissance des distributeurs et la grande compatibilité des marchés d'exportation facilitent l'adoption continue de crèmes à plateau sur les marchés mondiaux.
Le segment réfrigéré devrait connaître le TCAC le plus rapide de 8,7 % de 2026 à 2033, en raison de la préférence croissante des consommateurs pour les produits de crème liquide frais de type laitier sur les marchés développés dotés d'une infrastructure de vente au détail à chaîne froide. Les fabricants tirent parti des réseaux de distribution réfrigérés pour améliorer la fraîcheur des produits, permettre un positionnement haut de gamme et soutenir la croissance de la consommation de café spécialisé à domicile, ce qui accélère l'adoption sur les marchés de détail développés.
Quelle région détient la plus grande part du marché des crèmes non laitières
- L'Asie-Pacifique a dominé le marché des crèmes non laitières et a représenté la plus grande part des revenus en 2025, soit 41,72 %, avec une forte consommation de café et de thé, une forte capacité de fabrication de crèmes domestiques et la présence de producteurs régionaux établis en Indonésie, en Chine et en Inde.
- La région bénéficie également de la disponibilité de matières premières à base d'huile de palme, de l'adoption de formats de crème en poudre adaptés aux climats chauds sans infrastructure à chaîne froide et de l'utilisation croissante de crèmes non laitières dans les applications domestiques et les services alimentaires. L'accent mis de plus en plus sur les industries manufacturières axées sur l'exportation et l'expansion croissante de la culture du café au pays continue de renforcer la position de chef de file de l'Asie-Pacifique sur le marché mondial.
China Non-Dairy Creamer Aperçu du marché
Le marché chinois des crèmes non laitières est en expansion constante, soutenu par l'augmentation de la consommation urbaine de café et de thé, l'augmentation de la capacité de fabrication d'aliments domestiques et l'augmentation des investissements dans le développement de produits de crème aromatisés et de qualité supérieure. Les fabricants et les exploitants de services alimentaires intègrent de plus en plus des crèmes non laitières dans les applications traditionnelles de la boisson à thé et dans les cafés modernes. L'expansion continue de l'infrastructure de production intérieure et l'augmentation de la consommation de la classe moyenne urbaine stimulent encore la croissance du marché en Chine.
Aperçu du marché indien des crèmes non laitières
Le marché indien des crèmes non laitières ne cesse de croître, appuyé par l'augmentation de la consommation de thé et de café, la croissance des services alimentaires organisés et de la pénétration des restaurants à service rapide, et l'augmentation de la capacité de fabrication nationale. Les exploitants de services alimentaires et les consommateurs domestiques intègrent de plus en plus les crèmes non laitières dans la préparation quotidienne des boissons. Les progrès continus dans les procédés de fabrication optimisés par les coûts, ainsi que la forte croissance de la demande intérieure, stimulent davantage la croissance du marché en Inde.
Perspectives du marché des crèmes non laitières en Europe
Europe Le marché des crèmes non laitières se développe à mesure que les consommateurs adoptent de plus en plus des régimes à base de plantes, sans lactose et flexitaires. La demande est soutenue par la forte culture du café en Europe, la sensibilisation croissante à la santé et la préférence pour des alternatives laitières pratiques. Les crèmes à base d'avoine, d'amande, de soja et de noix de coco gagnent en attention, tandis que les formulations propres, enrichies et aromatisées soutiennent l'innovation des produits. L'Allemagne, le Royaume-Uni, la France et l'Italie représentent d'importants marchés, les services alimentaires et les chaînes de vente au détail créant de nouvelles possibilités. Les prix, le goût, la texture et la concurrence des produits laitiers conventionnels demeurent des défis majeurs.
Allemagne Vue du marché des crèmes non laitières
Le marché allemand des crèmes non laitières connaît une croissance constante en raison de la forte culture des cafés, de l'intérêt croissant des consommateurs pour les produits alimentaires à base de plantes et sans lactose et de l'adoption croissante de crèmes non laitières dans les applications de vente au détail et de services alimentaires. Les fabricants d'aliments, les détaillants et les exploitants de services alimentaires normalisent de plus en plus les achats de crème pour répondre aux préférences alimentaires changeantes. Les progrès continus dans la reformulation d'étiquettes propres et l'innovation en matière d'emballage soutiennent davantage la croissance du marché en Allemagne.
France Aperçu du marché des crèmes non laitières
France Le marché des crèmes non laitières est soutenu par l'intérêt croissant des consommateurs pour les produits laitiers à base végétale, en particulier parmi les consommateurs flexitaires à la recherche de choix diversifiés et durables. La demande en avoine, en amande, en soja et en noix de coco se développe dans les applications de vente au détail, de café et de services alimentaires. La France a établi un écosystème alimentaire végétal et la disponibilité croissante de produits laitiers alternatifs crée des opportunités pour les fabricants de crèmes non laitières. Toutefois, les prix élevés, les attentes en matière de goût et la concurrence des produits laitiers conventionnels demeurent des défis clés du marché.
Quelles sont les meilleures entreprises du marché des crèmes non laitières
L'industrie des crèmes non laitières est principalement dirigée par des entreprises bien établies, notamment :
- Nestlé S.A.(Suisse)
- FriseCampina(PaysBas)
- Groupe Kerry plc(Irlande)
- Société de produits riches(États-Unis)
- Tate & Lyle PLC(Royaume-Uni)
- Cargill, Incorporated (États-Unis)
- Société Archer-Daniels-Midland (États-Unis)
- Fonterra Co-operative Group Limited (Nouvelle-Zélande)
- PT Santos Premium Krimer (Indonésie)
- PT Sukanda Djaya (Indonésie)
- PT Indofood Sukses Makmur Tbk (Indonésie)
- Super Coffeemix Manufacturing Ltd (Malaisie)
- Zhongshan Huifeng Food Co., Ltd. (Chine)
- Shandong Tianjiao Biotech Co., Ltd. (Chine)
- Uniferm GmbH & Co. KG (Allemagne)
- Groupe alimentaire sur mesure Pty Ltd (Australie)
- Danone S.A. (France)
- Califia Farms, LLC (États-Unis)
- Delta Wing Foods (États-Unis)
- Nestlé Professional (Suisse)
- Super Group Ltd. (Singapour)
- Panda Nutraceuticals Sdn. Bhd. (Malaisie)
- Angel Yeast Co., Ltd. (Chine)
- Vandemoortele NV (Belgique)
- Groupe Puratos (Belgique)
- Roquette Frères (France)
Quels sont les derniers développements sur le marché des crèmes non laitières
- En septembre 2025, Nestlé a lancé une gamme élargie de crèmes à base d'huile de coco sur les marchés de l'Asie du Sud-Est, renforçant ainsi sa position dans le segment des crèmes végétales à base d'étiquettes propres de la région.
- En février 2025, PT Santos Premium Krimer a élargi sa capacité de production en Indonésie pour répondre à la demande intérieure et à l'exportation croissante de produits de crème non laitiers en poudre.
- En novembre 2025, Rich Products a mis en place une plate-forme de crème liquide réfrigérée améliorée intégrant une technologie de conservation étendue, améliorant la fraîcheur des produits et réduisant les déchets de distribution pour les clients des services alimentaires. Ce développement renforce la position de Rich Products sur le marché des crèmes liquides premium en offrant aux exploitants de services alimentaires une meilleure cohérence des produits et une réduction de la détérioration.
- En octobre 2024, Kerry Group a élargi son portefeuille d'ingrédients crémeux non laitiers en Europe pour y inclure d'autres formulations à base d'avoine et de soja adaptées au segment des services alimentaires à base de plantes en croissance.
- En juin 2023, Cargill s'est associé à un fabricant régional d'aliments pour co-développer des ingrédients reformulés de crème pour huile de palme et substituts, combinant son expertise en matière d'approvisionnement d'ingrédients avec les capacités régionales de fabrication et de distribution du partenaire pour faciliter l'accès à des formulations de crèmes d'origine durable.
- En mars 2023, Tate & Lyle a reçu la certification d'une gamme élargie d'ingrédients à base d'amidon en Europe, permettant à l'entreprise de répondre à la demande croissante des fabricants qui recherchent des solutions de substitution à base de soja et de noix de coco.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











