


Segmentation mondiale des marchés alimentaires autres que les OGM, par type (céréales et céréales, liqueur, viande et volaille, huile comestible et boulangerie), catégorie (conventionnelle et biologique), application (végétaux, produits à base de viande, fruits et légumes, produits laitiers de remplacement, aliments pour animaux et autres), chaîne de distribution (Hypermarkets et supermarchés, détaillants spécialisés dans les aliments, magasin de commodités et en ligne) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché alimentaire non OGM
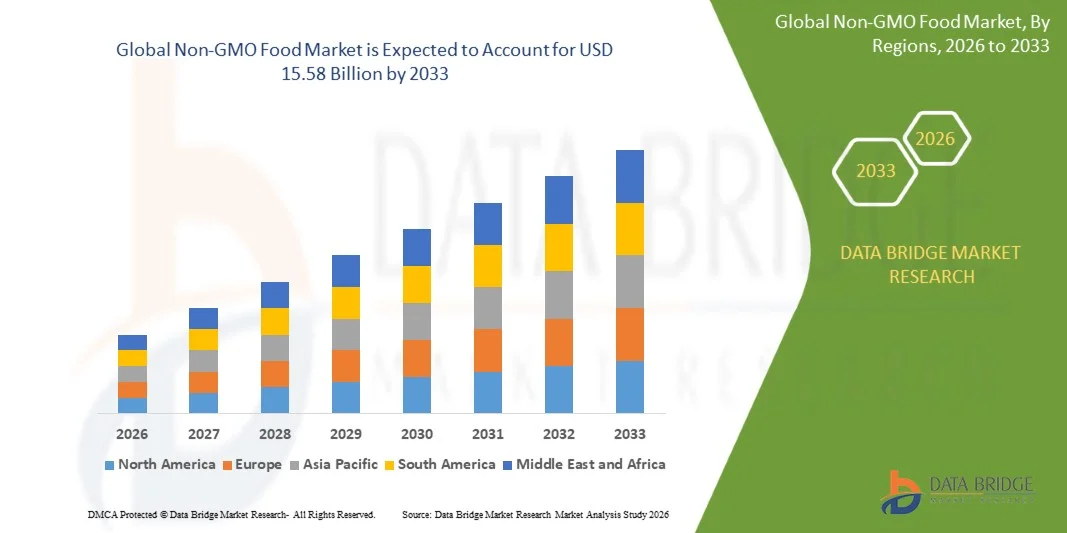
- Selon l'analyse de Data Bridge Market Research, le marché des aliments non OGM a été évalué à4,92 milliards de dollars en 2025et devrait atteindre15,58 milliards de dollars en 2033, croissance à unTCAC de 15,50 % de 2026 à 2033.
- Le marché connaît une croissance constante due à l'augmentation de la demande de produitsétiquetage propredes produits alimentaires, une prise de conscience accrue de la santé, une préférence croissante pour l'approvisionnement transparent en ingrédients et l'augmentation de la disponibilité de produits autres que les OGM dans les circuits de vente au détail et de services alimentaires.
- La sensibilisation accrue des consommateurs à l'égard des ingrédients génétiquement modifiés, associée à la promotion croissante de pratiques agricoles durables et à la demande de produits alimentaires fabriqués à partir de semences autres que des OGM, oblige les fabricants et les détaillants d'aliments à élargir leurs offres certifiées de produits non OGM. Les supermarchés, les magasins spécialisés et les plateformes de vente au détail en ligne améliorent encore l'accessibilité des produits et favorisent l'expansion du marché.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 4,92 milliards de dollars
- Valeur marchande prévue (2033) : 15,58 milliards de dollars
- CAGR prévisionnel (2026-2033): 15.50%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché alimentaire non OGM
- L'Amérique du Nord a dominé le marché des aliments autres que les OGM avec la plus grande part de revenus de 39,62 % en 2025, appuyée par une forte sensibilisation des consommateurs, des systèmes de certification établis, des réseaux de détail matures et la disponibilité généralisée de produits autres que les OGM.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 6,05 % entre 2026 et 2033, alimenté par l'augmentation de la population de la classe moyenne, une sensibilisation accrue à la sécurité alimentaire, l'expansion de l'infrastructure moderne de vente au détail et l'adoption croissante de produits autres que les OGM dans les marchés émergents.
- Le segment des céréales et des céréales a dominé le marché avec une part de 42,5 % en 2025, en raison de la consommation généralisée de céréales comme aliments de base et de leur large utilisation dans les céréales de petit déjeuner, les produits au four, les collations et autres applications alimentaires.
- La boulangerie est le type de simulation qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 10 %, en raison de l'augmentation de la demande de produits de boulangerie propres et de l'incorporation accrue de farine, de grains, de graines et d'autres ingrédients non OGM.
- Le segment conventionnel a dominé la catégorie avec une part des revenus de 69,35% en 2025, en raison de sa disponibilité plus large, des systèmes de production établis et relativement plus abordable que les produits biologiques non OGM
- Les boissons représentaient 36,0 % de la part de marché en 2025, en raison de l'augmentation de la demande de formulations de boissons propres, naturelles, fonctionnelles et non OGM.
- Le segment des substituts laitiers est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 12,7 %, attribuable à l'augmentation de la consommation de lait à base végétale et d'autres produits de substitution laitiers.
Portée du rapport et segmentation des marchés alimentaires autres que les OGM
|
Attributs |
Perspectives du marché des aliments autres que les OGM |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché alimentaire non OGM
- Les fabricants d'aliments placent de plus en plus les produits non OGM aux côtés d'attributs propres, naturels, biologiques et peu transformés pour répondre à la demande croissante de transparence et d'ingrédients reconnaissables.
- Par exemple, en janvier 2025, le projet Non-OGM a lancé son programme Non-UPF Vérifié, étendant son approche d'intégrité alimentaire au-delà de l'évitement des OGM vers des aliments peu transformés; l'organisation a déclaré que sa marque Butterfly a déjà été trouvée sur plus de 63 000 produits de plus de 5 000 marques.
- L'intérêt croissant des consommateurs à l'égard de la transparence des ingrédients encourage les marques à obtenir une vérification par un tiers et à communiquer les pratiques d'approvisionnement directement au moyen d'étiquettes de certification reconnaissables.
- Produits végétauxLes fabricants incorporent de plus en plus d'ingrédients non OGM et de certification dans le positionnement des produits afin de différencier les produits de la catégorie des aliments axés sur la santé.
- Par exemple, en mai 2025, Dojo Fresh a reçu l'appui du Projet non OGM pour renouveler la vérification de ses trois mélanges de protéines végétales, renforçant ainsi l'utilisation d'ingrédients non OGM propres et peu transformés dans les aliments à base végétale.
- Étant donné que les consommateurs établissent de plus en plus de liens entre les allégations de non-OGM et la transparence, les attributs de l'étiquette propre et l'approvisionnement responsable, on s'attend à ce que les fabricants élargissent les portefeuilles de produits vérifiés, en particulier pour les aliments végétaux, les boissons, les collations et les autres catégories d'aliments emballés.
Quels sont les principaux moteurs du marché alimentaire non OGM
- La prise de conscience croissante de la santé des consommateurs et la demande d'étiquetage transparent des aliments augmentent considérablement la demande de produits autres que les OGM, car les acheteurs recherchent des ingrédients reconnaissables et une plus grande visibilité dans la production et l'approvisionnement alimentaires.
- Par exemple, en mai 2025, une enquête EcoFocus auprès de 4 000 consommateurs américains a révélé que 54 % des acheteurs d'épicerie étaient extrêmement préoccupés ou très préoccupés par l'innocuité des aliments génétiquement modifiés, tandis que 60 % des acheteurs au courant de l'étiquette du projet non-OGM la considéraient extrêmement ou très influente dans les décisions d'achat.
- Les fabricants, les détaillants et les marques de produits alimentaires élargissent les gammes de produits non OGM pour répondre à la demande d'aliments étiquetés de façon propre, d'approvisionnement durable et de certification crédible par des tiers dans plusieurs catégories d'aliments et de boissons.
- Par exemple, en septembre 2025, PwC a signalé que 84 % des consommateurs indiens considéraient la salubrité des aliments comme un facteur d'achat essentiel, soulignant l'importance croissante de la transparence, des certifications crédibles et de la communication claire des attributs des produits.
- Étant donné que les consommateurs accordent de plus en plus d'importance à la salubrité des aliments, à la transparence des ingrédients et aux pratiques de production durables, le positionnement hors OGM demeurera un important facteur de différenciation pour les fabricants qui mettent au point des produits alimentaires de qualité.
Quels sont les facteurs qui font obstacle à la croissance du marché des aliments non OGM
- Le maintien de l'intégrité des autres OGM dans les chaînes d'approvisionnement agricoles et de transformation des aliments nécessite une ségrégation supplémentaire, la préservation de l'identité, les essais, la traçabilité et la certification, ce qui augmente les coûts de production et de manutention.
- Par exemple, en novembre 2024, des chercheurs de l'Université d'État de l'Iowa ont publié un modèle d'estimation des coûts pour la ségrégation du maïs et du soja non GM dans les silos-grains du pays. L'étude a évalué 24 scénarios pour différents niveaux de tolérance aux OGM et a spécifiquement quantifié les coûts supplémentaires requis pour maintenir l'intégrité non GM pendant la manutention et la séparation du grain.
- Ces exigences supplémentaires peuvent limiter l'adoption chez les petits fabricants et fournisseurs, particulièrement lorsque les produits contiennent des ingrédients à risque élevé comme le maïs et le soja qui nécessitent un examen plus approfondi au cours de la vérification.
- La complexité du maintien du statut de non-OGM tout au long de l'approvisionnement, du traitement et de la distribution peut également augmenter les frais de certification, les exigences en matière de documentation et les charges de gestion de la chaîne d'approvisionnement pour les fabricants d'aliments.
- Par exemple, en février 2024, une étude sur les stratégies de traçabilité pour prévenir les OGM non autorisés a indiqué que les coûts de certification étaient considérés comme minimes par rapport aux coûts associés à la ségrégation, soulignant que le maintien de chaînes d'approvisionnement distinctes autres que les OGM peut représenter une charge financière importante.
- Les exigences supplémentaires en matière de ségrégation, d'essai, de certification et de traçabilité continuent d'augmenter le coût de production d'aliments non OGM, ce qui pourrait entraîner une hausse des prix de détail et limiter la pénétration parmi les consommateurs sensibles aux prix et les petites entreprises alimentaires.
Comment le marché alimentaire non OGM est-il segmenté
Le marché des aliments autres que les OGM est segmenté en fonction du type, de la catégorie, de l'application et du canal de distribution.
- Par type
Sur la base du type, le marché des produits alimentaires autres que les OGM est segmenté en céréales et céréales, liqueur, viande et volaille, huile comestible et boulangerie. Le segment des céréales et des céréales a dominé le marché avec une part de 42,5 % en 2025, en raison de la consommation généralisée de céréales comme aliments de base et de leur large utilisation dans les céréales de petit déjeuner, les produits au four, les collations et autres applications alimentaires. Les céréales et les céréales autres que les OGM bénéficient de leur rôle essentiel dans l'alimentation quotidienne des marchés développés et émergents. La préférence croissante des consommateurs pour les ingrédients d'origine naturelle et traçables appuie davantage la demande de grains non OGM. Le maïs, le blé, le riz, l'avoine et d'autres grains sont de plus en plus intégrés dans des produits placés autour d'attributs propres et soucieux de la santé. Le segment bénéficie également des chaînes d'approvisionnement agricoles et de transformation établies qui soutiennent la production et la distribution à grande échelle. L'augmentation de la disponibilité de produits céréaliers certifiés autres que les OGM par l'entremise des détaillants traditionnels et spécialisés améliore encore l'accessibilité des consommateurs.
On s'attend à ce que le segment de la boulangerie enregistre la croissance la plus rapide à 10 % du TCAC au cours de la période de prévision, en raison de l'augmentation de la demande des consommateurs pour des produits de boulangerie à étiquette propre et de l'incorporation accrue de farine, de grains, de semences et d'autres ingrédients non OGM. La sensibilisation croissante à l'approvisionnement en ingrédients incite les boulangers et les fabricants de produits alimentaires emballés à communiquer davantage les attributs non OGM. Le pain, les biscuits, les craquelins, les pâtisseries et autres produits cuits intègrent de plus en plus des ingrédients non OGM pour se différencier sur des marchés concurrentiels. L'expansion du commerce de détail d'aliments biologiques et naturels accroît également la disponibilité de produits de boulangerie autres que les OGM. Les fabricants répondent à l'évolution des préférences des consommateurs en reformulant les produits avec des profils d'ingrédients plus simples et des matières premières reconnaissables. Le chevauchement croissant entre le positionnement des produits non OGM, des produits biologiques et des produits d'étiquetage propre crée d'autres possibilités pour les produits de boulangerie haut de gamme.
- Par catégorie
Sur la base de la catégorie, le marché des produits alimentaires autres que les OGM est segmenté en produits conventionnels et biologiques. Le segment conventionnel dominait le marché avec une part de 69,35 % en 2025, soutenue par sa plus grande disponibilité, des systèmes de production établis et relativement plus abordable que les produits biologiques non OGM. Les aliments classiques non OGM attirent les consommateurs qui veulent éviter les ingrédients génétiquement modifiés sans nécessairement acheter de produits entièrement biologiques. Les fabricants peuvent maintenir un positionnement non OGM tout en conservant une plus grande flexibilité dans l'approvisionnement et la production par rapport aux exigences biologiques. Le segment est largement disponible dans les grands supermarchés, les hypermarchés, les dépanneurs et les autres chaînes de vente au détail. Son prix relativement accessible permet aux produits autres que les OGM d'atteindre une clientèle plus large que les consommateurs haut de gamme et axés sur la santé. Les fabricants d'aliments utilisent de plus en plus la certification autre que l'OGM comme attribut de produit additionnel aux formulations conventionnelles
Le segment des produits biologiques devrait enregistrer la croissance la plus rapide à un TCAC de 7,38 % au cours de la période de prévision, étant donné que les consommateurs associent de plus en plus les attributs biologiques et non OGM à une meilleure qualité, à la durabilité et à la responsabilité environnementale. Les produits biologiques renforcent l'attrait d'un positionnement non OGM parce que les consommateurs qui recherchent des aliments biologiques privilégient souvent les restrictions sur les ingrédients génétiquement modifiés. La demande croissante d'aliments propres, peu transformés et produits de façon durable encourage les fabricants à élargir leurs portefeuilles de produits biologiques autres que les OGM. Des catégories haut de gamme comme les collations pour enfants, les boissons, les céréales et les aliments spécialisés offrent des possibilités intéressantes pour les produits biologiques non OGM. Les détaillants créent également des étagères dédiées pour les produits biologiques et non OGM, améliorant ainsi leur visibilité et leur accessibilité aux consommateurs. Les marges plus élevées associées aux produits biologiques haut de gamme encouragent les fabricants à diversifier leurs portefeuilles en vue d'offrir des produits biologiques combinés et non OGM.
- Par demande
Sur la base de l'application, le marché des aliments autres que les OGM est segmenté en boissons, produits à base de viande, fruits et légumes, produits laitiers de remplacement, aliments pour animaux, etc. Le segment des boissons domine le marché avec une part de 36,0 % en 2025, soutenue par une demande croissante de formulations de boissons propres, naturelles, fonctionnelles et non OGM. Les ingrédients autres que les OGM sont de plus en plus intégrés dans les boissons végétales, les boissons fonctionnelles, les jus et d'autres produits de boisson axés sur la santé. Une sensibilisation accrue des consommateurs à l'approvisionnement en ingrédients incite les fabricants de boissons à accroître la transparence en ce qui concerne les matières premières et les pratiques de production. Les boissons à base de plantes sont particulièrement pertinentes parce que des ingrédients tels que le soja et d'autres cultures sont fréquemment évalués en fonction du statut des OGM par les consommateurs qui recherchent des solutions de remplacement autres que les OGM. L'expansion des portefeuilles de boissons biologiques et naturelles crée davantage d'opportunités pour les produits à positionnement biologique et non OGM. Les chaînes de vente au détail en ligne et spécialisées améliorent également l'accès aux produits de boissons hors OGM de qualité supérieure.
Le segment des produits de remplacement des produits laitiers devrait connaître la croissance la plus rapide (12,7 %) au cours de la période de prévision, en raison de l'augmentation de la consommation de lait à base de plantes et d'autres produits de remplacement des produits laitiers. Le soja, l'amande, l'avoine, la noix de coco et d'autres ingrédients dérivés de plantes sont de plus en plus utilisés dans les produits laitiers, ce qui crée des possibilités pour les préparations autres que les OGM. Les consommateurs qui achètent des produits végétaux mettent souvent davantage l'accent sur la transparence des ingrédients, la durabilité et les avantages perçus pour la santé. Les fabricants développent donc des variantes non OGM et biologiques pour différencier leurs portefeuilles d'alternatives laitières. La disponibilité croissante de boissons à base de plantes, de yaourts, de crèmes et d'autres substituts laitiers dans les détaillants traditionnels augmente l'accessibilité du marché. Un positionnement haut de gamme autour des ingrédients naturels, biologiques et non OGM favorise également le développement de produits de plus grande valeur.
- Par canal de distribution
Sur la base du canal de distribution, le marché des produits alimentaires autres que les OGM est segmenté en hypermarchés et supermarchés, détaillants spécialisés dans l'alimentation, dépanneurs et en ligne. Le segment des hypermarchés et des supermarchés a dominé le marché avec une part de 56,02 % en 2025, soutenue par de nombreux assortiments de produits, une infrastructure de détail établie et un accès pratique à des produits certifiés non OGM. Les grands détaillants offrent des sections dédiées naturelles, biologiques et non OGM qui améliorent la visibilité des produits et la sensibilisation des consommateurs. Les étiquettes de certification en magasin et l'information sur l'emballage aident également les consommateurs à identifier et à comparer les produits non OGM au cours des décisions d'achat. Les supermarchés et les hypermarchés peuvent offrir des produits dans plusieurs catégories, dont les céréales, la boulangerie, les boissons, la viande et les huiles comestibles. Leurs réseaux de fournisseurs établis permettent une disponibilité plus uniforme des produits et favorisent une plus grande distribution des produits certifiés. Les détaillants utilisent également de plus en plus les gammes de produits de marque privée et de produits haut de gamme pour répondre à la demande d'aliments de marque propre et non OGM.
Le segment en ligne devrait être le canal de distribution qui connaîtra la croissance la plus rapide à un TCAC de 6,85 % au cours de la période de prévision, en raison de l'adoption croissante de produits d'épicerie numérique, de la commodité, de la découverte de produits plus larges et de l'accès à des marques spécialisées non OGM. Les plateformes en ligne permettent aux consommateurs d'accéder à des renseignements détaillés sur les ingrédients, des demandes de certification, des renseignements sur l'approvisionnement et des examens de produits avant d'acheter. Le canal est particulièrement attrayant pour les produits de niche et les produits haut de gamme non OGM qui peuvent avoir une disponibilité limitée dans les magasins physiques conventionnels. Les modèles d'achat par abonnement et de consommation directe appuient également les achats répétés de produits alimentaires spécialisés. Les consommateurs plus jeunes utilisent de plus en plus les canaux numériques pour découvrir des produits écologiques, biologiques, végétaux et non OGM. L'expansionépicerie en ligneL'infrastructure améliore encore la commodité de livraison et l'accessibilité des produits.
Quelle région détient la plus grande part du marché alimentaire non OGM
- L'Amérique du Nord a dominé le marché des aliments autres que les OGM avec la plus grande part de revenus de 39,62 % en 2025, appuyée par une forte sensibilisation des consommateurs, des systèmes de certification établis, des réseaux de détail matures et la disponibilité généralisée de produits autres que les OGM.
- La région bénéficie également d'une demande croissante d'aliments propres et d'origine durable, d'une grande disponibilité de produits certifiés et d'une adoption accrue dans les supermarchés, les magasins spécialisés et les chaînes de vente au détail en ligne. La résistance croissante des consommateurs à l'égard des aliments génétiquement modifiés et l'importance accrue accordée à la transparence des ingrédients continuent de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
Aperçu du marché des aliments non OGM aux États-Unis
Le marché américain des aliments autres que les OGM connaît une forte croissance en raison de la sensibilisation accrue des consommateurs à la salubrité des aliments, aux produits d'étiquetage propre et à la transparence des ingrédients. L'écosystème de vente au détail des aliments matures du pays, ainsi que la disponibilité généralisée de produits non OGM et biologiques, stimulent la demande de céréales, de produits de boulangerie, de boissons, de viande et d'autres catégories alimentaires. De plus, la préférence croissante des consommateurs pour les aliments naturels et peu transformés et la confiance croissante envers la certification par des tiers accélèrent l'adoption de produits non OGM sur le marché alimentaire américain.
Aperçu du marché alimentaire non OGM pour l'Asie-Pacifique
On s'attend à ce que le marché des produits alimentaires autres que les OGM en Asie et dans le Pacifique connaît une croissance rapide, en raison de l'urbanisation croissante, de l'augmentation des revenus disponibles et des préoccupations croissantes des consommateurs concernant la sécurité alimentaire et la transparence des ingrédients dans des pays comme la Chine, l'Inde et le Japon. L'expansion des réseaux modernes de vente au détail et de commerce électronique, ainsi que la disponibilité accrue de produits alimentaires certifiés et de qualité supérieure, appuient l'expansion du marché régional. De plus, l'évolution des modes de consommation et la demande croissante de choix alimentaires plus sains et plus transparents accélèrent l'adoption de produits non OGM dans toute la région.
Aperçu des marchés alimentaires autres que les OGM au Japon
Le marché japonais des aliments autres que les OGM connaît une croissance constante en raison de l'importance accordée par les consommateurs à la qualité des aliments, à la sécurité et à l'étiquetage fiable des produits. Les fabricants et les détaillants d'aliments offrent de plus en plus de produits non OGM pour répondre aux préférences croissantes en matière de choix alimentaires plus sains et plus transparents. En outre, les pays ont établi des normes alimentaires, mis en place une infrastructure de détail sophistiquée et privilégié les consommateurs pour des produits de haute qualité, ce qui contribue davantage à la croissance des marchés alimentaires autres que les OGM au Japon.
Chine Aperçu du marché alimentaire non OGM
Le marché chinois des produits alimentaires autres que les OGM augmente rapidement, en raison des préoccupations croissantes des consommateurs concernant la salubrité des aliments, la qualité des produits et la transparence des ingrédients. L'urbanisation croissante, l'expansion des circuits de vente au détail modernes et la demande croissante d'aliments emballés de première qualité appuient de façon significative le développement du marché. De plus, une sensibilisation accrue des consommateurs aux choix alimentaires plus sains, à l'amélioration de la traçabilité des aliments et à l'expansion des produits alimentaires certifiés placent la Chine comme l'un des principaux marchés de croissance des aliments non OGM en Asie-Pacifique.
Aperçu du marché des produits alimentaires autres que les OGM au Royaume-Uni
Au Royaume-Uni, le marché des produits alimentaires autres que les OGM connaît une croissance régulière, soutenue par un intérêt croissant des consommateurs pour la transparence des aliments, l'approvisionnement durable et les produits d'étiquetage propre. La disponibilité croissante de produits non OGM et biologiques dans les supermarchés, les détaillants spécialisés et les chaînes en ligne contribue à l'expansion du marché. En outre, l'accent accru mis par les consommateurs sur la santé, la durabilité environnementale et une production alimentaire responsable renforce la demande de produits alimentaires autres que les OGM au Royaume-Uni.
Allemagne Marchés alimentaires non OGM
Le marché allemand des produits alimentaires autres que les OGM ne cesse de croître en raison de la forte demande des consommateurs pour la qualité des aliments, la transparence et les produits produits sans génie génétique. Les fabricants et les détaillants offrent de plus en plus de produits alimentaires autres que les OGM dans les secteurs des produits laitiers, de la viande, de la boulangerie et d'autres catégories pour répondre aux préférences des consommateurs. La croissance continue des produits certifiés non OGM, les pratiques d'étiquetage établies et une forte sensibilisation des consommateurs soutiennent le développement du marché en Allemagne.
Quelles sont les meilleures entreprises du marché alimentaire non OGM
L'industrie alimentaire hors OGM est principalement dirigée par des entreprises bien établies, notamment :
- Nature's Path Foods, Inc. (Canada)
- Bobins Red Mill Aliments naturels(États-Unis)
- Le groupe Hain Celestial, Inc. (États-Unis)
- Général Mills Inc. (États-Unis)
- La société PepsiCo, Inc. (États-Unis)
- Danone (France)
- Kraft Heinz, Inc. (États-Unis)
- Califia Farms, LLC (États-Unis)
- Vallée biologique (États-Unis)
- Des collations moins mauvaises (É.-U.)
- Alter Eco Foods & WorldPantry.com® LLC (États-Unis)
- Riverside Natural Foods Ltd. (Canada)
- Compagnie King Arthur Baking, Inc. (États-Unis)
- Conagra Brands, Inc. (États-Unis)
- La Compagnie Campbell (États-Unis)
- B&G Foods, Inc. (États-Unis)
- Hormel Foods Corporation (États-Unis)
- Tyson Foods, Inc. (États-Unis)
- McCain Foods Limited (Canada)
- Nestlé (Suisse)
Quels sont les derniers développements sur le marché alimentaire non OGM
- En janvier 2025, le projet non-OGM a annoncé le lancement de son nouveau programme non-UPF vérifié, conçu pour aider les consommateurs à identifier les aliments qui ne sont pas-OGM et qui sont peu transformés. L'initiative étend les activités de vérification de l'organisation au-delà de l'évitement des OGM et reflète la demande croissante de transparence concernant les ingrédients alimentaires et les pratiques de transformation. Le programme a été élaboré afin d'appuyer l'accès des consommateurs aux aliments en harmonie avec les préférences alimentaires propres et moins transformées.
- En avril 2025, Natural Grocers a élargi sa gamme d'aliments de marque privée avec le lancement de trois snacks non-OGM péruviens, dont Sea Salt Sweet Potato Chips, Sea Salt Kettle Potato Chips et Sea Salt Cassava Chips. Les produits étaient placés autour d'ingrédients simples et d'une certification non-OGM, tout en mettant l'accent sur les attributs végétaux et sans produits laitiers. Le lancement met en évidence l'expansion continue des offres hors OGM vers des catégories de collations premium et de meilleure qualité pour vous.
- En février 2022, Bel Brands USA a annoncé l'introduction de roues de fromage à base de plantes Babybel aux États-Unis après leur lancement au Royaume-Uni. Le nouveau produit a été développé comme une alternative sans lait à Babybel traditionnel et a été certifié végétalien et non OGM Projet vérifié. Le lancement a démontré l'intégration croissante d'un positionnement non OGM aux produits alimentaires à base de plantes et de produits laitiers alternatifs.
- En octobre 2021, Natural Grocers a lancé son premier mois hors OGM, créant une initiative promotionnelle et éducative dédiée aux aliments non OGM. Le programme comprenait des promotions sur les produits non OGM et biologiques, l'éducation nutritionnelle et l'information des consommateurs expliquant les OGM et l'importance des choix non OGM. L'initiative a renforcé l'engagement des consommateurs à l'égard des produits autres que les OGM tout en accroissant leur visibilité dans l'assortiment alimentaire des détaillants.
- En mai 2021, Atlantic Natural Foods a annoncé le lancement de sa boutique en ligne comprenant son portefeuille de marques végétales, dont Loma Linda, Tuno, Clean et Kaffree Roma. Les produits comprenaient des repas non végétaux à base d'OGM, des entrées de repas, des produits de remplacement des fruits de mer et des produits de remplacement des oeufs, ce qui a élargi l'accès des consommateurs aux aliments non OGM par le biais de la vente directe en ligne. Le développement a également mis en évidence le chevauchement croissant entre les offres alimentaires non liées aux OGM, à base végétale et pratique.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE.
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES ALIMENTS SANS OGM
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ ALIMENTAIRE MONDIAL SANS OGM
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.2.5 ANALYSE DES PARTS DE MARCHÉ DE L'ENTREPRISE
2.2.6 MODÉLISATION MULTIVARIÉE
2.2.7 VARIABLES DE L'OFFRE ET DE LA DEMANDE
2.2.8 ANALYSE DE HAUT EN BAS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.12 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES ALIMENTS SANS OGM : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
5.2 FACTEURS INFLUENÇANT LA DÉCISION D'ACHAT
5.3 TENDANCES DE L'INDUSTRIE ET PERSPECTIVES D'AVENIR
5.4 STRATÉGIES DE CROISSANCE ADOPTÉES PAR LES ACTEURS CLÉS
5.5 COMPORTEMENT ET DYNAMIQUE D'ACHAT
5.5.1 RECOMMANDATION DE LA FAMILLE ET DES AMIS
5.5.2 RECHERCHE
5.5.3 IMPULSIF
5.5.4 PUBLICITÉ
5.5.4.1. PUBLICITÉ TÉLÉVISÉE
5.5.4.2. PUBLICITÉ EN LIGNE
5.5.4.3. PUBLICITÉ EN MAGASIN
5.5.4.4. PUBLICITÉ EXTÉRIEURE
5.6 ANALYSE MARQUE PRIVÉE VS MARQUE
5.7 ACTIVITÉS PROMOTIONNELLES
5.8 DYNAMIQUE DU REVENU DISPONIBLE DES CONSOMMATEURS/DYNAMIQUE DES DÉPENSES
5.9 STRATÉGIE DE LANCEMENT DE NOUVEAUX PRODUITS
5.9.1 NOMBRE DE NOUVEAUX LANCEMENTS DE PRODUITS
5.9.1.1. EXTENSION DE LIGNE
5.9.1.2. NOUVEL EMBALLAGE
5.9.1.3. RELANCÉ
5.9.1.4. NOUVELLE FORMULATION
5.1 TENDANCES AU NIVEAU DES CONSOMMATEURS
5.11 RÉPONSE AUX EXIGENCES DES CONSOMMATEURS
6 IMPACT DU RALENTISSEMENT ÉCONOMIQUE SUR LE MARCHÉ
6.1 IMPACT SUR LE PRIX
6.2 IMPACT SUR LA CHAÎNE D'APPROVISIONNEMENT
6.3 IMPACT SUR L'EXPÉDITION
6.4 IMPACT SUR LES DÉCISIONS STRATÉGIQUES DE L'ENTREPRISE
7 CADRE RÉGLEMENTAIRE ET LIGNES DIRECTRICES
8 ANALYSE DES PRIX
9 PERSPECTIVES DE LA MARQUE
9.1 ANALYSE COMPARATIVE DES MARQUES
9.2 APERÇU PRODUIT VS MARQUE
10 MARCHÉS ALIMENTAIRES MONDIAUX SANS OGM, PAR TYPE DE PRODUIT, 2021-2030, (EN MILLIONS USD)
10.1 APERÇU
10.2 ALIMENTATION
10.2.1 ALIMENTS, PAR TYPE
10.2.1.1. BOULANGERIE
10.2.1.1.1. BOULANGERIE, PAR TYPE
10.2.1.1.1.1 PAIN ET PETITS PAINS
10.2.1.1.1.2 GÂTEAUX, PÂTISSERIES ET TRUFFES
10.2.1.1.1.3 BISCUIT
10.2.1.1.1.4 TARTES ET TOURTES
10.2.1.1.1.5 BROWNIES
10.2.1.1.1.6 BISCUITS ET CRACKERS
10.2.1.1.1.7 TORTILLA
10.2.1.1.1.8 AUTRES
10.2.1.2. PRODUITS LAITIERS
10.2.1.2.1. PRODUITS LAITIERS, PAR TYPE
10.2.1.2.1.1 YAOURT
10.2.1.2.1.2 GLACE
10.2.1.2.1.3 FROMAGE
10.2.1.2.1.4 AUTRES
10.2.1.3. ALIMENTS TRANSFORMÉS
10.2.1.3.1. ALIMENTS TRANSFORMÉS, PAR TYPE
10.2.1.3.1.1 PLATS PRÉPARÉS
10.2.1.3.1.2 SAUCES, SAUCES ET CONDIMENTS
10.2.1.3.1.3 SOUPES
10.2.1.3.1.4 CONFITURES, CONSERVES ET MARMELADES
10.2.1.3.1.5 AUTRES
10.2.1.4. CONFISERIE
10.2.1.4.1. CONFISERIE, PAR TYPE
10.2.1.4.1.1 BONBONS DURS
10.2.1.4.1.2 MENTHE
10.2.1.4.1.3 GOMMES ET GELÉES
10.2.1.4.1.4 CHOCOLAT
10.2.1.4.1.5 SIROPS AU CHOCOLAT
10.2.1.4.1.6 CARAMELS ET TOFFEES
10.2.1.4.1.7 AUTRES
10.2.1.5. DESSERTS GLACÉS
10.2.1.5.1. DESSERTS GLACÉS, PAR TYPE
10.2.1.5.1.1 GLACE
10.2.1.5.1.2 CRÈME ANGLAISE
10.2.1.5.1.3 SORBET
10.2.1.5.1.4 AUTRES
10.2.1.6. ALIMENTS FONCTIONNELS
10.2.1.7. ALIMENTS POUR BÉBÉS
10.2.1.8. VIANDE VÉGÉTALE
10.2.1.8.1. VIANDE VÉGÉTALE, PAR TYPE
10.2.1.8.1.1 BURGER
10.2.1.8.1.2 GALETTES
10.2.1.8.1.3 SAUCISSES
10.2.1.8.1.4 BANDES
10.2.1.8.1.5 NUGGETS
10.2.1.8.1.6 BOULETTES DE VIANDE
10.2.1.8.1.7 TENDRES ET CÔTELETTES
10.2.1.8.1.8 MOTIFS
10.2.1.8.1.9 AUTRES
10.2.1.9. BARRES NUTRITIONNELLES
10.2.1.9.1. BARRES NUTRITIONNELLES, PAR TYPE
10.2.1.9.1.1 BARRES DE CÉRÉALES
10.2.1.9.1.1.1. BARRES DE CÉRÉALES
10.2.1.9.1.1.2. BARRES D'AVOINE
10.2.1.9.1.1.3. BARRES DE RIZ
10.2.1.9.1.1.4. BARRES DE CÉRÉALES MÉLANGÉES
10.2.1.9.1.1.5. AUTRES
10.2.1.9.1.2 BARRES À ÉCROU
10.2.1.9.1.2.1. AMANDE
10.2.1.9.1.2.2. NOIX DE CAJOU
10.2.1.9.1.2.3. CACAHUÈTE
10.2.1.9.1.2.4. DATES
10.2.1.9.1.2.5. NOISETTES
10.2.1.9.1.2.6. AUTRES
10.2.1.10. CÉRÉALES POUR PETIT-DÉJEUNER
10.2.1.11. PLATS PRÉPARÉS
10.2.1.11.1. PLATS PRÉPARÉS, PAR TYPE
10.2.1.11.1.1 NOUILLES
10.2.1.11.1.1.1. NOUILLES, PAR TYPE
A. NOUILLES ORDINAIRES
B. NOUILLES INSTANTANÉES
10.2.1.11.1.2 PIZZA ET PÂTES
10.2.1.11.1.3 SANCKS ET SNACKS EXTRUDÉS
10.2.1.11.1.4 AUTRES
10.3 BOISSONS
10.3.1 BOISSONS, PAR TYPE
10.3.1.1. THÉ ET CAFÉ
10.3.1.1.1. THÉ
10.3.1.1.1.1 THÉ, PAR TYPE
10.3.1.1.1.1.1. THÉ VERT
10.3.1.1.1.1.2. THÉ NOIR
10.3.1.1.1.1.3. MATCHA
10.3.1.1.1.1.4. TISANE
10.3.1.1.1.1.5. THÉ FERMENTÉ
10.3.1.1.1.1.6. AUTRES
10.3.1.1.2. CAFÉ
10.3.1.1.2.1 CAFÉ, PAR TYPE
10.3.1.1.2.1.1. CAFÉ EN POUDRE
10.3.1.1.2.1.2. MÉLANGES DE CAFÉ
10.3.1.1.2.1.3. CAFÉ PRÊT À BOISSON
10.3.1.2. JUS
10.3.1.3. BOISSONS VÉGÉTALES
10.3.1.4. LAIT VÉGÉTAL
10.3.1.4.1. LAIT VÉGÉTAL, PAR TYPE
10.3.1.4.1.1 LAIT DE SOJA
10.3.1.4.1.2 LAIT D'AVOINE
10.3.1.4.1.3 LAIT D'AMANDE
10.3.1.4.1.4 LAIT DE CAJOU
10.3.1.4.1.5 AUTRES
10.3.1.5. YAOURTS À BOIRE
10.3.1.6. BOISSONS POUR SPORTS ET ÉNERGISANTES
10.3.1.6.1. BOISSON POUR SPORTIFS
10.3.1.6.1.1 BOISSON POUR SPORTIFS, PAR TYPE
10.3.1.6.1.1.1. ISOTONIQUE
10.3.1.6.1.1.2. HYPERTONIQUE
10.3.1.6.1.1.3. HYPOTONIQUE
10.3.1.6.2. BOISSON ÉNERGISANTE
10.3.1.6.2.1 BOISSON ÉNERGISANTE, PAR TYPE
10.3.1.6.2.1.1. STILL
10.3.1.6.2.1.2. GAZÉIFIÉ
10.3.1.7. AUTRES
11 MARCHÉS ALIMENTAIRES MONDIAUX SANS OGM, PAR CATÉGORIE DE MARQUE, 2021-2030, (EN MILLIONS USD)
11.1 APERÇU
11.2 MARQUE
11.3 MARQUE PRIVÉE
12 MARCHÉS ALIMENTAIRES MONDIAUX SANS OGM, PAR ALLÉGATION, 2021-2030, (EN MILLIONS USD)
12.1 APERÇU
12.2 SANS GLUTEN
12.3 SANS COLORANT ARTIFICIEL
12.4 SANS CONSERVATEURS
12.5 TOUTES LES RÉCLAMATIONS CI-DESSUS
12.6 RÉCLAMATIONS MULTIPLES
12.7 AUTRES RÉCLAMATIONS
12.8 AUCUNE RÉCLAMATION / RÉGULIER
13e MARCHÉ MONDIAL DES ALIMENTS SANS OGM, PAR CANAL DE DISTRIBUTION, 2021-2030, (EN MILLIONS USD)
13.1 APERÇU
13.2 DÉTAILLANTS EN MAGASIN
13.2.1 SUPERMARCHÉS/HYPERMARCHÉS
13.2.2 ÉPICERIES
13.2.3 DÉPANNEURS
13.2.4 MAGASINS SPÉCIALISÉS
13.2.5 AUTRES
13.3 DÉTAILLANTS HORS MAGASIN
13.3.1 VENTE AU DÉTAIL EN LIGNE
13.3.2 SITES WEB DE L'ENTREPRISE
14 MARCHÉS ALIMENTAIRES MONDIAUX SANS OGM, PAR ZONE GÉOGRAPHIQUE
APERÇU (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
14.1 AMÉRIQUE DU NORD
14.1.1 États-Unis
14.1.2 CANADA
14.1.3 MEXIQUE
14.2 EUROPE
14.2.1 ALLEMAGNE
14.2.2 Royaume-Uni
14.2.3 ITALIE
14.2.4 FRANCE
14.2.5 ESPAGNE
14.2.6 SUISSE
14.2.7 PAYS-BAS
14.2.8 BELGIQUE
14.2.9 RUSSIE
14.2.10 TURQUIE
14.2.11 NORVÈGE
14.2.12 FINLAND
14.2.13 SUÈDE
14.2.14 DANEMARK
14.2.15 POLOGNE
14.2.16 RESTE DE L'EUROPE
14.3 ASIE-PACIFIQUE
14.3.1 JAPON
14.3.2 CHINE
14.3.3 CORÉE DU SUD
14.3.4 INDE
14.3.5 AUSTRALIE
14.3.6 SINGAPOUR
14.3.7 THAÏLANDE
14.3.8 INDONÉSIE
14.3.9 MALAISIE
14.3.10 PHILIPPINES
14.3.11 TAÏWAN
14.3.12 VIETNAM
14.3.13 NOUVELLE-ZÉLANDE
14.3.14 RESTE DE L'ASIE-PACIFIQUE
14.4 AMÉRIQUE DU SUD
14.4.1 BRÉSIL
14.4.2 ARGENTINE
14.4.3 RESTE DE L'AMÉRIQUE DU SUD
14.5 MOYEN-ORIENT ET AFRIQUE
14.5.1 AFRIQUE DU SUD
14.5.2 Émirats arabes unis
14.5.3 ARABIE SAOUDITE
14.5.4 KOWEÏT
14.5.5 ÉGYPTE
14.5.6 ISRAËL
14.5.7 OMAN
14.5.8 BAHREÏN
14.5.9 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
15 MARCHÉS ALIMENTAIRES MONDIAUX SANS OGM, PAYSAGE DES ENTREPRISES
15.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
15.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
15.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
15.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
15.5 FUSIONS ET ACQUISITIONS
15.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
15.7 EXPANSIONS ET PARTENARIATS
15.8 MODIFICATIONS RÉGLEMENTAIRES
16 MARCHÉ MONDIAL DES ALIMENTS SANS OGM, ANALYSE SWOT ET DBMR
17e MARCHÉ MONDIAL DES ALIMENTS SANS OGM, PROFIL DE L'ENTREPRISE
17.1 CONAGRA BRANDS, INC.
17.1.1 PRÉSENTATION DE L'ENTREPRISE
17.1.2 ANALYSE DES REVENUS
17.1.3 PRÉSENCE GÉOGRAPHIQUE
17.1.4 PORTEFEUILLE DE PRODUITS
17.1.5 ÉVOLUTIONS RÉCENTES
17.2 ALIMENTÉ AU SOLEIL
17.2.1 PRÉSENTATION DE L'ENTREPRISE
17.2.2 ANALYSE DES REVENUS
17.2.3 PRÉSENCE GÉOGRAPHIQUE
17.2.4 PORTEFEUILLE DE PRODUITS
17.2.5 ÉVOLUTIONS RÉCENTES
17.3 LES ALIMENTS MAPLE LEAF INC.
17.3.1 PRÉSENTATION DE L'ENTREPRISE
17.3.2 ANALYSE DES REVENUS
17.3.3 PRÉSENCE GÉOGRAPHIQUE
17.3.4 PORTEFEUILLE DE PRODUITS
17.3.5 ÉVOLUTIONS RÉCENTES
17.4 LA CUISINE D'AMY
17.4.1 PRÉSENTATION DE L'ENTREPRISE
17.4.2 ANALYSE DES REVENUS
17.4.3 PRÉSENCE GÉOGRAPHIQUE
17.4.4 PORTEFEUILLE DE PRODUITS
17.4.5 ÉVOLUTIONS RÉCENTES
17,5 GENERAL MILLS INC.
17.5.1 PRÉSENTATION DE L'ENTREPRISE
17.5.2 ANALYSE DES REVENUS
17.5.3 PRÉSENCE GÉOGRAPHIQUE
17.5.4 PORTEFEUILLE DE PRODUITS
17.5.5 ÉVOLUTIONS RÉCENTES
17,6 DANONE
17.6.1 PRÉSENTATION DE L'ENTREPRISE
17.6.2 ANALYSE DES REVENUS
17.6.3 PRÉSENCE GÉOGRAPHIQUE
17.6.4 PORTEFEUILLE DE PRODUITS
17.6.5 ÉVOLUTIONS RÉCENTES
17.7 ALIMENTS NATURELS UNIS, INC.
17.7.1 PRÉSENTATION DE L'ENTREPRISE
17.7.2 ANALYSE DES REVENUS
17.7.3 PRÉSENCE GÉOGRAPHIQUE
17.7.4 PORTEFEUILLE DE PRODUITS
17.7.5 ÉVOLUTIONS RÉCENTES
17.8 ORGANIC VALLEY
17.8.1 PRÉSENTATION DE L'ENTREPRISE
17.8.2 ANALYSE DES REVENUS
17.8.3 PRÉSENCE GÉOGRAPHIQUE
17.8.4 PORTEFEUILLE DE PRODUITS
17.8.5 ÉVOLUTIONS RÉCENTES
17.9 DOLE FOOD COMPANY, INC.
17.9.1 PRÉSENTATION DE L'ENTREPRISE
17.9.2 ANALYSE DES REVENUS
17.9.3 PRÉSENCE GÉOGRAPHIQUE
17.9.4 PORTEFEUILLE DE PRODUITS
17.9.5 ÉVOLUTIONS RÉCENTES
17.1 NEWMAN'S OWN INC.
17.10.1 PRÉSENTATION DE L'ENTREPRISE
17.10.2 ANALYSE DES REVENUS
17.10.3 PRÉSENCE GÉOGRAPHIQUE
17.10.4 PORTEFEUILLE DE PRODUITS
17.10.5 ÉVOLUTIONS RÉCENTES
17.11 PEPSICO INC.
17.11.1 PRÉSENTATION DE L'ENTREPRISE
17.11.2 ANALYSE DES REVENUS
17.11.3 PRÉSENCE GÉOGRAPHIQUE
17.11.4 PORTEFEUILLE DE PRODUITS
17.11.5 ÉVOLUTIONS RÉCENTES
17.12 LA SOCIÉTÉ KROGER
17.12.1 PRÉSENTATION DE L'ENTREPRISE
17.12.2 ANALYSE DES REVENUS
17.12.3 PRÉSENCE GÉOGRAPHIQUE
17.12.4 PORTEFEUILLE DE PRODUITS
17.12.5 ÉVOLUTIONS RÉCENTES
17.13 CLIF BAR & COMPANY
17.13.1 PRÉSENTATION DE L'ENTREPRISE
17.13.2 ANALYSE DES REVENUS
17.13.3 PRÉSENCE GÉOGRAPHIQUE
17.13.4 PORTEFEUILLE DE PRODUITS
17.13.5 ÉVOLUTIONS RÉCENTES
17.14 LA SOCIÉTÉ KRAFT HEINZ
17.14.1 PRÉSENTATION DE L'ENTREPRISE
17.14.2 ANALYSE DES REVENUS
17.14.3 PRÉSENCE GÉOGRAPHIQUE
17.14.4 PORTEFEUILLE DE PRODUITS
17.14.5 ÉVOLUTIONS RÉCENTES
17h15 WM MORRISON
17.15.1 PRÉSENTATION DE L'ENTREPRISE
17.15.2 ANALYSE DES REVENUS
17.15.3 PRÉSENCE GÉOGRAPHIQUE
17.15.4 PORTEFEUILLE DE PRODUITS
17.15.5 ÉVOLUTIONS RÉCENTES
17.16 HAIN CELESTIAL
17.16.1 PRÉSENTATION DE L'ENTREPRISE
17.16.2 ANALYSE DES REVENUS
17.16.3 PRÉSENCE GÉOGRAPHIQUE
17.16.4 PORTEFEUILLE DE PRODUITS
17.16.5 ÉVOLUTIONS RÉCENTES
17.17 LA SOCIÉTÉ HERSHEY
17.17.1 PRÉSENTATION DE L'ENTREPRISE
17.17.2 ANALYSE DES REVENUS
17.17.3 PRÉSENCE GÉOGRAPHIQUE
17.17.4 PORTEFEUILLE DE PRODUITS
17.17.5 ÉVOLUTIONS RÉCENTES
17.18 NESTLÉ
17.18.1 PRÉSENTATION DE L'ENTREPRISE
17.18.2 ANALYSE DES REVENUS
17.18.3 PRÉSENCE GÉOGRAPHIQUE
17.18.4 PORTEFEUILLE DE PRODUITS
17.18.5 ÉVOLUTIONS RÉCENTES
17.19 EDEN FOODS
17.19.1 PRÉSENTATION DE L'ENTREPRISE
17.19.2 ANALYSE DES REVENUS
17.19.3 PRÉSENCE GÉOGRAPHIQUE
17.19.4 PORTEFEUILLE DE PRODUITS
17.19.5 ÉVOLUTIONS RÉCENTES
17.2 SUNOPTA
17.20.1 PRÉSENTATION DE L'ENTREPRISE
17.20.2 ANALYSE DES REVENUS
17.20.3 PRÉSENCE GÉOGRAPHIQUE
17.20.4 PORTEFEUILLE DE PRODUITS
17.20.5 ÉVOLUTIONS RÉCENTES
17.21 BELVOIR FRUIT FARMS LTD
17.21.1 PRÉSENTATION DE L'ENTREPRISE
17.21.2 ANALYSE DES REVENUS
17.21.3 PRÉSENCE GÉOGRAPHIQUE
17.21.4 PORTEFEUILLE DE PRODUITS
17.21.5 ÉVOLUTIONS RÉCENTES
17.22 BIO DE L'ONCLE MATT
17.22.1 PRÉSENTATION DE L'ENTREPRISE
17.22.2 ANALYSE DES REVENUS
17.22.3 PRÉSENCE GÉOGRAPHIQUE
17.22.4 PORTEFEUILLE DE PRODUITS
17.22.5 ÉVOLUTIONS RÉCENTES
17.23 BONCAFÉ INTERNATIONAL PTE LTD
17.23.1 PRÉSENTATION DE L'ENTREPRISE
17.23.2 ANALYSE DES REVENUS
17.23.3 PRÉSENCE GÉOGRAPHIQUE
17.23.4 PORTEFEUILLE DE PRODUITS
17.23.5 ÉVOLUTIONS RÉCENTES
17,24 PS BIOLOGIQUE
17.24.1 PRÉSENTATION DE L'ENTREPRISE
17.24.2 ANALYSE DES REVENUS
17.24.3 PRÉSENCE GÉOGRAPHIQUE
17.24.4 PORTEFEUILLE DE PRODUITS
17.24.5 ÉVOLUTIONS RÉCENTES
17h25 COMPAGNIE LOUIS DREYFUS
17.25.1 PRÉSENTATION DE L'ENTREPRISE
17.25.2 ANALYSE DES REVENUS
17.25.3 PRÉSENCE GÉOGRAPHIQUE
17.25.4 PORTEFEUILLE DE PRODUITS
17.25.5 ÉVOLUTIONS RÉCENTES
17.26 FERMES FAMILIALES LUNDBERG
17.26.1 PRÉSENTATION DE L'ENTREPRISE
17.26.2 ANALYSE DES REVENUS
17.26.3 PRÉSENCE GÉOGRAPHIQUE
17.26.4 PORTEFEUILLE DE PRODUITS
17.26.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
18 RAPPORTS CONNEXES
19 CONCLUSION
20 QUESTIONNAIRE
21 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











