



Global Patient Access Solutions Market, By Services (Support and Maintenance, Implementation, Training and Education), Software (Eligibility Verification Software, Medical Necessity Management Software, Pre-certification and Authorization Software, Claims Denial and Appeal Management Software, Payment Estimation Software, Medical Claims Payment Processing Software, Other), Delivery Mode (Web and Cloud-Based Solutions, On-Premise Solutions), End User (Healthcare Providers, Healthcare Information Technology Outsourcing Companies, Others), Country (U.S., Canada, Mexico, Germany, Italy, U.K., France, Spain, Netherland, Belgium, Switzerland, Turkey, Russia, Rest of Europe, Japan, China, India, South Korea, Australia, Singapore, Malaysia, Thailand, Indonesia, Philippines, Rest of Asia- Pacific, Brazil, Argentina, Rest of South America, South Africa, Saudi Arabia, UAE, Egypt, Israel, Rest of Middle East and Africa) Industry Trends and Forecast to 2029
Quelle est la taille du marché et le taux de croissance des solutions d'accès aux patients
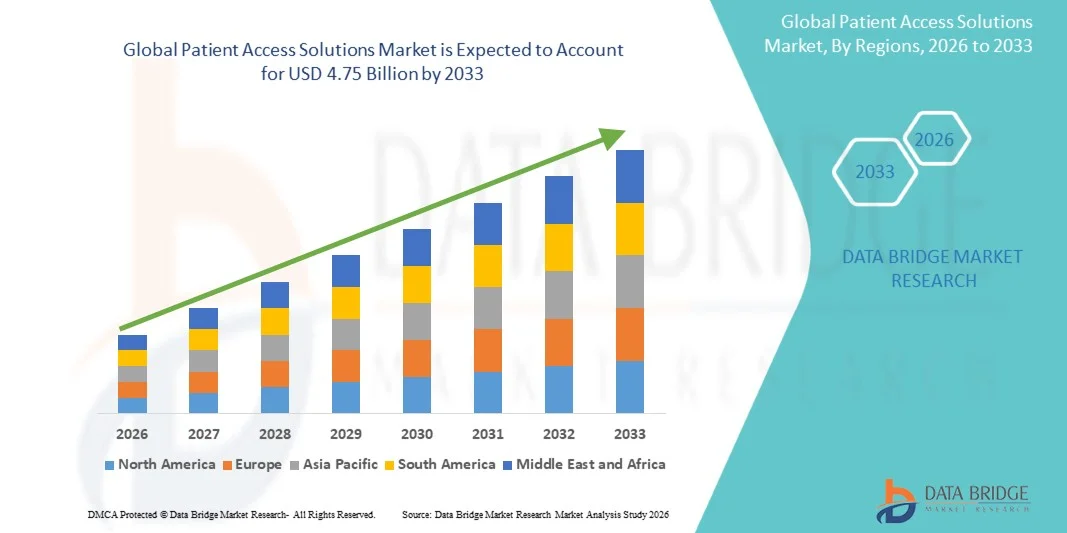
- Selon l'analyse de marché de Data Bridge, la taille du marché des solutions d'accès aux patients a été évaluée à2,48 milliards de dollars en 2025et devrait atteindre4,75 milliards de dollars en 2033, à unTCAC de 8,47 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante d'infrastructures de soins de santé numériques et l'intégration rapide de technologies de pointe dans les systèmes de gestion des patients, ce qui a pour effet d'accroître l'efficacité des prestataires de soins de santé et des opérations administratives. L'accent croissant mis sur la rationalisation des processus d'embarquement, de planification et de facturation des patients stimule la transformation numérique des établissements de soins de santé.
- De plus, la demande croissante de solutions intégrées, conviviales et sans faille parmi les fournisseurs de soins de santé et les patients place les solutions d'accès des patients comme un élément essentiel de la prestation moderne des soins de santé. Ces solutions permettent de réduire les charges administratives, d'améliorer l'expérience des patients et d'assurer une meilleure coordination des soins. Ces facteurs convergents accélèrent l'adoption de solutions d'accès aux patients, ce qui stimule considérablement la croissance du marché des solutions d'accès aux patients
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,48 milliards de dollars
- Valeur marchande prévue (2033) :4,75 milliards de dollars
- Prévisions CAGR (2026-2033):8.47%
Quelle région détient la plus grande part du marché des solutions d'accès aux patients
- Des solutions d'accès aux patients, offrant des plateformes numériques pour gérer l'admission des patients, l'horaire, l'inscription,assuranceLa vérification et la facturation sont des éléments de plus en plus essentiels des systèmes de santé modernes dans les hôpitaux et les services ambulatoires, en raison de leur capacité à améliorer l'efficacité opérationnelle, à réduire les charges administratives et à améliorer l'expérience globale des patients.
- La demande croissante de solutions d'accès aux patients est principalement alimentée par l'adoption généralisée de systèmes informatiques de soins de santé, la nécessité croissante de rationaliser les flux de travail administratifs, l'augmentation du volume des patients et une préférence croissante pour des services de soins de santé pratiques, transparents et numériques
- L'Amérique du Nord a dominé le marché des solutions d'accès des patients avec la plus grande part de revenus de 40,51 % en 2025, caractérisée par une infrastructure de soins de santé de pointe, une forte adoption de technologies de santé numériques et une forte présence d'acteurs clés de l'industrie, les États-Unis connaissant une forte croissance des déploiements de solutions d'accès des patients, particulièrement dans les grands réseaux hospitaliers et les systèmes de soins de santé intégrés alimentés par des innovations continues en matière d'automatisation, d'IA et de plateformes cloud
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des solutions d'accès aux patients au cours de la période de prévision en raison de l'augmentation des investissements dans les soins de santé, de l'urbanisation rapide, de l'expansion des infrastructures de soins de santé et de la sensibilisation accrue à l'égard de lasoins de santé numériquessolutions, ainsi que la demande croissante de systèmes de gestion des patients efficaces
- En 2025, le segment des solutions basées sur le web et le cloud a représenté la plus grande part des revenus du marché (64,3 %), en raison de son évolutivité, de sa flexibilité et de sa rentabilité.
Portée du rapport et segmentation du marché des solutions d'accès aux patients
|
Attributs |
Solutions d'accès aux patients Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•Epic Systems Corporation(États-Unis) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des solutions d'accès aux patients
(en milliers de dollars)Transformation numérique et interopérabilité Amélioration des solutions d'accès des patients(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial des solutions d'accès aux patients est la transformation numérique croissante des systèmes de santé et l'accent croissant mis sur l'interopérabilité entre les plateformes. Ce changement améliore l'efficacité, l'exactitude et l'accessibilité des processus d'accès des patients à tous les fournisseurs de soins de santé
- Par exemple, les plates-formes avancées d'accès aux patients s'intègrent maintenant parfaitement aux dossiers de santé électroniques, aux systèmes de gestion du cycle des revenus et aux outils de planification, ce qui permet de rationaliser les flux de travail et de réduire les charges administratives. Les solutions offertes par les principaux fournisseurs permettent de vérifier l'admissibilité en temps réel, de planifier les rendez-vous automatisés et d'améliorer la gestion des données sur les patients
- L'intégration de l'automatisation intelligente permet des fonctions telles que la planification prédictive, la vérification automatisée des assurances et la communication personnalisée des patients. Ces capacités aident les fournisseurs de soins de santé à optimiser l'efficacité opérationnelle tout en minimisant les erreurs et les retards dans l'embarquement des patients et la prestation des services.
- De plus, l'intégration des solutions d'accès aux patients aux écosystèmes numériques de santé facilite la gestion centralisée des interactions, de la facturation et de la documentation des patients au moyen de plateformes unifiées. Cela assure un parcours patient plus fluide et mieux coordonné à travers plusieurs points de contact au sein du système de santé
- Cette tendance vers des systèmes d'accès plus connectés, efficaces et axés sur le patient modifie les attentes en matière de prestation de services de santé. Par conséquent, les entreprises se concentrent sur le développement de plates-formes avancées qui offrent une intégration transparente, un accès en temps réel aux données et une expérience utilisateur améliorée pour les patients et les fournisseurs
- La demande de solutions complètes et interopérables pour l'accès des patients augmente rapidement dans les hôpitaux, les cliniques et les centres de soins ambulatoires, car les organismes de santé privilégient de plus en plus l'efficacité, l'exactitude et la satisfaction des patients.
Dynamique du marché des solutions d'accès aux patients
Chauffeur
Besoin de croissance en raison de l'augmentation de la demande en soins de santé et de l'efficacité administrative
- La demande croissante de services de soins de santé, associée à la nécessité de rationaliser les processus administratifs, est un moteur majeur de la croissance du marché des solutions d'accès aux patients, car les systèmes de soins de santé à l'échelle mondiale font face à des volumes croissants de patients et à des complexités opérationnelles.
- Par exemple, en 2024, plusieurs grands réseaux hospitaliers aux États-Unis et en Europe ont mis en place des plates-formes intégrées d'accès aux patients pour automatiser la vérification de l'admissibilité et les processus d'autorisation préalable, réduire considérablement les temps d'attente des patients et les goulets d'étranglement administratifs tout en améliorant la performance du cycle des revenus
- Au fur et à mesure que l'afflux de patients augmente, les fournisseurs de soins de santé sont constamment sous pression pour améliorer l'efficacité opérationnelle, réduire les retards dans la prestation des soins et améliorer la satisfaction globale des patients, ce qui accélère l'adoption de solutions d'accès avancées
- Ces solutions prennent en charge des fonctions essentielles telles que l'enregistrement automatisé des patients, la vérification des assurances, le calendrier des rendez-vous en temps réel et la transparence de la facturation, contribuant à minimiser les erreurs manuelles et à optimiser la productivité du personnel.
- De plus, l'évolution continue vers des modèles de soins fondés sur la valeur encourage les organismes de santé à adopter des systèmes qui améliorent la coordination des soins, l'engagement des patients et les résultats financiers
- La pénétration croissante des technologies numériques de la santé, y compris la télésanté et les applications mobiles en matière de santé, renforce encore la nécessité d'une infrastructure d'accès robuste pour les patients qui puisse soutenir des expériences de soins virtuels et en personne sans faille
- De plus, les fournisseurs de soins de santé s'attachent de plus en plus à réduire les refus de demandes et à améliorer les taux de remboursement, ce qui stimule la demande de solutions d'accès de première ligne précises et efficaces.
- L'accent de plus en plus mis sur l'amélioration de l'expérience des patients grâce à une prestation plus rapide des services, à une communication transparente et à des procédures administratives simplifiées contribue à l'expansion du marché.
Restriction/Défi
(en milliers de dollars)Préoccupations concernant la sécurité des données et les coûts élevés de mise en œuvre(en milliers de dollars)
- Les préoccupations liées à la sécurité des données et à la protection de la vie privée des patients continuent de poser un défi important à l'adoption généralisée de solutions d'accès des patients, car ces systèmes traitent de grandes quantités d'informations médicales et financières sensibles.
- Par exemple, au cours des dernières années, plusieurs organisations de soins de santé à l'échelle mondiale ont signalé des violations de données visantprise en charge des patientset des systèmes d'accès, ce qui conduit à un examen plus approfondi des cadres de cybersécurité et à une hésitation des petits fournisseurs à adopter des solutions entièrement numériques
- La nécessité de se conformer à des exigences réglementaires strictes et à des lois sur la protection des données accroît la complexité de la mise en œuvre et nécessite des investissements continus dans la modernisation et le suivi des systèmes.
- En outre, les coûts initiaux élevés associés au déploiement de solutions avancées d'accès aux patients, y compris l'acquisition de logiciels, l'intégration de systèmes, la modernisation de l'infrastructure et la formation des employés, peuvent être prohibitifs pour les petites et moyennes installations de soins de santé.
- Les frais de maintenance, les frais d ' abonnement et la nécessité de mettre à jour périodiquement les logiciels alourdissent encore la charge financière, en particulier pour les organisations dont les budgets sont serrés
- La résistance à la transition des processus administratifs manuels traditionnels aux systèmes numériques peut également ralentir l'adoption, en particulier dans les régions où la disponibilité technologique est limitée
- En outre, les problèmes d'interopérabilité entre les systèmes existants et les plates-formes modernes d'accès des patients peuvent créer des problèmes d'intégration, entraînant des inefficacités et des délais de mise en œuvre retardés.
- L'insuffisance des compétences techniques du personnel de santé et la nécessité d'une formation continue pour utiliser efficacement ces systèmes peuvent encore entraver l'adoption sans heurts.
- Il sera essentiel de relever ces défis par des mesures de cybersécurité améliorées, des modèles de déploiement rentables, une meilleure interopérabilité et des programmes de formation complets pour assurer une croissance soutenue du marché des solutions d'accès aux patients.
Comment le marché des solutions d'accès aux patients est-il segmenté
Le marché est segmenté en fonction des services, des logiciels, du mode de livraison et de l'utilisateur final.
• Par services
Sur la base des services, le marché des solutions d'accès aux patients est segmenté en soutien et maintenance, mise en œuvre, formation et éducation. En 2025, le secteur de l'assistance et de la maintenance a dominé la plus grande part du marché, soit 46,8 %, en raison de l'exigence constante de surveillance du système, de dépannage, de mise à jour et d'optimisation des performances dans l'ensemble des infrastructures informatiques de soins de santé. Les fournisseurs de soins de santé dépendent de plus en plus du fonctionnement ininterrompu des plates-formes d'accès des patients pour assurer la fluidité des processus administratifs tels que l'enregistrement des patients, la vérification des assurances et les processus de facturation. L'intégration croissante de technologies de pointe telles que l'IA et l'automatisation a accru la complexité des systèmes, ce qui a stimulé la demande de services de maintenance continus. De plus, les exigences réglementaires en matière de conformité dans le domaine des soins de santé nécessitent des mises à jour fréquentes et des correctifs de sécurité, ce qui favorise davantage la croissance du segment. L'expansion des solutions basées sur le cloud nécessite également un support et une surveillance continus. Les hôpitaux et les cliniques investissent massivement dans des contrats de services à long terme pour éviter les pannes de système. De plus, l'augmentation du volume de patients exerce une pression sur les systèmes de santé, ce qui rend les services d'entretien fiables critiques. Le segment bénéficie également du besoin de services de cybersécurité et de protection des données. Dans l'ensemble, la fiabilité et la continuité offertes par les services de soutien et de maintenance en font le premier segment du marché.
Le secteur de la formation et de l'éducation devrait connaître le TCAC le plus rapide (22,4 %) de 2026 à 2033, en raison du besoin croissant de professionnels qualifiés capables d'utiliser efficacement des solutions avancées d'accès aux patients. À mesure que les systèmes de santé deviennent plus numérisés, une formation adéquate est essentielle pour assurer une utilisation efficace des plates-formes logicielles et minimiser les erreurs opérationnelles. Les programmes de formation aident le personnel à s'adapter aux nouvelles technologies, à améliorer l'efficacité des processus et à améliorer l'expérience des patients. L'adoption croissante de solutions basées sur l'intelligence artificielle et l'analyse crée également une demande de modules de formation spécialisés. En outre, les mises à niveau fréquentes des logiciels et l'évolution des normes de conformité exigent une formation continue du personnel de santé. Les organisations investissent de plus en plus dans des programmes de formation structurés pour maximiser le rendement des investissements dans les solutions numériques. La montée en puissance des plates-formes distantes et d'apprentissage en ligne favorise la croissance du segment. Les services de formation jouent également un rôle clé dans la réduction des erreurs de réclamation et l'amélioration de la gestion du cycle des recettes. En outre, une sensibilisation accrue à l'importance des compétences du personnel est à l'origine de la demande. Dans l'ensemble, ce segment gagne en traction à mesure que les fournisseurs de soins de santé se concentrent sur l'amélioration de l'efficacité opérationnelle et de la qualité des services.
• Par logiciel
Sur la base de logiciels, le marché des solutions d'accès patient est segmenté en logiciels de vérification d'admissibilité, logiciels de gestion des besoins médicaux, logiciels de précertification et d'autorisation, logiciels de gestion des demandes de dérogation et d'appel, logiciels d'estimation des paiements, logiciels de traitement des demandes de paiement pour soins médicaux, etc. Le segment des logiciels de vérification de l'admissibilité détenait la plus grande part de revenus du marché, soit 28,6 % en 2025, en raison de son rôle crucial dans la vérification de la couverture d'assurance des patients et la réduction au minimum des refus de paiement. Ce logiciel permet aux fournisseurs de soins de santé de valider les détails d'assurance en temps réel, réduisant ainsi les erreurs administratives et améliorant l'efficacité opérationnelle. L'augmentation de l'afflux de patients et la complexité croissante des polices d'assurance sont des facteurs importants qui favorisent l'adoption. En outre, la nécessité d'améliorer la gestion du cycle des recettes et de réduire les pertes financières stimule la demande d'outils de vérification de l'admissibilité. L'intégration aux systèmes de dossiers de santé électroniques (DSE) améliore encore son utilité. Les organismes de soins de santé accordent la priorité à l'optimisation des processus de pointe, qui contribue à la croissance du segment. De plus, l'automatisation des contrôles d'admissibilité réduit la charge de travail manuelle et améliore la précision. L'accent croissant mis sur la satisfaction des patients favorise également l'adoption. Dans l'ensemble, ce segment demeure dominant en raison de son impact direct sur la performance opérationnelle et financière.
On s'attend à ce que le segment des logiciels de gestion des demandes de dérogation et d'appel soit le plus rapide (24,1 %) entre 2026 et 2033, en raison de la fréquence croissante des demandes de dérogation et du besoin croissant de mécanismes de règlement efficaces. Les fournisseurs de soins de santé subissent d'importantes pertes de revenus en raison de demandes refusées, ce qui entraîne l'adoption de solutions logicielles avancées pour gérer efficacement ces affaires et en faire appel. Ces solutions aident à identifier les modèles de déni, à automatiser les flux de travail et à améliorer les taux d'approbation des demandes. En outre, les pressions financières exercées sur les organismes de santé poussent les investissements dans les outils d'optimisation des revenus. L'intégration à l'IA et à l'analyse des données améliore encore l'efficacité des systèmes de gestion des dénis. La complexité croissante des politiques de remboursement contribue également à la croissance du segment. De plus, ces outils aident à réduire le fardeau administratif et à améliorer les flux de trésorerie. Une sensibilisation accrue à la gestion du cycle des recettes est un autre facteur clé. La demande d'automatisation et de réduction des erreurs accélère encore l'adoption. Dans l'ensemble, ce segment devrait croître rapidement à mesure que les fournisseurs de soins de santé chercheront à minimiser les pertes financières et à améliorer l'efficacité opérationnelle.
• Par mode de livraison
Sur la base du mode de livraison, le marché des solutions d'accès patient est segmenté en solutions web et cloud et solutions sur site. En 2025, le segment des solutions basées sur le Web et le cloud a représenté la plus grande part de revenus du marché (64,3 %), en raison de son évolutivité, de sa flexibilité et de son rapport coût-efficacité. Les plateformes basées sur le cloud permettent aux fournisseurs de soins d'accéder aux données des patients à distance, permettant une meilleure coordination et une prise de décision plus rapide. La réduction des besoins en infrastructures matérielles et en maintenance informatique réduit considérablement les coûts opérationnels. De plus, les solutions cloud offrent des mises à jour automatiques, une sécurité accrue des données et une intégration transparente avec d'autres systèmes de santé. L'adoption croissante de la télésanté et des services de santé numériques stimule encore davantage la demande. Les organismes de soins de santé tirent également parti des plateformes cloud pour l'analyse des données et les informations en temps réel. De plus, la capacité de traiter efficacement de grands volumes de données favorise la croissance des segments. Le passage à des modèles de soins fondés sur la valeur contribue également à l'adoption. Globalement, les avantages de l'accessibilité et de l'efficacité font des solutions basées sur le cloud le segment dominant.
Le segment sur site devrait être témoin d'un TCAC de 18,2 % de 2026 à 2033, dû à la nécessité d'un contrôle accru de la sécurité des données et de la personnalisation du système. Les grandes organisations de soins de santé préfèrent souvent des solutions sur site pour se conformer à des exigences réglementaires strictes et garantir la confidentialité des données. Ces systèmes assurent un meilleur contrôle des informations sensibles sur les patients et permettent des configurations adaptées. Malgré les coûts initiaux plus élevés, ils offrent une fiabilité et une sécurité à long terme. En outre, les organismes dotés d'une infrastructure informatique établie continuent de compter sur le déploiement sur site. Le segment bénéficie également de la demande dans les régions où l'adoption du cloud est limitée. Les modèles de déploiement hybride soutiennent davantage la croissance. De plus, les solutions sur site réduisent la dépendance à l'égard de la connectivité Internet. De plus en plus de préoccupations concernant la cybersécurité sont aussi à l'origine de la demande. Dans l'ensemble, bien que le cloud domine, sur site reste pertinent pour des cas d'utilisation spécifiques nécessitant une sécurité et un contrôle élevés.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché des solutions d'accès aux patients est segmenté en prestataires de soins de santé, en entreprises d'externalisation des technologies de l'information sur les soins de santé et autres. Le segment des fournisseurs de soins de santé a dominé la plus grande part des revenus du marché, soit 57,9 % en 2025, en raison de la nécessité croissante de rationaliser les processus administratifs comme l'enregistrement des patients, l'établissement des horaires et la facturation. Les hôpitaux et les cliniques adoptent rapidement des solutions d'accès aux patients pour améliorer l'efficacité opérationnelle et l'expérience des patients. La charge croissante des tâches administratives et la nécessité d'une gestion précise des données sont des facteurs importants qui favorisent la croissance des segments. De plus, l'augmentation du nombre de patients et la demande d'amélioration des services de santé sont à l'origine de l'adoption. L'intégration aux dossiers de santé électroniques et à d'autres systèmes de santé accroît encore l'efficacité. Les prestataires de soins de santé s'emploient également à réduire le nombre de demandes refusées et à améliorer la gestion du cycle des revenus. De plus, les initiatives de transformation numérique dans le domaine des soins de santé accélèrent l'adoption. La nécessité d'accéder aux données en temps réel et de les analyser est un autre facteur contributif. Dans l'ensemble, les fournisseurs de soins de santé demeurent les principaux utilisateurs de ces solutions.
On s'attend à ce que le segment des entreprises d'impartition des TI dans le secteur des soins de santé enregistre le TCAC le plus rapide de 23,5 % entre 2026 et 2033, alimenté par la tendance croissante de l'impartition des activités non essentielles vers des fournisseurs de services spécialisés. Ces entreprises offrent des solutions rentables et évolutives, permettant aux organismes de santé de se concentrer sur les fonctions cliniques de base. La demande croissante de services de gestion du cycle des recettes et d'appui administratif est à l'origine de la croissance du segment. En outre, l'externalisation contribue à réduire les coûts opérationnels et à améliorer l'efficacité. L'adoption de technologies de pointe comme l'IA et l'automatisation améliore encore les offres de services. En outre, les fournisseurs d'externalisation apportent une expertise et des processus normalisés, améliorant la qualité du service. L'expansion de l'infrastructure mondiale des soins de santé contribue également à la demande. Les organisations recherchent de plus en plus des solutions souples et efficaces, que les entreprises sous-traitantes fournissent. En outre, la nécessité d'assurer la conformité et de gérer les risques favorise l'adoption. Dans l'ensemble, ce segment devrait croître rapidement à mesure que les systèmes de santé continueront d'évoluer et de se numériser.
Quelle région détient la plus grande part du marché des solutions d'accès aux patients
- L'Amérique du Nord a dominé le marché des solutions d'accès aux patients avec la plus grande part de revenus de 40,51 % en 2025, caractérisée par des infrastructures de soins de santé avancées, une forte adoption des technologies de santé numériques et une forte présence d'acteurs clés de l'industrie. La région bénéficie de la mise en œuvre généralisée de systèmes informatiques intégrés de soins de santé, permettant l'enregistrement efficace des patients, la vérification de l'admissibilité et la gestion du cycle des revenus dans les hôpitaux et les réseaux de soins de santé
- Les fournisseurs de soins de santé de la région accordent une priorité élevée à l'efficacité opérationnelle, à l'expérience des patients et à l'exactitude des processus administratifs, ce qui permet d'adopter davantage de plates-formes d'accès automatisé qui s'intègrent parfaitement aux dossiers de santé électroniques et aux systèmes de facturation.
- Cette adoption généralisée est soutenue par des dépenses de santé élevées, des cadres de remboursement favorables et des progrès technologiques continus, établissant des solutions d'accès des patients comme outils essentiels pour les grands systèmes de soins de santé et les services ambulatoires.
Solutions d'accès aux patients aux États-Unis Aperçu du marché
Le marché américain des solutions d'accès aux patients a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, grâce au déploiement rapide de technologies de santé numériques sur les grands réseaux hospitaliers et les systèmes intégrés de prestation. Les fournisseurs de soins de santé investissent de plus en plus dans l'automatisation, les outils compatibles avec l'IA et les plateformes basées sur le cloud pour rationaliser les processus d'admission des patients, de planification et de vérification des assurances. L'accent de plus en plus mis sur la réduction des charges administratives, la réduction des dénis de demandes et l'amélioration de l'engagement des patients propulsent la croissance du marché. De plus, un solide soutien réglementaire, une innovation continue et la présence d'importants intervenants de l'industrie contribuent davantage à l'expansion des solutions d'accès des patients partout au pays.
Europe Solutions d'accès aux patients Aperçu du marché
Le marché européen des solutions d'accès aux patients devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'importance croissante accordée à la numérisation des soins de santé et de la nécessité de systèmes de gestion des patients efficaces. Les gouvernements et les organismes de santé de la région investissent dans la modernisation de l'infrastructure informatique des soins de santé afin d'améliorer l'accès des patients et de rationaliser les flux de travail administratifs. La demande croissante de gestion précise des données du patient, associée aux exigences réglementaires en matière de transparence et d'interopérabilité des données, accélère encore l'adoption. Le marché connaît une croissance importante dans les systèmes de santé publics, les hôpitaux privés et les centres de soins ambulatoires.
R.-U. Solutions d'accès aux patients Aperçu du marché
On s'attend à ce que le marché des solutions d'accès des patients du Royaume-Uni augmente au cours de la période de prévision, grâce aux efforts continus déployés pour numériser les services de santé et améliorer l'accès des patients au sein du National Health Service (NHS). L'augmentation du nombre de patients et la réduction des temps d'attente encouragent les prestataires de soins à adopter des solutions d'accès avancées. En outre, l'accent mis sur l'amélioration de l'expérience des patients, l'amélioration de la coordination des soins et l'optimisation de l'efficacité administrative favorise la croissance du marché. L'intégration d'outils numériques pour la planification des rendez-vous, l'inscription des patients et la communication est de plus en plus répandue partout au pays.
Allemagne Solutions d'accès aux patients Aperçu du marché
Le marché allemand des solutions d'accès aux patients devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides initiatives gouvernementales favorisant la numérisation des soins de santé et l'adoption de solutions informatiques avancées. L'Allemagne dispose d'une infrastructure de soins de santé bien établie et met l'accent sur la sécurité et l'efficacité des données. Les fournisseurs de soins de santé mettent en place de plus en plus de plateformes numériques pour rationaliser les flux de travail administratifs, améliorer l'exactitude des données des patients et améliorer la prestation globale des services. L'accent croissant mis sur l'interopérabilité et l'échange sécurisé de données contribue également à l'expansion du marché.
Solutions d'accès aux patients pour l'Asie-Pacifique Aperçu du marché
Le marché des solutions d'accès aux patients pour l'Asie et le Pacifique est sur le point de croître le plus rapidement possible durant la période de prévision de 2026 à 2033, en raison de l'augmentation des investissements dans les soins de santé, de l'urbanisation rapide, de l'expansion des infrastructures de soins de santé et de la sensibilisation accrue aux solutions de soins de santé numériques. Les gouvernements de pays comme la Chine, le Japon et l'Inde encouragent activement l'adoption de systèmes informatiques de soins de santé pour améliorer l'accessibilité et l'efficacité. La demande croissante de processus rationalisés de prise en charge des patients, associée à la charge croissante qui pèse sur les établissements de soins de santé, stimule considérablement l'adoption de solutions d'accès aux patients dans toute la région.
Japon Solutions d'accès aux patients Aperçu du marché
Le marché japonais des solutions d'accès aux patients prend de l'ampleur en raison du système de soins de santé avancé du pays, du vieillissement de la population et de l'importance accordée à l'innovation technologique. La nécessité croissante de gérer efficacement une population vieillissante croissante conduit à l'adoption de systèmes numériques d'accès des patients dans les hôpitaux et les cliniques. Les fournisseurs de soins de santé tirent parti de ces solutions pour améliorer le calendrier des rendez-vous, réduire la charge de travail administrative et améliorer l'expérience des patients. En outre, l'accent mis par le Japon sur la précision, l'efficacité et la qualité des services de santé soutient la croissance continue du marché.
Chine Solutions d'accès aux patients Aperçu du marché
En 2025, le marché chinois des solutions d'accès aux patients a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable au développement rapide des infrastructures de soins de santé, à une forte population de patients et à l'augmentation des initiatives gouvernementales en faveur de la numérisation des soins de santé. L'expansion des hôpitaux et des établissements de santé, ainsi que l'adoption croissante de plateformes de santé numériques, stimule la demande de systèmes d'accès efficaces aux patients. De plus, l'accent croissant mis sur l'amélioration de l'accessibilité des soins de santé, la réduction des temps d'attente des patients et l'amélioration de l'efficacité opérationnelle propulse le marché. La présence de fournisseurs de technologie nationaux et l'augmentation des investissements dans les technologies de l'information dans les soins de santé renforcent encore la croissance du marché en Chine.
Quelles sont les meilleures entreprises du marché des solutions d'accès aux patients
L'industrie des solutions d'accès aux patients est principalement dirigée par des entreprises bien établies, notamment :
•Epic Systems Corporation (États-Unis)
• McKesson Corporation (États-Unis)
• Optum Inc. (États-Unis)
•Conifer Health Solutions (États-Unis)
• R1 RCM Inc. (États-Unis)
• Santé expérimentale (Royaume-Uni)
• Changer les soins de santé (États-Unis)
•Allscripts Healthcare Solutions (États-Unis)
• Soins de santé NextGen (États-Unis)
• Athénasanté (États-Unis)
•eClinicalWorks (États-Unis)
• Waystar (États-Unis)
• GE HealthCare (États-Unis)
• Siemens Healthineers (Allemagne)
• Oracle Health (États-Unis)
• Pour (États-Unis)
•Cognizant (États-Unis)
• Wipro (Inde)
• Services de conseil Tata (Inde)
Quels sont les derniers développements sur le marché des solutions d'accès aux patients
- En janvier 2023, Annexus Health, une entreprise américaine de technologie de santé, a annoncé l'expansion et le succès de son portefeuille de solutions d'accès aux patients, dont AssistPoint®, AP Connect et Adparo. Ces plateformes visent à simplifier l'accès des patients aux programmes d'aide financière, à intégrer les services de soutien en sciences de la vie dans les flux de travail des fournisseurs et à réduire le fardeau administratif tout au long du parcours d'accès des patients. Le développement met l'accent sur l'amélioration de l'accessibilité, de l'efficacité et des soins axés sur le patient grâce à des solutions numériques intégrées
- En mai 2023, le rapport mondial sur le marché des solutions d'accès aux patients publié par Yahoo Finance a mis en évidence une expansion importante sur les marchés des États-Unis et de la Chine, grâce à l'adoption croissante de solutions de gestion des infrastructures de soins de santé numériques et du cycle des revenus. Le rapport met l'accent sur la demande croissante d'automatisation dans les processus de vérification de l'admissibilité, d'autorisation préalable et d'engagement des patients, ce qui reflète un virage plus large de l'industrie vers la transformation numérique et l'efficacité opérationnelle des systèmes de soins de santé.
- En janvier 2024, Medicare (États-Unis) a élargi la couverture pour inclure des services de sensibilisation des patients, stimulant considérablement les entreprises offrant des solutions d'accès aux patients et de navigation comme Solace. Ce changement de politique a permis un remboursement plus large des services d'assurance qui aident les patients à gérer les rendez-vous, la paperasserie et la coordination des soins. Ce développement marque une étape importante vers l'institutionnalisation des services d'accès aux patients dans les cadres généraux de remboursement des soins de santé et l'élargissement de l'accès aux services de soutien
- En avril 2025, Solace, une start-up de navigation de soins de santé, a recueilli 60 millions de dollars en financement de la série B, suite à l'expansion de la couverture Medicare pour les services de défense des patients. Le cycle de financement vise à élargir sa plateforme qui relie les patients aux professionnels de la santé qui aident à naviguer dans des systèmes de soins de santé complexes, y compris les processus de planification et d'administration. Cela reflète la confiance croissante des investisseurs dans les solutions d'accès et de navigation des patients en tant qu'élément essentiel de la prestation moderne des soins de santé.
- En septembre 2025, le secteur mondial des technologies de la santé, y compris les fournisseurs de solutions d'accès aux patients, a connu un essor des fusions et acquisitions, avec plus de 100 transactions enregistrées au premier semestre. Les entreprises se consolident de plus en plus pour améliorer leurs capacités en matière d'IA, d'analyse des données et de plateformes intégrées d'accès aux patients. Cette tendance indique une forte maturation du marché et un virage vers des solutions complètes de gestion du cycle des soins de santé et du cycle des revenus.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











