



Global Patient Centric Healthcare App Market Segmentation, par technologie (applications téléphoniques, applications Web et applications volumineuses pour les patients), système d'exploitation (iOS, Android, Windows, etc.), application (gestion de la santé, de la maladie et du traitement, etc.), utilisateur final (hôpital, cliniques et utilisation à domicile) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de l'application Patient Centric Healthcare
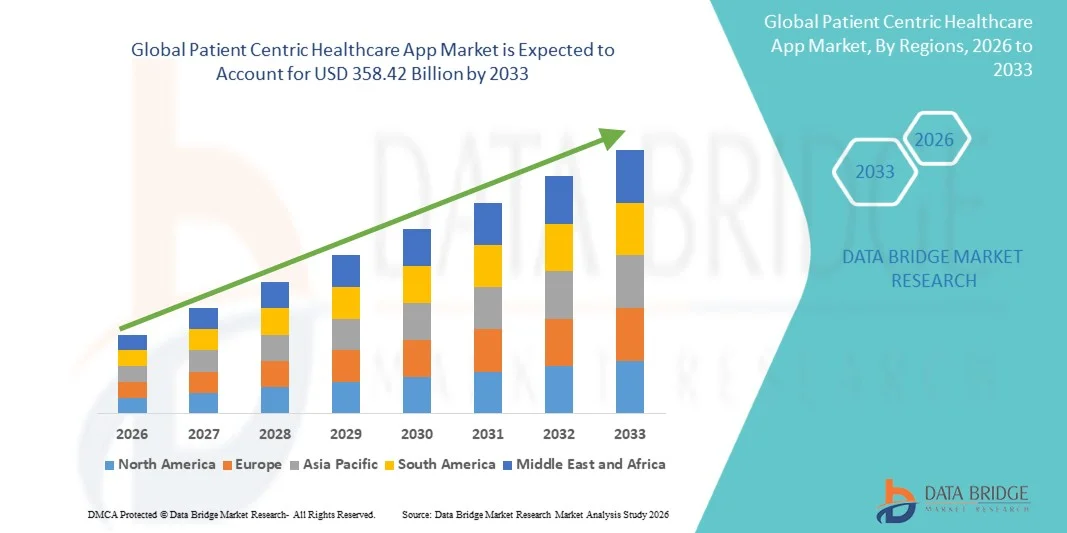
- Selon l'analyse de Data Bridge Market Research, le marché des applications de soins de santé centrées sur le patient a été évalué à25,27 milliards de dollars en 2025et devrait atteindre358,42 milliards de dollars en 2033, croissance à unTCAC de 39,31 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de la demande croissante de services de santé personnalisés, de l'adoption croissante de technologies de santé numériques, de l'engagement croissant des patients et de la nécessité d'un accès pratique à l'information sur les soins de santé, à la gestion des rendez-vous, aux rappels de médicaments, à la surveillance à distance et à la gestion des maladies par des applications mobiles.
- L'importance croissante accordée aux soins axés sur les patients, conjuguée à l'adoption croissante de smartphones, d'appareils de santé connectés, de services de télésanté et de plateformes numériques de soins de santé, oblige les fournisseurs de soins de santé et les entreprises technologiques à adopter des applications de soins de santé centrées sur les patients pour améliorer l'engagement des patients, améliorer la communication et soutenir la gestion continue des soins. Les fonctionnalités compatibles avec l'IA, la surveillance à distance des patients, les recommandations de santé personnalisées et les services de santé intégrés gagnent en traction en offrant des expériences de soins numériques plus accessibles, connectées et individualisées.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 25.27 Million
- Valeur marchande prévue (2033) : 358,42 milliards de dollars
- Prévisions TCAC (2026-2033): 39,31%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché des applications de soins de santé centriques pour les patients
- L'Amérique du Nord a dominé le marché des applications de soins de santé centrées sur les patients avec la plus grande part de revenus de 36 % en 2025, soutenue par une infrastructure de soins de santé numérique avancée, une forte pénétration des téléphones intelligents et des appareils connectés, une forte adoption de solutions de télésanté et de surveillance des patients à distance et une demande croissante de services de santé personnalisés et axés sur les patients.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 42,5 % de 2026 à 2033, alimenté par l'augmentation de la numérisation des soins de santé, l'adoption croissante des téléphones intelligents, l'augmentation des investissements dans l'infrastructure de santé numérique, l'expansion des services de télésanté et la demande croissante de solutions de santé pratiques et personnalisées dans des pays comme l'Inde, la Chine et le Japon.
- Le segment des solutions a dominé le marché avec une part de 68 % en 2025, sous l'impulsion d'une demande croissante d'applications centrées sur le patient qui soutiennent la planification des rendez-vous, la gestion des médicaments, la surveillance de la santé, la gestion des maladies, la communication et des services de santé personnalisés.
- Les services sont le type de composante qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 41,0%, ce qui reflète la demande croissante de mise en oeuvre, d'intégration, de consultation, de maintenance, de soutien technique et d'autres services nécessaires pour déployer et gérer des applications de soins de santé centrées sur le patient.
- Le segment cloud dominait la catégorie des modes de déploiement avec une part des revenus de 58 % en 2025, sous l'impulsion d'une demande croissante de plates-formes numériques évolutives, flexibles, accessibles à distance et facilement intégrées qui permettent aux patients et aux fournisseurs de soins d'accéder à l'information et aux services de santé sur plusieurs appareils.
- Les grandes entreprises représentaient 62 % de la part de marché en 2025, soutenues par leur capacité d'investissement accrue, une infrastructure technologique étendue en matière de soins de santé, des bases de patients plus importantes et l'adoption croissante de plateformes numériques intégrées pour améliorer l'engagement des patients et la prestation des soins de santé.
- Le segment des soins de santé est la catégorie verticale de l'industrie qui connaît la croissance la plus rapide, avec un TCAC de 40,8 %, en raison de l'adoption croissante de solutions numériques d'engagement des patients, de la surveillance à distance, de la télésanté, de l'accès électronique à l'information sur la santé, de la gestion personnalisée des soins et de l'importance croissante accordée à l'amélioration de l'expérience des patients et de la continuité des soins.
Étendue du rapport et segmentation du marché des applications de soins de santé centriques
|
Attributs |
Patient Centric Healthcare App Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des applications de soins de santé centriques pour les patients
- Les applications de soins de santé centrées sur les patients évoluent de plus en plus vers des plateformes interopérables qui relient les dossiers de santé électroniques, les portails pour les patients, les fournisseurs de soins de santé et les applications tierces, permettant aux patients d'accéder, de gérer et de partager l'information sur la santé grâce à une interface numérique unique. L'accent de plus en plus mis sur l'interopérabilité et les API basées sur des normes soutient des expériences de soins numériques plus connectées et centrées sur le patient.
- Par exemple, en juillet 2025, le U.S. Office of the National Coordinator for Health Information Technology (ONC) a signalé que l'accès par app aux dossiers médicaux en ligne est passé de 38 % en 2020 à 57 % en 2024, ce qui souligne la tendance continue à l'accès par smartphone à l'information sur la santé des patients.
- La surveillance à distance des patients et le suivi de la santé en temps réel sont de plus en plus intégrés dans les applications de soins de santé centrées sur les patients, ce qui permet aux patients de recueillir des informations sur la santé au moyen d'appareils connectés et de transmettre des données aux fournisseurs de soins de santé pour une surveillance et une gestion continues du traitement.
- Les fournisseurs de soins de santé utilisent également davantage les applications connexes pour la gestion des maladies chroniques, le suivi des médicaments, la gestion des rendez-vous, l'accès aux dossiers de santé et la communication avec les équipes de soins, ce qui renforce la participation des patients aux décisions en matière de soins de santé.
- Par exemple, en 2025, le programme Leading Edge Acceleration Projects de l'ONC a inclus un projet d'aide à la décision axé sur le patient utilisant des abonnements FHIR pour identifier automatiquement les patients pour s'inscrire à un programme de surveillance de l'hypertension et fournir des réponses en temps réel lorsque des relevés de pression sanguine élevés sont signalés.
- Comme les patients utilisent de plus en plus les smartphones, les appareils connectés et les plateformes de santé numériques pour gérer l'information sur les soins de santé, les applications de santé centrées sur les patients évoluent vers des plateformes intégrées et personnalisées qui combinent les dossiers de santé, la surveillance, la communication, la coordination des soins et les services de santé numériques.
Quels sont les principaux moteurs du marché des applications de soins de santé centriques pour les patients
- La demande croissante d'accès pratique à l'information sur la santé et une plus grande participation des patients aux décisions en matière de soins de santé est à l'origine de l'adoption d'applications de santé centrées sur les patients, en particulier pour accéder aux dossiers médicaux, consulter les résultats des tests, communiquer avec les fournisseurs, gérer les rendez-vous et soutenir la gestion des maladies chroniques.
- Par exemple, en juillet 2025, l'ONC a signalé que 65 % des personnes à l'échelle nationale avaient reçu leur dossier médical ou leur portail en ligne en 2024 et que 69 % des personnes qui s'occupaient d'une maladie chronique avaient consulté leur dossier au moins une fois au cours de l'année.
- L'adoption croissante des smartphones, des dispositifs médicaux connectés, de la télésanté et de la surveillance à distance des patients accroît également la demande d'applications permettant la collecte et l'échange continus d'information sur la santé entre les patients et les fournisseurs de soins de santé. La SGC décrit la surveillance à distance des patients comme la collecte de données sur la santé des patients au moyen d'appareils connectés et sa transmission aux fournisseurs de soins de santé pour le traitement ou la gestion de l'état.
- Par exemple, en juillet 2025, les Centers for Medicare & Medicaid Services (CMS) ont annoncé des engagements de la part des entreprises de soins de santé et de technologie pour soutenir un écosystème de santé axé sur le patient, y compris des applications pour la gestion du diabète et de l'obésité, l'IA conversationnelle pour la vérification des symptômes et la navigation des soins, la planification des rendez-vous et l'enregistrement numérique.
- Avec les organismes de santé qui cherchent à améliorer l'engagement des patients et à fournir des soins plus coordonnés, les applications de soins de santé centrées sur les patients deviennent de plus en plus importantes pour relier les patients aux dossiers de santé, aux fournisseurs, aux soignants et aux services de soins numériques tout en favorisant une prestation de soins de santé plus accessible et continue.
Quels sont les facteurs qui mettent en cause la croissance du marché des applications de soins de santé centriques
- La mise en place et l'expansion d'applications de soins de santé centrées sur le patient peuvent être difficiles, car les organismes de soins de santé doivent s'occuper de l'interopérabilité, de la protection de la vie privée, de la cybersécurité, de la gouvernance des données et des exigences d'intégration, tout en connectant les applications avec les systèmes d'information et de dossiers de santé électroniques existants.
- Par exemple, en 2025, l'ONC a signalé que, bien que la plupart des hôpitaux américains aient adopté des capacités fondamentales d'engagement des patients, moins de la moitié avaient toutes les capacités avancées pour l'importation de dossiers et la présentation de données générées par les patients, tandis que les hôpitaux dotés de moins de ressources étaient en retard dans l'adoption de capacités d'engagement des patients fondées sur l'application et sur le FHIR.
- La fragmentation des données peut également limiter l'efficacité des applications de soins de santé centrées sur les patients, car les personnes peuvent conserver de multiples portails et dossiers de santé auprès de différents fournisseurs, assureurs, laboratoires, pharmacies et hôpitaux. En 2024, 59 % des personnes aux États-Unis ont déclaré avoir plusieurs dossiers médicaux en ligne ou portails de patients.
- Les exigences en matière de protection de la vie privée et de sécurité représentent d'autres défis, car les applications de soins de santé centrées sur le patient traitent des renseignements de santé sensibles et doivent fournir des garanties appropriées pour accéder aux dossiers médicaux, les conserver et les partager. Les lignes directrices de l'ONC soulignent l'importance de la protection de la vie privée, de la sécurité, de l'interopérabilité et des IPA sécuritaires lors du développement d'applications de santé.
- Par exemple, en juillet 2025, l'ONC a signalé que seulement 7 % des personnes utilisaient une application d'organisation de portails pour combiner des informations médicales provenant de différents portails ou dossiers médicaux en ligne en 2024, ce qui indique que l'interopérabilité et la consolidation de l'information entre plusieurs sources de soins de santé demeurent des domaines à développer.
- Ces contraintes liées à l'interopérabilité, à la fragmentation des données, à la protection de la vie privée, à la sécurité et à l'infrastructure peuvent accroître la complexité de la mise en oeuvre et ralentir l'adoption, en particulier parmi les organismes de soins de santé dotés de capacités numériques limitées ou de ressources insuffisantes pour intégrer les technologies avancées d'engagement des patients.
Comment le marché de l'application patient centric Healthcare est-il segmenté
Le marché des applications de soins de santé centrées sur le patient est segmenté en fonction de la technologie, du système d'exploitation, de l'application et de l'utilisateur final.
- Par technologie
Sur la base de la technologie, le marché des applications de soins de santé centrées sur le patient est segmenté en applications téléphoniques, en applications Web et en applications volumineuses pour le patient. Le segment des applications par téléphone a dominé le marché avec 52 % de parts en 2025, en raison de la pénétration croissante des smartphones, de l'utilisation croissante des applications mobiles de santé et de la demande croissante d'accès pratique aux renseignements personnels sur la santé et aux services de santé. Les applications par téléphone permettent aux patients d'accéder aux dossiers médicaux, de gérer les rendez-vous, de communiquer avec les fournisseurs de soins de santé, de recevoir des rappels de médicaments et de surveiller l'information sur la santé au moyen d'appareils mobiles.
Le segment des applications volumétriques pour patients devrait enregistrer la croissance la plus rapide à un TCAC de 43,8 % entre 2026 et 2033, en raison de l'adoption croissante d'appareils portables, de technologies de santé connectées et de solutions de surveillance continue de la santé. Les applications portables permettent aux patients de surveiller les indicateurs de santé et de bien-être et de partager les informations pertinentes avec les fournisseurs de soins de santé. La surveillance à distance des patients appuie également la demande d'applications connectées, car les fournisseurs de soins de santé utilisent de plus en plus les données transmises par les dispositifs médicaux connectés pour soutenir la prise en charge des maladies et des traitements. L'adoption croissante de montres intelligentes, de traqueurs de fitness et d'appareils médicaux connectés renforce l'intégration des applications portables aux plateformes de soins de santé centrées sur le patient.
- Par système d'exploitation
Sur la base du système d'exploitation, le marché des applications de santé centrées sur le patient est segmenté en iOS, Android, Windows, et autres. Le segment Android a dominé le marché avec 54% de parts en 2025, soutenu par la grande disponibilité de smartphones Android, l'adoption croissante de smartphones, et la grande disponibilité des applications de soins de santé dans différentes catégories d'appareils et gammes de prix. Les applications de soins de santé basées sur Android permettent aux patients d'accéder aux dossiers de santé, aux outils de gestion du bien-être, aux services de rendez-vous, aux rappels de médicaments, aux fonctions de télésanté et à la surveillance de la santé à distance. L'écosystème de l'appareil et l'accessibilité des smartphones Android soutiennent l'adoption d'applications de santé centrées sur le patient dans les marchés développés et émergents.
Le segment iOS devrait enregistrer la croissance la plus rapide à un TCAC de 40,7 % de 2026 à 2033, grâce à l'adoption croissante de smartphones haut de gamme, d'écosystèmes de santé connectés et d'applications de soins de santé intégrées à des appareils portables. Les applications iOS soutiennent la gestion de l'information sur la santé, le suivi du bien-être, la communication avec les fournisseurs de soins de santé et l'intégration aux technologies de santé connectées. La demande croissante d'expériences de soins de santé numériques personnalisées et une plus grande intégration entre smartphones, appareils portables et applications de soins de santé soutiennent davantage la croissance des applications centrées sur les patients iOS.
- Par demande
Sur la base de l'application, le marché des applications de soins de santé centrées sur le patient est segmenté en Wellness Management, Disease and Treatment Management, et autres. Le segment de la gestion des maladies et des traitements a dominé le marché avec une part de 57 % en 2025, en raison de la prévalence croissante des maladies chroniques, de la demande croissante de surveillance continue de la santé et de l'adoption croissante d'outils numériques pour la gestion des traitements. Les applications axées sur le patient aident les patients à surveiller les conditions de santé, à accéder à l'information médicale, à communiquer avec les fournisseurs de soins de santé, à gérer les médicaments et à suivre l'information liée au traitement. Selon l'ONC, en 2024, 81 % des personnes atteintes d'une maladie chronique se sont vu offrir l'accès en ligne à leurs dossiers médicaux et 69 % ont accédé à leurs dossiers, ce qui démontre l'utilisation croissante des technologies numériques de la santé chez les personnes qui gèrent des maladies chroniques.
Le segment Gestion du mieux-être devrait enregistrer la croissance la plus rapide à un TCAC de 41,9 % entre 2026 et 2033, grâce à une sensibilisation accrue aux soins de santé préventifs, aux modes de vie sains, à la surveillance de la condition physique, à la gestion de la nutrition et aux services de bien-être personnalisés. Les applications de mieux-être permettent aux utilisateurs de surveiller l'activité physique, les indicateurs de santé, la nutrition, les calendriers de médicaments et d'autres aspects de la santé personnelle. L'augmentation de l'intérêt des consommateurs pour la gestion préventive de la santé et l'intégration des applications smartphone avec les appareils portables favorisent l'adoption d'applications de gestion du bien-être.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des applications de soins de santé centrées sur le patient est segmenté en hôpitaux, cliniques et à domicile. Le segment des hôpitaux a dominé le marché avec 48 % de parts en 2025, soutenue par l'adoption croissante des technologies d'engagement des patients, des dossiers de santé électroniques, des portails de patients et des applications mobiles de soins de santé. Les hôpitaux utilisent de plus en plus les plateformes numériques pour permettre aux patients d'accéder aux dossiers médicaux, de consulter l'information clinique, de communiquer avec les fournisseurs de soins de santé, de gérer les rendez-vous et de participer plus activement à leurs soins. Selon l'ONC, en 2024, huit hôpitaux sur dix disposaient de toutes les capacités fondamentales de mobilisation des patients, tandis que deux hôpitaux sur trois disposaient de toutes les capacités émergentes qui comprenaient l'accès par le biais d'applications et la consultation de notes cliniques. L'intégration croissante des applications centrées sur le patient avec les systèmes d'information hospitaliers renforce encore l'adoption.
Le segment de l'utilisation à domicile devrait enregistrer la croissance la plus rapide à un TCAC de 42,6 % de 2026 à 2033, en raison de l'adoption croissante d'applications de surveillance à distance des patients, de télésanté, de dispositifs médicaux connectés et d'autogestion. Les applications de soins de santé à domicile permettent aux patients de surveiller les conditions de santé en dehors des établissements de soins traditionnels et de partager les informations pertinentes avec les fournisseurs de soins de santé. La SGC affirme que la surveillance à distance des patients permet aux patients de recueillir des informations telles que la pression artérielle, le poids et les taux de glucose au moyen de dispositifs médicaux connectés, les informations étant automatiquement transmises aux fournisseurs de soins de santé pour la prise en charge de l'état. La demande croissante d'accès pratique aux soins de santé, de prise en charge des maladies chroniques et de surveillance continue favorise l'adoption d'applications de soins de santé axées sur le patient à domicile.
Quelle région détient la plus grande part du marché des applications de soins de santé centriques
- L'Amérique du Nord a dominé le marché des applications de soins de santé centrées sur les patients avec la plus grande part de revenus de 36 % en 2025, soutenue par une forte pénétration des smartphones, une infrastructure de santé numérique avancée, l'adoption généralisée de dossiers de santé électroniques et l'utilisation croissante des portails de patients et des applications mobiles de soins de santé.
- La région bénéficie également d'investissements accrus dans les infrastructures de soins numériques, les normes d'interopérabilité, la surveillance à distance des patients et les technologies d'engagement des patients. La demande croissante d'accès pratique aux dossiers médicaux, la communication numérique avec les fournisseurs de soins de santé, la gestion personnalisée de la santé et les services de santé connectés continuent de renforcer la position de leader nord-américain sur le marché mondial.
U.S. Patient Centric Healthcare App Market Insight
Le marché américain des applications de santé centrées sur les patients connaît une forte croissance en raison de l'adoption croissante de dossiers de santé électroniques, de portails pour les patients, d'applications de santé pour les smartphones, de la surveillance à distance des patients et de solutions numériques d'engagement des patients. L'infrastructure de soins de santé mature du pays, l'utilisation généralisée des technologies de soins de santé connectées et l'importance croissante accordée à l'accès des patients à l'information en matière de santé stimulent la demande d'applications centrées sur les patients. De plus, selon l'Office of the National Coordinator for Health Information Technology (ONC), l'accès par app aux dossiers médicaux en ligne est passé de 38 % en 2020 à 57 % en 2024, ce qui démontre l'utilisation croissante des applications mobiles pour l'accès des patients à l'information sur les soins de santé.
Asia-Pacific Patient Centric Healthcare App Market Insight
Le marché des applications de soins de santé centrées sur les patients en Asie-Pacifique devrait connaître une croissance rapide, en raison de la pénétration croissante des smartphones, de l'expansion de l'infrastructure de soins de santé numériques, de l'adoption croissante de la télésanté et des investissements croissants dans les technologies de soins de santé connectées dans des pays comme la Chine, l'Inde et le Japon. Une sensibilisation accrue aux services de santé numériques, une utilisation accrue des applications mobiles de soins de santé et une demande croissante d'accès pratique à l'information en matière de soins de santé appuient l'expansion du marché régional. De plus, l'adoption croissante de dispositifs de surveillance à distance, d'appareils portables et d'applications de soins de santé compatibles avec l'IA accélère l'adoption d'applications de soins de santé centrées sur le patient dans toute la région.
Japan Patient Centric Healthcare App Market Insight
Le marché japonais des applications de soins de santé centrées sur les patients connaît une croissance constante en raison de l'augmentation des investissements dans les soins de santé numériques, du vieillissement de la population, de l'augmentation de la demande de services de soins de santé à distance et de l'adoption croissante de technologies de santé connectées. Les fournisseurs de soins de santé utilisent de plus en plus les applications numériques pour appuyer la communication avec les patients, le suivi de la santé, la gestion des rendez-vous et l'accès à l'information sur les soins de santé. En outre, l'intégration croissante des smartphones, des appareils portables, des technologies de télésurveillance et des plateformes de santé numériques, ainsi que l'accent mis par le pays sur l'amélioration de l'accessibilité et de l'efficacité des soins de santé, contribuent à la croissance du marché.
China Patient Centric Healthcare App Market Insight
Le marché chinois des applications de soins de santé centrées sur les patients augmente rapidement, en raison de l'augmentation de la numérisation des soins de santé, de l'adoption croissante des smartphones, de la croissance des services de télésanté et de l'augmentation des investissements dans les infrastructures de soins de santé numériques. L'adoption croissante d'applications mobiles de soins de santé dans les hôpitaux, les cliniques et les soins à domicile stimule considérablement la demande du marché. De plus, le recours croissant aux services de santé en ligne, à la surveillance à distance des patients, à l'information sur la santé électronique et aux solutions numériques de santé adaptées à l'IA favorise l'expansion des applications de soins de santé centrées sur les patients partout au pays.
U.K. Patient Centric Healthcare App Market Insight
Le marché des applications de soins de santé centrées sur les patients au Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante de services de santé numériques, de dossiers de santé électroniques, d'applications orientées vers les patients et de technologies de soins de santé à distance. Les organismes de soins de santé mettent de plus en plus en oeuvre des applications numériques pour améliorer l'accès des patients à l'information sur la santé, la communication avec les fournisseurs de soins de santé, la gestion des rendez-vous et la surveillance continue de la santé. De plus, l'intégration des technologies de santé numériques interopérables, de la surveillance à distance et des services de santé personnalisés renforce l'engagement des patients et soutient le développement continu du marché au Royaume-Uni.
Allemagne Patient Centric Healthcare App Market Insight
Le marché allemand des applications de soins de santé centrées sur les patients ne cesse d'augmenter en raison de la numérisation croissante des services de soins de santé, de l'adoption croissante de dossiers de santé électroniques et de l'importance croissante accordée aux systèmes de santé numériques interopérables. Les hôpitaux, les cliniques et les patients utilisent de plus en plus les applications numériques pour l'accès à l'information sur les soins de santé, la communication, la gestion des rendez-vous, le soutien au traitement et la surveillance de la santé. Les progrès continus dans les technologies mobiles de soins de santé, les dispositifs médicaux connectés, la surveillance à distance des patients et l'infrastructure numérique de la santé, ainsi que l'accent croissant mis sur les soins axés sur les patients et l'interopérabilité, stimulent la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché de l'application patient centric Healthcare
L'industrie Patient Centric Healthcare App est principalement dirigée par des entreprises bien établies, notamment :
- Optum, Inc. (États-Unis)
- Teladoc Health, Inc. (États-Unis)
- Epic Systems Corporation (États-Unis)
- Oracle Corporation (États-Unis)
- Koninklijke Philips N.V. (Pays-Bas)
- Siemens Healthineers AG (Allemagne)
- GE HealthCare Technologies Inc. (États-Unis)
- Veradigm Inc. (États-Unis)
- Doctolib (France)
- Ada Health GmbH (Allemagne)
- Allscripts Healthcare Solutions, Inc. (États-Unis)
- athenahealth, Inc. (États-Unis)
- Cerner Corporation (États-Unis)
- Doximity, Inc. (États-Unis)
- Amwell (États-Unis)
- Santé Catalyst, Inc. (États-Unis)
- Practo Technologies Pvt. Ltd. (Inde)
- MediBuddy (Inde)
- 1 mg (Inde)
- Santé des chiens (États-Unis)
Quels sont les derniers développements sur le marché de l'application patient centric Healthcare
- En juillet 2025, les Centers for Medicare & Medicaid Services (CMS) des États-Unis ont annoncé des engagements de la part de grandes organisations technologiques et de soins de santé pour soutenir le développement d'un écosystème de soins de santé plus axé sur les patients. L'initiative comprenait des outils numériques pour la gestion du diabète et de l'obésité, l'IA conversationnelle pour la vérification des symptômes et la navigation des soins, la planification des rendez-vous, l'enregistrement numérique, l'identité numérique sécurisée et la recherche de dossiers de santé. Le développement met en évidence l'intégration croissante des applications mobiles, de l'intelligence artificielle et des services de soins de santé numériques pour fournir des expériences plus connectées et centrées sur le patient.
- En juillet 2025, le Bureau du Coordonnateur national des technologies de l'information sur la santé (ONC) des États-Unis a signalé que l'accès aux dossiers médicaux en ligne par app est passé de 38 % en 2020 à 57 % en 2024. Le rapport indique également que 65 % des personnes ont reçu des dossiers médicaux en ligne ou des portails de patients en 2024. L'évolution continue vers l'accès à l'information sur la santé fondée sur les applications met en lumière la demande croissante d'applications de santé axées sur le patient qui permettent aux personnes d'accéder à l'information sur la santé, de la gérer et de la partager.
- En août 2025, le Bureau du coordonnateur national des technologies de l'information sur la santé (ONC) des États-Unis a signalé une croissance continue des capacités d'engagement des patients grâce aux TI dans les hôpitaux américains. Le rapport a révélé que deux hôpitaux sur trois disposaient de nouvelles capacités d'engagement des patients pour permettre aux patients de consulter des notes cliniques et d'accéder à l'information sur la santé par le biais d'applications. En 2024, 81 % des hôpitaux ont permis aux patients d'accéder à des applications configurées pour répondre aux spécifications de l'API, tandis que 70 % ont permis d'accéder à des applications configurées pour répondre aux spécifications du HL7 FHIR. Le développement reflète l'intégration croissante des applications destinées aux patients avec les systèmes d'information hospitaliers et les dossiers de santé électroniques.
- En juillet 2025, l'Organisation mondiale de la santé (OMS) a continué de souligner l'importance des technologies et des normes numériques de santé interopérables pour soutenir les systèmes de santé connectés et axés sur le patient. Les initiatives de l'OMS en matière de santé numérique visent à renforcer l'interopérabilité, l'échange de données et l'élargissement des solutions de santé numériques. Ces développements soutiennent l'intégration continue des applications de santé avec l'infrastructure de santé numérique et les services de santé connectés.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











