


Global Pediatric Congenital Athymia Treatment Segmentation du marché, par type de traitement (Implantation tissulaire de Thymus, Transplantation de cellules souches hématopoïétiques, traitement de remplacement de l'immunoglobuline, prophylaxie anti-infectieuse et soins de soutien, thérapie régénératrice et cellulaire émergente), étiologie (syndrome de DiGeorge complet, déficit de FOXN1 et autres causes génétiques, athymie associée au syndrome de CHARGE), groupe d'âge (néonates et nourrissons, jeunes enfants et enfants plus âgés), méthode de diagnostic (dépistage néonatal, cytométrie de flux et immunopénotypage, tests génétiques, diagnostic clinique de présentation), utilisateur final (centres spécialisés de transplantation pédiatrique et hôpitaux universitaires, hôpitaux pédiatriques tertiaires, cliniques spécialisées d'immunologie pédiatrique), canal de distribution (approvisionnement institutionnel direct, pharmacies hospitalières, pharmacies spécialisées) - Tendances de l'industrie et prévisions jusqu'à 2033
Quelle est la taille du marché et le taux de croissance du traitement de l'athymie congénitale pédiatrique
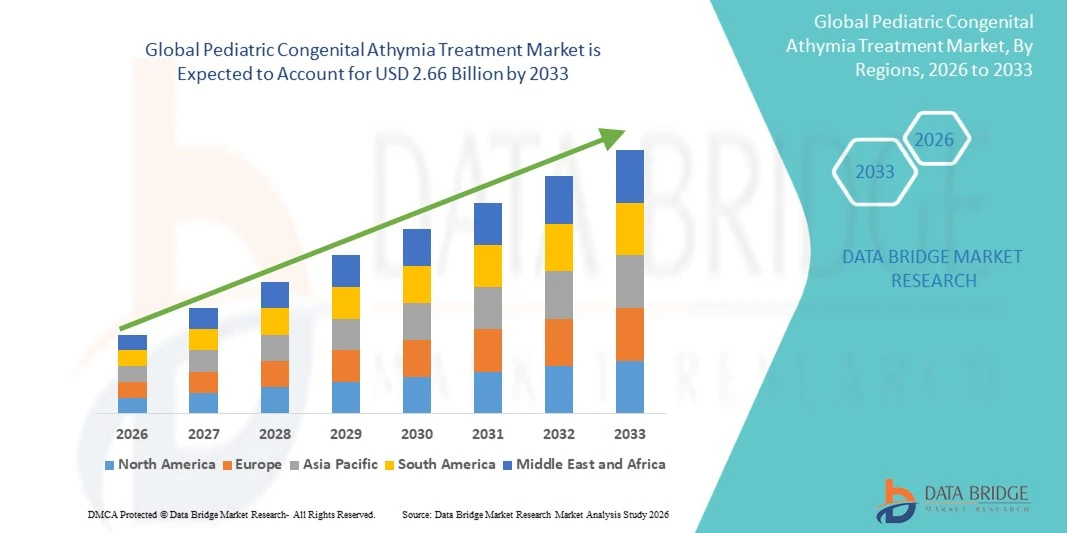
- Selon l'analyse de Data Bridge Market Research, le marché du traitement de l'athymie congénitale pédiatrique a été évalué à1,94 milliard de dollars en 2025et devrait atteindre2,66 milliards de dollars en 2033, croissance à unTCAC de 4,0 % entre 2026 et 2033.
- Le marché est en croissance régulière, soutenu par un dépistage plus large des nouveau-nés ettests génétiquesqui identifient les nourrissons touchés plus tôt, la position établie de l'implantation tissulaire du thymus en tant que traitement de première ligne, une politique favorable en matière de maladie orpheline et la couverture du payeur, et des preuves cliniques continues qui précisent comment et quand le traitement est administré.
- L'athymie congénitale est une affection ultra-rare dans laquelle les enfants naissent sans thymus, les laissant sans l'organe qui développe des cellules T et les exposant à des infections mortelles et des dysrégulations immunitaires; sans traitement, les enfants les plus touchés meurent dans la petite enfance. L'implantation de tissu Thymus, dans laquelle le tissu du donneur traité est implanté chirurgicalement dans le receveur, est la thérapie de première ligne recommandée, et aux États-Unis, il est livré en tant que produit régénératif à base de tissu approuvé par la FDA. Mesures de soutien, y comprisimmunoglobulinela prophylaxie de remplacement et la prophylaxie anti-infectieuse, et la transplantation de cellules souches hématopoïétiques dans certains cas, complètent le paysage de traitement.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 1,94 milliard USD
- Valeur marchande prévue (2033) : 2,66 milliards de dollars
- Prévisions CAGR (2026-2033): 4,00%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché du traitement de l'athymie congénitale pédiatrique
- L'Amérique du Nord a dominé le marché mondial du traitement de l'athymie congénitale chez les enfants avec la plus grande part de revenus de 44,86 % en 2025, appuyée par la disponibilité de la seule thérapie tissulaire de thymus approuvée par la FDA, a établi le dépistage de la lymphopénie des cellules T chez les nouveau-nés et une concentration de centres spécialisés d'immunologie et de transplantation pédiatriques.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 5,6 % de 2026 à 2033, en raison de l'expansion des programmes de dépistage et de dépistage génétique des nouveau-nés, de la sensibilisation accrue aux rares immunodéficiences pédiatriques et de l'investissement croissant dans les soins pédiatriques spécialisés.
- Le segment d'implantation tissulaire du thymus a mené la catégorie de type de traitement avec une part de 42,63 % en 2025, en raison de son statut recommandé comme traitement de première intention, de sa capacité à reconstituer l'immunité des cellules T durables et de sa position comme le seul traitement approuvé par la FDA pour la reconstitution immunitaire dans l'athymie congénitale.
- Les thérapies régénératives et cellulaires émergentes sont le type de traitement qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 9,8 % à partir d'une petite base, ce qui reflète l'intérêt de la recherche à réduire la dépendance à l'égard du tissu thymus donneur.
- Le segment complet du syndrome de DiGeorge a dominé la catégorie d'étiologie avec une part des revenus de 68,92 % en 2025, étant donné qu'il s'agit de la cause la plus courante d'athymie congénitale, tandis que la carence en FOXN1 et d'autres causes génétiques sont la catégorie qui connaît la croissance la plus rapide, en raison du recours plus large aux tests génétiques.
- En 2025, les nouveau-nés et les nourrissons représentaient 61,28 % du marché par groupe d'âge.
- Le segment des pharmacies spécialisées est la catégorie de canaux de distribution qui connaît la croissance la plus rapide, avec un TCAC de 5,4 %, en raison de l'augmentation de la distribution à domicile de thérapies de remplacement de l'immunoglobuline et de médicaments prophylactiques à long terme utilisés dans la prise en charge continue des enfants atteints d'athymie.
Étendue du rapport et segmentation du marché du traitement de l'athymie congénitale pédiatrique
|
Attributs |
Traitement de l'athymie congénitale pédiatrique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement de l'athymie congénitale pédiatrique
- La tendance clé sur le marché du traitement de l'athymie congénitale pédiatrique est la preuve clinique mature de l'implantation de tissus de thymus cultivé, avec une attention croissante sur le moment du traitement, la reconstitution immunitaire et la sécurité procédurale. Comme l'athymie congénitale est un trouble ultra-rare, d'autres ensembles de données cliniques aident les médecins à mieux comprendre quels sont les patients et les caractéristiques du traitement associés au rétablissement immunitaire et comment l'implantation peut être effectuée en toute sécurité.
- Par exemple, en mai 2026, Samantha Cresoe-Ortiz et ses collègues ont publié dans le Journal of Human Immunity Rebooting Immunity in congénital athymia: Factors impacting reconstitution with thymus implantation. L'étude de 76 enfants a révélé que les plus jeunes à l'implantation étaient associés à une amélioration de la reconstitution immunitaire, alors que la reconstitution n'était pas associée à des thérapies immunosuppresseurs ou à l'appariement de l'ALH avec le donneur.
- Par exemple, en juillet 2026, Felix R. De Bie et ses collègues ont publié dans le Journal of Pediatric Surgery une implantation tissulaire de Thymus pour l'athymie congénitale: Complications du site chirurgical et analyse des effets de la dose. Chez 107 enfants, 8,4% ont présenté des effets indésirables liés à la chirurgie, tous de grade I ou II. L'étude a révélé une faible morbidité au site de la procédure et aucune association significative entre la dose ou le volume tissulaire et la reconstitution des cellules T.
- Dans l'ensemble, les données accumulées déplacent le paysage de traitement, passant de l'implantation de tissus de thymus à une approche efficace de restauration immunitaire à l'optimisation de la sélection des patients, à une intervention antérieure, à la sécurité procédurale et à la compréhension des facteurs qui influencent la reconstitution immunitaire. Comme le diagnostic antérieur permet un traitement à plus jeune âge et que des données cliniques à long terme supplémentaires deviennent disponibles, l'optimisation fondée sur des preuves des protocoles d'implantation devrait demeurer une tendance importante sur le marché du traitement de l'athymie congénitale pédiatrique.
Quels sont les principaux moteurs du marché du traitement de l'athymie congénitale pédiatrique
- L'élargissement du dépistage de l'immunodéficience et de la lymphopénie des lymphocytes T, ainsi que des tests génétiques plus larges et du séquençage de la prochaine génération, facilite l'identification plus précoce de l'athymie congénitale. Les lignes directrices de la Société européenne pour les déficiences immunitaires (SEID) de 2024 soulignent que les résultats sont meilleurs lorsque le diagnostic et la transplantation du thymus surviennent avant que des complications infectieuses et inflammatoires ne se développent.
- Par exemple, en septembre 2024, Alexandra Y. Kreins et ses collègues, au nom du groupe de travail clinique ESID, ont publié dans le Journal of Allergy and Clinical Immuniology des lignes directrices pour la prise en charge des patients atteints d'athymie congénitale. Les lignes directrices recommandent la transplantation allogénique du thymus comme traitement de première ligne pour l'athymie congénitale et mettent l'accent sur l'orientation précoce vers un centre de transplantation du thymus.
- Par exemple, le 8 octobre 2021, la Food and Drug Administration (FDA) des États-Unis a approuvé le RETHYMIC (allogène traité thymus tissu-agdc) pour la reconstitution immunitaire chez les patients pédiatriques atteints d'athymie congénitale. La FDA a également accordé au produit un bon d'examen prioritaire des maladies pédiatriques rares, appuyant des incitatifs au développement de thérapies ciblant les maladies pédiatriques rares.
- Le diagnostic antérieur, les lignes directrices établies en matière de traitement et le soutien réglementaire pour les thérapies spécialisées sont les principaux moteurs du marché du traitement de l'athymie congénitale pédiatrique. L'amélioration continue des capacités diagnostiques et l'accès aux centres spécialisés de transplantation du thymus devraient appuyer l'adoption du traitement pendant la période prévue.
Quels sont les facteurs qui contestent la croissance du marché du traitement de l'athymie congénitale pédiatrique
- Population de patients ultra-rares : Aux États-Unis, l'athymie congénitale n'affecte qu'environ 17 à 24 nourrissons par année, ce qui limite la population adressable, le recrutement d'essais cliniques et les volumes potentiels de traitement.
- Tissus donneurs limités et fabrication spécialisée : RETHYMIC dépend du tissu thymus donné par des nourrissons en chirurgie cardiaque. Chaque lot de produits est fabriqué à partir d'un seul donneur pour un patient, tandis que les tissus sont cultivés pendant 12 à 21 jours, ce qui crée des contraintes d'approvisionnement et de fabrication.
- Par exemple, en décembre 2024, la Société européenne pour les immunodéficiences (SEID) a publié des lignes directrices dans le Journal of Allergy and Clinical Immunology indiquant que la transplantation de thymus est un traitement hautement spécialisé nécessitant l'orientation vers des centres expérimentés.
- Une infrastructure de traitement limitée peut créer des obstacles géographiques, logistiques et financiers pour les familles, en particulier en dehors des centres de traitement établis.
Comment le marché du traitement de l'athymie congénitale pédiatrique est-il segmenté
Le marché du traitement de l'athymie congénitale pédiatrique est segmenté en fonction du type de traitement, de l'étiologie, du groupe d'âge, de la méthode de diagnostic, de l'utilisateur final et du canal de distribution.
- Par type de traitement
Sur la base du type de traitement, le marché mondial du traitement de l'athymie congénitale pédiatrique est segmenté en implantation tissulaire du thymus, transplantation de cellules souches hématopoïétiques, thérapie de remplacement des immunoglobulines, prophylaxie anti-infectieuse et soins de soutien, et thérapies régénératives et cellulaires émergentes. Le segment de l'implantation tissulaire du thymus a dominé le marché avec une part de 42,63 % en 2025, en raison de son statut recommandé en tant que traitement de première ligne, de sa capacité à générer une immunité de cellules T dérivée du receveur durable, et de sa position en tant que seul traitement approuvé par la FDA pour la reconstitution immunitaire en athymie congénitale.
Lesthérapies régénératives et cellulaires émergentesOn prévoit que la croissance la plus rapide sera enregistrée à un TCAC de 9,8 % de 2026 à 2033, à partir d'une petite base, grâce à des recherches visant à réduire la dépendance à l'égard des rares tissus du thymus donneur et à élargir le nombre de patients pouvant être traités.
- Par étiologie
Sur la base de l'étiologie, le marché mondial du traitement de l'athymie congénitale pédiatrique est segmenté en syndrome de DiGeorge complet (typique et atypique), déficit en FOXN1 et autres causes génétiques, et athymie associée au syndrome CHARGE. Le segment complet du syndrome de DiGeorge a dominé le marché avec une part de 68,92 % en 2025, car il est la cause la plus fréquente d'athymie congénitale, et comprend à la fois des présentations typiques et des présentations atypiques qui peuvent impliquer une éruption cutanée, une adénopathie ou des cellules T oligoclonales.
La carence en FOXN1 et d'autres causes génétiques devrait connaître le TCAC le plus rapide de 5,8 % entre 2026 et 2033, en raison de l'utilisation plus large des tests génétiques, y compris le séquençage de la prochaine génération, qui identifie des troubles monogéniques plus rares du développement thymique qui auraient pu auparavant être non diagnostiqués.
- Par groupe d'âge
Sur la base du groupe d'âge, le marché mondial du traitement de l'athymie congénitale pédiatrique est segmenté en nouveau-nés et nourrissons (0 à 12 mois), en tout-petits et jeunes enfants (1 à 5 ans) et en tout-petits (plus de 5 ans). Le segment des nouveau-nés et des nourrissons a dominé le marché avec une part de 61,28 % en 2025, ce qui montre que les jeunes à l'implantation sont associés à une meilleure reconstitution immunitaire et que l'accent clinique est mis sur le traitement avant le développement de complications infectieuses et inflammatoires.
On s'attend à ce que le segment des tout-petits et des jeunes enfants soit témoin du TCAC le plus rapide de 4,3 % entre 2026 et 2033, en raison du diagnostic continu des présentations atypiques et des enfants identifiés après les infections précoces, qui sont orientés vers un traitement au-delà de la petite enfance.
- Par méthode de diagnostic
Sur la base de la méthode de diagnostic, le marché mondial du traitement de l'athymie congénitale chez les enfants est segmenté en dépistage des nouveau-nés (test de CRTE), cytométrie en flux et immunophénotypage, tests génétiques (séquençage de la prochaine génération) et diagnostic clinique basé sur la présentation. Le segment du dépistage des nouveau-nés a dominé le marché avec une part de 44,63 % en 2025, car le dépistage de l'immunodéficience combinée sévère et de la lymphopénie des lymphocytes T annonce maintenant de nombreux nourrissons touchés peu après la naissance et déclenche un travail immunologique et génétique de confirmation.
Le segment des tests génétiques devrait connaître le TCAC le plus rapide de 6,9 % entre 2026 et 2033, en raison de la disponibilité plus grande du séquençage de la prochaine génération qui aide à confirmer la cause sous-jacente de l'athymie, appuie le counseling et guide les décisions de traitement.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial du traitement de l'athymie congénitale pédiatrique est segmenté en centres spécialisés de transplantation pédiatrique et hôpitaux universitaires, hôpitaux pédiatriques tertiaires et cliniques spécialisées en immunologie pédiatrique. Les centres de transplantation pédiatrique spécialisés et le segment des hôpitaux universitaires ont dominé le marché avec une part de 71,85 % en 2025, reflétant la nature hautement spécialisée de l'implantation tissulaire du thymus, qui est effectuée dans très peu de centres dans le monde.
On s'attend à ce que le segment des cliniques spécialisées en immunologie pédiatrique soit témoin du TCAC le plus rapide de 5,2 % entre 2026 et 2033, grâce à des soins de suivi à long terme, au remplacement des immunoglobulines, à la prophylaxie des infections et à la surveillance de la reconstitution immunitaire après l'implantation, dont une grande partie est administrée plus près des maisons des patients.
- Par canal de distribution
Sur la base du canal de distribution, le marché mondial du traitement de l'athymie congénitale pédiatrique est segmenté en approvisionnement institutionnel direct, pharmacies hospitalières et pharmacies spécialisées. Le segment de l'approvisionnement institutionnel direct a dominé le marché avec une part de 66,42 % en 2025, ce qui reflète le fait que les tissus de thymus sont fabriqués pour un seul patient et livrés directement à l'établissement de traitement pour implantation chirurgicale.
Le segment des pharmacies spécialisées devrait connaître le TCAC le plus rapide de 5,4 % entre 2026 et 2033, en raison de l'augmentation de l'offre à domicile de thérapies de substitution aux immunoglobulines et de médicaments prophylactiques à long terme utilisés dans la prise en charge continue des enfants atteints d'athymie.
Quelle région détient la plus grande part du marché du traitement de l'athymie congénitale pédiatrique
- L'Amérique du Nord a dominé le marché du traitement de l'athymie congénitale chez les enfants et a représenté la plus grande part des revenus de 44,86 % en 2025, grâce à la disponibilité de la seule thérapie tissulaire de thymus approuvée par la FDA, un programme de transplantation de thymus établi de longue date au Duke University Medical Center qui fonctionne depuis 1993 et des programmes de dépistage des nouveau-nés qui identifient les nourrissons touchés tôt.
- La région bénéficie également de politiques médicales commerciales de payeur qui traitent de la couverture de la thérapie tissulaire du thymus, d'un solide réseau de spécialistes de l'immunologie pédiatrique et de la transplantation, et de fonds de recherche provenant d'organismes comme les National Institutes of Health. On s'attend à ce que la production continue de preuves cliniques renforce le leadership de l'Amérique du Nord au cours de la période de prévision.
Aperçu du marché américain du traitement de l'athymie congénitale
Le marché américain du traitement de l'athymie congénitale en pédiatrie occupe la première place en Amérique du Nord, sur la base de l'approbation de la FDA de RETHYMIC en octobre 2021, de l'infrastructure nationale de dépistage des nouveau-nés et de traitements spécialisés dispensés par le Duke University Medical Center. Avec environ 17 à 24 nouveaux cas chaque année, le marché est défini par un très petit nombre de patients et une forte valeur de traitement par patient. Les politiques médicales des payeurs, comme celles maintenues par Blue Cross et Blue Shield de Floride, définissent les exigences en matière d'admissibilité et de documentation, et les études universitaires et financées par l'industrie continuent d'affiner les pratiques de traitement.
Canada Aperçu du marché du traitement de l'athymie congénitale pédiatrique
Le marché canadien du traitement de l'athymie congénitale chez les enfants est en train de se développer, parallèlement à une plus grande reconnaissance des rares immunodéficiences primaires et des progrès dans les thérapies de transplantation et de restauration immunitaire chez les enfants. La demande est soutenue par un diagnostic amélioré, des soins cliniques spécialisés et une gestion multidisciplinaire dans les centres de soins tertiaires. Les approches thérapeutiques peuvent inclure la transplantation de tissus thymiques et la prise en charge des infections de soutien, selon les besoins et la disponibilité des patients. Le développement du marché est influencé par l'expertise spécialisée, le financement des soins de santé, les preuves cliniques, les voies réglementaires et l'accès aux thérapies pour maladies rares.
Asie-Pacifique Athymie congénitale Traitement Aperçu du marché
Le marché du traitement de l'athymie congénitale en Asie et dans le Pacifique devrait connaître la croissance la plus rapide à l'échelle mondiale, en raison de l'expansion des programmes de dépistage et de dépistage génétique des nouveau-nés, de la sensibilisation accrue aux rares déficiences immunitaires pédiatriques et de l'investissement croissant dans les soins pédiatriques spécialisés. L'accès à la thérapie tissulaire du thymus demeure limité dans toute la région, et les facteurs économiques et géographiques limitent l'accès aux centres d'immunologie spécialisés, aux tests de diagnostic précoce et aux thérapies essentielles pour de nombreux patients, ce qui crée des besoins non satisfaits importants à mesure que la capacité diagnostique s'améliore.
Chine Traitement de l'athymie congénitale pédiatrique
Chine Le marché du traitement de l'athymie congénitale pédiatrique se développe avec une prise de conscience croissante des rares immunodéficiences congénitales et des progrès de l'immunologie pédiatrique. La demande est soutenue par des capacités de diagnostic améliorées, des hôpitaux tertiaires spécialisés et une attention accrue à l'intervention précoce. Le traitement peut comprendre une greffe de tissu thymique, la prévention des infections, des soins immunosupportifs et la prise en charge des affections associées. La croissance du marché est influencée par l'expertise clinique, la disponibilité de thérapies spécialisées, l'infrastructure des soins de santé, les exigences réglementaires, les coûts de traitement et l'expansion de la recherche sur la gestion des maladies rares.
Japon Traitement de l'athymie congénitale
Le marché japonais du traitement de l'athymie congénitale est en croissance constante, façonné par le système avancé de soins pédiatriques du pays et son rôle comme la maison de Sumitomo Pharma, la société qui commercialise maintenant la seule thérapie approuvée par la FDA pour l'athymie congénitale. On s'attend à ce que l'attention accrue accordée aux rares immunodéficiences pédiatriques et à la médecine régénérative favorise le diagnostic et l'aiguillage, bien que l'accès au traitement des patients athymiques demeure tributaire des centres spécialisés et des voies de soins transfrontières.
Quelles sont les meilleures entreprises du marché du traitement de l'athymie congénitale pédiatrique
L'industrie du traitement de l'athymie congénitale pédiatrique est principalement dirigée par des entreprises et des établissements bien établis, notamment :
- Société d'assurance-vie(Japon)
- CSL Behring(États-Unis)
- Takeda Pharmaceutical Company Limited(Japon)
- Griffols, S.A.(Espagne)
- Octapharma AG(Suisse)
- Kedrian Biopharma (Italie)
- Bio Products Laboratory Ltd (Royaume-Uni)
- ADMA Biologics, Inc. (États-Unis)
- LFB S.A. (France)
- Biotest AG (Allemagne)
- Thérapeutique du verger (Groupe Kyowa Kirin) (Royaume-Uni)
- Rocket Pharmaceuticals, Inc. (États-Unis)
- Gamida Cell Ltd. (Israël)
- Revvity, Inc. (États-Unis)
- Illumina, Inc. (États-Unis)
- Thermo Fisher Scientific Inc. (États-Unis)
- Pfizer Inc. (États-Unis)
- Merck & Co., Inc. (États-Unis)
- GSK plc (Royaume-Uni)
- Astellas Pharma Inc. (Japon)
- Gilead Sciences, Inc. (États-Unis)
Quelles sont les dernières évolutions du marché du traitement de l'athymie congénitale pédiatrique
- En juillet 2026, le Journal of Pediatric Surgery a publié en ligne une étude de De Bie et de collègues sur les complications du site chirurgical et la relation dose-effet de l'implantation tissulaire du thymus cultivé, signalant que la procédure était associée à un faible taux de morbidité du site chirurgical dans une population immunodéprimée.
- En mai 2026, le Journal of Human Immunity a publié une analyse des facteurs influant sur la reconstitution immunitaire après l'implantation de RETHYMIC chez les enfants de moins de cinq ans, financée par Sumitomo Pharma America et les National Institutes of Health, et a constaté que la reconstitution immunitaire était associée à un âge plus jeune, alors que la reconstitution n'était pas associée à la fonction des cellules T, à la suppression immunitaire ou à l'appariement HLA.
- En janvier 2026, Blue Cross et Blue Shield of Florida ont révisé leur politique médicale pour le tissu thymus traité allogénique (RETHYMIC), à la suite d'un examen terminé le 10 décembre 2025, décrivant le traitement approuvé par la FDA en octobre 2021 comme le premier traitement pour l'athymie congénitale et les critères de couverture détaillés du produit.
- En janvier 2026, une correspondance dans le Journal of Allergy and Clinical Immunology répondant aux lignes directrices de l'European Society for Immunodeficiences a clarifié les distinctions entre RETHYMIC, une médecine régénérative à base de tissus réglementée par la FDA disponible par l'intermédiaire de Sumitomo Pharma Switzerland GmbH à l'hôpital universitaire Duke, et la transplantation de thymus à l'hôpital Great Ormond Street, notant l'absence de données comparatives entre les deux approches.
- En décembre 2024, la Société européenne pour les immunodéficiences a publié dans le Journal of Allergy and Clinical Immuniology des lignes directrices pour la prise en charge des patients atteints d'athymie congénitale, recommandant la transplantation allogénique de thymus comme traitement de première ligne et soulignant le rôle d'un dépistage élargi des nouveau-nés et d'un séquençage de la prochaine génération dans l'identification plus précoce des nourrissons touchés.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











