


Segmentation du marché mondial des véhicules à mobilité personnelle, par type de produit (Électric Kick Scooters, Auto-Balancing Scooters/Hoverboards, Unicycles électriques, Skateboards électriques), Type de batterie (Lithium-Ion, Lead-Acid, Autres), Gamme de vitesse (inférieure à 15 km/h, 15-25 km/h, Au-delà de 25 km/h), Application (Utilisation personnelle/récréationnelle, Mobilité commerciale/partagée, Last-Mile Delivery), Composant (Système de batterie et de recharge, Motor & Drivetrain, Frame & Body, Capteurs & Électronique), Canal de distribution (Rétaillants spécialisés, Commerce en ligne/E-commerce, Direct/OEM), Utilisateur final (Consommateurs individuels, Opérateurs de mobilité partagés, Acheteurs corporatifs et institutionnels) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des véhicules à mobilité personnelle
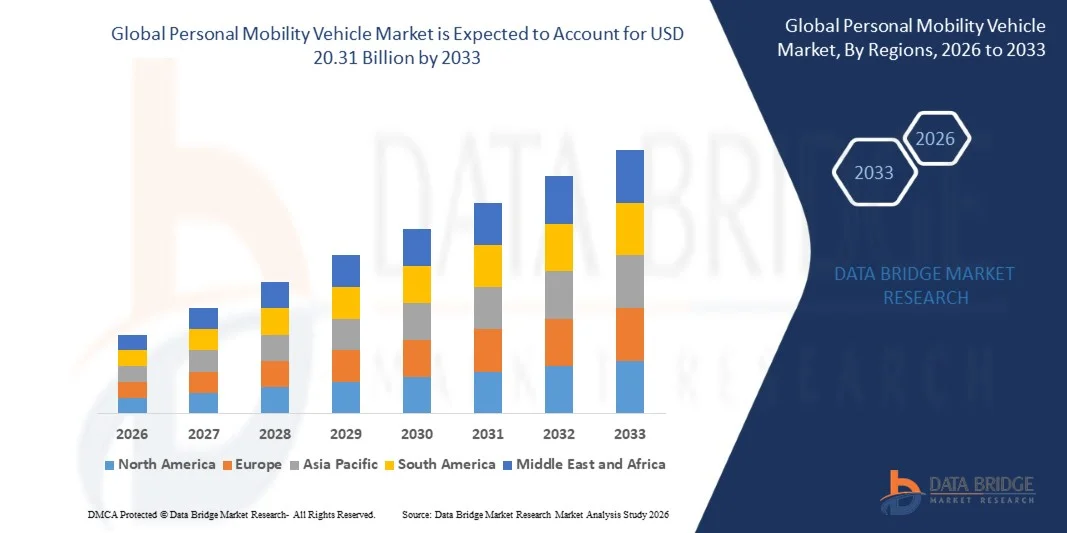
- Selon l'analyse de Data Bridge Market Research, le marché des véhicules à mobilité personnelle est estimé à8,50 milliards de dollars en 2025et devrait atteindre20,31 milliards de dollars en 2033, croissance à unTCAC de 11,50 % de 2026 à 2033.
- Le marché connaît une forte croissance en raison de l'augmentation de la demande urbaine pour un transport abordable et durable du dernier kilomètre, de l'avancement continu de la technologie de la batterie et du contrôle de la stabilité, et de l'entrée croissante des constructeurs d'automobiles et de motocyclettes établis dans la catégorie des véhicules à mobilité personnelle.
- La préférence croissante des consommateurs pour des solutions de transport urbain respectueuses de l'environnement, conjuguée à l'expansion du déploiement de la flotte de mobilité partagée et à l'intégration croissante des caractéristiques de stabilité et de connectivité basées sur l'IA, oblige les fabricants à innover en permanence leur portefeuille de produits. On s'attend à ce que le gouvernement continue d'appuyer l'infrastructure de micro-mobilité pour accélérer l'adoption des catégories sur les principaux marchés.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 8,50 milliards de dollars
- Valeur marchande prévue (2033) : 20,31 milliards de dollars
- Prévisions TCAC (2026-2033): 11,50 %
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quelles sont les principales tendances du marché des véhicules à mobilité personnelle
- L'Asie-Pacifique a dominé le marché des véhicules à mobilité personnelle avec la plus grande part de revenus de 42,6 % en 2025, soutenue par une forte densité de population, une vaste infrastructure de fabrication de deux roues et une forte adoption par les consommateurs de solutions de micro-mobilité en Chine, au Japon et en Inde.
- L'Amérique du Nord devrait être la région qui connaît la croissance la plus rapide de 2026 à 2033, enregistrant un TCAC de 13,2 %, alimenté par l'expansion des politiques de l'État relatives aux véhicules à émissions nulles, l'augmentation de la disponibilité des infrastructures de tarification et l'adoption commerciale par les opérateurs de commerce électronique et de livraison de denrées alimentaires.
- Le segment des kick scooters électriques a mené la catégorie de type de produits avec une part de chiffre d'affaires de 38,4% en 2025, entraîné par l'adoption généralisée pour les déplacements urbains à courte distance et des prix favorables.
- Le segment auto-équilibrage scooters / hoverboards est le type de produit en croissance la plus rapide, avec un TCAC de 12,8% de 2026 à 2033, reflétant l'intégration croissante des systèmes de stabilité basés sur l'IA et l'entrée des constructeurs automobiles établis.
- Le segment lithium-ion a dominé la catégorie des types de batteries avec une part de 76,5 % des revenus en 2025, en raison de sa densité d'énergie supérieure et de son poids plus léger par rapport aux alternatives plomb-acide.
- Le segment des applications de livraison du dernier kilomètre est la catégorie qui connaît la croissance la plus rapide, avec un TCAC de 13,5 % de 2026 à 2033, en raison de l'adoption croissante par les opérateurs de commerce électronique et de livraison de denrées alimentaires qui cherchent à réduire les coûts et les émissions.
- Le segment de la plage de vitesse de 15 à 25 km/h a dominé le marché avec une part de 46,8 % en 2025, ce qui reflète la gamme la plus couramment réglementée et autorisée pour les véhicules à mobilité personnelle sur les grands marchés urbains.
Portée du rapport et segmentation du marché des véhicules à mobilité personnelle
|
Attributs |
Véhicule de mobilité personnelle Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché des véhicules à mobilité personnelle
- Les constructeurs de motocyclettes et d'automobiles établis continuent d'entrer dans la catégorie des véhicules à mobilité personnelle, apportant aux produits de micro-mobilité une expertise en matière de contrôle de la stabilité.
- En novembre 2025, Yamaha Motor a lancé deux modèles de mobilité personnelle électrique en partenariat avec River Mobility, en utilisant des capteurs gyroscopiques dérivés de la recherche et du développement de contrôle de stabilité automobile de l'entreprise.
- Les principales marques de véhicules à mobilité personnelle continuent de mettre en œuvre des stratégies de double marque qui séparent les produits axés sur la sécurité du marché de masse des produits d'exploration à haut rendement.
- En janvier 2026, Segway a lancé une stratégie mondiale à deux marques, sa marque Ninebot se concentrant sur la sécurité du marché de masse et l'abordabilité tandis que Segway elle-même pivote vers des produits de mobilité haut rendement et de qualité d'exploration.
- Les constructeurs continuent d'introduire des véhicules à mobilité personnelle plus performants avec une accélération plus rapide et des composants plus durables.
- Au printemps 2025, Segway lance ses SuperScooters GT3 Pro et GT3, avec une accélération de 0 à 30 mi/h en 3,9 secondes et des pneus autoguérisants de 11 pouces, reflétant la poussée continue de l'industrie vers des produits de mobilité personnelle plus performants.
Alors que les constructeurs automobiles établis continuent d'entrer dans la catégorie et que les grandes marques continuent de différencier les gammes de produits de masse et de haute performance, le marché des véhicules à mobilité personnelle devrait soutenir une forte croissance sur les marchés de la mobilité urbaine développés et émergents.
Quels sont les principaux moteurs du marché des véhicules à mobilité personnelle
- La hausse de la demande urbaine pour un transport durable et abordable continue d'entraîner une forte adoption par les consommateurs et les entreprises de véhicules à mobilité personnelle dans les grandes villes du monde entier.
- En novembre 2025, l'entrée de Yamaha Motor dans la catégorie des véhicules à mobilité personnelle grâce à son partenariat avec River Mobility reflétait la confiance croissante de l'industrie automobile dans la trajectoire de croissance à long terme du marché des véhicules à mobilité personnelle.
- Les progrès continus de la technologie des batteries et des systèmes de contrôle de la stabilité basés sur l'IA continuent d'améliorer les performances, la sécurité et l'attrait pour les consommateurs.
- En avril 2025, le lancement par Segway de ses SuperScooters GT3 Pro et GT3, dotés d'une accélération rapide et d'une technologie de pneus autoguérisants, a illustré l'investissement continu de l'industrie dans les améliorations de performance et de durabilité.
- Les partenariats croissants entre les constructeurs de véhicules à mobilité personnelle et les fournisseurs d'infrastructures d'accumulateurs continuent d'élargir la gamme des véhicules et de réduire les temps d'arrêt pour les utilisateurs personnels et commerciaux.
- L'expansion de l'industrie du commerce électronique et de la livraison de denrées alimentaires et l'adoption de véhicules à mobilité personnelle pour la logistique des derniers milles continuent de créer une demande commerciale supplémentaire importante.
Étant donné que l'adoption de la micromobilité urbaine continue d'accélérer et que les constructeurs automobiles établis continuent d'entrer dans la catégorie, le marché des véhicules à mobilité personnelle devrait demeurer une catégorie à forte croissance dans l'ensemble du paysage des transports urbains.
Quels sont les facteurs qui entravent la croissance du marché des véhicules à mobilité personnelle
- L'incohérence des cadres réglementaires régissant les limites de vitesse, l'utilisation des trottoirs et des routes et les exigences en matière de sécurité dans différentes villes et différents pays continuent de créer une fragmentation du marché et une complexité de conformité pour les fabricants.
- Les problèmes de sécurité incendie liés aux véhicules à mobilité personnelle au lithium-ion continuent de susciter des exigences plus strictes en matière de certification de sécurité dans plusieurs grands marchés, ce qui ajoute des coûts de conformité pour les fabricants.
- En février 2024, le ministère des Transports du Royaume-Uni a signalé que les services d'incendie et de sauvetage avaient identifié un nombre croissant d'incidents impliquant des batteries au lithium-ion utilisées dans les e-scooters et les vélos électroniques. Les directives du gouvernement ont mis en évidence les risques associés aux piles endommagées, à une charge inadéquate et à des modifications non autorisées, augmentant l'importance des contrôles de sécurité des piles, des composants conformes et des pratiques de charge sécuritaires pour les constructeurs de véhicules à mobilité personnelle.
- L'intensification de la concurrence entre les marques établies, les start-up bien financées et les fabricants régionaux à faible coût continue de faire pression sur les prix et les marges dans l'industrie des véhicules à mobilité personnelle.
- Dans de nombreuses villes, des infrastructures de micromobilité limitées, y compris des pistes cyclables protégées et un stationnement sécurisé, continuent de restreindre l'adoption d'une approche plus large malgré l'intérêt croissant des consommateurs.
- En avril 2026, la Commission européenne a déclaré que les e-scooters et certains autres dispositifs de mobilité individuelle sont couverts par des dispositions relatives à la sécurité des produits, mais que ces dispositions ne réglementent pas spécifiquement leur utilisation sur la route, contribuant ainsi à différentes approches entre les États membres. Une question distincte du Parlement européen a relevé des différences dans les exigences relatives au freinage, à l'éclairage, à la limitation de la vitesse et à l'anti-taupe, ce qui illustre la complexité réglementaire des fabricants opérant sur plusieurs marchés.
- La fragmentation de la réglementation à travers les marchés, les exigences de sécurité des batteries et l'intensification de la pression concurrentielle sur les prix continuent de créer des vents de tête pour le marché des véhicules à mobilité personnelle, même si la forte demande urbaine et l'entrée dans l'industrie automobile favorisent la croissance à long terme des catégories.
Comment le marché des véhicules à mobilité personnelle est-il segmenté
Le marché des véhicules à mobilité personnelle est segmenté en fonction du type de produit, du type de batterie, de la plage de vitesse, de l'application, du composant, du canal de distribution et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché des véhicules de mobilité personnelle est segmenté en scooters électriques à coups de pied, scooters auto-équilibrage / hoverboards, monocycles électriques, et planches à roulettes électriques. Le segment des scooters électriques a dominé le marché avec une part de 38,4% en 2025, entraînée par leur adoption généralisée pour le transport urbain à courte distance, des prix favorables par rapport à d'autres formats de mobilité personnelle, et l'expansion du déploiement de la flotte de mobilité partagée.
Le segment auto-équilibrage scooters / hoverboards devrait enregistrer la croissance la plus rapide à un TCAC de 12,8% de 2026 à 2033, en raison de l'intégration croissante de systèmes de stabilité autonomes basés sur l'IA et de l'entrée croissante des constructeurs automobiles établis dans la catégorie.
- Par type de batterie
Sur la base du type de batterie, le marché des véhicules à mobilité personnelle est segmenté en lithium-ion, en plomb-acide et autres. Le segment lithium-ion a dominé le marché avec une part de 76,5% en 2025, en raison de sa densité énergétique supérieure, de son cycle de vie plus long et de son poids plus léger par rapport aux alternatives plomb-acide, ce qui en fait le choix préféré pour les véhicules à mobilité personnelle haut de gamme et de moyenne gamme.
Le segment lithium-ion devrait également connaître le TCAC le plus rapide, soit 12,1 %, de 2026 à 2033, grâce à l'amélioration continue de la technologie de la batterie et à la baisse des coûts de production.
- Par plage de vitesse
Sur la base de la plage de vitesse, le marché des véhicules à mobilité personnelle est segmenté en moins de 15 km/h, de 15 à 25 km/h et en plus de 25 km/h. Le segment de 15 à 25 km/h a dominé le marché avec une part de 46,8 % en 2025, reflétant la plage de vitesse la plus couramment réglementée et autorisée pour les véhicules à mobilité personnelle sur les grands marchés urbains.
Le segment ci-dessus de 25 km/h devrait connaître le TCAC le plus rapide de 12,6 % entre 2026 et 2033, sous l'effet de l'augmentation de la demande de véhicules à mobilité personnelle à haut rendement, y compris des modèles de qualité d'exploration et hors route.
- Par demande
Sur la base de l'application, le marché des véhicules à mobilité personnelle est segmenté en utilisations personnelles/récréationnelles, en mobilité commerciale/partagée et en livraison au dernier kilomètre. Le segment de l'utilisation personnelle/recréationnelle a dominé le marché avec une part de 58,7 % en 2025, reflétant la nature fondamentalement axée sur le consommateur de la catégorie des véhicules à mobilité personnelle pour les applications de navette et de loisirs.
Le segment de livraison du dernier kilomètre devrait connaître le TCAC le plus rapide de 13,5 % entre 2026 et 2033, en raison de l'adoption croissante de véhicules à mobilité personnelle par les opérateurs de commerce électronique et de livraison de denrées alimentaires qui cherchent à réduire les coûts de livraison et les émissions.
- Par composante
Sur la base de composants, le marché des véhicules à mobilité personnelle est segmenté en batterie et système de recharge, moteur et transmission, cadre et corps, et capteurs et électronique. Le segment des batteries et des systèmes de recharge a dominé le marché avec une part de 41,6 % en 2025, ce qui reflète sa position en tant qu'élément de coût le plus important au sein des véhicules à mobilité personnelle.
Le segment des capteurs et de l'électronique devrait connaître le TCAC le plus rapide de 13,1% entre 2026 et 2033, grâce à l'intégration croissante des capteurs de stabilité gyroscopique, du suivi GPS et des fonctions de connectivité basées sur l'application.
- Par canal de distribution
Sur la base du canal de distribution, le marché des véhicules à mobilité personnelle est segmenté en détaillants spécialisés, en ligne/commerce électronique et en direct/EMO. Le segment du commerce électronique et en ligne a dominé le marché avec une part de 44,3 % en 2025, ce qui témoigne d'une forte préférence des consommateurs pour l'achat numérique direct de véhicules à mobilité personnelle.
Le segment direct/OEM devrait connaître le TCAC le plus rapide de 11,9 % entre 2026 et 2033, appuyé par l'investissement croissant des fabricants dans les expériences de vente au détail de marque et les ventes directes des entreprises aux opérateurs de mobilité partagée.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des véhicules à mobilité personnelle est segmenté en consommateurs individuels, opérateurs à mobilité partagée et acheteurs d'entreprises ou d'établissements. Le segment des consommateurs individuels a dominé le marché avec une part de 69,2 % en 2025, ce qui reflète la nature fondamentalement axée sur le consommateur de l'achat de véhicules à mobilité personnelle.
Le segment des opérateurs de mobilité partagée devrait connaître le TCAC le plus rapide de 13,7 % entre 2026 et 2033, en raison de l'expansion continue des programmes de partage de la micromobilité urbaine et du déploiement commercial de la flotte.
Quelle région détient la plus grande part du marché des véhicules à mobilité personnelle
- L'Asie-Pacifique a dominé le marché des véhicules à mobilité personnelle et a représenté la plus grande part des revenus de 42,6 % en 2025, soutenue par une forte densité de population urbaine, une vaste infrastructure de fabrication de deux roues et de micro-mobilité et une forte adoption des consommateurs en Chine, au Japon et en Inde.
- La région bénéficie également de coûts de fabrication intérieurs compétitifs et d'un solide soutien gouvernemental en faveur de l'adoption de la micromobilité électrique. L'expansion continue de la capacité manufacturière régionale devrait renforcer encore la position de chef de file de l'Asie-Pacifique sur le marché mondial.
China Personal Mobility Vehicle Insight sur le marché
Le marché chinois des véhicules à mobilité personnelle reste ancré par la vaste base de fabrication de deux roues électriques et de micro-mobilité du pays, avec des marques établies dont Ninebot/Segway, Xiaomi et NIU Technologies soutenant la disponibilité des produits et le développement technologique. Adoption par les consommateurs nationauxscooters électriqueset d'autres solutions de mobilité compacte pour le transport urbain sont encore soutenues par la grande population urbaine de la Chine, les chaînes d'approvisionnement établies et les capacités de fabrication étendues, créant ainsi une base solide pour le développement continu du marché.
Inde Personal Mobility Vehicle Market Insight
Le marché indien des véhicules à mobilité personnelle continue de croître, soutenu par une forte expertise nationale de la fabrication de deux roues par des entreprises telles que Hero MotoCorp, Bajaj Auto, TVS Motor et Ather Energy, ainsi que par une demande urbaine croissante pour un prix abordablemobilité électriquedes solutions. De plus en plus d'intérêt des consommateurs pour les options de navette à bas coût, l'expansion de l'infrastructure des véhicules électriques et la sensibilisation aux avantages liés au coût d'exploitation appuient l'adoption. La grande population urbaine du pays et l'écosystème à deux roues établi offrent également des possibilités de développement de solutions de mobilité personnelle électrique.
Aperçu du marché américain des véhicules à mobilité personnelle
Le marché des véhicules à mobilité personnelle aux États-Unis devrait connaître une forte croissance, en raison de l'expansion des politiques de l'État relatives aux véhicules à émissions nulles, de l'augmentation de la disponibilité des infrastructures de tarification et de l'adoption commerciale croissante par les opérateurs de commerce électronique et de livraison de denrées alimentaires. La demande est particulièrement concentrée dans les grandes régions métropolitaines, notamment en Californie, à New York et au Texas, où la congestion urbaine et la demande de transport pratique à courte distance soutiennent l'adoption de la micromobilité. La poursuite des investissements dans l'infrastructure de mobilité électrique et les applications basées sur le parc crée de nouvelles possibilités pour les constructeurs de véhicules à mobilité personnelle.
Aperçu du marché japonais des véhicules à mobilité personnelle
Le marché japonais des véhicules à mobilité personnelle bénéficie de la forte présence nationale de grands fabricants, dont Yamaha Motor et Honda Motor, aux côtés des capacités d'ingénierie automobile établies au pays. Le développement continu de systèmes de contrôle de stabilité, de transmissions électriques compactes, de batteries et de technologies de sécurité soutient l'innovation dans les produits de mobilité personnelle. La population vieillissante du Japon, les environnements urbains compacts et la demande de transport pratique à courte distance créent également des possibilités de solutions de mobilité légères et technologiquement avancées conçues pour des applications urbaines et récréatives.
Perspectives du marché européen des véhicules à mobilité personnelle
Le marché européen des véhicules à mobilité personnelle continue de bénéficier d'un solide soutien de l'État en faveur de politiques de transport urbain durables et d'une préférence croissante des consommateurs pour des solutions de remplacement écologiques dans les grandes villes. L'expansion des infrastructures de vélo et de micromobilité, les restrictions imposées aux véhicules conventionnels dans certaines zones urbaines et l'accent mis de plus en plus sur la réduction des émissions urbaines soutiennent la demande de solutions électriques de mobilité personnelle. La disponibilité croissante de services de micromobilité partagés et les investissements continus dans des réseaux de transport urbain durables contribuent davantage au développement du marché dans toute la région.
Quelles sont les meilleures entreprises du marché des véhicules à mobilité personnelle
L'industrie mondiale des véhicules à mobilité personnelle est principalement dirigée par des entreprises de micromobilité et d'automobile bien établies, notamment :
- Segway Inc. (Ninebot)(Chine)
- Société Xiaomi(Chine)
- Razor USA LLC(États-Unis)
- La société Yamaha Motor Co.(Japon)
- Gogoro Inc.(Taiwan)
- La société Hero MotoCorp Ltd.(Inde)
- Swagtron (Swagway, LLC) (États-Unis)
- Hangzhou Chic Intelligent Technology Co., Ltd. (Chine)
- Bajaj Auto Ltd. (Inde)
- TVS Motor Company Ltd. (Inde)
- Ather Energy Pvt. Ltd. (Inde)
- Technologies NIU (Chine)
- KYMCO (Kwang Yang Motor Co., Ltd) (Taiwan)
- Honda Motor Co., Ltd. (Japon)
- Technologies d'InMotion (Chine)
- Airwheel (Chine)
- Jetson Electric Bikes LLC (États-Unis)
- Bird Global, Inc. (États-Unis)
- Lime (Neutron Holdings, Inc.) (États-Unis)
- Tomoloo Technology Co., Ltd. (Chine)
Quels sont les derniers développements sur le marché des véhicules à mobilité personnelle
- En janvier 2026, Segway a lancé une stratégie mondiale à deux marques, sa marque Ninebot se concentrant sur la sécurité du marché de masse et l'abordabilité tandis que Segway elle-même pivote vers des produits de mobilité haut rendement et de qualité d'exploration.
- En novembre 2025, Yamaha Motor a lancé deux modèles de mobilité personnelle électrique en partenariat avec River Mobility, en utilisant des capteurs gyroscopiques dérivés de la recherche et du développement de contrôle de stabilité automobile.
- En avril 2025, Segway lance ses SuperScooters GT3 Pro et GT3, avec une accélération de 0 à 30 mi/h en 3,9 secondes et des pneus autoguérisants de 11 pouces.
- En mars 2025, Gogoro et Hero MotoCorp se sont associés pour co-développer une infrastructure d'emballage de batteries et ont lancé le CrossOver GX250 en Inde, élargissant l'infrastructure de batteries partagées pour les véhicules à mobilité personnelle.
- En janvier 2024, Segway, une filiale de Ninebot, a annoncé le lancement de son nouveau Scooter auto-balançant Ninebot S2 au CES 2024, reflétant l'innovation continue de produits dans la catégorie des véhicules à mobilité personnelle.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER SUR LE MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.5 GUIDE DU MARCHÉ
2.6 MODÉLISATION MULTIVARIÉE
2.7 ANALYSE DE HAUT EN BAS
2.8 NORMES DE MESURE
2.9 ANALYSE DES PARTS DES FOURNISSEURS
2.1 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.12 MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE : APERÇU DE LA RECHERCHE
2.13 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE DE LA CHAÎNE DE VALEUR
5.2 ANALYSE DE LA MARQUE
5.3 CARTE DU MARCHÉ DE L'ÉCOSYSTÈME
5.4 TENDANCES TECHNOLOGIQUES
5.5 MEILLEURES STRATÉGIES GAGNANTES
5.6 ANALYSE DES CINQ FORCES DE PORTER
6 MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE, PAR TYPE
6.1 APERÇU
6.2 ESSENCE
6.3 DIESEL
6.4 ÉLECTRIQUE
7 MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE, PAR PUISSANCE DE PRODUCTION
7.1 APERÇU
7,2 < 8 kW
7,3 8-15 kW
7,4 > 15 kW
8 MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE, PAR TAILLE D'ORGANISATION
8.1 APERÇU
8.2 PETITES ORGANISATIONS
8.3 ORGANISATIONS DE MOYENNE ÉCHELLE
8.4 GRANDES ORGANISATIONS
9 MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE, PAR APPLICATION
9.1 APERÇU
9.2 AÉROPORTS
9.2.1 PAR TYPE
9.2.1.1. ESSENCE
9.2.1.2. DIESEL
9.2.1.3. ÉLECTRIQUE
9.3 HÔTELS ET COMPLEXE HÔTELIERS
9.3.1 PAR TYPE
9.3.1.1. ESSENCE
9.3.1.2. DIESEL
9.3.1.3. ÉLECTRIQUE
9.4 INSTALLATIONS INDUSTRIELLES
9.4.1 PAR TYPE
9.4.1.1. ESSENCE
9.4.1.2. DIESEL
9.4.1.3. ÉLECTRIQUE
9.5 STADES SPORTIFS
9.5.1 PAR TYPE
9.5.1.1. ESSENCE
9.5.1.2. DIESEL
9.5.1.3. ÉLECTRIQUE
9.6 AUTRES
9.6.1 PAR TYPE
9.6.1.1. ESSENCE
9.6.1.2. DIESEL
9.6.1.3. ÉLECTRIQUE
10 MARCHÉS MONDIAUX DES VÉHICULES DE MOBILITÉ PERSONNELLE, PAR RÉGION
MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
10.1 AMÉRIQUE DU NORD
10.1.1 États-Unis
10.1.2 CANADA
10.1.3 MEXIQUE
10.2 EUROPE
10.2.1 ALLEMAGNE
10.2.2 FRANCE
10.2.3 Royaume-Uni
10.2.4 ITALIE
10.2.5 ESPAGNE
10.2.6 RUSSIE
10.2.7 TURQUIE
10.2.8 BELGIQUE
10.2.9 PAYS-BAS
10.2.10 SUISSE
10.2.11 RESTE DE L'EUROPE
10.3 ASIE-PACIFIQUE
10.3.1 JAPON
10.3.2 CHINE
10.3.3 CORÉE DU SUD
10.3.4 INDE
10.3.5 AUSTRALIE
10.3.6 SINGAPOUR
10.3.7 THAÏLANDE
10.3.8 MALAISIE
10.3.9 INDONÉSIE
10.3.10 PHILIPPINES
10.3.11 RESTE DE L'ASIE-PACIFIQUE
10.4 AMÉRIQUE DU SUD
10.4.1 BRÉSIL
10.4.2 ARGENTINE
10.4.3 RESTE DE L'AMÉRIQUE DU SUD
10.5 MOYEN-ORIENT ET AFRIQUE
10.5.1 AFRIQUE DU SUD
10.5.2 ÉGYPTE
10.5.3 ARABIE SAOUDITE
10.5.4 Émirats arabes unis
10.5.5 ISRAËL
10.5.6 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
10.6 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
11 MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE, PAYSAGE DES ENTREPRISES
11.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
11.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
11.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
11.4 FUSIONS ET ACQUISITIONS
11.5 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
11.6 EXTENSION
11.7 MODIFICATIONS RÉGLEMENTAIRES
11.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
12 MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE, ANALYSE SWOT
13 MARCHÉ MONDIAL DES VÉHICULES DE MOBILITÉ PERSONNELLE, PROFIL DE L'ENTREPRISE
13.1 TEXTRON, INC
13.1.1 INSTANTANÉ DE L'ENTREPRISE
13.1.2 ANALYSE DES REVENUS
13.1.3 PRÉSENCE GÉOGRAPHIQUE
13.1.4 PORTEFEUILLE DE PRODUITS
13.1.5 ÉVOLUTIONS RÉCENTES
13.2 TROPOS TECHNOLOGIES, INC
13.2.1 INSTANTANÉ DE L'ENTREPRISE
13.2.2 ANALYSE DES REVENUS
13.2.3 PRÉSENCE GÉOGRAPHIQUE
13.2.4 PORTEFEUILLE DE PRODUITS
13.2.5 ÉVOLUTIONS RÉCENTES
13.3 SPEEDWAY ÉLECTRIQUE
13.3.1 INSTANTANÉ DE L'ENTREPRISE
13.3.2 ANALYSE DES REVENUS
13.3.3 PRÉSENCE GÉOGRAPHIQUE
13.3.4 PORTEFEUILLE DE PRODUITS
13.3.5 ÉVOLUTIONS RÉCENTES
13.4 MARSHELL GREEN POWER
13.4.1 INSTANTANÉ DE L'ENTREPRISE
13.4.2 ANALYSE DES REVENUS
13.4.3 PRÉSENCE GÉOGRAPHIQUE
13.4.4 PORTEFEUILLE DE PRODUITS
13.4.5 ÉVOLUTIONS RÉCENTES
13.5 HDK CO, LTD
13.5.1 INSTANTANÉ DE L'ENTREPRISE
13.5.2 ANALYSE DES REVENUS
13.5.3 PRÉSENCE GÉOGRAPHIQUE
13.5.4 PORTEFEUILLE DE PRODUITS
13.5.5 ÉVOLUTIONS RÉCENTES
13.6 JH GLOBAL SERVICES, INC
13.6.1 INSTANTANÉ DE L'ENTREPRISE
13.6.2 ANALYSE DES REVENUS
13.6.3 PRÉSENCE GÉOGRAPHIQUE
13.6.4 PORTEFEUILLE DE PRODUITS
13.6.5 ÉVOLUTIONS RÉCENTES
13.7 POLARIS, INC
13.7.1 INSTANTANÉ DE L'ENTREPRISE
13.7.2 ANALYSE DES REVENUS
13.7.3 PRÉSENCE GÉOGRAPHIQUE
13.7.4 PORTEFEUILLE DE PRODUITS
13.7.5 ÉVOLUTIONS RÉCENTES
13.8 VÉHICULES ÉLECTRIQUES BINTELLI
13.8.1 INSTANTANÉ DE L'ENTREPRISE
13.8.2 ANALYSE DES REVENUS
13.8.3 PRÉSENCE GÉOGRAPHIQUE
13.8.4 PORTEFEUILLE DE PRODUITS
13.8.5 ÉVOLUTIONS RÉCENTES
13.9 DEERE & COMPANY
13.9.1 INSTANTANÉ DE L'ENTREPRISE
13.9.2 ANALYSE DES REVENUS
13.9.3 PRÉSENCE GÉOGRAPHIQUE
13.9.4 PORTEFEUILLE DE PRODUITS
13.9.5 ÉVOLUTIONS RÉCENTES
13.1 AMERICAN LANDMASTER
13.10.1 INSTANTANÉ DE L'ENTREPRISE
13.10.2 ANALYSE DES REVENUS
13.10.3 PRÉSENCE GÉOGRAPHIQUE
13.10.4 PORTEFEUILLE DE PRODUITS
13.10.5 ÉVOLUTIONS RÉCENTES
13.11 YAMAHA MOTOR CO, LTD
13.11.1 INSTANTANÉ DE L'ENTREPRISE
13.11.2 ANALYSE DES REVENUS
13.11.3 PRÉSENCE GÉOGRAPHIQUE
13.11.4 PORTEFEUILLE DE PRODUITS
13.11.5 ÉVOLUTIONS RÉCENTES
13.12 VOITURES ÉLECTRIQUES AGT
13.12.1 INSTANTANÉ DE L'ENTREPRISE
13.12.2 ANALYSE DES REVENUS
13.12.3 PRÉSENCE GÉOGRAPHIQUE
13.12.4 PORTEFEUILLE DE PRODUITS
13.12.5 ÉVOLUTIONS RÉCENTES
13.13 LA SOCIÉTÉ TORO
13.13.1 INSTANTANÉ DE L'ENTREPRISE
13.13.2 ANALYSE DES REVENUS
13.13.3 PRÉSENCE GÉOGRAPHIQUE
13.13.4 PORTEFEUILLE DE PRODUITS
13.13.5 ÉVOLUTIONS RÉCENTES
13.14 INGERSOLL-RAND PLC
13.14.1 INSTANTANÉ DE L'ENTREPRISE
13.14.2 ANALYSE DES REVENUS
13.14.3 PRÉSENCE GÉOGRAPHIQUE
13.14.4 PORTEFEUILLE DE PRODUITS
13.14.5 ÉVOLUTIONS RÉCENTES
13h15 COLUMBIA VEHICLE GROUP, INC.
13.15.1 INSTANTANÉ DE L'ENTREPRISE
13.15.2 ANALYSE DES REVENUS
13.15.3 PRÉSENCE GÉOGRAPHIQUE
13.15.4 PORTEFEUILLE DE PRODUITS
13.15.5 ÉVOLUTIONS RÉCENTES
13.16 GARIA A/S
13.16.1 INSTANTANÉ DE L'ENTREPRISE
13.16.2 ANALYSE DES REVENUS
13.16.3 PRÉSENCE GÉOGRAPHIQUE
13.16.4 PORTEFEUILLE DE PRODUITS
13.16.5 ÉVOLUTIONS RÉCENTES
13.17 SAMSUNG ELECTRONICS
13.17.1 INSTANTANÉ DE L'ENTREPRISE
13.17.2 ANALYSE DES REVENUS
13.17.3 PRÉSENCE GÉOGRAPHIQUE
13.17.4 PORTEFEUILLE DE PRODUITS
13.17.5 ÉVOLUTIONS RÉCENTES
13.18 SUZHOU EAGLE FABRICATION DE VÉHICULES ÉLECTRIQUES CO., LTD.
13.18.1 INSTANTANÉ DE L'ENTREPRISE
13.18.2 ANALYSE DES REVENUS
13.18.3 PRÉSENCE GÉOGRAPHIQUE
13.18.4 PORTEFEUILLE DE PRODUITS
13.18.5 ÉVOLUTIONS RÉCENTES
13.19 DAMON MOTORS
13.19.1 INSTANTANÉ DE L'ENTREPRISE
13.19.2 ANALYSE DES REVENUS
13.19.3 PRÉSENCE GÉOGRAPHIQUE
13.19.4 PORTEFEUILLE DE PRODUITS
13.19.5 ÉVOLUTIONS RÉCENTES
13.2 UBER
13.20.1 INSTANTANÉ DE L'ENTREPRISE
13.20.2 ANALYSE DES REVENUS
13.20.3 PRÉSENCE GÉOGRAPHIQUE
13.20.4 PORTEFEUILLE DE PRODUITS
13.20.5 ÉVOLUTIONS RÉCENTES
13.21 DÉPLACEMENT
13.21.1 INSTANTANÉ DE L'ENTREPRISE
13.21.2 ANALYSE DES REVENUS
13.21.3 PRÉSENCE GÉOGRAPHIQUE
13.21.4 PORTEFEUILLE DE PRODUITS
13.21.5 ÉVOLUTIONS RÉCENTES
13.22 MAI MOBILITÉ
13.22.1 INSTANTANÉ DE L'ENTREPRISE
13.22.2 ANALYSE DES REVENUS
13.22.3 PRÉSENCE GÉOGRAPHIQUE
13.22.4 PORTEFEUILLE DE PRODUITS
13.22.5 ÉVOLUTIONS RÉCENTES
13.23 ZENDRIVE
13.23.1 INSTANTANÉ DE L'ENTREPRISE
13.23.2 ANALYSE DES REVENUS
13.23.3 PRÉSENCE GÉOGRAPHIQUE
13.23.4 PORTEFEUILLE DE PRODUITS
13.23.5 ÉVOLUTIONS RÉCENTES
13.24 NOUVEL ATLAS
13.24.1 INSTANTANÉ DE L'ENTREPRISE
13.24.2 ANALYSE DES REVENUS
13.24.3 PRÉSENCE GÉOGRAPHIQUE
13.24.4 PORTEFEUILLE DE PRODUITS
13.24.5 ÉVOLUTIONS RÉCENTES
13.25 NIDEC CORPORATION
13.25.1 INSTANTANÉ DE L'ENTREPRISE
13.25.2 ANALYSE DES REVENUS
13.25.3 PRÉSENCE GÉOGRAPHIQUE
13.25.4 PORTEFEUILLE DE PRODUITS
13.25.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
14 RAPPORTS CONNEXES
15 QUESTIONNAIRE
16 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











