


Marché mondial des équipements de soins périprocéduraux de plasmaphérèse, par produit (kits d’aphérèse jetables, machines d’aphérèse), application (maladie rénale, neurologie, hématologie), technologie (filtration membranaire, centrifugation), procédure (photophérèse, aphérèse LDL, plaquettphérèse, leucaphérèse, érythrocytaphérèse), utilisation finale (hôpitaux et cliniques, sociétés biopharmaceutiques, autres) – Tendances et prévisions de l’industrie jusqu’en 2029.
Qu'est-ce que le Plasmapheresis Periocedure Care Equipments Taille du marché et taux de croissance
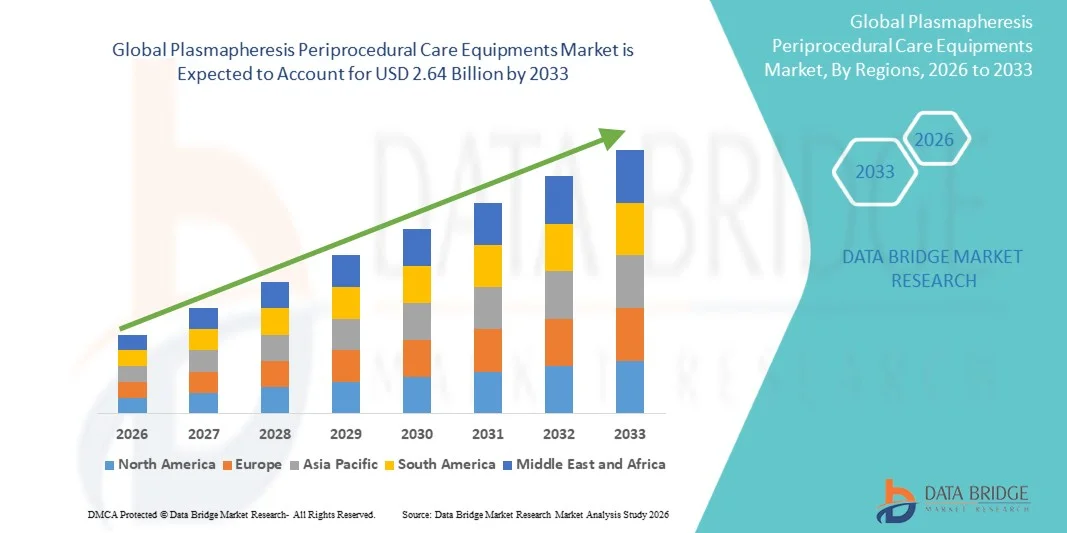
- Selon l'analyse de marché de Data Bridge, la taille du marché des équipements de soins périprocédés de plasmaphérèse globale a été évaluée à1,76 milliard de dollars en 2025et devrait atteindre2,64 milliards de dollars en 2033, à uneTCAC de 5,20%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des auto-immunes chroniques, neurologiques ethématologiquetroubles, qui augmentent la demande de procédures de plasmaphérèse thérapeutique avancée dans les soins critiques et les hôpitaux
- De plus, les progrès technologiques dans les systèmes d'aphérèse, la filtration membranaire et les technologies de centrifugation améliorent l'efficacité, la sécurité et la précision du traitement, ce qui accélère l'adoption dans les établissements de soins de santé.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,76 milliard de dollars
- Valeur marchande prévue (2033) :2,64 milliards de dollars
- Prévisions CAGR (2026-2033):5.20%
Quelles sont les principales prises en charge du marché des équipements de soins périprocédaux
- Les équipements de soins périprocédés de Plasmaphérèse, utilisés pour séparer et éliminer les composants plasmatiques du sang à des fins thérapeutiques, deviennent de plus en plus essentiels dans les systèmes de santé modernes en raison de leur efficacité dans le traitement des troubles immunitaires et liés au sang qui menacent la vie
- L'augmentation de la demande de ces systèmes est principalement attribuable au fardeau croissant des maladies chroniques, à l'utilisation croissante des traitements d'urgence et des soins intensifs et à l'amélioration continue des technologies de purification du sang qui améliorent les résultats procéduraux et la sécurité des patients.
- L'Amérique du Nord domine le marché des équipements de soins périprocédés de plasmaphérèseavec une part de8% en 2025, en raison de la forte prévalence des troubles auto-immuns et hématologiques ainsi que des infrastructures de soins de santé avancées
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des équipements de soins périprocédés de plasmaphérèse au cours de la période de prévision, en raison de l'augmentation des dépenses de soins de santé, de l'augmentation du bassin de patients et de la sensibilisation aux procédures thérapeutiques avancées.
- Le segment de la centrifugation a dominé le marché avec une part de marché de 62,6 % en 2025, en raison de sa grande efficacité dans la séparation des composants plasmatiques en fonction des différences de densité. Il est largement préféré en milieu clinique en raison de sa fiabilité et sa capacité à traiter efficacement des volumes de sang plus importants. Les systèmes fondés sur la centrifugation sont largement intégrés dans les flux de travail des hôpitaux pour les procédures thérapeutiques et les procédures fondées sur le don.
Rapport Portée et Plasmaphérèse Équipement de soins périprocédés Segmentation du marché
|
Attributs |
Plasmaphérèse Équipement de soins périprocédés Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord · États-Unis · Canada · Mexique Europe · Allemagne · France · Royaume-Uni · Pays-Bas · Suisse · Belgique · Russie · Italie · Espagne · Turquie · Reste de l'Europe Asie-Pacifique · Chine · Japon · Inde · Corée du Sud · Singapour · Malaisie · Australie · Thaïlande · Indonésie · Philippines · Reste de l'Asie-Pacifique Moyen-Orient et Afrique · Arabie saoudite · U.A.E. · Afrique du Sud · Égypte · Israël · Reste du Moyen-Orient et de l'Afrique Amérique du Sud · Brésil · Argentine · Reste de l'Amérique du Sud |
|
Principaux acteurs du marché |
· Asahi Kasei Kuraray Medical Co Ltd (Japon) ·Terumo BCT Société(Royaume-Uni) · Fenwal (États-Unis) ·Société hémonétique(États-Unis) · Octapharma AG (Suisse) · Therakos Ltd. (États-Unis) ·Griffols, S.A.(Espagne) ·B. Braun Melsungen AG(Allemagne) · Hemacare Corporation (États-Unis) · Laboratoires Kawasumi (Japon) ·Fresenius Kabi AG(Allemagne) |
|
Possibilités de marché |
· Extension des applications thérapeutiques à base de plasma · Croissance des nouvelles infrastructures de soins de santé |
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie par des experts, une épidémiologie des patients, une analyse des pipelines, une analyse des prix et un cadre réglementaire. |
Quelle est la tendance clé dans le marché des équipements de soins périprocédés en plasmaphérèse
L'adoption croissante de systèmes automatisés d'aphérèse
- Une tendance significative sur le marché des équipements de soins périprocédaux de plasmaphérèse est l'adoption croissante de systèmes automatisés d'aphérèse, en raison de la nécessité d'améliorer l'efficacité procédurale, l'exactitude et la sécurité des patients dans les processus thérapeutiques de purification du sang. Cette automatisation améliore la cohérence des processus et réduit les interventions manuelles dans les environnements de soins critiques
- Par exemple, Terumo BCT Inc. et Haemonetics Corporation fournissent des plates-formes automatisées avancées d'aphérèse largement utilisées dans les hôpitaux et les centres de collecte du sang pour la séparation plasmatique et les procédures thérapeutiques. Ces systèmes améliorent la rapidité de traitement et assurent des résultats cliniques normalisés dans les établissements de soins de santé à forte intensité
- L'intégration de la surveillance numérique et du suivi des données en temps réel dans les systèmes d'aphérèse renforce le contrôle procédural et permet de mieux adapter le traitement au patient. Ceci améliore la prise de décision clinique globale et la fiabilité des procédures de plasmaphérèse
- Les hôpitaux et les centres de soins spécialisés adoptent de plus en plus des systèmes automatisés pour gérer les volumes croissants de patients nécessitant des thérapies par échange de plasma. Ce changement réduit la charge opérationnelle du personnel de santé tout en améliorant l'efficacité du traitement et les normes de sécurité
- L'utilisation croissante de kits jetables à système fermé aux côtés de dispositifs automatisés améliore le contrôle des infections et réduit les risques de contamination au cours des procédures. Cela soutient encore la transition vers des flux de travail de plasmaphérèse pleinement intégrés et plus sûrs
- Le marché connaît une préférence accrue pour les solutions automatisées, les fournisseurs de soins de santé se concentrant sur l'amélioration de la précision des procédures, la réduction des erreurs humaines et l'optimisation du temps de traitement. Cette tendance façonne de façon significative la modernisation des infrastructures de soins de plasmaphérèse dans le monde
Plasmaphérèse Soins périprocédaux Équipement Dynamique du marché
Chauffeur
Augmentation de la prévalence du sang et des troubles auto-immuns
- Le marché des équipements de soins périprocédés de plasmaphérèse est principalement alimenté par la prévalence croissante des troubles auto-immuns, neurologiques et hématologiques, qui nécessitent des thérapies d'échange de plasma dans le cadre de protocoles de traitement critiques. Cette charge de morbidité croissante augmente considérablement la demande de procédures de plasmaphérèse avancées dans les hôpitaux et les centres de soins intensifs
- Par exemple, Griffols S.A. et Octapharma AG participe activement à des écosystèmes thérapeutiques à base de plasma soutenant des traitements pour des maladies telles que le syndrome de Guillain-Barré et la myasthénie gravis, qui dépendent des procédures de plasmaphérèse. Leur implication renforce l'adoption clinique de technologies de séparation plasmatique dans la gestion des maladies
- L'incidence croissante de troubles inflammatoires chroniques augmente l'utilisation de la plasmaphérèse comme traitement de soutien pour éliminer les anticorps nocifs de laflux sanguin. Ceci conduit à une utilisation cohérente de l'équipement d'aphérèse dans les hôpitaux de soins tertiaires
- Les complications neurologiques nécessitant un échange plasmatique d'urgence contribuent également à augmenter le volume des procédures dans les unités de soins critiques. Cela renforce le besoin d'équipements périprocédés fiables et performants
- La croissance continue des populations de patients nécessitant des thérapies de purification sanguine avancées renforce la demande à long terme d'équipements de plasmaphérèse. Ce moteur joue un rôle clé dans le maintien de l'expansion du marché dans les systèmes de santé mondiaux
Restriction/Défi
Coût élevé et complexité opérationnelle de l'équipement
- Le marché des équipements de soins périprocédés de plasmaphérèse est confronté à des défis importants en raison du coût élevé des systèmes d'aphérèse avancés et de la complexité opérationnelle de leur utilisation. Ces facteurs limitent l'adoption, en particulier dans les établissements de soins de santé de petite taille et aux ressources limitées
- Par exemple, Fresenius Kabi AG et B. Braun Melsungen AG fournissent des systèmes avancés de gestion du sang et d'aphérèse qui nécessitent une formation spécialisée et une infrastructure pour un fonctionnement efficace. La complexité de ces systèmes accroît la dépendance à l'égard des professionnels qualifiés et augmente les coûts opérationnels
- Les coûts d'investissement initiaux élevés associés à l'achat et à l'installation de machines plasmaphérèses limitent leur déploiement dans les régions en développement. Cela crée des disparités dans l'accès aux technologies thérapeutiques avancées de purification du sang
- Les besoins en matière de maintenance et la nécessité d'un étalonnage régulier des systèmes basés sur la précision ajoutent aux dépenses opérationnelles des fournisseurs de soins de santé. Cela augmente le fardeau global des coûts pour les hôpitaux et les cliniques
- L'effet combiné des coûts élevés du matériel, des besoins d'entretien et de la complexité opérationnelle continue d'entraver l'adoption généralisée. Ce défi demeure un obstacle majeur à une plus grande pénétration du marché malgré l'augmentation de la demande clinique
Comment le marché des équipements de soins périprocédaux en Plasmaphérèse est-il segmenté
Le marché est segmenté en fonction du produit, de l'application, de la technologie, de la procédure et de l'utilisation finale.
- Par produit
Sur la base du produit, le marché des équipements de soins périprocédés plasmaphérèse est segmenté en kits et machines d'aphérèse jetables. Le segment des kits d'aphérèse jetables a dominé le marché avec la plus grande part des revenus en 2025, en raison de l'accent croissant mis sur le contrôle des infections et la sécurité des patients pendant les procédures de séparation du sang. Les fournisseurs de soins de santé préfèrent les trousses jetables en raison d'un risque réduit de contamination croisée et d'un flux de travail simplifié en milieu clinique. L'augmentation du volume des procédures dans les hôpitaux appuie davantage la demande de consommables à usage unique, car ils assurent un rendement uniforme et la conformité réglementaire. Le rapport coût-efficacité de la stérilisation et de l'entretien renforce également leur adoption dans les installations à haut débit.
Le segment des machines à aphérèse devrait connaître le taux de croissance le plus rapide de 2026 à 2033, grâce aux progrès technologiques des systèmes automatisés de traitement du sang. Ces machines permettent une plus grande précision dans la séparation plasmatique et une meilleure surveillance des patients pendant les procédures. L'augmentation des investissements dans les plates-formes d'aphérèse thérapeutique de pointe dans les systèmes de santé développés accélère l'adoption. L'intégration des contrôles numériques et du suivi des données en temps réel améliore encore l'efficacité procédurale et les résultats cliniques. La demande croissante d'approches de traitement personnalisées appuie également l'expansion de ce segment.
- Par demande
Sur la base de l'application, le marché est segmenté en maladies rénales, neurologie et hématologie. Le segment de l'hématologie a dominé le marché avec la plus grande part des revenus en 2025, en raison de la forte prévalence de troubles liés au sang tels que les états auto-immuns et les anomalies de coagulation. La plasmaphérèse est largement utilisée dans les traitements hématologiques pour éliminer les anticorps nocifs et les composants plasmatiques. Les hôpitaux adoptent souvent ces procédures pour gérer les cas graves et chroniques nécessitant une intervention thérapeutique rapide. La sensibilisation accrue des cliniciens à l'égard des avantages d'intervention précoce favorise davantage la domination du segment.
Le segment neurologique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'utilisation croissante de la plasmaphérèse dans les troubles neurologiques comme le syndrome de Guillain-Barré et la sclérose en plaques. Le traitement aide à réduire les anticorps circulants qui affectent la fonction nerveuse, améliorant les résultats de récupération des patients. L'incidence croissante des maladies neurologiques auto-immunes augmente à l'échelle mondiale. Les progrès dans les protocoles de soins neurothérapeutiques renforcent encore l'acceptation des procédures. L'expansion de l'infrastructure de traitement neurologique dans les systèmes de santé émergents contribue également à la croissance.
- Par technologie
Sur la base de la technologie, le marché est segmenté en filtration et centrifugation membranaires. Le segment centrifugation a dominé le marché avec la plus grande part de revenus de 62,6 % en 2025, en raison de sa grande efficacité dans la séparation des composants plasmatiques en fonction des différences de densité. Il est largement préféré en milieu clinique en raison de sa fiabilité et sa capacité à traiter efficacement des volumes de sang plus importants. Les systèmes fondés sur la centrifugation sont largement intégrés dans les flux de travail des hôpitaux pour les interventions thérapeutiques et les interventions fondées sur le don. Leur performance clinique établie et leur adaptabilité à travers plusieurs indications renforcent encore le leadership du marché.
Le segment de filtration des membranes devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison de l'adoption croissante de techniques sélectives de séparation plasmatique. Cette technologie permet une élimination plus ciblée des composants plasmatiques tout en préservant les éléments sanguins essentiels. La préférence croissante pour des procédures peu invasives et adaptées aux patients accélère son utilisation. L'amélioration continue des matériaux membranaires améliore l'efficacité de la filtration et réduit le temps d'intervention. L'expansion de l'utilisation dans les applications thérapeutiques spécialisées favorise la croissance des segments.
- Par procédure
Sur la base de la procédure, le marché est segmenté en photophérèse, en aphérèse LDL, en plaquettephérèse, en leucaphérèse et en érythrocytophérèse. Le segment de la leucaphérèse a dominé le marché avec la plus grande part des revenus en 2025, en raison de son rôle critique dans la gestion des tumeurs hématologiques et des leucocytes extrêmes. Il est largement utilisé dans les établissements de soins d'urgence et d'oncologie pour réduire rapidement le taux de globules blancs. Les hôpitaux accordent la priorité à la leucaphérésis en raison de son application vitale dans des conditions aiguës. L'augmentation du fardeau du cancer dans le monde renforce encore sa demande procédurale.
Le segment de l'aphérèse LDL devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation de la prévalence des maladies cardiovasculaires et de l'hypercholestérolémie familiale. La procédure élimine efficacement le cholestérol lipoprotéique de faible densité de la circulation sanguine, réduisant ainsi les risques cardiaques à long terme. L'accent mis de plus en plus sur les soins cardiovasculaires préventifs favorise l'adoption dans les marchés développés et émergents. Les progrès dans les technologies d'adsorption sélective améliorent l'efficacité du traitement. Élargir les lignes directrices cliniques recommandant des thérapies de réduction des LDL accélère la croissance.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché est segmenté en hôpitaux et cliniques, entreprises biopharmaceutiques et autres. Le segment des hôpitaux et des cliniques a dominé le marché avec la plus grande part des revenus en 2025, grâce à l'afflux élevé de patients et à la disponibilité d'infrastructures thérapeutiques avancées. Ces établissements servent de centres primaires pour les procédures de plasmaphérèse en raison de l'accès à des professionnels formés et à des établissements de soins critiques. L'augmentation des taux d'hospitalisation pour les maladies chroniques et auto-immunes soutient davantage la demande. L'intégration des systèmes d'aphérèse avancés dans les flux de travail des hôpitaux renforce le leadership du segment.
Le segment des entreprises biopharmaceutiques devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison de l'utilisation croissante de la plasmaphérèse dans la production de médicaments dérivés du plasma et les applications de recherche. Les entreprises comptent sur la collecte de plasma pour développer des immunoglobulines et d'autres protéines thérapeutiques. Les investissements croissants dans les produits biologiques et les thérapies à base de plasma accélèrent la demande. L'expansion des activités de recherche clinique et des programmes de collecte de donneurs appuie davantage la croissance. L'accent mis de plus en plus sur les pipelines de médicaments biologiques avancés continue de stimuler l'expansion du segment.
Quelle est la région qui détient la plus grande part du marché des équipements de soins périprocédés de Plasmaphérèse
- L'Amérique du Nord a dominé le marché des équipements de soins périprocédaux de plasmaphérèse avec la plus grande part des revenus de 40,8 % en 2025, en raison de la forte prévalence des troubles auto-immuns et hématologiques ainsi que des infrastructures de soins de santé avancées.
- La région bénéficie d'une forte adoption de procédures d'aphérèse thérapeutique soutenues par des systèmes hospitaliers bien établis et des professionnels compétents en médecine clinique. L'augmentation des investissements dans des technologies avancées de purification du sang et des cadres de remboursement solides renforce encore la pénétration du marché
- La disponibilité généralisée de machines et de consommables aphérèses de pointe sur le plan technologique continue de soutenir une demande de procédures constante, faisant de l'Amérique du Nord le premier marché régional
É.-U. Plasmapheresis Équipement de soins périprocédaux Aperçu du marché
Le marché américain des équipements de soins périprocédaux de plasmaphérèse a enregistré la plus grande part de revenus en Amérique du Nord en 2025, en raison de l'incidence croissante des troubles neurologiques et rénaux nécessitant des traitements de plasmaphérèse. Le pays bénéficie de l'adoption rapide de technologies thérapeutiques de pointe et d'une forte présence des principaux fabricants d'instruments médicaux. L'augmentation de l'utilisation clinique de la plasmaphérèse dans les soins intensifs et les situations d'urgence accélère encore la demande. L'augmentation des dépenses de santé et la forte intégration des systèmes d'aphérèse avancés dans les hôpitaux continuent de soutenir la croissance du marché aux États-Unis.
Europe Plasmaphérèse Équipement de soins périprocédés Aperçu du marché
Le marché européen des équipements de soins périprocédés en plasmaphérèse devrait s'étendre à un TCAC important au cours de la période de prévision, grâce à une sensibilisation accrue aux thérapies de purification du sang et aux systèmes de santé structurés. L'augmentation de la prévalence des affections auto-immunes chroniques favorise l'adoption de procédures de plasmaphérèse dans les hôpitaux. De solides cadres réglementaires et l'accent mis sur la sécurité des patients appuient davantage l'utilisation de kits et de machines jetables de pointe. Les investissements croissants dans la modernisation des hôpitaux et les innovations thérapeutiques favorisent l'adoption de procédures dans les principaux pays européens.
U.K. Plasmaphérèse Équipement de soins périprocéduraux Aperçu du marché
Le marché des équipements de soins périprocédaux de plasmaphérèse du Royaume-Uni devrait croître à un TCAC notable au cours de la période de prévision, en raison de l'augmentation des cas de troubles neurologiques et de l'utilisation croissante de l'aphérèse thérapeutique. L'accent mis de plus en plus sur l'amélioration des infrastructures de soins essentiels favorise l'adoption de systèmes de plasmaphérèse avancés dans les hôpitaux. La présence d'un système de soins de santé public bien développé assure une plus grande accessibilité aux traitements avancés. La sensibilisation clinique croissante et la préférence pour des techniques de purification sanguine minimalement invasives appuient davantage l'expansion du marché.
Allemagne Plasmaphérèse Soins périprocéduraux Équipements Aperçu du marché
Le marché allemand des équipements de soins périprocédés en plasmaphérèse devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides infrastructures de soins de santé et une forte adoption de technologies médicales de pointe. L'accent mis de plus en plus sur la médecine de précision et les traitements d'immunothérapie stimule la demande de procédures de plasmaphérèse. L'accent mis par le pays sur des normes cliniques de haute qualité favorise l'utilisation de machines et de consommables d'aphérèse technologiquement avancés. L'augmentation des cas de maladies inflammatoires chroniques et auto-immunes continue de renforcer la croissance du marché en Allemagne.
Asie-Pacifique Plasmaphérèse Équipement de soins périprocédés Aperçu du marché
Le marché des équipements de soins périprocédaux de plasmaphérèse en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'augmentation des dépenses de soins de santé, de l'augmentation du bassin de patients et de la sensibilisation aux procédés thérapeutiques avancés. L'urbanisation rapide et l'amélioration des infrastructures hospitalières favorisent l'adoption plus large des technologies de plasmaphérèse. Les initiatives gouvernementales axées sur le renforcement des systèmes de santé accélèrent encore la pénétration du marché. De plus en plus de solutions d ' aphérèse rentables sont disponibles dans les économies émergentes de la région.
Japon Plasmaphérèse Équipement de soins périprocédés Aperçu du marché
Le marché japonais des équipements de soins périprocédés de plasmaphérèse prend de l'ampleur en raison de la forte prévalence des troubles auto-immuns et neurologiques et de la forte intégration technologique des soins de santé. L'infrastructure hospitalière avancée du pays soutient l'utilisation généralisée de machines d'aphérèse sophistiquées pour des applications thérapeutiques. L'augmentation de la population vieillissante stimule davantage la demande de traitements à base de plasma. L'accent mis sur la précision clinique et la sécurité des patients continue de soutenir l'adoption de systèmes de plasmaphérèse avancés dans les établissements de santé publics et privés.
Chine Plasmaphérèse Équipement de soins périprocédés Aperçu du marché
Le marché chinois des équipements de soins périprocédaux de plasmaphérèse a représenté la plus grande part des revenus en Asie-Pacifique en 2025, grâce à l'expansion rapide des infrastructures de soins de santé et à l'augmentation du fardeau des maladies chroniques. L'augmentation du soutien gouvernemental à la modernisation des soins de santé et à la modernisation des hôpitaux favorise l'adoption de systèmes d'aphérèse avancés. La prise de conscience croissante des thérapies de purification du sang dans les centres de soins tertiaires soutient davantage la demande. De solides capacités de fabrication nationales et la disponibilité de matériel rentable continuent d'accélérer la croissance du marché dans toute la Chine.
Quelles sont les meilleures entreprises du marché des équipements de soins périprocédaux en Plasmaphérèse
L'industrie des équipements de soins périprocédés de plasmaphérèse est principalement dirigée par des entreprises bien établies, notamment :
- Asahi Kasei Kuraray Medical Co Ltd (Japon)
- Terumo BCT Inc. (Royaume-Uni)
- Fenwal (États-Unis)
- Société hémonétique (États-Unis)
- Octapharma AG (Suisse)
- Therakos Ltd. (États-Unis)
- Grifols, S.A. (Espagne)
- B. Braun Melsungen AG (Allemagne)
- Société hemacare (États-Unis)
- Laboratoires Kawasumi (Japon)
- Fresenius Kabi AG (Allemagne)
Quels sont les derniers développements en Plasmapheresis Periocedure Care Equipments Market
- En 2026, CytoSorbents élargit son portefeuille de purification du sang extracorporelle grâce au lancement de HotSwap et au renouvellement du partenariat Aferetica, renforçant ainsi l'efficacité procédurale des systèmes de plasmaphérèse de soins critiques. Ce développement améliore l'efficacité du flux de travail dans la purification du sang thérapeutique en simplifiant les processus d'échange d'adsorbeurs pendant le traitement. Il améliore la continuité des procédures et réduit la complexité opérationnelle dans les établissements de soins intensifs. La collaboration renforcée avec Aferetica soutient l'innovation dans les plateformes de thérapie extracorporelle, améliorant l'adoption clinique dans les hôpitaux. Dans l'ensemble, il renforce le changement de marché vers des solutions de soins périprocédés intégrées et simplifiées
- En 2026, Haemonetics a reçu la clairance de la FDA pour son système de collecte de plasma NexSys PCS avec la technologie Persona PLUS, faisant progresser les procédures de séparation plasmatique personnalisées. Cette approbation renforce l'adoption sur le marché de systèmes de collecte de plasma à haute efficacité en permettant une personnalisation spécifique au donneur et une amélioration du rendement plasmatique. Il améliore la productivité opérationnelle dans les centres de collecte de plasma et soutient la demande croissante de thérapies à base de plasma. L'innovation améliore la flexibilité procédurale tout en maintenant les normes de sécurité dans les environnements de traitement du sang à grande échelle. Elle accélère encore la modernisation de l'infrastructure de séparation du plasma sur les marchés des soins de santé développés
- En 2025, Fresenius Kabi a introduit une technologie de nomogramme adaptative pour son système de plasmaphérèse Aurora Xi, améliorant ainsi la précision des procédures de collecte du plasma. Cette progression améliore l'efficacité du marché en optimisant le rendement plasmatique par donneur et en améliorant la précision procédurale de l'aphérèse thérapeutique et basée sur le don. Il réduit la variabilité des résultats de la collecte plasmatique, renforçant ainsi la fiabilité clinique. La technologie permet d'augmenter le débit dans les centres de collecte du sang tout en maintenant la sécurité des donneurs. Il renforce la tendance vers des systèmes de plasmaphérèse axés sur les données et spécifiques au patient
- En 2025, Terumo BCT a élargi l'intégration numérique sur ses plateformes plasmaphérèses, permettant une surveillance en nuage et un suivi en temps réel des performances des appareils. Ce développement améliore l'efficacité opérationnelle du marché en permettant la surveillance à distance et la maintenance prédictive des systèmes d'aphérèse. Il réduit les temps d'arrêt et améliore la gestion des flux de travail dans les hôpitaux et les centres du sang. L'analyse en temps réel favorise une meilleure prise de décisions cliniques pendant les procédures. L'intégration des technologies numériques renforce l'adoption des écosystèmes de plasmaphérèse connectés à l'échelle mondiale
- En 2023, Asahi Kasei a développé des plates-formes modulaires d'aphérèse multithérapie soutenant des procédures telles que l'aphérèse LDL et la photophérèse au sein d'un seul système. Cette innovation renforce la flexibilité du marché en permettant de multiples applications thérapeutiques sur une plateforme unifiée. Il réduit la dépendance à l'égard des équipements et améliore l'efficacité des coûts pour les fournisseurs de soins de santé. Les hôpitaux bénéficient de flux de travail simplifiés et d'une polyvalence accrue du traitement. Le développement favorise l'adoption plus large de systèmes de plasmaphérèse multifonctionnels dans des milieux cliniques avancés
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











