


Marché mondial des infections primaires à Clostridioides Difficile, par traitement (médicaments, chirurgie, autres), voie d’administration (orale, injectable, autres), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille et l'aperçu du marché des Clostridioides Difficiles
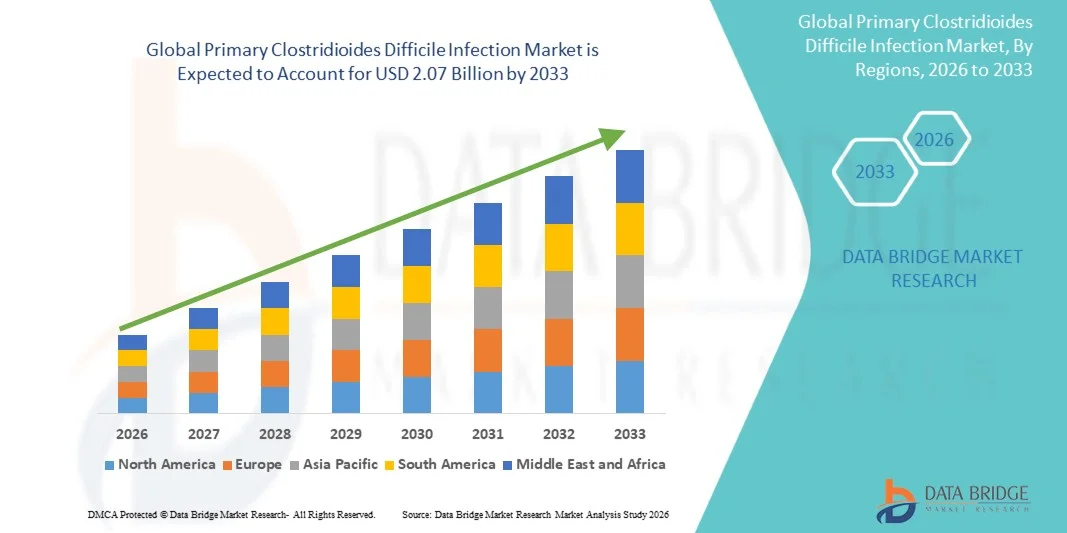
- Selon l'analyse de marché de Data Bridge La taille du marché mondial des clostridioides difficiles a été évaluée à1,27 milliard de dollars en 2025et devrait atteindre2,07 milliards de dollars en 2033, à unTCAC de 6,30%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des infections acquises dans les hôpitaux, l'utilisation accrue des antibiotiques et la sensibilisation à l'égard des maladies infectieuses.gestuelleles soins de santé, ce qui entraîne une demande accrue de solutions diagnostiques, préventives et thérapeutiques efficaces dans les hôpitaux, les cliniques et les établissements de soins de longue durée
- De plus, la demande croissante de diagnostics rapides, de thérapies antimicrobiennes ciblées et de mesures de lutte contre les infections établit des solutions primaires de Clostridioides Difficiles comme un élément essentiel de la gestion moderne des soins de santé. Ces facteurs convergents accélèrent l'adoption de solutions primaires de Clostridioides Difficile Infection, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur du marché mondial (2025): 1,27 milliard de dollars
- Valeur marchande prévue (2033) : 2,07 milliards de dollars
- Prévisions CAGR (2026-2033):6.30%
Quels sont les principaux débouchés du marché des infections difficiles aux Clostridioides primaires
- Clostridioides primaires Solution d'infection difficile, y comprisantibiotiques, thérapeutique à base de microbiome,Essais de diagnostic, et les produits de prévention des infections, sont des composantes de plus en plus vitales des systèmes de santé modernes dans les hôpitaux, les cliniques spécialisées et les établissements de soins de longue durée en raison de leur rôle dans la gestion des infections gastro-intestinales graves et la réduction du risque de récidive
- La demande croissante de solutions d'infection par les Clostridioides Difficiles primaires est principalement alimentée par l'augmentation de l'incidence des infections acquises en milieu hospitalier, l'utilisation accrue d'antibiotiques à large spectre, l'augmentation de la population âgée et l'accent mis sur la gérance des antimicrobiens et les pratiques de lutte contre les infections.
- L'Amérique du Nord a dominémarché primaire des clostridioides difficilesavec la plus grande part de revenus d'environ 44,2% en 2025, caractérisée par une infrastructure de soins de santé avancée, des taux de diagnostic élevés, des systèmes de remboursement favorables, et la présence de grandes entreprises pharmaceutiques, les États-Unis connaissant une forte croissance des thérapies ciblées, des diagnostics rapides et des programmes de gestion des infections hospitalières
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapidemarché primaire des clostridioides difficilesau cours de la période de prévision en raison de l'amélioration de l'infrastructure des soins de santé, de l'augmentation des taux d'hospitalisation, de la sensibilisation accrue aux infections associées aux soins de santé, de l'augmentation de la consommation d'antibiotiques et de l'élargissement de l'accès aux options de diagnostic et de traitement avancées en Chine, en Inde, au Japon et en Asie du Sud-Est
- Le segment des médicaments a dominé la plus grande part du marché (74,8 %) en 2025, en raison de l'utilisation généralisée d'antibiotiques de première ligne comme la vancomycine, la fidaxomicine et le métronidazole pour la gestion des infections primaires.
Portée etClostridioides primaires Infections difficiles Segmentation du marché
Attributs |
Clostridioides primaires Infections difficiles Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché primaire des Clostridioides difficiles
(en milliers de dollars)Amélioration de la gestion des infections grâce à des diagnostics avancés et à des thérapies fondées sur le microbiome(en milliers de dollars)
- Une tendance importante et accélérée sur le marché mondial des Clostridioides Difficiles est l'adoption croissante de diagnostics moléculaires rapides, de thérapies de restauration du microbiome et de stratégies de gestion de précision des infections. Ces innovations améliorent la détection précoce, les résultats du traitement et la prévention des récidives chez les patients atteints de C. difficile primaire
- Les technologies de diagnostic avancées sont de plus en plus utilisées pour identifier rapidement et précisément les souches de C. difficile toxigènes, ce qui permet d'accélérer les décisions de traitement et les mesures de lutte contre les infections.
- Par exemple, les hôpitaux du monde entier adoptent des tests de diagnostic des selles à base de PCR de sociétés comme BioMérieux et Cepheid pour confirmer rapidement les infections C. difficile
- L'utilisation croissante de traitements à base de microbiome modifie également les voies de traitement en rétablissant une flore intestinale saine après une perturbation des antibiotiques, en réduisant le risque de récidive et en améliorant la récupération des patients.
- Une autre tendance notable est l'importance croissante accordée aux programmes d'intendance des antimicrobiens dans les hôpitaux pour réduire l'exposition inutile aux antibiotiques, un facteur de risque important pour le développement de l'IDC. Par exemple, les systèmes de santé aux États-Unis et en Europe mettent en oeuvre des protocoles de gérance pour réduire la surutilisation des antibiotiques à large spectre et l'incidence connexe de C. difficile
- De plus, les fournisseurs de soins de santé adoptent de plus en plus des systèmes de surveillance numérique et des outils de surveillance des infections hospitalières pour suivre les éclosions, améliorer la conformité en matière d'hygiène et renforcer les programmes de prévention.
- Cette évolution vers des diagnostics plus rapides, des soins préventifs et des traitements axés sur le microbiome remodele fondamentalement la gestion du CDI et stimule la demande de solutions thérapeutiques innovantes
Dynamique du marché des Clostridioides Difficiles
Chauffeur
L'augmentation des infections acquises dans les hôpitaux et l'utilisation accrue des antibiotiques
- L'incidence croissante d'infections acquises en milieu hospitalier et l'utilisation généralisée d'antibiotiques demeurent des moteurs majeurs du marché des infections difficiles à Clostridioides primaires, car l'exposition aux antibiotiques est l'une des principales causes de perturbation du microbiome intestinal liée au CDI
- L'augmentation des taux d'hospitalisation chez les personnes âgées et les populations immunodéprimées soutient davantage la demande du marché
- Par exemple, les populations vieillissantes des États-Unis, du Japon, de l'Allemagne et de l'Italie ont contribué à augmenter le nombre d'hospitalisations, ce qui a accru le bassin de patients à risque d'IDC primaire.
- La sensibilisation accrue à la lutte contre les infections et au diagnostic précoce encourage également l'utilisation accrue d'antibiotiques ciblés, de probiotiques et de nouvelles thérapies de microbiome
- En outre, le développement de l'infrastructure de soins de santé, l'amélioration des capacités de laboratoire et le renforcement des politiques de prévention des infections contribuent à la croissance du marché mondial.
- Le besoin continu de réduire la morbidité, les séjours hospitaliers et les coûts de traitement associés à l'IDC devrait soutenir la demande au cours de la période de prévision
Restriction/Défi
(en milliers de dollars)Coûts élevés du traitement, risques de récurrence et complexité diagnostique(en milliers de dollars)
- L'un des principaux défis qui freinent le marché des Clostridioides Difficiles primaires est le coût élevé du traitement associé aux antibiotiques avancés, aux traitements du microbiome et aux hospitalisations prolongées dans les cas graves.
- Le risque de récurrence après le traitement initial continue de créer des charges cliniques et économiques pour les systèmes de santé
- Par exemple, une proportion notable de patients traités par la vancomycine ou la fidaxomicine peut encore présenter des infections répétées, nécessitant une intervention supplémentaire ou des traitements à base de microbiote fécale
- La complexité diagnostique est un autre défi, car distinguer la colonisation de l'infection active à la toxine peut retarder les décisions de traitement appropriées.
- En outre, une sensibilisation limitée et des pratiques inadéquates de lutte contre les infections dans certains établissements de soins de santé peuvent restreindre le diagnostic en temps opportun et la prise en charge efficace des maladies.
- Surmonter ces obstacles grâce à un accès au traitement abordable, à de meilleures stratégies de prévention des récidives, à des diagnostics améliorés et à des programmes élargis d'intendance des antimicrobiens seront essentiels à une croissance soutenue du marché.
Comment le marché primaire des Clostridioides est-il segmenté
Le marché est segmenté sur la base du traitement, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par traitement
Sur la base du traitement, le marché des Clostridioides Difficiles primaires est segmenté en médicaments, chirurgie et autres. Le segment des médicaments a dominé la plus grande part du marché (74,8 %) en 2025, en raison de l'utilisation généralisée d'antibiotiques de première ligne comme la vancomycine, la fidaxomicine et le métronidazole pour la gestion des infections primaires. Les médicaments demeurent la norme de soins pour la plupart des patients diagnostiqués en raison de leur efficacité dans le contrôle des symptômes et l'éradication bactérienne. La sensibilisation accrue des professionnels de la santé à l'égard du diagnostic précoce et du traitement rapide a favorisé la croissance du segment. Les hôpitaux et les centres ambulatoires suivent de plus en plus les lignes directrices de traitement fondées sur des données probantes favorisant la gestion pharmacologique. L'incidence croissante des infections acquises en milieu hospitalier et de la diarrhée associée aux antibiotiques a également augmenté la demande des patients. La disponibilité d'options de traitement génériques et de marque a amélioré l'accessibilité dans plusieurs régions. Les ordonnances récurrentes pour la gestion du suivi et les thérapies de soutien ont renforcé les revenus. L'amélioration des tests des selles et des diagnostics rapides a permis d'accélérer l'initiation de la thérapie. L'expansion des populations âgées plus vulnérables à l'infection a également contribué à la demande. Un solide soutien au remboursement sur les marchés développés a permis de maintenir l'accessibilité au traitement. L'innovation continue de produits dans les thérapies anti-infectieuses a renforcé le leadership du marché. Ces facteurs ont assuré collectivement la domination en 2025.
Le segment de la chirurgie devrait connaître le taux de croissance le plus rapide de 8,9 % entre 2026 et 2033, alimenté par une utilisation accrue dans les cas graves, fulminants et résistants au traitement nécessitant une intervention urgente. Les interventions chirurgicales telles que la colectomie sont envisagées pour les patients présentant une mégacolon toxique, une perforation ou des complications mettant leur vie en danger. La prise de conscience croissante de l'augmentation rapide des soins améliore les taux d'aiguillage pour la chirurgie. Les progrès dans les techniques chirurgicales peu invasives réduisent les temps de récupération et les risques de complications. Les hôpitaux développent des capacités chirurgicales gastro-intestinales et colorectales spécialisées. L'augmentation de la charge de récurrence chez les patients complexes contribue également à la demande de procédures futures. L'amélioration du soutien aux soins intensifs et de la gestion périopératoire a amélioré les résultats dans les cas critiques. L'augmentation des voies de traitement multidisciplinaires favorise des décisions chirurgicales plus rapides. Les marchés émergents investissent dans des infrastructures hospitalières de pointe et élargissent l'accès. Une meilleure éducation des cliniciens sur les protocoles d'infection grave aide également la croissance. Bien que plus faible en part, la chirurgie reste cliniquement importante pour les maladies avancées. Ces facteurs positionnent la chirurgie comme le segment de traitement qui augmente le plus rapidement.
• Par voie d'administration
Selon la voie d'administration, le marché des Clostridioides Difficiles primaires est segmenté en voie orale, injectable et autres. Le segment oral détenait la plus grande part du marché de 68,5% en 2025, en raison de la forte préférence pour les antibiotiques oraux tels que la vancomycine et la fidaxomicine en première ligne. L'administration orale est pratique, non invasive et très efficace pour un traitement localisé dans le tractus gastro-intestinal. Les médecins prescrivent généralement des traitements oraux pour des cas légers à modérés et de nombreux cas graves selon l'état du patient. La poursuite du traitement à domicile après la libération a également favorisé la croissance du segment. Une plus grande conformité des patients et une plus grande facilité d'administration ont contribué à une adoption soutenue. Les pharmacies de détail et d'hôpitaux ont amélioré l'accessibilité des préparations buccales. Des coûts d'administration inférieurs à ceux des thérapies injectables favorisent les systèmes de santé. Les tendances croissantes de la prise en charge ambulatoire augmentent encore les prescriptions buccodentaires. Les lignes directrices cliniques dans plusieurs pays priorisent les traitements oraux. L'élargissement des populations de patients âgés nécessitant des options de dosage pratiques a également accru la demande. L'innovation continue dans les formulations de comprimés et de suspension a soutenu la facilité d'utilisation. Ces facteurs maintiennent la position dominante du segment oral.
Le segment injectable devrait connaître le TCAC le plus rapide de 9,4 % entre 2026 et 2033, en raison de l'utilisation croissante chez les patients hospitalisés incapables de tolérer un traitement oral et de complications systémiques graves. Les thérapies injectables sont souvent utilisées lorsqu'une intervention médicale immédiate est nécessaire ou que l'absorption gastro-intestinale est compromise. L'augmentation des admissions aux soins intensifs chez les patients âgés et immunodéprimés soutient la croissance de la demande. Les hôpitaux conservent de plus en plus les stocks d'agents anti-infectieux par voie intraveineuse. Les progrès dans les protocoles de gestion des infections en milieu hospitalier accélèrent l'utilisation injectable appropriée. Les stratégies de traitement combiné dans les établissements de soins critiques contribuent également à l'expansion. L'amélioration du suivi hospitalier permet une administration plus sûre de thérapies puissantes. Les nouveaux marchés des soins de santé améliorent les capacités de perfusion et d'hospitalisation. Les médecins préfèrent les voies injectables dans certains scénarios d'urgence pour le contrôle rapide. Une forte activité d'approvisionnement en hôpitaux appuie davantage les revenus. La croissance des centres de soins tertiaires demeure un facteur clé. Ces moteurs font des thérapies injectables le segment de route qui croît le plus rapidement.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des Clostridioides Difficiles primaires est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. En 2025, le segment des hôpitaux a représenté la plus grande part des revenus du marché (63,7 %), en raison de la forte incidence des infections associées aux soins de santé et de la nécessité d'un diagnostic et d'un traitement immédiats. Les hôpitaux demeurent les principaux centres de dépistage des selles, les protocoles d'isolement, l'administration d'antibiotiques et la prise en charge de la déshydratation ou des complications graves. De grandes populations hospitalisées et l'utilisation fréquente d'antibiotiques augmentent le risque d'infection, ce qui maintient la demande de services de traitement. La présence de spécialistes des maladies infectieuses et de gastroentérologues améliore les résultats du traitement. Les hôpitaux gèrent également les cas récurrents et graves nécessitant une observation étroite. Une forte acquisition de médicaments anti-infectieux a favorisé les revenus du segment. Les programmes de prévention des infections et les protocoles de dépistage ont encore augmenté les volumes de diagnostic. Les hôpitaux publics et privés demeurent au centre des systèmes de surveillance des maladies. Les capacités de soins intensifs et d'urgence ajoutent une importance stratégique. Les systèmes de remboursement favorisent souvent la gestion des patients hospitalisés pour les cas graves. Ces facteurs assurent collectivement la domination du segment.
Le secteur des soins à domicile devrait connaître le TCAC le plus rapide de 10,1 %, de 2026 à 2033, alimenté par la hausse de la préférence pour le rétablissement à domicile après la stabilisation initiale dans les hôpitaux. De nombreux patients légers à modérés continuent leur traitement oral et la gestion de l'hydratation à domicile. Le suivi de la télésanté améliore l'observance du traitement et la surveillance des symptômes. Les populations vieillissantes préfèrent de plus en plus les soins à domicile pour éviter les séjours prolongés à l'hôpital. Les services de soins infirmiers à domicile pour la gestion des médicaments se développent dans les régions développées. La baisse des coûts de traitement par rapport aux soins hospitaliers favorise l'adoption. La disponibilité de la livraison de pharmacie de porte améliore l'accès aux médicaments. Les outils numériques de santé aident à surveiller les symptômes de récidive tôt. Les systèmes de soutien familial améliorent également le confort et la conformité des patients. Les gouvernements encouragent les soins décentralisés pour réduire le fardeau hospitalier. Une meilleure sensibilisation aux protocoles d'hygiène favorise la récupération sécuritaire des foyers. Ces facteurs favorisent une forte croissance du secteur des soins à domicile.
• Par canal de distribution
Sur la base du canal de distribution, le marché des Clostridioides Difficiles primaires est segmenté en pharmacie hospitalière, en pharmacie en ligne et en pharmacie de détail. Le segment des pharmacies hospitalières a dominé la plus grande part du marché de 56,9 % en 2025, en raison du volume élevé des traitements hospitaliers et des besoins immédiats en médicaments anti-infectieux. Les pharmacies hospitalières sont essentielles pour la distribution de vancomycine, de fidaxomicine, de thérapies IV, de probiotiques et de produits de soins de soutien. Les systèmes d'inventaire centralisés permettent d'amorcer rapidement le traitement des patients nouvellement diagnostiqués. Les hôpitaux comptent également sur des programmes contrôlés de gérance des antibiotiques gérés par des pharmacies internes. De solides contrats d'achat institutionnels ont favorisé la production régulière de revenus. Les patients sévères et récurrents reçoivent généralement des médicaments directement en milieu hospitalier. L'intégration aux dossiers de santé électroniques améliore l'exactitude et la conformité de la distribution. Les services d'isolement et les services d'urgence augmentent encore la demande en pharmacie. Les hôpitaux publics dans les principaux marchés demeurent des acheteurs en grande quantité. Les structures de remboursement orientent souvent les ordonnances de soins aigus par les voies hospitalières. Influence continue du patient sur le leadership du segment. Ces facteurs ont maintenu leur domination en 2025.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 11,3% entre 2026 et 2033, alimenté par l'adoption de soins de santé numériques et la demande de recharges d'ordonnances pratiques. Les patients qui se rétablissent à la maison utilisent de plus en plus les canaux en ligne pour acheter des antibiotiques oraux et des thérapies de soutien. La livraison de portes améliore l'accès des patients âgés et à mobilité limitée. L'intégration de la télémédecine accélère les taux de conversion de la prescription à l'achat. Les outils de comparaison des prix et les rabais attirent les consommateurs soucieux des coûts. La pénétration croissante des smartphones augmente la portée des clients à l'échelle mondiale. Les services de recharge d'abonnement améliorent la continuité des soins et de l'adhésion. Les patients ruraux bénéficient d'une plus grande disponibilité de médicaments grâce aux plateformes de cyberpharmacy. Les cadres réglementaires pour les ventes de médicaments en ligne se renforcent progressivement. L'amélioration des réseaux logistiques permet des livraisons plus rapides et sans danger pour la température. La préférence croissante pour l'achat de soins de santé sans contact ajoute de l'élan. Ces facteurs font de la pharmacie en ligne le canal de distribution qui augmente le plus rapidement.
Principales Clostridioides Infections difficiles Marché Analyse régionale
- L'Amérique du Nord a dominé le marché primaire des clostridioides difficiles avec la plus grande part des revenus d'environ 44,2% en 2025,Des infrastructures de soins de santé avancées, des taux de diagnostic élevés et des systèmes de remboursement favorables dans toute la région
- La présence de grandes sociétés pharmaceutiques et de grands fabricants de diagnostic a fortement soutenu l'expansion du marché. L'incidence croissante des infections associées aux soins de santé et des troubles gastro-intestinaux récurrents a accru la demande de solutions efficaces de gestion de l'IDC. Les hôpitaux et les établissements de soins de longue durée adoptent de plus en plus des protocoles de prévention des infections et des tests diagnostiques rapides. Une forte sensibilisation des médecins aux antibiotiques ciblés et aux traitements à base de microbiome favorise la croissance
- Les dépenses publiques de santé et les initiatives de qualité des hôpitaux renforcent également le marché. L'innovation continue dans le diagnostic moléculaire rapide et les thérapies de prévention des récidives améliore les résultats des patients. L'accent mis sur les programmes d'intendance des antimicrobiens contribue à une intervention précoce et à l'optimisation du traitement. L'Amérique du Nord devrait maintenir sa position de leader sur le marché pendant la période de prévision
Aperçu du marché des Clostridioides primaires aux États-Unis
Les États-Unismarché primaire des clostridioides difficilesla plus grande part des recettesen 2025 en Amérique du Nord, alimenté par une croissance substantielle des thérapies ciblées, des diagnostics rapides et des programmes hospitaliers de gestion des infections. Le pays compte une importante population de patients hospitalisés et âgés à plus haut risque d'IDC, ce qui crée une forte demande de traitement. Les réseaux de laboratoires avancés et l'utilisation généralisée des tests PCR améliorent les taux de diagnostic précoce. Une solide couverture de remboursement favorise l'accès aux thérapies de marque et aux solutions de soins de soutien. L'adoption croissante par les médecins d'antibiotiques à spectre étroit, d'anticorps monoclonaux et de traitements au microbiome stimule la croissance du marché. Les hôpitaux investissent énormément dans les mesures de lutte contre les infections et les systèmes de décontamination environnementale. Une sensibilisation accrue à la prévention des récidives et à la gérance des antibiotiques favorise l'expansion. La recherche clinique en cours et les lancements de produits continuent de renforcer le paysage concurrentiel. Les États-Unis demeurent le principal contributeur à la croissance des recettes régionales.
Europe Primaire Clostridioides Infections difficiles Aperçu du marché
L'Europemarché primaire des clostridioides difficilesIl est prévu que le TCAC augmentera au cours de la période de prévision, en raison de la vigueur des systèmes de santé publics et de la sensibilisation accrue aux infections associées aux soins de santé. L'augmentation des populations âgées et l'augmentation des taux d'hospitalisation soutiennent la demande du marché dans toute la région. Les programmes de surveillance appuyés par le gouvernement et les lignes directrices sur la lutte contre les infections améliorent les voies de diagnostic et de traitement. La disponibilité de diagnostics de laboratoire avancés et d'options thérapeutiques ciblées stimule l'adoption. Des pays comme l'Allemagne, le Royaume-Uni, la France et l'Italie renforcent les initiatives d'intendance des antimicrobiens pour réduire le fardeau de l'IDC. L'augmentation des investissements dans les programmes d'hygiène hospitalière et de sécurité des patients contribue également à la croissance. L'expansion de la recherche clinique sur les microbiomes et la prévention des récidives appuie l'innovation. La région bénéficie de cadres de remboursement établis et de l'accessibilité des soins de santé. La modernisation continue des établissements de santé devrait soutenir l'expansion à long terme du marché.
U.K. Clostridioides primaires Infections difficiles Aperçu du marché
Le Royaume-Uni.marché primaire des clostridioides difficilesOn s'attend à ce que le TCAC augmente au cours de la période de prévision, sous l'impulsion des programmes de lutte contre les infections appuyés par le NHS et à ce que l'accent soit davantage mis sur la réduction des infections acquises en milieu hospitalier. Le pays dispose de systèmes de surveillance solides pour surveiller l'incidence de l'IDC et les tendances de récurrence. La demande croissante de diagnostics rapides et de protocoles de traitement fondés sur des données probantes favorise la croissance. L'accent mis par le gouvernement sur la gérance des antimicrobiens et la prescription responsable d'antibiotiques réduit la gravité de l'infection tout en augmentant l'adoption de traitements ciblés. La croissance de la population âgée et le fardeau des maladies chroniques continuent de créer une demande de traitement. L'expansion des programmes d'assainissement des hôpitaux et des initiatives en matière de sécurité des patients appuie le marché. Les collaborations de recherche entre les universités et les établissements de santé encouragent l'innovation thérapeutique. Les systèmes numériques de surveillance des soins de santé améliorent les résultats de la gestion des patients. Ces facteurs devraient soutenir la croissance du marché au Royaume-Uni.
Allemagne Clostridioides primaires Infections difficiles Aperçu du marché
Allemagnemarché primaire des clostridioides difficilesOn s'attend à ce que le TCAC augmente considérablement au cours de la période de prévision, qu'il soit alimenté par une infrastructure hospitalière avancée et qu'il soit fortement sensibilisé à la prévention des infections. L'Allemagne dispose d'un large accès au diagnostic et aux soins spécialisés, ce qui lui permet de détecter et de traiter rapidement les cas d'IDC. L'augmentation des taux d'hospitalisation et l'augmentation de la population âgée contribuent à la demande du marché. Les médecins adoptent de plus en plus des thérapies fondées sur des lignes directrices et des stratégies de prévention des récidives pour les patients à risque élevé. De solides capacités de fabrication pharmaceutique et de recherche en santé améliorent la disponibilité des produits. Les politiques de prévention et les normes d'hygiène soutiennent le développement du marché à long terme. Les systèmes numériques de gestion des hôpitaux améliorent la surveillance des infections et les soins aux patients. Allemagne L'accent mis sur la prestation de soins de santé de qualité devrait conduire à une expansion continue. Le pays reste l'un des marchés de traitement les plus importants du CDI en Europe.
Aperçu du marché des Clostridioides primaires en Asie-Pacifique
Asie-Pacifiquemarché primaire des clostridioides difficilesest prêt à croître au TCAC le plus rapidependant la période de prévision 2026-2033, en améliorant l'infrastructure des soins de santé et en augmentant les taux d'hospitalisation. La sensibilisation accrue aux infections associées aux soins de santé et aux pratiques de lutte contre les infections accélère la croissance du marché régional. La consommation accrue d'antibiotiques et l'utilisation plus large d'antimicrobiens à large spectre augmentent le risque d'IDC, ce qui entraîne une demande de diagnostic et de traitement. Les gouvernements de la Chine, de l'Inde, du Japon et de l'Asie du Sud-Est élargissent l'accès aux services de santé de pointe et aux capacités de laboratoire. L'augmentation des investissements dans les programmes de modernisation des hôpitaux et de sécurité des patients favorise l'expansion du marché. La capacité accrue de fabrication de produits pharmaceutiques améliore l'accessibilité des options de traitement. La hausse de l'incidence des maladies chroniques nécessitant une hospitalisation contribue également à la demande. L'expansion des chaînes privées de soins de santé et de diagnostic améliore l'accessibilité. On s'attend à ce que l'Asie-Pacifique demeure le marché régional qui connaît la croissance la plus rapide au cours de la période de prévision.
Japon Clostridioides primaires Infections difficiles Aperçu du marché
Le Japonmarché primaire des clostridioides difficiless'accélère en raison du vieillissement de la population, du système de santé avancé et de solides normes de prévention des infections. Le Japon est très conscient des infections acquises par les hôpitaux et de l'utilisation courante du dépistage diagnostique dans les établissements de soins. L'augmentation de la demande de thérapies ciblées et de solutions de prévention des récidives favorise la croissance. Les programmes gouvernementaux de soins de santé encouragent le diagnostic précoce et les voies de traitement fondées sur des données probantes. L'augmentation des hospitalisations chez les personnes âgées crée une demande supplémentaire sur le marché. Les médecins adoptent des thérapies avancées avec des profils d'innocuité et d'efficacité améliorés. La forte innovation pharmaceutique et la recherche sur le microbiome renforcent encore le marché. Les outils de surveillance numériques et les systèmes hospitaliers intégrés favorisent une meilleure gestion des infections. Le Japon devrait enregistrer une croissance régulière au cours de la période de prévision.
Chine Clostridioides primaires Infections difficiles Aperçu du marché
La Chinemarché primaire des clostridioides difficilesa représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuée à la grande base de patients du pays, à l'expansion des infrastructures hospitalières et à l'augmentation des dépenses de soins de santé. Une sensibilisation accrue aux infections associées aux soins de santé améliore les taux de diagnostic et l'adoption du traitement. La croissance rapide de l'hospitalisation et de l'utilisation d'antibiotiques a mis davantage l'accent sur la prévention et la gestion de l'IDC. Les initiatives gouvernementales favorisant l'amélioration de la qualité des hôpitaux et la surveillance des infections appuient la croissance du marché. La forte fabrication de produits pharmaceutiques au pays améliore la disponibilité et l'accessibilité des traitements. L'élargissement des capacités de laboratoire et des hôpitaux tertiaires améliore l'accès des patients. L'adoption croissante de traitements thérapeutiques modernes et de protocoles de traitement fondés sur des données probantes est à l'origine de la demande. La croissance des services de santé privés renforce encore l'accessibilité. La Chine devrait maintenir son leadership sur le marché régional.
Clostridioides primaires Infections difficiles Part du marché
L'industrie primaire des Clostridioides difficiles est principalement dirigée par des entreprises bien établies, notamment :
- La société Merck & Co., Inc. (États-Unis)
- Pfizer Inc. (États-Unis)
- Ferring Pharmaceuticals (Suisse)
- Astellas Pharma Inc. (Japon)
- Summit Therapeutics Inc. (États-Unis)
- Seres Therapeutics, Inc. (États-Unis)
- Sanofi S.A.(France)
- AstraZeneca plc (Royaume-Uni)
- GlaxoSmithKline plc (Royaume-Uni)
- Johnson & Johnson (États-Unis)
- Bayer AG (Allemagne)
- AbbVie Inc. (États-Unis)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Viatris Inc. (États-Unis)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Dr. Reddy-S Laboratories Ltd. (Inde)
- Cipla Ltd. (Inde)
- Lupin Limited (Inde)
- Takeda Pharmaceutical Company Limited (Japon)
- Daewoong Pharmaceutical Co., Ltd. (Corée du Sud)
Les derniers développements du marché mondial des Clostridioides primaires
- En juin 2021, la Infectious Diseases Society of America (IDSA) et la Society for Healthcare Epidemiology of America (SHEA) ont mis à jour leurs directives de pratique clinique pour Clostridioides difficile infection, recommandant la fidaxomicine sur la vancomycine pour les premiers épisodes du CDI lorsque cela est possible. La mise à jour a considérablement influencé les normes de traitement pour les Clostridioides difficiles primaires en mettant l'accent sur des taux de récurrence plus faibles et des résultats cliniques améliorés
- En décembre 2021, Astellas Pharma a souligné l'adoption globale plus large de DIFICID/Dificlir (fidaxomicine) suite à l'élargissement des lignes directrices pour le traitement des infections par Clostridioides difficiles. Le développement a renforcé la demande d'antibiotiques à spectre étroit spécialement conçus pour réduire le risque de récidive chez les patients atteints d'IDC
- En novembre 2022, la Food and Drug Administration des États-Unis a approuvé Rebyota (microbiote fécal, jslm vivant), la première thérapie à base de microbiote approuvée par la FDA pour la prévention de l'infection récurrente par Clostridioides difficile chez les adultes après un traitement antibactérien. Bien qu'approuvée pour les infections récurrentes, cette étape a marqué une percée commerciale majeure sur le marché plus vaste du traitement par l'IDC et un développement thérapeutique accéléré à base de microbiome
- En avril 2023, la Food and Drug Administration des États-Unis a approuvé VowstMC, développé par Seres Therapeutics, en tant que premier produit de microbiote fécal administré par voie orale pour la prévention de l'infection récurrente par Clostridioides difficile chez les adultes après un traitement antibactérien. La thérapie à base de capsules a amélioré la commodité et l'accessibilité par rapport aux thérapies à base de microbiotes, ce qui représente une innovation majeure sur le marché de l'IDC.
- En mai 2023, Nature Reviews Drug Discovery a signalé que l'approbation de Vowst a créé une concurrence directe avec Rebyota, établissant un nouveau segment thérapeutique du microbiome au sein du marché des infections aux Clostridioides difficiles. Le lancement de plusieurs produits de microbiote approuvés a révélé une augmentation des investissements dans des stratégies de prévention non antibiotiques de l'IDC
- En janvier 2025, Merck a retiré Zinplava (bezlotoxumab) du marché, selon les rapports de l'industrie sur le traitement paysager. Les stratégies de prévention du retrait remodelées pour les IDC récurrents et l'accent accru sur les thérapies microbiotes et les options de gestion basées sur les antibiotiques dans l'ensemble du marché des infections par Clostridioides difficile
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











