



Branchement du marché mondial des équipements d'imagerie reconstruits et remis à neuf, par type de produit (systèmes MRI, scanners CT, systèmes à ultrasons, systèmes à rayons X, systèmes PET/PET-CT, systèmes de mammographie, systèmes C-Arms et Cath Lab), degré de remise à neuf (rénovation OEM-Certifiés, centres chirurgicaux ambulatoires, instituts universitaires et de recherche), application (oncologie, cardiologie, neurologie, orthopédie, imagerie diagnostique générale), canal de distribution (programmes de remise à neuf directe OEM, concessionnaires indépendants tiers, marchés en ligne et d'alimentation) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de l'équipement d'imagerie reconstruit et remis à neuf
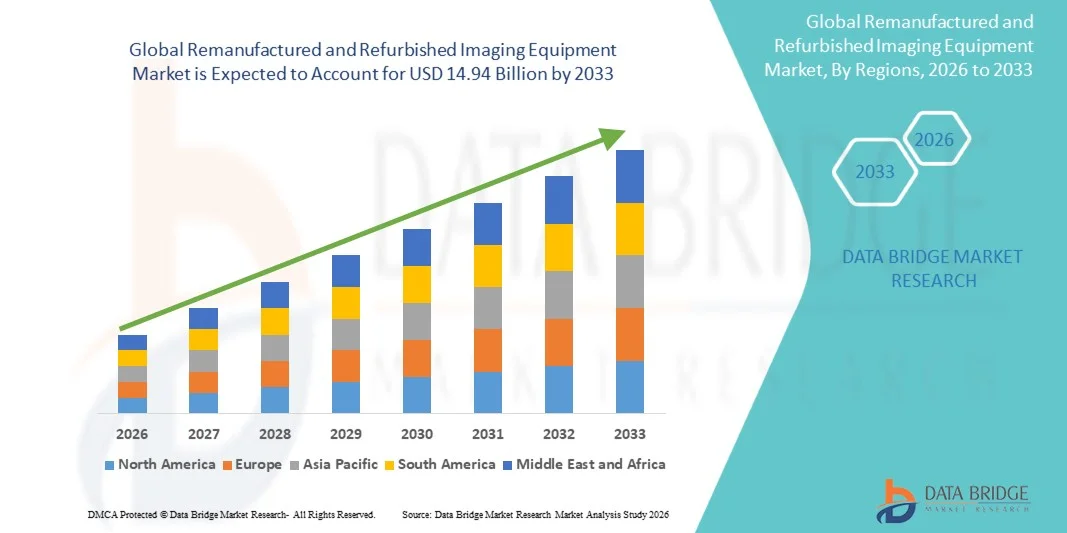
- Selon l'analyse de Data Bridge Market Research, le marché du matériel d'imagerie reconstruit et remis à neuf a été évalué à8,42 milliards de dollars en 2025et devrait atteindre14,94 milliards de dollars en 2033, croissance à unTCAC de 7,20 % de 2026 à 2033.
- Le marché ne cesse d'augmenter à la suite du coût d'acquisition toujours plus élevé des nouveaux systèmes d'imagerie diagnostique, des contraintes budgétaires croissantes dans les fournisseurs de soins de santé publics et privés et de la reconnaissance croissante de l'équipement d'imagerie remis à neuf en tant qu'alternative cliniquement validée, rentable et de plus en plus durable aux nouveaux achats d'équipement.
- Le matériel d'imagerie reconstruit et remis à neuf comprend :IRM,les systèmes de CT, d'échographie, de radiographie, de PET et de mammographie qui ont été restaurés aux performances, à la sécurité et au rendement du fabricant d'origine;cosmétiqueles spécifications au moyen de processus de rénovation certifiés, soit par le fabricant d'équipement d'origine, soit par des fournisseurs indépendants qualifiés. Alors que les systèmes de soins de santé du monde entier font face simultanément à des pressions pour élargir l'accès à l'imagerie diagnostique et contrôler les dépenses en capital, les systèmes remis à neuf sont de plus en plus positionnés non pas comme un compromis, mais comme une voie validée vers une capacité d'imagerie moderne, encore renforcée par les fabricants d'équipement d'origine.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 8,42 milliards de dollars
- Valeur marchande prévue (2033) : 14,94 milliards de dollars
- Prévisions CAGR (2026-2033): 7,20 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché des équipements d'imagerie reconstruits et remis à neuf
- L'Amérique du Nord a dominé le marché mondial de l'équipement d'imagerie reconstruit et remis à neuf avec la plus grande part de revenus de 36,74% en 2025, appuyée par une vaste base installée de systèmes d'imagerie vieillissants admissibles à la rénovation, des programmes de rénovation bien établis certifiés par les OEM et un réseau de tiers indépendants.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide dans un TCAC de 9,6 %, de 2026 à 2033, en raison de l'expansion rapide des besoins en infrastructures d'imagerie diagnostique en Inde, en Asie du Sud-Est et en Chine, où les systèmes remis à neuf offrent un moyen rentable d'élargir l'accès à l'imagerie avancée sur les marchés des soins de santé sensibles aux prix.
- Le segment des systèmes d'IRM a dominé la catégorie des types de produits avec une part de 28,63 % en 2025, en raison du coût d'acquisition exceptionnellement élevé des nouveaux systèmes d'IRM, ce qui fait de la rénovation un itinéraire particulièrement attrayant pour les hôpitaux et les centres d'imagerie qui cherchent à augmenter ou à améliorer la capacité d'IRM.
- Scanners CTsont les types de produits qui connaissent la croissance la plus rapide et qui devraient enregistrer un TCAC de 8,7 %, ce qui reflète la demande constante de remplacement provenant d'une base installée mondiale importante et l'augmentation des volumes d'imagerie diagnostique en oncologie et en soins d'urgence.
- Le segment rénové certifié OEM a dominé la catégorie des grades de rénovation avec une part des revenus de 54,28 % en 2025, favorisé pour la garantie du fabricant, la disponibilité garantie de pièces, et la confiance clinique que les programmes soutenus par OEM fournissent par rapport à la restructuration indépendante de tiers.
- Les hôpitaux représentaient 47,92 % du marché par utilisateur final en 2025, ce qui reflète la concentration de matériel d'imagerie acheté dans les services de radiologie hospitalière, tandis que les centres d'imagerie diagnostique représentent le segment de l'utilisateur final qui connaît la plus forte croissance à un TCAC de 8,9 %, alors que les fournisseurs autonomes d'imagerie augmentent leurs capacités de façon rentable.
- Le segment des rénovations sur le terrain/en place est la catégorie des rénovations qui connaît la plus forte croissance, avec un TCAC de 9,3 %, en raison de l'adoption croissante de programmes de modernisation sur place qui mettent à niveau les systèmes existants en fonction des spécifications actuelles du logiciel et du matériel sans exiger le remplacement complet du système.
Portée du rapport et segmentation du marché du matériel d'imagerie reconstruit et remis à neuf
|
Attributs |
Équipement d'imagerie reconstruit et remis à neuf Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des équipements d'imagerie reconstruits et remis à neuf
- Les fabricants d'équipement d'origine encouragent de plus en plus les offres de rénovation et de mise à niveau en place, explicitement grâce à un objectif de durabilité et d'économie circulaire, en reformulant la rénovation d'une alternative à moindre coût en une proposition de valeur environnementale et de cycle de vie en soi.
- Ce repositionnement est renforcé par des partenariats officiels avec des organismes cliniques et professionnels qui accordent une crédibilité scientifique aux arguments environnementaux pour la rénovation et la modernisation du système.
- Par exemple, en février 2025, Siemens Healthineers et la Société européenne de radiologie ont publié une déclaration conjointe à l'ECR 2025 à Vienne soulignant qu'un système CT rénové peut économiser jusqu'à 86 % des émissions de CO2e liées aux matériaux par rapport à un nouveau système, soit 24 tonnes d'émissions, tandis qu'un seul système d'IRM mis à niveau jusqu'à la dernière génération peut réduire les émissions de CO2e jusqu'à 71 %, soit 33 400 kg d'émissions.
- Les fabricants étendent également le concept de modernisation circulaire au-delà de l'IRM et de l'EC à l'imagerie interventionnelle, offrant des voies de mise à niveau sur place comme alternative au remplacement intégral du matériel d'équipement de grande valeur.
- Par exemple, à l'ECR 2026 en mars 2026, Siemens Healthineers a introduit son Fit Upgrade pour les systèmes d'angiographie, permettant aux clients dotés d'un système Artis Q existant de mettre à niveau sur place le dernier icono ARTIS. la plate-forme de vision plutôt que de remplacer l'ensemble du système, offrant un accès à la capacité d'imagerie assistée par l'IA et améliorant le rendement des investissements grâce à une approche de modernisation du matériel et des logiciels circulaires.
- Comme les OEM continuent d'officialiser les programmes de rénovation et de mise à niveau en place autour de messages explicites sur la durabilité et la valeur du cycle de vie, et que les organismes professionnels de radiologie accordent une crédibilité scientifique accrue à ces allégations, le positionnement durable devrait devenir une considération d'achat de plus en plus importante sur le marché des équipements d'imagerie remis à neuf pendant la période de prévision.
Quels sont les principaux moteurs du marché de l'équipement d'imagerie reconstruit et remis à neuf
- Le coût d'acquisition toujours élevé des nouveaux systèmes d'imagerie diagnostique, qui peuvent aller de plusieurs centaines de milliers à plusieurs millions de dollars selon les modalités et la configuration, continue de faire du matériel remis à neuf une option essentielle de planification des immobilisations pour les hôpitaux, les centres de diagnostic et les systèmes de soins de santé à la fois développés et émergents.
- Les fabricants d'équipement d'origine élargissent activement leurs offres de rénovation certifiées, élargissant la gamme de systèmes et de configurations disponibles pour les acheteurs soucieux des coûts tout en renforçant la confiance dans le canal rénové grâce à l'assurance qualité soutenue par le fabricant.
- Par exemple, GE HealthCare a indiqué dans son rapport annuel de 2025 que son programme de rénovation GoldSeal a prolongé la durée de vie des systèmes d'imagerie et d'échographie en ajoutant 22 nouvelles offres rénovées au cours de l'année, ce qui reflète l'investissement soutenu des OEM dans l'expansion de la rénovation certifiée en tant que canal commercial principal.
- La hausse de la demande d'imagerie diagnostique sur les marchés émergents et sensibles aux prix, où les nouveaux coûts d'équipement demeurent prohibitifs pour la majorité des établissements de santé, continue d'élargir la base adressable des acheteurs pour les systèmes d'imagerie rénovés et reconstruits.
- Par exemple, un nouveau scanner à 128 slices coûte généralement entre 800 000 et 1,5 million de dollars, tandis qu'un nouveau système d'IRM 1,5T va de 1,2 million à 3 millions de dollars, une structure de coûts qui a entraîné une forte demande de solutions de remplacement certifiées rénovées parmi les hôpitaux, les cliniques et les centres de diagnostic en Inde, au Nigéria, au Ghana et dans les Caraïbes.
- Comme les pressions budgétaires sur les capitaux persistent sur les marchés des soins de santé matures et émergents, et que les OEM continuent d'élargir et de formaliser leurs portefeuilles de rénovations certifiées, la demande d'équipement d'imagerie reconstruit et remis à neuf devrait croître régulièrement tout au long de la période de prévision.
Quels sont les facteurs qui entravent la croissance du marché des équipements d'imagerie reconstruits et remis à neuf
- L'incertitude réglementaire quant à la distinction entre service de routine et remanufacturation a toujours créé une ambiguïté de conformité pour les fournisseurs tiers et les établissements de soins qui modifient l'équipement d'imagerie, avec des différences importantes dans l'obligation réglementaire selon la façon dont une activité est classifiée.
- Cette ambiguïté a nécessité une attention soutenue de la part de la réglementation pour clarifier les obligations et réduire le risque de conformité pour les entités opérant dans la chaîne de valeur du matériel remis à neuf.
- Par exemple, en mai 2024, la Food and Drug Administration des États-Unis a publié ses lignes directrices finales sur la remanufacturation des instruments médicaux, clarifiant les critères utilisés pour déterminer si les activités d'entretien ou de remise à neuf effectuées sur un instrument fini, y compris les systèmes d'imagerie, constituent une remanufacturation en vertu de l'alinéa 21CFR 820.3(w), et détaillant l'enregistrement, l'autorisation préalable à la mise en marché et les obligations de déclaration qui s'appliquent une fois ce seuil franchi.
- Dans d'autres grands marchés, les cadres réglementaires continuent d'évoluer, exigeant des fournisseurs de rénovation qu'ils suivent les exigences propres à chaque pays à mesure qu'ils se développent à l'échelle internationale.
- Par exemple, une proposition d'amendement 2026 au règlement de l'UE sur les dispositifs médicaux introduit le terme spécifique "dispositifs médicaux entièrement rénovés" pour décrire les équipements retraités et reconstruits, reflétant un changement terminologique et réglementaire dans le cadre européen que les fournisseurs de services de rénovation opérant dans la région devront suivre et respecter.
- La combinaison de l'ambiguïté réglementaire historique, du fardeau de conformité associé à la classification officielle de la fabrication et de l'évolution continue de la réglementation par juridiction continue d'accroître le coût et la complexité de l'exploitation sur le marché du matériel d'imagerie remis à neuf, en particulier pour les petits fournisseurs indépendants sans capacité spécialisée en matière de réglementation.
Comment le marché du matériel d'imagerie reconstruit et remis à neuf est-il segmenté
Le marché de l'équipement d'imagerie reconstruit et remis à neuf est segmenté en fonction du type de produit, du niveau de remise à neuf, de la résistance au champ, de l'utilisateur final, de l'application et du canal de distribution.
- Par type de produit
Sur la base du type de produit, le marché mondial des équipements d'imagerie reconstruits et remis à neuf est segmenté en systèmes d'IRM, scanners CT, systèmes d'échographie, systèmes de radiographie,Systèmes PET/PET-CT, les systèmes de mammographie et les systèmes de laboratoire C-arms & cath. Le segment des systèmes d'IRM a dominé le marché avec une part de 28,63 % en 2025, en raison du coût d'acquisition exceptionnellement élevé des nouveaux systèmes d'IRM par rapport à d'autres modalités, ce qui fait de la rénovation certifiée un itinéraire particulièrement attrayant pour les hôpitaux et les centres d'imagerie qui cherchent à développer ou à remplacer la capacité d'IRM.
On prévoit que le segment des scanners CT enregistrera la croissance la plus rapide à un TCAC de 8,7 %, de 2026 à 2033, grâce à une grande base installée à l'échelle mondiale atteignant l'âge de remplacement, à l'augmentation des volumes d'imagerie diagnostique dans le dépistage de l'oncologie et les soins d'urgence, et au cycle de remise en état relativement plus court possible pour les systèmes de TC comparativement à l'IRM.
- Par niveau de remise en état
Sur la base de la qualité de la rénovation, le marché mondial des équipements d'imagerie reconstruits et remis à neuf est segmenté en équipements d'imagerie rénovés certifiés par les OEM, reconstruits par des tiers et remis à niveau sur le terrain/en place. Le segment rénové certifié OEM a dominé le marché avec une part de 54,28 % en 2025, favorisé pour la garantie du fabricant, la disponibilité garantie de pièces, et la confiance clinique que les programmes soutenus OEM tels que GoldSeal, ecoline, et Diamond Select fournissent par rapport à la remanufacturation indépendante tiers.
On s'attend à ce que le segment amélioré/en place soit témoin du TCAC le plus rapide de 9,3 % entre 2026 et 2033, en raison de l'adoption croissante de programmes de modernisation sur place qui mettent à niveau les systèmes existants en fonction des spécifications actuelles du matériel et des logiciels sans exiger le remplacement complet du système, ce qui réduit le coût des immobilisations et les temps d'arrêt clinique.
- Par force de champ
Sur la base de la force de champ, applicable principalement à la catégorie des produits d'IRM, le marché mondial des équipements d'imagerie reconstruits et remis à neuf est segmenté en systèmes à faible champ, à milieu de champ et à haut champ. Le segment intermédiaire (1,0T–1,5T) a dominé le marché avec une part de 58,74 % en 2025, ce qui reflète l'acceptation clinique établie et l'applicabilité diagnostique générale des systèmes 1,5T, qui représentent la plus grande catégorie au sein de la base installée mondiale de l'IRM rénovée.
Le segment à haut champ (au-dessus de 1,5T) devrait connaître le TCAC le plus rapide de 9,8 % entre 2026 et 2033, en raison de la disponibilité croissante de systèmes 3.0T remis à neuf à mesure que les nouvelles unités atteignent le marché secondaire, et de la demande clinique croissante pour une résolution d'image plus élevée et des temps de balayage plus rapides que ces systèmes fournissent.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial des équipements d'imagerie reconstruits et rénovés est segmenté en hôpitaux, centres d'imagerie diagnostique, centres chirurgicaux ambulatoires et instituts universitaires et de recherche. Le segment des hôpitaux a dominé le marché avec une part de 47,92 % en 2025, ce qui reflète la concentration des décisions d'achat de matériel d'imagerie au sein des services de radiologie et de diagnostic hospitaliers dans les systèmes de soins de santé développés et émergents.
Le segment des centres d'imagerie diagnostique devrait connaître le TCAC le plus rapide de 8,9 % entre 2026 et 2033, en raison de l'expansion continue des fournisseurs d'imagerie diagnostique autonomes et en chaîne, qui comptent sur des équipements remis à neuf pour évaluer de façon rentable leur capacité sur plusieurs sites.
- Par demande
Sur la base de l'application, le marché mondial des équipements d'imagerie reconstruits et rénovés est segmenté en oncologie, cardiologie, neurologie, orthopédie et imagerie diagnostique générale. Le segment général de l'imagerie diagnostique a dominé le marché avec une part de 34,18 % en 2025, ce qui reflète l'utilisation générale et transversale des systèmes de radiographie, d'échographie et de CT remis à neuf dans les processus de diagnostic de routine.
Le segment oncologique devrait connaître le TCAC le plus rapide de 8,5 %, de 2026 à 2033, en raison de l'augmentation de l'incidence mondiale du cancer et de la demande qui en résulte d'une capacité accrue de CT, de TEP/TEP-CT et d'imagerie par IRM pour appuyer le diagnostic, l'étape et la surveillance du traitement, en particulier dans les systèmes de soins de santé à coûts élevés.
- Par canal de distribution
Sur la base du canal de distribution, le marché mondial de l'équipement d'imagerie reconstruit et remis à neuf est segmenté en programmes de rénovation directe d'OEM, de fournisseurs tiers indépendants et de marchés en ligne/auction. Le segment des programmes de rénovation directe d'OEM a dominé le marché avec une part de 51,36 % en 2025, reflétant l'investissement croissant des fabricants d'équipement d'origine dans les offres de rénovation officialisées et de marque comme une stratégie commerciale et de durabilité de base.
Le segment des concessionnaires tiers indépendants devrait connaître le TCAC le plus rapide de 7,9 % entre 2026 et 2033, en raison de la flexibilité multimarques, des prix concurrentiels et d'une plus grande sélection d'inventaires que ces concessionnaires offrent par rapport aux programmes de rénovation d'OEM de marque unique, particulièrement pour les acheteurs des marchés émergents qui recherchent la plus grande gamme d'options possibles.
Quelle région détient la plus grande part du marché de l'équipement d'imagerie reconstruit et remis à neuf
- L'Amérique du Nord a dominé le marché de l'équipement d'imagerie reconstruit et remis à neuf et a représenté la plus grande part des revenus de 36,74% en 2025, appuyée par une vaste base installée de systèmes d'imagerie vieillissants admissibles à la rénovation, des programmes de rénovation bien établis certifiés par les OEM de fabricants ayant leur siège régional et un réseau compétitif et mature de fournisseurs tiers indépendants.
- La région bénéficie également d'une infrastructure de marché secondaire bien établie, notamment d'installations spécialisées de rénovation, de fournisseurs de pièces détachées et de réseaux logistiques qui favorisent l'approvisionnement, la restauration et le redéploiement des systèmes d'imagerie usagés. L'investissement continu des OEM dans l'expansion des portefeuilles de rénovation certifiés devrait renforcer le leadership des entreprises nord-américaines tout au long de la période de prévision.
Aperçu du marché américain des équipements d'imagerie reconstruits et remis à neuf
Le marché américain de l'équipement d'imagerie reconstruit et remis à neuf occupe la première place en Amérique du Nord, sur la base de l'échelle du réseau d'hôpitaux et de centres d'imagerie diagnostique domestiques et de la concentration de grands programmes de rénovation certifiés par les OEM et de concessionnaires indépendants dans le pays. Les fournisseurs de soins de santé américains font preuve d'une demande forte et soutenue de systèmes d'IRM et de TDM homologués, ce qui leur permet de maintenir et d'accroître leur capacité d'imagerie. La clarté réglementaire continue de la FDA concernant les obligations de remanufacturation favorise une participation plus confiante des fournisseurs d'équipement et des fournisseurs indépendants de rénovation sur le marché intérieur.
Canada Équipement d'imagerie reconstruit et remis à neuf Aperçu du marché
Le marché canadien de l'équipement d'imagerie reconstruit et remis en état est en pleine expansion, sous l'effet de la rigueur des budgets provinciaux de soins de santé, du vieillissement de l'infrastructure hospitalière et de l'augmentation de la demande diagnostique. Les systèmes d'EC, d'IRM et d'échographie rétablis offrent aux fournisseurs de soins de santé publics un accès rentable à des capacités diagnostiques avancées tout en soutenant les objectifs de durabilité et de réduction des déchets électroniques. Centres de croissance sur les programmes de recertification certifiés OEM. Toutefois, la réglementation de sécurité de Santé Canada, les droits d'importation sur les composants de remplacement et la préférence des hôpitaux pour les nouvelles technologies demeurent des restrictions clés du marché.
Aperçu du marché des équipements d'imagerie reconstruits et remis à neuf pour l'Asie-Pacifique
Le marché de l'équipement d'imagerie reconstruit et remis en état en Asie-Pacifique devrait connaître la croissance la plus rapide au monde, en raison de l'expansion rapide des besoins en infrastructures d'imagerie diagnostique en Inde, en Asie du Sud-Est et en Chine, où les systèmes remis en état offrent un moyen rentable d'élargir l'accès à l'imagerie de pointe sur les marchés des soins de santé sensibles aux prix. L'augmentation des investissements dans les soins de santé, l'augmentation de la demande d'imagerie diagnostique en dehors des grands centres métropolitains et l'expansion des réseaux régionaux de distribution des fournisseurs d'OEM et de rénovation indépendants accélèrent la croissance du marché dans toute la région.
Chine Équipement d'imagerie reconstruit et remis à neuf Aperçu du marché
Chine Le marché de l'équipement d'imagerie reconstruit et remis à neuf s'accélère, sous l'impulsion des efforts gouvernementaux de réduction des coûts des soins de santé, des contraintes budgétaires des hôpitaux et de l'expansion des réseaux de cliniques régionales de niveau 2/3. Les systèmes de CT, d'IRM et d'échographie rétablis offrent un accès rentable à des capacités diagnostiques haut de gamme. Centres de croissance sur les programmes de recertification certifiés OEM et les partenariats locaux de rénovation. Cependant, l'adoption fait face à des frictions dues à des normes strictes de qualité réglementaires de la NMPA, à des tarifs d'importation sur les composants de remplacement et à une forte préférence nationale pour le nouveau matériel « Made in China ».
Inde Équipement d'imagerie reconstruit et remis à neuf Aperçu du marché
Le marché indien des équipements d'imagerie reconstruits et remis à neuf connaît une expansion rapide, soutenue par l'écart important entre les coûts des systèmes d'imagerie neufs et remis à neuf par rapport aux contraintes budgétaires auxquelles sont confrontés la majorité des hôpitaux et des centres de diagnostic du pays. De plus en plus de fournisseurs de services de rénovation spécialisés servent maintenant le marché national avec des portefeuilles multimarques couvrant des systèmes de CT, d'IRM, d'échographie et de rayons X, appuyés par des ingénieurs de services formés par les OEM et des options de garantie élargies, élargissant l'accès à des capacités d'imagerie diagnostique avancées dans les établissements de soins urbains et semi-urbains.
Quelles sont les principales entreprises du marché des équipements d'imagerie reconstruits et remis à neuf
L'industrie du matériel d'imagerie reconstruit et remis à neuf est principalement dirigée par des entreprises bien établies, notamment :
- GE HealthCare Technologies Inc.(États-Unis)
- Siemens Healthineers AG(Allemagne)
- La société Koninklijke Philips N.V.(PaysBas)
- Canon Medical Systems Corporation(Japon)
- Société Fujifilm Holdings(Japon)
- Hitachi, Ltd (Japon)
- Shimadzu Corporation (Japon)
- Mindray Medical International Limited (Chine)
- United Imaging Healthcare Co., Ltd. (Chine)
- Neusoft Medical Systems Co., Ltd. (Chine)
- Agito Medical A/S (Danemark)
- Block Imaging International, Inc. (États-Unis)
- Soma Technology, Inc. (États-Unis)
- Avante Health Solutions (États-Unis)
- US Med-Equip, LLC (États-Unis)
- Everx Pvt. Ltd. (Inde)
- Integrity Medical Systems, Inc. (États-Unis)
- Radiology Oncology Systems, Inc. (États-Unis)
- Matériel médical principal (U.S.)
- Amber Diagnostics (États-Unis)
- DMS Technologies de la santé (États-Unis)
- Imagerie Centura (États-Unis)
- Imagerie diagnostique globale, LLC (États-Unis)
- Auxo Medical, LLC (États-Unis)
- Imagerie Prizmed (États-Unis)
Quels sont les derniers développements sur le marché des équipements d'imagerie reconstruits et remis à neuf
- En mars 2026, à Vienne, Siemens Healthineers a introduit son programme Fit Upgrade pour les systèmes d'angiographie, permettant aux clients dotés d'un système Artis Q existant de se mettre à niveau sur place pour atteindre le dernier icono ARTIS. la plate-forme de vision plutôt que de remplacer l'ensemble du système, en donnant accès à une capacité d'imagerie assistée par l'IA, en réduisant les mouvements automatisés et en améliorant le rendement des investissements grâce à une approche de modernisation du matériel et des logiciels circulaires.
- Au cours de l'exercice 2025, GE HealthCare a indiqué que son programme de rénovation GoldSeal prolongeait la durée de vie des systèmes d'imagerie et d'échographie en ajoutant 22 nouvelles offres rénovées, ce qui reflète l'investissement continu des fabricants d'équipement d'origine dans l'expansion de la rénovation certifiée en tant que principale chaîne commerciale et de durabilité.
- En février 2025, Siemens Healthineers et la Société européenne de radiologie ont publié un communiqué de presse commun à l'ECR 2025 à Vienne soulignant le cas de durabilité des équipements d'imagerie rénovés et modernisés, citant qu'un système CT rénové peut économiser jusqu'à 86 % des émissions de CO2e liées aux matériaux par rapport à un nouveau système, équivalent à 24 tonnes d'émissions, et qu'un seul système d'IRM mis à niveau jusqu'à la dernière génération peut réduire les émissions de CO2e jusqu'à 71 %, soit 33 400 kg économisés.
- En mai 2024, la Food and Drug Administration des États-Unis a publié ses lignes directrices finales sur la remanufacturation des matériels médicaux, clarifiant les critères permettant de déterminer si les activités d'entretien ou de remise à neuf effectuées sur un matériel fini, y compris les systèmes d'imagerie, constituent une remanufacturation et détaillant les obligations réglementaires qui en découlent, ce qui donne une plus grande clarté quant à la conformité pour les fournisseurs d'équipement d'origine et de remise à neuf indépendants opérant sur le marché américain.
- En janvier 2026, une proposition d'amendement au règlement de l'UE sur les dispositifs médicaux a introduit le terme spécifique "dispositifs médicaux entièrement rénovés" pour décrire les équipements retraités et reconstruits, reflétant l'évolution de la réglementation dans le cadre européen régissant le canal d'équipement d'imagerie rénové.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











