


Secteur mondial de la métrologie et de l'inspection des semi-conducteurs, par type (optique et faisceau), technologie (système d'inspection des films, système d'inspection des masques, métrologie des films minces, inspection des paquets, etc.), dimension (2D métrologie/inspection, 3D métrologie/inspection, et systèmes hybrides 2D/3D), application (métrologie de la lithographie, inspection des Wafers et métrologie des films minces), et utilisateur final (fonderies de semi-conducteurs, fabricants d'appareils intégrés (IDM), sociétés d'assemblage et d'essai des semi-conducteurs externalisées (OSAT) et institutions de recherche-développement (R-D)) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de la métrologie et de l'inspection des semi-conducteurs
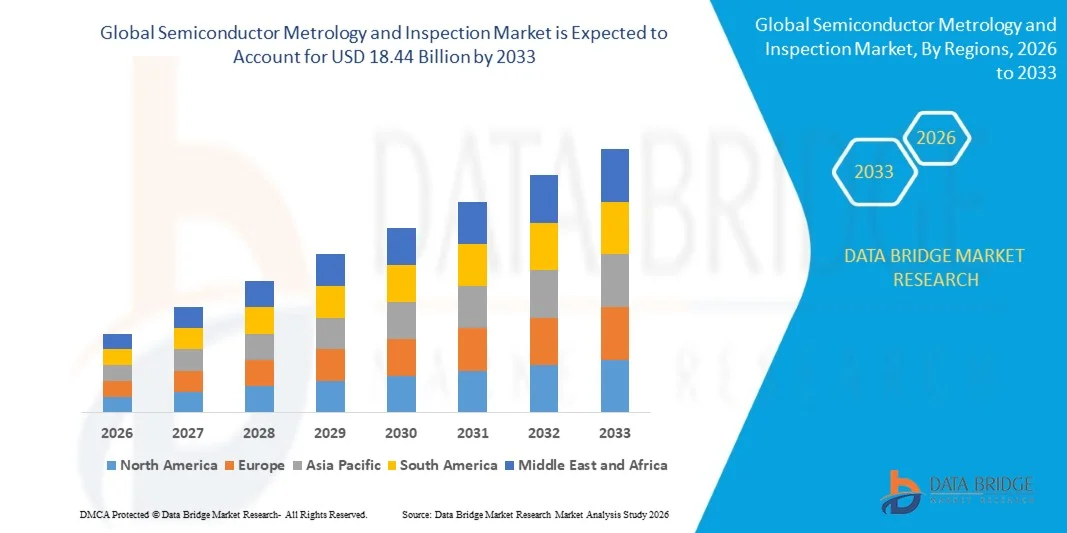
- Selon l'analyse de Data Bridge Market Research, le marché de la métrologie et de l'inspection des semi-conducteurs a été évalué à10,9 milliards de dollars en 2025et devrait atteindre18,44 milliards de dollars en 2033, croissance à unTCAC de 6,90% entre 2026 et 2033.
- Le marché connaît une croissance constante grâce à l'adoption croissante deFabrication de semi-conducteursles technologies, l'augmentation des investissements dans les installations de fabrication de semi-conducteurs, la demande croissante de contrôle des procédés de haute précision et la nécessité croissante de détecter les défauts et les variations dimensionnelles dans les dispositifs à semi-conducteurs de plus en plus complexes.
- La production croissante de nœuds semi-conducteurs de pointe, dont 5 nm, 3 nm et les technologies émergentes de sous- 3 nm, associées à la complexité croissante des gaufres et à l'intégration de technologies d'emballage de pointe, encourage les fabricants de semi-conducteurs et les fonderies à renforcer leurs capacités de métrologie et d'inspection. Les systèmes avancés d'inspection et de métrologie aident à identifier les défauts dès les premières étapes de la production, à améliorer le rendement, à améliorer le contrôle des procédés, à réduire les pertes de fabrication et à soutenir le développement de dispositifs semi-conducteurs de plus en plus perfectionnés, contribuant ainsi à la demande croissante de solutions de métrologie et d'inspection des semi-conducteurs à l'échelle mondiale.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 10,9 milliards
- Valeur marchande prévue (2033): USD 18,44 Million
- Prévisions CAGR (2026-2033): 6,90%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché de la métrologie et de l'inspection des semi-conducteurs
- L'Asie-Pacifique a dominé le marché de la métrologie et de l'inspection des semi-conducteurs avec la plus grande part des revenus de 58,7 % en 2025, soutenue par la forte concentration de la capacité de fabrication des semi-conducteurs, l'expansion des installations de fabrication des wafers et l'augmentation des investissements dans les technologies de pointe de fabrication des semi-conducteurs en Chine, à Taiwan, en Corée du Sud et au Japon.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide dans un TCAC de 7,50 %, de 2026 à 2033, alimenté par l'augmentation des investissements dans la fabrication de semi-conducteurs au pays, l'expansion des installations de fabrication de pointe, l'adoption croissante de technologies de pointe de contrôle des procédés et la demande croissante de systèmes de métrologie et d'inspection de haute précision.
- En 2025, le secteur de l'inspection des wafers a dominé la catégorie des applications avec une part de 44,3 %, en raison de la nécessité croissante d'identifier les défauts de surface, les anomalies de patron, la contamination et d'autres irrégularités de fabrication pendant la production de wafers semi-conducteurs.
- Le segment de la métrologie de lithographie est la catégorie d'application qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 8,00 % entre 2025 et 2030, ce qui reflète la demande croissante pour une superposition précise, une dimension critique et un contrôle des patrons en tant que fabricants de semi-conducteurs en transition vers des nœuds de processus avancés.
- Le segment optique a dominé la catégorie de type avec une part des revenus de 58,2 % en 2025, appuyée par ses capacités de mesure à grande vitesse, non destructives, une application étendue à tous les procédés de fabrication de semi-conducteurs et l'aptitude à la surveillance en ligne des processus.
- Le segment de la fabrication de circuits intégrés a dominé la catégorie d'application avec une part de 41,2% en 2025, grâce à l'augmentation de la production de semi-conducteurs, au développement continu de nœuds de processus avancés et à l'exigence croissante de détection précise des défauts, de mesure dimensionnelle et de contrôle des processus.
- Le segment des fonderies est la catégorie d'utilisateurs finals qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 7,40 % entre 2026 et 2033, appuyé par l'expansion de la capacité de fabrication de nœuds avancés, l'augmentation des volumes de production de wafers et l'adoption croissante d'équipement de métrologie et d'inspection pour l'amélioration des rendements et l'optimisation des procédés.
Portée du rapport et segmentation du marché de la métrologie et de l'inspection des semi-conducteurs
|
Attributs |
Métrologie et inspection des semi-conducteurs Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché de la métrologie et de l'inspection des semi-conducteurs
- Les fabricants de semi-conducteurs et les fournisseurs d'équipement développent de plus en plus des systèmes avancés de métrologie et d'inspection qui combinent l'inspection optique, l'inspection du faisceau électronique, l'examen des défauts et l'analyse computationnelle pour répondre aux exigences de contrôle des processus plus strictes des structures avancées de la logique, de la mémoire et des semi-conducteurs 3D.
- Par exemple, en octobre 2025, Applied Materials a introduit le système de métrologie PROVision 10 eBeam, conçu pour fournir une résolution sous-nanomètre et un débit plus rapide pour les puces 3D complexes, soutenant un meilleur contrôle des processus et un rendement dans la fabrication avancée de semi-conducteurs.
- La complexité croissante des architectures de semi-conducteurs conduit à une plus grande adoption de la métrologie et de l'inspection des faisceaux électriques, en particulier pour détecter et caractériser les défauts nanométriques qui sont difficiles à identifier au moyen des techniques d'inspection optique.
- Les fabricants de semi-conducteurs utilisent également des technologies de métrologie et d'inspection de pointe dans la mémoire à haute bande (HBM), les copeaux, les architectures 2.5D et 3D et les emballages de pointe, où des caractéristiques plus petites et des structures de plus en plus complexes exigent un contrôle plus strict des processus.
- Par exemple, en juin 2026, Applied Materials a introduit de nouveaux systèmes eBeam pour les emballages avancés, y compris le système de métrologie VeritySEM 7AP CD, conçu pour mesurer les caractéristiques sur des substrats épais, hétérogènes et très déformés utilisés dans les architectures HBM et chiplet.
- À mesure que la fabrication de semi-conducteurs s'oriente vers des nœuds de processus plus petits, des structures à rapport d'aspect plus élevé et des architectures 3D de plus en plus complexes, on s'attend à ce que le développement de la métrologie optique et du faisceau électronique à haute résolution, la classification automatisée des défauts et les solutions intégrées de contrôle des processus accélèrent, renforçant la métrologie et l'inspection en tant que technologies essentielles pour maintenir le rendement des semi-conducteurs et la qualité de fabrication.
Quels sont les principaux moteurs du marché de la métrologie et de l'inspection des semi-conducteurs
- L'expansion rapide de la fabrication avancée de semi-conducteurs, y compris la logique GAA, DRAM, HBM, etemballage avancé, est la demande croissante de systèmes de métrologie et d'inspection de haute précision capables de contrôler des structures de plus en plus complexes.
- Par exemple, en septembre 2025, Onto Innovation a introduit le système de métrologie Atlas G6 OCD pour la production avancée de GAA et de HBM, répondant à la nécessité d'améliorer la précision de mesure à mesure que les dimensions des appareils continuent de diminuer.
- Les fabricants de semi-conducteurs intègrent de plus en plus la métrologie et l'inspection avec la lithographie informatique et les systèmes automatisés de contrôle des processus pour améliorer la précision des recouvrements, la détection des défauts, la stabilité des processus et le rendement des plaquettes.
- Par exemple, en septembre 2025, l'ASML a présenté son portefeuille de lithographie holistique à SEMICON India 2025, combinant des systèmes de lithographie, des logiciels de calcul, de métrologie et des solutions d'inspection pour aider les fabricants de semi-conducteurs à améliorer le contrôle des procédés, le rendement et les performances de production.
- L'expansion de l'emballage de pointe, y compris les technologies 2.5D, 3D et de liaison hybride, accroît également l'exigence de solutions de métrologie spécialisées capables de mesurer des structures semi-conducteurs de plus en plus complexes.
- Par exemple, en août 2025, Nova a introduit la plate-forme Nova WMC pour l'emballage de pointe, soutenant plusieurs technologies de métrologie et formats de wafer pour des applications dont l'emballage 2.5D et 3D et la liaison hybride.
- Comme les fabricants de semi-conducteurs continuent de rechercher des géométries de procédés plus petites, une densité de transistors plus élevée, des architectures HBM et des emballages de pointe, la complexité croissante des procédés fait appel davantage aux technologies de métrologie et d'inspection pour maintenir la précision dimensionnelle, identifier les défauts et améliorer les rendements de fabrication.
Quels sont les facteurs qui mettent en cause la croissance du marché de la métrologie et de l'inspection des semi-conducteurs
- La fabrication avancée de semi-conducteurs introduit des exigences d'inspection et de métrologie de plus en plus complexes parce que les caractéristiques plus petites, les structures tridimensionnelles et les architectures d'emballage avancées exigent une plus grande sensibilité aux mesures, une plus grande résolution et une plus grande précision.
- Par exemple, en janvier 2025, le gouvernement des Pays-Bas a annoncé des exigences élargies en matière de contrôle des exportations couvrant une gamme limitée de technologies de fabrication de semi-conducteurs de pointe, y compris certains équipements de mesure et d'inspection utilisés pour détecter les défauts des wafers et améliorer la précision des mesures pendant la production de puces.
- Ces exigences réglementaires peuvent accroître la complexité du marché parce que les fabricants et les fournisseurs d'équipement doivent tenir compte des exigences en matière de licences et des modifications des contrôles internationaux lorsqu'ils fournissent des technologies de métrologie et d'inspection de pointe sur différents marchés.
- La complexité croissante de l'inspection des semi-conducteurs crée également des défis techniques, car les systèmes d'inspection à haute résolution doivent équilibrer la sensibilité aux défauts, la précision des mesures, la couverture des inspections et le débit.
- Par exemple, le rapport annuel de 2025 de l'ASML indiquait que l'inspection des faisceaux électroniques fournit une très haute résolution, mais qu'elle est traditionnellement plus lente que l'inspection optique.
- En outre, l'augmentation du volume des données d'inspection des semi-conducteurs pose des problèmes liés à la classification des défauts, au temps d'analyse et à la prise de décisions automatisées, d'autant plus que les fabricants cherchent à réduire l'intervention manuelle et à accélérer l'apprentissage des rendements.
Comment le marché de la métrologie et de l'inspection des semi-conducteurs est-il segmenté
Le marché de la métrologie et de l'inspection des semi-conducteurs est segmenté en fonction du type, de la technologie, de la dimension, de l'application et de l'utilisation finale.
- Par type
Sur la base du type, le marché de la métrologie et de l'inspection des semi-conducteurs est segmenté en optique et en faisceau. Le segment optique a dominé le marché avec une part estimée de 64,5 % en 2025, appuyée par sa capacité d'inspection à grande vitesse, une large couverture des procédés, une rentabilité et un déploiement étendu dans les installations de fabrication de semi-conducteurs. Les systèmes optiques sont largement utilisés pour l'inspection des plaquettes, la mesure des dimensions critiques, la détection des défauts de surface, la mesure des recouvrements et la surveillance des processus. Leur capacité à fournir une inspection sans contact à haut débit les rend aptes à la fabrication de semi-conducteurs à grand volume. L'augmentation de la production de semi-conducteurs et la transition vers des nœuds de processus avancés appuient davantage la demande de systèmes optiques de métrologie et d'inspection. Les progrès de l'imagerie optique et de l'analyse automatisée des défauts améliorent également la précision des mesures et l'efficacité des inspections.
On prévoit que le segment des faisceaux enregistrera la croissance la plus rapide à un TCAC estimé à 8,6 % de 2026 à 2033, en raison de l'augmentation des besoins en matière d'inspection à haute résolution, de détection des défauts à l'échelle nanométrique et de contrôle avancé des procédés semi-conducteurs. Les systèmes à faisceaux, en particulier l'inspection par faisceaux d'électrons, fournissent des capacités de caractérisation détaillées pour des structures semi-conducteurs de plus en plus complexes. Leur adoption s'étend à travers la logique avancée, la mémoire, les VUE et d'autres applications de fabrication de semi-conducteurs de pointe. L'augmentation de la complexité de l'appareil et le rétrécissement des dimensions des caractéristiques créent des exigences accrues pour la détection des défauts à haute résolution. La mise au point de technologies d'inspection multifaisceaux aide également à corriger les limitations de débit associées aux systèmes conventionnels à base de faisceaux. Ces développements devraient accélérer l'adoption des techniques d'inspection par faisceaux.
- Par technologie
Sur la base de la technologie, le marché de la métrologie et de l'inspection des semi-conducteurs est segmenté en système d'inspection des plaquettes, système d'inspection des masques, métrologie des films minces, inspection des emballages, etc. Le segment du système d'inspection des wafers a dominé le marché avec une part estimée à 44,7 % en 2025, en raison de son rôle essentiel dans la détection des défauts, la contamination, les anomalies de configuration et les variations de processus pendant la fabrication des semi-conducteurs. Les systèmes d'inspection Wafer permettent aux fabricants d'identifier les défauts aux premiers stades de la production et de soutenir l'amélioration des rendements et l'optimisation des procédés. L'augmentation de la capacité de fabrication des wafers et la réduction des géométries des semi-conducteurs renforcent la demande de systèmes d'inspection à haute sensibilité. Les fabricants intègrent également la classification automatisée des défauts et l'analyse avancée des données pour améliorer l'efficacité de l'inspection. La complexité croissante des systèmes avancés de logique et de mémoire accroît encore l'importance des systèmes d'inspection des plaquettes.
Le segment de l'inspection des colis devrait enregistrer la croissance la plus rapide à un TCAC estimé à 8,8 % entre 2026 et 2033, en raison de l'adoption croissante d'emballages avancés, d'architectures de copeaux, d'intégration hétérogène et de technologies d'emballages semi-conducteurs 2,5D et 3D. Les systèmes d'inspection des colis sont de plus en plus nécessaires pour déceler les défauts associés au collage, à l'alignement, aux interconnexions et aux structures des colis. La complexité croissante des paquets de semi-conducteurs avancés accroît le besoin de capacités d'inspection automatisées et à haute résolution. Les investissements croissants des fabricants de semi-conducteurs et des entreprises OSAT dans les emballages avancés augmentent également la demande de solutions d'inspection des emballages. Ces développements devraient accélérer l'adoption des technologies d'inspection des colis.
- Par dimension
Sur la base de la dimension, le marché de la métrologie et de l'inspection des semi-conducteurs est segmenté en métrologie/inspection 2D, métrologie/inspection 3D et systèmes hybrides 2D/3D. Le segment de la métrologie/inspection 2D a dominé le marché avec une part estimée de 57,4% en 2025, soutenue par son application généralisée dans l'inspection des plaquettes planes, la mesure des dimensions critiques, le contrôle des recouvrements et la détection des défauts de surface. Les systèmes bidimensionnels offrent des capacités de mesure établies et à haut débit pour tous les procédés de fabrication de semi-conducteurs. Leur compatibilité avec l'infrastructure de contrôle des processus permet une large adoption dans les installations de fabrication matures et avancées. Les exigences croissantes en matière de précision dimensionnelle, de détection des défauts et de surveillance des processus appuient la demande continue de systèmes de métrologie et d'inspection 2D.
On prévoit que le segment de la métrologie/inspection 3D enregistrera la croissance la plus rapide à un TCAC estimé de 8,0 % entre 2026 et 2033, en raison de l'adoption croissante de structures à semi-conducteurs tridimensionnelles, de NAND 3D, d'emballages avancés, de vias de silice et de dispositifs empilés. L'inspection tridimensionnelle permet d'améliorer les capacités de mesure des structures qui ne peuvent pas être entièrement évaluées au moyen de techniques bidimensionnelles classiques. L'adoption croissante des emballages 2,5D et 3D et des architectures complexes des appareils crée des exigences supplémentaires pour l'inspection volumétrique et sensible à la profondeur. Les fabricants adoptent également des systèmes 3D pour améliorer la caractérisation structurale et identifier les défauts dans les architectures de semi-conducteurs complexes. Ces développements devraient favoriser l'adoption rapide de solutions de métrologie et d'inspection 3D.
- Par demande
Sur la base de l'application, le marché de la métrologie et de l'inspection des semi-conducteurs est segmenté en métrologie lithographique, inspection des wafers et métrologie des films minces. Le segment de l'inspection des wafers a dominé le marché avec une part estimée de 44,3 % en 2025, appuyée par son rôle critique dans la détection des défauts, de la contamination, des variations de patrons et d'autres anomalies de processus dans la fabrication des wafers semi-conducteurs. L'inspection des Wafers permet aux fabricants d'identifier les défauts de production et d'améliorer le rendement et la stabilité des procédés. L'augmentation de l'activité de fabrication de semi-conducteurs et la transition vers de plus petits nœuds de processus renforcent la demande de solutions avancées d'inspection des plaquettes. L'intégration de la classification automatisée des défauts et de l'analyse des données améliore encore l'efficacité des inspections. On s'attend à ce que la complexité croissante des dispositifs logiques et des dispositifs de mémoire soutienne la demande d'applications d'inspection des wafers.
On prévoit que le segment de la métrologie lithographique enregistrera la croissance la plus rapide à un TCAC estimé de 8,0 % entre 2026 et 2033, en raison de l'augmentation des exigences en matière de précision des recouvrements, de contrôle des dimensions critiques et de transfert précis des patrons aux nœuds semi-conducteurs avancés. La métrologie lithographique permet aux fabricants de surveiller les paramètres dimensionnels et d'alignement qui influencent le rendement des semi-conducteurs et les performances des appareils. L'adoption croissante de procédés de lithographie avancés crée des exigences supplémentaires pour les systèmes de métrologie de haute précision. Les fabricants intègrent également la métrologie à la lithographie informatique et aux plates-formes de contrôle des processus pour améliorer la précision de fabrication. Ces développements devraient accélérer l'adoption de la métrologie lithographique dans les installations de fabrication de semi-conducteurs de pointe.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la métrologie et de l'inspection des semi-conducteurs est segmenté en fonderies de semi-conducteurs, en fabricants de dispositifs intégrés (IDM), en entreprises sous-traitées de montage et d'essai de semi-conducteurs (OSAT) et en institutions de recherche-développement (R-D). Le segment des fonderies de semi-conducteurs a dominé le marché avec une part estimée de 52,8 % en 2025, soutenue par des investissements continus dans la fabrication de logiques avancées, la production de wafers à volume élevé et le développement de nœuds de procédés de pointe. Les fonderies ont besoin de systèmes de métrologie et d'inspection tout au long de la fabrication des wafers pour maintenir la précision dimensionnelle, identifier les défauts, contrôler les variations de processus et améliorer les rendements de production. L'augmentation des investissements dans les processeurs d'IA, les puces informatiques à haute performance, la mémoire avancée et la fabrication de semi-conducteurs de pointe renforcent encore la demande des fonderies. Ces facteurs devraient maintenir la position de leader du segment.
Le segment des entreprises d'assemblage et d'essai de semi-conducteurs externalisées (OSAT) devrait enregistrer la croissance la plus rapide à un TCAC estimé de 8,5 % entre 2026 et 2033, en raison de l'externalisation croissante de l'assemblage et de l'essai de semi-conducteurs, de l'adoption avancée des emballages et de la demande croissante de technologies d'intégration hétérogènes et de copeaux. Les entreprises OSAT ont de plus en plus besoin de systèmes d'inspection et de métrologie pour évaluer l'intégrité des emballages, la qualité de la liaison, l'alignement, les interconnexions et les caractéristiques structurelles. L'adoption de l'emballage 2.5D et 3D crée des exigences d'inspection supplémentaires pour tous les processus de montage. L'augmentation des investissements dans les capacités d'emballage avancées appuie davantage la demande de technologies d'inspection spécialisées. Ces développements devraient accélérer l'adoption des systèmes de métrologie et d'inspection des semi-conducteurs parmi les entreprises OSAT.
Quelle région détient la plus grande part du marché de la métrologie et de l'inspection des semi-conducteurs
- L'Amérique du Nord a dominé le marché de la métrologie et de l'inspection des semi-conducteurs avec la plus grande part des revenus de 38,5 % en 2025, appuyée par la présence de fabricants de semi-conducteurs de premier plan, d'installations de fabrication de pointe, de fournisseurs d'équipement de semi-conducteurs établis et d'investissements importants dans l'optimisation des procédés et l'amélioration des rendements.
- La région bénéficie également de solides capacités de recherche-développement sur les semi-conducteurs, d'investissements croissants dans des capacités de fabrication avancées et d'adoption croissante de technologies de métrologie et d'inspection de haute précision. L'expansion de la logique avancée, de la mémoire, de l'intelligence artificielle et de la production de semi-conducteurs informatiques à haute performance augmente la demande de solutions de détection des défauts, de mesure des dimensions critiques, de contrôle des recouvrements et de surveillance des processus. Les États-Unis demeurent le principal marché national en Amérique du Nord, appuyé par des investissements dans la fabrication de semi-conducteurs et un solide écosystème de fournisseurs d'équipement.
États-Unis Semiconductor Metrology and Inspection Market Insight
Le marché américain de la métrologie et de l'inspection des semi-conducteurs connaît une forte croissance en raison de l'augmentation des investissements dans la capacité de fabrication des semi-conducteurs, les nœuds de processus avancés et les architectures de puces de prochaine génération. Le pays bénéficie de la présence de grands fabricants d'équipements semi-conducteurs et d'installations de fabrication de semi-conducteurs de pointe, ce qui crée une demande soutenue de systèmes de métrologie et d'inspection de haute précision. L'adoption croissante de la classification des défauts à l'IA, de l'inspection en ligne et du contrôle automatisé des processus appuie davantage le développement du marché. De plus, les investissements croissants dans l'intelligence artificielle, le calcul à haute performance, la logique avancée et la production de semi-conducteurs à mémoire sont de plus en plus nécessaires pour une mesure dimensionnelle précise, la détection des défauts et l'optimisation des rendements.
Aperçu du marché de la métrologie et de l'inspection des semi-conducteurs en Asie-Pacifique
Le marché de la métrologie et de l'inspection des semi-conducteurs en Asie et dans le Pacifique devrait connaître une forte croissance, en raison de l'augmentation de la capacité de fabrication des semi-conducteurs, de l'augmentation des activités d'emballage et de l'augmentation des investissements dans la fabrication des semi-conducteurs en Chine, au Japon, en Corée du Sud, à Taïwan et dans d'autres marchés régionaux. La région bénéficie d'une forte concentration de fonderies, de fabricants d'appareils intégrés, de producteurs de mémoire et d'entreprises OSAT. La demande croissante de semi-conducteurs AI, d'électronique grand public, de puces automobiles et d'appareils informatiques de pointe augmente le besoin de systèmes d'inspection des plaquettes, de métrologie, de mesure des films minces et d'inspection des emballages. Les programmes de développement de semi-conducteurs soutenus par le gouvernement et les initiatives de localisation de la chaîne d'approvisionnement appuient davantage l'expansion du marché régional.
Marché japonais de la métrologie et de l'inspection
Le marché japonais de la métrologie et de l'inspection des semi-conducteurs connaît une croissance constante en raison de l'industrie du matériel semi-conducteur, des capacités d'ingénierie de précision et de l'infrastructure de recherche-développement avancée du pays. Les fabricants japonais de semi-conducteurs et les fournisseurs d'équipement se concentrent de plus en plus sur l'inspection de haute précision, les technologies de faisceaux d'électrons, la métrologie optique et les solutions avancées de contrôle des processus. La présence d'entreprises impliquées dans l'inspection des semi-conducteurs et l'équipement de métrologie soutient le développement technologique et la demande intérieure. L'augmentation des investissements dans la fabrication de semi-conducteurs de pointe, les technologies de la mémoire et les emballages de nouvelle génération crée de nouvelles possibilités pour les systèmes de métrologie et d'inspection.
China Semiconductor Metrology and Inspection Market Insight
Le marché chinois de la métrologie et de l'inspection des semi-conducteurs augmente en raison de l'augmentation de la capacité de fabrication des semi-conducteurs au pays, de l'intensification des efforts de localisation de la chaîne d'approvisionnement des semi-conducteurs et de l'augmentation des investissements dans des infrastructures de fabrication de pointe. Le pays possède un vaste écosystème de fabrication de semi-conducteurs et d'électronique, ce qui crée une demande pour l'inspection des plaquettes, la métrologie des procédés et les technologies d'inspection des emballages de pointe. Le développement accru des capacités nationales de fabrication de semi-conducteurs favorise la demande de matériel de contrôle des procédés. De plus, les exigences croissantes en matière de logique avancée, de mémoire, de semi-conducteurs de puissance et de technologies d'emballage créent des possibilités supplémentaires pour les systèmes de métrologie et d'inspection de haute précision.
Royaume-Uni Semiconductor Metrology and Inspection Market Insight
Le marché britannique de la métrologie et de l'inspection des semi-conducteurs connaît une croissance régulière, soutenue par la recherche et le développement de semi-conducteurs, les capacités techniques avancées et l'augmentation des investissements dans la fabrication de semi-conducteurs et l'infrastructure technologique. Les établissements de recherche et les entreprises de semi-conducteurs adoptent de plus en plus des technologies de mesure et d'inspection de précision pour le développement des procédés, la caractérisation des appareils et le contrôle de la qualité. L'intérêt croissant pour les semi-conducteurs composés, les matériaux avancés, la photonique et les technologies de semi-conducteurs de nouvelle génération crée des exigences supplémentaires pour les solutions de métrologie et d'inspection. En outre, la poursuite des investissements dans la recherche et l'innovation en matière de semi-conducteurs appuie la demande de capacités de mesure et d'inspection avancées dans tous les environnements de recherche et de production.
Allemagne Métrologie semiconducteur et inspection Aperçu du marché
Le marché allemand de la métrologie et de l'inspection des semi-conducteurs ne cesse de croître en raison de la forte base industrielle du pays, des capacités d'ingénierie avancées et de l'importance croissante accordée à la fabrication de semi-conducteurs pour les applications automobiles, industrielles et électriques. Les fabricants de semi-conducteurs et les entreprises technologiques adoptent de plus en plus des systèmes avancés de métrologie et d'inspection pour améliorer le contrôle des procédés, la détection des défauts, la précision dimensionnelle et la qualité de la production. L'écosystème des semi-conducteurs automobiles soutient également la demande de technologies fiables d'inspection et de contrôle de la qualité. En outre, l'augmentation des investissements dans la capacité européenne de fabrication de semi-conducteurs et les technologies de pointe créent des possibilités supplémentaires pour les équipements de métrologie et d'inspection dans toute l'Allemagne.
Quelles sont les meilleures entreprises du marché de la métrologie et de l'inspection des semi-conducteurs
L'industrie de la métrologie et de l'inspection des semi-conducteurs est principalement dirigée par des entreprises bien établies, notamment :
- KLA Corporation (États-Unis)
- Matériaux appliqués, Inc. (États-Unis)
- ASML Holding N.V. (Pays-Bas)
- Onto Innovation Inc. (États-Unis)
- Nova Ltd. (Israël)
- Hitachi High-Tech Corporation (Japon)
- JEOL Ltd. (Japon)
- Lasertec Corporation (Japon)
- Thermo Fisher Scientific Inc. (États-Unis)
- Carl Zeiss AG (Allemagne)
- Cartek Ltd. (Israël)
- SCREEN Holdings Co., Ltd. (Japon)
- Nikon Corporation (Japon)
- Société Rigaku (Japon)
- Société Bruker (États-Unis)
- Unité semi-conducteur SAS (France)
- Toray Engineering Co., Ltd. (Japon)
- Confovis GmbH (Allemagne)
- Microtrac MRB (États-Unis)
Quels sont les derniers développements sur le marché de la métrologie et de l'inspection des semi-conducteurs
- En septembre 2025, Onto Innovation a annoncé le lancement de sa plateforme de métrologie optique de dimension critique (OCD) Atlas G6, conçue pour soutenir le contrôle des processus pour les appareils logiques de nouvelle génération (GAA) et la mémoire haute bande. Le système comprenait une plus petite taille de point de mesure, une plus grande sensibilité au signal et une précision accrue pour traiter les structures de semi-conducteurs de plus en plus complexes. Onto Innovation a déclaré que la plate-forme a été développée pour soutenir les structures qui diminuent jusqu'à 30% par génération, soulignant l'importance croissante de la métrologie de haute précision pour la fabrication avancée de semi-conducteurs.
- En août 2025, Nova a annoncé la sortie de sa plateforme de métrologie optique modulaire de nouvelle génération de Nova WMC pour l'emballage avancé de semi-conducteurs. Le système a été conçu pour supporter une large gamme de tailles et de formes de wafers tout en intégrant plusieurs technologies de métrologie dans une plateforme modulaire. La solution cible les applications d'emballage 2.5D et 3D avancées et les processus de collage hybride, supportant des exigences croissantes pour la mesure dimensionnelle et le contrôle des processus dans la fabrication d'emballages avancés.
- En février 2025, Applied Materials a introduit son système d'examen des défauts SEMVision H20, conçu pour améliorer l'analyse des défauts nanométriques des dispositifs semi-conducteurs de pointe. Le système combine l'imagerie par faisceaux d'électrons à haute résolution et la reconnaissance d'images à base d'IA pour faciliter la détection et la classification des défauts. Le développement répond à l'exigence croissante d'identifier les défauts extrêmement petits qui peuvent affecter la performance des semi-conducteurs à mesure que les géométries des appareils continuent de se rétrécir.
- En 2025, l'ASML a mis en lumière le système d'inspection multifaisceaux HMI eScan1100 dans le cadre de son portefeuille de métrologie et d'inspections semi-conducteurs. Le système utilise 25 faisceaux d'électrons pour augmenter la couverture des wafers et le débit d'inspection, l'ASML indiquant qu'il fournit jusqu'à 10 fois plus de débit que les systèmes monofaisceaux pour les applications avancées de logique et DRAM. Le développement vise à combiner la haute résolution de l'inspection du faisceau d'électrons avec un débit plus élevé pour le contrôle avancé du processus de semi-conducteur et l'analyse des défauts.
- En janvier 2025, les Pays-Bas ont annoncé des exigences élargies en matière de contrôle des exportations couvrant une gamme limitée de technologies de fabrication de semi-conducteurs de pointe, y compris certains équipements de mesure et d'inspection. Les mesures, qui devaient entrer en vigueur à partir d'avril 2025, comprenaient des technologies utilisées pour détecter les défauts des wafers et améliorer la précision de mesure après les étapes de traitement des semi-conducteurs. Le développement a mis en évidence l'importance stratégique croissante des technologies avancées de métrologie et d'inspection dans la chaîne d'approvisionnement mondiale de la fabrication de semi-conducteurs.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











