


Segmentation du marché mondial de la construction navale, par type (navires de croisière, cargos, navires militaires, remorqueurs, bateaux de pêche, pétroliers de soute, petits navires à passagers et petits transporteurs de marchandises générales), utilisateur final (transport et militaire) - Tendances et prévisions de l'industrie jusqu'en 2032
Quelles sont les principales tentatives de construction navale
Le marché mondial de la construction navale connaît une croissance importante, en raison de la demande croissante de navires commerciaux, de navires navals et de navires technologiquement avancés pour le transport de l'énergie. Les progrès de la technologie de la construction navale, comme l'automatisation, la technologie numérique à doubleAI-l'optimisation de la conception, transforment l'industrie en améliorant l'efficacité et en réduisant les coûts de construction. L'adoption croissante de systèmes de propulsion hybrides et alimentés au GNL contribue également à l'expansion du marché, car les entreprises maritimes se concentrent sur la réduction des émissions de carbone et le respect de règlements environnementaux rigoureux. L'Asie-Pacifique domine le marché, des pays comme la Chine, la Corée du Sud et le Japon menant la production navale en raison de l'appui fort du gouvernement, d'infrastructures avancées et d'une main-d'oeuvre qualifiée. Le secteur de la défense alimente également la demande, les nations investissant dans des flottes navales modernes pour la sécurité maritime. En outre, l'essor des solutions de navires intelligents, y compris IoT-enabledGestion de la flotteet la surveillance en temps réel révolutionne les opérations des navires. Avec l'augmentation du commerce mondial, l'exploration pétrolière et gazière en mer et les innovations axées sur la durabilité, le marché de la construction navale est sur le point de se développer au cours des prochaines années.
Quelle est la taille et le taux de croissance de la construction navale
Selon Data Bridge études de marché Analyse La taille du marché mondial de la construction navale a été évaluée à 145,65 milliards de dollars en 2024 et devrait atteindre 212,75 milliards de dollars en 2032, avec un TCAC de 4,85 % au cours de la période de prévision allant de 2025 à 2032. Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):145,65 milliards de dollars
- Valeur marchande prévue (2032) :212,75 milliards de dollars
- Prévisions CAGR (2024-2032):4.85%
Quelle est la tendance clé dans la construction navale
Augmentation de l'adoption de systèmes de propulsion hybrides et alimentés au GNL
Une tendance importante sur le marché de la construction navale est l'adoption croissante de systèmes de propulsion hybrides et fonctionnant au GNL afin de respecter des réglementations environnementales rigoureuses et de réduire les émissions de carbone. Grâce aux efforts déployés au niveau mondial pour décarboner l'industrie maritime, les constructeurs de navires intègrent des moteurs bicarburant, des systèmes de stockage de batteries et des conceptions économes en énergie pour se conformer aux normes d'émission de l'OMI 2023. Par exemple, Samsung Heavy Industries et Hyundai Heavy Industries ont été les premiers à développer des navires-conteneurs et des vraquiers alimentés au GNL, ce qui a permis de réduire considérablement les émissions de gaz à effet de serre par rapport aux navires traditionnels alimentés au diesel. En outre, China Merchants Energy Shipping a récemment passé des commandes pour plusieurs vraquiers de Newcastlemax équipés de systèmes à faible émission de carburant, renforçant ainsi le passage de l'industrie vers une navigation durable. Alors que les gouvernements et les organisations maritimes s'efforcent de trouver des solutions écologiques à la construction navale, on s'attend à ce que la demande de navires éconergétiques de la prochaine génération augmente, ce qui transformera le marché mondial de la construction navale en opérations maritimes plus propres et plus durables.
Portée du rapport et segmentation du marché de la construction navale
|
Attributs |
Construction navale Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Marché de la construction navaleDéfinition
La construction navale est le processus de conception, de construction et d'assemblage de divers types de navires maritimes, y compris les navires à cargaison, les navires à passagers, les navires militaires, les bateaux de pêche et les pétroliers, à des fins commerciales, de défense et industrielles. Il comporte plusieurs étapes, comme la fabrication de la coque, la pourvoirie, le soudage, l'installation du système de propulsion et les essais finaux, afin d'assurer la navigabilité et le respect des règlements maritimes internationaux.
Dynamique du marché de la construction navale
Conducteurs
- Demande croissante de navires commerciaux
L'essor du commerce mondial et du transport maritime a considérablement alimenté la demande de navires-cargos, de porte-conteneurs et de vraquiers. Avec plus de 80 % du commerce mondial effectué par voie maritime, le besoin de navires à haute capacité et économes en carburant est toujours élevé. Les compagnies maritimes passent de plus en plus de commandes de navires de plus en plus grands et technologiquement avancés pour optimiser le transport de marchandises et réduire les coûts. Par exemple, Maersk et MSC ont récemment investi dans des porte-conteneurs de nouvelle génération équipés d'une technologie logistique intelligente pour améliorer la manutention des marchandises et l'efficacité énergétique. Cette demande croissante de navires commerciaux modernisés place la construction navale comme une industrie cruciale, ce qui rend nécessaire l'innovation continue et l'expansion de la production.
- Adoption de technologies écologiques de construction navale
Avec des réglementations environnementales rigoureuses et une attention croissante accordée aux pratiques maritimes durables, l'industrie de la construction navale connaît une évolution vers des technologies vertes. La réglementation 2023 de l'Organisation maritime internationale (OMI) met l'accent sur la réduction des émissions de carbone, les principaux constructeurs de navires à développer des navires alimentés au GNL, alimentés à l'hydrogène et électriques. Des entreprises comme Hyundai Heavy Industries et Mitsubishi Heavy Industries investissent dans des conceptions de coques écoénergétiques, des systèmes de propulsion assistés par le vent et des moteurs à faible émission pour se conformer à cette réglementation. Par exemple, Maersk a lancé sa premièreméthanol-un bateau-conteneur motorisé, établissant une référence pour le transport durable. Cette importance croissante accordée à la construction navale respectueuse de l'environnement est un moteur important de la restructuration de l'avenir du transport maritime.
Possibilités
- Croissance de la construction navale et navale
La montée des tensions géopolitiques et l'augmentation des budgets de défense dans le monde ont conduit à une croissance significative de la construction navale et de la construction navale de défense. Les gouvernements investissent dans des navires de guerre, des sous-marins et des navires de patrouille avancés pour renforcer leur sécurité maritime et leur présence stratégique. Par exemple, les États-Unis et le Royaume-Uni ont intensifié leurs efforts d'acquisition de navires navals, la marine américaine prévoyant d'étendre sa flotte de sous-marins nucléaires et de destroyers à missiles guidés. De même, la Chine et l'Inde investissent massivement dans des programmes nationaux de construction navale, comme le Projet 75 de l'Inde pour les sous-marins indigènes et les destroyers de type 055 de Chine. Cette expansion présente une opportunité de marché lucrative pour les constructeurs de navires, car les contrats de défense mènent souvent à des collaborations à long terme et des progrès technologiques dans le génie naval.
- Accroître les progrès dans la technologie des navires intelligents
L'industrie navale est témoin d'une transformation numérique avec l'intégration de l'IA, de l'IoT, etjumeau numériquetechnologie, permettant le développement de navires intelligents. Ces technologies permettent une navigation autonome, une maintenance prédictive, une surveillance des performances en temps réel et une efficacité énergétique accrue, ce qui réduit considérablement les coûts d'exploitation et les erreurs humaines. Les principaux acteurs de l'industrie tels que Rolls-Royce et Samsung Heavy Industries investissent dans des navires intelligents alimentés par l'IA, avec Rolls-Royce dévoile son concept pour les cargos autonomes qui opèrent sans équipage à bord. En outre, Samsung Heavy Industries développe des navires de nouvelle génération avec des systèmes de surveillance basés sur l'IoT, améliorant les performances des navires et réduisant les temps d'arrêt. La demande croissante de navires numérisés et pilotés par l'IA offre aux constructeurs de navires une occasion importante de lancer des solutions maritimes intelligentes et d'obtenir un avantage concurrentiel dans l'industrie.
Restrictions et difficultés
- Coûts de production élevés
L'industrie de la construction navale est confrontée à des défis importants en raison de l'augmentation des coûts de production, principalement attribuable à l'augmentation des prix des matières premières comme l'acier et l'aluminium. Alors que les constructeurs de navires visent à produire des navires à haute capacité et économes en carburant, la demande d'alliages spécialisés et de matériaux résistant à la corrosion a augmenté, augmentant encore les dépenses. En outre, l'intégration de technologies avancées d'automatisation et de construction navale numérique, telles que les systèmes de conception pilotés par l'IA et la soudure robotique, a augmenté les coûts d'investissement initiaux. Les coûts de main-d'oeuvre ont également augmenté, car l'industrie a besoin de travailleurs hautement qualifiés pour exploiter et entretenir ces systèmes sophistiqués. Par exemple, en Corée du Sud, des constructeurs de navires comme Hyundai Heavy Industries investissent massivement dans l'automatisation pour réduire la dépendance à l'égard de la main-d'oeuvre, mais la transition reste coûteuse. Ces contraintes financières rendent difficile la concurrence des petits et moyens chantiers navals, ce qui limite l'expansion du marché.
- Réglementation environnementale stricte
Le secteur de la construction navale est soumis à d'immenses pressions pour qu'il respecte des réglementations environnementales strictes, en particulier celles imposées par l'Organisation maritime internationale (OMI) pour réduire les émissions de gaz à effet de serre. La transition vers des systèmes de propulsion respectueux de l'environnement, comme le GNL, l'hydrogène et les carburants à base d'ammoniac, nécessite des investissements substantiels dans la recherche et la modernisation des parcs existants, ce qui augmente les coûts de production. Les constructeurs navals sont également tenus d'intégrer des conceptions de coques écoénergétiques, des systèmes de nettoyage des gaz d'échappement et des technologies de propulsion hybrides pour atteindre les objectifs de durabilité. Par exemple, Mitsubishi Heavy Industries investit dans la conception de navires alimentés à l'ammoniac pour s'aligner sur les objectifs de décarbonisation de l'OMI en 2050, mais l'adoption de ces technologies demeure coûteuse et complexe sur le plan logistique. Ce fardeau réglementaire augmente les coûts d'exploitation, ce qui fait qu'il est difficile pour les constructeurs de navires traditionnels de rester compétitifs tout en assurant le respect des normes environnementales mondiales en évolution.
Ce rapport de marché fournit des détails sur les nouveaux développements récents, la réglementation commerciale, l'analyse des importations et des exportations, l'analyse de la production, l'optimisation de la chaîne de valeur, la part de marché, l'impact des acteurs du marché national et local, l'analyse des possibilités en termes de nouvelles poches de revenus, les changements dans la réglementation du marché, l'analyse stratégique de la croissance du marché, la taille du marché, la catégorie de croissance du marché, les créneaux d'application et la position dominante, les approbations de produits, les lancements de produits, les expansions géographiques, les innovations technologiques sur le marché. Pour obtenir plus d'informations sur le marché, contactez Data Bridge Market Research pour un résumé d'analyste, notre équipe vous aidera à prendre une décision de marché éclairée pour atteindre la croissance du marché.
Comment la construction navale est-elle sectorielle
Le marché est segmenté en fonction du type et de l'utilisateur final. La croissance de ces segments vous aidera à analyser les segments de croissance médiocres dans les industries et à fournir aux utilisateurs une vue d'ensemble et des perspectives de marché précieuses pour les aider à prendre des décisions stratégiques pour identifier les principales applications du marché.
Type
- Navires de croisière
- Navires à cargaison
- Navires militaires
- Tugs
- Bateaux de pêche
- Tankers de bunker
- Petits navires à passagers
- Petits transporteurs de fret général
Utilisateur final
- Transports
- Militaire
Quelle est la région qui détient la plus grande part de la construction navale
Le marché est analysé et les informations et les tendances relatives à la taille du marché sont fournies par pays, type et utilisateur final, comme indiqué ci-dessus.
Les pays couverts par le rapport de marché sont les États-Unis, le Canada et le Mexique en Amérique du Nord, l'Allemagne, la France, le Royaume-Uni, les Pays-Bas, la Suisse, la Belgique, la Russie, l'Italie, l'Espagne, la Turquie, le reste de l'Europe en Europe, la Chine, le Japon, l'Inde, la Corée du Sud, Singapour, la Malaisie, l'Australie, la Thaïlande, l'Indonésie, les Philippines, le reste de l'Asie-Pacifique (APAC) en Asie-Pacifique (APAC), l'Arabie saoudite, les États-Unis, l'Afrique du Sud, l'Égypte, Israël, le reste du Moyen-Orient et l'Afrique (MEA) en tant que partie du Moyen-Orient et de l'Afrique (MEA), le Brésil, l'Argentine et le reste de l'Amérique du Sud en tant que partie de l'Amérique du Sud.
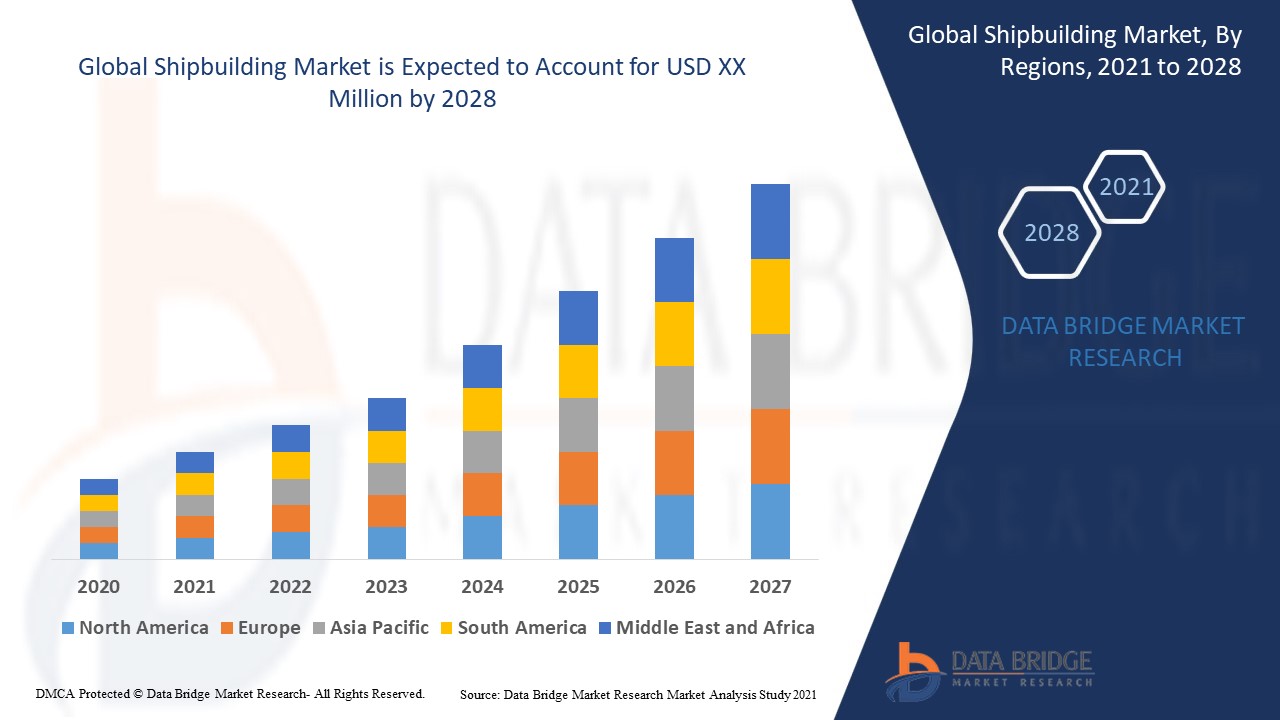
L'Asie-Pacifique domine le marché de la construction navale en raison de diverses initiatives gouvernementales visant à renforcer l'industrie de la construction navale et à accroître les capacités de production nationales. En outre, la demande croissante de moteurs fonctionnant au GNL conduit à l'adoption de navires respectueux de l'environnement et économes en carburant dans toute la région. L'utilisation croissante de la construction navale dans le transport de passagers, le transport de marchandises et d'autres applications industrielles contribue également à l'expansion du marché. Compte tenu de la croissance économique rapide, de l'expansion des routes commerciales et des progrès technologiques dans la construction navale, le marché de la construction navale en Asie-Pacifique devrait connaître une forte croissance au cours de la période de prévision.
L'Amérique du Nord devrait connaître la croissance la plus rapide du marché mondial de la construction navale au cours de la période de prévision. Cette croissance est due à l'augmentation des investissements dans la défense navale, à l'augmentation de la demande de navires commerciaux et aux progrès des technologies de construction navale. En outre, les initiatives gouvernementales et les collaborations avec des entreprises privées devraient améliorer les capacités de production régionales. L'expansion de l'infrastructure portuaire et l'accent mis sur les pratiques de construction navale durables contribuent davantage à la croissance du marché.
La section de pays du rapport présente également les facteurs influençant le marché et les modifications de la réglementation sur le marché intérieur qui influent sur les tendances actuelles et futures du marché. Des points de données comme l'analyse de la chaîne de valeur en aval et en amont, les tendances techniques et l'analyse des cinq forces du porteur, des études de cas sont quelques-uns des indicateurs utilisés pour prévoir le scénario du marché pour chaque pays. En outre, la présence et la disponibilité des marques mondiales et les difficultés qu ' elles rencontrent en raison de la concurrence importante ou rare des marques locales et nationales, l ' impact des tarifs intérieurs et des itinéraires commerciaux sont pris en compte tout en fournissant une analyse prévisionnelle des données nationales.
Quelles sont les meilleures entreprises de construction navale
Le paysage concurrentiel du marché fournit des détails par concurrent. Les détails inclus sont l'aperçu de l'entreprise, les finances de l'entreprise, les revenus générés, le potentiel du marché, les investissements dans la recherche et le développement, les nouvelles initiatives du marché, la présence mondiale, les sites et installations de production, les capacités de production, les forces et faiblesses de l'entreprise, le lancement de produits, la largeur et l'étendue du produit, la domination de l'application. Les données ci-dessus fournies ne sont liées qu'à la concentration des entreprises sur le marché.
Les leaders du marché de la construction navale qui opèrent sur le marché sont :
- La société Hyundai Heavy Industries Co., Ltd. (Corée du Sud)
- Groupe Hanwha(Corée du Sud)
- INDUSTRIES LOURDS DE SAMSUNG(Corée du Sud)
- MITSUBISHI HEAVY INDUSTRIE, LTD.(Japon)
- TSUNEISHI SHIPBUILDING Co. Ltd. (Japon)
- IMABARI SHIPBUILDING CO., LTD. (Japon)
- Northstar Ship Chandler Inc. (États-Unis)
- LARSEN & TOUBRO LIMITED. (Inde)
- JSC United Shipbuilding Corporation (Russie)
- Sumitomo Heavy Industries, Ltd. (Japon)
- Hanjin Heavy Industries and Construction Holdings Co. Ltd. (Corée du Sud)
- Jiangsu New Yangzi Shipbuilding Co., Ltd. (Chine)
Quels sont les derniers développements dans la construction navale
- En juin 2024, China Merchants Energy Shipping a passé commande avec New Times Shipbuilding pour plusieurs vraquiers newcastlemax. La société basée à Hong Kong a passé un contrat avec le chantier naval basé à Jiangsu pour la construction de huit navires d'essence marine classiques de 210 000 tonnes, dont la livraison est prévue pour 2028.
- En juin 2024, Damen Shipyards signe un accord avec l'Autorité Portuaire de Portland (APH) au Royaume-Uni pour livrer le Damen ASD Tug 2111, l'un de ses derniers remorqueurs. Le Tug 2111 ASD de 21 mètres de long est très maniable et capable de produire une traction de 50 tonnes
- En août 2023, le gouvernement canadien a annoncé un investissement de 463 millions de dollars canadiens (345 millions de dollars américains) dans l'infrastructure navale pour faire progresser le programme de combat de surface (CSC). Le financement servira à la construction de 15 nouveaux navires de guerre pour la Marine royale du Canada et servira à préparer le chantier naval Irving et les installations adjacentes en Nouvelle-Écosse pour la construction, qui débutera l'année prochaine.
- En mai 2023, Vard Marine Inc. et ses partenaires d'Équipe Vigilance Heddle Shipyards, Thales Canada, SH Defence et Fincantieri ont dévoilé le navire de patrouille extracôtier Vigilance à CANSEC 2023. Ces partenaires apportent une expertise importante dans la conception navale, la construction, le combat et l'intégration des systèmes hors-bord, les systèmes modulaires de charge utile et les solutions de cycle de vie
- En mai 2023, Garden Reach Shipbuilders and Engineers Ltd a lancé le GRSE Accelerated Innovation Nurturing Scheme (GAINS) pour stimuler les avancées technologiques dans la conception et la construction de navires. Cette initiative vise à relever les défis actuels et émergents de la construction navale tout en s'aligneant sur les objectifs d'Atmanirbhar Bharat
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











