



Segmentation du marché mondial des substituts cutanés, par produit (acellulaire, cellulaire et autres), classe (classe III, classe II et classe I), application (brûlures, ulcères, chirurgie esthétique et autres), utilisateur final (cliniques et hôpitaux spécialisés dans le traitement des plaies, industrie de la beauté et des cosmétiques et autres) - Tendances et prévisions du secteur jusqu'en 2033
Qu'est-ce que le remplacement de la peau et le remplacement de la taille du marché et le taux de croissance
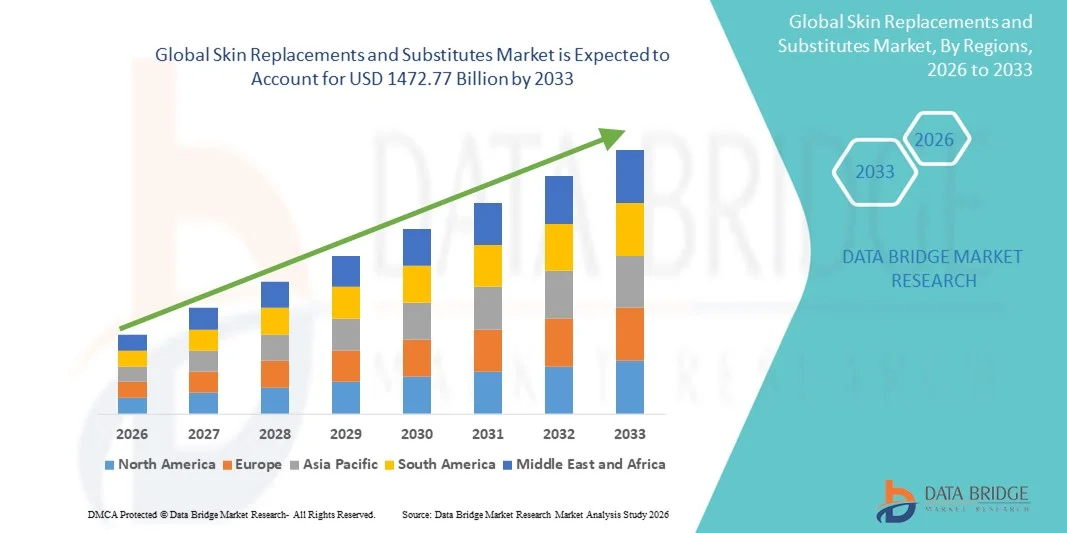
- Selon Data Bridge études de marché Analyse La taille du marché mondial des substituts de peau a été évaluée à916,40 milliards de dollars en 2025et devrait atteindre1472,77 milliards de dollars en 2033, à unTCAC de 6,11 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'adoption croissante de technologies de pointe en matière de soins des plaies et des progrès rapides dans le domaine de l'ingénierie tissulaire et de la médecine régénératrice, qui stimulent la numérisation, l'innovation et l'efficacité dans tous les milieux de soins de santé.
- De plus, la demande croissante de solutions de traitement efficaces, sûres et peu invasives, de même que la préférence croissante pour des produits de remplacement de la peau biologiquement compatibles et intégrés, font des remplacements et des substituts de la peau une option privilégiée dans la gestion moderne des plaies. Ces facteurs convergents accélèrent l'adoption de solutions de remplacement et de remplacement de la peau, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 916,40 milliards de dollars
- Valeur marchande prévue (2033): 1472,77 milliards de dollars
- Prévisions CAGR (2026-2033): 6.11%
Quels sont les principaux débouchés du marché des remplacements et substituts de peau
- Les remplacements et les substituts de la peau, qui englobent la peau biomécanique, les allogreffes, les xénogreffes et les substituts synthétiques, sont de plus en plus essentiels dans les soins modernes des plaies et les procédures de reconstruction en raison de leur capacité à améliorer la guérison, à réduire les risques d'infection et à améliorer les résultats des patients dans les plaies aiguës, chroniques et liées aux brûlures
- La demande croissante de solutions de remplacement de la peau est principalement attribuable à la prévalence croissante des blessures chroniques, des ulcères diabétiques, des brûlures et des traumatismes, associée à une sensibilisation croissante des professionnels de la santé aux avantages cliniques des technologies de remplacement de la peau avancées.
- L'Amérique du Nord a dominé le marché des remplacements et des substituts de la peau avec la plus grande part de revenus de 41,5 % en 2025, soutenue par des infrastructures de soins de santé de pointe, des taux d'adoption de traitements plus élevés, des systèmes de remboursement solides et la présence de grandes entreprises de biotechnologie qui stimulent l'innovation continue.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des substituts et des substituts de la peau au cours de la période de prévision, en raison de l'urbanisation rapide, de l'augmentation de la population diabétique, de l'amélioration des dépenses en soins de santé et de l'augmentation de l'accessibilité aux solutions avancées de soins des plaies.
- En 2025, le segment de catégorie III détenait la plus grande part des revenus du marché, soit 55,4 %, en raison de l'utilisation intensive de substituts biologiques hautement avancés et réglementés dans le traitement des plaies critiques.
Portée du rapport et remplacements de la peau et remplacements segmentation du marché
|
Attributs |
Remplacements et substituts de la peau Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les principales tendances du marché des remplacements et des substituts de peau
Progrès dans les technologies biomécaniques de la peau et de la régénération
- Une tendance importante et accélérée sur le marché mondial des substituts et des remplacements de la peau est l'intégration croissante de technologies avancées de bioingénierie, y compris les biomatériaux, les constructions de tissus et les thérapies à base de cellules souches. Ces innovations aident à créer des substituts de peau plus fonctionnels, biocompatibles et durables qui imitent étroitement les propriétés du ski naturel
- Par exemple, des matrices dermiques acellulaires de prochaine génération (MAD) et des échafaudages à base de collagène sont en cours de développement avec une intégrité structurale accrue, un potentiel de vascularisation amélioré et une immunogénicité réduite. Ces améliorations permettent aux patients d'obtenir de meilleurs résultats en ce qui concerne la cicatrisation des plaies, les soins contre les brûlures et les procédures de reconstruction.
- L'incorporation deBioimpression 3DLa technologie prend également de l'ampleur, permettant la création de tissus de peau stratifiés avec une architecture précise. Les entreprises et les établissements de recherche développent activement des greffes de peau imprimée personnalisables conçues pour accélérer la guérison et réduire les cicatrices
- De plus, la tendance croissante à l'utilisation de substituts à base de cellules autologues, comme les autogreffes épithéliales en culture (AEC), modifie les approches cliniques, en particulier pour les patients présentant des brûlures étendues ou des ulcères chroniques. Ces substituts offrent un risque de rejet réduit et une meilleure intégration tissulaire
- Le développement continu de technologies de la peau biomécaniques transforme fondamentalement les attentes en matière de gestion des plaies et de traitements reconstructifs, car les fournisseurs médicaux privilégient de plus en plus les solutions qui allient commodité, temps de récupération réduit et performance fonctionnelle à long terme
- En conséquence, la demande de solutions de remplacement de la peau innovantes, cliniquement efficaces et personnalisables augmente dans les hôpitaux, les centres de combustion et les pratiques de dermatologie spécialisée partout dans le monde
Remplacements de peau et substituts Dynamique du marché
Chauffeur
Besoin croissant d'un traitement avancé des blessures au milieu des brûlures, des ulcères et des affections chroniques
- L'augmentation de l'incidence des brûlures, des ulcères du pied diabétique, des ulcères veineux des jambes, des ulcères de pression et des blessures chirurgicales entraîne la demande de solutions efficaces de remplacement de la peau. L'augmentation mondiale des maladies chroniques, en particulier le diabète et les troubles vasculaires, a considérablement augmenté le nombre de patients nécessitant des soins avancés des plaies.
- Par exemple, en avril 2025, elle a fait progresser sa participation à la technologie médicale en explorant de nouvelles intégrations de capteurs de haute précision pour surveiller les conditions de guérison dans les applications de soins des plaies – démontrant comment les entreprises développent leurs capacités pour soutenir les solutions cliniques de prochaine génération dans l'espace de remplacement et de remplacement de la peau
- Comme les fournisseurs de soins de santé visent à améliorer les taux de guérison, à réduire les risques d'infection et à minimiser les durées de séjour à l'hôpital, les substituts de peau avancés offrent des avantages supérieurs à ceux des pansements traditionnels. Il s'agit notamment d'améliorer l'équilibre hydrique, de soutenir la régénération cellulaire, d'améliorer la vascularisation et de réduire les cicatrices.
- De plus, l'utilisation croissante de thérapies minimalement invasives et régénératives fait des substituts de peau conçus pour les tissus un choix privilégié tant en milieu hospitalier qu'en milieu externe.
- L'adoption croissante de produits biologiques, la sensibilisation accrue aux soins avancés des plaies et l'expansion des infrastructures de soins de santé, en particulier dans les économies émergentes, sont des facteurs clés qui accélèrent la demande sur le marché.
- En outre, la disponibilité de produits de remplacement de la peau prêts à l'emploi et conviviaux contribue à accroître l'utilisation dans les centres de soins actifs, de soins de longue durée et de chirurgie.
Restriction/Défi
Coûts de traitement élevés et accessibilité limitée dans les régions en développement
- Les coûts élevés associés aux substituts cutanés avancés – en particulier les constructions biomécaniques, cellulaires et à base de cellules souches – demeurent un défi majeur limitant l'adoption généralisée. Ces produits nécessitent souvent l'entreposage, la manutention et la formation de cliniciens spécialisés, ce qui augmente considérablement les dépenses globales de traitement.
- Par exemple, les substituts de peau perfectionnés, tels qu'Apligraf et Dermagraft, sont beaucoup plus chers que les pansements traditionnels, ce qui les rend inabordables pour une grande proportion de patients dans les pays à faible revenu et en développement. Le coût élevé des achats et de l'application décourage les hôpitaux, en particulier les centres de santé gouvernementaux et ruraux, d'adopter de telles solutions avancées.
- Une couverture de remboursement limitée dans de nombreuses régions accroît encore le fardeau financier, rendant inaccessibles les thérapies avancées de soins des plaies aux patients à faible revenu. L'insuffisance du soutien de l'assurance pour les traitements des plaies chroniques entraîne souvent un retard des soins ou une préférence pour des solutions moins coûteuses mais moins efficaces.
- De plus, les pénuries de cliniciens formés capables de gérer et d'appliquer des produits de remplacement de la peau sophistiqués créent des obstacles à l'adoption dans le développement des systèmes de santé. De nombreux produits de pointe nécessitent une expertise chirurgicale, des environnements contrôlés et une surveillance post-application qui ne sont pas toujours disponibles dans des environnements limités en ressources
- Les obstacles réglementaires ralentissent également l'adoption, car l'évaluation clinique de la biocompatibilité, de l'immunogénicité et de l'intégration à long terme des plaies nécessite souvent de longs cycles d'approbation.
- De plus, les préoccupations concernant la stabilité du produit, le risque d'infection et le potentiel de réactions immunitaires, en particulier chez les substituts allogéniques ou xénogéniques, peuvent réduire la confiance du fournisseur dans l'adoption de ces solutions.
- Pour surmonter ces défis, il faudra un soutien plus large en matière de remboursement, une fabrication rentable, une formation accrue des cliniciens et des recherches continues pour mettre au point des solutions de remplacement et de remplacement de la peau évolutives, abordables et de haute qualité.
Remplacements et substituts de la peau Portée du marché
Le marché est segmenté en fonction du produit, de la classe, de l'application et de l'utilisateur final.
- Par produit
Sur la base du produit, le marché des substituts et substituts de la peau est segmenté en acellulaire, cellulaire et autres. Le segment acellulaire a dominé la plus grande part des revenus du marché de 48,6 % en 2025, en raison de sa forte utilisation dans les soins contre les brûlures, la cicatrisation chronique des plaies et les chirurgies de reconstruction. Les matrices acellulaires sont largement préférées en raison de leur forte biocompatibilité, de leur faible immunogénicité et de leur capacité à soutenir la régénération des tissus naturels. Les fournisseurs de soins de santé comptent sur des produits acellulaires en raison de leur longue durée de vie, de la réduction des risques d'infection et de résultats cliniques solides pour plusieurs types de plaies. L'augmentation de l'incidence des ulcères diabétiques et des lésions traumatiques augmente encore la demande, ainsi que l'adoption croissante dans les procédures cosmétiques. Les progrès continus dans les technologies de décellulation et l'amélioration des normes de traitement améliorent la fiabilité des produits. Un remboursement favorable sur les grands marchés et une forte pénétration dans les hôpitaux et les centres de soins des plaies contribuent également à la part de marché dominante du segment acellulaire.
Le segment cellulaire devrait connaître le taux de croissance le plus rapide de 21,3% entre 2026 et 2033, alimenté par l'adoption croissante de substituts de peau biologiquement actifs contenant des cellules vivantes. Les produits cellulaires offrent un potentiel de régénération supérieur, ce qui permet une fermeture plus rapide des plaies et une meilleure récupération des patients. La forte demande en brûlures d'épaisseur, en ulcères complexes et en reconstruction chirurgicale accélère l'absorption. Les développements en cours en ingénierie tissulaire, intégration des cellules souches et biofabrication augmentent les applications cliniques. L'augmentation des investissements dans la médecine régénérative avancée et les substituts de peau personnalisés stimule la forte croissance du marché. La sensibilisation des cliniciens, l'élargissement des approbations et l'accessibilité croissante dans les régions développées et en développement contribuent également à l'expansion rapide du segment de 2026 à 2033.
- Par classe
Sur la base de la classe, le marché des substituts et substituts de peau est segmenté en classes III, II et I. Le segment de catégorie III détenait la plus grande part du marché en 2025, soit 55,4 %, en raison de l'utilisation intensive de substituts biologiques hautement avancés et réglementés dans le traitement des plaies critiques. Les appareils de classe III sont largement préférés en raison de leur forte efficacité clinique, de leurs résultats régénératifs à long terme et de leur aptitude à subir des brûlures graves et des lésions des tissus profonds. De plus en plus de cas de traumatismes, d'interventions chirurgicales et de blessures chroniques continuent de stimuler la demande. Les hôpitaux et les centres de soins spécialisés comptent sur les produits de classe III pour améliorer la guérison, réduire les complications et mieux accepter les greffons. De solides activités de R-D dans les solutions de tissus biomécaniques et des innovations dans la gestion complexe des plaies renforcent encore la domination du segment. Les résultats cliniques favorables et les approbations réglementaires renforcent l'adoption à long terme sur les marchés mondiaux.
Le segment de classe II devrait connaître le TCAC le plus rapide de 19,8 % entre 2026 et 2033, en raison de l'adoption croissante de substituts de peau de complexité intermédiaire pour des brûlures modérées, des ulcères de pression et des blessures chirurgicales. Ces produits offrent un équilibre entre sécurité, rentabilité et performance clinique, ce qui les rend très attrayants pour les hôpitaux et les centres de soins ambulatoires. Les progrès technologiques dans les échafaudages synthétiques, les matrices acellulaires et les produits hybrides sont de plus en plus utilisés. La sensibilisation accrue aux soins des plaies, l'expansion des infrastructures de soins de santé et les voies de régulation favorables favorisent une croissance accélérée. Le segment bénéficie également d'une augmentation des cas de blessures chroniques et d'une plus grande disponibilité sur les marchés émergents. L'innovation continue dans les matériaux de catégorie II renforce encore son potentiel de croissance élevé jusqu'en 2033.
- Par demande
Sur la base de l'application, le marché des remplacements et substituts de peau est segmenté en Burns, Ulcers, Chirurgie cosmétique, et autres. En 2025, le segment de Burns a représenté la plus grande part des revenus du marché, soit 41,7 %, en raison de l'augmentation de l'incidence mondiale des brûlures et du besoin essentiel de substituts de la peau dans la gestion des blessures d'urgence. Les brûlures nécessitent des interventions de reconstruction rapides et avancées, ce qui rend les substituts cellulaires et acellulaires essentiels au traitement. L'amélioration de l'infrastructure des soins contre les traumatismes, l'augmentation du soutien gouvernemental au traitement des brûlures et l'amélioration de la disponibilité des greffes biologiques sont des facteurs clés de la domination. Les fournisseurs de soins de santé préfèrent ces produits pour réduire l'infection, promouvoir la guérison rapide et minimiser les cicatrices. De forts taux de réussite clinique dans les brûlures d'épaisseur totale et les procédures de reconstruction favorisent l'adoption. Le nombre croissant de centres de combustion spécialisés dans le monde supporte également une forte demande au sein du segment.
Le segment des Ulcers devrait connaître le taux de croissance le plus rapide de 200,6 % entre 2026 et 2033, principalement en raison de l'augmentation de la prévalence des ulcères du pied diabétique, des ulcères veineux des jambes et des ulcères de pression. Les ulcères chroniques posent des problèmes de santé à long terme et les substituts de la peau jouent un rôle crucial dans la guérison plus rapide, la réduction des complications et l'amélioration des résultats des patients. L'augmentation de la population diabétique, le vieillissement démographique et les modes de vie sédentaires sont des facteurs majeurs de croissance. Des tissus perfectionnés et des thérapies régénératives ont montré une forte efficacité clinique dans la gestion des ulcères. L'expansion des centres de soins des plaies, l'amélioration des paysages de remboursement et l'augmentation de la préférence pour des traitements peu envahissants accélèrent encore la croissance du segment. La sensibilisation croissante aux complications chroniques des plaies continue d'appuyer une expansion robuste du marché jusqu'en 2033.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des remplacements et substituts de peau est segmenté en cliniques de soins des plaies et des hôpitaux, de l'industrie de la beauté et des cosmétiques, et d'autres. Le segment des cliniques et hôpitaux de soins aux blessés a dominé la plus grande part du marché (64,1 %) en 2025, en raison de leur rôle central dans le traitement des brûlures, des traumatismes, des blessures chirurgicales et des ulcères chroniques. Les établissements de santé comptent beaucoup sur des substituts de peau avancés en raison de leur forte efficacité clinique, des protocoles normalisés et l'accès aux professionnels spécialisés. L'augmentation des admissions à l'hôpital pour les blessures chroniques, l'augmentation des accidents de brûlure et l'augmentation des volumes chirurgicaux soutiennent le leadership du segment. Les hôpitaux et les cliniques spécialisées de soins des plaies offrent une infrastructure de traitement des plaies de pointe, ce qui en fait les principaux utilisateurs de substituts biologiques et synthétiques. Le soutien accru du gouvernement à la gestion des plaies, ainsi que l'adoption accrue de thérapies de remplacement de la peau novatrices, contribuent de façon significative à la domination du segment.
Le segment de l'industrie de la beauté et des cosmétiques devrait connaître le TCAC le plus rapide de 18,9% entre 2026 et 2033, alimenté par la demande croissante de traitements esthétiques régénératifs et de réparation de la peau après la procédure. Les substituts de peau sont de plus en plus utilisés dans la réduction des cicatrices, les interventions anti-âge et la reconstruction cosmétique, améliorant la qualité de guérison et la texture de la peau. L'expansion des cliniques esthétiques, l'augmentation des dépenses des consommateurs pour l'amélioration des cosmétiques et la préférence croissante pour des procédures peu invasives favorisent la croissance du segment. Les progrès technologiques dans les biomatériaux régénératifs et l'acceptation croissante des tissus biomécaniques dans les traitements de beauté soutiennent davantage l'expansion rapide. L'influence des médias, l'amélioration du mode de vie et l'adoption croissante de solutions cosmétiques haut de gamme continuent de renforcer les perspectives de croissance jusqu'en 2033.
Remplacements de peau et substituts Analyse régionale du marché
- L'Amérique du Nord a dominé le marché des remplacements et des substituts de la peau avec la plus grande part de revenus de 41,5 % en 2025, soutenue par des infrastructures de soins de santé de pointe, des taux d'adoption de traitements plus élevés, des systèmes de remboursement solides et la présence de grandes entreprises de biotechnologie qui stimulent l'innovation continue.
- La prévalence croissante des blessures chroniques, des ulcères du pied diabétique et des lésions sous pression alimente la demande
- Les consommateurs et les fournisseurs de soins de santé privilégient de plus en plus les solutions avancées de soins des plaies, y compris les substituts de peau conçus pour les tissus et les bio-ingénieries, pour améliorer les résultats des patients et réduire les temps de guérison
Remplacements et substituts de peau aux États-Unis Aperçu du marché
Le marché américain des substituts et des remplacements de la peau a remporté la plus grande part de revenus en Amérique du Nord en 2025, alimentée par l'adoption généralisée de thérapies de soins des plaies et de solutions de médecine régénérative. Les hôpitaux, les dispensaires spécialisés et les centres de soins ambulatoires utilisent de plus en plus des substituts de peau biomécaniques et des substituts de peau pour gérer les blessures chroniques et les brûlures. La préférence croissante pour des solutions de soins des plaies éprouvées cliniquement et à guérison rapide, combinées à une forte couverture de remboursement et à une solide infrastructure de soins de santé, continue de stimuler l'expansion du marché aux États-Unis.
Europe Remplacements de peau et substituts Aperçu du marché
Le marché européen des produits de remplacement de la peau et des substituts devrait s'étendre à un TCAC important au cours de la période de prévision, en raison de l'incidence croissante de blessures chroniques, d'ulcères diabétiques et de blessures chirurgicales. Une sensibilisation accrue des fournisseurs de soins de santé aux avantages des substituts de peau issus de l'ingénierie tissulaire et biologique favorise l'adoption dans les hôpitaux et les centres spécialisés de soins des plaies. L'urbanisation croissante, conjuguée à l'amélioration des dépenses de soins de santé, favorise l'expansion des solutions avancées de soins des plaies dans les applications résidentielles et cliniques.
Remplacements et substituts de peau au Royaume-Uni Aperçu du marché
On s'attend à ce que le marché des substituts et des remplacements de la peau au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de la demande croissante de traitements de pointe pour les plaies et de solutions de traitement régénératives. La prévalence croissante des plaies chroniques et des ulcères de pression, conjuguée à des initiatives visant à améliorer les résultats cliniques, favorise l'adoption de substituts de peau issus de l'ingénierie tissulaire et biologique dans les hôpitaux et les cliniques. La forte infrastructure de soins de santé du Royaume-Uni et la sensibilisation clinique croissante devraient continuer à stimuler la croissance du marché.
Allemagne Remplacements de peau et substituts Aperçu du marché
Le marché allemand des produits de remplacement de la peau et des substituts devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par l'augmentation de l'incidence des blessures chroniques et des blessures chirurgicales. Les infrastructures de santé bien développées du pays, l'accent mis sur l'innovation clinique et la préférence pour des produits biomédicaux de haute qualité sont à l'origine de l'adoption de substituts de peau issus de l'ingénierie tissulaire et biomécanique. Allemagne Les hôpitaux et les centres spécialisés de soins des plaies appliquent de plus en plus des solutions avancées de soins des plaies pour améliorer les résultats des patients et réduire les temps de récupération.
Asie-Pacifique Remplacements de peau et substituts Aperçu du marché
Le marché des remplacements et substituts de la peau en Asie-Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision, sous l'effet de l'urbanisation rapide, de l'augmentation des populations diabétiques, de l'amélioration des dépenses de soins de santé et de l'augmentation de l'accessibilité aux solutions avancées de soins des plaies. Des pays comme la Chine, le Japon et l'Inde sont témoins d'une adoption croissante de substituts de peau issus de l'ingénierie tissulaire et biomécanique dans les hôpitaux, les cliniques et les centres ambulatoires. L'expansion de l'infrastructure des soins de santé, le soutien gouvernemental aux traitements modernes des plaies et la sensibilisation accrue aux thérapies de pointe sont des facteurs clés de la croissance du marché dans la région.
Japon Remplacements de peau et substituts Aperçu du marché
Le marché japonais des remplacements et des substituts de la peau prend de l'ampleur en raison de l'infrastructure de soins de santé avancée du pays, du vieillissement de la population et de la prévalence croissante des blessures chroniques et des ulcères. Les hôpitaux et les cliniques spécialisées mettent de plus en plus en oeuvre des produits de remplacement biomécaniques et des produits de remplacement pour améliorer la cicatrisation des plaies et réduire le temps d'hospitalisation. La demande croissante de traitements pratiques, efficaces et cliniquement éprouvés favorise l'expansion du marché dans les milieux résidentiels et médicaux.
Chine Remplacements de peau et substituts Aperçu du marché
En 2025, le marché chinois des substituts et des remplacements de la peau représentait la plus grande part des revenus en Asie-Pacifique, en raison de l'urbanisation rapide, de l'expansion de la classe moyenne et de la forte prévalence des blessures chroniques. De solides capacités de fabrication nationales, l'augmentation de l'infrastructure hospitalière et l'adoption clinique croissante de substituts de peau à base de tissus alimentent la croissance du marché. Les initiatives gouvernementales en matière de soins de santé et la sensibilisation accrue aux thérapies avancées en matière de soins des plaies appuient davantage l'adoption généralisée de substituts de peau biomécaniques dans les milieux cliniques.
Remplacements de peau et substituts Part de marché
L'industrie des remplacements et substituts de peau est principalement dirigée par des entreprises bien établies, notamment :
- Smith et Nephew (Royaume-Uni)
- Organogenèse (États-Unis)
- Groupe MiMedx (États-Unis)
- AlloSource (États-Unis)
- Vericel Corporation (États-Unis)
- Molnlycke Health Care (Suède)
- Kérécis (Islande)
- 3M Soins de santé (États-Unis)
- Régénique (États-Unis)
- Avita Medical (Australie)
- BSN Medical (Allemagne)
- Exsurco Medical (États-Unis)
- BioTissu (États-Unis)
- Biosciences humaines (États-Unis)
- Stryker (États-Unis)
- Zimmer Biomet (États-Unis)
- Teijin Pharma (Japon)
- Gunze Limited (Japon)
- Groupe Régenix tissulaire (Royaume-Uni)
Les derniers développements du marché mondial des substituts et substituts de la peau
- En octobre 2021, Kerecis a reçu l'autorisation de la FDA de commercialiser son greffon de peau de poisson Omega3 SurgiBind, en élargissant son utilisation dans les procédés de plastique et de reconstruction et en renforçant la présence de substituts de peau biologique sur le marché américain.
- En janvier 2022, des chercheurs de l'Université de Birmingham et de l'Université de Huddersfield ont mis au point une nouvelle technique de bioimpression en 3D, la SLAM (Suspended Layer Additive Manufacturing), qui a permis de produire avec succès des peaux pleines d'épaisseur, ce qui marque un pas important en avant pour les substituts de peau biomécaniques de la prochaine génération.
- En janvier 2023, Kerecis a présenté GraftGuide Mano et GraftGuide Micro, deux greffons de remplacement de peau de poisson spécialement conçus pour le traitement des brûlures, en particulier pour améliorer les résultats des brûlures sur les mains et les zones délicates.
- En avril 2023, Kerecis a lancé MariGen Shield, une greffe de peau de poisson de nouvelle génération combinée à une couche de contact silicone, conçue pour soutenir une guérison plus rapide dans les plaies chroniques et complexes tout en simplifiant l'application clinique
- En juillet 2023, Coloplast a annoncé son acquisition de Kerecis pour un montant pouvant atteindre 1,3 milliard de dollars, une importante initiative de l'industrie visant à renforcer son portefeuille de soins des plaies biologiques et à étendre la technologie des greffes de peau de poisson dans le monde
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











