



Global System Base Chip (SBC) segmentation du marché, par type de véhicule (voitures passagers, véhicules utilitaires légers, véhicules utilitaires lourds), application (powertrain, systèmes de sécurité, électronique corporelle, châssis, télématique et divertissement), interface de communication (CAN, LIN, FlexRay, CAN FD), cote de courant (150 mA, 250 mA, 500 mA), propulsion des véhicules (moteur à combustion interne, véhicules électriques et hybrides) – tendances de l'industrie et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la puce de base du système (SBC)
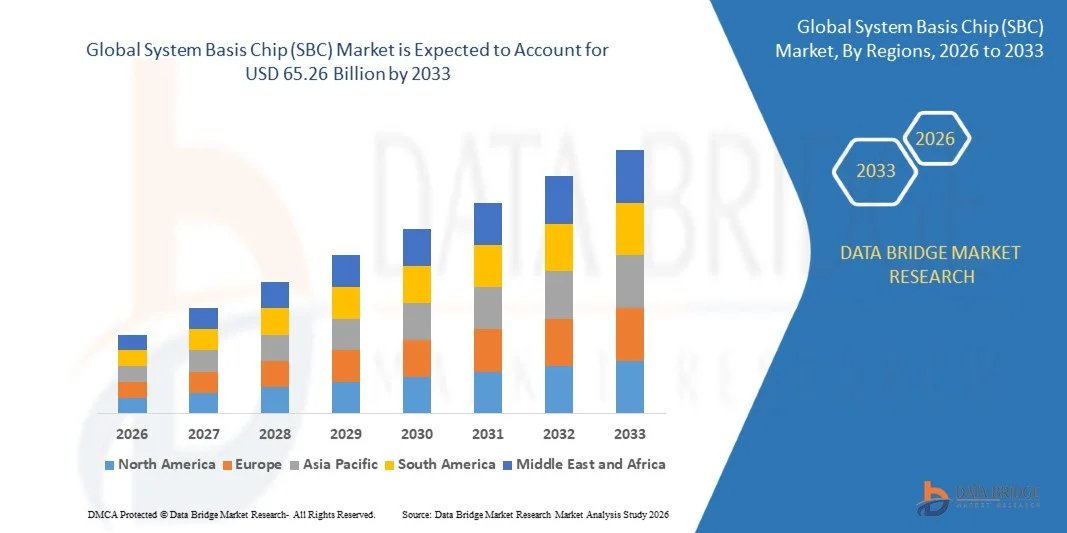
- Selon l'analyse de Data Bridge Market Research, le marché des puces de base du système (SBC) a été évalué à29,79 milliards de dollars en 2025et devrait atteindre65,26 milliards de dollars en 2033, croissance à unTCAC de 10,30 % de 2026 à 2033.
- Une puce de base du système est un circuit intégré qui consolide la régulation de la tension, les interfaces de communication telles que CAN et LIN, les diagnostics, les fonctions de veille et la logique de réveil sur une seule matrice, réduisant ainsi le nombre de composants et améliorant la fiabilité des unités de commande électronique automobile (ECU).
- Le marché se développe rapidement à mesure que les véhicules intègrent plus d'unités de contrôle électroniques pour soutenirsystèmes avancés d'assistance au conducteur (ADAS), les motorisations électriques et la connectivité véhicule-tout (V2X), qui nécessitent des puces de communication compactes, fiables et de plus en plus rapides, comme les SBC.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 29.79 Million
- Valeur marchande prévue (2033) : 65,26 milliards de dollars
- Prévisions CAGR (2026-2033): 10,30%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché des puces de base du système (SBC)
- L'Asie-Pacifique a dominé le marché mondial des puces de base du système (SBC) avec la plus grande part de revenus de 41,28 % en 2025, soutenue par la position de la région en tant que plus grand centre de production de véhicules au monde et par une croissance rapide de la fabrication de véhicules électriques au pays.
- L'Asie-Pacifique devrait également demeurer la région qui connaîtra la croissance la plus rapide, avec un TCAC de 12,4 % de 2026 à 2033, en raison de l'expansion continue de la production de véhicules électriques en Chine, de l'adoption croissante de l'ADAS et de l'augmentation des investissements nationaux dans la fabrication de semi-conducteurs.
- Le segment des voitures particulières a dominé le marché avec une part de 68,42 % en 2025, entraînée par le nombre élevé d'unités de contrôle électronique dans les véhicules de passagers modernes couvrant le corps, la sécurité, le divertissement et les systèmes de motorisation.
- Les véhicules utilitaires légers sont le segment de type qui connaît la croissance la plus rapide, et devraient enregistrer un TCAC de 11,8 %, ce qui reflète la hausse de l'électrification et l'adoption croissante de systèmes de sécurité et de télématique de pointe dans les flottes de livraison et de logistique.
- Le segment des applications d'électronique corporelle a dominé le marché avec une part des revenus de 32,84 % en 2025, sous l'impulsion du grand nombre de SBC requis pour les modules de commande corporelle, les modules de porte, les commandes de siège, etCVCsystèmes.
- Le segment de l'application des systèmes de sécurité est celui qui connaît la croissance la plus rapide, avec un TCAC de 12,9%, entraîné par la croissance rapide de l'adoption de l'ADAS et par des réglementations mondiales plus strictes en matière de sécurité des véhicules qui exigent des architectures électroniques redondantes et non sûres.
- Le segment de l'interface de communication CAN FD est celui qui connaît la croissance la plus rapide, avec un TCAC de 13,2 %, à mesure que les constructeurs automobiles mettent à niveau les réseaux embarqués pour soutenir les vitesses de transmission de données plus élevées requises par les véhicules connectés et de plus en plus définis par les logiciels.
Étendue du rapport et segmentation du marché des puces de système (SBC)
|
Attributs |
Système Base Chip (SBC) Marché Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des puces de base du système (SBC)
- Les chipmakers développent de plus en plus des variantes SBC mini et hautement intégrées qui consolident plus de fonctions sur des tailles de matrice plus petites afin de répondre à la demande des constructeurs automobiles pour réduire l'empreinte des BPC et réduire le coût du système.
- Par exemple, en juin 2024, NXP Semiconductors a introduit le FS24 SBC, un Mini CAN FD SBC de sécurité conçu pour une haute fiabilité dans des applications critiques en matière de sécurité, doté d'un régulateur en mode commuté connecté à la batterie offrant jusqu'à 400 mA et support pour une large gamme de microcontrôleurs et de dispositifs de communication.
- Les constructeurs automobiles et les fournisseurs Tier-1 favorisent également de plus en plus les SBC compatibles CAN FD pour supporter les vitesses de transmission de données plus élevées requises par les architectures de véhicules connectées et définies par logiciel.
- Comme les architectures électroniques des véhicules continuent de se consolider autour de moins, plus puissants contrôleurs de zones et de domaines, la demande de SBC hautement intégrés et hautement fiables devrait continuer à s'accélérer.
Quels sont les principaux moteurs du marché des puces de base du système (SBC)
- L'expansion rapide de la production de véhicules électriques à l'échelle mondiale est l'un des principaux moteurs de la demande en SBC, car les véhicules électriques nécessitent des SBC supplémentaires pour la gestion de la batterie, la distribution d'électricité et la commande du groupe motopropulseur électrique qui ne sont pas présents dans les véhicules conventionnels.
- Par exemple, les fabricants de puces ont continué de développer des mini appareils CAN FD SBC tels que le FS24 SBC de NXP, introduit en juin 2024, en particulier pour améliorer la fiabilité des communications à bord des véhicules et soutenir la complexité électrique croissante des véhicules modernes et électrifiés.
- L'adoption croissante de systèmes avancés d'assistance au conducteur (ADAS) augmente le nombre d'unités de commande électronique critiques pour la sécurité par véhicule, chacune nécessitant un SBC à haute fiabilité pour gérer la puissance et la communication.
- La transition continue des constructeurs automobiles vers des architectures de véhicules définies par logiciel augmente la demande de SBC qui prennent en charge des protocoles de communication à grande vitesse tels que CAN FD, ce qui permet la transmission de données en temps réel dont ces architectures ont besoin.
- À mesure que le contenu électronique des véhicules à l'échelle mondiale continue d'augmenter sur les marchés de l'automobile développés et émergents, on s'attend à une demande soutenue de puces de base pour les systèmes à l'échelle du corps, de la sécurité, du groupe motopropulseur et des applications d'infodivertissement.
Quels sont les facteurs qui mettent en cause la croissance du marché des puces de base du système (SBC)
- L'industrie des semi-conducteurs automobiles reste exposée à des pénuries périodiques de puces et à des perturbations de la chaîne d'approvisionnement, ce qui peut limiter la disponibilité de la SBC et retarder les calendriers de production des véhicules.
- La hausse des coûts de développement pour les SBC de plus en plus complexes et hautement intégrés capables de soutenir des normes de sécurité fonctionnelles telles que l'ASIL-D augmente la pression sur les prix dans toute la chaîne d'approvisionnement automobile.
- Les tensions commerciales internationales et les tarifs douaniers sur les circuits intégrés automobiles peuvent avoir une incidence directe sur le coût et la disponibilité des SBC, en particulier ceux fabriqués dans des centres de production clés comme l'Allemagne et la Malaisie, ce qui crée une pression sur les coûts en aval sur les systèmes avancés d'assistance aux conducteurs qui dépendent fortement de ces puces.
- La nécessité de soutenir en permanence les protocoles de communication existants, comme CAN classique et LIN, ainsi que les normes plus récentes comme CAN FD exige des fabricants qu'ils maintiennent des portefeuilles de produits plus vastes et plus complexes, ce qui accroît la complexité de l'ingénierie et des stocks.
Comment le marché des puces de base du système (SBC) est-il segmenté
Le marché des puces de base du système (SBC) est segmenté en fonction du type de véhicule, de l'application, de l'interface de communication, de la qualification actuelle, de la propulsion du véhicule.
- Par type de véhicule
Sur la base du type de véhicule, le marché mondial des puces système (SBC) est segmenté en voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds. Le segment des voitures particulières a dominé le marché avec une part de 68,42 % en 2025 en raison de l'intégration d'un grand nombre d'unités de commande électronique couvrant le corps, la sécurité, le divertissement et les systèmes de groupe motopropulseur, chacun nécessitant au moins un SBC. De plus, la demande croissante des consommateurs pour les caractéristiques de raccordement et de confort dans les voitures particulières continue d'augmenter la teneur moyenne en SBC par véhicule.
Le segment des véhicules utilitaires légers devrait connaître le TCAC le plus rapide de 11,8 %, de 2026 à 2033, en raison de l'électrification croissante des flottes de livraison et de logistique, ce qui augmente le nombre d'unités de contrôle électroniques et de CFS connexes requis par véhicule. De plus, l'adoption croissante de systèmes de sécurité et de télématique de pointe dans les véhicules utilitaires légers élargit encore le contenu de SBC dans ce segment.
- Par demande
Sur la base de l'application, le marché mondial des puces système (SBC) est segmenté en groupe motopropulseur, systèmes de sécurité, électronique corporelle, châssis, télématique et multimédia. Le segment de l'électronique corporelle a dominé le marché avec une part de 32,84 % en 2025 en raison des modules de commande corporelle, des modules de porte, des commandes de siège et des systèmes CVC chacun exige un SBC dédié pour gérer la puissance et la communication, ce qui donne à cette application la demande globale SBC la plus élevée. De plus, l'augmentation du nombre de fonctions de confort et de commodité du véhicule continue d'augmenter le nombre de modules électroniques par véhicule.
Le segment des systèmes de sécurité devrait connaître le TCAC le plus rapide de 12,9 %, de 2026 à 2033, en raison de la croissance rapide de l'adoption de l'ADAS, ce qui accroît le nombre d'unités de contrôle électroniques critiques en matière de sécurité qui nécessitent des systèmes SBC à haute fiabilité et à sécurité élevée. De plus, des réglementations mondiales plus strictes en matière de sécurité des véhicules poussent les constructeurs automobiles à adopter des architectures électroniques plus redondantes, ce qui accroît encore la demande de systèmes de sécurité.
- Par interface de communication
Sur la base de l'interface de communication, le marché mondial des puces système (SBC) est segmenté en CAN, LIN, FlexRay, CAN FD. Le segment CAN a dominé le marché avec une part de 46,75 % en 2025 en raison de CAN reste le protocole de communication embarqué le plus largement déployé à travers le corps, la motorisation et les applications de châssis en raison de sa maturité, de sa fiabilité et de sa rentabilité. De plus, l'importante base installée d'architectures de véhicules basées sur CAN continue d'appuyer une forte demande continue pour les SBC d'interface CAN.
Le segment CAN FD devrait connaître le TCAC le plus rapide de 13,2 %, de 2026 à 2033, piloté par des constructeurs automobiles, qui améliorent de plus en plus les réseaux embarqués en CAN FD pour soutenir les vitesses de transmission de données plus élevées requises par les véhicules connectés et définis par le logiciel. De plus, l'adoption croissante de CAN FD SBC pour des applications à haute fiabilité critiques pour la sécurité accélère encore la croissance de ce segment d'interface.
- Selon la cote actuelle
Sur la base de la notation actuelle, le marché mondial des puces de base du système (SBC) est segmenté en 150 mA, 250 mA, 500 mA. Le segment de 250 mA a dominé le marché avec une part de 38,64 % en 2025 en raison de 250 mA de notations actuelles offrent un équilibre pratique de la distribution d'électricité et de l'efficacité adaptée à la majorité des unités de contrôle électronique du corps et du confort. De plus, la grande disponibilité de 250 mA de variantes SBC dans les familles de produits des principaux fabricants soutient sa position dominante.
Le segment de 500 mA devrait connaître le TCAC le plus rapide de 12,6 %, de 2026 à 2033, entraîné par des SBC de plus en plus performants pour soutenir les sous-systèmes de véhicules électriques et hybrides, y compris la gestion des batteries et les unités de commande du groupe motopropulseur. De plus, l'intégration croissante de périphériques supplémentaires par unité de commande électronique augmente les exigences de distribution d'électricité qui favorisent des SBC plus performants.
- Par propulsion du véhicule
Sur la base de la propulsion des véhicules, le marché mondial des puces de base du système (SBC) est segmenté en moteurs à combustion interne (ICE), véhicules électriques et hybrides. Le segment des moteurs à combustion interne (ICE) a dominé le marché avec une part de 58,36 % en 2025 en raison des véhicules ICE continuent de représenter la majorité du parc de véhicules mondial et de la production de nouveaux véhicules, maintenant une forte demande continue de SBC de cette catégorie de propulsion. De plus, même au fur et à mesure que l'électrification s'accélère, les véhicules ICE nécessitent encore une grande quantité de corps, de sécurité et d'électronique de divertissement qui dépendent des SBC.
Le segment des véhicules électriques et hybrides devrait connaître le CAGR le plus rapide de 13,8 %, de 2026 à 2033, entraîné par des véhicules électriques et hybrides, qui nécessitent des SBC supplémentaires pour la gestion de la batterie, la distribution d'électricité et la commande du groupe motopropulseur électrique qui ne sont pas présents dans les véhicules ICE conventionnels. De plus, la croissance rapide de la production de véhicules électriques à l'échelle mondiale continue d'accroître la part de ce segment dans la demande totale de la SBC.
Quelle région détient la plus grande part du marché des puces de base du système (SBC)
- L'Asie-Pacifique a dominé le marché mondial des puces de base du système (SBC) avec la plus grande part de revenus de 41,28 % en 2025, soutenue par la position de la région en tant que plus grand centre de production de véhicules au monde et par une croissance rapide de la fabrication de véhicules électriques au pays.
- L'Asie-Pacifique devrait également demeurer la région qui connaîtra la croissance la plus rapide, avec un TCAC de 12,4 % de 2026 à 2033, en raison de l'expansion continue de la production de véhicules électriques en Chine, de l'adoption croissante de l'ADAS et de l'augmentation des investissements nationaux dans la fabrication de semi-conducteurs.
China System Base Chip (SBC) Aperçu du marché
Le marché des puces de base du système chinois (SBC) se développe rapidement, en raison de la position du pays en tant que premier producteur mondial de véhicules électriques et de l'investissement croissant dans la fabrication de semi-conducteurs au pays. L'augmentation du soutien gouvernemental à l'autosuffisance en électronique automobile accélère encore la croissance du marché en Chine.
Allemagne Système Base Chip (SBC) Aperçu du marché
Le marché allemand des puces de base du système (SBC) ne cesse de croître, sous-tendu par la forte présence de grands constructeurs européens de semi-conducteurs automobiles et de constructeurs automobiles haut de gamme à haut contenu électronique par véhicule. La poursuite de l'innovation dans les SBC conformes à la sécurité fonctionnelle renforce la position de l'Allemagne en tant que plaque tournante européenne pour les semi-conducteurs automobiles.
Système américain Base Chip (SBC) Aperçu du marché
Le marché des puces de base du système américain (SBC) est en pleine expansion, soutenu par l'investissement croissant dans la fabrication de semi-conducteurs au pays et par l'adoption croissante de l'ADAS dans le parc automobile du pays. La poursuite de la collaboration entre les constructeurs automobiles et les fabricants de puces sur les architectures de véhicules définies par logiciel de nouvelle génération renforce encore la croissance du marché.
Japan System Base Chip (SBC) Aperçu du marché
Le marché japonais des puces de base du système connaît une croissance constante, soutenue par la forte présence de grands fabricants nationaux de semi-conducteurs automobiles et d'une chaîne d'approvisionnement automobile bien établie. La hausse de la production de véhicules électriques contribue encore à la croissance du marché japonais.
Corée du Sud Système Base Chip (SBC) Aperçu du marché
Le marché des puces de base du système de la Corée du Sud (SBC) croît à un rythme sain, en raison de la forte croissance de la production de véhicules électriques au pays et de l'augmentation des investissements dans la capacité de fabrication de semi-conducteurs au pays. L'adoption croissante de systèmes avancés d'assistance aux conducteurs parmi les constructeurs automobiles nationaux favorise davantage la croissance du marché.
Quelles sont les meilleures entreprises du marché des puces de base du système (SBC)
Le marché des puces de base du système (SBC) est principalement dirigé par des entreprises bien établies, notamment :
- NXP Semiconductors N.V.c (Pays-Bas)
- Infineon Technologies AG(Allemagne)
- STMicroelectronics N.V.(Suisse)
- Texas Instruments Incorporated(États-Unis)
- Renesas Electronics Corporation(Japon)
- Onsemi (États-Unis)
- Microchip Technology Inc. (États-Unis)
- Appareils analogiques, Inc. (États-Unis)
- ROHM Co., Ltd. (Japon)
- Melexis NV (Belgique)
- Elmos Semiconductor SE (Allemagne)
- Robert Bosch GmbH (Allemagne)
- Toshiba Corporation (Japon)
- Marvell Technology, Inc. (États-Unis)
- (Autriche)
- Denso Corporation (Japon)
- Continental AG (Allemagne)
- Qualcomm Technologies, Inc. (États-Unis)
- Broadcom Inc. (États-Unis)
- Diodes Incorporated (États-Unis)
Quels sont les derniers développements sur le marché des puces de base du système (SBC)
- En juin 2024, NXP Semiconductors a introduit le FS24 SBC, un Mini CAN FD SBC de sécurité conçu pour une grande fiabilité dans les applications automobiles critiques en matière de sécurité, doté d'un régulateur commuté connecté à la batterie offrant jusqu'à 400 mA et d'un régulateur linéaire offrant jusqu'à 150 mA, qui supporte une large gamme de microcontrôleurs et de dispositifs de communication pour améliorer la fiabilité des communications dans le véhicule.
- En août 2023, Infineon Technologies a introduit les gammes d'IC de puissance embarquée TLE988x et TLE989x MOTIX, élargissant ainsi le portefeuille de solutions de systèmes sur puce de l'automobile hautement intégrées qui combinent un pilote de porte, un microcontrôleur, une interface de communication CAN FD et une alimentation sur une seule puce pour les applications de carrosserie, de confort et de gestion thermique.
- En janvier 2026, Infineon et Flex ont introduit un kit de développement de contrôleur de zone pour les véhicules définis par logiciel. La plate-forme utilise des modules modulaires et intègre plusieurs interfaces CAN-FD, LIN et Ethernet ainsi que des fonctions de contrôle de puissance et de cybersécurité. L'approche de développement appuie les conceptions configurables des contrôleurs de zone et démontre le virage plus large vers l'électronique centralisée des véhicules, ce qui crée une demande pour des composants intégrés de gestion de l'énergie et de communication tels que les SBC.
- En août 2026, NXP a mis en avant sa famille de SBC de sécurité FS23, ciblant les contrôleurs de corps et de confort ainsi que les applications de systèmes de gestion de batterie. La famille combine la gestion de l'énergie, la communication CAN et LIN, la gestion du système et les fonctions de sécurité, tout en soutenant l'évolutivité et la compatibilité matériel/logiciel entre les plateformes automobiles. NXP indique que la famille FS23 est développée selon le processus ISO 26262 et atteint ASIL B.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES PUCES DE BASE SYSTÈME (SBC)
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVÉE SUR LE MARCHÉ MONDIAL DES PUCES DE BASE SYSTÈME (SBC)
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.2.5 ANALYSE DES PARTS DE MARCHÉ DE L'ENTREPRISE
2.2.6 MODÉLISATION MULTIVARIÉE
2.2.7 ANALYSE DE HAUT EN BAS
2.2.8 NORMES DE MESURE
2.2.9 ANALYSE DES PARTS DES FOURNISSEURS
2.2.10 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES PUCES DE BASE DE SYSTÈME (SBC) : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 APERÇUS PREMIUM
5.1 LES CINQ FORCES DE PORTER
5.2 NORMES RÉGLEMENTAIRES
5.3 TENDANCES TECHNOLOGIQUES
5.4 ANALYSE DES BREVETS
5.5 ÉTUDE DE CAS
5.6 ANALYSE DE LA CHAÎNE DE VALEUR
5.7 ANALYSE COMPARATIVE DES ENTREPRISES
5.8 PROTOCOLES DE COMMUNICATION POUR LA PUCE DE BASE DU SYSTÈME
5.8.1 RÉSEAU DE ZONE DE CONTRÔLEUR (CAN)
5.8.1.1. ÉMETTEURS-RÉCEPTEUR CAN
5.8.2 RÉSEAU D'INTERCONNEXION LOCAL (LIN)
5.8.2.1. ÉMETTEURS-RÉCEPTEUR LIN
5.8.3 INTERFACE DE CAPTEUR PÉRIPHÉRIQUE (PSI5)
5.8.4 FLEXRAY
5.8.5 ETHERNET
6 MARCHÉ MONDIAL DES PUCES DE BASE DE SYSTÈME (SBC), PAR TYPE D'INDUSTRIE
6.1 APERÇU
6.2 AUTOMOBILE
6.2.1 PAR TYPE
6.2.1.1. VOITURE DE TOURISME
6.2.1.1.1. PAR TYPE
6.2.1.1.1.1 HAYON
6.2.1.1.1.2 BERLINE
6.2.1.1.1.3 SUV
6.2.1.1.1.4 COUPÉ
6.2.1.1.1.5 MUV
6.2.1.1.1.6 VOITURE DE SPORT
6.2.1.1.1.7 Cabriolet
6.2.1.1.1.8 AUTRES
6.2.1.2. VÉHICULE UTILITAIRE
6.2.1.2.1. VÉHICULE UTILITAIRE LÉGER (VUL)
6.2.1.2.1.1 PAR TYPE
6.2.1.2.1.1.1. FOURGONNETTES
6.2.1.2.1.1.2. CAMIONS PICK-UP
6.2.1.2.1.1.3. MINI BUS
6.2.1.2.1.1.4. AUTRES
6.2.1.2.2. VÉHICULE UTILITAIRE LOURD (VUL)
6.2.1.2.2.1 PAR TYPE
6.2.1.2.2.1.1. BUS
6.2.1.2.2.1.2. CAMIONS
6.2.1.3. VÉHICULE À GUIDAGE AUTOMATIQUE (AGV)
6.3 INDUSTRIEL
7 MARCHÉ MONDIAL DES PUCES DE BASE DE SYSTÈME (SBC), PAR GAMME DE PUISSANCE
7.1 APERÇU
7.2 FAIBLE PUISSANCE
7.3 PUISSANCE MOYENNE
7.4 HAUTE PUISSANCE
8 MARCHÉ MONDIAL DES PUCES DE BASE DE SYSTÈME (SBC), PAR APPLICATION
8.1 APERÇU
8.2 PUISSANCE
8.2.1 MODULE DE COMMANDE DU MOTEUR
8.2.2 MOTEUR HEV/EV
8.2.3 TRANSMISSION
8.3 SÉCURITÉ
8.3.1 AIRBAGS
8.3.2 CONTRÔLE ÉLECTRONIQUE DE STABILITÉ (ESC)
8.3.3 RÉGULATEUR DE VITESSE ADAPTATIF (ACC)
8.3.4 VISION NOCTURNE
8.3.5 SYSTÈME DE SURVEILLANCE DE LA PRESSION DES PNEUS (TPMS)
8.3.6 AIDE AU STATIONNEMENT
8.4 ÉLECTRONIQUE DU CORPS
8.4.1 MODULES DE COMMANDE DE LA CARROSSERIE (BCM)
8.4.2 UNITÉ DE COMMANDE DE PORTE (DCU)
8.4.3 ÉCLAIRAGE LED
8.4.4 CONTRÔLE DES RÉTROVISEURS ET DES FENÊTRES
8.4.5 SYSTÈME CVC
8.5 CHÂSSIS
8.5.1 MODULE DE COMMANDE DE FREIN
8.5.2 MODULE DE COMMANDE DE DIRECTION
8.5.3 MODULE DE COMMANDE DE SUSPENSION
8.5.4 MODULE DE CONTRÔLE DE TRACTION (TCS)
8.5.5 GESTION DE LA DYNAMIQUE DU VÉHICULE
8.6 TÉLÉMATIQUE ET INFODIVERTISSEMENT
8.6.1 TABLEAUX DE BORD
8.6.2 NAVIGATION
8.6.3 DISPOSITIFS DE CONNECTIVITÉ
8.6.4 SYSTÈME AUDIO-VIDÉO
8.7 AUTRES
9 MARCHÉ MONDIAL DES PUCES DE BASE SYSTÈME (SBC), PAR GÉOGRAPHIE
MARCHÉ MONDIAL DES PUCES DE BASE SYSTÈME (SBC) (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
9.1 AMÉRIQUE DU NORD
9.1.1 États-Unis
9.1.2 CANADA
9.1.3 MEXIQUE
9.2 EUROPE
9.2.1 ALLEMAGNE
9.2.2 FRANCE
9.2.3 Royaume-Uni
9.2.4 ITALIE
9.2.5 ESPAGNE
9.2.6 RUSSIE
9.2.7 TURQUIE
9.2.8 BELGIQUE
9.2.9 PAYS-BAS
9.2.10 NORVÈGE
9.2.11 FINLAND
9.2.12 SUISSE
9.2.13 DANEMARK
9.2.14 SUÈDE
9.2.15 POLOGNE
9.2.16 RESTE DE L'EUROPE
9.3 ASIE-PACIFIQUE
9.3.1 JAPON
9.3.2 CHINE
9.3.3 CORÉE DU SUD
9.3.4 INDE
9.3.5 AUSTRALIE
9.3.6 NOUVELLE-ZÉLANDE
9.3.7 SINGAPOUR
9.3.8 THAÏLANDE
9.3.9 MALAISIE
9.3.10 INDONÉSIE
9.3.11 PHILIPPINES
9.3.12 TAÏWAN
9.3.13 VIETNAM
9.3.14 RESTE DE L'ASIE-PACIFIQUE
9.4 AMÉRIQUE DU SUD
9.4.1 BRÉSIL
9.4.2 ARGENTINE
9.4.3 RESTE DE L'AMÉRIQUE DU SUD
9.5 MOYEN-ORIENT ET AFRIQUE
9.5.1 AFRIQUE DU SUD
9.5.2 ÉGYPTE
9.5.3 ARABIE SAOUDITE
9.5.4 Émirats arabes unis
9.5.5 OMAN
9.5.6 BAHREÏN
9.5.7 ISRAËL
9.5.8 KOWEÏT
9.5.9 QATAR
9.5.10 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
9.6 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
10 MARCHÉ MONDIAL DES PUCES DE BASE SYSTÈME (SBC), PAYSAGE DES ENTREPRISES
10.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
10.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
10.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
10.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
10.5 FUSIONS ET ACQUISITIONS
10.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
10.7 EXTENSION
10.8 MODIFICATIONS RÉGLEMENTAIRES
10.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
11 MARCHÉ MONDIAL DES PUCES DE BASE DE SYSTÈME (SBC), ANALYSE SWOT ET DBMR
12 MARCHÉ MONDIAL DES PUCES DE BASE DE SYSTÈME (SBC), PROFIL DE L'ENTREPRISE
12.1 INFINEON TECHNOLOGIES AG
12.1.1 INSTANTANÉ DE L'ENTREPRISE
12.1.2 ANALYSE DES REVENUS
12.1.3 PRÉSENCE GÉOGRAPHIQUE
12.1.4 PORTEFEUILLE DE PRODUITS
12.1.5 ÉVOLUTION RÉCENTE
12.2 STMICROELECTRONICS
12.2.1 INSTANTANÉ DE L'ENTREPRISE
12.2.2 ANALYSE DES REVENUS
12.2.3 PRÉSENCE GÉOGRAPHIQUE
12.2.4 PORTEFEUILLE DE PRODUITS
12.2.5 ÉVOLUTION RÉCENTE
12.3 DAIFUKU
12.3.1 INSTANTANÉ DE L'ENTREPRISE
12.3.2 ANALYSE DES REVENUS
12.3.3 PRÉSENCE GÉOGRAPHIQUE
12.3.4 PORTEFEUILLE DE PRODUITS
12.3.5 ÉVOLUTION RÉCENTE
12.4 SEMI-CONDUCTEURS NXP
12.4.1 INSTANTANÉ DE L'ENTREPRISE
12.4.2 ANALYSE DES REVENUS
12.4.3 PRÉSENCE GÉOGRAPHIQUE
12.4.4 PORTEFEUILLE DE PRODUITS
12.4.5 ÉVOLUTION RÉCENTE
12,5 ROBERT BOSCH GMBH
12.5.1 INSTANTANÉ DE L'ENTREPRISE
12.5.2 ANALYSE DES REVENUS
12.5.3 PRÉSENCE GÉOGRAPHIQUE
12.5.4 PORTEFEUILLE DE PRODUITS
12.5.5 ÉVOLUTION RÉCENTE
12.6 SOCIÉTÉ ÉLECTRONIQUE RENESAS.
12.6.1 INSTANTANÉ DE L'ENTREPRISE
12.6.2 ANALYSE DES REVENUS
12.6.3 PRÉSENCE GÉOGRAPHIQUE
12.6.4 PORTEFEUILLE DE PRODUITS
12.6.5 ÉVOLUTION RÉCENTE
12.7 ELMOS SEMICONDUCTOR SE
12.7.1 INSTANTANÉ DE L'ENTREPRISE
12.7.2 ANALYSE DES REVENUS
12.7.3 PRÉSENCE GÉOGRAPHIQUE
12.7.4 PORTEFEUILLE DE PRODUITS
12.7.5 ÉVOLUTION RÉCENTE
12.8 SEMICONDUCTOR COMPONENTS INDUSTRIES, LLC
12.8.1 INSTANTANÉ DE L'ENTREPRISE
12.8.2 ANALYSE DES REVENUS
12.8.3 PRÉSENCE GÉOGRAPHIQUE
12.8.4 PORTEFEUILLE DE PRODUITS
12.8.5 ÉVOLUTION RÉCENTE
12.9 MICROCHIP TECHNOLOGY INC.
12.9.1 INSTANTANÉ DE L'ENTREPRISE
12.9.2 ANALYSE DES REVENUS
12.9.3 PRÉSENCE GÉOGRAPHIQUE
12.9.4 PORTEFEUILLE DE PRODUITS
12.9.5 ÉVOLUTION RÉCENTE
12.1 TEXAS INSTRUMENTS INCORPORATED.
12.10.1 INSTANTANÉ DE L'ENTREPRISE
12.10.2 ANALYSE DES REVENUS
12.10.3 PRÉSENCE GÉOGRAPHIQUE
12.10.4 PORTEFEUILLE DE PRODUITS
12.10.5 ÉVOLUTION RÉCENTE
12.11 MÉLEXIS
12.11.1 INSTANTANÉ DE L'ENTREPRISE
12.11.2 ANALYSE DES REVENUS
12.11.3 PRÉSENCE GÉOGRAPHIQUE
12.11.4 PORTEFEUILLE DE PRODUITS
12.11.5 ÉVOLUTION RÉCENTE
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
13 CONCLUSION
14 QUESTIONNAIRE
15 RAPPORTS CONNEXES
16 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











