Segmentation du marché mondial de la thalidomide par type (50 mg, 100 mg, 150 mg et 200 mg), application (myélome multiple, érythème noueux lépreux, réaction du greffon contre l'hôte, carcinome à cellules rénales, glioblastome multiforme et autres), données démographiques (enfants et adultes), dosage (gélule, comprimé et autres), voie d'administration (orale et autres), utilisateurs finaux (cliniques, hôpitaux et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et l'aperçu du marché de la thalidomide
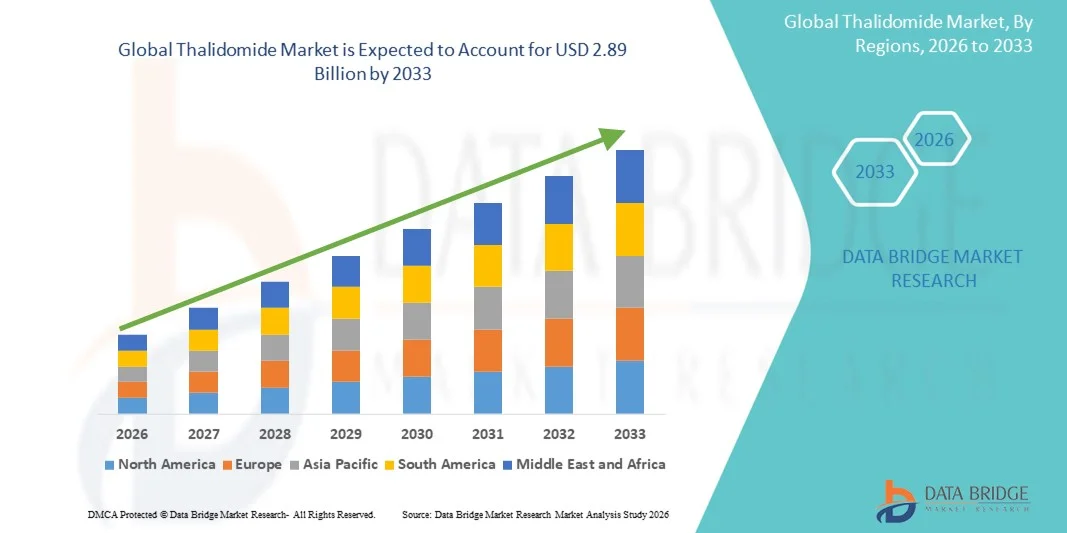
- Selon l'analyse de marché de Data Bridge La taille du marché mondial de la thalidomide a été évaluée à1,71 milliard de dollars en 2025et devrait atteindre2,89 milliards de dollars en 2033, à unTCAC de 6,80 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence demyélome multipleetlèpre- les complications liées, ainsi que l'adoption clinique croissante de thérapies immunomodulatrices dans les régions développées et émergentes
- De plus, la demande croissante d'options de traitement efficaces et ciblées avec des profils de sécurité gérables place la thalidomide comme un agent thérapeutique critique en oncologie et en immunologie. Ces facteurs convergents accélèrent l'adoption de thérapies à base de thalidomide, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD1,71 milliard
- Valeur marchande prévue (2033): USD2,89 milliards
- Prévisions CAGR (2026-2033):6.80%
Quelles sont les principales recettes du marché de la thalidomide
- Thalidomide, un médicament immunomodulateur largement utilisé dans le traitement du myélome multiple et de l'érythème nodosum leprosum (ENL), demeure une composante essentielle de l'oncologie et de la gestion de la lèpre en raison de ses propriétés anti-inflammatoires, antiangiogéniques et immunorégulatrices, ce qui entraîne une demande clinique constante dans les systèmes de santé mondiaux.
- La demande croissante de thalidomide est principalement alimentée par l'augmentation du fardeau mondial du myélome multiple, l'expansion des applications thérapeutiques des agents immunomodulateurs et la nécessité de poursuivre des traitements efficaces dans les régions où les complications liées à la lèpre demeurent fréquentes.
- L'Amérique du Nord a dominé le marché mondial de la thalidomide avec la plus grande part de revenus de 38,7 % en 2025, appuyée par une infrastructure de traitement oncologique avancée, des cadres de remboursement solides et l'incidence élevée de myélomes multiples aux États-Unis, ainsi que la participation active de grands fabricants pharmaceutiques spécialisés dans les thérapies hématologiques
- La région Asie-Pacifique devrait connaître la croissance la plus rapide au cours de la période de prévision en raison de l'augmentation des taux de diagnostic de myélome multiple, de l'amélioration de l'accès aux soins de santé et de l'augmentation des initiatives gouvernementales visant à gérer les conditions associées à la lèpre dans des pays comme l'Inde et la Chine.
- Le segment des myélomes multiples a dominé le marché de la thalidomide avec une part de marché de 72,1% en 2025, sous l'impulsion de la thalidomide, a établi un rôle thérapeutique, prouvé l'efficacité clinique dans les traitements combinés et élargi la préférence des médecins pour les traitements immunomodulateurs en première ligne et en traitement d'entretien
Portée du rapport et segmentation du marché de la thalidomide
Attributs |
Thalidomide Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché de la thalidomide
Élargissement du rôle des thérapies immunomodulatrices en oncologie et en gestion de la lèpre
- Une tendance significative et accélérée sur le marché mondial de la thalidomide est l'utilisation clinique croissante de traitements immunomodulateurs dans le traitement du myélome multiple et de l'érythème nodosum leprosum, en raison de l'augmentation des taux de diagnostic et de l'importance croissante accordée aux traitements ciblés dans les systèmes de santé mondiaux.
- Par exemple, les traitements à base de thalidomide de Celgene sont toujours adoptés dans les centres d'oncologie en raison de leur efficacité avérée dans les thérapies combinées pour le myélome multiple et les protocoles de soins de soutien dans les tumeurs malignes hématologiques.
- Les plateformes de surveillance clinique assistées par l'IA sont de plus en plus utilisées pour optimiser les résultats du traitement, permettre aux oncologues de suivre les réactions des patients, d'ajuster les schémas posologiques et d'identifier les premiers signes d'effets indésirables, en appuyant un traitement à long terme plus sûr par la thalidomide.
- L'intégration des outils numériques de santé dans les flux de travail en oncologie facilite la surveillance centralisée des patients, permettant aux cliniciens de gérer l'adhésion au traitement, les profils de toxicité et les résultats grâce à des plateformes unifiées qui appuient la prise de décisions fondées sur des données probantes
- Cette tendance à la prise en charge numérique, précise et immunomodulatrice du cancer remodele les attentes cliniques pour la personnalisation du traitement et la prise en charge du patient dans plusieurs myélomes. Par conséquent, les entreprises impliquées dans le développement de médicaments d'hématologie font progresser la recherche sur les IDM de prochaine génération pour compléter le profil thérapeutique établi de la thalidomide.
- La demande de thérapies à base de thalidomide soutenue par une meilleure surveillance clinique et des voies de traitement ciblées augmente rapidement sur les marchés développés et émergents, les fournisseurs de soins de santé privilégiant des solutions oncologiques efficaces et accessibles
Dynamique du marché de la thalidomide
Chauffeur
Besoin croissant en raison de l'augmentation de la prévalence des myélomes multiples et du traitement immunomodulateur Adoption
- La prévalence mondiale croissante du myélome multiple, associée à l'adoption plus large de médicaments immunomodulateurs, est un facteur important qui appuie la demande croissante de thalidomide
- Par exemple, en 2025, plusieurs réseaux d'oncologie ont élargi l'accès aux traitements combinés incluant la thalidomide dans le cadre d'une thérapie multi-agents, renforçant ainsi sa pertinence dans les protocoles de traitement de première ligne et d'entretien
- Comme les cliniciens recherchent des options thérapeutiques efficaces avec des profils de sécurité gérables, la thalidomide offre des avantages prouvés pour réduire les symptômes, retarder la progression de la maladie et améliorer la qualité de vie, la positionner comme un traitement de base dans des voies oncologiques spécifiques
- De plus, son utilisation continue dans la gestion de l'érythème nodosum leprosum continue de soutenir la demande clinique dans les régions où la lèpre persiste, faisant de la thalidomide un médicament essentiel dans les programmes nationaux de gestion des maladies
- La facilité de la prise orale, un coût relativement plus faible par rapport aux nouveaux ID et la disponibilité généralisée dans les pharmacies hospitalières sont des facteurs clés qui propulsent l'adoption dans les milieux de soins de santé avancés et limités en ressources. La tendance à l'utilisation de combinaisons de thérapies étayées par des preuves contribue davantage à l'expansion du marché.
Restriction/Défi
Questions relatives à l'irritation cutanée et à la conformité réglementaire
- Préoccupations entourant les effets secondaires graves, y compris les risques tératogènes, neuropathie, et les réactions cutanées posent des défis importants à une plus grande pénétration du marché et nécessitent une surveillance stricte de la sécurité tout au long du traitement
- Par exemple, les organismes de réglementation ont mis en œuvre des stratégies strictes d'évaluation et d'atténuation des risques (REMS) pour la thalidomide, ce qui rend certains cliniciens hésitants en raison du fardeau administratif et des complications associées au traitement.
- Il est essentiel de répondre à ces préoccupations par l'éducation des patients, des programmes de prévention de la grossesse et des systèmes de pharmacovigilance robustes pour maintenir une utilisation thérapeutique sécuritaire, les fabricants mettant l'accent sur les voies de distribution contrôlées pour assurer la conformité
- En outre, le contrôle réglementaire élevé des protocoles de prescription et de distribution de la thalidomide peut limiter l'accessibilité, en particulier dans les régions où les infrastructures de conformité sont sous-développées ou où les ressources de surveillance sont limitées.
- Bien que les programmes s'améliorent à l'échelle mondiale, la perception du risque et les exigences réglementaires intensives peuvent encore entraver l'adoption, en particulier sur les marchés qui accordent la priorité aux nouveaux agents avec moins de restrictions en matière de sécurité.
- Surmonter ces obstacles en améliorant les technologies de surveillance, la formation des cliniciens et la rationalisation des cadres réglementaires seront essentiels à une croissance soutenue du marché.
Comment le marché de la thalidomide est-il segmenté
Le marché est segmenté en fonction du type, de l'application, de la démographie, de la forme posologique, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché mondial de la thalidomide est segmenté en 50 mg, 100 mg, 150 mg et 200 mg. Le segment de 100 mg a dominé le marché en 2025, en raison de son statut de force prescrite couramment pour plusieurs régimes de myélomes et pour la gestion de l'érythème nodosum leprosum (ENL). Les cliniciens préfèrent souvent la dose de 100 mg parce qu'elle équilibre l'efficacité et la tolérance dans les protocoles d'oncologie pour adultes, simplifiant la prescription et la gestion des stocks dans les hôpitaux. Les formulations institutionnelles et les lignes directrices sur le traitement dans de nombreuses régions énumèrent 100 mg comme dose standard de départ ou d'entretien, renforçant ainsi sa part de marché. Par exemple, les protocoles de thérapie combinée spécifient souvent 100 mg comme une dose de composant, augmentant son absorption dans les chaînes d'approvisionnement en médicaments combinés. L'observance du patient est plus élevée avec une dose unique normalisée par rapport à des doses fractionnées multiples, ce qui favorise une adoption clinique générale. Les approbations réglementaires et les présentations de 100 mg du fabricant assurent également une large disponibilité sur tous les marchés, ce qui renforce la domination.
On s'attend à ce que le segment de 50 mg soit celui qui croît le plus rapidement, qu'il soit alimenté par des stratégies d'optimisation de la dose, des besoins en doses gériatriques et qu'il soit utilisé dans des régimes d'entretien ou à faible dose où une toxicité moindre est nécessaire. Les comprimés/capsules à plus faible concentration permettent une adaptation fine du traitement chez les patients ayant des effets indésirables, ce qui rend les schémas de titration préférables à 50 mg. Les populations de patients pédiatriques et fragiles bénéficient d'une dose d'accroissement plus faible, ce qui stimule la demande de présentations de 50 mg dans des centres spécialisés. Par exemple, les cliniciens qui gèrent les problèmes de tolérance dans les thérapies combinées réduisent souvent à 50 mg plutôt que d'arrêter la thérapie, ce qui augmente l'utilisation réelle. Les fabricants répondent avec des formulations dédiées à 50 mg et des plaquettes thermoformées adaptées à la titration, améliorant ainsi la pénétration du marché. Une prise de conscience croissante des doses centrées sur le patient et des régimes d'oncologie personnalisés continuera de soutenir la croissance rapide des produits à 50 mg.
- Par demande
Sur la base de l'application, le marché est segmenté en myélome multiple, érythème nodosum leprosum (ENL), greffon vs maladie hôte (GvHD), carcinome des cellules rénales, glioblastome multiforme, et d'autres. Le segment des myélomes multiples a dominé en 2025 avec une part de marché de 72,1%, reflétant le rôle ancré de la thalidomide en tant qu'agent immunomodulateur dans les traitements de première ligne et d'entretien et son inclusion dans de nombreuses thérapies mixtes. Ses propriétés antinéoplasiques et antiangiogéniques ont conduit à une utilisation soutenue par les hématologues dans le cadre de protocoles standard de soins, ce qui a entraîné une demande constante des centres d'oncologie. Les voies de remboursement dans de nombreux marchés développés favorisent l'établissement de multiples régimes de myélomes, soutenant des achats et des stocks prévisibles dans les hôpitaux. Par exemple, les combinaisons fondées sur la thalidomide demeurent des algorithmes de traitement où l'accès au lénalidomide ou au pomalidomide est limité, ce qui préserve la part de marché. Les preuves cliniques longitudinales et les approbations de lignes directrices sous-tendent la confiance du médecin et la prescription soutenue. La forte prévalence et le vieillissement de la population dans plusieurs géographies clés contribuent également à une base solide de patients nécessitant une thérapie chronique.
L'application Graft vs. Host Disease (GvHD) devrait être la plus forte croissance, en raison de l'expansion de la recherche clinique et de l'utilisation hors étiquette où le contrôle immunomodulateur de la GvHD chronique est prometteur. L'intérêt croissant pour la repurposition de la thalidomide pour le GvHD à réfractaire aux stéroïdes et d'autres complications à médiation immunitaire a augmenté la sensibilisation des cliniciens et l'activité d'essai. Par exemple, les chercheurs et les centres de transplantation explorant des alternatives aux stéroïdes à forte dose prolongée considèrent de plus en plus la thalidomide pour ses effets immunomodulateurs, conduisant à une absorption progressive. L'amélioration des soins de soutien et de la survie à la greffe augmente le bassin de patients atteints d'HVG chronique qui peuvent bénéficier de traitements complémentaires. La flexibilité réglementaire pour l'oncologie hors étiquette dans certaines régions accélère l'adoption du monde réel tandis que les études en cours visent à formaliser les indications. Au fur et à mesure que les preuves s'accumulent, l'inclusion de la formule pour GvHD va par exemple s'étendre, entraînant un TCAC fort pour cette application.
- Données démographiques
Sur la base de la démographie, le marché est segmenté en enfants et en adultes. Le segment des adultes a dominé le marché en 2025, reflétant l'incidence plus élevée de conditions cibles telles que le myélome multiple et de nombreuses tumeurs solides dans les populations adultes et âgées. Les cliniques d'oncologie et de dermatologie adultes représentent la majeure partie des prescriptions, et les schémas posologiques pour adultes sont bien établis dans les lignes directrices du traitement. Par exemple, le profil typique du patient pour le traitement par la thalidomide (adultes plus âgés atteints de malignes hématologiques ou ENL) se traduit par une augmentation du nombre de patients adultes et une demande prévisible dans les pharmacies hospitalières. L'accès au marché, le remboursement et la concentration des essais cliniques pour les indications pour adultes concentrent davantage les ventes dans cette population. En outre, les patients adultes sont plus souvent gérés dans des milieux (hôpitaux, centres spécialisés) qui procurent des volumes plus importants, supportant l'échelle et la stabilité de l'offre.
On s'attend à ce que le segment des enfants augmente le plus rapidement du point de vue du pourcentage, en raison de l'expansion de la recherche pédiatrique, des adaptations de la posologie et de l'attention accrue accordée aux manifestations pédiatriques de la LEN et à certaines utilisations hors étiquette. Les centres d'oncologie pédiatrique et les centres de maladies infectieuses étudient de plus en plus les régimes sûrs, à faible dose et les formulations spécialisées pour rendre la thérapie possible pour les patients plus jeunes. Par exemple, les programmes de réduction des doses axés sur le protocole et d'utilisation compatissante pour les enfants créent une demande de dosages et d'emballages adaptés aux enfants. L'amélioration du diagnostic et l'identification plus précoce des affections chez les enfants des marchés émergents contribuent également à l'augmentation du nombre de traitements pédiatriques. Les fabricants qui élaborent des présentations à plus petite dose, des étiquettes pédiatriques ou des lignes directrices sur la composition accéléreront l'adoption dans cette cohorte.
- Par forme posologique
Sur la base de la posologie, le marché est segmenté en gélules, comprimés et autres. Le segment des capsules a dominé le marché en 2025, car la thalidomide a traditionnellement été fabriquée et fournie sous forme de capsules, ce qui facilite l'uniformité de la dose, la stabilité et la facilité d'ingestion pour les patients adultes. Les capsules sont largement acceptées dans les formules hospitalières et les pharmacies communautaires, et de nombreuses lignes de fabrication sont optimisées pour la production de capsules, en maintenant les coûts prévisibles. Par exemple, les capsules permettent une différenciation claire de la force (50 mg, 100 mg) et minimisent les erreurs de dosage, ce qui appuie la préférence des cliniciens. Le profil pharmacocinétique bien compris des formulations de gélules sous-tend leur prédominance continue dans les protocoles de traitement établis. Les chaînes d'approvisionnement, l'emballage et les habitudes de prescription centrées sur les capsules renforcent leur position sur le marché.
Le segment Autres (p. ex., nouvelles formes dispersibles par voie orale, formulations liquides ou préparations pédiatriques composées) devrait connaître la croissance la plus rapide, car les fabricants et les pharmacies composées explorent les formats axés sur le patient pour améliorer l'adhérence et l'utilisation pédiatrique/gériatique. La demande de formes alternatives augmente lorsque la difficulté à avaler, le titrage de la dose ou l'administration pédiatrique est préoccupante. Par exemple, les options de dispersion orale ou liquide permettent des ajustements de dose précis pour les enfants ou les patients atteints de dysphagie et ouvrent de nouveaux cas d'utilisation externe. La poursuite de la R-D dans des formes de rechange bioéquivalentes et les approbations réglementaires pour de nouvelles présentations orales accéléreront la croissance de ce segment. Les nouveaux venus sur le marché, qui se concentreront sur les solutions de commodité et d'adhésion, aideront à détourner certaines parties des capsules traditionnelles au fil du temps.
- Par voie d'administration
Sur la base de l'itinéraire, le marché est segmenté en oral et autres. La voie orale a dominé en 2025, car la pharmacologie de la thalidomide, les processus de surveillance de l'innocuité et les protocoles cliniques établis sont construits autour de l'administration orale, ce qui est pratique pour la thérapie ambulatoire chronique. L'administration orale s'harmonise avec les régimes d'entretien à domicile, ce qui permet aux patients de poursuivre leur traitement en dehors des établissements hospitaliers et de réduire le fardeau des ressources hospitalières. Par exemple, la majorité des régimes multiples de myélome et de LEN prescrivent des doses quotidiennes par voie orale, renforçant la distribution par les pharmacies de détail et les hôpitaux. L'administration orale simplifie également les programmes de pharmacovigilance et les plans de gestion des risques liés aux contrôles de tératogénicité. Les systèmes de fabrication, d'emballage et d'étiquetage sont optimisés pour les formes posologiques orales, ce qui facilite l'approvisionnement à grande échelle et le suivi des stocks.
On s'attend à ce que les autres voies (approches d'enquête ou d'exécution localisée) connaissent la croissance la plus rapide du point de vue de la recherche et de l'application des créneaux, car les chercheurs évaluent d'autres méthodes d'administration pour cibler les maladies locales ou moduler l'exposition systémique. Par exemple, des méthodes d'administration topiques ou localisées pour les manifestations dermatologiques de la LEN ou des formulations conçues pour une utilisation parentérale expérimentale dans certains protocoles oncologiques sont à l'étude. Bien qu'il reste un créneau, des données positives en début de phase ou des percées dans la formulation pourraient stimuler une absorption faible mais rapide dans des centres spécialisés. De telles innovations peuvent également répondre aux défis de la tolérable ou de la biodisponibilité, créant de nouveaux créneaux cliniques au cours de la période de prévision.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment hospitalier a dominé en 2025, étant donné que l'initiation, la surveillance et la combinaison complexe de la thalidomide sont généralement gérées dans les services d'oncologie et d'hématologie des hôpitaux avec des programmes structurés de pharmacovigilance et de gestion des risques de grossesse. Les hôpitaux conservent des stocks plus importants, s'occupent des achats en vrac et gèrent les débuts de la thérapie chez les patients hospitalisés, qui concentre les ventes dans les canaux hospitaliers. Par exemple, la surveillance des événements indésirables et les soins multidisciplinaires pour les patients atteints de myélome multiple sont principalement hospitaliers, renforçant les hôpitaux en tant que principal utilisateur final. Les formules hospitalières et les processus d'appel d'offres favorisent également les fournisseurs établis et les forces normalisées, solidifiant la part hospitalière. De plus, les hôpitaux jouent un rôle essentiel dans la distribution de trousses de démarrage et dans la prestation de conseils sur les précautions à prendre en matière de tératogénicité.
On s'attend à ce que le segment des cliniques (y compris les cliniques d'hématologie et d'oncologie spécialisées et de dermatologie) soit la catégorie d'utilisateurs finaux qui connaît la croissance la plus rapide à mesure que les soins ambulatoires s'étendent et que davantage de traitements passent de l'hospitalisation à l'ambulatoire. Les cliniques offrant un suivi à long terme et un traitement d'entretien sont de plus en plus autorisées à gérer les ordonnances de thalidomide dans le cadre de solides cadres de gestion des risques. Par exemple, la croissance des réseaux communautaires d'oncologie et des cliniques hospitalières permet de décentraliser l'initiation et le suivi des patients stables, ce qui entraîne la demande des cliniques. L'amélioration de la télémédecine et de la surveillance à domicile favorise également la gestion des services ambulatoires en toute sécurité, l'augmentation des volumes de dispensation et de prescription. À mesure que les modèles de soins évoluent pour réduire les séjours à l'hôpital, l'adoption de la clinique s'accélérera.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le canal de la pharmacie hospitalière a dominé en 2025, reflétant la distribution contrôlée nécessaire pour un médicament avec des exigences strictes de gestion des risques et d'atténuation de la tératogénicité; les hôpitaux sont les principaux points d'approvisionnement pour l'initiation des patients hospitalisés et les programmes de consultation externe surveillés. Les programmes d'enregistrement et de certification serrés permettent souvent d'obtenir les premières dispenses par l'entremise des pharmacies hospitalières afin d'assurer la consultation et la conformité aux listes de contrôle de sécurité. Par exemple, les pharmacies hospitalières coordonnent généralement l'inscription aux programmes de prévention de la grossesse et dispensent les cycles de traitement initiaux sous surveillance. Les accords d'achats institutionnels et les systèmes d'appels d'offres conduisent également au volume par les voies hospitalières, en maintenant leur leadership sur le marché. L'infrastructure pour l'éducation des patients et la surveillance intégrée dans les pharmacies hospitalières soutient la domination continue.
La chaîne de pharmacie en ligne devrait connaître la croissance la plus rapide, alimentée par l'adoption croissante du commerce électronique, l'amélioration de la logistique de livraison à domicile et la prescription liée à la télémédecine pour les patients stables et surveillés sur certains marchés. Accroître le confort avec l'exécution des ordonnances en ligne, combinée aux exigences de certification vérifiées intégrées dans les plateformes numériques, permet des recharges sûres et pratiques pour les thérapies à long terme. Par exemple, des pharmacies en ligne certifiées qui intègrent des vérifications du registre et des conseils obligatoires peuvent faciliter une distribution à distance plus sûre tout en améliorant l'adhésion des patients. Les marchés axés sur les médicaments spécialisés investissent dans les processus de conformité, ce qui réduit les frictions pour les patients éloignés. À mesure que les cadres réglementaires s'adaptent et que l'intégration numérique de la santé s'améliore, la croissance des pharmacies en ligne dépassera les canaux traditionnels en pourcentage.
Thalidomide Marché Analyse régionale
- L'Amérique du Nord a dominé le marché mondial de la thalidomide avec la plus grande part de revenus de 38,7 % en 2025, appuyée par une infrastructure de traitement oncologique avancée, des cadres de remboursement solides et l'incidence élevée de myélomes multiples aux États-Unis, ainsi que la participation active de grands fabricants pharmaceutiques spécialisés dans les thérapies hématologiques
- Les patients et les fournisseurs de soins dans la région apprécient fortement l'efficacité clinique prouvée, les protocoles de traitement établis et l'intégration continue de la thalidomide dans les régimes d'association pour les affections hématologiques et inflammatoires
- Cette adoption généralisée est soutenue par des systèmes de remboursement favorables, la forte présence de grandes sociétés pharmaceutiques et la demande croissante de traitements efficaces en oncologie et en lèpre, établissant la thalidomide comme une option thérapeutique critique dans les milieux cliniques
Aperçu du marché américain Thalidomide
Le marché américain de la thalidomide a capté la plus grande part de revenus en Amérique du Nord en 2025, alimentée par la prévalence croissante de myélomes multiples et l'adoption croissante de thérapies immunomodulatrices. Les fournisseurs de soins de santé accordent de plus en plus de priorité aux traitements avancés et à base de combinaisons qui incluent la thalidomide pour améliorer les résultats thérapeutiques. La dépendance croissante à l'égard des soins d'oncologie spécialisés, associée à une forte demande de gestion efficace de l'ENL au sein des populations ciblées, propulse davantage l'industrie de la thalidomide. En outre, l'intégration croissante de la thalidomide dans les lignes directrices cliniques normalisées et l'élargissement de la couverture d'assurance contribue de façon significative à l'expansion du marché.
Europe Thalidomide Aperçu du marché
Le marché de la thalidomide en Europe devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison d'une solide infrastructure en oncologie et de la nécessité croissante de thérapies efficaces pour les complications multiples liées au myélome et à la lèpre. La hausse des taux de diagnostic du cancer, associée à la demande de médicaments immunomodulateurs avancés, favorise l'adoption de la thalidomide. Les systèmes de santé européens mettent également l'accent sur l'accessibilité des traitements et les voies de remboursement structurées. La région connaît une croissance importante dans les milieux hospitalier, clinique et pharmaceutique spécialisé, la thalidomide étant incorporée à la fois dans les protocoles de soins établis et dans les régimes thérapeutiques en évolution.
U.K. Thalidomide Aperçu du marché
Le marché de la thalidomide au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison du fardeau croissant des cancers hématologiques et de l'adoption croissante de médicaments immunomodulateurs dans les centres d'oncologie. De plus, l'accent croissant mis sur l'amélioration des résultats pour les patients encourage les fournisseurs de soins à intégrer la thalidomide dans des stratégies de traitement personnalisées. L'infrastructure de santé avancée du Royaume-Uni, ainsi que son réseau de distribution pharmaceutique spécialisé, devraient continuer à stimuler la croissance du marché.
Allemagne Thalidomide Market Insight
Le marché allemand de la thalidomide devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par la demande croissante de thérapies anticancéreuses de pointe et l'accent mis par le pays sur les traitements fondés sur des données probantes. Allemagne Le système de santé bien développé, combiné avec son accent sur la médecine de précision et les soins de recherche en cologie, favorise l'adoption de la thalidomide, en particulier pour le myélome multiple. L'intégration de la thalidomide dans les polythérapies est également de plus en plus répandue, avec une forte préférence pour des solutions pharmaceutiques sûres, efficaces et réglementées en harmonie avec les normes cliniques locales.
Aperçu du marché de la thalidomide en Asie-Pacifique
Le marché de la thalidomide de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC durant la période de prévision, en raison de l'augmentation du diagnostic de myélome multiple, de l'augmentation des dépenses de soins de santé et de l'élargissement de l'accès aux traitements spécialisés dans des pays comme la Chine, le Japon et l'Inde. La région met de plus en plus l'accent sur la détection précoce du cancer et l'amélioration de la gestion des complications liées à la lèpre accélère l'adoption de la thalidomide. À mesure que l'APAC apparaît comme un important centre de fabrication et de distribution de médicaments d'oncologie et d'immunologie, le coût et la disponibilité du thalidomide s'étendent à une population de patients plus vaste.
Aperçu du marché japonais de la thalidomide
Le marché japonais de la thalidomide prend de l'ampleur en raison de la forte concentration du pays sur les soins oncologiques avancés, l'adoption rapide de thérapies immunomodulatrices et la demande d'options de traitement à haute efficacité. Le marché japonais met l'accent sur la médecine de précision, et l'utilisation de la thalidomide est déterminée par son efficacité prouvée dans plusieurs régimes de myélomes. L'intégration de la thalidomide dans les programmes de lutte contre le cancer en milieu hospitalier alimente la croissance. De plus, la population vieillissante du Japon est de nature à stimuler la demande de traitements efficaces du cancer hématologique dans les secteurs public et privé.
Inde Thalidomide Aperçu du marché
En 2025, le marché indien de la thalidomide représentait la plus grande part des revenus du marché en Asie-Pacifique, attribuable à la forte prévalence de l'ENL dans le pays, à l'augmentation du fardeau du cancer et à l'amélioration de l'accès aux médicaments essentiels. L'Inde est l'un des plus grands marchés de thérapies immunomodulatrices, et la thalidomide devient de plus en plus centrale dans les programmes de gestion de l'oncologie et de la lèpre. La tendance à l'accessibilité des soins contre le cancer, à l'expansion de l'infrastructure hospitalière et à la disponibilité de formulations génériques rentables, parallèlement à la forte fabrication de produits pharmaceutiques au pays, sont des facteurs clés qui propulsent le marché indien.
Part de marché de la thalidomide
L'industrie de la thalidomide est principalement dirigée par des entreprises bien établies, notamment :
- Grounthal GmbH(Allemagne)
- Bristol-Myers Squibb Company (États-Unis)
- Natco Pharma Ltd(Inde)
- Dr Reddy's Laboratories Ltd (Inde)
- Hetero Labs Ltd(Inde)
- Glenmark Pharmaceuticals Ltd (Inde)
- Cipla (Inde)
- Shilpa Medicare Ltd (Inde)
- Laurus Labs Ltd (Inde)
- Sun Pharmaceutical Industries Ltd (Inde)
- Emcure Pharmaceuticals Ltd (Inde)
- Intas Pharmaceuticals Ltd (Inde)
- Zydus (Inde)
- Alembic Pharmaceuticals Ltd (Inde)
- Torrent Pharmaceuticals Ltd (Inde)
- Viatris Inc. (États-Unis)
- Teva Pharmaceutical Industries Ltd (Israël)
- Changzhou Pharmaceutical Factory (Chine)
- Groupe Sami-Sabinsa (Inde)
Quelles sont les évolutions récentes sur le marché mondial de la thalidomide
- En juillet 2024, le gouvernement irlandais a présenté des excuses officielles aux survivants de la tragédie de la thalidomide, reconnaissant des décennies de souffrance et de surveillance systémique. Outre ces excuses, l'Irlande a annoncé des programmes de soutien élargis, y compris l'accès aux soins de santé à long terme, l'aide sociale et les services de réadaptation pour les personnes et les familles touchées.
- En novembre 2023, le gouvernement australien a présenté des excuses nationales historiques aux survivants de la thalidomide, reconnaissant officiellement les impacts physiques, émotionnels et sociaux de longue date causés par la drogue il y a plus de six décennies. Les excuses étaient accompagnées d'engagements renouvelés visant à élargir les programmes de soutien financier, de soins de santé et communautaire
- En novembre 2023, de nouveaux résultats cliniques présentés dans Blood ont mis en évidence l'efficacité thérapeutique du thalidomide à faible dose par rapport aux doses standard pour réduire les besoins transfusionnels chez les patients présentant des troubles hématologiques. L'étude a mis l'accent sur l'amélioration de la tolérance des patients et la réduction des événements indésirables, offrant aux médecins une stratégie posologique potentiellement plus sûre.
- En août 2023, une analyse de suivi à long terme publiée dans Scientific Reports (Nature) a confirmé que la thalidomide a significativement amélioré les taux d'hémoglobine et réduit la dépendance transfusionnelle chez les patients atteints de β-thalassémie (TDT) dépendante de la transfusion. L'étude a montré des avantages cliniques soutenus et une sécurité acceptable, soutenant davantage la viabilité thérapeutique du médicament dans certaines régions du monde où la TDT demeure très répandue.
- En mars 2023, la FDA américaine a approuvé une mise à jour officielle du programme REMS Thalomid (thalidomide) suite au transfert de la propriété de la demande de Celgene Corporation à Bristol Myers Squibb. La mise à jour comprenait des révisions administratives et des mesures de continuité garantissant que les protocoles de sécurité stricts pour la prescription, la délivrance et la surveillance de la thalidomide, en particulier en ce qui concerne le risque tératogène, demeurent intacts
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.