


Marché indien des champignons gastronomiques et médicinaux Par Champignon (Button Mushroom, Cordyceps militaris, Shiitake, Reishi, Lion, Mane, King Oyster, Black Fongus / Wood Ear, Snow Fongus, Turkey Tail), Par catégorie de produits (humides / frais, secs et extraits), Par modèle d'affaires (B2B et B2C), Par chaîne de vente (B2B ventes, commerce moderne, services alimentaires, détaillants en ligne, chimistes / pharmacies, exportations, etc.)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché indien des champignons Gourmet et Médicament
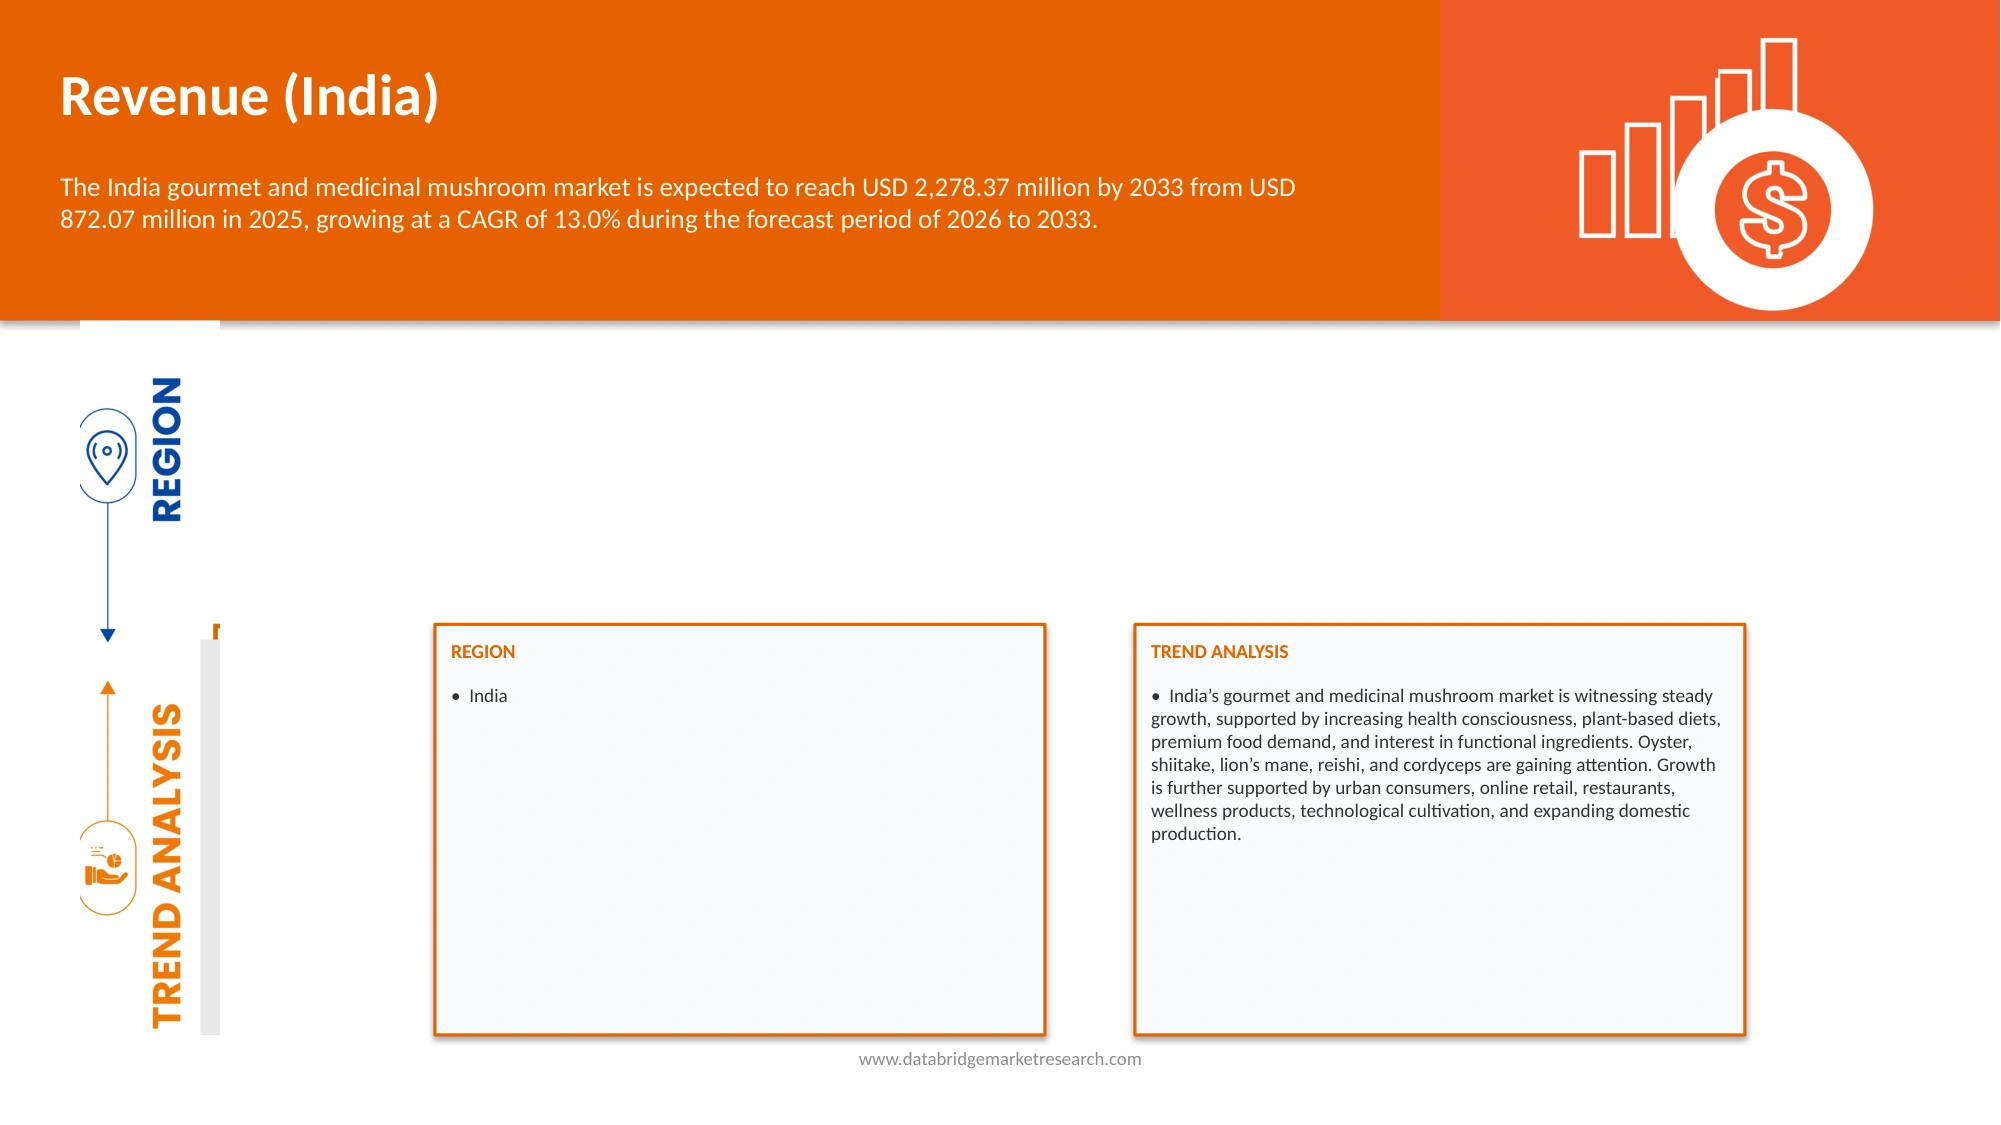
Le marché indien des champignons gastronomiques et médicinaux a été évalué à872,07 millions de dollars en 2025et devrait atteindre2 278,37 millions de dollars en 2033, croissance à unTCAC de 13,0% de 2026 à 2033. La demande croissante d'aliments nutritifs, fonctionnels et axés sur la santé est un facteur clé de la croissance du marché. La sensibilisation accrue des consommateurs aux bienfaits nutritionnels et potentiels des champignons pour le bien-être favorise l'adoption de variétés gastronomiques et médicinales. La demande s'accroît également auprès des restaurants, des hôtels, des transformateurs d'aliments, des fabricants de nutraceutiques et des consommateurs soucieux de la santé qui recherchent des ingrédients naturels et des produits de remplacement à base de plantes. Champignons gastronomiques tels queshiitake,huître, l'huître royale et la crinière du lion gagnent en popularité en raison de leurs applications culinaires et de leur valeur nutritive, tandis que des variétés médicinales commeReishi,cordyceps, queue de dinde et tremella sont de plus en plus intégrés dans les suppléments, les boissons fonctionnelles et les produits de bien-être.
En outre, l'urbanisation croissante, l'amélioration de la chaîne du froid et des infrastructures de distribution, la pénétration du commerce électronique et l'émergence d'une culture contrôlée de l'environnement favorisent l'accessibilité du marché et la cohérence de l'offre. On s'attend à ce que l'intérêt croissant pour l'immunité, le bien-être préventif, les produits d'étiquetage propre et les sources d'aliments durables crée d'autres possibilités. Toutefois, la sensibilisation limitée des consommateurs, la périssabilité, l'incohérence de la qualité, l'augmentation des coûts de production et le manque de compétences en matière de culture demeurent des défis importants pour les participants au marché.
Taille du marché et prévisions
- Valeur marchande (2025): 872,07 millions de dollars
- Valeur marchande prévue (2033): USD 2 278,37 Millions
- Prévisions TCAC (2026-2033): 13,0%
Quels sont les principaux débouchés du marché indien des champignons gourmets et médicinaux
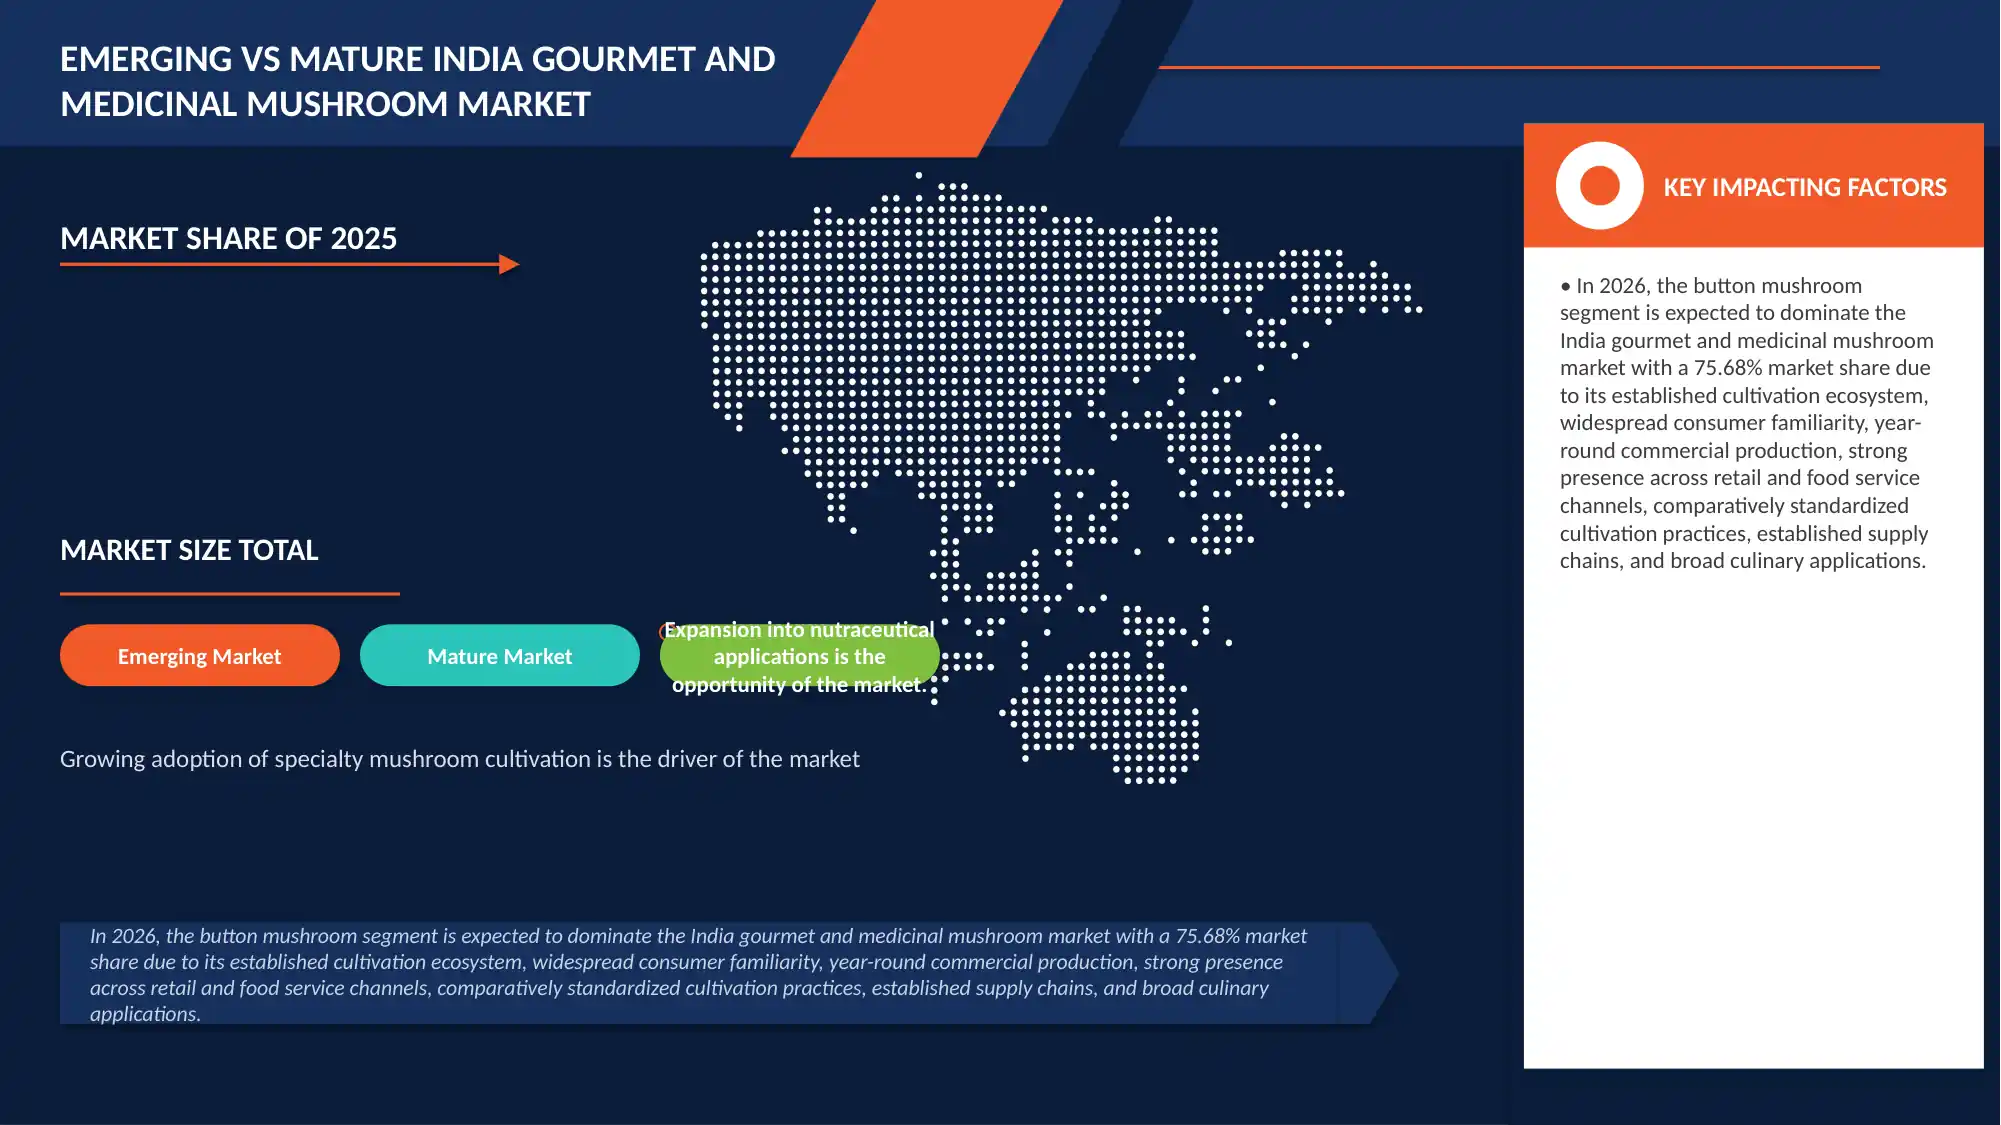
- Le segment des champignons à boutons a dominé le marché avec une part de 75,86 % en 2025, en raison de son acceptation généralisée par les consommateurs, de son coût abordable, de ses pratiques de culture établies et de son large usage dans les ménages, les restaurants, les hôtels, les établissements de restauration et les applications alimentaires transformées. Les champignons à bouton sont facilement disponibles par l'intermédiaire de réseaux de vente au détail et de gros établis et bénéficient d'une production nationale solide.
- Le segment de Reishi devrait connaître la croissance la plus rapide, avec un TCAC de 14,6 % au cours de la période de prévision, ce qui reflète l'intérêt croissant des consommateurs pour les champignons médicinaux et les produits de bien-être fonctionnels.
- Le segment humide / frais a dominé le marché avec une part des revenus de 65,54 % en 2025, en raison de sa forte préférence des consommateurs, des applications culinaires générales, de l'attrait nutritionnel et d'une large utilisation dans les ménages et les établissements de restauration. Les champignons frais sont couramment consommés dans les repas quotidiens et sont de plus en plus disponibles dans les supermarchés, les commerces modernes, les détaillants locaux et les plateformes d'épicerie en ligne.
- Le segment des extraits devrait connaître la croissance la plus rapide, avec un TCAC de 13,9 % au cours de la période de prévision, en raison de son utilisation croissante dans les produits nutraceutiques, les compléments alimentaires, les aliments fonctionnels, les boissons, les cosmétiques et les formulations de bien-être. Les extraits de champignons fournissent des composés fonctionnels concentrés et offrent une incorporation pratique dans divers produits.
- Le segment B2B a dominé le marché avec une part de 68,14 % en 2025, tirée par la forte demande de restaurants, d'hôtels, de transformateurs alimentaires, de grossistes, de détaillants, d'acheteurs institutionnels et de fabricants de nutraceutiques. Les achats en gros, les commandes récurrentes, les réseaux de distribution établis et les relations avec les fournisseurs à long terme soutiennent la position de leader du segment. Les applications commerciales de restauration et de transformation nécessitent des fournitures de champignons cohérentes, ce qui renforce encore la demande de B2B dans toute l'Inde.
- Le segment B2C devrait être le type de matériel qui connaît la croissance la plus rapide, avec un TCAC de 13,6 % au cours de la période de prévision, en raison de l'augmentation des achats directs des consommateurs, de l'augmentation de la sensibilisation à la santé, de l'augmentation de l'adoption du commerce électronique et de la consommation croissante des champignons gourmets et médicinaux par les ménages.
- Le segment des détaillants en ligne devrait connaître la croissance la plus rapide, avec un TCAC de 14,0 % au cours de la période de prévision, en raison de la pénétration accrue d'Internet, du comportement d'achat axé sur la commodité, de l'augmentation de la disponibilité des produits et de l'acceptation croissante par les consommateurs des achats d'épicerie et de bien-être en ligne.
Portée du rapport et segmentation des champignons gourmets et médicinaux en Inde
|
Attributs |
Coupoles gourdes et médicinales Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché indien des champignons gastronomiques et médicinaux
Tendance: L'adoption croissante de champignons médicinaux et fonctionnels
Le marché des champignons médicinaux et gastronomiques de l'Inde est de plus en plus orienté vers les produits de champignons médicinaux et fonctionnels, soutenus par une sensibilisation croissante des consommateurs au bien-être, à la nutrition, à l'immunité et aux ingrédients de santé naturels. Reishi, Lion, Cordyceps et d'autres variétés de spécialité sont en train d'attirer l'attention sur les nutraceutiques, les compléments alimentaires, les boissons fonctionnelles et les formulations de bien-être. Cette tendance encourage les producteurs et les entreprises à diversifier au-delà des champignons classiques et à développer des produits de plus grande valeur.
Par exemple,
- En avril 2026, l'ICAR-KVK Namsai a inauguré un laboratoire de production de frayères de champignons à Arunachal Pradesh pour améliorer l'accès des agriculteurs à des frayères de qualité et soutenir la culture organisée de champignons.
- En juin 2026, le XXVIIIe atelier AICRP-Mushroom, qui s'est tenu à Guwahati, a mis l'accent sur les champignons spécialisés, les technologies de production durable, les frayères de qualité et les produits de champignons à valeur ajoutée, en mettant l'accent sur la diversification et la commercialisation.
On s'attend à ce que l'accent mis de plus en plus sur les champignons médicinaux et spécialisés encourage l'innovation des produits, la culture avancée et l'expansion de l'industrie indienne des champignons fonctionnels.
Inde Dynamique du marché des champignons gastronomiques et médicinaux
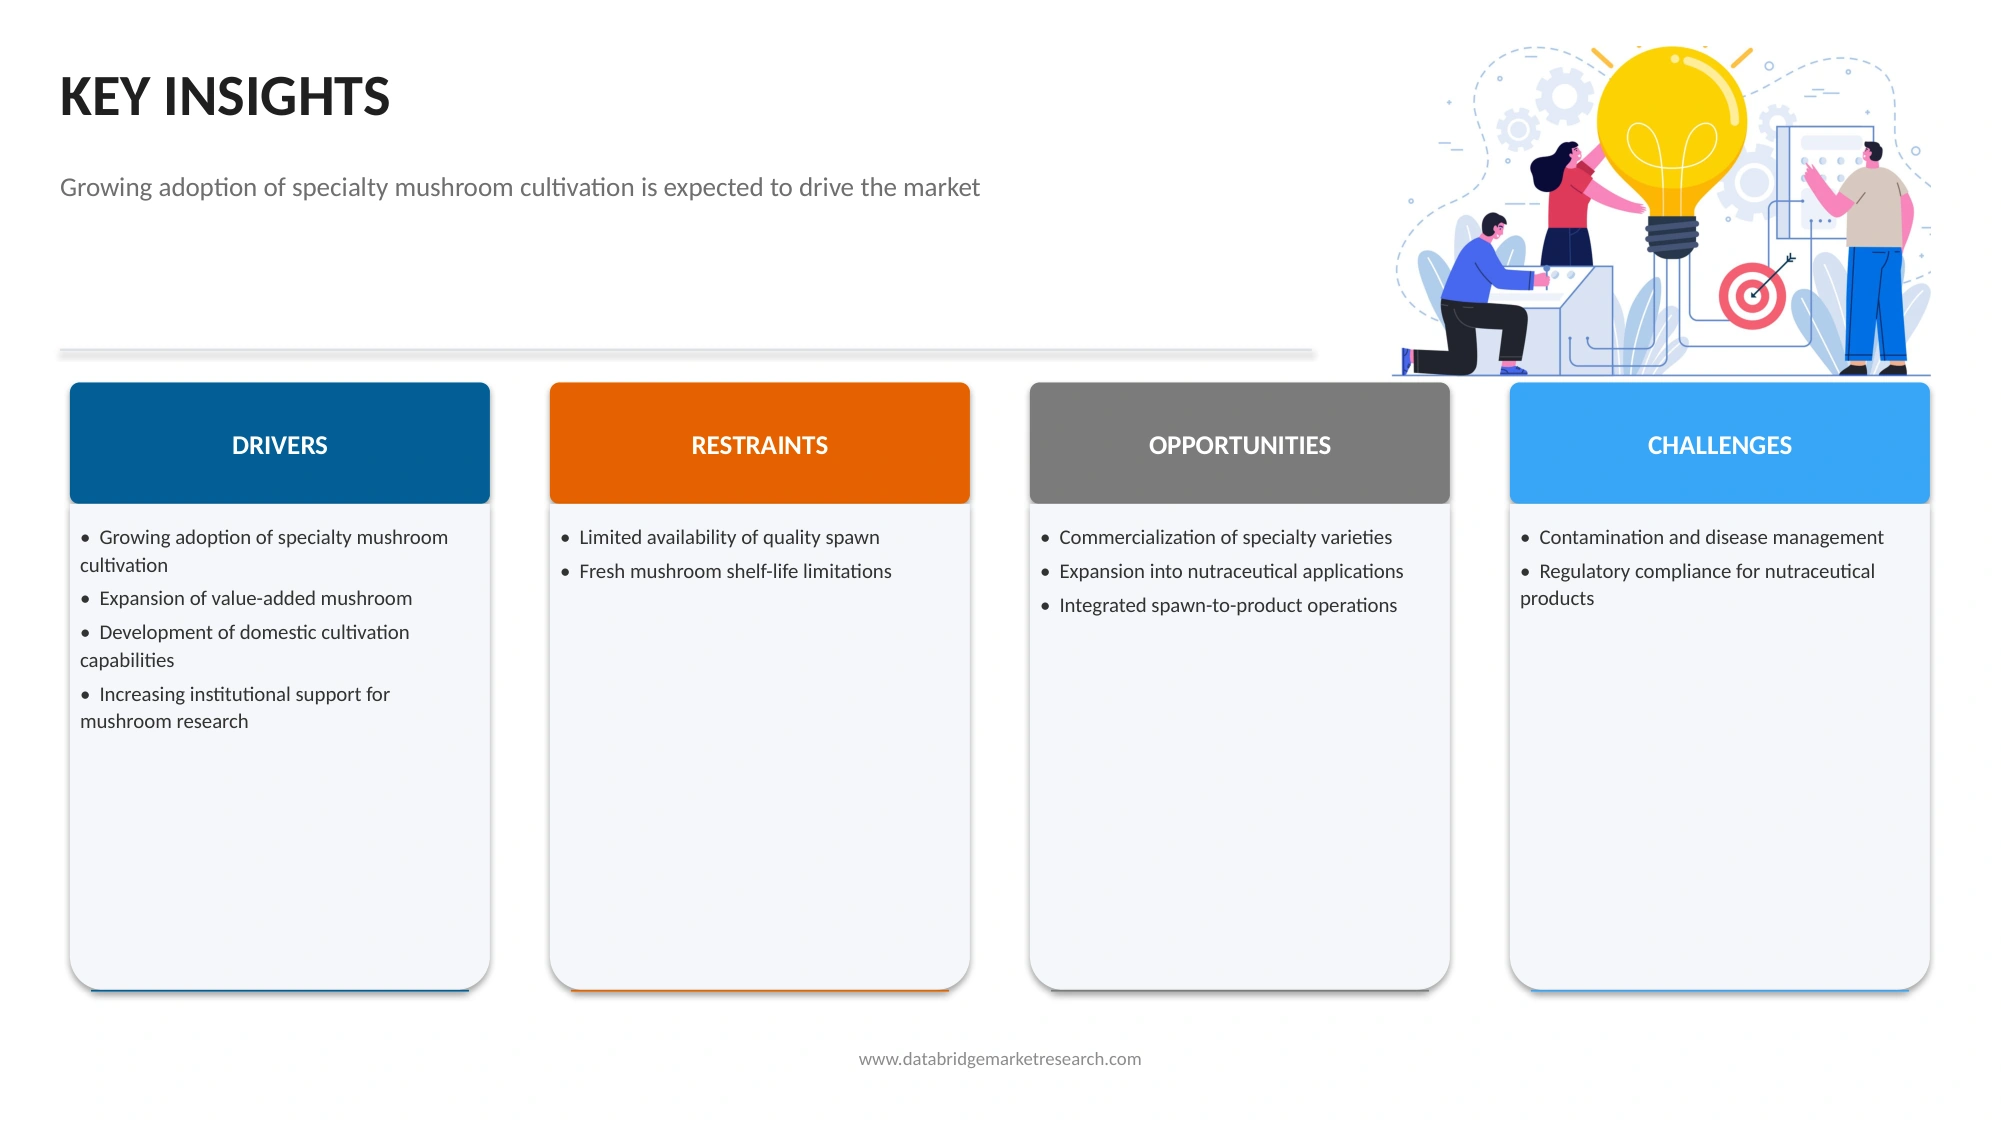
Principal moteur du marché : l'adoption croissante de la culture de champignons spécialisés
L'adoption croissante de champignons spécialisés apparaît comme un important moteur de diversification dans l'industrie indienne de la culture des champignons. Traditionnellement, la production de champignons indiens a été fortement associée aux champignons à bouton; cependant, l'intérêt croissant pour les huîtres, les shiitakes, les laiteuses, les huîtres royales, la crinière de lion, les Ganoderma, les Cordyceps et d'autres variétés de spécialité élargit la base de culture adressable. Les champignons spécialisés offrent aux producteurs la possibilité de différencier leur production en fonction des conditions agroclimatiques locales, des applications culinaires, des caractéristiques nutritionnelles et du positionnement du marché. Cela est particulièrement important pour les petits agriculteurs et les agriculteurs marginaux parce que plusieurs variétés de spécialité peuvent être cultivées à l'aide de résidus agricoles disponibles localement et d'infrastructures de production comparativement plus petites. Le développement de technologies de culture propres à une région réduit également les obstacles techniques associés à la production de champignons spécialisés.
L'écosystème institutionnel soutient de plus en plus cette transition. Direction de la recherche sur les champignons (DMR) de l'ICAR, Solan a travaillé historiquement sur des variétés améliorées d'huîtres et de shiitake, de champignons médicinaux et d'autres espèces spécialisées. Son portefeuille technologique comprend des variétés améliorées de champignons d'huîtres et de shiitake ainsi que des technologies de culture de champignons médicinaux comme Cordyceps militaris. Cela crée une base technologique plus solide pour que les producteurs commerciaux aillent au-delà de la culture traditionnelle des champignons à bouton.
- Un exemple récent de l'Inde est Arunachal Pradesh, où l'ICAR a signalé la culture réussie de champignons royaux à huîtres (Pleurotus eryngii) dans des conditions de milieu de colline en janvier 2026. Le champignon a été cultivé sur de la paille de paddy dans des conditions environnementales contrôlées et a montré des fruits sains et uniformes, indiquant le potentiel de diversification des champignons spécialisés dans la région.
- Un autre exemple vient d'Uttarakhand, où un entrepreneur soutenu par l'écosystème KVK s'est diversifié de la culture traditionnelle des champignons à la shiitake et à Ganoderma, tout en développant une exploitation de production tout au long de l'année. L'entreprise a ensuite mis au point des produits à valeur ajoutée tels que le cornichon de champignons, les biscuits, les pépites, la soupe, la poudre de protéines, le thé et le papad. L'accent croissant mis par les institutions sur les champignons de spécialité est également manifeste à l'occasion de l'atelier AICRP-Mushroom de 2026 à Guwahati, où l'ICAR a expressément encouragé les centres du Nord-Est à promouvoir les champignons de spécialité en raison de la disponibilité limitée de paille de blé nécessaire à la culture des champignons à bouton.
Par conséquent, la culture de champignons spécialisés est déterminée par la diversification des cultures, les débouchés de produits de qualité supérieure, l'aptitude agroclimatique régionale, la disponibilité de substrats alternatifs, le positionnement nutritionnel/fonctionnel-alimentaire et le transfert de technologie. Ces facteurs devraient progressivement élargir le portefeuille de production de champignons de l'Inde au-delà des champignons à bouton.
Restraction à la clé/Défi: Disponibilité limitée de la plage de qualité
La disponibilité limitée de frayères de champignons de qualité, sans contamination et accessibles localement demeure un frein structurel à l'expansion de l'industrie indienne de la culture des champignons. La fraye est l'apport biologique essentiel à partir duquel commence la production commerciale de champignons, et sa qualité influence directement la colonisation, le rendement, l'uniformité des cultures et le risque de contamination. Contrairement aux semences agricoles classiques, la fraie des champignons nécessite une production contrôlée en laboratoire et un stockage et une manipulation appropriés. Par conséquent, les agriculteurs des régions qui n'ont pas de laboratoires de frayères fiables peuvent devoir se procurer des frayères auprès de fournisseurs éloignés, ce qui accroît les coûts d'approvisionnement, le temps de transport et le risque de détérioration de la qualité. Cette contrainte est particulièrement importante pour les nouvelles régions productrices de champignons, où la culture se développe plus rapidement que l'infrastructure locale d'intrants.
La question est explicitement reconnue par l'écosystème des champignons en Inde. L'ICAR a souligné la nécessité de renforcer la production de frayères et d'établir des mécanismes de certification des frayères pour assurer la disponibilité de frayères de qualité pour les producteurs de champignons.
- Lors du XXVIIIe atelier AICRP-Mushroom qui s'est tenu à Guwahati en 2026, l'ICAR a expressément appelé à renforcer la production de géniteurs dans les centres du Nord-Est et à mettre en place un mécanisme de certification solide. Le Gouvernement Assam a également souligné la nécessité de renforcer la disponibilité des frayères et a fait état d ' une aide financière pour la création de laboratoires de frayères.
- Un exemple précis de l'Inde vient de Nalanda, Bihar. L'ICAR a documenté l'expérience d'un entrepreneur de champignons qui a d'abord dû acheter des frayères de Delhi et Ranchi à un coût élevé parce qu'il n'y avait pas de laboratoire de frayères de champignons dans le district de Nalanda. Cette contrainte d'approvisionnement est devenue par la suite la motivation de la création du bouddha Mushroom Spawn Laboratory à Rajgir avec le soutien technique de KVK Nalanda et ICAR-DMR, Solan. Le laboratoire a fini par faire passer sa production à environ 700 kg et a fourni des frayères à travers Bihar, Jharkhand, Uttar Pradesh et Chhattisgarh.
- Un défi semblable a été documenté à Meghalaya, où l'ICAR a identifié la disponibilité de frayères de qualité comme un obstacle majeur à l'élevage durable des champignons huîtres. Un entrepreneur du district de Ri-Bhoi a suivi une formation spécifique à la production de géniteurs après avoir identifié l'écart dans l'offre de géniteurs de qualité.
- Le problème est également évident dans Namsai, Arunachal Pradesh, où l'ICAR-KVK Namsai a créé en avril 2026 un laboratoire dédié aux frayères de champignons, spécifiquement pour répondre au besoin de longue date de frayères de qualité rapide, fiable et abordable et réduire la dépendance des agriculteurs à l'égard de sources extérieures.
Par conséquent, une infrastructure régionale inadéquate crée une chaîne de contraintes impliquant des coûts d'intrants plus élevés, des cycles de production retardés, des risques de contamination, des rendements incohérents et des limitations géographiques sur la culture. Jusqu'à ce que les laboratoires décentralisés, les normes de qualité, les systèmes de certification et les réseaux de distribution efficaces deviennent plus répandus, la disponibilité des frayères restera un goulot d'étranglement pour l'industrie indienne des champignons.
Principales possibilités de commercialisation des variétés spécialisées
La commercialisation des variétés de champignons spécialisés représente une occasion importante pour l'Inde de se diversifier au-delà des segments traditionnellement dominants des champignons à bouton et des champignons à huîtres et de développer des catégories de produits de plus grande valeur. Des variétés spécialisées telles que la crinière de lion, le shiitake, l'huître royale, le champignon laiteux, le reishi et le Cordyceps peuvent commander des prix différenciés en raison de leurs caractéristiques culinaires distinctives, de leurs profils nutritionnels et, dans certains cas, de leur positionnement fonctionnel ou médicinal. La commercialisation peut donc faire passer l'industrie d'un modèle de champignons frais axé principalement sur le volume à un portefeuille comprenant des champignons frais de première qualité, des produits séchés, des poudres, des extraits et des ingrédients fonctionnels. Cette possibilité est particulièrement pertinente pour les diverses conditions agroclimatiques de l'Inde, où différentes espèces de champignons peuvent être associées à des environnements de production régionaux spécifiques.
L'Inde possède déjà une base institutionnelle pour cette opportunité. L'ICAR a mis au point et documenté plusieurs champignons de spécialité, dont Macrocybe gigantea, Pleurotus tuber-regium, Hericium erinaceus (manille de lion), Lentinula edodes (shiitake) et Ganoderma lucidum (reishi) en utilisant des substrats disponibles localement. Le portefeuille de variétés phares de l'ICAR comprend également la Mane d'Arka Lion, décrite comme un champignon comestible et médicinal contenant des polysaccharides bêta-glucanes et des minéraux tels que le zinc, le potassium et le calcium.
- Un exemple récent particulièrement pertinent est Arunachal Pradesh, où l'ICAR a démontré avec succès la culture commerciale de champignons à huîtres royales (Pleurotus éryngii) dans des conditions de milieu de colline. Le cycle de culture s'est terminé en 30 à 35 jours et a atteint une efficacité biologique de 80 à 85 %. L'ICAR a également souligné que le centre de champignons de l'IACRP à Basar offre une formation et des frayères de qualité aux producteurs intéressés, créant ainsi la base pour étendre la variété au-delà des essais de recherche.
- Une autre possibilité importante de commercialisation est le développement de grappes de champignons spécialisés propres à la région. L'Inde du Nord-Est, par exemple, possède d'importants résidus agricoles qui peuvent potentiellement servir de substrats de culture. L'ICAR a explicitement mis en évidence les champignons de spécialité comme une opportunité pour la région, où la culture conventionnelle des champignons à bouton peut être limitée par la disponibilité des substrats. L'atelier du Musée AICRP 2026 à Guwahati a réuni des chercheurs, des décideurs, du personnel de vulgarisation et des agriculteurs pour faire progresser la production durable et l'innovation dans le secteur.
La commercialisation peut également être soutenue par des canaux différenciés tels que les restaurants haut de gamme, le commerce de détail moderne, les magasins de produits de santé, le commerce électronique et les plateformes directes aux consommateurs. Pour les producteurs, cela permet d'obtenir une plus grande valeur grâce à la différenciation des espèces, à la culture contrôlée de l'environnement, à l'emballage haut de gamme, à l'image de marque et aux produits de champignons spécialisés transformés.
Ainsi, la possibilité de se spécialiser dans les champignons en Inde va au-delà de l'augmentation des volumes de culture. Elle peut créer une nouvelle chaîne de valeur englobant le frai spécialisé, la culture contrôlée, les produits frais de première qualité, les produits séchés/poussés, les aliments fonctionnels, les produits de consommation de marque, ce qui accroît la valorisation pour les producteurs et les transformateurs.
Comment le marché indien des champignons gastronomiques et médicinaux est-il segmenté
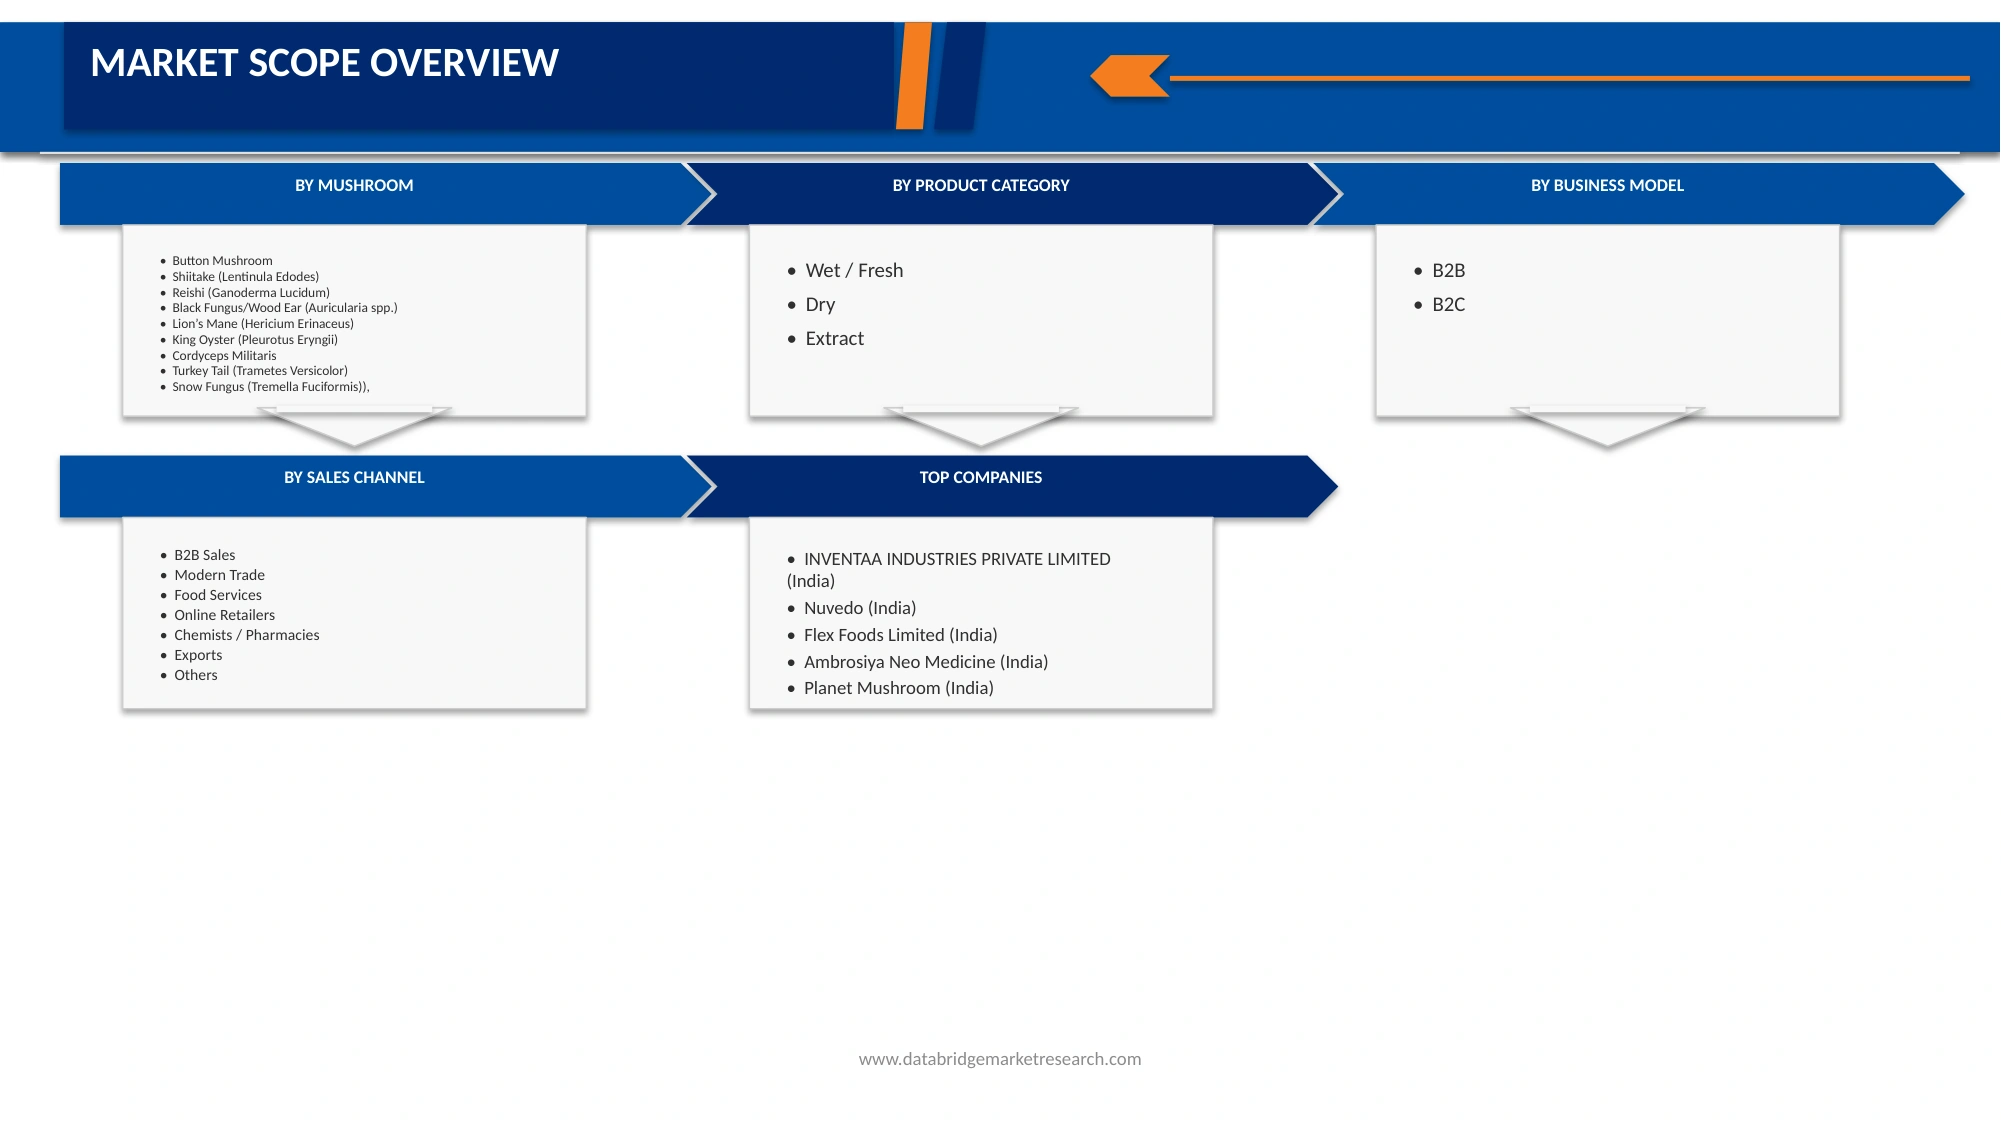
Le marché des champignons gastronomiques et médicinaux est segmenté en quatre segments notables basés sur les champignons, la catégorie de produits, le modèle d'affaires et le canal de vente.
- Par Champignon
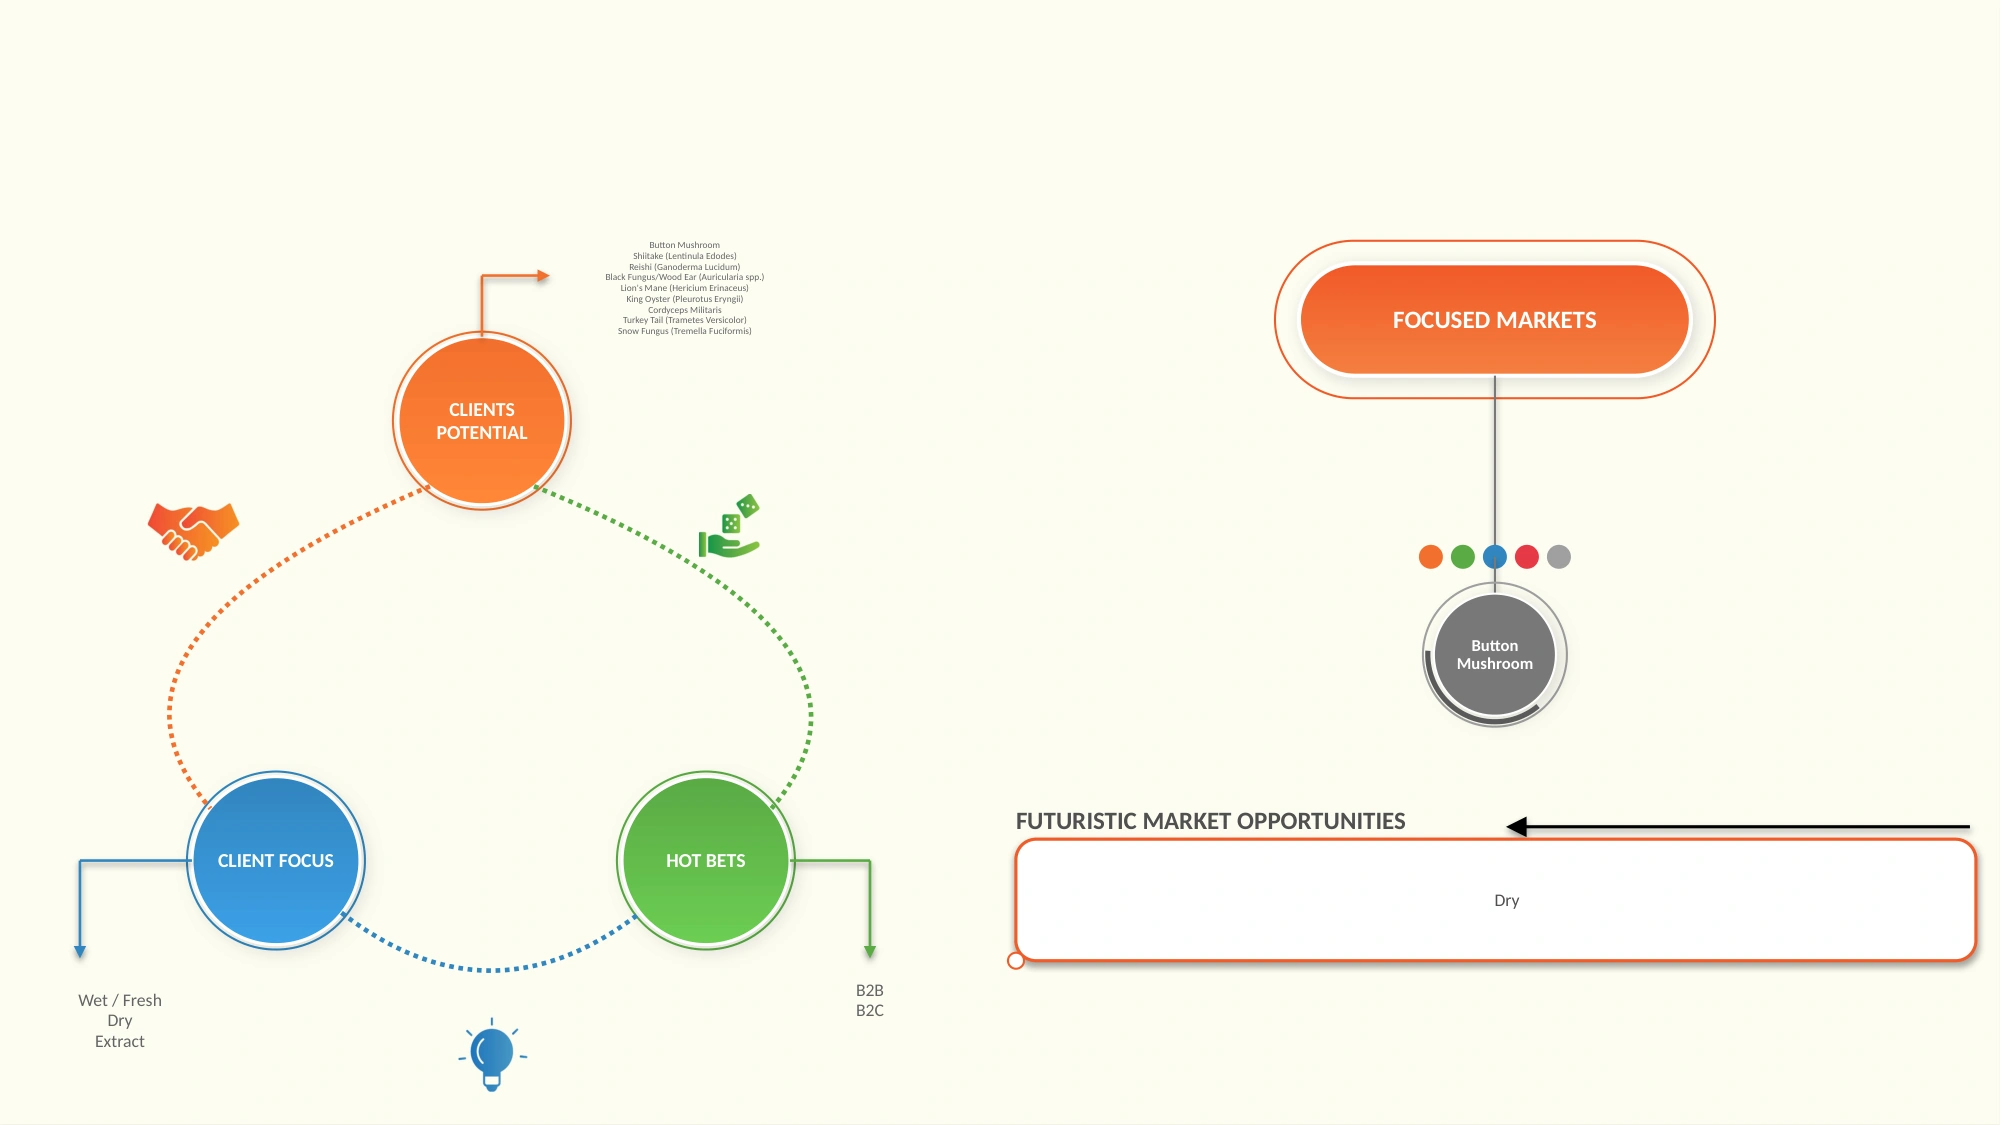
Sur la base de champignons, le marché est segmenté en Mushroom de Button, Shiitake (Lentinula Edodes), Reishi (Ganoderma Lucidum) Fungus noir/oreille de bois (Auricularia spp.), Lions Mane (Hericium Erinaceus), King Oyster (Pleurotus Eryngii), Cordyceps Militaris, Turkey Tail (Trametes Versicolor) et Snow Fungus (Tremella Fuciformis). En 2025, le segment des champignons à boutons devrait dominer le marché indien des champignons gastronomiques et médicinaux avec une part de marché de 75,86 % en raison de son acceptation généralisée par les consommateurs, de son accessibilité abordable, de ses pratiques de culture établies, de sa disponibilité à l'année, de sa valeur nutritive et de son large usage dans les ménages, les restaurants, les hôtels, les services alimentaires et les applications des aliments transformés. Une forte production nationale et des réseaux de distribution bien établis contribuent à sa présence importante sur le marché en Inde.
Le segment Reishi (Ganoderma Lucidum) devrait enregistrer le TCAC le plus rapide de 14,6% entre 2026 et 2033. La croissance est due à l'acceptation généralisée par les consommateurs, à l'abordabilité, aux pratiques de culture établies, à la disponibilité tout au long de l'année, à la valeur nutritive et à une large utilisation dans les ménages, les restaurants, les hôtels, les services alimentaires et les applications alimentaires transformées. Une forte production nationale et des réseaux de distribution bien établis contribuent à sa présence importante sur le marché en Inde.
- ParCatégorie de produit
Sur la base de la catégorie de produits, le marché est segmenté en humide / frais, sec et extrait. En 2025, le segment humide et frais devrait dominer le marché avec une part de 65,54% en raison de sa forte préférence des consommateurs pour les produits frais, les applications culinaires étendues, les avantages nutritionnels et la consommation croissante des ménages et des établissements de services alimentaires. L'augmentation de la disponibilité par l'intermédiaire de supermarchés, de détaillants modernes, de magasins locaux et de plateformes d'épicerie en ligne, ainsi que l'augmentation de la demande d'aliments peu transformés, favorisent la croissance du segment.
Le segment extrait devrait enregistrer le TCAC le plus rapide de 13,9 % entre 2026 et 2033. La croissance rapide est principalement attribuable à l'utilisation croissante d'extraits de champignons dans les nutraceutiques, les compléments alimentaires, les boissons fonctionnelles, les produits de bien-être, les cosmétiques et les formulations axées sur la santé. Les extraits fournissent des composés fonctionnels concentrés et une incorporation pratique dans divers produits. On s'attend à ce que les consommateurs s'intéressent de plus en plus aux ingrédients naturels, au bien-être préventif, aux produits axés sur l'immunité et à la nutrition fonctionnelle afin d'encourager les fabricants à étendre leurs offres d'extraits de champignons dans toute l'Inde.
- Par modèle d'entreprise
Sur la base du modèle commercial, le marché est segmenté en B2B et B2C. En 2025, le segment B2B devrait dominer le marché avec une part de 68,14 % en raison de sa forte demande de restaurants, d'hôtels, de transformateurs alimentaires, de grossistes, de détaillants, d'acheteurs institutionnels et de fabricants de nutraceutiques. Les achats en bloc, les commandes récurrentes, les réseaux de distribution établis et les besoins à l'échelle commerciale appuient le segment. L'utilisation croissante des champignons dans les services alimentaires, la transformation et les applications d'ingrédients renforce encore la demande de B2B dans toute l'Inde.
Le segment B2C devrait connaître le TCAC le plus rapide de 13,6% entre 2026 et 2033, en raison de la sensibilisation accrue des consommateurs à la santé, de l'augmentation de la consommation de champignons domestiques, de l'augmentation de l'adoption du commerce électronique et de l'augmentation de la disponibilité de produits gastronomiques et de champignons médicinaux. Les consommateurs recherchent de plus en plus un accès pratique aux produits frais, séchés, en poudre et fonctionnels des champignons. On s'attend à ce que les plateformes directes aux consommateurs, le marketing numérique, la livraison à domicile et l'évolution des préférences en matière d'aliments nutritifs et à base de plantes appuient davantage l'expansion du B2C.
- Par chaîne de vente
Sur la base de la chaîne de vente, le marché est segmenté en ventes B2B, commerce moderne, services alimentaires, détaillants en ligne, chimistes / pharmacies, exportations, etc. En 2025, le segment des ventes de B2B devrait dominer le marché avec une part de 28,36 % en raison des achats en gros auprès des grossistes, des distributeurs, des restaurants, des hôtels, des transformateurs alimentaires, des détaillants et des acheteurs institutionnels. Les commandes récurrentes, les relations établies avec les fournisseurs, les volumes de transactions plus importants et les réseaux de distribution efficaces contribuent à la forte demande commerciale. L'expansion des applications de services alimentaires et de traitement renforce encore les ventes de B2B dans toute l'Inde.
Le segment des détaillants en ligne devrait connaître le TCAC le plus rapide de 14,0 % entre 2026 et 2033, avec l'augmentation de la pénétration d'Internet et de smartphones, l'augmentation de la préférence des consommateurs pour les achats pratiques, l'expansion des plates-formes de commerce électronique et l'élargissement de la disponibilité de produits gastronomiques et de champignons médicinaux. Les chaînes en ligne offrent un accès aux produits frais, séchés, en poudre et fonctionnels, tout en permettant la livraison à domicile et la découverte de produits numériques. L'augmentation du marketing numérique et l'évolution des habitudes d'achat devraient accélérer l'adoption du commerce de détail en ligne.
Quelles sont les meilleures entreprises en Inde Marché des champignons gastronomiques et médicinaux
L'industrie indienne des champignons gastronomiques et médicinaux est principalement dirigée par des entreprises bien établies, notamment :
- INVENTAA INDUSTRIES PRIVÉES LIMITÉES(Inde)
- Nuvedo (Inde)
- Flex Foods Limited (Inde)
- Ambrosiya Neo Médecine(Inde)
- Champignon de la planète (Inde)
- Himalaya Food International Ltd. (Inde)
- Ace Blend (Inde)
- Shroomery (Inde)
- Soma (Inde)
- Société d'agriculture de Bombay(Inde)
- Société de champignons gastronomiques (Inde)
- Octarine Organics Private Limited (Inde)
- Azoth Biotech (Inde)
- The Fungamental Co. (Inde)
- Fermes d'abris verts(Inde)
- AL Baraka Champignons (Inde)
- Mycélium India Biotech (Inde)
- BM Champignon (Inde)
- Parapluie Agrotech (Inde)
- Maison des champignons de Verma (Inde)
- Bon champignon PVT LTD (Inde)
Quels sont les derniers développements en Inde Marché des champignons gastronomiques et médicinaux
- En mars 2026, Himalaya Food International a élargi sa présence internationale en lançant Frozen Cinnamon French Toast Sticks au Royaume-Uni et en obtenant le statut de fournisseur agréé régulier avec US Foods. Le développement renforce l'accès de l'entreprise aux marchés des services alimentaires en Europe et en Amérique du Nord, tout en favorisant une diversification plus large des exportations et des possibilités futures d'élargir son portefeuille d'aliments congelés dans les réseaux de distribution internationaux.
- En février 2026, Himani Garg, fondatrice de SomaShrooms, a reçu le prix SIWAA pour sa contribution à l'industrie des champignons fonctionnels en Inde. Le développement met l'accent sur la culture axée sur la technologie, l'innovation des produits, l'autonomisation des agriculteurs et l'agriculture durable. Garg a également reçu les produits ICAR-IIHR. La meilleure fermière de l'Inde 2025, en renforçant son rôle dans l'avancement de l'agriculture de champignons et le bien-être fonctionnel
- En 2025, Planet Mushroom a élargi son portefeuille de champignons en diversifiant au-delà des champignons bouton en variétés exotiques, dont Shiitake, Cordyceps, Lion, Reishi et King Oyster. La société a également atteint une étape importante de la culture en cultivant commercialement des champignons Gucchi sauvages à l'intérieur à Uttarakhand, marquant un développement notable dans l'industrie des champignons exotiques en Inde et renforçant la position de Planet Mushroom dans la culture de champignons spécialisés.
- En avril 2022, Mycelium Sona Biotech a inauguré son premier laboratoire à Salem pour cultiver des champignons médicinaux et développer des produits nutraceutiques. L'installation prévoyait cultiver 16 souches de champignons médicinaux, extraire des composés bioactifs et produire des produits de qualité alimentaire et de qualité nutraceutique. La société a également annoncé des partenariats pour la recherche et l'expansion mondiale, avec des plans d'obtenir des certifications permettant les exportations vers l'Australie, les États-Unis et l'Europe.
- En février 2022, Ambrosiya Neo-Medicine a mis l'accent sur la mise à jour de la réglementation sur la sécurité alimentaire et les normes concernant l'enrichissement obligatoire des huiles végétales et du lait avec des micronutriments essentiels. La société a mis l'accent sur sa vitamine D3 végétalienne comme une alternative nationale pour les fabricants d'aliments, particulièrement en raison de l'évolution des conditions d'importation, en positionnant sa solution végétale pour soutenir la conformité réglementaire et la demande croissante d'enrichissement durable en vitamine.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU GÉNÉRAL DU MARCHÉ DES GOURMETS ET DES MÉDICAMENTS
1.4 MONNAIE ET PRÊT
1.5 LIMITATIONS
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 MARCHÉS COUVERTS
2.2 CHAMP D'APPLICATION GÉOGRAPHIQUE
2.3 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.4 MODÈLE DE VALIDATION DES DONNÉES DU TRIPOD DBMR
2.5 INTERVIEWS PRIMAIRES AVEC LES PRINCIPAUX LEADERS D'AVIS
2.6 GRID DE POSITION DU MARCHÉ DBMR
2.7 ANALYSE DU PARTAGE DES VENDEURS
2.8 MODÈLE MULTIVARIAT
2.9 SOURCES SECONDAIRES
2.1 OBSERVATIONS
3 RÉSUMÉ
4 PRIMAIRES
4.1 CINQ FORCES PORTÉES
4.2 PERSPECTIVES GÉNÉRALES
4.3 COUVERTURE DES MATÉRIAUX RAW
4.4 ANALYSE DE LA CHAINE DE VALEUR
4.5 SCÉNARIO DES CHANGEMENTS CLIMATIQUES
4.5.1 QUESTIONS ENVIRONNEMENTALES
4.5.2 RÉPONSES DE L'INDUSTRIE
4.5.3 RÔLE DU GOUVERNEMENT
4.5.4 RECOMMANDATIONS D'ANALYSE
4.6 CONDUITE DES CONSOMMATEURS
4.7 ANALYSE DU CLIENT ET DU CONSOMMATEUR
4.7.1 Aperçu général
4.7.2 ÉCOSYSTÈME DU MARCHÉ DU GOURMET ET DE LA MÉDICAMENT DE L'INDE
4.7.2.1 CROISSANCE
4.7.2.2 PROCÉDEURS
4.7.2.3 FOURNISSEURS INGRÉDIENTS
4.7.2.4 DISTRIBUTEURS
4.7.2.5 HORECA
4.7.2.6 DÉTAILLANTS
4.7.2.7 E-COMMERCE
4.7.2.8 CONSOMMATEURS DE FIN
4.7.3 MARCHÉ DE LA GOURMET ET DE LA MUSHROOM MÉDICAMENT DE L'INDE ANALYSE DES ACHETS B2B
4.7.3.1 APERÇU DE LA CONCURRENCE
4.7.3.2 ÉVOLUTION DES PRÉFÉRENCES D'ACHETS
4.7.3.3 MODIFICATION DES ACHETS
4.7.4 APERÇU GÉNÉRAL: ANALYSE DES CATÉGORIES DE B2B
4.7.4.1 FABRICANTS D'ALIMENTATION ET DE BOISSANCE
4.7.4.2 ENTREPRISES NUTRACEUTIQUES ET SUPPLÉMENTAIRES
4.7.4.3 ENTREPRISES PHARMACEUTIQUES
4.7.4.4 FABRICANTS COSMETIQUES ET DE SOINS PERSONNELS
4.7.4.5 HÔTELS, RESTAURANTS ET CAFES (HORECA)
4.7.4.6 DISTRIBUTEURS ET ÉCHANGES INGRÉDIENTS
4.7.4.7 EXPORTATEURS ET GÉNÉRAUX
4.7.4.8 AUTRES
4.7.5 APERÇU GÉNÉRAL: CATÉGORIES DE CONSOMMATEURS B2C
4.7.5.1 CONSOMMATEURS CONNEXES POUR LA SANTÉ
4.7.5.2 VÉGANS ET VÉGÉTARIENS
4.7.5.3 ENSEIGNEMENTS DE VIE
4.7.5.4 PROFESSIONNELS DE TRAVAIL
4.7.5.5 LES CONSOMMATEURS AILLEURS SOURCES D'IMMUNITÉ
4.7.5.6 PRIORITÉ ET CONSOMMATEURS DE GOURMET
4.7.5.7 ACHETS DE MILLÉNIE ET DE GEN Z
4.7.5.8 AUTRES
4.8 Aller aux stratégies de marché
4.8.1 STRATÉGIE D'ENTRÉE DU MARCHÉ
4.8.1.1 POSITION DE MUSIQUE SPÉCIALE DES PRIMES
4.8.1.2 FOCUS DES MARCHÉS MÉTROPOLITAIRES ET URBAINS
4.8.1.3 ENTRÉE SUR LE MARCHÉ B2B
4.8.1.4 ENTRÉE D2C ET MARCHÉ NUMÉRIQUE
4.8.1.5 RECOMMANDATION ET CONCLUSION D'ANALYSE
4.8.2 STRATÉGIE DU PRODUIT
4.8.2.1 MOYENS DE GOURMET EAU
4.8.2.2 MUSHODES DÉRIVÉES
4.8.2.3 POUVOIRS ET EXTRAITS DE MUSHROOM
4.8.2.4 RECOMMANDATION ET CONCLUSION D'ANALYSE
4.8.3 STRATÉGIE PRICTE
4.8.3.1 PRICING DES PRIMAIRES
4.8.3.2 PRICTION PAR VALEUR
4.8.3.3 PRÊT VOLUME ET BULK
4.8.3.4 MODÈLES DE SOUSCRIPTION ET DE RÉDUCTION
4.8.3.5 RECOMMANDATION ET CONCLUSION D'ANALYSE
4.8.4 STRATÉGIE DE DISTRIBUTION
4.8.4.1 DISTRIBUTION DIRECT B2B
4.8.4.2 DISTRIBUTION DE L ' HORECA
4.8.4.3 MODÈLE DE DÉTAILLAGE ET GROCÉRATION DE PRIME
4.8.4.4 E-COMMERCE ET DISTRIBUTION D2C
4.8.4.5 SECTEURS SPÉCIALISÉS ET ORGANIQUES
4.8.4.6 CHANNELS PHARMACIQUES ET PRODUCTEURS DE SANTÉ
4.8.4.7 DISTRIBUTION DES EXPORTATIONS
4.8.4.8 RECOMMANDATION ET CONCLUSION D'ANALYSE
4.8.5 STRATÉGIE DE MISE SUR LE MARCHE
4.8.5.1 ÉDUCATION DES CONSOMMATEURS ET DES ACHETS
4.8.5.2 MISE SUR LE MARCHE NUMÉRIQUE
4.8.5.3 CONTRÔLE ET PROMOTION PAR EXPERT
4.8.5.4 VALIDATION SCIENTIFIQUE ET QUALITÉ
4.8.5.5 POSITION DE DURABLES
4.8.5.6 RECOMMANDATION ET CONCLUSION D'ANALYSE
4.8.6 PRINCIPAUX DÉFIS D'ENTRÉE DU MARCHÉ
4.8.6.1 SENSIBILISATION LIMITÉE DES VARIÉTÉS SPÉCIALES
4.8.6.2 ÉLEVÉ DES PRIX ET DES COÛTS
4.8.6.3 RÉGLEMENTATION ET RÉCLAMATIONS
4.8.6.4 CONSISTANCE DE L'APPROVISIONNEMENT ET DE LA PRODUCTION
4.8.6.5 RECOMMANDATION ET CONCLUSION D'ANALYSE
4.8.7 STRATÉGIE D'ACQUISITION DU CLIENT
4.8.7.1 CONSOMMATEURS CONNEXES
4.8.7.2 AIDE ET CONSOMMATEURS ACTIFS
4.8.7.3 CONSOMMATEURS DE GOURMET
4.8.7.4 CONSOMMATEURS VÉGÉTAIRES ET PHYTOSIQUES
4.8.7.5 B2B ACHETS INGRÉDIENTS
4.8.7.6 RECOMMANDATION ET CONCLUSION D'ANALYSE
4.8.8 RECOMMANDATIONS STRATÉGIQUES
4.8.8.1 ADOPTER UN PORTEFEUILLE FRESH PLUS VALEUR AJOUTÉE
4.8.8.2 COMPTES DES ANCHEURS B2B
4.8.8.3 ÉVOLUTION DES HUMES DE DISTRIBUTION RÉGIONALE
4.8.8.4 SPÉCIFICATIONS STANDARDISANTES DU PRODUIT
4.8.8.5 DÉVELOPPEMENT D'UNE PRESENCE OMNICHANNEL
4.8.8.6 INVESTISSEMENTS DANS LA CULTIVATION, LE TRAITEMENT ET LA TECHNOLOGIE POST-HARVEST
4.8.8.7 RECOMMANDATION ET CONCLUSION D'ANALYSE
4.9 IMPACT DE LA GUERRE SUR LA CHAINE D'APPROVISIONNEMENT, LE FOOTPRINT GÉOGRAPHIQUE ET LES STRATÉGIES STRUCTURELS ET ADAPTIFS
4.9.1 COÛTS DE LA FERRE INTERNATIONAL PLUS ÉLEVÉS ET TEMPS DE COURS PLUS TEMPS
4.9.2 GRANDE EXPOSITION DES MUSHODES DE SPÉCIALITÉ IMPORTÉES ET DES INGRÉDIENTS FONCTIONNELS
4.9.3 VERS LA CULTIVATION DOMESTIQUE DES MUSHODES DE SPÉCIALITÉ
4.9.4 DIVERSIFICATION GÉOGRAPHIQUE DE LA PRODUCTION INDIENNE DE MUSHROOM
4.9.5 AUGMENTATION DE L'IMPORTANCE DES MUSHROMES, DES POUVOIRS ET DES EXTRAITS
4.9.6 IMPORTANCE PLUS GRANDE DE LA DISTRIBUTION RÉGIONALE ET DE L'INFRASTRUCTURE POUVOIR-CHAINE
4.9.7 DIVERSIFICATION SUPPLÉMENTAIRE ET SOURCES DOMESTIQUES SUPPLÉMENTAIRES
4.9.8 COÛTS ÉNERGÉTIQUES ET PRODUCTION CONTRÔLE DE L'ENVIRONNEMENT
4.1 CIRCULATION D'INNOVATION ET ANALYSE STRATÉGIQUE
4.10.1 PRINCIPAUX DEALS ET ANALYSE DES ALLIANCES STRATÉGIQUES
4.10.2 VALEURS COMMUNES
4.10.3 LICENCE ET PARTENARIAT
4.10.4 COLLABORATION DES TECHNOLOGIES
4.10.5 NOMBRE DE PRODUITS EN DÉVELOPPEMENT
4.10.6 PENDANCE DU DÉVELOPPEMENT
4.10.7 TEMPS ET MILLETS
4.10.8 STRATÉGIES ET MÉTHODES D'INNOVATION
4.10.9 ÉVALUATION ET UTILISATION DES RISQUES
4.10.10 PERSPECTIVES FUTURES
4.11 ANALYSE DES IMPORTATIONS ET DES EXPORTATIONS
4.12 PRODUCTION ET MARCHÉS PUBLICS, 2025
4.12.1 MARCHÉ DE L'INDE GOURMET ET DE LA MUSHROOM MÉDICAMENT – CAPACITÉ DE PRODUCTION
4.12.2 VOLUME DE PRODUCTION ESTIMÉE
4.12.3 VOLUME ANNUEL ESTIMÉ DES MARCHÉS PUBLICS
4.12.4 SOURCES DE MARCHÉS
4.12.5 ANALYSE DE LA DÉPENDANCE DES IMPORTATIONS
4.12.6 ÉVALUATION DE L'UTILISATION DES CAPACITÉS
4.13 ANALYSE DE LA PRICTION DES PRODUITS ET DE LA BENCHMARKING, 2025
4.13.1 Aperçu général
4.13.1.1 APERÇU DE LA PRICTION PAR TYPE DE MUSHROOM
4.13.1.2 APERÇU DE LA PRICTION PAR CATÉGORIE DE PRODUIT
4.13.1.3 BENCHARQUE INDIENNE PAR TYPE DE MUSHROOM ET CATÉGORIE DE PRODUITS
4.13.2 INDE VS. CHINE VS. MUSHROOM MONDIAL
4.13.2.1 INDE VS. CHINE VS. PRICTION MONDIALE PAR TYPE DE PRODUIT ET CATÉGORIE
4.13.2.1.1 CORDYCEPS MILITARIS
4.13.2.1.2 SHIITAKE
4.13.2.1.3 TURQUIE TAIL
4.13.2.1.4 MUSHROOM DE BUTTON
4.13.2.1.5 REISHI
4.13.2.1.6 MANQUE DE LION
4.13.2.1.7 HYSTRE DU ROI
4.13.2.1.8 FUNGUS
4.13.2.1.9 FUNGUS BLACK/EAR WOOD
4.13.3 ANALYSE DES PRIX DU PRODUIT ET DE LA CATÉGORIE: INDE VS. CHINE VS. GLOBAL
4.13.4 ANALYSE DE PRICTION PAR TYPE DE PRODUIT ET CATÉGORIE PAR RÉGION
4.13.4.1 AMÉRIQUE DU NORD
4.13.4.2 L'EUROPE
4.13.4.3 ASIE-PACIFIQUE (PAC)
4.13.4.4 AMÉRIQUE DU SUD
4.13.4.5 MOYEN-ORIENT ET AFRIQUE
4.14 DONNÉES IMPORTANTES ADMISSIBLES
4.14.1 BASE DE DONNÉES INDIENNE D'IMPORTATEURS POUR LES MÉDICAMENTS GOURMET ET MÉDICAMENTS
4.14.2 DÉTAILS DE CONTACT DES IMPORTATEURS
4.14.3 ANALYSE D'IMPORTATION D'UN PRODUIT
4.14.4 PLAN DE SOURCE MONDIALE
4.14.5 COMPARAISON DE PRICTION PAR PAYS
4.14.6 PRINCIPAUX DESTINATIONS D'EXPORTATION ET PAYS SOURCES
4.14.7 INTELLIGENCE ENTRE L'IMPORTATION ET L'EXPORTATION DES ENTREPRISES
4.14.8 CERTIFICATIONS, CONFORMITÉ, PROFILS BIOACTIFS EXIGÉS PAR LES ACHETS B2B
4.15 ANALYSE DE LA CHAINE D'APPROVISIONNEMENT
4.15.1 APERÇU GÉNÉRAL
4.15.2 SCÉNARIO DES COUTS LOGISTIQUES
4.15.3 IMPORTANCE DES SERVICES LOGISTIQUES
4.16 AVANTAGES TECHNOLOGIQUES
4.16.1 CULTURE DE MUSHROOM ENVIRONMENTÉE
4.16.2 TECHNOLOGIE AVANCÉE DE LA PRODUCTION
4.16.3 EXTRACTION DE MUSHROOM ASSISTÉE À L'ULTRASONICATION
4.16.4 TECHNOLOGIE LIPOSOMALE DE LA MUSHROOM
4.16.5 NORMALISATION ET TRACEABILITÉ DE LA CLHP
4.16.6 TECHNOLOGIE DE LA CULTIVATION DU SHIITAKE
4.16.7 SYSTÈMES DE CULTIVATION CLIMATIQUES ET COMPUTÉRISÉS
4.16.8 TECHNOLOGIE INTÉGRÉE DE LA CULTURE À L'EXTRACTION
4.16.9 BIOFORTIFICATION ET DÉVELOPPEMENT FONCTIONNEL DE LA MUSHROOM
4.16.10 TECHNOLOGIES DES POST-HARVEST ET DE LA CHAÎNE POLAIRE
4.16.11 ATOMATION ET AMÉLIORATION DE PETITES MUSHROMES
4.16.12 PLATES-FORMES DE RECHERCHE ET DE BIOTECHNOLOGIE POUR LES MÉDICAMENTS
4.17 CRITÈRES DE SÉLECTION DU VENDEUR
4.17.1 QUALITÉ DES PRODUITS ET GRADE DE MUSHROOM
4.17.2 CAPACITÉS DE CULTURE ET DE PRODUCTION
4.17.3 RESPONSABILITÉ D'APPROVISIONNEMENT ET CONSISTANCE DE LA PRODUCTION
4.17.4 SÉCURITÉ DES PRODUITS ET CONTRÔLE DE LA CONTAMINATION
4.17.5 CERTIFICATIONS ET CONFORMITÉ RÉGLEMENTAIRE
4.17.6 PRIX ET COÛT TOTAL DES MARCHÉS
4.17.7 PORTEFEUILLE DE VARIÉTÉ ET DE PRODUITS
4.17.8 TRACEABILITÉ ET CONSISTANCE DES LOTS
4.17.9 CAPACITÉS DE TRAITEMENT ET DE VALEUR SUPPLÉMENTAIRE
4.17.10 CAPACITÉ DE LIVRAISON ET COUVERTURE GÉOGRAPHIQUE
4.17.11 CAPACITÉ DE R-D ET D'INNOVATION
4.17.12 SCALABILITÉ ET CAPACITÉ FUTUR
5 TARIF ET IMPACT SUR LE MARCHÉ
5.1 TAUX TARIFAIRES ACTUELS PAR PAYS SOURCE
5.2 PERSPECTIVES: PRODUCTION LOCALE
5.3 CRITÈRES DE SÉLECTION DES VENDEURS DYNAMIQUES
5.4 IMPACT SUR LA CHAINE D'APPROVISIONNEMENT
5.5 Achats de matières premières
5.6 FABRICATION ET PRODUCTION
5.7 LOGISTIQUE ET DISTRIBUTION
5.8 IMPACT SUR LA PRICTION ET LA POSITION DU MARCHÉ
5.9 RÉPONSE DE L'INDUSTRIE ET ADAPTATION STRATÉGIQUE
5.1 OPTIMISATION DE LA CHAINE D'APPROVISIONNEMENT
5.11 PARTENARIATS STRATÉGIQUES ET COLLABORATION TECHNOLOGIQUE
5.12 IMPACT SUR LES PRIX
5.13 ENVIRONNEMENT RÉGLEMENTAIRE ET EXIGENCES DE CONFORMITÉ
5.14 SITUATION GÉOPOLITIQUE
5.15 PARTENARIATS COMMERCIAUX ENTRE PAYS
5.16 ÉTAT NPF ET ÉLIGIBILITÉ TARIFAIRE PRÉFÉRENTIELLE
5.17 POLITIQUE INTÉRIEURE ET SOUTIEN AUX INFRASTRUCTURES
5.18 PROCESSUS DES ALIMENTS ET INDICATIONS DE VALEUR SUPPLÉMENTAIRE
5.19 AGRICULTURE ET INFRASTRUCTURE INDUSTRIELLE
6 COUVERTURE DU RÈGLEMENT
6.1 CODES ET CLASSEMENT DES PRODUITS
6.2 NORMES RÉGLEMENTAIRES ET CERTIFICATION
6.3 NORMES DE SÉCURITÉ
6.3.1 MATÉRIEL ET STOCKAGE
6.3.2 TRANSPORT ET PRÉCAUTIONS
6.3.3 ÉTIQUETAGE, RÉCLAMATIONS ET CLASSEMENT DU PRODUIT
6.3.4 IDENTIFICATION DU DANGER
7 APERÇU DU MARCHÉ
7.1 RÉSEAU
7.1.1 ADOPTION DE LA CULTIVATION DE MUSIQUE SPÉCIALE
7.1.2 EXPANSION DES PRODUITS MUSHROOMIQUES AJOUTÉS À LA VALEUR
7.1.3 DÉVELOPPEMENT DES CAPACITÉS DE CULTURE DOMESTIQUES
7.1.4 RENFORCEMENT DU SOUTIEN INSTITUTIONNEL POUR LA RECHERCHE MUSHROOMIQUE
7.2 RÉSULTATS
7.2.1 DISPONIBILITÉ LIMITÉE DE L'ESPACE DE QUALITÉ
7.2.2 LIMITES DE LA MUSHROOM EAU
7.3 POSSIBILITÉ
7.3.1 COMMERCIALISATION DES VARIÉTÉS SPÉCIALES
7.3.2 EXPANSION DANS LES APPLICATIONS NUTRACEUTIQUES
7.3.3 OPÉRATIONS INTÉGRÉES À L'ÉGARD DU PRODUIT
7.4 DÉFIS
7.4.1 CONTAMINATION ET GESTION DES MALADIES
7.4.2 CONFORMITÉ RÉGLEMENTAIRE DES PRODUITS NUTRACEUTIQUES
8 MARCHÉ DES GOURMETS ET MÉDICAMENTS DE L'INDE, PAR MUSHROOM
8.1 Aperçu général
8.2 MUSHROOM DE BUTTON
8.3 CORDYCEPS MILITARIS
8.4 SHIITAKE
8.5 REISHI
8,6 LIONS MANUEL
8.7 OYSTER DU ROI
8.8 FUNGUS BLANC / EAR BOIS
8.9 FUNGUS DE NOW
8.1 TAIL DE TURQUIE
9 MARCHÉ DE L'INDE GOURMET ET MÉDICAMENT, PAR CATÉGORIE DE PRODUITS
9.1 Aperçu général
9.2 WET/EAU
9.3 DRY
9.4 EXTRAIT
10 MARCHÉ DE L'INDE GOURMET ET DE LA MUSHROOM MÉDICAMENT, PAR MODÈLE D'ENTREPRISE
10.1 Aperçu général
10.2 B2B
10.3 B2C
10.4 FABRICANTS D'ALIMENTATION ET DE BOISSANCE
10.5 ENTREPRISES NUTRACEUTIQUES ET SUPPLÉMENTAIRES
10.6 HÔTELS, RESTAURANTS ET CAFES (HORECA)
10.7 DISTRIBUTEURS ET ÉCHANGES INGRÉDIENTS
10.8 EXPORTATEURS ET GÉNÉRAUX
10.9 ENTREPRISES PHARMACEUTIQUES
10.1 FABRICANTS COSMETIQUES ET PERSONNELS
10.11 AUTRES
10.12 CONSOMMATEURS CONNEXES POUR LA SANTÉ
10.13 VÉGANS ET VÉGÉTARIANS
10.14 PROFESSIONNELS DE TRAVAIL
10.15 INSTALLATIONS DE FINANCEMENT
10.16 LES CONSOMMATEURS AILLEURS VIENT UN SOUTIEN À L'IMMUNITÉ
10.17 AUTRES
11 MARCHÉ DE L'INDE GOURMET ET DE LA MUSIQUE MÉDICAMENT, PAR CHANEAU DE VENTE
11.1 Aperçu général
11.2 VENTES B2B
11.3 COMMERCE MODÈLE
11.4 SERVICES ALIMENTAIRES
11.5 DÉTAILLANTS EN LIGNE
11.6 CHIMIQUES / PHARMACIES
11.7 EXPORTATIONS
11.8 AUTRES
12 ANALYSE SWOT
13 PROFIL D'ENTREPRISE
13.1 NUVEDO
13.1.1 COMPAGNIE
13.1.2 PORTEFEUILLE DE PRODUITS
13.1.3 DÉVELOPPEMENT RÉCENT
13.2 INDUSTRIES INVENTAA PRIVÉES. LIMITÉE.
13.2.1 COMPAGNIE SNAPSHOT
13.2.2 PORTEFEUILLE DE PRODUITS
13.2.3 DÉVELOPPEMENT RÉCENT
13.3 ALIMENTS FLEX LIMITÉS.
13.3.1 COMPAGNIE SNAPSHOT
13.3.2 ANALYSE DES RECETTES
13.3.3 PORTEFEUILLE DE PRODUITS
13.3.4 DÉVELOPPEMENT RÉCENT / NOUVELLES
13.4 MÉDICAMENT AMBROSIYA NEO
13.4.1 COMPAGNIE SNAPSHOT
13.4.2 PORTEFEUILLE DE PRODUITS
13.4.3 DÉVELOPPEMENT RÉCENT
13.5 MUSHROOM DE PLANTE
13.5.1 COMPAGNIE SNAPSHOT
13.5.2 PORTEFEUILLE DE PRODUITS
13.5.3 DÉVELOPPEMENT RÉCENT
13.6 HIMALAYA FOOD INTERNATIONAL LTD.
13.6.1 COMPAGNIE SNAPSHOT
13.6.2 ANALYSE DES RECETTES
13.6.3 PORTEFEUILLE DE PRODUITS
13.6.4 DÉVELOPPEMENT RÉCENT/NOUVELLES
13.7 LE CO FUNGAMENTAL.
13.7.1 COMPAGNIE SNAPSHOT
13.7.2 PORTEFEUILLE DE PRODUITS
13.7.3 DÉVELOPPEMENT RÉCENT
13.8 BIOTECH AZOTH
13.8.1 COMPAGNIE SNAPSHOT
13.8.2 PORTEFEUILLE DE PRODUITS
13.8.3 DÉVELOPPEMENT RÉCENT
TECHNOLOGIE DE L'AGRO UMBRELLA
13.9.1 COMPAGNIE SNAPSHOT
13.9.2 PORTEFEUILLE DE PRODUITS
13.9.3 DÉVELOPPEMENT RÉCENT
13.1 ORGANISMES D ' OCtarINE
13.10.1 COMPAGNIE SNAPSHOT
13.10.2 PORTEFEUILLE DE PRODUITS
13.10.3 DÉVELOPPEMENT RÉCENT
13.11 ACE BLEND
13.11.1 COMPAGNIE SNAPSHOT
13.11.2 PORTEFEUILLE DE PRODUITS
13.11.3 DÉVELOPPEMENT RÉCENT
13.12 SOMA
13.12.1 COMPAGNIE SNAPSHOT
13.12.2 PORTEFEUILLE DE PRODUITS
13.12.3 DÉVELOPPEMENT RÉCENT
13.13 MAISON VERMA MUSHROOM
13.13.1 COMPAGNIE SNAPSHOT
13.13.2 PORTEFEUILLE DE PRODUITS
13.13.3 DÉVELOPPEMENT RÉCENT
13.14 STRUCTURE
13.14.1 COMPAGNIE SNAPSHOT
13.14.2 PORTEFEUILLE DE PRODUITS
13.14.3 DÉVELOPPEMENT RÉCENT
13.15 GRANDES ARMES A APRON
13.15.1 COMPAGNIE SNAPSHOT
13.15.2 PORTEFEUILLE DE PRODUITS
13.15.3 DÉVELOPPEMENT RÉCENT
13.16 BOMBAY FERMING CO
13.16.1 COMPAGNIE SNAPSHOT
13.16.2 PORTEFEUILLE DE PRODUITS
13.16.3 DÉVELOPPEMENT RÉCENT
13.17 AL BARAKA MUSHROOMS
13.17.1 COMPAGNIE SNAPSHOT
13.17.2 PORTEFEUILLE DE PRODUITS
13.17.3 DÉVELOPPEMENT RÉCENT
13.18 BIOTECH MYCELIUM INDIA
13.18.1 COMPAGNIE SNAPSHOT
13.18.2 PORTEFEUILLE DE PRODUITS
13.18.3 DÉVELOPPEMENT RÉCENT
13.19 MUSHROOM
13.19.1 COMPAGNIE SNAPSHOT
13.19.2 PORTEFEUILLE DE PRODUITS
13.19.3 DÉVELOPPEMENT RÉCENT
13.2 GOURMET MUSHROOM COMPANY
13.20.1 COMPAGNIE SNAPSHOT
13.20.2 PORTEFEUILLE DE PRODUITS
13.20.3 DÉVELOPPEMENT RÉCENT
13.21 BON MUSHROOM PVT LTD ·
13.21.1 COMPAGNIE SNAPSHOT
13.21.2 PORTEFEUILLE DE PRODUITS
13.21.3 DÉVELOPPEMENT RÉCENT
14 QUESTIONNAIRE
15 RAPPORTS CONNEXES
Liste des tableaux
TABLEAU 1 VOLUME DE PRODUCTION ESTIMÉE
TABLEAU 2 SOURCES PRINCIPALES DE MARCHÉ PAR TYPE DE MUSHROOM
TABLEAU 3 BASE DE DONNÉES INDIENNE SUR LES IMPORTATEURS
TABLEAU 4 GOURMET INDIEN ET MUSHROOM MÉDICAMENT BASE DE DONNÉES DE CONTACT
TABLEAU 5 STRUCTURE INDICATIVE DES PRIX B2B
TABLEAU 6 PRINCIPAUX MARCHÉS DE LA SOURCE MONDIALE
TABLEAU 7 POSITION PRICTE PAR PAYS
TABLEAU 8 DESTINATIONS PRINCIPALES D'EXPORTATION
TABLEAU 9 BASE DE DONNÉES SUR L'INTELLIGENCE DES ENTREPRISES
TABLEAU 10 IMPORTATION/EXPORTATION DES ENTREPRISES ET INTELLIGENCE COMMERCIALE
TABLEAU 11 PRODUCTION ET MAPPING D'ENTREPRISE
TABLEAU 12 PROFIL BIOACTIF
TABLEAU 13 MARCHÉ DE L'INDE GOURMET ET DE LA MUSHROOM MÉDICAMENT, PAR MUSHROOM, 2018-2033
TABLEAU 14 MARCHÉ DE L'INDE GOURMET ET DE LA MUSHROOM MÉDICAMENT, PAR CATÉGORIE DE PRODUITS, 2018-2033 (MILLIERS USD)
TABLEAU 15 MARCHÉ DE L'INDE GOURMET ET DE LA MUSHROOM MÉDICAMENT, PAR MODÈLE D'ACTIVITÉ, 2018-2033
TABLEAU 16 INDE B2B SUR LE MARCHÉ DE LA GOURMET ET DE LA MUSIQUE MÉDICAMENTALE, PAR CATÉGORIE DE CLIENT, 2018-2033
TABLEAU 17 INDE B2C SUR LE MARCHÉ DES GOURMETS ET DE LA MUSIQUE MÉDICAMENTALE, PAR CATÉGORIE DE CONSOMMATION, 2018-2033 (en MILLIERS USD)
TABLEAU 18 MARCHÉ DE L'INDE GOURMET ET DE LA MUSHROOM MÉDICAMENTALE, PAR CHANNEL DE VENTE, 2018-2033 (en MILLIERS USD)
Liste des figures
FIGURE 1 MARCHÉ DE L'INDE GOURMET ET DE LA MUSIQUE MÉDICAMENTALE: SEGMENTATION
FIGURE 2 MARCHÉ DES GOURMETS ET MÉDICAMENTS DE L'INDE: TRIANGULATION DES DONNÉES
FIGURE 3 MARCHÉ DES GOURMETS ET MÉDICAMENTS DE L'INDE: ANALYSE DROGUE
FIGURE 4 MARCHÉ DES GOURMETS ET MÉDICAMENTS: ANALYSE MONDIALE DES MARCHÉS RÉGIONAUX
FIGURE 5 MARCHÉ DU GOURMET ET DE LA MUSHROOM MÉDICAMENTALE: ANALYSE DE LA RECHERCHE EN ENTREPRISE
GRAPHIQUE 6 MARCHÉ DES GOURMETS ET MÉDICAMENTS: DÉMOGRAPHIQUES INTERVIEW
FIGURE 7 MARCHÉ DU GOURMET ET DE LA MUSHROOM MÉDICAMENTALE: GRID DE POSITION DU MARCHÉ DU DBMR
FIGURE 8 MARCHÉ DES GOURMETS ET MÉDICAMENTS DE L'INDE: ANALYSE DU PARTAGE DES VENDEURS
FIGURE 9 MARCHÉ DU GOURMET ET DE LA MUSHROOM MÉDICAMENTALE: MODÈLE MULTIVARIVÉ
FIGURE 10 MARCHÉ DE LA GOURMET ET DE LA MUSIQUE DE L'INDE: SEGMENTATION
FIGURE 11 NINE SEGMENTS COMPRIS LE MARCHÉ DE L'INDE GOURMET ET DE LA MUSHROOM MÉDICAMENT, PAR MUSHROOM (2025)
FIGURE 12 MARCHÉ DES GOURMETS ET MÉDICAMENTS DE L'INDE: RÉSUMÉ
FIGURE 13 DÉCISIONS STRATÉGIQUES
FIGURE 14 L'ADOPTION DE LA CULTIVATION SPÉCIALE DE MUSHROOM EST EN VIGUEUR POUR LA CROISSANCE DE L'INDE GOURMET ET DU MARCHÉ DE LA MUSHROOM MÉDICAMENT AU COURS DE LA PÉRIODE PRÉVUE DE 2026 À 2033
FIGURE 15 LE SEGMENT DE MUSHROOM DE BUTTON EST EXPRIMÉ EN 2026 ET 2033
FIGURE 16 MARCHÉ DU GOURMET ET DE LA MUSIQUE MÉDICAMENT DE L'INDE: PARTAGE DE LA CATÉGORIE B2B, 2025
FIGURE 17 IMPORTATION ET EXPORTATION DE GOURMET ET DE MUSIQUE INDIA, 2018-2025
FIGURE 18 ANALYSE DES DROGUES: MARCHÉ DES GOURMETS ET MÉDICAMENTS DE L'INDE
FIGURE 19 MARCHÉ DES GOURMETS ET MÉDICAMENTS DE L'INDE, PAR MUSHROOM, 2025
FIGURE 20 MARCHÉ DE LA GOURMET ET DE LA MUSIQUE MÉDICAMENT, PAR CATÉGORIE DE PRODUITS, 2025
FIGURE 21 MARCHÉ DE LA GOURMET ET DE LA MUSIQUE MÉDICAMENT, PAR MODÈLE D'ACTIVITÉ, 2025
FIGURE 22 MARCHÉ DE L'INDE GOURMET ET DE LA MUSIQUE MÉDICAMENTALE, PAR CHANNEL DE VENTE, 2025

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











