


Segmentation du marché nord-américain des diagnostics de transplantation, par type de produit (instruments, logiciels et réactifs de diagnostic de transplantation), technologie (tests moléculaires basés sur la PCR et tests moléculaires basés sur le séquençage), type de transplantation (transplantation d'organes solides, de cellules souches, de tissus mous, de moelle osseuse et autres transplantations), application (applications diagnostiques et applications de recherche), utilisateur final (laboratoires de recherche et instituts universitaires, hôpitaux et centres de transplantation, prestataires de services commerciaux et autres), canal de distribution (appel d'offres direct, vente au détail et autres) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que le diagnostic de transplantation en Amérique du Nord Taille du marché et taux de croissance
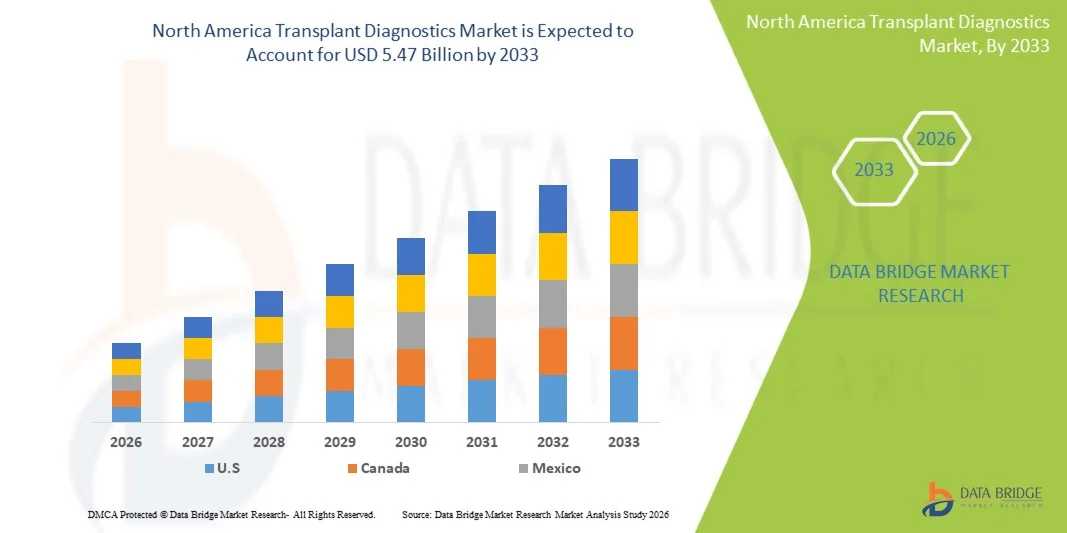
- Conformément à l'analyse de l'analyse de marché de Data Bridge, la taille du marché de la transplantation en Amérique du Nord a été évaluée à3,21 milliards de dollars en 2025et devrait atteindre5,47 milliards de dollars en 2033, à unTCAC de 6,9%pendant la période de prévision
- La croissance du marché est en grande partie due au nombre croissant de procédures de transplantation d'organes, à la solidité de l'infrastructure de soins de santé et à l'adoption rapide de technologies de diagnostic moléculaire et génétique de pointe, qui améliorent la précision et la rapidité de l'appariement des donneurs et de la surveillance des rejets
- De plus, la demande croissante de surveillance précise et précoce après transplantation, associée à des cadres de remboursement et à des investissements croissants dans la recherche sur les transplantations, fait du diagnostic des transplantations un élément essentiel des soins de transplantation modernes. Ces facteurs convergents accélèrent l'adoption de solutions diagnostiques avancées dans les hôpitaux et les laboratoires de référence, ce qui stimule considérablement la croissance de l'industrie en Amérique du Nord
Taille du marché et prévisions:
- Valeur de marché (2025):3,21 milliards de dollars
- Valeur marchande prévue (2033) :5,47 milliards de dollars
- Prévisions CAGR (2026-2033):6.9%
Quels sont les principaux débouchés du marché des diagnostics de transplantation en Amérique du Nord
- Le diagnostic des transplantations, qui offre des tests moléculaires, génétiques et immunologiques pour les transplantations d'organes et de tissus, est de plus en plus essentiel dans les soins modernes de transplantation en milieu hospitalier et en laboratoire en raison de leur rôle dans l'appariement précis des donneurs, la détection précoce du rejet des transplantations et la surveillance post-transplantation
- La demande croissante de diagnostics de transplantation est principalement alimentée par le nombre croissant de transplantations d'organes et de cellules souches, l'adoption croissante de technologies de diagnostic de pointe et la sensibilisation des cliniciens et des patients à l'importance d'une surveillance précise et opportune du succès de la transplantation.
- Les États-Unis dominent le marché nord-américain du diagnostic des transplantations avec la plus grande part de revenus de 88,7 % en 2025, caractérisée par des infrastructures de soins de santé avancées, l'adoption généralisée de tests moléculaires basés sur la PCR et le séquençage, et une forte présence d'acteurs industriels de premier plan
- On s'attend à ce que le Canada enregistre une forte croissance au cours de la période de prévision en raison de l'augmentation des procédures de transplantation d'organes, des politiques de soutien en matière de soins de santé et de l'augmentation des investissements dans la recherche diagnostique et l'infrastructure de laboratoire.
- Le segment des instruments de diagnostic des transplantations a dominé le marché nord-américain avec une part de marché de 44,9 % en 2025, en raison de leur rôle essentiel dans les tests de haute précision, la compatibilité avec les tests moléculaires avancés et la demande croissante dans les hôpitaux, les instituts universitaires et les fournisseurs de services commerciaux.
Portée du rapport et segmentation du marché des diagnostics de transplantation en Amérique du Nord
|
Attributs |
L'Amérique du Nord Le diagnostic des transplantations |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché du diagnostic des transplantations en Amérique du Nord
Progrès dans les diagnostics prédictifs et moléculaires
- Une tendance importante et accélérée sur le marché nord-américain du diagnostic de transplantation est l'intégration deintelligence artificielle(AI) et l'apprentissage automatique avec des tests moléculaires et génétiques, permettant une prédiction plus précise du rejet de la transplantation et une meilleure adéquation donneur-bénéficiaire
- Par exemple, des plates-formes spécialisées utilisant l'IA analysent les données d'essai basées sur la PCR et le séquençage pour prévoir la probabilité de rejet d'organe, améliorer les résultats des patients après transplantation et permettre une intervention précoce
- L'intégration de l'IA dans les diagnostics de transplantation permet de reconnaître les profils dans les grands ensembles de données pour suggérer des traitements immunosuppresseurs optimisés et fournit des alertes prédictives pour les complications potentielles. Par exemple, les plateformes telles qu'AlloSure et Immucor TruGraf utilisent l'IA pour améliorer la précision de la surveillance des rejets non invasifs
- L'intégration harmonieuse de l'IA avec les logiciels et instruments de diagnostic de transplantation permet aux cliniciens de centraliser la surveillance des patients, de gérer les résultats de laboratoire et d'ajuster les protocoles de traitement par une interface unique, améliorant ainsi l'efficacité du flux de travail.
- Cette tendance vers des solutions diagnostiques prédictives, fondées sur des données et interconnectées est fondamentalement en train de remodeler les attentes cliniques, avec des entreprises comme CareDx et Hologic développant des plateformes diagnostiques améliorées par l'IA pour la surveillance en temps réel des patients transplantés
- La demande de diagnostics de transplantation intégrés à l'intelligence artificielle augmente rapidement dans les hôpitaux, les laboratoires de recherche et les fournisseurs de services commerciaux, les cliniciens privilégiant de plus en plus la précision, la détection précoce et la gestion personnalisée des patients.
- Les collaborations entre les entreprises de diagnostic et les fournisseurs de services informatiques de santé basés sur le cloud se multiplient, facilitant le partage sécurisé et en temps réel des données sur les patients transplantés dans plusieurs centres de soins pour améliorer la prise de décisions
Amérique du Nord Transplant Diagnostics Dynamique du marché
Chauffeur
Nombre croissant de transplantations et d'adoption technologique
- La prévalence croissante des transplantations d'organes et de cellules souches, associée à l'adoption de diagnostics moléculaires et de séquençage avancés, est un facteur important de l'augmentation de la demande sur le marché nord-américain.
- Par exemple, en mars 2025, CareDx a lancé une plateforme avancée d'analyse d'AlloSure pour la surveillance non invasive de la transplantation rénale, mettant en évidence comment l'innovation alimente la croissance du marché
- Comme les cliniciens cherchent à améliorer les résultats des patients après la transplantation, les diagnostics de transplantation fournissent des solutions de haute précision pour la compatibilité donneur-bénéficiaire, la détection précoce du rejet et la surveillance des risques d'infection, offrant un avantage convaincant par rapport aux méthodes de test classiques
- De plus, une prise de conscience accrue de l'importance d'un diagnostic précis des transplantations et de politiques de soins de santé appuie l'adoption dans les hôpitaux, les centres de transplantation et les laboratoires de recherche.
- La commodité des instruments de diagnostic intégrés, des logiciels et des réactifs pour la surveillance en temps réel, associée à la tendance croissante des tests de laboratoire centralisés, propulse l'adoption de diagnostics de transplantation dans des contextes cliniques et de recherche
- Les progrès rapides dans les essais à base de séquençage et les technologies PCR élargissent la portée du diagnostic de transplantation à des types rares et complexes de transplantation, ce qui accroît la demande de tests spécialisés
- Le financement public et privé des initiatives de recherche sur les transplantations et de médecine de précision favorise l'adoption généralisée et l'innovation dans les solutions diagnostiques
Restriction/Défi
Coûts élevés et complexité réglementaire
- Le coût élevé des instruments de diagnostic de transplantation perfectionnés, des réactifs et des plates-formes compatibles avec l'IA, ainsi que les exigences réglementaires rigoureuses, constituent un obstacle important à l'expansion du marché en Amérique du Nord.
- Par exemple, la conformité réglementaire des essais moléculaires approuvés par la FDA peut prendre du temps et coûter cher, retarder le lancement des produits et limiter l'adoption par les petits hôpitaux ou laboratoires.
- Pour relever ces défis, il faut suivre attentivement les cadres réglementaires complexes, optimiser les coûts et démontrer l'efficacité clinique pour établir la confiance entre les cliniciens et les administrateurs de laboratoire.
- En outre, une couverture de remboursement limitée pour certains nouveaux tests de diagnostic peut restreindre l'accès, en particulier pour le suivi ambulatoire ou les applications axées sur la recherche
- Si les progrès technologiques en cours et la diminution des coûts de certaines solutions de diagnostic peuvent réduire les obstacles, la prime perçue pour les diagnostics de transplantation sophistiqués continue de remettre en question l'adoption généralisée par les fournisseurs de soins de santé soucieux du budget
- Les défis d'interopérabilité entre les différentes plateformes de diagnostic et les systèmes informatiques hospitaliers peuvent compliquer l'intégration des flux de travail et ralentir l'adoption de nouvelles solutions
- La pénurie de personnel qualifié formé à l'utilisation d'instruments de diagnostic moléculaires et séquençage avancés limite encore l'évolutivité de ces technologies dans certains milieux cliniques.
Étendue du marché des diagnostics de transplantation en Amérique du Nord
Le marché est segmenté en fonction du type de produit, de la technologie, du type de transplantation, de l'application, de l'utilisateur final et du canal de distribution.
- Par type de produit
Selon le type de produit, le marché nord-américain du diagnostic de transplantation est segmenté en instruments de diagnostic de transplantation, en logiciels de diagnostic de transplantation et en réactifs de diagnostic de transplantation. Le segment des instruments de diagnostic de transplantation a dominé le marché en 2025, avec la plus grande part des revenus de 44,9 %, en raison du rôle critique des instruments dans la réalisation d'essais moléculaires et de séquençage à haute précision. Les hôpitaux et les centres de transplantation priorisent ces instruments pour une association fiable donneur-bénéficiaire, une détection précoce du rejet et une surveillance de routine des patients transplantés. Le segment bénéficie de mises à niveau technologiques continues dans les plateformes PCR et séquençage qui améliorent la précision et réduisent les délais d'exécution. Les instruments compatibles avec les logiciels prédictifs compatibles avec l'IA renforcent encore leur domination. De plus, le nombre croissant de greffes d'organes solides et de cellules souches aux États-Unis contribue à la demande soutenue d'instruments de diagnostic. Leur adoption dans les laboratoires de recherche et les fournisseurs de services commerciaux pour le développement d'essais avancés favorise également la croissance du marché.
Le segment des logiciels de diagnostic de transplantation devrait connaître la croissance la plus rapide de 2026 à 2033, grâce à l'intégration à l'analyse de l'IA et aux plateformes de surveillance des patients en nuage. Les solutions logicielles permettent aux cliniciens de suivre les résultats des tests en temps réel, de prévoir les complications et d'optimiser la thérapie immunosuppressive. Les hôpitaux et les laboratoires de recherche adoptent de plus en plus des logiciels qui s'intègrent parfaitement aux instruments et aux réactifs pour l'efficacité du workflow. La demande croissante pour une gestion centralisée des données de transplantation et des diagnostics prédictifs alimente l'adoption. L'expansion des solutions de télémédecine et de télésurveillance accélère encore l'utilisation des logiciels. En outre, les collaborations entre les entreprises de diagnostic et les fournisseurs de services informatiques stimulent le développement et le déploiement de plates-formes logicielles innovantes.
- Par technologie
Sur la base de la technologie, le marché est segmenté en essais moléculaires à base de PCR et en essais moléculaires à base de séquençage. Le segment des essais moléculaires basés sur PCR a dominé le marché en 2025 en raison de sa fiabilité établie, de son délai d'exécution rapide et de sa grande sensibilité à la détection des marqueurs génétiques liés à la transplantation. Les tests PCR sont largement utilisés dans les laboratoires hospitaliers et les centres de recherche pour tester la compatibilité donneur-bénéficiaire et surveiller les premiers signes de rejet d'organes. Leur rentabilité par rapport aux essais de séquençage renforce encore l'adoption. Les hôpitaux préfèrent les essais sur PCR pour la surveillance post-transplantation en raison de leur robustesse et de leur performance clinique validée. De plus, une bonne connaissance des cliniciens et des approbations réglementaires établies font des essais PCR le choix préféré dans toute l'Amérique du Nord.
Le segment des essais moléculaires fondés sur le séquençage devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par les progrès réalisés dansséquence de la prochaine génération(NGS) technologies. Les essais de séquençage permettent un profilage génétique complet, permettant une détection précise des variantes rares et des complications complexes liées à la transplantation. Les laboratoires de recherche et les fournisseurs de services commerciaux utilisent de plus en plus des tests de séquençage pour planifier une thérapie immunosuppressive personnalisée. Les investissements croissants dans la recherche en médecine de précision et en génomique aux États-Unis sont également à l'origine de l'adoption. La capacité à séquencer des essais basés sur l'IA améliore la prise de décisions cliniques. En outre, le développement continu de plates-formes de séquençage rentables et à haut débit devrait accroître l'accessibilité et l'adoption.
- Par type de transplantation
Sur la base du type de transplantation, le marché est segmenté en transplantation d'organes solides, transplantation de cellules souches, transplantation de tissus mous, transplantation de moelle osseuse et autres transplantations. Le segment de la transplantation d'organes solides a dominé le marché en 2025, détenant la plus grande part en raison du volume élevé de greffes de reins, de foie et de coeur dans les hôpitaux et centres de transplantation des États-Unis. La sensibilisation croissante des patients à la surveillance précoce du rejet et à l'augmentation du volume des procédures contribuent à une forte demande d'instruments et d'essais. Les diagnostics d'organes solides bénéficient également d'une couverture de remboursement bien établie et de lignes directrices cliniques. L'adoption généralisée de PCR et d'essais à base de séquençage dans la surveillance des transplantations d'organes confirme encore davantage la domination du marché. Les fournisseurs de services de diagnostic commerciaux tirent parti de ce segment pour les tests de routine et le suivi longitudinal des patients.
Le segment de la transplantation de cellules souches devrait connaître la croissance la plus rapide au cours de la période prévue en raison de l'augmentation des applications de la thérapie par cellules souches et des procédures de transplantation allogénique. Les diagnostics des greffes de cellules souches nécessitent une appariement précise des HLA et une surveillance post-transplantation pour prévenir la maladie greffon-contre-hôte. L'investissement croissant dans la médecine régénératrice et les laboratoires de recherche qui adoptent des essais moléculaires avancés alimente l'expansion du marché. L'analyse prédictive des résultats des cellules souches grâce à l'IA conduit à l'adoption d'instruments et de logiciels spécialisés. De plus, la collaboration accrue entre les instituts universitaires et les fournisseurs commerciaux pour les essais cliniques accélère la croissance du segment. Le développement d'essais de surveillance non invasifs pour la transplantation de cellules souches devrait également favoriser l'adoption.
- Par demande
Sur la base de l'application, le marché est segmenté en applications diagnostiques et applications de recherche. Le segment des applications diagnostiques a dominé le marché en 2025, reflétant son utilisation principale en milieu clinique pour les tests de compatibilité donneur-bénéficiaire et la surveillance post-transplantation. Les hôpitaux et les centres de transplantation s'appuient sur ces applications pour assurer une transplantation réussie et prévenir le rejet d'organes. Le segment bénéficie d'un fort accent mis sur l'amélioration des résultats des patients, l'intégration avec les plates-formes prédictives basées sur l'IA, et les tests PCR et séquençage validés. La forte demande des laboratoires hospitaliers et des centres de transplantation assure une croissance régulière des revenus. Les applications diagnostiques sont également fréquemment utilisées dans les laboratoires de services commerciaux qui effectuent des tests spécialisés de transplantation. Les approbations réglementaires et la couverture de remboursement renforcent encore la domination.
Le segment des applications de recherche devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'augmentation des investissements dans la médecine régénératrice, la génomique et la recherche en immunologie. Les instituts universitaires et les laboratoires commerciaux développent des études moléculaires et séquentielles pour améliorer les résultats de la transplantation. Les applications de recherche intègrent souvent l'IA et l'analyse prédictive, conduisant à l'adoption de logiciels et d'instruments de diagnostic avancés. La collaboration entre les entreprises de biotechnologie et les universités accélère l'innovation. L'augmentation du financement public et privé de la recherche sur les transplantations contribue à une forte croissance. La découverte de biomarqueurs non invasifs et le développement de nouveaux essais stimulent davantage le segment de la recherche.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en laboratoires de recherche et instituts universitaires, centres hospitaliers et de transplantation, fournisseurs de services commerciaux, etc. Le segment des centres hospitaliers et des centres de transplantation a dominé le marché en 2025, en raison du volume élevé des procédures de transplantation et de la nécessité d'une surveillance post-transplantation régulière et précise. Les hôpitaux priorisent les instruments de diagnostic, les logiciels et les réactifs pour améliorer les résultats des patients et rationaliser les flux de travail. Les relations établies avec les fournisseurs de services commerciaux pour les essais spécialisés renforcent encore la part de marché. L'adoption clinique de la PCR et des essais de séquençage et de plates-formes compatibles avec l'IA renforce la dominance du segment. La conformité réglementaire et la couverture de remboursement aux États-Unis appuient une large adoption. Le segment bénéficie également de l'augmentation des volumes de transplantation d'organes et de cellules souches.
Le segment des laboratoires de recherche et des instituts universitaires devrait connaître la croissance la plus rapide de 2026 à 2033 en raison de l'intérêt croissant pour la biologie des greffes, la médecine régénérative et les études immunogénomiques. Les instituts adoptent des plates-formes de séquençage avancées, des instruments PCR et des logiciels axés sur l'IA pour les applications de recherche. Un financement solide pour la médecine de précision et des projets de collaboration avec des entreprises de biotechnologie alimentent la croissance. L'augmentation de la publication et de l'activité des essais cliniques pour le diagnostic des transplantations favorise davantage l'expansion. Les utilisateurs finaux de la recherche tirent parti de l'analyse prédictive pour la découverte de biomarqueurs et l'optimisation des résultats. Le segment bénéficie également de subventions publiques et privées facilitant l'adoption de technologies diagnostiques de pointe.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs, ventes au détail et autres. Le segment des appels d'offres directs a dominé le marché en 2025, animé par des hôpitaux et des centres de transplantation qui ont acheté des instruments, des logiciels et des réactifs directement auprès des fabricants ou des distributeurs autorisés. Les appels d'offres directs assurent le respect des normes de qualité, l'approvisionnement en vrac pour les procédures à volume élevé et l'intégration aux systèmes informatiques hospitaliers. Les instruments et réactifs de grande valeur sont souvent achetés par ce canal pour maintenir l'observation réglementaire. Les hôpitaux préfèrent également le soutien direct des fournisseurs pour l'installation, l'étalonnage et les mises à jour logicielles. Le segment bénéficie de solides relations avec les fabricants et de contrats de service à long terme.
Le segment des ventes au détail devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'achat en ligne de réactifs de diagnostic, de trousses et d'instruments plus petits pour les laboratoires de recherche et les fournisseurs de services commerciaux. Les plateformes de commerce électronique et les réseaux de distributeurs facilitent l'accès aux produits spécialisés. L'adoption croissante de trousses de recherche sur le bricolage et la demande de solutions d'essai rentables dans les laboratoires universitaires et commerciaux appuient davantage la croissance des ventes au détail. Le segment bénéficie également de lancements rapides de produits et de kits de réactifs innovants entrant sur le marché. La disponibilité au détail de trousses prévalues réduit les retards d'approvisionnement et augmente l'adoption parmi les petites institutions.
Amérique du Nord Analyse régionale du marché du diagnostic des transplantations
- Les États-Unis dominent le marché nord-américain du diagnostic des transplantations avec la plus grande part de revenus de 88,7 % en 2025, caractérisée par des infrastructures de soins de santé avancées, l'adoption généralisée de tests moléculaires basés sur la PCR et le séquençage, et une forte présence d'acteurs industriels de premier plan
- Les cliniciens et les hôpitaux de la région attachent une grande importance à la précision, aux capacités de détection précoce et aux données prédictives fournies par les diagnostics de transplantation, ce qui permet d'améliorer l'appariement donneur-bénéficiaire et la surveillance post-transplantation
- Cette forte présence sur le marché est soutenue par un écosystème de soins de santé technologiquement avancé, des investissements substantiels en recherche et en clinique, et des cadres de remboursement, établissant le diagnostic des transplantations comme une composante essentielle des soins de transplantation modernes dans les hôpitaux, les laboratoires de recherche et les fournisseurs de services commerciaux
Le marché américain du diagnostic des transplantations
Le marché américain du diagnostic des transplantations a enregistré la plus grande part des revenus de 88,7 % en 2025 en Amérique du Nord, alimentée par le volume élevé de transplantations d'organes et de cellules souches et par les infrastructures de soins de santé de pointe. Les hôpitaux et les centres de transplantation privilégient de plus en plus les solutions diagnostiques moléculaires et séquentielles pour l'appariement précis des donneurs-bénéficiaires et la détection précoce du rejet de la transplantation. L'adoption croissante de plates-formes prédictives compatibles avec l'IA et l'intégration avec les systèmes d'information de laboratoire propulsent davantage le marché. De plus, un financement solide de la recherche, des cadres de remboursement et la présence d'entreprises diagnostiques clés aux États-Unis contribuent grandement à l'expansion du marché. La demande d'instruments, de réactifs et de logiciels de haute précision dans les hôpitaux, les laboratoires de recherche et les fournisseurs de services commerciaux continue de renforcer la trajectoire de croissance du marché.
Aperçu du marché canadien du diagnostic des transplantations
Le marché canadien du diagnostic des transplantations devrait s'étendre à un important TCAC au cours de la période prévue, en raison de l'augmentation des procédures de transplantation d'organes et de cellules souches et de la sensibilisation accrue aux diagnostics de précision. Les hôpitaux et les centres de transplantation se concentrent sur la mise en oeuvre de tests moléculaires et de séquençage avancés pour améliorer les résultats des patients et minimiser les complications post-transplantation. Des politiques de santé de soutien, des initiatives de recherche croissantes et des investissements dans les infrastructures de laboratoire favorisent l'adoption. De plus, l'intégration des plateformes diagnostiques axées sur l'IA et de l'analyse prédictive améliore la prise de décisions cliniques. L'adoption du diagnostic de transplantation au Canada augmente également dans les laboratoires de recherche et les instituts universitaires, ce qui favorise la croissance à long terme du marché. La demande de diagnostics fiables et précis pour les applications cliniques et les applications de recherche devrait continuer d'augmenter.
Mexique Transplant Diagnostics Aperçu du marché
Le marché mexicain du diagnostic des transplantations connaît une croissance constante, en raison de l'augmentation des procédures de transplantation d'organes et de cellules souches, de l'amélioration de l'infrastructure des soins de santé et de la sensibilisation aux solutions diagnostiques avancées. Les hôpitaux et les centres de transplantation adoptent progressivement des tests basés sur la PCR et le séquençage pour une surveillance précise de l'appariement donneur-bénéficiaire et de la post-transplantation. Les initiatives gouvernementales visant à améliorer les soins de transplantation et le financement des laboratoires cliniques appuient le développement du marché. Les laboratoires de recherche et les instituts universitaires tirent de plus en plus parti des diagnostics moléculaires et des logiciels prédictifs de l'IA pour la recherche sur la transplantation et les études cliniques. Les investissements croissants dans la numérisation des soins de santé et la médecine de précision propulsent l'adoption du marché. La croissance du secteur privé des soins de santé et les partenariats avec les entreprises internationales de diagnostic améliorent l'accès aux technologies de diagnostic avancées.
Quelles sont les principales entreprises du marché des diagnostics de transplantation en Amérique du Nord
L'industrie du diagnostic des transplantations en Amérique du Nord est principalement dirigée par des entreprises bien établies, notamment :
- Société canadienne des postes(États-Unis)
- Thermo Fisher Scientific Inc. (États-Unis)
- Abbott(États-Unis)
- Laboratoires Bio Rad, Inc. (États-Unis)
- Illumina, Inc. (États-Unis)
- BD (États-Unis)
- QIAGEN (Pays-Bas)
- Immucor, Inc. (États-Unis)
- Hologic, Inc. (États-Unis)
- Omixon Ltd. (Hongrie)
- Eurofins Scientific (Luxembourg)
- Natera, Inc. (États-Unis)
- Société Luminex (États-Unis)
- BioGenuix Medsystems (États-Unis)
- GenDx (Pays-Bas)
- Linkage Biosciences, Inc. (États-Unis)
- Takara Bio Inc. (Japon)
- Biofortuna Limited (Royaume-Uni)
- Eurofins Transplant Genomics (Luxembourg)
- Diagnostics de quête (États-Unis)
Quelles sont les évolutions récentes du marché des diagnostics de transplantation en Amérique du Nord
- En novembre 2025, CareDx a annoncé le lancement du test HistoMap Rein qui utilise le profilage de l'expression génétique pour caractériser objectivement les types de rejet de transplantation rénale et améliorer l'interprétation de la biopsie
- En octobre 2025, Thermo Fisher Scientific a lancé le système Lung MMDx, un test de profilage d'expression moléculaire de gènes utilisant l'apprentissage automatique pour améliorer la précision dans la détection du rejet de transplantation pulmonaire et des lésions tissulaires, élargissant son portefeuille de diagnostics de transplantation sur le marché clinique américain.
- En septembre 2025, Insight Molecular Diagnostics (iMDx) a mis sur pied un registre multicentres inscrivant 5 000 patients transplantés rénaux sur trois ans afin de recueillir des données sur son test de rejet de transplantation dd‐cfADN, en appuyant les performances réelles et la validation d'algorithmes
- En juillet 2025, CareDx a présenté des données historiques provenant de plus de 40 résumés et 16 présentations orales au Congrès mondial des transplantations de 2025, et a annoncé le lancement d'AlloSure® Plus, une plateforme de diagnostic pilotée par l'IA qui intègre l'analyse d'ADN sans donneur pour la prédiction personnalisée du risque de rejet d'organes
- En juin 2025, iMDx a annoncé des données positives de tête en tête montrant que son test numérique dd-cfDNA basé sur PCR a produit des résultats équivalents aux plateformes NGS dans l'évaluation du rejet de transplantation rénale, renforçant sa stratégie de commercialisation et de présentation réglementaire
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











