



アジア太平洋地域の医療機器再処理市場セグメンテーション、タイプ別(酵素系洗剤、非酵素系洗剤)、製品とサービス別(再処理サポートとサービス、再処理医療機器)、プロセス別(予浸、手動洗浄、自動洗浄、消毒)、機器タイプ別(クリティカル機器、セミクリティカル機器、ノンクリティカル機器)、用途別(機器、付属品)、エンドユーザー別(病院、診療所、 在宅医療、診断センター、メーカー、外来手術センター、その他) - 2033年までの業界動向と予測
アジア太平洋医療機器の市場規模および成長率の再処理は何ですか。
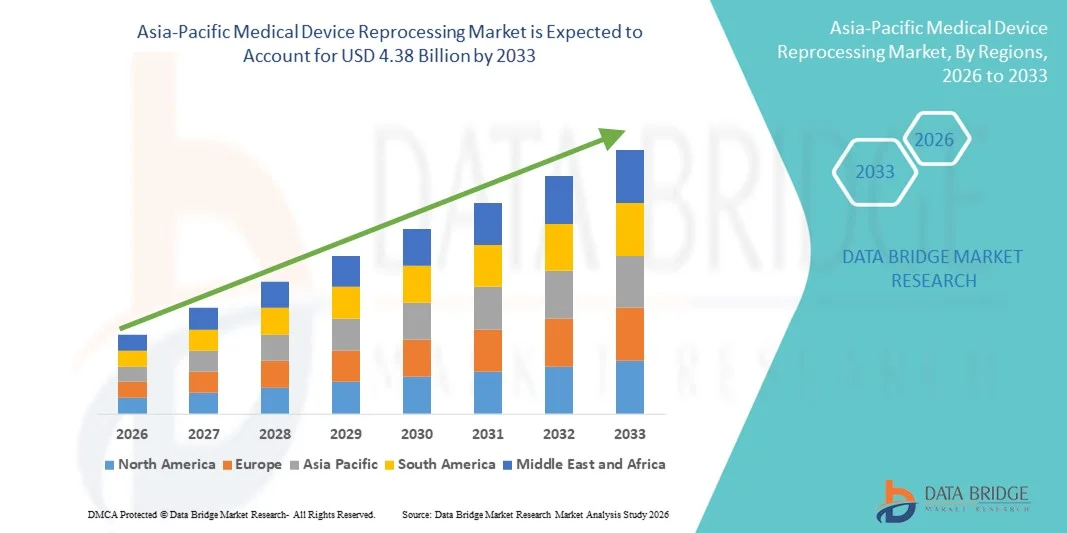
- データブリッジ市場調査によるアジア・パシフィックの医療機器再処理市場規模の分析2025年のUSD 1.19億そして到達する予定2033年までのUSD 4.38億, お問い合わせ17.70%のCAGR予報期間中
- 市場成長は、ヘルスケア支出を削減し、持続可能性に重点を置き、より高い採用につながる増加の必要性によって大きく燃料を供給される再処理された医療機器病院や医療施設を横断。 臨床効果を維持しながら大幅に削減する再処理の能力は、滅菌処理部門のデジタル化と標準化を促進しています
- さらに、医療廃棄物削減に関する規制支援、高度化意識の向上、安全性、ユーザーフレンドリー、およびコンプライアンスソリューションの要求は、費用対効果の高い、環境的に責任ある選択として医療機器再処理を確立しています。 これらの収束因子は、医療機器再処理ソリューションの蓄積を加速し、産業の成長を著しく向上しています
市場規模と予測
- アジア・パシフィック・マーケット・バリュー (2025):米ドル 1.19 億
- 期待される市場価値 (2033):米ドル 4.38 億
- 予測CAGR (2026-2033): 17.70%
アジア太平洋医療機器再処理市場の主要な買収は何ですか
- 医療機器の修復、洗浄、消毒、滅菌、検査、および医療機器の再利用を含む医療機器は、世界中で病院や医療施設のコスト管理戦略と持続可能性への取り組みの重要なコンポーネントとなっています。 医療廃棄物の削減と規制コンプライアンスの確保に取り組み、開発市場や新興市場における採用を推進しています。
- 医療機器の再処理に対するエスケーラブルな要求は、主にヘルスケアコストの上昇、持続可能な慣行に対する成長の重点、および好ましい規制のガイドラインの奨励により、再処理された単価デバイスを採用し、患者の安全を損なうことなくコスト効率を向上させることです。
- 中国は、2024年に約32.8%の世界最大の収益シェアを持つアジア太平洋医療機器の再処理市場を占め、病院インフラの急速な拡大、公共医療システムにおけるコスト管理戦略の採用、持続可能な医療慣行に重点を置いています。 外科手術の手順の増量と大規模なtertiary病院を渡る安全な再処理の基準の上昇の意識の増加は、さらに地域市場で中国の主要な位置を強化しました
- インドは、予測期間中に医療機器再処理市場で最も急速に成長している国であることが予想され、医療費の増加、急速な都市化、高度医療へのアクセス拡大によって推進される2025年から2032年までのCAGRで成長する予定である。 手頃な価格の医療を促進する政府の取り組み, 病院の医療廃棄物や運用コストを削減することに焦点を合わせ, 大幅に全国の医療機器再処理ソリューションの採用を加速
- デバイスセグメントは、2024年に55.2%の収益シェアで市場を支配しました。ヘルスケアプロバイダーは、手術や診断機器を含む高値機器の再処理を優先し、コストを最適化し、患者の安全を確保します。
レポートスコープと医療機器の再処理市場セグメンテーション
|
アトリビュート |
医療機器の再処理の主要市場の洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
アジアパシフィック
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションする市場レポートには、詳細なエキスパート分析、価格設定分析、ブランドシェア分析、消費者調査、デモグラフィ分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークが含まれます。 |
アジア太平洋医療機器再処理市場における重要なトレンドとは
コスト効率とサステナビリティの重要性の拡大
- 世界的な医療機器再処理市場での有意で加速傾向は、単一のデバイス(SUD)の調整された再処理による医療費の削減と医療廃棄物の最小化に重点を置いています。 このアプローチは、病院が調達費を下げるだけでなく、廃棄デバイスの量を削減することにより、グローバルサステイナビリティへの取り組みをサポートしています
- 例えば、心臓血管のカテーテルや電気生理学装置は、厳しい FDA および EU のガイドラインに従って再処理され、病院に新しい購入と比較して、最大 50% のデバイスを病院に提供する間、患者の安全を確保しています。 同様に、手術器具および整形外科装置は承認された再処理プログラムの一部です、企業の規模を拡大します
- 米国や欧州などの地域における規制枠組みは、厳格な品質、検証、および再処理施設の滅菌基準を確立することにより、中央の役割を果たしています。 これらの規制は、医療従事者の間で自信を築き、臨床実践における再処理された機器の採用を奨励するのに役立ちます
- 病院サプライチェーンにおける再処理のシームレスな統合により、デバイスの滅菌、追跡、再利用サイクルの集中管理が可能になります。 専門的なサードパーティプロバイダを通じて、ヘルスケアシステムは、在庫を最適化し、コンプライアンスを確保し、複数の部門間でコストの節約を合理化することができます。
- 持続可能性と手頃な価格へのこの傾向は、根本的に世界中の病院調達戦略を再構築することです。 その結果、Streyker Sustainability SolutionsやMedline ReNewalなどの企業は、電気生理学のカテーテルから腹腔鏡計器まで、より高需要のデバイスカテゴリをカバーするために、再処理ポートフォリオを継続的に拡大しています。
- 医療機器再処理の要求は、医療提供者が患者の安全、規制遵守、環境の持続可能性、費用対効果の高い操作を優先するにつれて、開発および新興国間で急速に成長しています。
アジア太平洋医療機器再処理市場ダイナミクス
ドライバー
ヘルスケアコストの達成とサステナビリティ目標の上昇による成長ニーズ
- 患者ケアの高い基準を維持しながら、運用コストを削減するヘルスケアシステムの上昇圧力は、医療機器の再処理の増加のための重要なドライバーです。 病院やクリニックは、単一のデバイス(SUD)の調整された再処理によるコスト削減と環境の持続可能性のデュアルメリットを認識しています。
- たとえば、2024年4月には、ストライカー・サステイナビリティ・ソリューションズは、FDAが承認した再処理ポートフォリオの拡大を発表しました。 主要なプレーヤーによるそのような戦略的拡張は、予測期間中に医療機器再処理産業の成長を駆動することが期待されます
- ヘルスケアプロバイダーは、金融制約と持続可能性の目標をより重視するにつれて、再処理されたデバイスは、新しい機器を購入するための説得力のある代替手段を提供し、デバイスごとに最大50%の節約を可能にします。 これにより、医療廃棄物の量を削減し、環境の責任目標を達成するための病院を支援します。
- さらに、医療における循環型経済原則の普及とグリーンプラクティスへの意欲は、特に米国や欧州などの先進市場において、病院調達戦略の統合的要素となるプログラムを再処理している。
- 規制遵守、厳格な滅菌プロトコル、およびサードパーティの検証の保証は、臨床設定における再処理されたデバイスの信頼性と採用を促進する重要な要因です。 専門再処理会社との病院のパートナーシップへの傾向は市場拡大に貢献します
拘束/チャレンジ
安全の認識と規制障壁に関する懸念
- その利点にもかかわらず、医療機器再処理市場は、再処理された単価デバイスの安全性と有効性に関する懸念を抱えているため、課題に直面しています。 一部の医療専門家は慎重であり、繰り返しの使用を恐れることは、厳格なガイドラインの下で再処理しても、性能や忍耐強い安全を妥協する可能性があります
- たとえば、2023年にEU規制風景内の高プロファイルの議論は、調和した基準と忍耐強い安全保証の必要性を強調し、いくつかの病院間で躊躇して再処理プログラムを展開する
- 透明性のある検証研究、厳格な滅菌プロセス、定期的なコンプライアンス監査を通じて、これらの安全上の懸念に対処することは、再処理されたデバイスの広範な使用における自信の構築に不可欠です。 Medline ReNewalやVanguard AGなどの企業は、ヘルスケアプロバイダーを安心するための教育および認定プログラムに積極的に投資しています
- また、レギュレータフレームワークはドライバーとバリアの両方で機能することができます。 FDA および EMA の承認は信頼性を高めますが、各国の矛盾する規制は市場浸透を遅くすることが多いですが、特に再処理ガイドラインが定義されていない新興市場では
- もう一つの課題は、社内の再処理インフラの構築や、第三者のパートナーシップの確保に必要な、比較的高い初期投資です。 専門ベンダーへのアウトソーシングはますますます入手可能ですが、採用の知覚された複雑さは、拘束力のある行動を続けています。
- 調和した規制、意識構築キャンペーン、および臨床成功率の透明性のある報告を通じて、これらの課題を克服することは、持続可能な市場成長にとって不可欠です。
アジア太平洋医療機器再処理市場スコープ
市場はタイプ、プロダクトおよびサービス、プロセス、装置のタイプ、適用およびエンド ユーザーに基づいて区分されます。
- タイプ別
タイプに基づいて、医療機器の処理の市場は酵素および非酵素洗剤に分けられます。 酵素セグメントは、2024年に46.3%の収益シェアで市場を支配しました。これは、複雑なタンパク質、脂質、および生物学的残留物を分解するのに非常に効果的であるため、一般的に重要な医療機器に見つかります。 病院や手術センターは、その後の殺菌手順の有効性を高めるために実証済みの能力のために酵素洗剤を好むので、感染のリスクを最小限に抑えます。 酵素ソリューションは、自動化されたマニュアルクリーニングプロセスと互換性があり、さまざまなヘルスケア設定の柔軟性を提供します。 彼らはまた、ヘルスケア施設の交換コストを削減し、繊細な機器の生活を拡張するのに役立ちます。 採用は、規制の推奨事項とベストプラクティスのガイドラインによって、高リスク機器の酵素洗浄を強調しています。 また、酵素洗剤は、作業効率を改善し、化学使用量を下げる繰り返し洗浄サイクルの必要性を減らします。 先進医療市場における広範な受け入れは、再処理業界における優位性を強調しています。
非酵素洗剤セグメントは、2025年から2032年にかけて最も速いCAGRを目撃すると予想され、高価なソリューションが優先される新興経済およびより小さいヘルスケア施設の採用の増加にしました。 非酵素洗剤は、クリニック、診断センター、外来施設に適した最小限のトレーニングを扱いやすく、必要です。 また、自動洗浄システムと互換性があり、柔軟性と信頼性を提供します。 セグメントの成長は、運用効率と予算の最適化に重点を置いています。これにより、これらの洗剤は低コストで効率的な洗浄を実現します。 さまざまな汚染物質を処理する処方の改善とともに、その有効性の意識を高め、グローバル市場全体での受諾を推進しています。 ヘルスケアインフラの拡大と費用の封入が主要な優先事項であるアジア・パシフィックやラテンアメリカなどの地域では、セグメントの急速な採用が特に注目されています。
- 製品・サービス
製品およびサービスに基づき、市場は再処理サポートおよびサービスおよび再処理された医療機器に分けられます。 再処理された医療機器のセグメントは、2024年に52.4%のシェアで市場を支配し、病院や手術センターによって運転され、高価な機器の量を管理し、患者の安全を維持する必要があります。 再処理されたデバイスには、手術器具、カテーテル、整形外科インプラントなどの重要なツールが含まれており、厳格な規制基準の下で安全に再利用するために検証されています。 これらの機器の採用により、医療従事者は、FDAおよびISO規則を遵守しながら、調達コストを大幅に削減することができます。 再処理された装置はまた、医療廃棄物の削減、持続可能性への取り組みに貢献するのに役立ちます。 セグメントの優位性は、強力な病院の採用によって強化され、認定された再処理プログラムの広範な可用性、毎日の臨床操作に統合されます。 詳細な追跡と品質保証プロトコルは、再処理されたデバイスでの信頼性を強化し、より広い市場浸透を奨励します。
2025年から2032年までの18.7%の最も速いCAGRを目撃する再処理サポートおよびサービスセグメントは、ヘルスケア施設は、専門プロバイダーへの再処理活動がますますます進んでいます。 これらのサービスは殺菌、標準化されたプロシージャおよびコンプライアンス管理の専門知識を提供し、病院および医院は操作の兵站学ではなく忍耐強い心配に焦点を合わせることを可能にします。 需要は、費用対効果の高いソリューションの必要性と、サードパーティの再処理に関連する効率性の向上によって燃料を供給されます。 アウトソーシングサービスでは、高度な機器、検証済みのプロセス、および小規模な設備では利用できない人材へのアクセスも提供しています。 認定サービスプロバイダの地域拡大と病院とのパートナーシップは、より迅速な採用に貢献しています。 アジア・パシフィック、中南米、中東では、病院がますます外部の専門知識を活用し、品質と安全基準を満たしています。
- プロセスによって
プロセスに基づいて、市場はプレソーク、手動クリーニング、自動クリーニングおよび消毒に分けられます。 自動洗浄セグメントは、2024年に48.1%の収益シェアで市場を支配しました。これにより、標準化された高品質の洗浄結果が、大量の機器に一貫して供給できます。 病院、外科センターおよび複数の専門医は人間の間違いを減らし、水を最大限に活用し、化学使用法を、ワークフローの効率を改善するために自動システムを好んで下さい。 自動洗浄は、すべての複雑で繊細な機器が滅菌前に適切に分解され、感染リスクを軽減することを確認します。 導入は、規制上の推奨事項と標準化された再処理プロトコルの認識の増加によって駆動されます。 セグメントはまた、運用のスケーラビリティをサポートし、大量の施設が患者の安全を維持しながら、高度の手続き要求を満たすことを可能にします。 効率性を高め、労働要件を削減し、滅菌ワークフローと統合する能力は、このセグメントの優位性をさらに強化します。
2025年から2032年までの20.3%の最も速いCAGRを目撃する手動クリーニングの区分は、より小さいヘルスケア施設、ホームヘルスケア設定、および診断センターで不可欠であるためです。 マニュアルクリーニングは、繊細な複雑な機器に細心の注意を払って、自動化されたシステムが実現できない最適な除染を保証します。 人材育成は、スタッフのトレーニングプログラムへの投資の増加と、少量の施設における衛生基準の維持に重点を置いています。 手動洗浄は、自動サイクルに耐えることができない特殊な機器にも不可欠です。 効果的なマニュアル技術の意識を高め、新興市場での採用を増加させ、このセグメントで大きな拡大をしています。 ヘルスケア施設の継続的な関連性は、自動化されたプロセスとともに重要な役割を果たしています。
- デバイスタイプ別
デバイスの種類に基づいて、市場は重要なデバイス、セミクリティカルデバイス、非クリティカルデバイスにセグメント化されます。 重要なデバイスセグメントは、2024年に54.7%の収益シェアで市場を支配し、手術ツール、心血管のカテーテル、および感染を防ぐための徹底的な清掃と滅菌を必要とする内視鏡などの機器をカバーしています。 病院および外科センターは患者の安全および規制の承諾を維持するために重要な装置再処理を優先順位付けします。 高価な器械の高度の外科容積そして再使用は連続的な要求を運転します。 病院はよく訓練された人員および高度装置によって支えられる有効な再処理の議定書を、質の標準を維持するために実行します。 重要な機器の優位性は、生命節約の手順と複雑な手術における重要な役割によってさらに強化され、機器の信頼性がパラマウントされます。
セミクリティカルデバイスセグメントは、2025年から2032年にかけて最も速いCAGRを目撃し、呼吸器療法器具、歯科工具、およびイメージングアクセサリーなどのデバイスの使用量を増やすことで期待されます。 これらの装置は高いレベルの消毒および忍耐強い安全を保障するために慎重な処理を要求します。 成長は、安全な再処理の実践、ヘルスケアインフラの拡大、クリニック、外来施設、ホームケアの設定の採用の増加の意識を高めることでサポートされます。 適切なセミクリティカルデバイス再処理により提供されるコスト削減と運用効率は、市場成長に貢献します。 ヘルスケアアクセスが拡大する新興市場、またこのセグメントの重要な機会を提供します。
- 用途別
アプリケーションに基づいて、市場はデバイスやアクセサリーに分割されます。 デバイスセグメントは、2024年に55.2%の収益シェアで市場を支配しました。ヘルスケアプロバイダーは、手術や診断機器を含む高値機器の再処理を優先し、コストを最適化し、患者の安全を確保します。 導入は再処理された装置、病院の受け入れおよび臨床ワークフローに統合のための調整可能な承認によって運転されます。 病院および外科センターは費用効率、持続可能性および減らされた調達の支出から寄与します。 ドミナンスは、再使用可能な高値デバイスに対する一貫した要求により強化され、臨床的手順に不可欠です。
付属品の区分は管、コネクターおよび単一使用の付属品のような再処理の部品のための上昇の要求によって運転される2025から2032までの18.9%の最も速いCAGRを目撃することを期待します。 これらの付属品は、衛生基準を維持しながら、コンポーネントの再利用が運用コストを削減し、外来ケアセンター、ホームヘルスケア、クリニックで広く使用されています。 アクセサリの再処理プログラムの普及、専門的再処理サービスの利用可能性、および新興地域における規制の奨励により、さらなる成長をサポートします。 導入は、医療機器のアクセサリを管理するための費用対効果の高い方法を求めるヘルスケアプロバイダーとして拡大し続けています。
- エンドユーザーによる
エンドユーザーに基づいて、市場は病院、医院、ホームヘルスケア、診断センター、メーカー、断熱外科センターなどに分かれています。 病院の区分は高度の外科容積、複雑なプロシージャおよび厳しい安全基準として2024年に57.6%の収益のシェアが付いている市場を、取消しました再処理された医療機器の最大の消費者を病院にします。 病院は有効な再処理の議定書、第三者サービスおよび内部殺菌システムに質を維持し、伝染の危険を減らすことに頼ります。 コストの最適化、運用効率、規制基準の遵守は、このセグメントの優位性を強化します。
2025年から2032年までの21.0%の最も速いCAGRを目撃すると、慢性疾患の蔓延と安全、再利用可能な機器を必要とするホームベースのケアサービスの増大によって推進されます。 再処理された装置の利点についての患者およびヘルスケア提供者間の上昇の意識は、費用利点および調整可能なサポートと共に、加速を採用します。 このセグメントは、特に先進の地域において、家庭の医療インフラと新興市場において、外来のケアが急速に拡大しています。
アジア太平洋医療機器再処理市場地域分析
- アジア太平洋医療機器再処理市場は、2025年から2032年の予測期間中に急速にCAGRで成長し、ヘルスケア支出の増加、急速な都市化、およびヘルスケアシステムへの圧力の増加によって、費用効果が大きく、持続可能な医療慣行を採用する
- 中国、インド、日本などの国々は、公共および民間医療施設における医療機器再処理ソリューションの採用を加速する病院インフラの大きな拡大を目撃しています。 感染管理、廃棄物削減、運用コスト削減に関する意識の高まりは、さらなる市場成長をサポート
- 資源の有効活用と持続可能な医療提供を推進する支援政府の政策は、新興アジア・太平洋地域における採用を強化しています。 全体的に、この領域は、世界的な医療機器再処理市場への主要な成長コントリビューターを維持することが期待されます
中国医療機器再処理市場インサイト
中国医療機器再処理市場は、2024年に約32.8%のアジア・パシフィック地域を支配し、病院のインフラの急速な拡大と公共医療システム全体のコスト管理戦略の採用を増加させました。 外科手術の手順の量を上げ、大規模なtertiary病院を渡る安全で標準化された再処理の練習の高められた認識は市場需要を高めます。 持続可能な医療慣行と医療効率を重視する強力な政府は、さらなる採用をサポートしています。 公共および民間医療施設の高度殺菌および再処理技術の導入の増加は、市場成長を推進し続けています。 中国は、コストをコントロールしながら、医療の質を向上させることに重点を置いていますが、医療機器の再処理は、全国の持続的な採用を見ることが期待されます。
インド医療機器再処理市場インサイト
インドの医療機器再処理市場は、アジア太平洋地域において最も急速に成長する国であることが予想され、2025年から2032年にかけて23.6%のCAGRで拡大する予定です。 この成長は、都市部や半都市部の先端医療へのアクセスを拡大し、ヘルスケアの普及、急速な都市化、および高度医療へのアクセスの増加によって促進されます。 手頃な価格の医療と効率的な資源利用を促進する政府の取り組みは、再処理ソリューションを採用するための病院を奨励しています。 医療廃棄物の削減、感染管理の改善、運用コストの低減に重点を置き、公立・私立病院全体の採用を加速します。 また、持続可能な医療慣行の意識を高め、病院の近代化への投資の増加は、インドの市場拡大をさらに支援することが期待されています。
アジア太平洋医療機器再処理市場シェア
医療機器の処理の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- ストライカー(アメリカ)
- 心臓の健康(米国)
- ジョンソン&ジョンソン・プライベートリミテッド(米国)
- バクスター(アメリカ)
- 3M(アメリカ)
- Medivators Inc.(米国)
- STERIS(アメリカ)
- EverX(アメリカ)
- ヴァンガードAG(米国)
- Avante Health Solutions(米国)
- UVCソリューション(カナダ)
- Getinge (スウェーデン)
- SureTekメディカル(米国)
- SOMA TECH INTL (アメリカ)
- オリンパス株式会社(日本)
- Medtronic(アイルランド)
アジア太平洋医療機器再加工市場の最新動向
- 2023年1月、FDAは「エチレン酸化物殺菌施設のクラスIII装置の変更について」と題した最終ガイダンスを発表しました。 本ガイダンスは、エチレンオキシド(EtO)が滅菌したクラスIII装置(EtO)用医薬品(PMA)および人道機器免除(HDE)の保有者に参照するFDAの推奨事項および一般的な原則に関する情報を提供します。
- 2023年7月、医療機器再処理者協会(AMDR)は、病院や手術センターがUSD465百万以上保存され、規制、再処理された単価医療機器を使用して温室効果ガスの排出量の98万ポンドを回避したことが報告された
- 2024年11月、FDAは「エチレン酸化物滅菌施設のクラスIII装置の変更について」を公表しました。 この方針は、規制要件を満たす滅菌施設が直面する課題に対処し、安全基準を維持しながら、滅菌医療機器の継続的な可用性を確保することを目的としています。
- 2025年7月、イノベーティブ・ヘルスは、再プロセッサを高い基準に保持することの重要性を強調した。 当社は、厳格な品質管理の必要性を強調し、再処理された医療機器の安全と有効性を確保するための規制ガイドラインに従う
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











