


アジア太平洋地域の医薬品化学による創薬市場、プロセス別(ターゲット選択、ターゲット検証、ヒット・トゥ・リード特定、リード最適化および候補検証)、設計別(フラグメントベースのバリエーション、構造ベースの医薬品設計、多様性指向合成、ケモゲノミクス、天然物など)、薬物タイプ別(小分子および生物製剤)、治療領域別(腫瘍学、神経学、感染症および免疫系疾患、心血管疾患、消化器系疾患など)、エンドユーザー別(契約研究機関、製薬およびバイオテクノロジー企業、学術研究機関など)、国別(日本、中国、オーストラリア、インド、韓国、シンガポール、インドネシア、タイ、マレーシア、フィリピン、ベトナム、その他のアジア太平洋地域)業界動向および2029年までの予測
医薬品流通市場規模のアジア太平洋医薬品化学
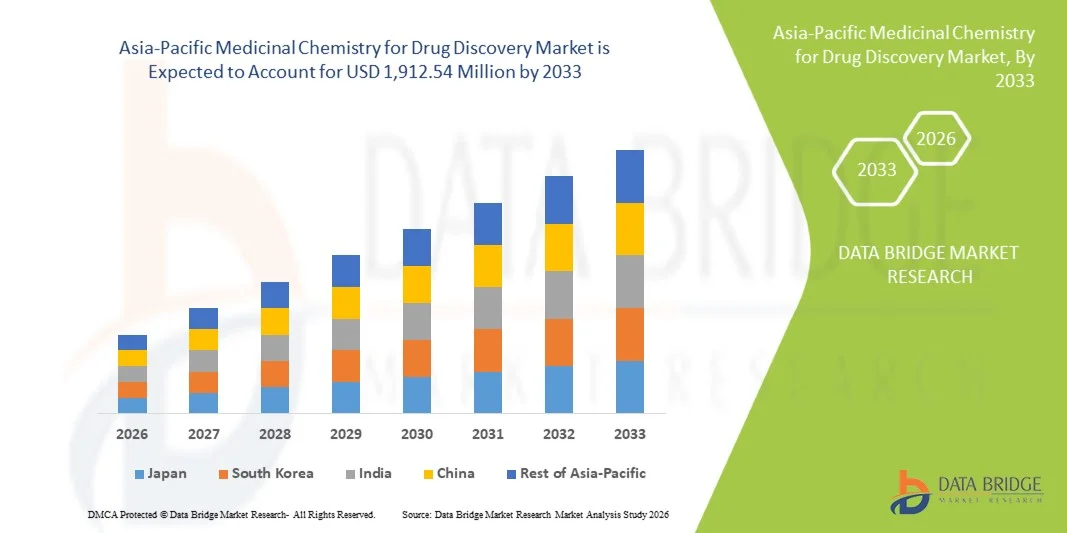
- データブリッジ市場調査分析では、アジア・太平洋の医薬品発見市場規模の化学が評価されました。2025年のUSD 783.57百万そして到達する予定米ドル 1,912.54 百万 以 2033, で aカリフォルニア 11.8%予報期間中
- 市場成長は、医薬品研究開発投資の増加、バイオテクノロジー分野の拡大、中国、インド、韓国などの新興国における新規医薬品開発に重点を置いています。
- さらに、慢性疾患の増大、政府の支援活動、および学術機関と製薬会社間のコラボレーションの増加に伴い、早期創薬における重要な成分として医薬品化学の確立を行っています。 これらの収束因子は、先進的な創薬ソリューションの需要を加速しています。これにより、地域の市場成長を著しく向上します。
市場規模と予測
グローバル市場価値 (2025):米ドル 783.57 百万
期待される市場価値 (2033):1,912.54百万円
予測CAGR (2026–2033):11.8%
医薬品市場分析のためのアジア太平洋薬用化学
- 生物活性化合物の設計、合成、および最適化を含む医薬品の発見のための薬化学は、アジア・太平洋地域の近代的な医薬品研究開発の重要なコンポーネントであり、学術的および商業的研究設定における革新的な治療の開発をサポート
- 医薬品化学サービスのエスカレート要求は、医薬品やバイオテクノロジーの研究への投資を増加させ、精密医学に注力し、新しい医薬品候補が、未metの医療ニーズや複雑な疾患に対処するための増加の必要性である。
- 中国は、2025年に31.3%の最大の収益分配で、創薬市場のためのアジア太平洋薬化学を調製し、強力な政府支援、CROの急速な拡大、および世界的な製薬会社からの創薬活動のアウトソーシングを増加させ、強力な医薬品製造拠点によって特徴付けられました
- インドは、費用対効果の高い研究能力、熟練した科学的労働力、グローバル創薬パイプラインを支援する契約研究機関の普及による予測期間中、アジア・パシフィックの薬化学市場で最も急速に成長している国であることが期待されています
- リード最適化セグメントは、2025年に39.4%の市場シェアで市場を支配し、前臨床および臨床開発段階に進んでいる前に、改善された有効性、選択性、および安全プロファイルのための薬物候補の精製に重要な役割を果たしました
医薬品ディスカバリー市場セグサティオのスコープとアジア太平洋薬化学ログイン
|
アトリビュート |
医薬品ディスカバリー・キー・マーケット・インサイト向けアジア太平洋医薬品化学 |
|
カバーされる区分 |
|
|
カバーされた国 |
アジアパシフィック ・中国 ・日本 ・インド ・韓国 ・ シンガポール ・マレーシア ・オーストラリア ・タイ ・インドネシア ・フィリピン ・アジア・太平洋の残り |
|
主要市場プレイヤー |
|
|
マーケットチャンス |
· 薬化学ワークフローを用いたAI主導の薬物設計プラットフォームの統合を成長させる ・初期段階の創薬を専門とするCROへの委託拡大 |
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
アジア・パシフィック薬用薬用化学医薬品市場動向
「AI-Drivenドラッグデザインと計算化学の高度化」
- アジア・太平洋の薬用化学の有意で加速する傾向は、創薬市場における増加の統合である人工知能(AI) 医薬品設計および分子最適化プロセスにおける高度計算ツール。 初期段階の創薬ワークフローにおける効率と精度を著しく高める技術のこの融合
- たとえば、中国と日本を拠点とする医薬品・バイオテクノロジー企業は、AI主導のプラットフォームを活用し、化合物スクリーニングを加速し、分子行動を予測し、従来の発見アプローチに関連する時間とコストを削減しています。 同様に、契約研究機関は、ヒットトリード識別プロセスを改善するためにシリコモデリングに組み込まれています
- 薬用化学のAI統合により、薬物ターゲット相互作用の予測モデリング、薬用特性の最適化、初期段階で潜在的な毒性リスクの特定などの機能が可能になります。 たとえば、機械学習アルゴリズムは、副作用を最小限に抑えながら、化学構造を精製し、化合物の有効性を高めるためにます使用されています。 さらに、自動化ツールは研究者に大きなデータセットを処理し、より精度の高いインサイトを生成する能力を提供します。
- 実験室ベースの合成と計算化学のシームレスな統合は、より合理化され、データ主導型の創薬エコシステムを促進しています。 ユニファイドプラットフォームを通じて、研究者は、化合物ライブラリ、シミュレーションデータ、実験結果を管理することができ、組織や組織間での共同で効率的な研究環境を作ることができます。
- この傾向は、よりインテリジェントな、データ主導、および統合創薬アプローチは、地域における研究手法を根本的に再構築することです。 その結果、WuXi AppTecなどの企業は、予測分析、自動合成、グローバルクライアント向けコラボレーションツールなどの機能を備えたAI対応の創薬プラットフォームを開発しています
- ステークホルダーは、医薬品開発の迅速化と臨床結果のより高い成功率を優先するにつれて、AI統合薬化学ソリューションの需要は、製薬企業や研究機関に急速に成長しています。
- 高スループットスクリーニング技術と自動化インフラへの投資の増加は、化合物の評価と最適化の高速化、地域全体の薬化学ワークフローの効率性の強化にも貢献しています。
アジア・パシフィック・メディジナル・ケミストリー 医薬品市場ダイナミクス
ドライバー
「研究開発投資と医薬品エコシステムの拡大」
- アジア・パシフィックを横断する製薬研究開発への投資が増加し、バイオテクノロジーの生態系の急速な拡大と相まって、医薬品化学サービスの需要が高まっています。
- たとえば、2025年3月、WuXi AppTecは、統合薬化学およびラボサービスを強化することを目指し、世界的な創薬プログラムをサポートする研究能力の拡大を発表しました。 重要な企業によるそのような戦略は、予測期間における薬化学市場成長を促進することが期待されています
- 製薬企業は、慢性疾患およびまれな病気のための新しい治療薬を開発するために努力を集中するにつれて、医薬品候補の最適化と臨床成功率の改善に重要な役割を果たし、イノベーションのための強力な基盤を提供します
- さらに、学術機関、契約研究機関、グローバル製薬会社との共同研究が、創薬活動のペースを加速し、知識の共有と先端技術へのアクセスを可能にしています。
- 薬物の発見プロセスのアウトソーシング、熟練した科学的才能の可用性、および支持的な政府の取り組みの増加は、地域全体の薬化学サービスの採用を推進する重要な要因です。 統合的研究プラットフォームとコスト効率の高い開発モデルへのトレンドは、市場成長に貢献します
- 拡大の拡大バイオ医薬品中国、インド、韓国などの国々を横断するクラスターとイノベーションハブは、創薬活動のための包括的な環境を醸し出し、地域競争力を強化しています。
- パートナーシップや合弁事業を通じ、アジア太平洋におけるグローバル製薬企業への参画をさらに強化し、地域内の技術移転、インフラ整備、研究能力の向上に寄与
拘束/チャレンジ
「高度開発コストと規制の複雑性」
- 医薬品化学を含む医薬品の発見プロセスの高コストと複雑性を取り巻く懸念は、より広範な市場拡大への大きな課題を提起します。 医薬品開発は、広範な研究、検証、および規制当局の承認を必要とするため、実質的な財務と時間投資、より小規模な企業や新規参入者の間で懸念を上げます
- たとえば、日本やオーストラリアなどの国々の厳しい規制枠組みは、コンプライアンス要件を増加させ、医薬品やバイオテクノロジー企業に対するより長い承認タイムラインと高い運用コストを調達しています。
- 規制経路の合理化、資金調達支援の強化、コスト効率の高い技術の採用による課題の解決は、持続的な成長にとって不可欠です。 シナジーインターナショナルリミテッドなどの企業は、統合サービスモデルと高度な研究能力を強調し、コストを最適化し、効率性を向上させることができます。 また、複数の分野の研究プロセスの管理の複雑性は、限られた専門知識やインフラを持つ組織の障壁として機能することができます
- 技術の進歩は効率を改善していますが、高い資本要件と規制の負担は、特に小規模な企業や新興研究機関にとっても広範にわたる採用を妨げる可能性があります。
- 協調、規制調和、革新的な技術の継続的な投資を通じて、これらの課題を克服することは、長期的な市場成長のために不可欠です
- アジア・パシフィックの先進的な研究インフラとハイエンドの分析ツールへのアクセスが制限され、医薬品の発見とイノベーションのペースをさらに制限できます。
- 異なる規制管轄区域の知的財産の懸念とデータ保護の問題は、クロスボーダーのコラボレーションのための障壁を作成したり、研究の商業化の努力を遅くする可能性があります
医薬品流通市場規模におけるアジア太平洋医薬品化学
市場はプロセス、設計、薬剤のタイプ、治療区域およびエンド ユーザーに基づいて分けられます。
- プロセスによって
プロセスに基づき、アジア・パシフィックの薬用薬用化学は、標的選択、標的検証、ヒット・トゥ・リード・アイデンティティ、リード・最適化、候補検証に分けられます。 リード最適化セグメントは、2025年に39.4%の最大の市場収益シェアで市場を支配し、化学化合物の精製において重要な役割を担い、臨床進行前の有効性、選択性、安全性を高めています。 この段階は、反復的合成とテストを伴います。, リソース集中的で成功した医薬品開発に集中. 分子構造の最適化における計算ツールやAIの活用が更に強化されます。 また、製薬会社は、このフェーズを優先し、後期障害を減らし、医薬品の成功率を改善します。 中国やインドなどの国では、クロスへの最適化活動の普及が進んでおり、セグメントの成長にも貢献しています。
2026年から2033年までの22.1%の急成長率を目撃し、高スループットスクリーニングおよび計算化学技術の進歩によって燃料を供給する見込みです。 このフェーズでは、大規模なライブラリから有望な化合物を識別し、初期段階の創薬を加速する重要な役割を果たしています。 AI主導のスクリーニングプラットフォームの採用拡大により、ヒットした識別効率が大幅に向上します。 さらに、研究開発投資の拡大と、創薬のタイムラインの短縮の必要性は、このプロセスの需要が高まっています。 化合物ライブラリの拡張とスクリーニングプロセスの自動化もセグメントの成長をサポートしています。
- デザイン
設計に基づいて、市場は断片ベースのバリエーション、構造ベースの薬の設計、多様性指向の合成、化学、天然製品、その他に分けられます。 構造ベースの薬剤の設計の区分は生物的ターゲットの3D構造に基づいて分子を設計する精密による2025年に市場を支配しました。 このアプローチは、薬物の有効性を高め、オフターゲット効果を削減し、近代的な薬物発見で非常に価値のあるものにします。 X線の結晶化やCryo-EMなどの高度なイメージング技術を活用し、このセグメントを強化しています。 アジア・パシフィックの製薬企業は、イノベーションを加速させるための構造に基づくアプローチに大きく投資しています。 また、予測モデリングのためのAIツールとの統合は、効率と精度を高めています。
フラグメントベースのバリエーションセグメントは、予測期間中に最も急速に成長していると予想されます。これにより、より小さく、高品質のリード化合物を改良された結合効率で特定することができます。 この方法は、従来のスクリーニング技術と比較して少ない化合物を必要とし、費用対効果を発揮します。 バイオテクノロジー社とCROs社による採用拡大支援 また、スクリーニング技術の進歩と計算モデリングは、断片識別プロセスを改善しています。 精密医薬品の普及にも貢献しています。
- 医薬品の種類別
薬の種類に基づいて、市場は小さな分子と生物学的に分けられます。 小さな分子のセグメントは、2025年に最大の収益シェアで市場を支配し、自社の確立された開発経路と複数の治療領域にわたる広範なアプリケーションによって駆動しました。 これらの薬は、製造が容易で、安定性が向上し、バイオロジックと比較して費用対効果が高くなります。 アジア・パシフィックのジェネリック医薬品メーカーの強い存在が、この分野を支えています。 また、薬化学は、小分子の最適化の集中的な役割を果たし、その需要を増加させます。 化学合成技術の継続的な革新もセグメントの成長を後押ししています。
バイオロジックセグメントは、予測期間中に最速の成長率を目撃し、標的療法およびパーソナライズされた医薬品に対する需要の増加によって燃料を供給する見込みです。 バイオロジックは、がんや自己免疫障害などの複雑な疾患に対する高い特異性と有効性を提供します。 中国・韓国などの国間におけるバイオテクノロジーやバイオシミラー開発への投資を促進し、成長を推進しています。 さらに、タンパク質工学と分子生物学の進歩は、バイオロジックの研究を拡大しています。 製薬会社と研究機関とのコラボレーションを成長させ、この分野を支援しています。
- セラピストエリア
治療領域に基づいて、市場は腫瘍学、神経学、感染症および免疫系疾患、心血管疾患、消化器系疾患、その他に分けられます。 腫瘍学のセグメントは、2025年に、がんの有病率が高いことから市場を支配し、標的抗癌療法の開発に焦点を合わせます。 薬用化学は、副作用を最小限に抑えながら、特に癌細胞をターゲットとする分子の設計において重要な役割を果たします。 腫瘍学における重要な研究開発投資および臨床試験は、このセグメントを強化しています。 また、精密医薬品のアプローチの採用が高まり、革新的ながん治療の需要が高まっています。 アジア太平洋地域における強固な医薬品パイプラインの存在も成長に貢献します。
感染性および免疫系疾患のセグメントは、感染性疾患の発生率を高め、免疫関連の疾患に対する意識を高めることによって、予測期間中に最速の成長率を目撃することが期待されます。 新興病原体に対する迅速な医薬品開発の必要性は、研究活動を加速する。 ワクチンおよび抗ウイルス薬の開発のための政府の取り組みと資金は、成長を支援しています。 また、免疫学や分子研究の進歩により、より効果的な治療法の開発が可能になります。 感染性疾患研究におけるグローバル連携を強化し、この分野を盛り上げています。
- エンドユーザーによる
エンドユーザーに基づいて、市場は、契約研究機関、医薬品およびバイオテクノロジー企業、学術および研究機関等に分けられます。 契約研究組織のセグメントは、コストを削減し、効率性を向上させるために、アウトソーシングの創薬活動の増加傾向によって駆動され、2025年に最大の収益シェアで市場を支配しました。 CROsは、医薬品開発パイプラインを横断する専門的専門知識、高度なインフラ、および統合サービスを提供しています。 中国やインドなどの国は、コストメリットと熟練した労働力可用性により、CROサービスの主要拠点として登場しています。 グローバル製薬会社と地域CROとのパートナーシップを強化し、この分野をさらに強化しています。 また、研究能力を高めるため、AIや自動化技術を急速に採用しています。
医薬品およびバイオテクノロジー企業セグメントは、予測期間中に最も急速に成長し、社内の研究開発投資の増加と医薬品パイプラインの拡大によって燃料を供給することが期待されています。 会社はunmetの医学の必要性に対処し、競争上の優位性を得るために革新的な療法を開発することに焦点を合わせています。 AIやゲノミクスなどの先端技術の活用は、創薬プロセスを加速する。 また、学術機関やCROとの共同研究も充実しています。 アジア太平洋地域におけるバイオテクノロジーのスタートアップの拡大は、セグメントの成長にも貢献しています。
医薬品流通市場地域分析のためのアジア太平洋医薬品化学
- 中国は、2025年に31.3%の最大の収益分配で、創薬市場のためのアジア太平洋薬化学を調製し、強力な政府支援、CROの急速な拡大、および世界的な製薬会社からの創薬活動のアウトソーシングを増加させ、強力な医薬品製造拠点によって特徴付けられました
- 地域における組織は、費用対効果の高い薬物発見ソリューション、熟練した科学的才能、および学術機関および契約研究組織における医薬品化学サービスが提供する高度な研究インフラを高度に優先します。
- この広範な成長は、強固な政府の取り組み、CROの存在拡大、およびアウトソーシングの創薬活動の上昇傾向の増加により、アジア太平洋を製薬・バイオテクノロジー研究開発の拠点として確立しています。
医薬品ディスカバリー市場インサイトのための中国薬用化学
医薬品発見市場における中国薬化学は、アジア太平洋地域における31.3%の最大の収益率を占め、医薬品研究の急速な拡大と契約研究機関の強力な存在によって燃料を供給しました。 企業は、グローバルパイプラインを加速するために、コスト効率と高品質の創薬サービスを優先しています。 初期段階の医薬品開発のための成長の好み, 統合された研究プラットフォームと高度な計算ツールの堅牢な需要と組み合わせ, 市場をさらに推進. また、バイオテクノロジーイノベーションにおける政府の支援や投資の増加は、市場の拡大に大きく貢献しています。
医薬品ディスカバリー・マーケット・インサイトのための日本薬用化学
薬創薬市場における日本薬化学は、国が革新と先進的な医薬品研究に重点を置いた、予測期間中に注目すべきCAGRで成長することを期待しています。 また、慢性疾患の負担が増加し、新規創薬アプローチに投資する製薬企業を奨励しています。 日本が誇る先端技術の採用は、健康に配慮した医療・研究基盤とともに、市場成長を加速し続けることが期待されています。
オーストラリア薬用医薬品ディスカバリーマーケットインサイト
オーストラリア薬創薬市場向け薬化学は、予測期間中にかなりのCAGRで拡大すると予想され、研究資金の増加と革新的な治療ソリューションの要求によって燃料を供給されます。 オーストラリアの強力な学術研究拠点は、臨床試験および翻訳研究に重点を置いており、医薬品化学サービスの採用を促進します。 高度な研究開発技術の統合もますますます普及しています。, 効率的で高品質の医薬品開発プロセスに焦点を合わせ、業界のニーズに合わせ、.
インド 薬用薬用化学 医薬品市場 洞察
医薬品市場におけるインドの薬用化学は、医薬品産業の拡大、熟練した労働力、費用対効果の高い研究能力により勢いを増大しています。 インド市場は、ジェネリック医薬品および革新的な医薬品開発に大きな重点を置き、医薬品化学の採用は、CROやバイオテクノロジーのスタートアップの増加によって推進されます。 高度な計算ツールを備えた薬化学の統合は、成長を促進しています。 また、インドのグローバルアウトソーシングハブとして成長する役割は、国内および国際市場での包括的な創薬ソリューションの需要を調達する可能性があります。
医薬品流通市場シェアのためのアジア太平洋医薬品化学
製薬業界向けアジア太平洋薬用化学は、主に、以下を含む、老舗の企業によって導かれています。
- Pfizer Inc.(米国)
- メルク&株式会社(米国)
- AbbVie Inc.(米国)
- 株式会社アムゲン(米国)
- Gilead Sciences, Inc.(米国)
- ブリストル・マイアーズ・スクイブ・カンパニー(米国)
- エリ・リリー・アンド・カンパニー(米国)
- バイオジェン株式会社(米国)
- Regeneron Pharmaceuticals, Inc.(米国)
- Vertex Pharmaceuticals社(米国)
- アギオス製薬株式会社(米国)
- Schrödinger, Inc.(米国)
- Certara, Inc.(米国)
- チャールズリバー研究所インターナショナル(米国)
- 株式会社IQVIA(米国)
- サーモフィッシャーサイエンス株式会社(米国)
- ダナハー株式会社(米国)
- 株式会社イルミナ(米国)
- Labcorp(アメリカ)
アジア・パシフィック薬用医薬品市場における最近の発展とは
- 2026年3月、WuXi AppTecは、創薬および薬化学サービスに対する強い要求によって駆動され、年間21%を超える継続的運用から収益が増加し、2025年の記録金融性能を報告しました。 同社は、大幅なバックログ成長とグローバルパートナーシップの高まりを強調し、初期段階の医薬品開発における成長トレンドの上昇を反映しています
- 2025年7月、大手バイオテクノロジーと薬化学サービスプロバイダであるWuXi AppTecは、グローバル展開戦略を加速するために、約9億米ドルを調達する計画を発表しました。 同社は、医薬品化学および医薬品発見サービスを含む研究、開発、製造能力を高めるために資金の大部分が使用されると述べた
- 2025年6月、アジア・パシフィックの医薬品・バイオテクノロジー企業(中国薬創薬会社を含む)は、世界貿易の緊張や規制の不確実性に対応するサプライチェーンや研究戦略を再構築し始めました。 企業は研究活動のローカリゼーションを高め、材料および試験プロセスのための国内代替品を探検しました
- 2024年12月、WuXi AppTecは、規制圧力下での戦略的再構築の一環として、米国ベースのプライベートエクイティ会社に高度な療法製造ユニットを販売することを合意しました。 医薬品の創薬業務に影響を及ぼす世界的なダイナミクスが変化する一方で、医薬品化学や初期段階の医薬品開発サービスなど、中核領域に再フォーカスできる
- 2024年10月、WuXi AppTecは、コンバーチブル・ボンドの提供により500万ドルを調達し、グローバルな創薬能力を強化する計画を発表しました。 医薬品化学、細胞、遺伝子治療、統合医薬品サービスの継続的な投資を支援する取り組み この開発は、地政的な課題にもかかわらず、アジア太平洋の創薬エコシステムに継続的に資金を投入することを示しています
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 アジア太平洋地域の創薬化学市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 対象市場
2.2 地理的範囲
研究期間2.3年
2.4 DBMR TRIPODデータ検証モデル
2.5 主要なオピニオンリーダーとの一次インタビュー
2.6 多変量モデリング
2.7 市場エンドユーザーカバレッジグリッド
2.8 プロセスライフライン曲線
2.9 DBMR市場ポジショングリッド
2.1 ベンダーシェア分析
2.11 二次資料
2.12 仮定
3 概要
4つのプレミアムインサイト
4.1 PESTEL分析
4.2 ポッターの五つの力
5 アジア太平洋地域の医薬品化学における創薬市場:規制
6 市場概要
6.1 ドライバー
6.1.1 新規薬物分子の発見と開発のための研究開発の増加
6.1.2 慢性疾患の増加
6.1.3 希少疾患と希少疾病用医薬品の研究への取り組み
6.1.4 生物製剤の成長
6.1.5 研究者と製薬業界の連携
6.2 拘束
6.2.1 処方薬のコスト上昇
6.2.2 医薬品発見のための医薬化学における技術的リスク
6.2.3 医薬品発見のための医化学における生命倫理的問題
6.3 機会
6.3.1 生化学、トランスレーショナル研究、分子研究の進歩
6.3.2 医療費の増加
6.3.3 医薬品化学における創薬のための人工知能の利用
6.4 課題
6.4.1 生物製剤には専門的な試験サービスが必要
6.4.2 厳格な規制
7 COVID-19がアジア太平洋の医薬品化学における創薬市場に与える影響
7.1 価格への影響
7.2 需要に対する影響
7.3 サプライチェーンへの影響
7.4 メーカーによる戦略的決定
7.5 結論
8 アジア太平洋地域の医薬品化学創薬市場(プロセス別)
8.1 概要
8.2 ターゲットの選択
8.3 ターゲット検証
8.4 ヒットからリードへの識別
8.5 リード最適化
8.6 候補者の検証
9 アジア太平洋地域の医薬品化学による創薬市場、設計による
9.1 概要
9.2 フラグメントベースのバリエーション
9.3 構造に基づく医薬品設計
9.4 多様性指向の統合
9.5 ケモゲノミクス
9.6 天然物
9.7 その他
10 アジア太平洋地域の医薬品化学による創薬市場(医薬品タイプ別)
10.1 概要
10.2 小分子
10.3 生物製剤
11 アジア太平洋地域の創薬化学市場(治療領域別)
11.1 概要
11.2 腫瘍学
11.3 神経学
11.4 感染症および免疫系疾患
11.5 心血管疾患
11.6 消化器疾患
11.7 その他
12 アジア太平洋地域の医薬品化学創薬市場(エンドユーザー別)
12.1 概要
12.2 契約研究機関
12.3 製薬およびバイオテクノロジー企業
12.4 学術研究機関
12.5 その他
13 アジア太平洋地域における創薬化学市場(地域別)
13.1 アジア太平洋
13.1.1 中国
13.1.2 日本
13.1.3 インド
13.1.4 韓国
13.1.5 オーストラリア
13.1.6 シンガポール
13.1.7 タイ
13.1.8 フィリピン
13.1.9 マレーシア
13.1.10 インドネシア
13.1.11 ベトナム
13.1.12 その他のアジア太平洋地域
14 アジア太平洋地域の創薬化学市場:企業の状況
14.1 企業シェア分析: アジア太平洋
15 SWOT分析
16 会社概要
16.1 ユーロフィンサイエンティフィック
16.1.1 会社概要
16.1.2 収益分析
16.1.3 企業株式分析
16.1.4 サービスポートフォリオ
16.1.5 最近の開発
16.2 ラボラトリー医薬品開発
16.2.1 会社のスナップショット
16.2.2 収益分析
16.2.3 企業株式分析
16.2.4 サービスポートフォリオ
16.2.5 最近の開発
16.3 チャールズ川
16.3.1 会社のスナップショット
16.3.2 収益分析
16.3.3 企業株式分析
16.3.4 サービスポートフォリオ
16.3.5 最近の動向
16.4 無錫APPTEC
16.4.1 会社のスナップショット
16.4.2 収益分析
16.4.3 企業株式分析
16.4.4 サービスポートフォリオ
16.4.5 最近の動向
16.5 エボテックSE
16.5.1 会社のスナップショット
16.5.2 収益分析
16.5.3 企業株式分析
16.5.4 サービスポートフォリオ
16.5.5 最近の動向
16.6 ピラマルファーマソリューション
16.6.1 会社のスナップショット
16.6.2 サービスポートフォリオ
16.6.3 最近の動向
16.7 サーモフィッシャーサイエンティフィック株式会社
16.7.1 会社のスナップショット
16.7.2 収益分析
16.7.3 サービスポートフォリオ
16.7.4 最近の開発
16.7.4.1 取得
16.8 AURIGENE PHARMACEUTICAL SERVICES(Dr. REDDY'S LABORATORIESの子会社)
16.8.1 会社のスナップショット
16.8.2 収益分析
16.8.3 サービスポートフォリオ
16.8.4 最近の開発
16.9 アウレリアバイオサイエンス
16.9.1 会社のスナップショット
16.9.2 サービスポートフォリオ
16.9.3 最近の動向
16.1 バイオブロックス株式会社
16.10.1 会社概要
16.10.2 サービスポートフォリオ
16.10.3 最近の開発
16.11 セルタラ株式会社
16.11.1 会社のスナップショット
16.11.2 収益分析
16.11.3 サービスポートフォリオ
16.11.4 最近の動向
16.12 ドメイン
16.12.1 会社のスナップショット
16.12.2 サービスポートフォリオ
16.12.3 最近の開発
16.13 創薬提携
16.13.1 会社概要
16.13.2 サービスポートフォリオ
16.13.3 最近の開発
16.14 ジェンスクリプトバイオテック
16.14.1 会社概要
16.14.2 収益分析
16.14.3 サービスポートフォリオ
16.14.4 最近の開発
16.15 ジュビラントバイオシス
16.15.1 会社概要
16.15.2 サービスポートフォリオ
16.15.3 最近の動向
16.16 ナノシン
16.16.1 会社概要
16.16.2 製品ポートフォリオ
16.16.3 最近の開発
16.17 ネレイド・セラピューティクス
16.17.1 会社概要
16.17.2 サービスポートフォリオ
16.17.3 最近の開発
16.18 ファイザー株式会社
16.18.1 会社概要
16.18.2 収益分析
16.18.3 サービスポートフォリオ
16.18.4 最近の動向
16.19 セルビタ
16.19.1 会社概要
16.19.2 収益分析
16.19.3 サービスポートフォリオ
16.19.4 最近の動向
16.19.4.1 取得
16.2 スペクトリスPLC
16.20.1 会社概要
16.20.2 収益分析
16.20.3 サービスポートフォリオ
16.20.4 最近の開発
16.21 署名の発見
16.21.1 会社概要
16.21.2 サービスポートフォリオ
16.21.3 最近の動向
16.22 タロスケミカル社
16.22.1 会社概要
16.22.2 サービスポートフォリオ
16.22.3 最近の開発
17 アンケート
18 関連レポート
表のリスト
表1 アジア太平洋地域の医薬品発見のための医薬品化学市場、プロセス別、2020年~2029年(百万米ドル)
表2 アジア太平洋地域における医薬品化学創薬市場におけるターゲット選択、地域別、2020年~2029年(百万米ドル)
表3 アジア太平洋地域における創薬化学市場におけるターゲット検証、地域別、2020年~2029年(百万米ドル)
表4 アジア太平洋地域における医薬品化学におけるヒットからリード化合物の特定による創薬市場、地域別、2020年~2029年(百万米ドル)
表5 アジア太平洋地域における医薬品化学の創薬市場におけるリード最適化、地域別、2020年~2029年(百万米ドル)
表6 アジア太平洋地域における医薬品化学の創薬市場における候補物質の検証、地域別、2020年~2029年(百万米ドル)
表7 アジア太平洋地域の創薬化学市場(設計別)、2020年~2029年(百万米ドル)
表8 アジア太平洋地域における医薬品発見のための医薬化学市場におけるフラグメントベースの変動、地域別、2020年~2029年(百万米ドル)
表9 アジア太平洋地域における創薬市場向け医化学における構造ベース薬物設計、地域別、2020年~2029年(百万米ドル)
表10 アジア太平洋地域における医薬品化学における多様性志向の合成による創薬市場、地域別、2020年~2029年(百万米ドル)
表11 アジア太平洋地域の創薬化学におけるケモゲノミクス市場、地域別、2020年~2029年(百万米ドル)
表12 アジア太平洋地域の医薬品化学における天然物創薬市場、地域別、2020年~2029年(百万米ドル)
表13 アジア太平洋地域の医薬品化学における創薬市場におけるその他、地域別、2020年~2029年(百万米ドル)
表14 アジア太平洋地域の医薬品化学創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表15 アジア太平洋地域の医薬品化学における小分子創薬市場、地域別、2020年~2029年(百万米ドル)
表16 アジア太平洋地域の創薬化学における生物製剤市場、地域別、2020年~2029年(百万米ドル)
表17 アジア太平洋地域の創薬化学市場、治療領域別、2020年~2029年(百万米ドル)
表18 アジア太平洋地域における創薬化学の腫瘍学市場、地域別、2020年~2029年(百万米ドル)
表19 アジア太平洋地域の神経学医薬品化学創薬市場、地域別、2020年~2029年(百万米ドル)
表20 アジア太平洋地域における創薬化学市場における感染症および免疫系疾患、地域別、2020年~2029年(百万米ドル)
表21 アジア太平洋地域の心血管疾患医薬品化学創薬市場、地域別、2020年~2029年(百万米ドル)
表22 アジア太平洋地域における医薬品発見のための消化器系疾患の医薬品化学市場、地域別、2020年~2029年(百万米ドル)
表23 アジア太平洋地域の創薬化学市場におけるその他、地域別、2020年~2029年(百万米ドル)
表24 アジア太平洋地域の医薬品発見のための医薬品化学市場、エンドユーザー別、2020年~2029年(百万米ドル)
表25 アジア太平洋地域における医薬品化学の創薬市場における契約研究機関、地域別、2020年~2029年(百万米ドル)
表26 アジア太平洋地域の医薬品化学創薬市場における製薬・バイオテクノロジー企業、地域別、2020年~2029年(百万米ドル)
表27 アジア太平洋の学術研究機関における医薬品化学における疾患の創薬市場、地域別、2020年~2029年(百万米ドル)
表28 アジア太平洋地域の創薬化学市場におけるその他、地域別、2020年~2029年(百万米ドル)
表29 アジア太平洋地域の医薬品化学創薬市場、国別、2020年~2029年(百万米ドル)
表30 アジア太平洋地域の医薬品化学創薬市場、プロセス別、2020年~2029年(百万米ドル)
表31 アジア太平洋地域の創薬化学市場(設計別)、2020年~2029年(百万米ドル)
表32 アジア太平洋地域の医薬品化学創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表33 アジア太平洋地域の創薬化学市場、治療領域別、2020年~2029年(百万米ドル)
表34 アジア太平洋地域の医薬品化学創薬市場、エンドユーザー別、2020年~2029年(百万米ドル)
表35 中国の医薬品化学による創薬市場、プロセス別、2020年~2029年(百万米ドル)
表36 中国の医薬品化学による創薬市場、設計別、2020年~2029年(百万米ドル)
表37 中国の医薬品化学による創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表38 中国の医薬品化学による創薬市場、治療領域別、2020年~2029年(百万米ドル)
表 39 中国の医薬品化学による創薬市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表40 日本医薬品化学創薬市場、プロセス別、2020年~2029年(百万米ドル)
表41 日本医薬品化学創薬市場、デザイン別、2020年~2029年(百万米ドル)
表42 日本医薬品化学創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表43 日本における創薬化学市場、治療領域別、2020年~2029年(百万米ドル)
表44 日本医薬品化学創薬市場、エンドユーザー別、2020年~2029年(百万米ドル)
表45 インドの医薬品化学による創薬市場、プロセス別、2020年~2029年(百万米ドル)
表46 インドの医薬品化学による創薬市場、設計別、2020年~2029年(百万米ドル)
表47 インドの医薬品化学による創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表48 インドの医薬品化学による創薬市場、治療領域別、2020年~2029年(百万米ドル)
表 49 インドの医薬品化学による創薬市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表50 韓国の医薬品化学の創薬市場、プロセス別、2020年~2029年(百万米ドル)
表51 韓国の医薬品化学による創薬市場、設計別、2020年~2029年(百万米ドル)
表52 韓国の医薬品化学の創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表53 韓国の医薬品化学創薬市場、治療領域別、2020年~2029年(百万米ドル)
表54 韓国の医薬品化学の創薬市場、エンドユーザー別、2020年~2029年(百万米ドル)
表55 オーストラリアの医薬品化学による創薬市場、プロセス別、2020年~2029年(百万米ドル)
表56 オーストラリアの医薬品化学による創薬市場、設計別、2020年~2029年(百万米ドル)
表57 オーストラリアの医薬品化学による創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表58 オーストラリアの医薬品化学による創薬市場、治療領域別、2020年~2029年(百万米ドル)
表 59 オーストラリアの医薬品化学による創薬市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表60 シンガポールの医薬品化学創薬市場、プロセス別、2020年~2029年(百万米ドル)
表61 シンガポールの医薬品化学による創薬市場、設計別、2020年~2029年(百万米ドル)
表62 シンガポールの医薬品化学による創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表63 シンガポールの医薬品化学創薬市場、治療領域別、2020年~2029年(百万米ドル)
表64 シンガポールの医薬品化学創薬市場、エンドユーザー別、2020年~2029年(百万米ドル)
表65 タイの医薬品化学創薬市場、プロセス別、2020年~2029年(百万米ドル)
表66 タイの医薬品化学による創薬市場、設計別、2020年~2029年(百万米ドル)
表67 タイの医薬品化学の創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表68 タイの医薬品化学創薬市場、治療領域別、2020年~2029年(百万米ドル)
表 69 タイの医薬品化学創薬市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 70 フィリピンの医薬品化学創薬市場、プロセス別、2020-2029 年 (百万米ドル)
表 71 フィリピンの医薬品化学による創薬市場、設計別、2020-2029 年 (百万米ドル)
表 72 フィリピンの医薬品化学創薬市場、医薬品タイプ別、2020-2029年(百万米ドル)
表 73 フィリピンの医薬品化学創薬市場、治療領域別、2020-2029 年 (百万米ドル)
表 74 フィリピンの医薬品化学創薬市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 75 マレーシアの医薬品化学創薬市場、プロセス別、2020-2029 年 (百万米ドル)
表 76 マレーシアの医薬品化学による創薬市場、設計別、2020-2029年 (百万米ドル)
表 77 マレーシアの医薬品化学による創薬市場、医薬品タイプ別、2020-2029年 (百万米ドル)
表 78 マレーシアの医薬品化学創薬市場、治療領域別、2020-2029年(百万米ドル)
表 79 マレーシアの医薬品化学による創薬市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表80 インドネシアの医薬品化学による創薬市場、プロセス別、2020年~2029年(百万米ドル)
表81 インドネシアの医薬品化学による創薬市場、設計別、2020年~2029年(百万米ドル)
表82 インドネシアの医薬品化学による創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表83 インドネシアの医薬品化学による創薬市場、治療領域別、2020年~2029年(百万米ドル)
表84 インドネシアの医薬品化学による創薬市場、エンドユーザー別、2020年~2029年(百万米ドル)
表 85 ベトナムの医薬品化学による創薬市場、プロセス別、2020-2029 年 (百万米ドル)
表86 ベトナムの医薬品化学による創薬市場、設計別、2020年~2029年(百万米ドル)
表87 ベトナムの医薬品化学による創薬市場、医薬品タイプ別、2020年~2029年(百万米ドル)
表88 ベトナムの医薬品化学による創薬市場、治療領域別、2020年~2029年(百万米ドル)
表 89 ベトナムの医薬品化学による創薬市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表90 アジア太平洋地域の医薬品化学創薬市場、プロセス別、2020年~2029年(百万米ドル)
図表一覧
図1 アジア太平洋地域の医薬品化学創薬市場:セグメンテーション
図2 アジア太平洋地域の医薬品化学創薬市場:データ三角測量
図3 アジア太平洋地域の創薬化学市場:DROC分析
図4 医薬品化学による創薬市場:アジア太平洋地域と地域別市場分析
図5 アジア太平洋地域の医薬品化学創薬市場:企業調査分析
図6 アジア太平洋地域の医薬品化学創薬市場:インタビュー人口統計
図7 アジア太平洋地域の医薬品化学創薬市場:エンドユーザーカバレッジグリッド
図 8 アジア太平洋地域の創薬化学市場: DBMR 市場ポジション グリッド
図9 アジア太平洋地域の創薬化学市場:ベンダーシェア分析
図10 アジア太平洋地域の医薬品化学創薬市場:セグメンテーション
図11 北米はアジア太平洋地域の医薬品化学創薬市場を独占すると予想されており、2022年から2029年の予測期間に最も高いCAGRで成長すると推定されています。
図12 生物製剤の発見と研究者と製薬業界との連携の成長が、2022年から2029年の予測期間におけるアジア太平洋の医薬品発見のための医薬品化学市場を牽引すると予想される
図13 プロセスセグメントは、2022年と2029年にアジア太平洋地域の創薬化学市場で最大のシェアを占めると予想されています。
図14 アジア太平洋地域の医薬品化学創薬市場の推進要因、制約、機会、課題
図15 2021年に米国で新たに発生する癌の推定症例数
図16 アジア太平洋地域の医薬品化学創薬市場:プロセス別、2021年
図17 アジア太平洋地域の医薬品発見のための医薬品化学市場:プロセス別、2020年~2029年(百万米ドル)
図18 アジア太平洋地域の医薬品発見のための医薬化学市場:プロセス別、CAGR(2022-2029年)
図19 アジア太平洋地域の医薬品化学創薬市場:プロセス別、ライフライン曲線
図20 アジア太平洋地域の医薬品化学創薬市場:設計別、2021年
図21 アジア太平洋地域の医薬品発見のための医薬品化学市場:設計別、2020年~2029年(百万米ドル)
図22 アジア太平洋地域の医薬品発見のための医薬品化学市場:設計別、CAGR(2022-2029年)
図23 アジア太平洋地域の医薬品化学創薬市場:設計によるライフライン曲線
図24 アジア太平洋地域の創薬化学市場:医薬品タイプ別、2021年
図25 アジア太平洋地域の医薬品化学創薬市場:医薬品タイプ別、2020年~2029年(百万米ドル)
図26 アジア太平洋地域の医薬品発見のための医薬品化学市場:医薬品タイプ別、CAGR(2022-2029年)
図27 アジア太平洋地域の創薬化学市場:医薬品タイプ別、ライフライン曲線
図28 アジア太平洋地域の創薬化学市場:治療領域別、2021年
図29 アジア太平洋地域の創薬化学市場:治療領域別、2020年~2029年(百万米ドル)
図30 アジア太平洋地域の医薬品発見のための医薬品化学市場:治療領域別、CAGR(2022-2029年)
図31 アジア太平洋地域の創薬化学市場:治療領域別、ライフライン曲線
図32 アジア太平洋地域の医薬品発見のための医薬品化学市場:エンドユーザー別、2021年
図33 アジア太平洋地域の医薬品発見のための医薬品化学市場:エンドユーザー別、2020年~2029年(百万米ドル)
図34 アジア太平洋地域の医薬品発見のための医薬品化学市場:エンドユーザー別、CAGR(2022-2029年)
図35 アジア太平洋地域の創薬化学市場:エンドユーザー別、ライフライン曲線
図36 アジア太平洋地域の医薬品発見のための医薬品化学市場:スナップショット(2021年)
図37 アジア太平洋地域の医薬品化学創薬市場:国別(2021年)
図38 アジア太平洋地域の医薬品化学創薬市場:国別(2022年および2029年)
図39 アジア太平洋地域の医薬品化学創薬市場:国別(2021年および2029年)
図40 アジア太平洋地域の医薬品発見のための医薬品化学市場:プロセス別(2022-2029年)
図41 アジア太平洋地域の医薬品化学創薬市場:企業シェア2021(%)

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











