



産業オートメーション市場のセグメンテーションにおけるグローバルAI、コンポーネント(ハードウェア、ソフトウェア、サービス)、テクノロジー(機械学習、コンピュータビジョン、自然言語処理、その他)、アプリケーション(予測メンテナンス、品質管理、プロセス最適化、サプライチェーン&ロジスティクス、その他)、エンドユーザー(自動車、エレクトロニクス&半導体、食品&飲料、医薬品、エネルギー&電力、その他)-業界動向と予測2033
産業用オートメーション市場規模と成長率のAIとは
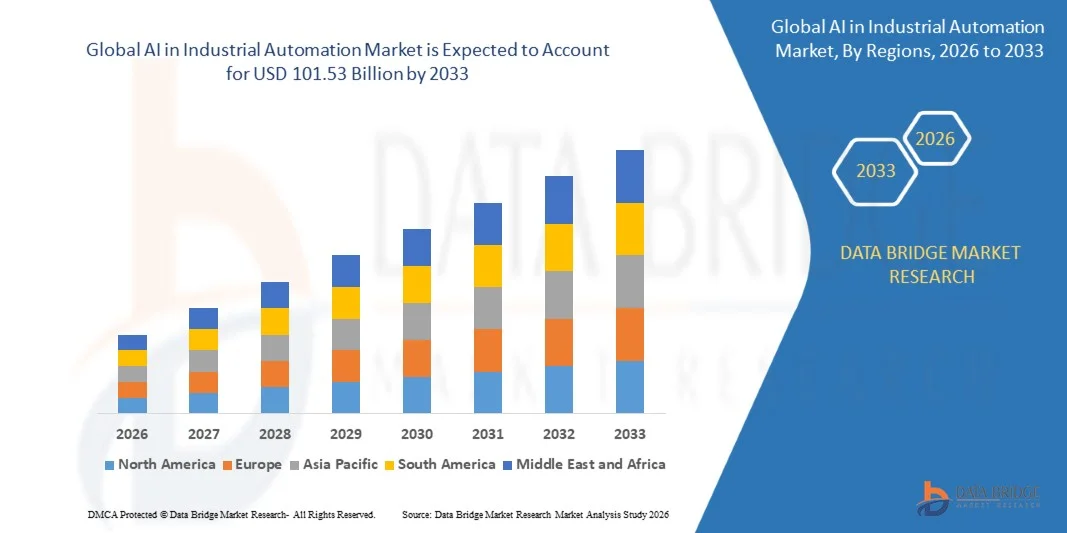
- データブリッジ市場調査分析により、産業オートメーション市場におけるAIが評価されました2025年のUSD 23.30億そして、達するために写し出されます2033年までのUSD 101.53億, 成長2026年~2033年.
- 市場は、自動車、エレクトロニクス、製薬、食品、飲料、エネルギー業界を横断して、予測メンテナンス、自動品質検査、自動プロセス最適化の需要が高まっています。
- 機械学習、コンピュータビジョン、ジェネレーションAI、エッジコンピューティングの統合をコントローラ、ロボット、プラントソフトウェアに統合し、生産性を向上させ、計画外のダウンタイムを削減するために、成長する圧力と組み合わせ、市場採用をサポートしています。 AIは、予測保守、機械ビジョンベースの検査、産業用ロボットのワークフロー全体で適用され、メーカーの意思決定を迅速化し、より効率的な運用を実現します。
市場規模と予測
- グローバル市場価値(2025):USD 23.30億
- 期待される市場価値(2033):USD 101.53 Billion
- 予測CAGR (2026~2033):20.2%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
産業用オートメーション市場におけるAIの主要なテイクアウトとは
- 北米は、2025年に33.90%の最大の収益シェアを誇る、産業用AIプラットフォームの早期導入、自動化およびクラウドベンダーの強力な存在、大規模スマート工場投資の支援により、産業オートメーション市場におけるAIを占めています。
- 2026年から2033年にかけて、CAGRの急成長地域として、急流工場の自動化、大型産業用ロボットの設置、電子機器や自動車製造の拡充に注力。
- ソフトウェアセグメントは、2025年に44.79%のシェアを持つ市場を率い、AIプラットフォーム、分析、デジタルツイン、およびエンジニアリングコピロットの採用を加速しました。
- サービスは、CGRを23.04%登録し、統合、データエンジニアリング、モデルメンテナンス、および管理されたAIオペレーションの要求に応じてサージを反映する最速成長のコンポーネントタイプです。
- 機械学習セグメントは、予測メンテナンス、プロセス制御、異常検知の広範な展開によって導かれる2025で43.6%の収益シェアで技術カテゴリを支配しました。
- 2025年の市場シェアの31.94%に占める予測メンテナンスは、計画されていないダウンタイムを削減し、継続的なおよび離散的な製造を横断して資産寿命を延ばす必要があります。
- 品質管理部門は、欠陥検出とトレーサビリティのためのコンピュータビジョンの使用を増加させることによって駆動され、22.92%のCAGRで最速成長アプリケーションカテゴリです。
産業オートメーション市場セグメントにおけるスコープとAIレポート
|
アトリビュート |
産業オートメーションの主要市場の洞察のAI |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
産業用オートメーション市場におけるAIの重要なトレンドとは
- 産業用オートメーションのAIは、独立した分析ツールから、機械学習、ジェネレーションAI、デジタルツイン、エッジコンピューティングを組み合わせた統合、エージェントベースのシステムに進化し、より自律的な生産システムを設計、運用、維持します。
- 例えば、2024年1月、ARXivによると、LLM4PLCの背後にある研究者は、プログラム可能なロジックコントローラプログラミングのための大規模な言語モデルパイプラインが47%から72%のコード生成の成功を改善し、専門家が評価されたコードの品質は2.25から7.75まで、産業制御工学に遺伝子AIの拡張を強調したと報告した。
- 産業用AIベンダーは、コピロやエージェントをエンジニアリング環境、コントローラ、プラントソフトウェアに直接埋め込むことで、プログラミング、構成、文書化、トラブルシューティングに必要な手動の努力を軽減します。
- エッジAI、産業データプラットフォーム、デジタルツイン検証は、メーカーがリアルタイムの推論、コンテキスト化された運用データ、および展開前のAI生成制御ロジックの安全なテストを求めるため、重要性も高まります。
- たとえば、2025年12月には、arXivによると、研究者は、LLM4SFCフレームワークが生成された同時有効なシーケンシャル関数チャートプログラムを生成し、75%〜94%の世代の成功を収め、テキストPLC言語から自動化エンジニアリングで使用されるグラフィカルIEC 61131-3言語にAIコードを拡張するという報告をしました。
- 基盤モデルとして、エッジコンピューティング、産業データプラットフォームの成熟が進んでおり、産業オートメーションのAIは、メンテナンスや検査を自律エンジニアリング、クローズドループプロセス制御、および完全に制御されたスマートファクトリー操作に拡大することが期待されています。
産業用オートメーション市場におけるAIのキードライバーとは
- スマートな製造業への急速な変化および予定外のダウンタイム、質の損失およびエネルギー使用を減らす必要性は生産資産を渡るAI対応の監視、予測および最適化のためのかなり高められた要求を備えています。
- たとえば、2025年11月には、産業工学と経営の国際ジャーナルによると、研究者は3つの施設で127台の産業機械に関するハイブリッドCNN-LSTM予測メンテナンスフレームワークを導入し、48時間前に故障を予測する94.3%の精度を達成し、計画されていないダウンタイムの37%削減、28%のメンテナンスコストを削減し、全体的な機器の有効性に関する15%の改善を実現しました。
- 生産の柔軟性を維持しながら、労働不足、品質要件の上昇、および製品品種の増加に直面しているメーカーは、ロボット、マシンビジョン、およびAI主導の計画を統合しています。
- たとえば、2025年9月、ロボティクス国際連合(IFR)によると、世界規模の運用株式が4,664,000台に達し、前年比で9%上昇し、AI対応のビジョン、制御、最適化ソフトウェアが展開できるインストール基盤を拡大しています。
- 製造メーカーは、機械、センサー、およびエンタープライズシステム、産業用オートメーションにおけるAIが、より高速な意思決定をサポートし、運用コストを削減し、離散およびプロセス業界全体のより弾力性のある生産をサポートします。
産業用オートメーション市場におけるAIの成長にチャレンジしている要因は何ですか
- 産業用オートメーションのAIは、高品質のデータ、センサーの改装、レガシーコントローラーとエンタープライズシステムとの統合、および専門的なスキルを必要とし、従来の自動化アップグレードと比較してプロジェクトの複雑性を高めます。
- 例えば、2024年12月、arXivによると、ベンダーが独自の拡張機能でIEC 61131-3構造化されたテキストを実装し、システムは23-task Agents4PLCベンチマークの78%正式な検証パスレートを達成し、LM-generated制御コードがデプロイ前に依然として厳しい検証を必要とすることを示す。
- これらの要件は、実装コストを増加させ、データラベリング、モデルドリフト、相互運用性、説明性、および異なる機械、植物、および動作条件にわたる信頼性の高いパフォーマンスを維持するための課題を作成することができます。
- より優れたコネクティビティと自律性は、運用技術のサイバー攻撃面も拡大します。また、安全と責任の懸念は、AIシステムが人間の監督なしに物理的プロセスを制御することを注意します。
- たとえば、2026年2月、Dragosによると、産業組織を標的とするランサムウェアグループ数は、2024年に80から119に上昇し、集合的に3,300の組織に影響を与え、接続されたAI対応の産業システムの採用を禁じることができるサイバーセキュリティリスクを強調しています。
- データの信頼性ギャップ、統合の複雑さ、サイバーセキュリティの暴露、および投資に対する不確実なリターンの組み合わせは、既存のオートメーションがすでに基本的な生産要件を満たしている中小企業の中小企業の採用を制約することができます。
産業用オートメーション市場におけるAIはどのように区分されますか
産業用オートメーション市場におけるAIは、コンポーネント、技術、アプリケーション、エンドユーザーに基づいてセグメント化されます。
- コンポーネント別
コンポーネントをベースに、産業用オートメーション市場におけるAIは、ハードウェア、ソフトウェア、サービスに分けられます。 ソフトウェアセグメントは、2025年に44.79%のシェアで市場を支配し、AIプラットフォーム、分析、デジタルツイン、およびエンジニアリングコピロの採用を増加させ、サポートしました。 ソフトウェアは、メーカーが複数の行にモデルをデプロイし、コントローラと製造の実行システムと統合し、機器を交換することなく機能を更新することができます。 サブスクリプションベースのライセンスとクラウドエッジアーキテクチャは、異なるサイズの企業のためのアクセシビリティを向上させる. ベンダーは、プログラミング時間を短縮し、さらにセグメントを強化するためのエンジニアリングツールにジェネレーションAIアシスタントを組み込むこともできます。
サービスは、システム統合、データエンジニアリング、モデル監視、トレーニング、および管理されたAI操作の需要の増加によって駆動され、2026年から2033年までの23.04%のCAGRで最速の成長を登録する予定です。 多くのメーカーは、社内のデータサイエンスと運用技術の専門知識が欠如し、専門的実装パートナーの要求を作成します。 サービスサポート センサーの改装、データ パイプラインの設計、サイバーセキュリティおよび生産のAIモデルの検証。 継続的モデルの再トレーニングとライフサイクル管理は、再発収益機会を作成します。 中型メーカーの採用拡大もサポートしています。
- テクノロジー
テクノロジーをベースに、産業オートメーション市場におけるAIは機械学習、コンピュータビジョン、自然言語処理などの分野に分けられます。 機械学習セグメントは、予測メンテナンス、プロセス制御、異常検知、および需要予測の広範な使用でサポートされている2025年に43.62%のシェアで市場を支配しました。 機械学習モデルは、振動、温度、電流、生産データを学習し、障害を予測し、セットポイントを最適化することができます。 高度なアルゴリズム、産業データセットの可用性、およびエッジデバイスとの互換性が高まっています。 モノプラットフォームの産業用インターネットとの統合により、複数のアセットや施設にモデルを配置することができます。
2026年から2033年までの24.81%のCAGRで最速の成長を記録し、コパイロット、オペレータアシスタント、メンテナンスナレッジシステムにおける大規模な言語モデルの活用を促進しました。 これらのツールは、管理者コードを生成し、マニュアルを解釈し、アラームを要約し、明白な言語のトラブルシューティングの質問に答えることができます。 自動化プログラミング、ドキュメンテーション、ワークオーダー作成、トレーニングなど、 ドメイン固有のモデル、検証ツール、およびセキュアなオンプレミスの展開の改善は、信頼性を向上させ、デジタルツインとの統合は、使用事例を拡大しています。
- 用途別
アプリケーションに基づき、産業オートメーション市場におけるAIは、予測保守、品質検査、制御、プロセス最適化、サプライチェーン及び物流などの分野に分けられます。 予測メンテナンスセグメントは、計画されていないダウンタイムを削減し、資産寿命を延ばし、メンテナンスコストを削減することにより、サポートされた2025年に31.94%のシェアでアプリケーションカテゴリを支配しました。 AIモデルでは、センサーデータを分析し、機器の劣化の早期徴候を特定し、故障前の介入をスケジュールすることができます。 メンテナンス管理と企業資源計画システムとの統合により、プロセスや離散的な業界におけるワークオーダー計画とスペアパーツの可用性が向上します。
2026年から2033年までのCAGRで最速の成長を記録し、欠陥検出、寸法測定、トレーサビリティのコンピュータビジョンの活用を増加させ、品質検査と制御セグメントを計画しています。 AIベースの検査は製品バリエーションに適応し、ルールベースのシステムが見逃す可能性がある微妙な欠陥を検出することができます。 電子アセンブリ、自動車部品、包装および薬剤の生産を含む。 品質基準、ゼロ欠陥への取り組み、スクラップやリワークを削減する必要性は、さらなる需要を創出しています。 カメラ、エッジプロセッサ、および合成トレーニングデータの改善は、展開の努力を下げています。
- エンドユーザーによる
エンドユーザーをベースに、自動車、電子機器、半導体、食品、飲料、医薬品、エネルギー、電力、その他にAIをセグメント化。 自動車部門は、2025年に28.44%のシェアを持つエンドユーザーカテゴリを占め、高レベルのロボティクス、複雑な組立ライン、厳格な品質要件でサポートしました。 オートメーカーは、予測メンテナンス、ビジョンベースの検査、生産スケジューリング、バッテリー製造最適化のAIを使用しています。 産業用ロボットとプログラマブルコントローラの大型インストール基盤は、AI導入のための強力な基盤を提供しており、電気自動車の生産が増えることで更なる機会を生み出します。
電子・半導体分野は、2026年から2033年にかけてのCAGRで最速成長し、チップ加工の複雑性を高め、高歩留まりの感度、微小な欠陥検出の要求を増加させることに取り組んでいます。 プロセスパラメータを最適化し、ウェーハの欠陥を分類し、クリーンルーム内の機器の漂流を予測することができます。 プリント基板検査や自動テスト解析などのAIも製造しています。 高度なパッケージングにおける迅速な製品サイクルと容量の拡大は、投資を奨励しています, データセキュリティとファブシステム相互運用性は、重要な展開の考慮を維持しながら、.
産業オートメーション市場におけるAIの最大のシェアはどの地域ですか
- 北米は、2025年に33.90%の最大の収益シェアを誇る、産業用AIプラットフォームの早期導入、自動化およびクラウドベンダーの強力な存在、大規模スマート工場投資の支援により、産業オートメーション市場におけるAIを占めています。
- また、大手オートメーションベンダー、クラウド、半導体プロバイダー、大手メーカーの大手拠点、スマートファクトリーの強力な投資や再調達にもメリットがあります。 予測保守、品質検査、エンジニアリングオートメーションのAI活用を加速し、北米のグローバル市場での地位を強化し続けています。
産業用オートメーション市場インサイトにおける米国AI
産業用オートメーション市場における米国AIは、スマートファクトリーテクノロジーの採用、製造の再開、自動車、航空宇宙、電子機器、エネルギー業界におけるAIインフラの大規模投資による強力な成長を目撃しています。 プログラマブルコントローラ、ロボット、および産業用クラウドプラットフォームでAIの統合を高めるとともに、国の成熟技術エコシステムは、予測と自律的な操作のための需要を促進しています。 また、労働生産性、サプライチェーンのレジリエンス、および運用技術のサイバーセキュリティに重点を置き、AI対応産業オートメーションの採用を加速しています。
産業オートメーション市場インサイトにおけるアジア太平洋AI
産業用オートメーション市場におけるアジア太平洋AIは、大規模工場の自動化、ロボットの設置拡大、中国、インド、日本など国間におけるスマート製造への投資の増加により、急成長を目撃する見込みです。 生産性向上、品質向上、エネルギー効率の向上は、地域市場の拡大をサポートします。 また、AI対応産業向けソリューションの需要を加速する地域における強力なエレクトロニクス・自動車製造のエコシステムや政府支援のデジタル化プログラムも推進しています。
産業オートメーション市場インサイトにおける日本AI
産業オートメーション市場における日本のAIは、高齢化の課題に取り組むために、ロボティクス、精密製造、省力化の自動化への投資の増加による一貫した成長を目撃しています。 マシンビルダー、電子機器メーカー、自動車サプライヤーは、検査、ロボット制御、予測メンテナンスのAIを採用しています。 また、信頼性、コンパクトなエッジデバイス、および確立されたコントローラおよびロボットプラットフォームとの統合に対する強い需要は、さらに日本の市場成長に貢献しています。
産業オートメーション市場インサイトにおける中国AI
産業用オートメーション市場における中国AIは急速に成長し、世界最大の産業用ロボット基地によって駆動され、スマートファクトリープログラムを拡大し、電子機器、自動車、バッテリー、重工業のAIの採用を増加させます。 大型製造クラスターの機械ビジョン、デジタルツイン、および産業用プラットフォームの成長は、市場需要を大幅に向上させます。 また、先進AIの強力な国内オートメーションサプライヤー、支持的産業政策、および急速な採用は、アジア・パシフィックの産業オートメーションにおけるAIのための主要な成長市場として中国を位置付けています。
U.K. 産業用オートメーションマーケットインサイト
産業用オートメーション市場における英国AIは、航空宇宙、自動車、製薬、食品生産におけるスマート製造、デジタルツイン、データ主導のメンテナンスの採用を増加させ、安定した成長を遂げています。 製造業、研究拠点、技術プロバイダーは、AIを活用して生産性を向上させ、エネルギー消費を削減しています。 さらに、産業用デジタル化のための政府の支援と、産業用ソフトウェアプラットフォームとのAIの統合は、英国におけるインテリジェントなオートメーションのより広い採用をサポートしています。
産業オートメーション市場の洞察のドイツAI
産業用オートメーション市場におけるドイツAIは、国の強力な産業基盤、自動化技術のリーダーシップ、産業AIプラットフォームの積極的な発展により、着実に拡大しています。 自動車、機械、化学、電子機器メーカーは、エンジニアリングオートメーション、予測保守、品質管理のAIを利用しています。 デジタルツイン、産業エッジコンピューティング、およびジェネレーションAIコピロの継続的な進歩、ドイツは信頼性とデータ社会に焦点を合わせ、国におけるさらなる市場成長を推進しています。
産業オートメーション市場におけるAIのトップ企業は
産業用オートメーション業界におけるAIは、主に、以下のような広範な企業によって導かれています。
- シーメンスAG(ドイツ)
- ABB株式会社(スイス)
- ロックウェルオートメーション株式会社(アメリカ)
- シュナイダー電気SE(フランス)
- ハネウェルインターナショナル株式会社(アメリカ)
- エマーソン電気株式会社(米国)
- 三菱電機株式会社(日本)
- ファナック株式会社(日本)
- 横川電機株式会社(日本)
- NVIDIA株式会社(米国)
- マイクロソフト株式会社(米国)
- 国際ビジネスマシン株式会社(米国)
- Google LLC(米国)
- アマゾンウェブサービス株式会社(米国)
- インテル株式会社(米国)
- 株式会社コグネックス(米国)
- 株式会社オムロン(日本)
- 日立製作所(日本)
- PTC Inc.(米国)
- 株式会社C3.ai(米国)
産業用オートメーション市場におけるAIの最新動向とは
- 2026年6月、シュナイダーエレクトリックは、USD 3.1億に相当するオールキャッシュトランザクションにおいて、コグナイト、産業データ、AIソフトウェアプロバイダの買収に関する決定的合意を発表しました。 Cognite は AVEVA と統合され、Schneider Electric の産業用 AI 機能を強化し、統一された産業データ基盤と人工知能プラットフォームを強化します。 Cogniteは、ALR予約のUSD 170ミリオンおよび36%成長の2025以上の収益を報告しました。
- 2026年4月、SiemensはTIAポータルに統合されるオートメーション工学のためのAIの代理店であるHannover MesseのEigenの工学代理店を進水させました。 ソリューションは、100社以上の企業でテストされ、プログラミング、構成、文書化、トラブルシューティングワークフローを加速し、エンジニアがエンジニアリングタスクを実行するエージェントを支援するコパイロットからのシフトをマークするように設計されています。
- 2026年4月、ロックウェルオートメーションは、Hannover Messe 2026のAI連動工場システムの設計を実証し、Emulate3Dデジタルツインソフトウェア、Visual Studioコードのコピロット、FactoryTalk Design Studioを組み合わせました。 ワークフローは、オートノマイズAIエージェントとクローズドループのデジタルツイン検証を組み合わせ、エンジニアは検証済みのモデルから、ハードウェアがデプロイされる前に、完全にテストされたコントローラープロジェクトに移動できます。
- 2026年1月、シーメンスは、NVIDIA社とのパートナーシップを拡大し、設計、エンジニアリング、製造、運用、およびサプライチェーンを網羅する産業用AIオペレーティングシステムを構築しました。 同社はまた、デジタルツインコンポーザーソフトウェアを導入し、9つの産業コパイロットを発表し、産業バリューチェーン全体でAIを拡張し、インテリジェントなオートメーションのより広い採用をサポートしました。
- 2025年10月、ソフトバンクグループは、ABBのロボティクス部門を5,375億米ドルに買収し、規制当局の承認により2026年中期に終了すると合意しました。 同部門は、2024年の収益で2億米ドルを調達し、ソフトバンクは、物理的なAI戦略に基づく産業用ロボットと人工知能を組み合わせるために、その一部として取引をポジションしました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











