


自動車用カーボンキャニスター市場セグメンテーション、材料タイプ(活性炭、ハニカムカーボン、その他)、キャニスタータイプ(シングルキャニスター、マルチキャニスター/スタックキャニスター)、車両タイプ(パッセンジャーカー、軽商用車、重商用車、二輪車)、突出型(電気自動車、ハイブリッド電気自動車(PHEV/HEV)、燃料タイプ(ガソリン/ガソリン/ガソリン/ガソリン/ガソリン/ガソリン、フレックス燃料)、車両(LPV)、大型車(LPV)、大型車、大型車(LPV)、大型車(LPV)、大型車)、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、大型車、
自動車カーボンキャニスター市場規模と成長率は何ですか
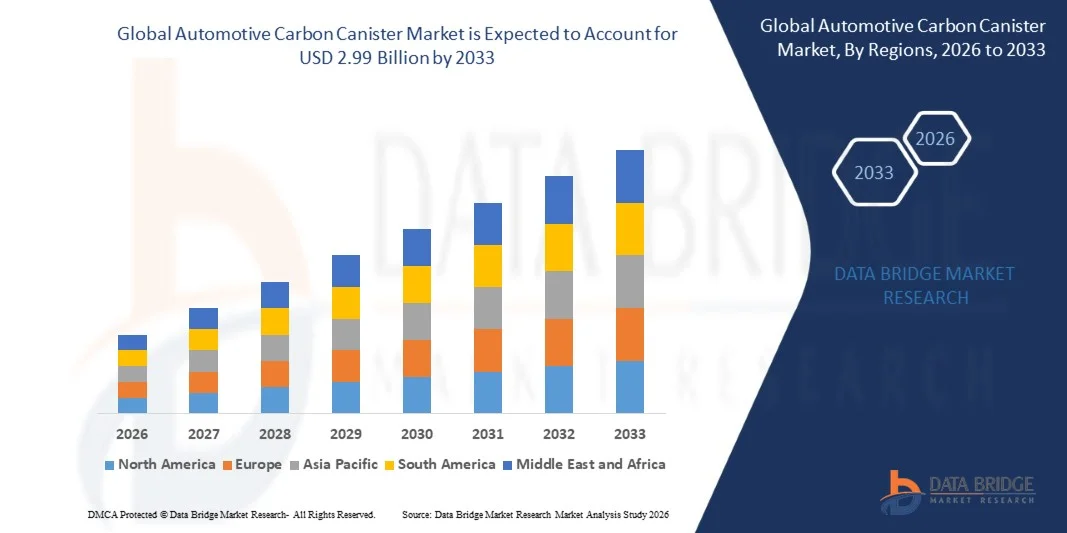
- データブリッジ市場調査分析により、自動車用カーボンキャニスター市場が評価されました。2025年のUSD 2.10億そして、達するために写し出されます2033年までのUSD 2.99億, 成長2026年から2033年までの4.50%のCAGR.
- 市場はます厳しい世界的な蒸発の放出の規則によって運転される安定した成長を経験します、内部燃焼エンジンおよび雑種の車の高い生産の容積を継続し、そして近いゼロの蒸発の放出の標準に合うように設計されている高度の複数のキャニスター システムを採用します。
- 成長する規制当局は、北米、ヨーロッパ、およびアジア・パシフィックの高容量、高効率の活性炭キャニスターを新しい車両プラットフォームに統合するために、厳しいオンボードの給油蒸気回収および蒸発排出閾値に向かって押し上げています。 プラグインハイブリッド電気自動車のライジングを採用し、特殊なキャニスター設計を要求し、不燃エンジンの動作と拡張燃料蒸気保持期間を管理し、キャニスターエンジニアリングの要件をさらに再構築しています。
市場規模と予測
- グローバル市場価値(2025):USD 2.10億
- 予想される市場価値 (2033):USD 2.99億
- 予測CAGR (2026~2033): 4.50%
- 2025年:アジア太平洋地域
- 最速成長地域:北米
自動車用カーボンキャニスター市場の主要なテイクアウトは何ですか
- アジア・パシフィックは、中国、日本、インドの高車両生産量で最大44.73%の収益シェアを誇るグローバル・自動車用カーボン・キャニスター市場を占めています。
- 北米は、2026年から2033年までの5.6%のCAGRで急速に成長する地域になることを期待しており、厳しい蒸発エミッション規制で燃料を供給し、国内自動車メーカーの間で高度なマルチキャニスターシステムを採用しています。
- 活性炭材料タイプセグメントは、その確立された蒸気吸着性能と既存のキャニスター製造プロセスとの広範な互換性によって駆動され、2025年に68.42%のシェアで市場を率いた。
- 蜜蜂の巣のカーボン物質的なタイプ区分は6.8%のCAGRを登録するために、スペース禁忌の車のプラットホームの密集した、高性能の蒸気吸着媒体の高められた採用を反映する最も速く成長する物質的な部門です。
- 乗用車車種セグメントは、車種カテゴリを2025年に71.36%の収益シェアで支配し、高グローバル生産量と、コンパクト、中規模、および高級トリムにわたる広範な蒸発エミッションシステム統合によって導出しました。
- 2025年の市場シェアの83.27%を占めるOEM販売チャネルは、工場統合の信頼性と車両固有の排出認証要件の遵守を好みます。
- ハイブリッド電気自動車推進タイプセグメントは、先進的な燃料蒸気保持を管理するために、専門化されたキャニスター設計を必要とする世界的なハイブリッド車両生産の増加によって駆動され、7.2%のCAGRで最速成長推進カテゴリです。
レポートスコープおよび自動車カーボンキャニスター市場セグメンテーション
|
アトリビュート |
自動車用カーボンキャニスターキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
自動車用カーボンキャニスター市場における重要なトレンドとは
- 自動車サプライヤーは、より蒸気吸着能力の高い先進カーボンキャニスターを開発し、コンパクトなパッケージングを維持しながら、ます厳しい蒸発排出要件を満たすようにパージ効率を向上させています。
- ハイブリッド車とプラグインハイブリッド車は、エンジンオフ期間が長いため、特殊な燃料蒸気管理技術が駆動され、蒸気保持と燃料システムシールが強化されます。
- たとえば、2025年6月には、エンジンオフ期間中のガソリン蒸気漏れを防止するために設計されたステップモーター燃料タンク閉鎖バルブを含む、HEVやPHEV用の最新の技術開発を導入しました。 従来の製品と比較して、約30%、質量約50%を削減。
- 形および蜜蜂の巣カーボン構造を含む高度の活動化したカーボン材料は、それらが高いガソリン働き容量、より低い密度、改善されたパージの効率を提供し、蒸発の排出を減らすことができるので採用を得ています。
- たとえば、2022年2月では、Ingevityは、主にガソリン蒸気排出制御システムで使用される高容量活性炭製品に対する要求を満たすために、約15〜20%の設備のアップグレードにより、中国、その珠海で活性炭生産能力を拡大しました。
- 全体的に、活性化炭化水素材料の蒸発排出要件、ハイブリッド化、および進歩を締めるのは、よりコンパクトで効率的な、および車両固有のカーボンキャニスターソリューションを開発し、ガソリン、ハイブリッド、およびプラグインハイブリッドプラットフォーム間で継続的な技術開発をサポートするための奨励メーカーです。
自動車用カーボンキャニスター市場の主要なドライバーは何ですか
- 世界的な蒸発排出規制を強化し、内部燃焼エンジンとハイブリッド車両の継続的な高生産量と組み合わせることで、蒸気排出閾値の締付が可能な高度なカーボンキャニスターシステムに対する需要を大幅に増加させました。
- たとえば、2025年3月、コンチネンタルは欧州の蒸発エミッション制御コンポーネントの生産能力を拡大し、更新された地域排出基準に準拠した自動車メーカーからの需要増加に対応しました。
- 自動車OEMおよびTier-1の製造者はますます包装および費用影響を最小限にしている間規制の承諾を保障するために、より高い容量、高性能のカーボン小道具を標準的な車のプラットホームに組み込んでいます。
- たとえば、2024年10月、デンソーは、自動車の顧客拡大によるハイブリッド車両生産の拡大に向けたさらなるカーボンキャニスター製造能力への投資を発表しました。
- たとえば、2024年6月、プラスチックオムニウムは、燃料システムコンポーネントのポートフォリオを拡大し、追加の高度なキャニスター設計を含むようになり、豊富な蒸発エミッションソリューションのOEM需要が高まっています。
- 自動車用カーボンキャニスターは、排気規制の対象となるガソリンおよびハイブリッドパワートレインに優先的に頼る世界的な車両生産により、世界中の旅客および商用車セグメントに不可欠な排出制御コンポーネントを維持します。
自動車用カーボンキャニスター市場の成長にチャレンジしている要因は
- 従来の蒸発排出制御システムを必要としない電池電気自動車(BEVs)に対する世界的な移行を加速させ、自動車用カーボンキャニスター市場向けの構造的な長期チャレンジを表現しています。 EV貫通が増加するにつれて、燃料蒸気管理コンポーネントのアドレス指定可能な市場は徐々に契約が期待されます。
- 電動化へのこのシフトは、サプライヤーの投資と製品開発戦略に影響を及ぼすだけでなく、自動車メーカーやコンポーネントメーカーは、バッテリー、電力系統訓練、熱管理システム、その他のEV固有の技術に対する資本を増加させています。 ハイブリッド車および内部燃焼車は、引き続き、カーボンキャニスターの短期および中期の需要に対応します。
- たとえば、2024年9月、欧州自動車メーカー協会(ACEA)は、欧州自動車メーカーが、電池電気自動車の需要の変化を経験している間、欧州の自動車メーカーは、電化に億億億を投資していたと報告した。 従来のパワートレインから、電動車両プラットフォームへの継続的構造的移行と、ICE関連コンポーネントのサプライヤーの結果として生じる圧力を強調しています。
- 全体的に、BEVプラットフォームへの漸進的なシフトは、特に積極的な車両選択ターゲットを追求する市場で、従来のカーボンキャニスターの長期成長の可能性を抑制することが期待されています。 従来の燃料システムコンポーネントへの著しい暴露を持つサプライヤーは、ハイブリッド、電気、およびその他の新興車両技術を提供する製品に多様化する必要があります。
自動車用カーボンキャニスター市場はどのように区分されますか
自動車用カーボンキャニスター市場は、材料の種類、キャニスタータイプ、車両タイプ、推進タイプ、燃料の種類、販売チャネル、容量、コンポーネント、車両クラス、アプリケーションに基づいてセグメント化されます。
- 物質的なタイプによって
素材の種類に基づいて、グローバル自動車用カーボンキャニスター市場は、活性炭、ハニカムカーボン、その他に分けられます。 活動化したカーボンセグメントは、2025年に68.42%のシェアで市場を支配し、その確立された蒸気吸着性能、費用対効果の高い生産、および既存のキャニスター製造プロセスとの広範な互換性を備えています。 この材料は、実績のある信頼性の高い燃料蒸気キャプチャ性能を提供し、それは、現在の世代のキャニスター生産全体で基礎メディアカテゴリを作る。
ハニカムカーボンセグメントは、2026年から2033年までの6.8%のCAGRで最速の成長を登録し、コンパクトで高効率な蒸気吸着媒体の需要が高まっています。 成長するOEMの採用と結合される蜜蜂の巣の構造設計の進歩は締まることの放出の標準に会うために、区分の拡大を加速します。 また、パージサイクル中に圧力損失を低下させ、燃料システムの性能をキャリブレーションする際にOEMパワートレインエンジニアがますますます価値を上げる効率性の向上も図っています。
- キャニスタータイプ
キャニスター型をベースに、グローバル自動車用カーボンキャニスター市場を単一キャニスターとマルチキャニスター/スタッキングキャニスターに分割。 単一キャニスターの区分は2025年に61.73%のシェアと市場を、主要な乗客車のプラットホームを渡る広範な使用によって支えられた導かれた標準の蒸発の排出の条件を満たします。
複数のキャニスター/スタックされたキャニスターセグメントは、2026年から2033年までのCAGRで最速の成長を経験すると予想され、最も厳しいニアゼロエバポレーシャルエミッションレギュレータのしきい値を満たしている自動車メーカーの採用の増加によって駆動されます。 これらの構成は複数の段階に蒸気吸着負荷を配り、単一の特大のキャニスター ボディを要求しないで全面的なシステム容量を改善します。
- 車両タイプ別
車両タイプに基づき、自動車用カーボンキャニスター市場は、乗用車、軽商用車、大型商用車、二輪車に分けられます。 乗用車セグメントは、2025年に71.36%のシェアを持つ市場を支配し、標準化された蒸発排出制御システムを必要とする世界的な車両生産の最大のシェア、コンパクト、中規模、および高級トリムの高生産量、および広範囲にわたる規制対応要件を代表しています。 また、乗用車プラットフォーム全体で排出基準の調和に重点を置き、この車両タイプカテゴリのカーボンキャニスターの強力な採用をサポートします。
2輪のセグメントは、主要なアジア市場でのオートバイやスクーターのプラットフォームへの蒸発排出規制の増加によって駆動され、2026から2033までの6.9%の最速のCAGRを目撃することを期待しています。 製造業者は2輪の生産のための費用効果が大きい、拡張可能な蒸発の放出の承諾をするために密集したカーボン キャンイスターの設計を採用します。 また、キャニスターシステムの統合により、2輪規制対応プログラムの拡充により、市場アクセシビリティを強化し、セグメントのさらなる成長を推進しています。
- 推進タイプ別
推進型に基づき、グローバル自動車用カーボンキャニスター市場は、ICE車やハイブリッド電気自動車(PHEV/HEV)に分けられます。 ICE車両セグメントは、標準の蒸発排出制御システムを必要とする世界最大の車両生産拠点を表す重要な役割のために、2025年に79.64%のシェアで市場を支配しました。 カーボンキャニスターを主流 ICE 車両プラットフォーム全体に拡充することで、この推進型カテゴリの需要が高まります。
ハイブリッド電気自動車(PHEV/HEV)セグメントは、2026年から2033年にかけて最も速いCAGRを目撃する見込みで、電動専用運転期間中に拡張された燃料蒸気保持を管理するために、特殊なキャニスター設計を必要とするハイブリッド車両の世界的な生産の増加によって駆動されます。 メーカーは、ハイブリッド固有のキャニスターアーキテクチャを開発しています。 また、この推進型カテゴリーの採用をさらに加速させるため、ハイブリッドパワートレインへの成長を続けるグローバルシフト。
- 燃料タイプ別
燃料の種類に基づいて、グローバル自動車用カーボンキャニスター市場は、ガソリン/ガソリン、フレックス燃料、およびCNG/LPGに分けられます。 ガソリン/ペトロールセグメントは、2025年の76.28%のシェアで市場を支配しました。これは、標準の蒸発排出制御を必要とする世界的な車両生産における予備燃料タイプとして重要な役割を担っています。 高い採用は主流ガソリン車のプラットホームを渡る迎合的な蒸気制御システムのための増加の必要性によって、標準化された排出証明プロセスおよび高められた生産ライン両立性と統合運転されます。 また、自動車OEMやTier-1のサプライヤーによる成長投資により、ガソリン車両の排出規制の遵守が向上し、市場におけるこのセグメントのリーディングポジションを強化しています。
flex-fuel セグメントは、2026 から 2033 までの最速の CAGR を目撃し、南米のフレキ燃料車両の採用や、特殊なキャニスター設計を必要とする他のバイオ燃料支援市場がエタノールブレンド燃料の異なる蒸気特性を管理することが期待されます。 バイオ燃料の採用に対する規制支援の拡大は、このセグメントの市場拡大を加速しています。
- 販売チャネルによる
販売チャネルに基づいて、グローバル自動車カーボンキャニスター市場はOEMおよびアフターマーケットに分けられます。 OEM の区分は車特定の排出の証明の条件との継ぎ目が無い両立性を要求する工場統合された車の生産の広範な採用による 2025 の 83.27% の共有の市場を支配しました。 高い採用は、一貫したOEM生産ラインに依存し、一貫性、規制遵守、および測定可能な品質結果を確実にするために、自動車メーカーおよびティア-1サプライヤーによってサポートされています。 また、車両全体のエミッションコントロールシステム設計との統合を強化し、コンポーネントの信頼性を高め、OEM販売チャネルセグメントの優位性を強化します。
アフターマーケットのセグメントは、2026年から2033年までの最速のCAGRを目撃する見込みで、エミッションシステムコンポーネントの交換を必要とする高齢化車両の中で、代替カーボンキャニスターの需要が増加しました。 交通アクセス可能な、費用効果が大きい交換部品を提供することによって、このチャネルは車の排出コンプライアンスの長寿を高め、独立した修理店の操作を支えます、アフター・マーケットの小道具は車維持の市場のために非常に関連性を供給します。
- 容量によって
容量に基づいて、グローバル自動車用カーボンキャニスター市場は小型容量(<1L)、中容量(1-2L)、大容量(>2L)に分けられます。 中容量(1-2L)セグメントは、標準乗用車用燃料タンク構成のためのバランスの取れた蒸気吸着能力を提供するため、2025年に52.84%のシェアで市場を支配しました。 また、製造インフラの確立、OEM規格の適合性、及び広範な生産の歴史は、主流車両プラットフォームにおける中容量性キャニスターの継続的な採用を促進しています。
大容量(>2L)セグメントは、2026年から2033年にかけて最も速いCAGRを目撃し、マルチキャニスターおよび高容量システムを採用し、最も厳しいニアゼロエバーポジティブエミッションレギュレータのしきい値を満たすことを期待しています。 メーカーは、蒸気保持能力を高めるために、より広いフォーマットのキャニスター設計を活用し、高度な排出基準に準拠し、ハイブリッド車固有の要件をサポートします。
- コンポーネント別
コンポーネントに基づいて、グローバル自動車用カーボンキャニスター市場はキャニスター本体、パージバルブ、ベントバルブ、およびフィルタエレメントに分けられます。 キャニスターボディセグメントは、蒸発排出制御システム内の主構造および蒸気吸着成分として重要な役割のために、2025年に44.62%のシェアで市場を支配しました。 また、製造インフラの確立、OEMの幅広いサプライヤーの精通性、および広範な生産コストの最適化は、グローバル車両プラットフォーム全体でキャニスター ボディ コンポーネントの継続的な採用を促進しています。また、強力なサプライヤーサポートネットワークは、アクセシビリティ、信頼性、信頼を改善し、このセグメントのリーディング マーケット ポジションを強化しています。
パージバルブのセグメントは、排出制御キャリブレーション基準を満たす燃料蒸気パージのタイミングを制御するための高い精度要件によって駆動され、2026から2033までの6.5%の最速のCAGRを目撃する予定です。 メーカーは、高度な電子パージバルブ技術を活用して、排出制御精度を向上させ、エンジン管理の統合を改善し、高度に洗練されたオンボード診断要件の遵守をサポートしています。
- 車両クラス別
車両クラスに基づき、世界規模の自動車用カーボンキャニスター市場は、経済、中規模、ラグジュアリーに区分されます。 中規模のセグメントは、標準の蒸発排出コンプライアンスを必要とする世界的な市場における車両生産の最大の拠点として、2025年に41.73%のシェアで市場を支配しました。 また、製造インフラの確立、幅広いプラットフォーム共有の互換性、および広範な生産規模の要件は、中規模の車両プラットフォームにおけるキャニスターシステムの継続的な採用を促進しています。また、強力なOEMサポートネットワークはアクセシビリティ、信頼性、そして信頼性を改善し、このセグメントのリーディングマーケットポジションを強化しています。
高級セグメントは、2026年から2033年までの6.2%の最速のCAGRを目撃し、高度なマルチキャニスターとハニカムカーボンシステムの統合を強化し、プレミアムオートメーカーは、規制上の義務よりも最も洗練された排出制御技術を採用しています。 メーカーは、プレミアムエンジニアリングリソースを活用し、排出制御性能を高め、今後の基準を早期に順守し、環境技術のリーダーシップに関するブランド位置を支持しています。
どの地域が自動車用カーボンキャニスター市場最大の株式を保持していますか
- アジア太平洋は、自動車用カーボンキャニスター市場を支配し、2025年に44.73%の最大の収益シェアを占め、高車両の生産量、コンポーネントメーカーの強力な存在、中国、日本、インドのコスト競争力のある生産能力によって支えられています。
- また、広範囲の自動車用部品製造インフラ、標準化された排出制御システムの採用、および乗客および2輪車の生産の適用を渡るカーボン・キャニスターの成長する使用からの利点。 輸出志向の車両製造と国内排出規制の強化に重点を置き、世界市場でのアジア太平洋のリーダーシップポジションを強化しています。
中国自動車カーボンキャニスター市場洞察
中国の自動車カーボンキャニスターの市場は高い国内車の生産の容積によって運転され、国民の放出の標準をきつく締め、国内部品の製造能力の上昇の投資着実に成長しています。 乗用車およびハイブリッド車の生産を渡る高度のカーボン・キャニスター システムの増加は市場需要を著しく高めます。 また、国内の活性化炭化水素およびキャニスター製造インフラへの投資を増加させ、輸出指向のコンポーネントの生産を増加させ、迅速な規制対応の進歩は、自動車用カーボンキャニスターの世界的な市場として中国を位置付けています。
日本自動車用カーボンキャニスターマーケットインサイト
日本の自動車用カーボンキャニスター市場は、先進的な排出制御技術、精密製造革新、および強力な国内ハイブリッド車生産のリーダーシップへの投資の増加による一貫した成長を目撃しています。 自動車メーカー、コンポーネントサプライヤー、研究機関は、旅客およびハイブリッド車両アプリケーション向けの高精度ハニカムカーボンおよびマルチキャニスターシステムを開発しています。 また、排出技術のリーダーシップと製造の卓越性に重点を置き、市場成長に貢献しています。
北アメリカの自動車カーボン・キャニスターの市場洞察
北米自動車用カーボンキャニスター市場は、厳格なEPA規制と多汚染物質規格により、蒸発排出量と揮発性有機化合物(VOC)を標的としています。 純粋な電気自動車の急速な採用は長期拘束をとっていますが、内部燃焼およびハイブリッド電気自動車(HEV)の安定した製造は一貫した要求を維持します。 産業焦点は高度のスマートなモジュール、高容量の活動化させたカーボン蜜蜂の巣にシフトし、ますます堅い放出の限界を満たすために活動的なパージ ポンプを統合しました。
米国自動車カーボンキャニスター市場インサイト
米国の自動車用カーボンキャニスター市場は、厳格な環境保護庁(EPA)規制およびカリフォルニアエアリソースボード(CARB)規格により、蒸発排出量および揮発性有機化合物(VOC)を対象とする安定した成長を経験しています。 バッテリー電気自動車の急速な上昇は、長期拘束を保ちながら、内部燃焼エンジンとハイブリッド電気自動車(HEV)の継続的な製造は、健康な需要を維持します。 製造業者はますます複雑で、高性能のキャニスターの設計を現代的なパワートレインの条件を満たすために活動的なパージ ポンプと統合します革新しています。
カナダ自動車カーボンキャニスターマーケットインサイト
カナダの自動車用カーボンキャニスター市場は、北米規制枠組みと統合クロスボーダーサプライチェーンに密接に結び付けられています。 車両の電動ポーズ構造調整に向けた長期シフトが進んでいますが、連邦採用のタイムラインの調整と内部燃焼エンジンおよびハイブリッド車両の持続的な信頼性は、蒸発排出制御のための中期需要を保護します。 サプライヤーは、近代的な車両アーキテクチャのためのスペースを維持しながら、厳格な排出基準を満たすために高度なパージシステムと統合コンパクトで高効率キャニスターモジュールに焦点を当てています。
自動車用カーボンキャニスター市場でトップ企業は
自動車カーボンキャニスターの企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- MAHLE GmbH(ドイツ)(ドイツ)
- コンチネンタルAG(ドイツ)
- 株式会社ボルグワーナー(アメリカ)
- デンソー株式会社(日本)
- イートン株式会社 plc(アイルランド)
- 株式会社アイサン工業(日本)
- 株式会社カヤバ工業(KYB)(日本)
- プラスチックオムニムSE(フランス)
- Kautex Textron GmbH & Co. KG (ドイツ)
- MANN+HUMMEL GmbH(ドイツ)
- 株式会社マルリホールディングス(日本)
- 株式会社ニフコ(日本)
- 明和工業株式会社(日本)
- 豊田五精株式会社(日本)
- フタバ工業株式会社(日本)
- 宇野ミダグループ(Minda Industries Limited)(インド)
- Sogefi S.p.A.(イタリア)
- ニンポーHuaxiang電子Co.、株式会社(中国)
- エコサイエンス自動車株式会社(インド)
- 上海Baolongの自動車株式会社(中国)
- 浙江VIEの科学技術Co.、株式会社(中国)
- 株式会社ミクニ(日本)
- 日立アスデモ株式会社(日本)
- WOCO Industrietechnik GmbH(ドイツ)
- クーパースタンダードホールディングス株式会社(米国)
自動車用カーボンキャニスター市場の最新動向
- 2025年9月、MAHLEは、世界的なOEM顧客のための拡大された蜜蜂の巣のカーボン小道具プロダクト ラインを進水させました、改善された蒸気吸着の効率を提供し、高度の排出制御の部品の市場の位置を増強します。
- 2025年2月、デンソーは、アジアのカーボンキャニスター製造能力を拡大し、特殊なキャニスター設計が必要なハイブリッド車メーカーの需要拡大を支援しました。
- 2025年11月、Aisan Industryは、プラグインハイブリッド電気自動車アプリケーション用に最適化されたアップグレードされたマルチキャニスターシステムを導入し、延長電動運転期間の蒸気保持能力を向上させました。 この開発は、自動車メーカーが進化するパワートレイン要件のための目的構築ソリューションを提供することにより、ハイブリッド車両の排出制御市場でのAisanの位置を強化します。
- 2024年10月、Continentalは、欧州の蒸発エミッション制御部品ポートフォリオを拡大し、ほぼゼロエミッションレギュレータのコンプライアンスに適した追加のマルチキャニスターシステムが含まれています。
- 2023年6月、プラスチックオムニウムは、自動車用ティア-1サプライヤーと提携し、ハイブリッド車両燃料システム統合のための共同開発次世代カーボンキャニスターアーキテクチャ、パートナーのシステム統合機能とコンポーネント製造の専門知識を組み合わせて、進化する排出コンプライアンス要件をサポートします。
- 2023年3月、MANN+HUMMELは自動車のキャニスターの塗布に捧げられた活動化したカーボン媒体の生産設備のための製造の証明を、一貫した、高性能の蒸気吸着材料の供給を要求するOEMの顧客からの成長した要求に役立つことを可能にします。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











