


ロボットの種類(連結ロボット、カルチェシアンロボット、SCARAロボット、協働ロボット、その他)、コンポーネント(ロボティックアーム、コントローラ、エンドエフェクト、センサー、ドライブ、その他)、アプリケーション(溶接、マテリアルハンドリング、アセンブリ、塗装&ディスペンシング、その他)、エンドユーザー(車両メーカー、自動車部品メーカー、EV&バッテリーメーカー、その他)、およびその他(その他)、2033までのトレンド予測
自動車ロボティクス市場規模と成長率とは
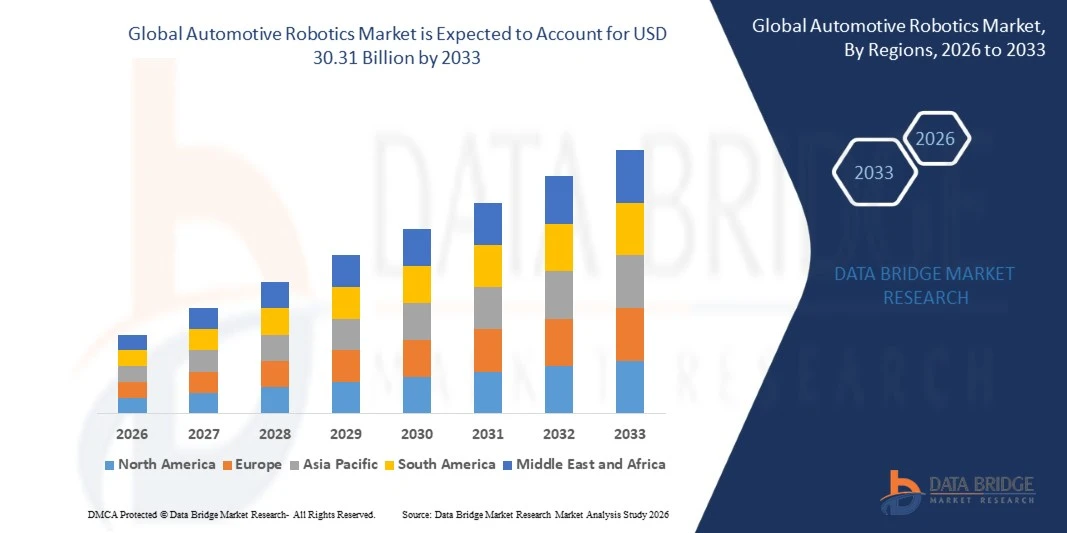
- データブリッジ市場調査分析により、自動車ロボット市場が評価されました2025年のUSD 15.10億そして、達するために写し出されます2033年までに30.31億米ドル, 成長2026年から2033年にかけて9.10%のCAGR.
- フレキシブルファクトリーオートメーションの需要増加、電気自動車やバッテリーの生産増加、溶接、材料の処理、組立、塗装、および車両および部品メーカーの検査の拡大により、市場は一貫した成長を遂げています。
- AI対応の自動化、シミュレーションに基づく受託、省力化、生産の高度化、高度化、高機能化の活用産業ロボットボディショップやパワートレインラインでは、市場採用をサポートしています。連携ロボット部品アセンブリ、機械傾向および点検に、同時に加えられますヒューマノイドロボットラインサイドの物流を操縦し、工場の床にオートメーションが導入される方法のより大きい柔軟性を提供します。
市場規模と予測
- グローバル市場価値(2025):USD 15.10億
- 予想される市場価値 (2033):USD 30.31億
- 予測CAGR (2026-2033): 9.10%
- 2025年:アジア太平洋地域
- 最速成長地域:北米
オートモーティブロボティクス市場の主要なテイクアウトは何ですか
- アジア・パシフィックは、中国、日本、韓国の車両アセンブリ、バッテリー製造、ロボット生産の集中力で支える2025年に最大47.62%の自動車ロボット市場を占める。
- 北米は、2026年から2033年までの10.84%のCAGRで急速に成長する地域になることを期待しています。新しい車両やバッテリープラント投資、コンポーネントの生産の復元、ヒューマノイドロボットのパイロット導入によって燃料を供給しました。
- 連結されたロボットの区分は溶接、物質的な処理、絵画およびアセンブリ操作を渡るそれらの柔軟性によって運転される2025の58.36%のシェアの市場を導きました。
- 協業ロボットは、最も急速に成長しているロボットタイプであり、広範な保護なしでオペレータと一緒に作業できる柔軟な自動化のための需要を反映し、13.45%のCAGRを登録するために計画されています。
- ロボティックアームのセグメントは、コンポーネントカテゴリを2025年に41.78%の収益シェアで支配し、ボディショップやパワートレインラインを横断する多軸アームの広範な使用率を主導しました。
- 2025年の市場シェアの33.24%のために考慮される溶接は、その反復性およびボディ・イン・ホワイトの生産で要求されるスポットおよびアーク溶接の高い容積のために好まれます。
- アセンブリセグメントは、内部、配線、最終組立作業のためのビジョンガイド型およびAI対応ロボットの使用率を増加させ、11.18%のCAGRと最速成長アプリケーションカテゴリです。
レポートスコープと自動車ロボティクス市場セグメント
|
アトリビュート |
オートモーティブ・ロボティクス・キー・マーケット・インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
オートモーティブ・ロボティクス・マーケットの主要トレンドとは
- 自動車ロボットは、機械ビジョン、シミュレーションベースのトレーニング、エッジコンピューティングを組み合わせて、車両、部品、ラインレイアウトの変動に適応するAI対応システムに向かって固定された、プログラム済みのマシンから移動します。
- たとえば、アセンブリマガジンによると、2026年2月には、メルセデス・ベンツとジョン・デアレは、500万ドルを超えるヒューマノイドロボット開発者に、Apolloロボットの量産をスケールアップし、メルセデス・ベンツは、ベルリン・デジタル・ファクトリー・キャンパスの組織的なタスクを検証し、工場のパイロットに向けたラボ実証からヒューマノイド・プラットフォームの移動を強調しました。
- バッテリーパックアセンブリ、セルハンドリング、大型キャスティングラインは、従来のボディショップレイアウトが要求されていない高ペイロード、精密、汚染制御自動化を必要としているため、車両プラットフォームの急速な電動化は、ロボットの要件を変更しています。
- サプライヤーや車両メーカーも、インストール前にロボットセルを検証するためのデジタルツインとバーチャルコミッションを採用しており、ランプアップ時間を短縮し、モデル交換のコストを削減します。
- たとえば、2025年9月、ロボティクス国際連合(IFR)によると、2024年に世界54万2台の産業用ロボットが設置され、10年以上前に数を2倍にし、2025年に6万5000台を成長させ、AI対応の自動車ロボットが構築されている自動化基盤の規模を下した。
- AIベースの知覚、ヒューマノイドプラットフォーム、協業自動化、シミュレーションツールが成熟するにつれて、自動車ロボティクスは、溶接と塗装セルをフレキシブルなアセンブリ、物流、検査、電池製造にとどまらず拡大することが期待されています。
オートモーティブ・ロボティクス・マーケットのキー・ドライバーとは
- 車両アセンブリの熟練工の不足とともに、生産性、品質一貫性、作業者の安全性を向上させるための圧力を上昇させ、車両メーカーやサプライヤーネットワーク全体のロボットオートメーションへの投資が増加しています。
- 例えば、2025年9月、ロボティクス国際連合(IFR)によると、自動車ロボットは2024年に15%から4,070単位を調達し、部品サプライヤーは2,100台、40%増加し、部品メーカーが自動車メーカーと一緒にスケーリングオートメーションであるかを示す。
- 電動車両、新電池工場、および地域生産へのシフトは、セルハンドリング、モジュールアセンブリ、および高精密接合のロボットの新たな需要を生み出しています。また、メーカーが老化ラインを近代化するよう求めています。
- たとえば、2026年6月には、米国における産業用ロボットのインストールであるRobotics(IFR)の国際連合によると、2025年に11%から38,000台、自動車産業は13,500台で最大の採用者を残し、前年未満の1%しか、循環型投資パターンにもかかわらず、持続的な自動車オートメーション需要を示す。
- 車両1台あたりのコストダウンとモデルチェンジの高速化を追求する車両メーカーでは、オペレータがプログラムできるロボットがシミュレーションソフトウェアと統合し、より広い採用が期待されます。
自動車ロボティクス市場の成長にチャレンジしている要因は何ですか
- 自動車用ロボティクスは、ロボット、ツーリング、安全システム、統合、および投資の決定のための大幅な先行資本を必要としています。これは、業界の減速に敏感な需要を生む車両の起動サイクルに密接に結び付けられています。
- 例えば、2025年9月、ロボティクス国際連合(IFR)によると、EUの自動車産業は2024年に30,650台の産業用ロボットを設置したが、2025年にロボット需要増加を牽引する見込みはなかった。
- インテグレーションの複雑さ、ロボティクスエンジニアやプログラマの不足、およびワーカーを再訓練する必要性は、特に小規模なコンポーネントサプライヤー向けに、限られた社内オートメーションの専門知識を持つデプロイタイムラインを延ばすことができます。
- 貿易政策、関税、および電気自動車の需要のシフトは、影響を受けた地域でバックロボットの注文を遅延またはスケールすることができる新しい工場やラインのアップグレードにコミットすることについて注意深いメーカーを作る。
- たとえば、2025年9月、ロボティクス国際連合(IFR)によると、U.K.のロボットインストールは2024年に35%から2,500単位に減少し、カナダでのインストールは12%から3,800単位に減少し、自動車投資サイクルに大きく依存していると述べたが、車両投資が遅くすると、需要がどのように迅速に契約できるかを明らかにしました。
- 異なるベンダーのロボットのサイバーセキュリティ、機能的安全、相互運用性に関する懸念は、さらなる複雑性を追加します。これらの要因は、コスト感度の高いメーカーやサプライヤーの採用を抑制することができます。
オートモーティブ・ロボティクス・マーケットは
ロボットの種類、コンポーネント、アプリケーション、エンドユーザーに基づいて、自動車ロボット市場をセグメント化します。
- ロボットタイプ別
ロボットの種類に基づき、自動車用ロボット市場は、ロボット、カルチェシアンロボット、SCARAロボット、協働ロボット等に分けられます。 連結されたロボットの区分は溶接、絵画、物質的な処理およびアセンブリ タスクを渡る広範囲のリーチ、高いペイロードの範囲および柔軟性によって支えられる2025の58.36%の共有の市場を支配しました。 多軸の連結された腕は混合モデルの生産に適する同じラインの多くの車種のためにプログラムすることができます。 長い耐用年数、成熟したサプライヤーのエコシステム、標準コントローラとオフラインプログラミングツールとの互換性により、さらなる需要をサポートします。 ボディショップ、パワートレインライン、バッテリープラントへの継続的な投資は、自動車の自動化に一元化したロボットを維持します。
2026年から2033年までのCAGRで最速の成長を記録する協業ロボットのセグメントは、広範なフェンシングなしで人員近くで動作することができる柔軟な自動化の要求によって駆動される。 ネジの運転、部品検査、機械の傾向、および軽いアセンブリのような仕事間の折りたたみ式ロボットは油を差すことができます。 統合コストを削減すると、以前は自動化の経済性が見つかるtier-2とtier-3サプライヤーに魅力的になります。 動力を与えられた設計および改善された安全基準は最終的なアセンブリで彼らの使用を広げます。 機械ビジョンとAIベースのプログラミングツールとの統合により、セットアップ時間を削減し、実現可能なアプリケーションの範囲を広げます。
- コンポーネント別
コンポーネントのベースでは、自動車用ロボット市場は、ロボットアーム、コントローラ、エンドフェクター、センサー、ドライブなどに分かれています。 ロボティックアームのセグメントは、2025年に41.78%のシェアで市場を支配し、スタンピング、ボディインホワイト、塗装、最終組立作業に設置された多数のアームをサポートしています。 精密ギヤ、モーターおよび構造設計のためにロボット ハードウェア価値の最大のシェアのための腕の記述。 確立された植物の取り替えそして改善の周期は安定した要求を提供します。 車両メーカーは、メンテナンスとスペアパーツの管理をグローバル施設全体で簡素化する標準化されたアームファミリーも好みます。
センサーセグメントは、2026年から2033年までのCAGRで最速の成長を記録し、機械ビジョン、力トルクセンシング、およびロボットの適応性を高めるための近接検出を増加させることでサポートしています。 ビジョンガイド付きロボットは、部品バリエーションの処理、精密な固定なしで部品を見つけることができ、インライン検査を実行できます。 センサーデータは、植物が計画されていないダウンタイムを削減するのに役立つ予測的なメンテナンスとデジタルツインプラットフォームにも供給します。 カメラとエッジプロセッサのコストを削減し、AIモデルの改良に伴い、採用を拡大しています。 安全評価センサーは、組立ラインのより近い人間ロボットのコラボレーションを可能にしています。
- 用途別
用途に応じて、自動車用ロボット市場は、溶接、材料の取り扱い、組立、塗装、調剤等に分けられます。 溶接の区分は2025年に33.24%のシェアが付いている適用部門を、ボディ・イン・ホワイトの生産で要求される点、アークおよびレーザーの溶接の高い容積によって支えられた支配しました。 ロボットは、一貫した溶接品質、再現性、および手動プロセスが一致しにくい速度を提供します。 溶接の細胞はまた、実績のある統合の練習および強い製造者サポートと確立されます。 混合物体やバッテリーのエンクロージャへのシフトは、精密なロボットの動きに依存する高度な接合プロセスのための追加の要求を作成しています。
アセンブリセグメントは、2026年から2033年までの11.18%のCAGRで最速の成長を登録し、内部の自動化、配線、コックピット、および歴史的にマニュアルであった最終的なアセンブリタスクの増加によって駆動されます。 ビジョンガイドアーム、コラボレーションロボット、および新興ヒューマノイドプラットフォームは、部品シーケンシングとラインサイドの物流用にテストされています。 車両の複雑性を高め、部品数を増加させ、労働の可用性圧力は、より多くのアセンブリ手順を自動化するためにメーカーを奨励しています。 電池モジュールおよびパックアセンブリは精密な処理のためのさらなる要求を作成します。 ソフトウェア定義された生産ラインはモデル変更としてアセンブリ ロボットを再構成することを容易にします。
- エンドユーザーによる
エンドユーザーをベースに、自動車用ロボット市場を自動車メーカー、自動車用部品メーカー、EV&バッテリーメーカー、その他に区分しています。 車両メーカーのセグメントは、2025年に61.47%のシェアを持つエンドユーザーカテゴリを支配し、スタンピング、ボディアセンブリ、塗装、最終検査で広範なロボット使用によってサポートされています。 大規模なメーカーは、全自動ラインをデプロイし、工場を横断するロボットプラットフォームを標準化するスケールと資本を持っています。 新しい電気自動車プラットフォームやフレキシブルファクトリーへの投資は、自動化支出を刷新しています。 ロボットメーカーとの長期サプライヤー関係は、繰り返し注文とサービス契約もサポートしています。
EV&バッテリーメーカーのセグメントは、2026年から2033年までのCAGRで最速の成長を登録し、セル、モジュールの建設、高精度、高スループット自動化に依存するプラントを装備しています。 ロボットは、電極の処理、セルスタッキング、モジュールアセンブリ、溶接、およびクリーンまたは制御された環境の終端テストに使用されます。 電池容量の急速なスケールリングおよび一貫した質の必要性はより大きいオートメーションの強度を奨励しています。 局所化された電池の生産のための地域的なインセンティブはさらに勢いを加えます。 安全、トレーサビリティ、プロセス制御の要件は、特に魅力的な統合センシングでロボットシステムを作る。
自動車ロボティクスマーケットの最大のシェアはどの地域ですか
- アジア・パシフィックは、中国、日本、韓国の車両アセンブリ、バッテリー製造、ロボット生産の集中力で支える2025年に最大47.62%の自動車ロボット市場を占める。
- また、大型車両の出力、広範なサプライヤーネットワーク、工場の自動化のための政府サポート、および主要なロボットメーカーの存在からの利点もあります。 今後も、インド・東南アジアにおける電気自動車の生産・成長の自動化を推進し、グローバル市場におけるアジア太平洋の地位を強化してまいります。
中国自動車ロボティクスマーケットインサイト
世界最大の自動車メーカー、大型電気自動車、バッテリー製造、インテリジェントな製造のための強力な政府支援として、中国自動車ロボット市場が急速に拡大しています。 国内ロボットメーカーは、競争力のある価格設定とより高速なカスタマイズを提供することで、グローバルサプライヤーと共有しています。 自動車メーカーは、ボディショップ、バッテリープラント、物流をビジョンガイドとコラボレーションロボットでアップグレードしています。 また、ヒューマノイドロボットと密接なコンポーネント供給基地への関心が高まっています。中国は、アジア・パシフィックを横断する自動車オートメーションの主要成長拠点として位置付けています。
北米自動車ロボティクスマーケットインサイト
北米自動車用ロボット市場は、新車・電池工場投資の支援、部品生産の回収、組立・物流のAI対応・ヒューマノイドロボットへの関心が高まる見込みです。 メーカーは、労働不足をオフセットし、新築の柔軟な工場で生産性を向上させるための自動化を求めています。 シミュレーションツール、エッジコンピューティング、および統合サービスの可用性を向上し、サプライヤーの障壁を下げることもできます。 米国、メキシコ、カナダに拠点を構えるインテグレーターネットワークの拡大に伴い、地域の需要を加速しています。
米国自動車ロボティクスマーケットインサイト
米国自動車ロボット市場は、車両アセンブリ、電気自動車、バッテリープラント、サプライヤーの近代化への継続的な投資による安定した成長を目撃しています。 自動車産業は、労働の制約と一貫した品質の必要性によって支えられ、国の産業ロボットの最も大きい採用者を残します。 メーカーは、コラボレーション、ビジョンガイド、AI対応のロボットを幅広く展開しています。また、ヒューマノイドプラットフォームを自社で開発しています。 また、強固なインテグレータネットワーク、ロボティクスやAIの才能へのアクセス、国内製造のインセンティブは、より広い採用をサポートしています。
メキシコ自動車ロボティクスマーケットインサイト
メキシコの自動車用ロボット市場は、国の大型車両と自動車部品の輸出基地によって支持され、北米市場向けの生産の終了まで一貫して成長しています。 自動車業界は、国の産業用ロボットの主要顧客であり、tier-1およびtier-2サプライヤーは、品質と納期要件を満たす自動化を拡大しています。 外部自動車メーカーとグローバルロボットサプライヤーは、地域サービスと統合能力を維持しています。 また、電気車両部品の生産を増加させ、賃金と労働能力の圧力をオフセットする努力は、ロボット細胞へのさらなる投資を奨励しています。
ドイツ自動車ロボティクスマーケットインサイト
ドイツの自動車用ロボット市場は、国の強力な自動車製造拠点、高度なエンジニアリングエコシステム、および業界 4.0 の初期導入により着実に拡大しています。 プレミアム車両メーカーやサプライヤーは、ボディショップ、ペイントショップ、アセンブリを幅広く使用し、柔軟でソフトウェア定義された生産とデジタルツインに投資しています。 国内ロボットと自動化サプライヤーが、深い地域エコシステムに貢献します。 しかし、コストプレッシャーや電気自動車への移行は、効率性、省エネ、再構成可能なラインに焦点を合わせ、投資タイミングを形作ります。
U.K.オートモーティブロボティクスマーケットインサイト
U.K.自動車用ロボット市場は、欧州の主要車両生産国の一つとして支持され、自動車業界からのオートメーションの需要が高まっています。 車両メーカーや部品サプライヤーは、競争力を維持し、電気自動車の生産をサポートするためのロボット溶接、ハンドリング、アセンブリに投資しています。 産業のデジタル化と電池製造プロジェクトを奨励する政府プログラムは、追加の機会を作成しています。 また、システムインテグレータの広範なネットワークと、グローバル自動車プラントの存在感は、ロボットの展開を幅広くサポートしています。
自動車ロボティクス市場でのトップ企業は
自動車用ロボット産業は、主に、以下のような広範な企業によって導かれています。
- ファナック株式会社(日本)
- ABB株式会社(スイス)
- KUKA AGの特長(ドイツ)
- 八川電機株式会社(日本)
- 川崎重工株式会社(日本)
- Dürr AG(ドイツ)
- Comau S.p.A.(イタリア)
- ナチフジコーシ株式会社(日本)
- デンソーウェーブ株式会社
- 株式会社オムロン(日本)
- セイコーエプソン株式会社(日本)
- 三菱電機株式会社(日本)
- Stäubli International AG(スイス)
- ユニバーサルロボット A/S(デンマーク)
- ヒュンダイロボティクス(韓国)
- ボストン・ダイナミクス株式会社(米国)
- ロックウェルオートメーション株式会社(米国)
- ハーモニックドライブシステムズ株式会社(日本)
- EstunのオートメーションCo.、株式会社(中国)
- ヤマハモーター株式会社(日本)
オートモーティブ・ロボティクス・マーケットの最新動向とは
- 2026年6月、川崎ロボティクスは、物理AIアプリケーション向けのRL030N 8軸ロボットプラットフォームを発表し、MXP360Lを含む他の自動化システムとシカゴのオートメイト2026で、ロボットが工場で処理できるデキストラスかつヘビーペイロードタスクの範囲を広げました。
- 2026年3月、FANUCは、NVIDIA社と共同で、産業用ロボットの物理AIを発展させ、NVIDIA Jetsonのエッジモジュール、Isaac Sim、Omniverseライブラリをロボットポートフォリオおよびロボグードシミュレーションソフトウェアに統合し、音声コマンドを解釈し、自動車、物流、食品加工におけるアプリケーションのPythonコードを自動的に生成できるロボットを発表しました。
- 2026年1月、ヒュンダイ・モーター・グループおよびボストン・ダイナミクス・ユニットは、CESのアトラス・ヒューマノイド・ロボットの製品バージョンを明らかにし、2028年までに30,000台のロボットの生産システムを構築し、2028年にジョージア・メタプラントにアトラスをデプロイし、計画されたロボット・メタプラント・アプリケーション・センターでのトレーニングを開始しました。
- 2025年11月、Spartanburg、サウスカロライナ州SpartanburgのBMW Group Plantで、ヒト型ロボットがライブ自動車生産環境でどのように機能するかを運用経験するという2つの図AIヒューマノイドロボットが11ヶ月プロジェクトを完了しました。
- 2025年10月、ソフトバンクグループでは、ABBのロボティクス事業を約4億米ドルで取得し、物理AI戦略を推進し、規制当局の承認により2026年中までの目標を達成することに合意しました。このユニットは、約7,000人の従業員を雇用し、2024年に約2億米ドルの収益を約2億2億米ドルに増資しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











