


グローバルブラックマスリサイクル市場セグメンテーション、電池化学(NMC、LFP、LCO、NCA、その他)、リサイクルプロセス(Hydrometallurgical、Pyrometallurgical、およびダイレクトリサイクル)、ソース(製造スクラップ、エンドオブライフ電気自動車電池、コンシューマー電子電池、エネルギー蓄電池)、回収材料(ニッケル、コバルト、リチウム、マンガン、グラファイト、その他)-産業動向と2033への予測
ブラックマスリサイクル市場規模と成長率は何ですか
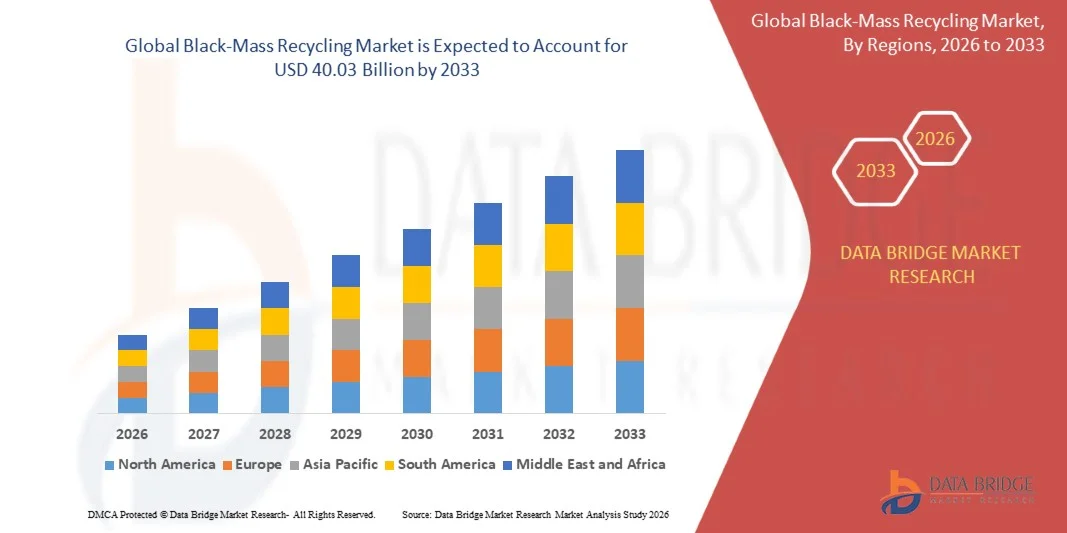
- データブリッジ市場調査分析により、ブラックマスリサイクル市場が評価されました2025年のUSD 11.80億そして、達するために写し出されます2033年までのUSD 40.03億, 成長2026年から2033年にかけて16.50%のCAGR.
- 市場は、エンド・オブ・ライフの電気自動車電池および製造スクラップの上昇の容積によって運転される一貫した成長を経験し、電池のリサイクル規則をきつく締め、そしてリチウム、ニッケル、コバルトおよび電池の製造業、金属の精錬および化学工業を渡るマンガンの安全な、低炭素供給のための成長の要求を、高めます。
- 電池の円滑性、国内重要な鉱物供給の鎖および閉鎖ループ陰極の生産への増加の移動は、陰極および先駆的な製造業と処理する黒いmassの高められた統合と結合され、市場採用を支えます。 黒い固まりは中処理されますリチウムイオン電池リサイクルネットワーク、電気自動車電池の供給の鎖、エネルギー貯蔵システムおよび電池材料生産は、メーカーにニッケル、コバルト、リチウム、マンガンのコスト競争力のある低炭素ソースを提供します電池のリサイクルストリーム。
市場規模と予測
- グローバル市場価値(2025):USD 11.80億
- 期待される市場価値(2033):USD 40.03億
- 予測CAGR (2026~2033):16.50%
- 2025年:アジア太平洋地域
- 最も急速に成長する地域:ヨーロッパ
ブラックマスリサイクル市場の主要なテイクアウトは何ですか
- アジア・パシフィックは、2025年に最大58.72%の収益シェアを誇るブラック・マスのリサイクル市場を廃止し、広範なバッテリー製造、中国での大容量のリサイクル、および回収ニッケル、コバルト、およびリチウムの国内需要を支持しました。
- 欧州は、2026年から2033年までのCAGRの最も急速に成長する地域であり、EU電池規制、黒い塊の有害廃棄物分類、および国内のリサイクルおよび精製能力を拡大する見込みです。
- NMC の区分は NMC 電池の高いニッケルおよびコバルトの内容および電気自動車の広い使用によって運転される 2025 の 63.4% の共有の市場を導きました。
- LFPは、電気自動車やエネルギー貯蔵におけるLPF電池の急速な上昇とそれらからのリチウムの成長回復を反映し、21.70%のCAGRを登録するために計画された最速成長電池化学です。
- 塩素処理の区分は2025年の56.28%の収益のシェアとリサイクル プロセスの部門を支配しましたり、高い金属の回復率および電池等級材料を作り出す能力によって導きました。
- 2025年の市場シェアの47.56%を占める製造スクラップは、一貫した組成物、高金属含有量、および細胞および陰極産からの予測可能な可用性のために、リサイクル業者によって好まれる。
- エンド・オブ・ライフの電気自動車電池の区分は成長する源の部門で、サービス寿命の終端に達する電気自動車の増加された数によって運転される20.90%のCAGRです。
レポートスコープとブラックマスリサイクル市場セグメント
|
アトリビュート |
ブラック・マス・リサイクル・キーマーケット・インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、データブリッジ市場調査によってキュレーションされた市場レポートには、インポートエクスポート分析、生産能力概要、生産消費分析、価格推移分析、気候変動シナリオ、サプライチェーン分析、バリューチェーン分析、バリューチェーン分析、原材料/消耗品概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークなどがあります。 |
ブラックマスリサイクル市場における重要なトレンドとは
- ブラックマスのリサイクルは、電池リサイクルの簡単な中間ステップから戦略的重要なミネラルプラットフォームに進化し、機械的前処理、塩素処理の精製、およびカソードの生産と統合することで、バッテリーグレードのニッケル、コバルト、リチウム、および新しい電池で使用するマンガンを回復します。
- 規制は、政府が有害廃棄物として黒の塊を分類し、または取引可能な原材料として、電池の収集の点に近い処理を奨励し、準拠材料のための異なる地域市場を作成するための規制がますますます。
- 電池メーカー、自動車メーカー、鉱山および金属企業は、買収、パートナーシップ、および社内工場を通じて電池のリサイクルに垂直に統合され、安全な供給ストックを求め、リサイクルされたコンテンツの管理、およびバッテリメタルの低炭素供給を削減しています。
- 例えば、2025年6月には、ベルゲソン&キャンベルによると、中国は黒の塊が固形廃棄物として処理されなくなり、1 8月2025日から、国の大きな未使用の精製能力を反映し、一部の見積もりでは、中国と70〜80%の世界的な黒のマス精製能力の85%以上を配置し、よりオープンな取引の形成を示すことを発表しました。
- リサイクル技術、地域規制、およびカソード製造との統合が進むにつれて、ブラックマスのリサイクルは、電力移動量、エネルギー貯蔵、および消費者電子機器を横断するバッテリーグレードの金属のコアソースへのサポートリサイクルステップから拡大することが期待されます。
ブラックマスリサイクル市場のキードライバーは何ですか
- 電気自動車、エネルギー貯蔵システム、および電池製造の急速な成長は生産のスクラップおよび終末期電池の上昇の容積を発生させ、かなり黒い固まりの供給および国内のための必要性、ニッケル、コバルト、リチウムおよびマンガンの安全な源を増加させます。
- たとえば、資源メディアによると、2025年3月、欧州委員会は、有害廃棄物として電池のリサイクルから黒の塊を分類し、OECD諸国への輸出を制限し、EUの循環経済内の重要な電池材料を保持し、国内リサイクル能力の構築における規制の役割を強調した。
- 電池規制およびリサイクルされたコンテンツおよび回復ターゲットは、自動車メーカーおよびセルメーカーが揮発性主金属供給への暴露を削減し、電池のカーボンフットプリントを下げる一方で、新しい電池で回収された材料を使用するメーカーをますますます要求しています。
- たとえば、2025年12月、マレー・メールによると、欧州委員会のResourceEU計画は、EUが生産する黒い塊の約50〜65%を治療できると推定するジョイント・リサーチ・センターで、翌年3億ユーロを約束し、ヨーロッパのリサイクル能力の拡大を支援しました。
- 電気自動車の車両は、老化、リサイクル規制の締付、および政府は重要なミネラルセキュリティを優先して、ブラックマスのリサイクルは、回収されたバッテリーメタルの安定した供給をサポートし、バッテリー生産のカーボンフットプリントを下げ、カソードとプレカスタ製造と統合することができます。
ブラックマスリサイクル市場の成長にチャレンジしている要因は何ですか
- ブラックマスのリサイクルは、回収、前処理、精製施設に実質的な資本投資を必要とし、その収益性は、ニッケル、コバルト、およびリチウムの揮発性価格に依存し、リサイクルのための財務リスクを増加させます。
- たとえば、2025年5月、製造ダイブによると、Li-Cycleは、USD 485百万のRochester Hubプロジェクトが上昇コストのために一時停止し、その資産はGlencoreによって買収され、スケーリングリサイクルインフラの財務課題を強調した。
- LFP、汚染、および矛盾するブラック・マスの質のような電池の化学品を変えることを含むフィードストックの構成の変化は、一貫した出力仕様を維持するために、回復収量および複雑な処理を減らすことができます。
- エンド・オブ・ライフ電池のための安全、貯蔵および輸送の条件とともに、地域が黒の固まりを分類し、調整する方法の違いは、クロス・ボーダーの取引を制限し、コンプライアンスコストを増加させ、再サイクラーの柔軟性を源に供給ストックおよび出力を販売することができます。
- たとえば、2026年2月、Fraunhofer ISIによると、欧州におけるリチウムイオン電池の容量のリサイクルは、数回のキャンセルプロジェクトにもかかわらず、年間420キロトンまで上昇するように計画されたスポーク能力が、過小評価能力のリスクを示すと予想されます。
- 高資本要件、金属価格のボラティリティ、フィードストックの分散性、および規制のダイバージェンスの組み合わせは、安全なフィードストックまたは偽りの合意なしに、特に小さく、新しく確立されたオペレータの収益性とスケールアップを抑制することができます。
ブラックマスリサイクル市場はどのように区分されますか
ブラックマスリサイクル市場は、電池化学、リサイクルプロセス、ソース、および回収材料に基づいてセグメント化されます。
- 電池化学による
電池化学に基づいて、黒マスリサイクル市場は、リチウムニッケルマンガンコバルト酸化物(NMC)、リチウム鉄リン酸塩(LFP)、リチウムコバルト酸化物(LCO)、リチウムニッケルコバルト酸化アルミニウム(NCA)、その他に分けられます。 NMCセグメントは2025年に63.4%のシェアを持つ市場を支配し、NMCバッテリーの高ニッケルとコバルト含有量と電気自動車の幅広い使用で支持しました。 NMCの黒の固まりは他のほとんどの化学品よりより高い金属価値を、それ改良のための好まれた供給の在庫をします運びます。 細胞および陰極の製造業者からのNMCの生産のスクラップの大きい容積は更に供給を支えます。 NMCからニッケル、コバルト、マンガンを回復するために適している塩素処理プロセスを確立しました。 リサイクルされたニッケルとコバルトを求める電池メーカーの需要もセグメントを強化します。
LFP セグメントは、電気自動車やエネルギー貯蔵システムにおける LFP バッテリーの急速な上昇によって駆動され、2026 から 2033 年までの 21.70% の CAGR で最速の成長を登録する予定です。 LFP電池が生命の終端に達するにつれて、彼らはニッケルやコバルトではなく、リチウムが成長している黒い塊のストリームを作成しています。 リチウム、グラファイト、鉄のリン酸塩の回復のために設計されているプロセスはLFPのリサイクルの経済性を改善します。 リチウム回収の規制対象は、さらにLFP対応能力の投資を奨励しています。 リサイクラーは、LFPに適した直接リサイクルおよび陰極再生ルートを開発しています。
- リサイクルプロセス
リサイクルプロセスに基づいて、黒マスの市場は水力学、pyrometallurgicalに分けられ、直接リサイクルします。 流体金属セグメントは、リチウム、ニッケル、コバルト、マンガンなどの高回復率で支えられ、2025年に56.28%のシェアで市場を支配し、バッテリーグレードの塩を生成する能力を発揮しました。 水素処理プラントは、化学の広い範囲を処理し、製錬よりも低温で動作させることができます。 プロセスは前駆者および陰極の製造業とよく統合しま、回復された金属を電池の供給の鎖に直接戻すことを可能にします。 アジア・パシフィック・ヨーロッパにおける能力向上への投資拡大により、さらなるセグメントをサポートしています。
2026年から2033年までのCAGRで最速成長率を上げるために、直接リサイクルセグメントを計画し、要素コンポーネントに完全に分解することなく、陰極材料を回復する可能性がある。 直接リサイクルは、他のルートと比較してエネルギー使用、化学消費量および処理のステップを減らす陰極材料の構造を維持できます。 LFPと高品質の生産スクラップに特に関連しています。 パイロットやデモンストレーションプラントを商用スケールに向けて動かします。 再サイクラー、セルメーカー、研究機関とのコラボレーションにより、プロセス性能と素材の品質が向上します。
- ソース
ソースに基づいて、ブラックマスリサイクル市場は、スクラップ、エンド・オブ・ライフ電気自動車電池、家電製品、エネルギー蓄電池の製造にセグメント化されています。 製造スクラップセグメントは、2025年に47.56%のシェアを持つソースカテゴリを支配し、一貫した組成物、高金属含有量、および細胞および陰極産物のスクラップの予測可能な可用性でサポートされています。 Gigafactoryのランプアップ、電極の拒絶、およびオフ仕様セルは、大量のクリーン素材を生成します。 生産者は、多くの場合、スクラップのためのオフテイクとリサイクル契約を固定します。 車両の残留量が大きい前にスクラップが使用可能であるため、現在、リサイクル業者にとって最も信頼できるフィードストックを提供します。
エンド・オブ・ライフ電気自動車電池のセグメントは、2026年から2033年までのCAGRで最速の成長を記録し、耐用年数の最後に到達する電気自動車の増加によって駆動されます。 過去10年以上にわたるライジング車両販売は、退職したバッテリーパックの大容量に変換することが期待されています。 オートメーカーは、これらの電池を保護するために、リサイクラーとテイクバックプログラムとパートナーシップを確立しています。 回収・解体・安全輸送ネットワークの拡充 プロデューサーの責任とリサイクルコンテンツの要件は、リサイクルにルーティングされたボリュームをさらに高めています。
- 回復された材料によって
回収された材料に基づいて、黒マスリサイクル市場は、ニッケル、コバルト、リチウム、マンガン、グラファイト、その他に分けられます。 ニッケルの区分は2025年に34.72%のシェアが付いている回復された材料の部門を、NMCの黒の固まりの高い内容および陰極の前駆体、ステンレス鋼および合金の使用によって支えられた支配しました。 回復されたニッケルは電池の陰極か産業使用のための金属として硫酸塩として供給することができます。 バッテリーメーカーや金属メーカーからの要求は、オフテイクをサポートしています。 ニッケル製品のための洗練されたルートと成熟した市場を確立し、リサイクル業者は黒の塊を収益化するのに役立ちます。 低炭素ニッケルへの関心を高めることで、さらなるセグメントを強化します。
リチウムセグメントは、2026年から2033年までの21.30%のCAGRで最速の成長を記録し、規制の回復目標によって駆動され、LPFブラックマスのボリュームを増加させ、リチウム抽出技術を向上させます。 回収されたリチウムは、新しい電池の炭酸リチウムまたは水酸化物として供給することができます。 リサイクルされたリチウムは供給の電池メーカーおよび低炭素の源を提供します。 選択的な抽出物の進歩は収穫および純度を改善します。 重要なミネラルリサイクルのための政府支援は、さらなる投資を奨励しています。
ブラック・マス・リサイクル・マーケットの最大のシェアを誇る地域は
- アジア・パシフィックは、2025年に最大58.72%の収益シェアを誇るブラック・マスのリサイクル市場を廃止し、広範なバッテリー製造、中国での大容量のリサイクル、および回収ニッケル、コバルト、およびリチウムの国内需要を支持しました。
- また、この地域は、カソードと前駆者プロデューサーの密なネットワークから恩恵を受け、炭化冶精製所を設立し、電池のリサイクルと循環経済プログラムの政府支援を行っています。 バッテリーメーカーとのリサイクラーの拡大や、ブラックマスの拡大、電気自動車のフリートの拡大、および統合により、アジア・パシフィックのグローバル市場での地位を強化し続けています。
アジア・パシフィック・ブラック・マスリサイクル・マーケット・インサイト
アジア・パシフィック・ブラックマスのリサイクル市場は、中国、韓国、日本など世界各国の大型バッテリー製造、電気自動車の車両の拡大、および強固な精製能力により、急成長を目撃する見込みです。 製造スクラップの量を成長させ、リサイクル方針をサポートし、カソードとプリカーサープロデューサーとの再生装置の統合は、地域の市場拡大をサポートしています。 また、地域が確立した炭化水素インフラと、迎合的な黒の塊で成長する貿易は、処理能力の要求を加速しています。
中国ブラックマスリサイクル市場インサイト
世界最大のバッテリー製造と電気自動車基地、豊富な精製能力、リサイクルブラックマスの国家規格により、中国黒マスリサイクル市場は急速に成長しています。 スクラップやリタイド電池の製造量を増加させ、フィードストック供給が大幅に向上します。一方、ブラックマスのクォリティーは海外素材へのアクセスを拡大しています。 また、リサイクラー、バッテリーメーカー、カソードプロデューサーとの強力な統合は、アジア・パシフィックでのブラックマスリサイクルの重要な市場として中国を位置付けています。
韓国ブラックマスリサイクルマーケットインサイト
韓国の黒マスリサイクル市場は、大型セル製造業界が一貫した成長を目撃し、リサイクル業者を設立し、国内の電池メーカーからリサイクルニッケルやコバルトの需要が高まっています。 バッテリーメーカー、自動車メーカー、リサイクル業者は、製造スクラップと終末期のバッテリーを確保するためのパートナーシップを形成しています。 また、政府は、重要なミネラルセキュリティと循環電池サプライチェーンに焦点を当て、韓国での市場成長に貢献しています。
ヨーロッパブラックマスリサイクルマーケットインサイト
欧州の黒マスリサイクル市場は、EU電池規制、リサイクルコンテンツおよび回復目標、および地域内の材料を維持し、有害廃棄物として黒塊の分類によって、急速に拡大することが期待されます。 オートメーカー、セルプロデューサー、リサイクラーは、成長する地域のバッテリー業界にサービスを提供する前処理および精製能力に投資しています。 さらに、クリティカル・マテリアル法に基づく資金調達プログラムと、REsourceEU計画は、地域全体の新しいリサイクルプロジェクトを支援しています。
ドイツブラックマスリサイクルマーケットインサイト
ドイツのブラックマスリサイクル市場は、自動車業界、先進化学業界、電池リサイクル工場への投資拡大に伴い、着実に拡大しています。 化学工業、自動車メーカー、リサイクル業者は、国内のカソード生産をサポートし、EUの要件に準拠する能力を改良し、黒マス生産を発展させています。 プロセス技術の継続的な進歩、ドイツと環境基準と資源効率に焦点を合わせ、さらに国における市場成長を推進しています。
米国ブラックマスリサイクルマーケットインサイト
米国ブラックマスリサイクル市場は、電気自動車の採用、国内バッテリー製造の拡大、重要なミネラルサプライチェーンの政策支援により、安定した成長を目撃しています。 再サイクラー、自動車メーカー、電池メーカーの成長拠点は、回収、前処理、精製能力への投資が増加しています。 また、ニッケル、コバルト、リチウムの国内供給に重点を置き、リサイクルおよび電池製造用途におけるブラックマス加工の採用を加速しています。
ブラックマスリサイクル市場でトップ企業は
黒いマスのリサイクルの企業は主に確立された企業によって、下記のものを含んでいます:
- ウミコア(ベルギー)
- グレンコア plc(スイス)
- BASFのSE(ドイツ)
- レッドウッド素材株式会社(アメリカ)
- フォーラムOyj(フィンランド)
- 広東省Brunpのリサイクルの技術Co.、株式会社(中国)
- GEM株式会社(中国)
- 浙江Huayou Cobalt Co.、株式会社(中国)
- SungEel HiTech Co., Ltd.(韓国)
- 住友金属鉱山株式会社(日本)
- Cirba Solutions(米国)
- アメリカンバッテリーテクノロジー株式会社(米国)
- アセンド要素株式会社(米国)
- ステナリサイクルAB(スウェーデン)
- アルティリウム(イギリス)
- 電素電池材料株式会社(カナダ)
- アクアメタルズ株式会社(米国)
- Duesenfeld GmbH(ドイツ)
- エースグリーンリサイクル株式会社(米国)
- TES(シンガポール)
ブラックマスリサイクル市場の最新動向とは
- 2026年9月、電気電池材料株式会社は提案された2相ニッケルの精製所の初期段階のための予備的な工学結果を発表しました鉱山由来の原料およびリサイクルされた電池の黒の固まりを処理するように設計しました、第2フェーズのプロセスおよび含まれているニッケル容量の1年あたりの20,000トンを、コバルト、リチウムおよびグラファイト副産物と加えることができる。
- 2025年8月には、Glencoreは、Arizona、Alabama、ニューヨーク、オンタリオ、ドイツで使用した電池をブラックマス、Rochesterハブプロジェクト、およびLi-Cycleの知的所有権に両替するLi-Cycleの買収を完了し、Glencore Battery Recyclingによって提供されるサービスが5月2025日に署名し、Justiceのオンタリオスーペリアコートによって承認された購入契約に従います。
- リチウムイオン電池(GB/T 45203-2024)のためのリサイクルされた黒の固まりのための中国の国民の標準は2つの部門にリサイクルされた黒の固まりを分類し、より透明な交差ボーダーの貿易、電池の化学による黒い固まりを区別し、それが電池か電極のスクラップから導き出すかどうかを、中国の開始の輸入の1 8月2025から修飾する黒い固まりを支えるために質指定を置きます。
- 2025年6月、BASFはドイツ・シュワルジドの黒のマスプラントの商業運用を開始し、現地の完全自動化されたカソード活性材料プラントとバッテリーのリサイクルのための試作金属の精製所を補完し、コレクション、解体、黒の大量生産をカバーし、スティーナ・リサイクルなどのパートナーに精錬するBASFのヨーロッパ製品の一部を形成しました。
- 2025年1月、エース・グリーン・リサイクルは、エンド・オブ・ライフ・リチウム・イオン電池およびLPF電池の排他的な全体的なリサイクルのパートナーとしてSpeiroと戦略的パートナーシップを結びました。また、製造廃棄物、Speiroの中古電池および生産スクラップからの電池材料のクローズ・ループの回復をサポートする。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











