


グローバル文化養鶏肉市場セグメンテーション、ソース(チキン、ダック、トルコ、その他)、技術(サスペンション文化、足場ベースの文化、その他)、エンド使用(フードサービス、小売、ペットフード、その他)、製品フォーム(加工製品、分岐および接地、および構造化) - 業界動向と予測2033
文化的な家禽肉市場規模と成長率は何ですか
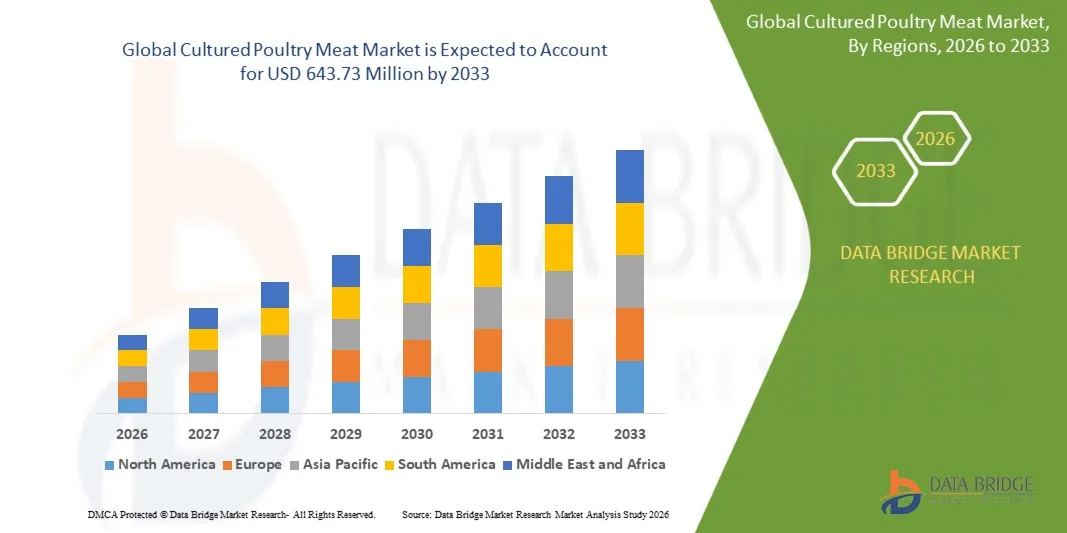
- データブリッジ市場調査分析により、文化的な家禽肉市場が評価されました2025年のUSD 135.55,000,000そして、達するために写し出されます2033年までのUSD 643.73百万, 成長2026年から2033年にかけて21.50%のCAGR.
- 市場は、世界的な家禽消費を増加させ、細胞培養、血清フリーメディア、バイオリアクター技術の進歩によって急速に成長し、米国、シンガポール、オーストラリア、ヨーロッパ全域で規制当局の承認を拡大しています。 動物に優しい持続可能なタンパク質に対する需要の拡大は、フードサービス、小売、ペットフードアプリケーション全体での採用をサポートしています。
- 投資の増加文化的な肉そして、文化牛プラットフォームは、パイロットスケールからレストラン、小売の発売まで、栽培された製品のシフトと組み合わせ、市場採用をサポートしています。 文化的な家禽プロダクトはnuggets、ソーセージ、刻み目の準備および構造された全切口を渡って加えられます、消費者に精通した好みおよび質を提供します文化的な家禽肉制御されたバイオリアクターで作り出される。
市場規模と予測
- グローバル市場価値 (2025):米ドル 135.55 百万
- 期待される市場価値 (2033):米ドル 643.73 百万
- 予測CAGR (2026–2033):21.50%
- 2025年の一流の地域:北アメリカ
- 最も急速に成長する地域:アジアパシフィック
文化的養鶏肉市場の主要なテイクアウトは何ですか
- 北米は、2025年に41.20%の最大の収益分配金で文化的な家禽肉市場を支配し、USDAとFDAのクリアランスによって支持され、米国の鶏、強力なベンチャー資金調達、早期レストランの立ち上げを支援しました。
- アジア・パシフィックは、2026年から2033年までのCAGRで最も急速に成長する地域であり、シンガポールの規制当局によるリーダーシップ、オーストラリアの承認、中国、インド、東南アジアのタンパク質需要の上昇が期待されています。
- 鶏の区分は2025年に71.30%のシェアが付いている市場を、全体的な鶏の消費のスケールおよびavian細胞ラインおよび生産プロセスの成熟によって運転しました。
- ダックは、急速に成長しているソースで、25.80%のCAGRを登録し、多種の生産プラットフォームの出現とシンガポールの最近のアヒルクリアランスを反映しています。
- サスペンションの文化セグメントは、高密度、スケーラブルなバイオリアクターの生産のためのその適合性によって導かれる2025年に49.70%のシェアで技術カテゴリを支配しました。
- 2025年の市場シェアの63.90%を占めるフードサービスは、レストランやシェフが好まれ、栽培された家禽料理を発売しました。
- 小売セグメントは、ラベルの承認、生産コストの低下、およびスーパーマーケットに栽培された製品のグラデーションエントリによって駆動され、26.10%のCAGRと最速成長のエンドユースカテゴリです。
報告書 スコープと文化 鶏肉市場 区分
|
アトリビュート |
文化的な家禽ミートキーマーケットの洞察 |
|
カバーされる区分 |
ソース: チキン、ダック、トルコ、その他 テクノロジー: サスペンション文化、足場ベースの文化、その他 エンド使用: フードサービス、小売、ペットフード、その他 製品形態から探す: 加工品・加工品・加工品・地盤・全カット・構造物 |
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
文化的養鶏肉市場における重要な傾向は何ですか
- 文化的な家禽の生産は、パイロットスケール、血清依存プロセスから、連続的、血清のない製造および多種のプラットフォームに移行し、生産者がコストを削減し、セル密度を上昇させ、鶏、アヒル、およびその他の鳥製品を渡る1つの技術的および規制プラットフォームを拡張することを可能にします。
- たとえば、自然食品によると、2024年8月に、研究者は、耕作鶏の継続的な製造のためのタンジェンシャルフローろ過を使用して、動物成分のない媒体の費用で1ミリリットルあたり130万個のセルに達すると、1リットルあたり0.63ドル、50,000リットルの施設のテクノ経済分析は1ポンドあたり約USD 6.2のコストを投じた。
- 生産者はまた、従来の家禽の味、質および栄養プロフィールを提供するために、培養された鳥の筋肉および脂肪細胞を使用して、雑種の公式およびより高い耕作された細胞の包含率に、移動しています。
- レギュレータは、栽培された家禽のためのより明確な承認経路を構築しています。, 企業を奨励し、同時に複数の管轄区域にファイルすることができる製品やドシアーを設計します。.
- 例えば、2026年4月、ベグコノミストによると、パルマは、栽培された鶏の承認後6か月、栽培されたダックのためにシンガポール食品機関の承認を保証し、2種のクリアランスを持つ最初の会社になり、EUおよび英国を含む8つの活動的な規制のファイリングを保持しています。
- セルカルチャーの効率性、規制の明快さ、マルチスペックの生産プラットフォームが進んでおり、文化的な家禽は、プレミアムレストランからペットフード、加工品、および選択した小売チャネルまで拡大する予定です。
文化的な家禽肉市場の主要なドライバーは何ですか
- 世界の最も消費され、最も低価格の肉である家禽のための世界的な要求を上げることは食糧会社および投資家に慣習的な後付けおよび屠殺なしで作り出すことができる耕作された代わりを開発することを奨励しています。
- 例えば、2025年7月には、OECDとFAOによると、世界的な家禽消費量は2034年までに173万トンの準備が整えられ、数十年にわたって世界中で消費された追加の肉の62%を占め、培養された家禽が役立つことを目的としたタンパク質市場のスケールを強調する。
- 動物福祉、抗生物質使用、鳥病の発生、および集中的な家禽の養殖の環境の足跡に対する成長の心配は制御された、衛生学の生物圏の環境で作動する細胞ベースの生産システムで増加しています。
- 例えば、2025年10月、食品ビジネス中東&アフリカによると、Believer Meatsは、栽培された鶏肉を生産し、販売するための最終USDA承認を受け取り、米国で栽培された肉を販売する最初の非米国企業と5番目の全体的なクリアになった。 8つのスタートアップは、2025年の間に市場承認のいくつかの形態を確保しました。
- 規制のクリアランスが拡大し、生産コストが低下し、食品セキュリティ戦略は代替タンパク質を奨励し、文化的な家禽は、食品メーカー、食品サービス事業者、ペットフードブランドからの継続的な投資を引き付けるために配置されています。
文化的な家禽肉市場の成長を望んでいる要因は何ですか
- 文化的な家禽の生産は、特殊なバイオリアクター、細胞ライン、成長媒体、および食品グレードの施設を必要とし、従来の鶏の上に残っている資本集中的な操作とユニットコストをもたらします。
- 例えば、2025年9月、FoodNavigator-USAによると、テキサス州は2年間栽培された肉の販売を禁止し、一日あたり25,000ドルの罰金を科し、製品を制限し、UPSIDE FoodsとWildtypeによる訴訟を促すために、米国7番目の州になる。
- 州レベルの禁止、ラベリング制限、および地域全体の新規食品承認のタイムラインが異なるため、規制の不確実性と遅延の商品化、特に複数の国で同時発売を求める企業のために。
- 消費者の受け入れ、知覚された天性、および価格のプレミアムは、多くの消費者がセルベースの肉を購入し、限られた生産量が選択したレストランを超えて可用性を制限するのを躊躇しているので、障壁のままです。
- たとえば、2025年11月には、Poultry Siteが報告したロイターによると、シンガポールは30バイ-30の食品自給目標を落とし、地元の代替タンパク質業界をスケールアップする努力がより高い生産コストと低コストの消費者の受け入れによって保持されたことを指摘する大臣がいました。
- 高生産コスト、規制の断片、および不確実な消費者需要の組み合わせは、特に従来の家禽が豊富で手頃な価格であり、広く受け入れられている投資と限界の採用を遅らせることができます。
文化的な家禽肉市場はどのように区分されますか
文化的な家禽の肉市場は源、技術、端の使用およびプロダクト形態に基づいて区分されます。
- ソース
ソースに基づいて、文化的な家禽肉市場は鶏、アヒル、七面鳥などに分けられます。 鶏の区分は2025年に71.30%のシェアが付いている市場を、全体的な鶏の消費のスケールおよびavian細胞ラインおよび繊維ベースの生産プロセスの成熟によって支えられた支配しました。 チキンは、米国とシンガポールで初めて栽培された養鶏製品で、最も広範囲な規制と商用トラックレコードを提供しました。 ナゲット、カツレツ、およびマイナスのアプリケーションを横断する中立的な風味と汎用性は、フードサービスの魅力を強化します。 血清フリーメディアおよびバイオリアクターの収量が継続的に進行し、リーダーシップを強化しています。 ペットフードのローンチを成長させると、追加のボリューム機会が作成されます。
2026年から2033年までのCAGRで最速の成長を記録するダックセグメントは、プレミアム・ガストロノミー・デマンドと多種の生産プラットフォームの開発によって駆動されます。 ダックセルは、脂肪が豊富な調製などの差別化された製品を可能にし、高級なダイニングで高い価格ポイントを注文します。 企業は、開発のタイムラインを短縮し、規制の知識を再使用し、鶏からアヒルに既存のセルカルチャープラットフォームを拡張しています。 シンガポールの最近のクリアランスは、新しい鳥類の承認経路を実証しました。 アジア・パシフィック、欧州のフードサービス事業者の利益を成長させ、商業ローンの支援が期待されます。 より小さい容積およびより高い単位の価値は早期の商品化のために魅力的なアヒルを作ります。
- テクノロジー
技術のベースでは、文化的な家禽肉市場は、サスペンション文化、足場ベースの文化などに分かれています。 サスペンションの文化セグメントは、高密度、スケーラブルなバイオリアクター操作のためのその適合性によって支えられ、2025年に49.70%のシェアで市場を支配しました。 サスペンションシステムは、細胞をアンカーなしで成長させ、収穫を簡素化し、連続または灌流ベースの製造を可能にします。 これらのプロセスは、セルの密度を上げ、製品毎キログラムあたりのメディア消費量を減らすことができます。 攪拌タンクとエアリフトバイオリアクターとの互換性により、生産者は確立された発酵の専門知識を活用することができます。 アニマル・コンポンフリーメディアの採用拡大は、サスペンションベースの生産の経済性をさらに向上しています。
2026年から2033年までのCAGRで最も速い成長を、構造化された全カット製品を現実的な繊維のアライメントおよび質と要求することによって運転されるようにscaffoldベースの文化の区分は提案されます。 食用および植物由来の足場は、筋肉と脂肪細胞の添付ファイルをガイドし、カツレやフィレットを最小限のフォーマットではなく有効にします。 生物材料、3Dバイオプリンティングおよび組織工学の進歩はより厚いティッシュの細胞のろ過および栄養素配達を改善しています。 栽培された肉開発者と材料のサプライヤー間のコラボレーションは、足場イノベーションを加速しています。 生産者がプレミアムな全カット位置を狙う中、スキャフォールドベースのシステムは、新たな能力の成長率を捉えることが期待されます。 複雑性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性・妥当性を許さない。
- エンド使用
エンドの使用に基づいて、文化的な家禽肉市場は、フードサービス、小売、ペットフード、その他に分けられます。 フードサービスセグメントは、2025年に63.90%のシェアで最終使用カテゴリを支配し、プロデューサーがプレミアムプライスポイントで限られたボリュームを導入できるように、レストラン主導の立ち上げでサポートしました。 シェフとリザーバーは、初期の採用者として機能し、消費者の親しみやブランドの信頼性を構築するのに役立ちます。 メニューとキュレーションされた料理は、早期に栽培された製品に関連する価格感度を低下させます。 レストランとの直接的な関係は、初期の商品化段階で物流とコンプライアンスを簡素化します。 米国とシンガポールのフードサービスファースト製品の規制クリアランスは、このチャネルのリーダーシップを強化しました。
小売部門は、2026年から2033年までのCAGRで最速の成長を登録し、ラベルの承認、生産コストを低下させ、栽培およびハイブリッドの養鶏製品をスーパーマーケットにグラフィカルなエントリで登録する予定です。 リテールディストリビューションは、レストランよりも大幅に大きなボリュームのポテンシャルを提供し、包装されたナゲット、ソーセージ、およびマイナス製品を開発するプロデューサーを奨励します。 植物由来の成分で培った細胞をブレンドしたハイブリッド配合で、小売価格のポイントを満たすことができます。 米国「セル栽培」などのクリアラベリング要件は、消費者の透明性を構築しています。 食料品チェーンや食品メーカーとのパートナーシップは、アクセスを広げることが期待されています。 このチャネルでスケーリングするために価格のパシティと消費者の受け入れは不可欠です。
- 製品形態から探す
製品形態に基づいて、培養肉市場は加工製品、加工品、地面、および全カットおよび構造物に分けられます。 処理された製品セグメントは、ナゲット、ソーセージ、パティをカバーし、2025年に54.20%のシェアでカテゴリを支配し、複雑な組織構造なしで培養細胞を結合する能力でサポートされています。 処理されたフォーマットは、下セルの包含率と可変的なテクスチャを許容し、サービングあたりの生産コストを削減します。 Familiarフォーマットは、消費者の試験に障壁を下げます。 食品加工装置および共同製造のパートナーは、成形、調理、包装に使用できます。 ハイブリッド処方は、より手頃な価格と味の一貫性を改善しています。
2026年から2033年までのCAGRで最速成長率を上げ、真の鶏小屋や太ものような食体験を追及した。 スカフォールド、バイオプリンティング、およびパーフュージョンバイオリアクターの進歩により、より厚く、より一直線に並べられた組織が可能になります。 全カット製品は、プレミアムフードサービスとグルメ小売で高い価格ポイントを注文することができます。 企業は、セルラインの安定性、気化戦略、および一貫性を改善するためにテクスチャエンジニアリングに投資しています。 構造化製品で成功し、加工用途を超えて、対応可能な市場を拡大する。 高い技術的複雑性と資本強度は、短期のボリュームに重要な制約を維持します。
文化的養鶏肉市場の最も大きな株式を保持する地域は
- 北米は、2025年に41.20%の最大の収益分配金で文化的な家禽肉市場を支配し、USDAとFDAのクリアランスによって支持され、米国の鶏、強力なベンチャー資金調達、早期レストランの立ち上げを支援しました。
- 地域はまた、深いバイオテクノロジーの才能プールから恩恵を受け、食品技術のスタートアップを確立し、大きな肉プロセッサとパートナーシップを結びます。 代替タンパク質の消費者利益を成長させ、連邦ラベルの承認と組み合わせ、州レベルの制限は市場アクセスの要因を維持しているが、北アメリカのポジションを強化し続けています。
米国文化家禽ミートマーケットインサイト
米国の文化的な家禽肉市場は、栽培された鶏の連邦規制のクリアランス、主要な開発者の存在、および細胞培養およびバイオリアクター技術の持続的な投資による強力な成長を目撃しています。 FDA と USDA の共同経路は、細胞培養の養鶏の産生、検査、ラベル作成のための明確なフレームワークを作成しました。 また、ペットフードブランドへの関心を高める、レストラン主導のローンチ、大型肉プロセッサーとのパートナーシップは、商品化を加速しています。 同時に、複数の州の州レベルの制限は、どこでどのように製品を全国に販売することができるかを把握しています。
Asia-Pacific Cultured Poultryミートマーケットインサイト
シンガポールの先駆的な規制枠組み、オーストラリアとニュージーランドの承認、中国、インド、東南アジアのタンパク質需要の高まりを推進し、アジア太平洋の文化的な家禽肉市場は急速に成長を目撃する見込みです。 政府は、代替タンパク質の研究をサポートし、輸入に依存する市場での食品安全性を改善します。 また、地域最大級の養鶏集団、強力なバイオマニュファクチャリング能力、および細胞培養インフラにおける成長投資の普及が加速しています。 複数の市場における新規食品への都市収入と開放性を高めることで、地域拡大を支援しています。
日本文化家禽ミートマーケットインサイト
日本文化の養鶏肉市場は、細胞生物学、食品技術の革新に対する政府の利益、そして高品質の意識の消費者基盤の強力な研究能力による安定した成長を目撃しています。 国内のスタートアップ、大学、食品メーカーは、細胞培養、足場、組織工学の技術に協力しています。 また、日本の大きな家禽消費量、老化人口、食料安全保障に重点を置いて、代替タンパク質の探索を奨励しています。 栽培食品の規制枠組みはまだまだ進化しており、今後数年で商品化をご支援するという明確なガイドラインが期待されています。
中国文化養鶏肉市場洞察
中国の文化的な家禽肉市場は急速に成長しています, 新しいタンパク質源の国民の関心によって駆動され, 大規模なバイオマニュファクチャリング能力, 世界最大の家禽消費人口. 国内のスタートアップや研究機関は、栽培された鶏肉や他の肉の細胞ライン、血清フリーメディア、およびバイオリアクタープロセスを高度化しています。 また、新規の食料調達への支援方針の注意は、公私的投資を奨励しています。 栽培された製品に対する規制承認経路は依然として定義されており、それらの進捗状況は、全国の商用起動のペースに影響を及ぼします。
U.K. 文化的養鶏肉市場 洞察
U.K.の文化的養鶏肉市場は、栽培された肉、強い研究機関、そして栽培されたペットフードの早期活動のために規制サンドボックスによって支えられた安定した成長を経験しています。 食品規格機関は、企業や規制の専門家と協力して、安全評価を加速し、現在、鶏肉やアヒルドシアーを栽培しています。 さらに、サステナビリティ重視の消費者、食品小売業者、投資家の関心は、商品化計画をサポートしています。 Brexit後の規制の独立性は、英国における新規食品の意思決定の迅速化の機会として見られます。
ドイツ文化家禽ミートマーケットインサイト
ドイツの文化的な家禽肉市場は、国の強力な食品加工部門、高度なバイオテクノロジーエコシステム、および持続可能なタンパク質への関心の増加のために着実に拡大しています。 研究機関、スタートアップ、および確立された肉生産者は、家禽の塗布のための細胞培養およびバイオリアクターの技術を調査しています。 さらに、欧州連合(EU)におけるドイツの役割は、EUの新規食品アセスメント(EU)の進展を意味し、フレームワークに基づく最初の栽培食品アプリケーションを含む、市場タイミングを強く影響することを意味します。 品質・ラベル・動物福祉の高消費基準も製品開発を図っています。
文化的養鶏肉市場でトップ企業は
文化的な家禽の肉工業は主に下記のものを含むよく確立された会社によって、導きます:
- UPSIDEの食糧(アメリカ)
- 株式会社イートジャスト(アメリカ)
- アレフファーム株式会社(イスラエル)
- モサミートB.V.(オランダ)
- スーパーミート ミートのエッセンス(イスラエル)
- パルマ (フランス)
- Vow Group Pty Ltd (オーストラリア)
- ワイルドタイプ株式会社(米国)
- ミッションバーン(アメリカ)
- ステーキホルダーフード株式会社(イスラエル)
- バイオテクノロジー食品(JBS S.A.)(スペイン)
- アイビーファームテクノロジーズ株式会社(イギリス)
- ミートリー株式会社(イギリス)
- 株式会社インテグリカルチャー(日本)
- セルックスリミテッド(中国)
- ジョーズ・フューチャー・フード(中国)
- Umami Bioworks(シンガポール)
- タイソンフーズ株式会社(米国)
- カルギル株式会社(米国)
- Charoen Pokphand Foods PCL (タイ)
文化的な家禽肉市場の最新動向は何ですか
- 2026年2月、シンガポールのサステイナビリティ省と環境は、シンガポールフードエージェンシーが、2024年以降、630万ドルから21年までの多年にわたるタンパク質研究プロジェクトにおいて、プロセス開発、栄養、および機能性の栽培された食品能力に対する公的な支持を認めたと述べた。
- 2025年10月には、グルミーとバイタルミーの合併により形成されたパルマは、栽培された鶏のシンガポール食品機関の承認を受け、ヨーロッパで栽培された肉会社の最初の承認を受けました。 プロダクトは受精された鶏の卵の細胞からなされ、会社に従って数千リットルに達する結合された容量のbioreactorsで作り出されます。
- 2025年4月、Vowは、オーストラリアの食品規格オーストラリアニュージーランド(ニュージーランド)の認証を取得し、シンガポールの規制の足跡を拡張し、2024年4月に製品がクリアされ、パフェやフォアグラなどの料理店で提供されている。
- 2024年4月、シンガポール・フード・エージェンシーがボウの文化的水質を承認し、グッド・ミートの鶏と一緒に市をクリアした製品に第二の鳥類を追加。 その後、クワルは、パフェやフォアグラなど、シンガポール各地のレストランの様々な料理で販売されていました。
- 2023年6月、米国農務省は、UPSIDE FoodsとGOOD Meatの承認を得て、FDAの安全性レビューに従った種類の米国通関業者を生産し販売しました。 サンフランシスコ、ワシントンD.C.のレストランでデビューし、必須の「セル栽培」ラベルを運びます。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











