


グローバルデータセンターCPU市場セグメンテーション、タイプ(x86プロセッサ、ARMプロセッサ、およびパワープロセッサ)、データセンター(Hyperscale、エンタープライズ、コロケーション、およびエッジ)、CPUコア(1コア、2コア、3コア、4コア、8コア、16コア、32コア、64コア、64コア、128コア、その他)、サーバーフォームファクター(ラックサーバー(1U / 2U / 4U)、サーバー、ブレードサーバー、ブレードサーバー、およびクラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス、クラウドサービス 業界動向と予測 2033
データセンターCPU市場規模と成長率は何ですか
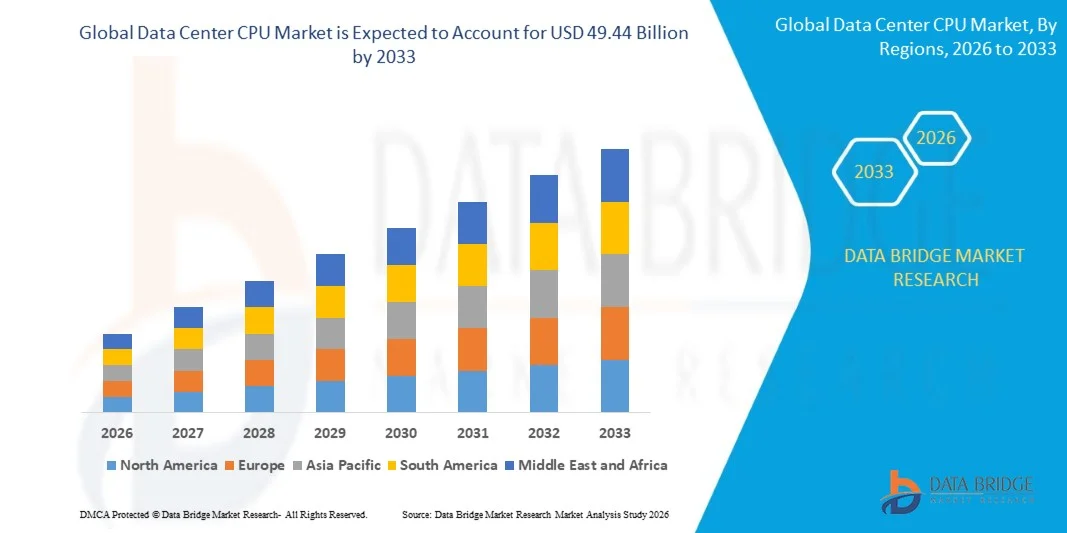
- データブリッジ市場調査分析により、データセンターCPU市場が評価されました2025年のUSD 21.30億そして、達するために写し出されます米ドル 49.44 億 によって 2033, 成長2026年から2033年にかけて11.10%のCAGR.
- 市場は、高性能コンピューティング、サーバープロセッサ技術の迅速な進歩、およびクラウドコンピューティングをサポートするデータセンターインフラストラクチャの拡大のための需要の増加によって駆動された一貫した成長を経験しています。人工知能、機械学習および他のデータ集中的なワークロード。
- クラウドサービスおよびAI主導のアプリケーションをグローバルに採用し、ハイパースケールおよびエンタープライズデータセンターにおける成長投資と組み合わせることで、より高度な処理能力とエネルギー効率で高度なCPUをデプロイする組織を説得しています。 拡張可能なコンピューティング、仮想化、リアルタイム分析、およびデータセンター環境全体の集中的なワークロードをサポートするマルチコア、高性能、AI最適化プロセッサを採用しています。
市場規模と予測
- グローバル市場価値(2025):USD 21.30億
- 期待される市場価値(2033):USD 49.44億
- 予測CAGR (2026~2033): 11.10%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
データセンターCPU市場の主要なテイクアウトは何ですか
- 北米は、2025年に41.0%の最大の収益シェアを誇るデータセンターCPU市場を占め、高機能クラウドプロバイダー、迅速なAIインフラの展開、および高性能コンピューティングインフラにおける重要な投資の存在下で支持
- アジア・パシフィックは、2026年から2033年にかけて、CAGRの最も急速に成長する地域であり、ハイパースケールのデータセンター投資を拡大し、クラウドの採用、デジタルトランスフォーメーションへの取り組みを加速し、中国、インド、日本、東南アジア全域でAIのワークロード展開を増加させることで期待されています。
- x86プロセッサのセグメントは、エンタープライズサーバー、大規模クラウドインフラ、ミッションクリティカルなワークロードを横断する広範な展開によって駆動され、2025年に72.4%のシェアで市場を率いた。
- ARMプロセッサは、エネルギー効率の高いコンピューティングとカスタマイズされたプロセッサアーキテクチャの要求に応じてサージを反映し、16.8%のCAGRを登録するために計画された最速成長タイプです。
- ハイパースケールセグメントは、データセンターカテゴリを2025年に49.8%の収益シェアで支配し、クラウドサービスプロバイダの急速な拡大とAIインフラ投資の高まりを実現しました。
- 64コアは、2025年の市場シェアの31.6%を占めており、ハイパースケールクラウドプラットフォームとエンタープライズ仮想環境の広範な展開で好まれています。
- 機械学習の区分は成長の最も速い適用部門、の採用を拡大することによって運転される15.9%のCAGRとです予測分析、理性的なオートメーションおよび企業AIの解決。
レポートスコープとデータセンターCPU市場セグメント
|
アトリビュート |
データセンターCPUキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
データセンターCPU市場の重要な傾向は何ですか
- データセンターCPU開発は、高コアカウント、AI最適化、およびエネルギー効率の高いプロセッサーにますます移行しています。クラウドコンピューティング, 人工知能, 高性能コンピューティング, およびその他の包括的なワークロード.
- たとえば、2025年2月、インテルはパフォーマンスコアを搭載した新しいXeon 6プロセッサを立ち上げ、最新のデータセンターのワークロードのパフォーマンス/ワットを改善しながら最大2倍のAI処理性能を実現します。
- 大規模クラウドプロバイダは、高度にカスタマイズされ、代替CPUアーキテクチャを採用し、コンピューティングの効率性、ワークロードのスケーラビリティ、および大規模なインフラストラクチャの展開全体所有コストを向上させることができます。
- 成長するAIのワークロードは、GPU、アクセラレータ、高帯域幅のメモリ、およびプロセッサのボトルネックを防止するための高度なネットワーク技術との緊密な統合に向けたCPUイノベーションを駆動しています。
- たとえば、Intel は 2025 年 5 月、GPU を搭載した AI システムを管理するために設計された 3 つの Xeon 6 プロセッサーを導入しました。これにより、AI の負荷を動的に増加させる技術が搭載されています。
- クラウドプロバイダや企業は今後もAIのパフォーマンス、計算密度、エネルギー効率を優先し、高度なデータセンターCPUの需要は加速し、プロセッサのイノベーションをコアインフラストラクチャの優先順位として強化することが期待されます。
データセンターCPU市場の主要なドライバは何ですか
- 人工知能、機械学習、およびジェネレーションAIのワークロードの急速な拡大は、データの事前処理、インフェレンス、仮想化、オーケストレーション、アクセラレータベースのコンピューティング環境をサポートする高性能CPUの需要を大幅に増加させます。
- 例えば、2025年4月、Google Cloud は、5th Gen AMD EPYC プロセッサを搭載した新しい C4D および H4D 仮想マシンを導入し、C4D は、前世代よりも vCPU あたり最大 80% の高いスループットを実現します。
- 大規模クラウドプロバイダ、企業、コロケーション事業者は、成長するクラウドサービス、デジタルアプリケーション、データ分析、およびスケーラブルで信頼性の高いコンピューティング能力を必要とするAIのワークロードに対応するサーバーインフラを拡大しています。
- 例えば、2025年3月では、Oracleは5th Gen AMD EPYCプロセッサを搭載したCompute E6形状でクラウドインフラストラクチャを拡大し、以前のE5世代と比較して最大2倍のコストパフォーマンスを実現します。
- AIの採用、クラウドの移行、およびグローバルに展開し続けるデータ集約型アプリケーションでは、より高い処理性能、より大きなコア密度、およびエネルギー効率の向上の必要性は、データセンターCPUの需要の主要なドライバを維持します。
データセンターCPU市場の成長を追い求める要因は何ですか
- 高度なデータセンターCPUは、半導体設計、最先端製造プロセス、サーバープラットフォーム、冷却システム、およびサポートインフラに実質的な投資を必要とし、データセンター事業者の調達および導入コストを増加させます。
- たとえば、2026年9月、FERCはPJMを指示し、データセンターからの急速に増加する需要に関連した6,800-MWの電力不足で電力調達計画を見直し、拡張にリンクされたインフラ圧力を強調しました。
- 高度に密接なコンピューティングインフラからの電力消費を上げることで、特にAIのワークロードが大幅に処理能力と継続的な運用を必要とするため、CPUの効率を向上させるための圧力も作成します。
- たとえば、2026年7月、ロイターは、中国でサーバーCPUの価格が年初頭から40%以上増加したと報告したが、インテルとAMDはサーバーCPU注文が最大6ヶ月の急激な需要に直面した。
- 供給の制約および上昇プロセッサの価格は、特に強いAIのインフラの要求が高度サーバーCPUおよび半導体の製造能力のための競争を増加させるときサーバー配置を遅らせます。
データセンターCPU市場はどのように区分されますか
データセンターCPU市場は、タイプ、データセンター、CPUコア数、サーバーフォームファクター、およびアプリケーションに基づいてセグメント化されます。
- タイプ別
タイプに基づいて、データセンターCPU市場は、x86プロセッサ、ARMプロセッサ、およびパワープロセッサにセグメント化されます。 x86 プロセッサセグメントは、2025 年の 72.4% シェアで市場を支配し、エンタープライズ サーバー、大規模クラウド インフラストラクチャ、およびミッション クリティカルなワークロードを横断する広範な展開に向けました。 x86プロセッサは、確立されたエンタープライズソフトウェアと仮想化プラットフォームで幅広い互換性を提供します。 主要なデータセンター事業者は、クラウドコンピューティングと高性能なワークロード用のx86ベースのサーバープロセッサに依存しています。 コア密度および加工効率の継続的な改善は、性能能力を強化しています。 成熟したx86エコシステムは、広範なハードウェア、ソフトウェア、OEMサポートも提供しています。
ARMプロセッサのセグメントは、エネルギー効率の高いコンピューティングとカスタマイズされたプロセッサアーキテクチャの需要の増加によって駆動され、2026から2033までの16.8%のCAGRで最速の成長を登録するために計画されています。 ARM ベースの CPU は、クラウド ネイティブのワークロードの強力なパフォーマンス/ワット特性を提供します。 Hyperscale プロバイダーは、データセンター環境全体でカスタマイズされた ARM プロセッサーを導入しています。 電力消費の拡大は、エネルギー効率の高いプロセッサアーキテクチャを優先するオペレータを奨励しています。 ソフトウェアの互換性の改善は、専門クラウドワークロードを超えてより広範な採用をサポートしています。 AIインフラの展開を強化し、効率的なサーバープロセッサーの需要を更に創出します。
- データセンター
データセンターに基づいて、市場は、ハイパースケール、企業、コロケーション、エッジにセグメント化されます。 ハイパースケールセグメントは、クラウドサービスプロバイダの急激な拡大とAIインフラ投資の高まりにより、2025年に49.8%のシェアで市場を支配しました。 高機能CPUの大容量で広範囲なコンピューティングワークロードをサポート クラウド導入の増加は、ハイパースケールインフラの継続的な拡大を奨励しています。 AIやデータ分析のワークロードの拡大も、高度なサーバープロセッサの需要が高まっています。 高いサーバー密度は強力で、有効な CPU のための付加的な条件を作成します。 継続的なインフラの拡張とサーバーのアップグレードにより、プロセッサの需要が向上します。
エッジセグメントは、2026年から2033年までのCAGRで最速の成長を登録することを期待しています。5G、IoT、レイテンシーに敏感なアプリケーションを展開することで燃料を供給しました。 エッジデータセンターは、ローカライズされたコンピューティングのために、コンパクトでエネルギー効率の高いプロセッサが必要です。 リアルタイムの分析のための成長の需要は、エンドユーザーに近い処理を奨励しています。 また、自動システムおよび産業オートメーションは、分散コンピューティング機能の要件も増加しています。 低電力CPUアーキテクチャの高度化は、エッジ環境のプロセッサーの適合性を改善しています。 企業は、遅延やネットワークの混雑を減らすために、分散したインフラを採用しています。 これらの開発は、エッジデータセンター環境を横断してCPUの展開を加速する見込みです。
- CPUコア数
CPUコアの数に基づいて、市場は1コア、2コア、3コア、4コア、4コア、8コア、16コア、32コア、64コア、128コア、およびその他のセグメント化されます。 64コアセグメントは、2025年に31.6%のシェアで市場を支配し、ハイパースケールクラウドプラットフォームとエンタープライズ仮想環境を横断する広範な展開でサポートしました。 高コアアカウントプロセッサにより、データセンターは複数のワークロードを数少ない物理サーバーに統合できます。 仮想化、分析、クラウドアプリケーション向けの処理能力が大幅に向上します。 ワークロードの統合のための増加の要求は高コア計算CPUの採用を支えます。 プロセッサーアーキテクチャとメモリ機能の改善は、パフォーマンスのさらなる向上につながります。 データセンターのオペレータは、既存のインフラ内でより大きなコンピューティング密度を優先しています。
128コアセグメントは、AIのワークロードと高性能コンピューティングの需要の増加によって駆動され、2026年から2033年にかけて17.1%のCAGRで最速の成長を登録する予定です。 超高コア・カウント・プロセッサーは、要求の厳しいワークロードのためのより大きな並列処理能力を可能にします。 ジェネレーションAIと大規模分析の複雑性は、高度なサーバープロセッサーの要件が増えています。 ハイパースケール演算子は、コンピューティング密度を向上させるために、より高いコア構成を採用しています。 メモリの帯域幅とプロセッサアーキテクチャの改善は、高コアカウントCPUのパフォーマンスを強化しています。 AIインフラへの投資拡大は、強力なサーバーCPUの需要が高まっています。 128コアプロセッサの採用を加速するために、計算式集中型アプリケーションの使用が増えることが期待されます。
- サーバーフォームファクター
サーバーフォームファクターに基づいて、市場はラックサーバー(1U/2U/4U)、ブレードサーバー、タワーサーバー、およびマイクロサーバーに分割されます。 ラックサーバ(1U / 2U / 4U)セグメントは、2025年の61.3%シェアで市場を支配し、ハイパースケールと企業データセンターの広範な展開によって駆動しました。 ラックサーバは、高コンピューティング密度をサポートしながら、データセンターの床面積の効率的な利用を実現します。 標準化されたアーキテクチャにより、組織は高性能CPUとネットワーク技術を効率的に統合できます。 クラウドコンピューティング、仮想化、エンタープライズアプリケーション、AI ワークロード向けに幅広く展開しています。 高コア・カウント・プロセッサーとの互換性により、採用をサポートします。 彼らのスケーラビリティは、データセンターのオペレータは、ワークロードの要件に応じてコンピューティング容量を拡大することができます。
マイクロサーバーのセグメントは、軽量ワークロード、エッジコンピューティング、およびエネルギー効率の高いインフラストラクチャの採用を増加させることにより、14.8%のCAGRで最速の成長を目撃するように設計されています。 マイクロサーバーは従来の大容量サーバーを必要としない適用のための密集した計算の解決を提供します。 低い電力要件は、分散コンピューティング環境に適しています。 エッジアプリケーションの展開を増加させると、コンパクトなサーバープラットフォームのさらなる需要が高まっています。 ARM ベースのプロセッサの開発も、マイクロサーバのパフォーマンスと効率性を向上させる. データセンターの消費電力を削減することに重点を置き、小規模なサーバーアーキテクチャに関心を寄せています。 軽量クラウドや分散型ワークロードでの利用拡大が期待されるため、セグメントの成長を持続できます。
- 用途別
アプリケーションに基づいて、市場はWebホスティング、クラウドコンピューティング、高性能コンピューティング、人工知能、機械学習、およびビッグデータ分析にセグメント化されます。 人工知能部門は、2025年に37%のシェアを持つ市場を支配し、ジェネレーションAI、大型言語モデル、およびエンタープライズAIアプリケーションを迅速に採用してサポートしました。 AIのワークロードは、データの準備、ワークロードのオーケストレーション、推論、および特殊なアクセラレータとの通信のためにCPUが必要です。 ハイパースケールクラウドプロバイダは、AI対応のインフラを拡充し、計算要件の増加に対応します。 複数のビジネス機能でAIアプリケーションを展開しています。 GPUや他のアクセラレータとのCPUの統合の増加は、異種コンピューティング能力を向上させています。
機械学習セグメントは、予測分析、インテリジェントなオートメーション、およびエンタープライズAIソリューションの採用を拡大することにより、2026から2033までの15.9%のCAGRで最速の成長を登録することが期待されています。 機械学習のワークロードは、データ処理、モデル開発、および推論のためのスケーラブルなコンピューティングインフラストラクチャを必要とします。 複数の業界を横断する組織は、機械学習を運用および分析プロセスに組み込んでいます。 クラウドベースの機械学習プラットフォームは、これらの技術へのアクセスをさらに拡大しています。 モデルの複雑性を高めることで、効率的なサーバープロセッサーの需要が高まります。 また、機械学習環境内でのCPU使用率を向上しています。 人工知能インフラへの投資のライジングは、機械学習アプリケーションからのCPU需要の継続的な成長をサポートする見込みです。
データセンターCPU市場の最大シェアはどの地域ですか
- 北米は、2025年に41.0%の最大の収益シェアを誇るデータセンターCPU市場を占め、高機能クラウドプロバイダー、迅速なAIインフラの展開、および高性能コンピューティングインフラストラクチャにおける重要な投資の存在下で支持しました。
- また、次世代クラウドインフラにおける主要なテクノロジー企業による大規模・コロケーション・データセンターの継続的な拡大や、次世代クラウドインフラにおける主要な技術企業による強固な投資など、幅広い分野での活用にも貢献しています。 AIに最適化されたプロセッサ、企業のデジタル変革、および先進的なサーバーアーキテクチャの需要の増加は、北米のグローバル市場でのリーダーシップポジションを強化し続けています。
米国データセンターCPUマーケットインサイト
米国のデータセンターCPU市場は、大規模クラウドインフラ、人工知能(AI)コンピューティング、および高性能データセンターの拡張への投資の増加による強力な成長を目撃しています。 国の成熟したクラウドエコシステム、AIに最適化されたサーバープロセッサーの展開の増加に伴い、企業、政府、および研究アプリケーション全体で需要を促進しています。 また、高度コンピューティングインフラの採用や、高機能・エネルギー効率性CPUの高機能化が求められています。
Asia-Pacific Data CenterのCPUマーケットインサイト
アジア太平洋データセンターCPU市場は、AI導入の増加、クラウドインフラの拡大、中国、日本、インド、韓国などの国におけるデジタル化の加速による急成長を目撃する見込みです。 大規模データセンター、AIコンピューティングインフラ、高機能コンピューティングへの投資を成長させ、地域市場拡大を支援しています。 また、neocloud プロバイダーの高まりや、専門コンピューティング能力の高まる需要は、地域全体の高度な CPU の展開を加速しています。
日本データセンターCPUマーケットインサイト
日本データセンターCPU市場は、AIインフラ、クラウドコンピューティング、高度なデータセンター技術への投資の増加による一貫した成長を目撃しています。 データセンター事業者、テクノロジー企業、および企業は、AIのワークロード、クラウドサービス、およびデータ集約型アプリケーションをサポートする高性能プロセッサーを導入しています。 また、AIを中心としたデータセンターへの投資の増加や、国内のデジタルインフラの強化に重点を置いた国が、日本の市場成長に貢献しています。
中国データセンターCPUマーケットインサイト
中国データセンターCPU市場は、AI導入の増加、クラウドインフラの拡大、高性能コンピューティング機能の需要増加により急速に成長しています。 先進的なプロセッサの需要は、クラウドおよびエンタープライズアプリケーション全体で増加し続けていますが、成長するワークロードをサポートするAIインフラストラクチャとデータセンターの容量に大きく投資しています。 また、中国はAIエコシステムを拡大し、コンピューティングインフラへの投資を続け、データセンターCPUの主要成長市場として位置づけています。
U.K.データセンターCPUマーケットインサイト
U.K.データセンターCPU市場は、AI、クラウドコンピューティング、高密度データセンターインフラストラクチャの採用を増加させることで、安定した成長を経験しています。 ハイパースケールやネオクラウドプロバイダによる投資の増加は、AIのトレーニング、推論、クラウドのワークロードをサポートする高度なコンピューティング能力の需要を生み出しています。 さらに、データセンターの容量の拡大とAI対応インフラの拡大は、英国全土で高性能でエネルギー効率の高いCPUの採用を支援しています。
ドイツデータセンターCPUマーケットインサイト
ドイツのデータセンターCPU市場は、国の強力なデジタルインフラ、クラウドサービスの需要の増加、AIやビッグデータ技術の採用の増加により、着実に拡大しています。 データセンター事業者や企業は、データ集中型ワークロード、デジタルトランスフォーメーション、高性能なアプリケーションをサポートする高度なコンピューティングインフラにますます投資しています。 さらに、ドイツはエネルギー効率、持続可能性、および安全なデータセンターインフラに重点を置いており、次世代CPU技術の効率的な運転需要が高まっています。
データセンターCPU市場でトップ企業は
データセンターCPU業界は、主に、以下のような広範な企業が主導しています。
- インテル株式会社(アメリカ)
- アドバンストマイクロデバイス株式会社. (米国)
- NVIDIA株式会社(アメリカ)
- Ampereコンピューティング合同会社(アメリカ)
- アーム限定(アメリカ)
- クアルコムテクノロジーズ株式会社(米国)
- IBM (米国)
- オラクル(米国)
- マーブル(米国)
- 藤津(日本)
- Huaweiの技術Co.、株式会社(中国)
- Siemens (ドイツ)
- シパール(フランス)
- ロンソンテクノロジー株式会社(中国)
- Phytiumの技術Co.、株式会社(中国)
- ハイゴン情報技術有限公司(中国)
- アマゾンウェブサービス株式会社(米国)
- マイクロソフト株式会社(米国)
- Google LLC(米国)
- Alibabaの雲(中国)
データセンターCPU市場で最新の開発は何ですか
- 2025年2月、インテルはXeon 6プロセッサーをパフォーマンスコア(Pコア)で立ち上げました。 新しいプロセッサは、パフォーマンスとエネルギー効率を高め、AIシステム用のホストCPUとして機能するように設計されており、クラウド、エンタープライズ、AIアプリケーション向けのインテルのデータセンタープロセッサポートフォリオを強化しています。
- 2024年10月、AMDは5th Gen AMD EPYCプロセッサーを発売しました。 EPYC 9005シリーズは、Zen 5のアーキテクチャをベースに、エンタープライズ、AI、クラウドアプリケーション向けに導入され、パフォーマンスとエネルギー効率の幅広いプロセッサ構成と改善が実現しました。
- 2024年4月、GoogleはAxionプロセッサーを導入し、データセンター用に特別に設計された初のカスタムアームベースのCPUを発表しました。 プロセッサは、情報検索、クラウドサービス、およびジェネレーションAIなどのワークロードの高性能とエネルギー効率性を提供し、データセンター内のカスタムアームベースのCPUアーキテクチャの普及率を強調しました。
- 2022年5月、AWSはAWS-designed Graviton3プロセッサを搭載したAmazon EC2 C7gインスタンスの一般的な可用性を発表しました。 高性能コンピューティング、機械学習の推論、科学モデリング、分散分析など、コンピューティングのパフォーマンスとエネルギー効率を向上させるために開発されました。
- 2022年3月、AMDは3D V-Cache技術を搭載した3rd Gen EPYCプロセッサの一般的な可用性を発表しました。 ミラノ-X プロセッサーは、3D ダイの積み重ねと拡張されたキャッシュ容量を組み込んで、データセンター CPU の設計の重要な進歩を表し、技術的なコンピューティングのワークロードをターゲティングし、AMD の高性能サーバー プロセッサ ポートフォリオを強化します。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











