



世界の塞栓療法市場セグメンテーション、製品別(塞栓剤およびサポートデバイス)、疾患適応症別(がん、末梢血管疾患、神経疾患、泌尿器系および腎臓系疾患、消化器疾患)、処置別(経カテーテル動脈塞栓術(TAE)、経カテーテル動脈放射線塞栓術(TARE)/選択的内部放射線療法(SIRT)、経動脈化学塞栓術)、エンドユーザー別(病院、クリニック、外来手術センター、その他のエンドユーザー) - 2033年までの業界動向と予測
エボロセラピー市場規模と概要は何ですか
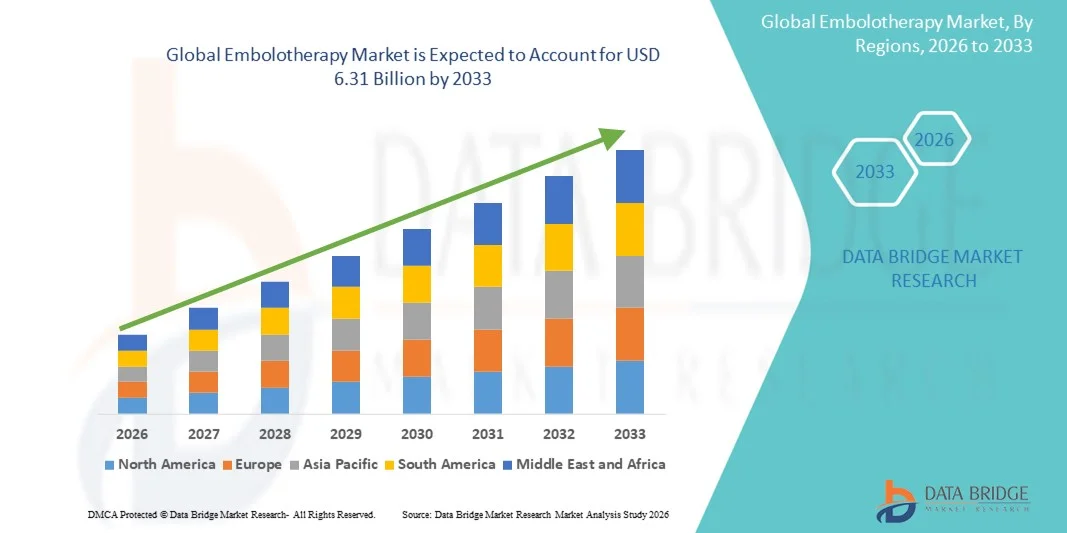
- データブリッジ市場調査分析では、世界的なエンボセラピー市場規模が評価されました2025年のUSD 3.41億そして到達する予定2033年までのUSD 6.31億, お問い合わせCAGR の 8.00%予報期間中
- 市場成長は、血管疾患の増加の優先順位、最小限の侵襲的な手順の進歩、および開発および新興医療設定における画像ガイド型エンボレーション技術の上昇の採用によって主に燃料を供給されます
- さらに、ターゲティング、安全、効果的な治療介入に対する好意を増大させ、臨床医やエンボロセラピーのメリットに関する患者の意識拡大とともに、エンボロセラピーを優先する治療オプションとして位置づけています。 これらの結合因子は、エンボセラピーソリューションの採用を加速しています。これにより、市場の成長を著しく促進します。
市場規模と予測
- グローバル市場価値 (2025):3.41億円ツイート
- 期待される市場価値 (2033):6.31億円ツイート
- 予測CAGR (2026–2033):8.00%
エボロセラピー市場の主要なテイクアウトは何ですか
- 免疫療法、標的区域への血流を妨げるか、または減らすために最小限に侵襲的なプロシージャを含む、ますます重大です管の変形、腫瘍および出血は、従来の治療と比較して、その精度、安全性、および有効性による、介入放射線および外科的設定の両方で
- エンボセラピーのエスカレート要求は、主に血管疾患およびがんの上昇前因によって燃料を供給され、正確な手順ガイダンスのためのイメージング技術の進歩、および最小侵襲的、患者に優しい治療オプションのための成長する臨床医の好み
- 北アメリカは2025年に38.9%の最大の収益分配でエンボレー市場を支配しました。先進医療インフラ、介入放射線療法の高度採用、主要な医療機器メーカーの強力な存在、米国で重要な成長を目撃しました。マイクロカテーテル、エンボリックエージェント、および画像ガイド技術における革新によって駆動されるエンボセラピーの手順
- アジア・パシフィックは、医療費の増大、最小限の侵襲的治療に対する意識の高まり、都市と半都市のセンターを横断する介在的放射線学のインフラを拡充することで、予測期間におけるエンボレー市場で最も急速に成長する地域であることが期待されます。
- エンボリック・エージェント・セグメントは、2025年に45.8%の市場シェアでエンボセラピー市場を支配し、継続的な製品革新によって駆動され、腫瘍および血管療法のアプリケーションを拡大し、最小限の合併症でターゲットを絞ったオクルージョンの有効性
レポートスコープとエンボロセラピー市場セグメンテーション
|
アトリビュート |
Embolotherapyのキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
エボロセラピー市場における重要なトレンドとは
イメージガイドと精密エンボルゼーションの高度化
- 世界的な浮体療法の市場の有意で加速傾向はCTのような高度のイメージ投射の商品の統合です、MRI、およびエボレーションのプロシージャ、高度の正確さおよび忍耐強い結果を高めるfluoroscopy
- 例えば、Onyxの液体のエンボリック システムは慣習的な放射質学者がリアルタイムのイメージ投射の指導の下の非常に精密なエンボレーションを実行し、周囲のティッシュへの損傷を最小限に抑えます
- 画像ガイド型エンボセラピーは、腫瘍、動脈硬化症、出血のより標的処理を可能にし、合併症を減らし、回復時間を改善します。 例えば、コーンビームCTembolizationのプロシージャでは臨床医は血管の解剖学をより明確に視覚化し、embolicの代理店配達を最大限に活用するのに役立ちます
- 高度なイメージングとエンボリック素材のシームレスな組み合わせにより、患者固有の解剖学と病理学にカスタマイズできる最小限の侵襲的な手順が容易になります。
- より正確で、イメージ重視のエンボライゼーションに対するこの傾向は、根本的に臨床的期待と介入治療の基準を変革しています。 その結果、MedtronicやTerumoなどの企業は、高解像度イメージングシステムに対応した次世代エンボリックデバイスを開発
- 病院および専門センターとして、腫瘍学および管の介入の塗布に沿う精密浮体療法の採用は急速に増加しています患者の安全および手続きの効力を改善することを目指しています
- AIとソフトウェアベースのプランニングツールの統合を増加させることで、エボレーション結果の予測モデリングを可能にし、臨床医が最適なエンボリックエージェントと手続き方法の選択を支援
- デバイスメーカーと病院の連携を促進し、カスタマイズしたエンボライゼーションソリューションを開発する
エンボロセラピー マーケット ダイナミクス
ドライバー
血管疾患および癌の有望性を高める
- 血管障害、血管障害、および腫瘍の増加の発生率は、最小限の侵襲的治療のための成長の好みと相まって、エンボロセラピー市場の成長のための重要なドライバーです
- たとえば、2025年3月には、ボストン・サイエンスは、対象の血管介入のためのマイクロカテーテルおよびエンボリック剤のポートフォリオを拡大し、周辺動脈疾患および肝腫瘍の上昇負荷に対処することを目指しています。
- 臨床医は、より安全で効果的な手術を開くための選択肢を求めているので、エンボセラピーは、患者の外傷を抑えた病理血管の正確な閉塞を提供します
- さらに、医療従事者と患者の間でエンボセラピーのメリットの拡大意識は、介入手続きに好まれています
- 効率的でターゲティングされた、そして非パテントフレンドリーな手順の要求は、先進的なエンボリック材料と開発および新興市場でのデバイスを採用しています
- 肝および子宮腫瘍のために特に最小限に侵襲的な腫瘍の介入に対する成長の焦点は、エンボセラピーの採用を燃料化しています
- 生分解性および薬物希釈エンボリック剤の技術開発は、新しい治療機会を作成し、エンボセラピーの臨床応用を拡大しています。
拘束/チャレンジ
プロシージャの複雑性および高い装置コスト
- 専門的訓練と専門知識を必要とするエンボロセラピーの手順の技術的複雑性は、特により小さいヘルスケア施設で、採用の幅を広げるために重要な課題をポーズします
- 例えば、レポートでは、不十分なオペレータの経験が手順時間と合併症率を増加させ、低リソース設定でエンボロセラピーのアクセシビリティを制限できることを示します。
- また、高度なエンボリック剤、マイクロカテーテル、およびイメージングシステムの比較的高いコストは、価格に敏感な病院や医療システムの採用を制限することができます
- たとえば、TerumoやMerit Medicalなどの企業からプレミアムエンボリック製品が重要な価格タグが付属しており、これらのソリューションへの投資から小規模なクリニックを劣化させる可能性があります。
- 医師のトレーニングプログラム、費用対効果の高い製品開発、および合理化された手順プロトコルを通してこれらの課題を克服することは、持続的な市場成長にとって不可欠です
- 新興市場で特定のエンボセラピー手順のための限られた払い戻し方針は、採用と市場拡大を遅らせることができます
- 装置承認および新しいエンボリックの代理店のための臨床試験の条件に関連する規制ハードルはプロダクト進水を遅らせ、市場成長に影響を与えるかもしれません
浮体療法の市場はいかに区分されますか。
市場は、製品、病気の徴候、手順、エンド ユーザーに基づいてセグメント化されます。
- 製品情報
製品のベースでは、エンボセラピー市場はエンボリックエージェントとサポートデバイスに分割されています。 エンボリック・エージェント・セグメントは、2025年に最大収益シェア45.8%で市場を支配し、ターゲットを絞った血管を精密で循環させることで重要な役割を担っています。 マイクロスフィア、コイル、液体エンボリックなどのエンボリック剤は、腫瘍学や血管介入に広く使用され、高い有効性と予測可能な結果を提供します。 それらの増加の採用は、薬物希釈および生分解性剤を含む継続的な革新によって燃料を供給され、これにより、標的療法を最小限の全身効果で実現します。 また、エンボリック剤は、がん、神経障害、消化管出血などの複数の徴候を横断してそれらの汎用性のために好まれています。 病院および専門医院は頻繁に確立された臨床トラックの記録および忍耐強い安全およびプロシージャの成功率を改善する機能によるembolicの代理店を優先します。
サポートデバイスセグメントは、2026年から2033年までの最速のCAGRを目撃し、高度なカテーテル、ガイドワイヤー、マイクロカテーテル、および手続き精度を高めるイメージング対応機器の需要が高まっています。 サポートデバイスは、エンボレーション手順の効率を改善し、臨床医が複雑な血管分析をナビゲートし、エンボリックエージェントをより正確に配信できるようにします。 これら装置における技術の進歩は、柔軟性の向上、ラジオパシティ、ナビゲーションシステムとの統合など、開発および新興市場での採用を加速しています。 これらのデバイスは、患者の回復時間と全体的なヘルスケアコストを削減し、最小限の侵襲的な手順を容易にします。 デバイスメーカーと医療機関の連携を加速させ、次世代支援ツールの開発を推進しています。 セグメントは、エンボローセラピーにおける精密ツールの重要性について、トレーニングプログラムや医師の意識を高めることから恩恵を受けています。
- 病気の徴候による
病気の徴候に基づいて、市場は癌、周辺管の病気(PVD)、神経疾患、泌尿器系および神経疾患および消化器系障害に分けられます。 がんのセグメントは、肝臓、腎臓、子宮腫瘍の高前因性によって駆動され、2025年に市場を支配し、腫瘍学的治療のための最小侵襲的エンボライゼーションの採用を増加させました。 介在放射線学者は、腫瘍の血管拡張、緩和ケア、および化学療法へのadjunctとして、より少数の合併症でより良い患者結果を提供します。 手術や全身化学療法の代替としてエンボセラピーの意識を高めることで、世界中のオンコロジーセンターでの活用を拡大しています。 腫瘍学における研究イニシアチブ、臨床試験、および医療費の拡大は、セグメントの優位性をさらに支持しています。 病院や専門クリニックは、がんのエンボレーを優先し、高い成功率と標的療法の恩恵を受けています。 画像ガイド手順の採用により、精度を高め、がん患者の副作用を低減します。
末梢血管疾患セグメントは、予測期間中に最速の成長を目撃すると予想され、周辺動脈疾患、糖尿病性血管合併症、および関連する心血管障害の増加症例によって燃料を供給されます。 エンボロセラピーは、病気の血管を閉塞し、異常な血流を制御するための最小限の侵襲的代替としてトラクションを獲得しています。 周辺管の手順における画像ガイドによる介入の早期診断、成長性集団、および統合は、さらなる市場拡大を推進しています。 分野は、エンボリックエージェントと周辺用途向けに設計されたマイクロカテーテルの技術革新の恩恵を受けています。 非外科的処置の選択についての医者そして患者間の高める意識は採用を高めます。 心血管疾患管理のための有利な政府の取り組みも市場成長をサポートしています。
- プロシージャ
手順に基づいて、市場は、トランスカテーテル動脈塞栓化(TAE)、トランスカテーテル動脈放射体活性化(TARE)/選択内部放射線療法(SIRT)、および経理化学体化(TACE)に区分されます。 TACEセグメントは2025年に市場を支配し、肝細胞癌やその他の肝腫瘍の治療に広く使用されている。 TACEは、化学療法をエンボリック剤と組み合わせ、ローカライズされた治療を可能にし、全身毒性を減らし、生存率を改善しました。 がん治療センターの採用増加に伴い、その有効性をサポートする臨床的エビデンスを成長させ、優位をサポートします。 病院や専門クリニックは、高い成功率と既存の介入放射線学インフラストラクチャと統合する能力のためにTACEの手順を優先順位付けします。 医薬品のエンボリックやカテーテルシステムを改善するために研究開発活動を増加させ、さらなるセグメントの成長を強化します。 外来および最小限の侵襲的なプロシージャのための好みはまたより高い採用率に貢献します。
TARE/SIRT セグメントは、2026 から 2033 までの最速の CAGR を目撃し、肝臓や転移性癌の放射体化に関心を高めることを期待しています。 この手順は、腫瘍に直接放射性微小球を提供し、周囲の組織に最小限の損傷を与える。 イソトープ、パーソナライズドド・イシメトリ、および改善されたイメージングガイダンスのイノベーションは、腫瘍学に焦点を当てた医療施設における採用を加速しています。 病院やデバイスメーカーとのコラボレーションを促進し、アクセシビリティと手続き効率を改善しています。 従来型セラピスにSIRTのメリットが高まると、その人気が高まっています。 新規放射性物質の規制承認もセグメントの成長をサポートします。
- エンドユーザーによる
エンドユーザーに基づいて、市場は病院やクリニック、血管外科センター(ASC)、およびその他のエンドユーザーに分かれています。 病院および医院の区分は十分に確立されたインフラ、訓練された interventional の放射状物質の可用性および高度のイメージ投射およびembolic 装置へのアクセスによる 2025 の最大の収益の共有の市場を支配しました。 病院はしばしば複雑な血管および腫瘍学のプロシージャのための第一次処置の中心として機能し、より高いプロシージャの容積を保障し、最先端の浮体療法の解決の採用。 病院における多角的なチームの存在は、統合ケアとより良い患者管理を可能にします。 病院ベースの手順のさらなるドライブ採用のための高い払い戻しサポートと保険のカバレッジ。 病院はまた医者の訓練プログラムおよび高度装置に、市場の彼らの優位補強に投資します。
閉塞手術センターのセグメントは、予期せぬ最小限の侵襲的な手順の優先度を高めることによって、予測期間の間に最速の成長を目撃することが期待されます。 ASCは費用効果が大きい、有効で、患者に優しい処置の選択を提供し、それらにエンボセラピーのプロシージャのための魅力的な場所を作ります。 ポータブルイメージングシステムの可用性を高め、合理化された手続き型ワークフローと組み合わせることで、これらのセンターにおけるエンブロセラピーの迅速な採用をサポートします。 新興市場でのASCの拡大は、より高速なアップテイクに貢献しています。 最小侵襲的、同日の手続きのメリットについて医師や患者の意識を高めています。 手順時間と複雑性を削減する技術的進歩により、セグメントの成長が向上します。
どの地域がエンボロセラピー市場の最大の株式を保持していますか
- 北アメリカは2025年に38.9%の最大の収益分配でエンボレー市場を支配しました。先進医療インフラ、介入放射線療法の高度採用、主要な医療機器メーカーの強力な存在、米国で重要な成長を目撃しました。マイクロカテーテル、エンボリックエージェント、および画像ガイド技術における革新によって駆動されるエンボセラピーの手順
- 地域におけるヘルスケアプロバイダーは、その精度、患者の回復時間を短縮し、従来の手術と比較して合併症率を下げるなどの最小侵襲的な手順を優先します
- 広く普及している採用は、主要な医療機器メーカー、高いヘルスケアの支出の存在によって更に支持され、腫瘍学および血管介入のための好まれる処置の選択としてエンボセラピーを確立し、研究開発に強い焦点を合わせます
米国エンボロセラピーマーケットインサイト
米国のエンボセラピー市場は、北米で最大79%の収益シェアを占め、最小限の侵襲的手順と先進的な介入放射線学インフラストラクチャの広範な採用によって燃料を供給しました。 ヘルスケアプロバイダーは、精度、合併症の減少、および回復時間による腫瘍学、血管および神経学的介入に対するエンボレーをますます優先しています。 肝臓、腎臓および子宮腫瘍の増殖可能性、および周辺血管疾患とともに、著しく手続き量を運転しています。 さらに、画像ガイドシステム、マイクロカテーテル、エンボリックエージェントの統合が進んでおり、先進的な成功率が向上します。 政府のイニシアチブは、低侵襲療法をサポートし、高医療費と組み合わせて、市場成長を強化しています。
ヨーロッパエンボロセラピーマーケットインサイト
欧州のエンボセラピー市場は、がんおよび血管障害の発生率を増加させ、最小侵襲的介入の増大の採用を主導し、予測期間全体で実質的なCAGRで拡大することを計画しています。 都市化、高ヘルスケアの支出の増加、および政府の介入手続きのサポートは、市場成長を促進しています。 欧州のヘルスケアプロバイダは、先進的なイメージング技術と専門医の訓練によって支えられた腫瘍学および管の適用のためのエンボセラピーを採用しています。 地域は、病院や専門クリニックを横断して大きな成長を目撃しています。エンボセラピーは複雑な症例の治療プロトコルに統合されています。 また、患者様の安全意識を高め、入院時間を短縮することで採用を奨励しています。
U.K.エンボロセラピーマーケットインサイト
U.K.エンボセラピー市場は、予測期間中に注目すべきCAGRで成長することを期待しています。, 癌や血管疾患のための最小侵襲的治療と高度な治療オプションの増加の需要によって駆動. 高度の安全、忍耐強い回復および効力に関する心配は、エンボセラピーの解決を採用する病院および専門医院を奨励しています。 先進医療インフラの整備と、従来型の放射性物質の育成プログラムの整備に伴い、市場拡大の支援を続けていくことが期待されています。 臨床証拠および好ましい償還方針の増加は採用を刺激します。 侵襲的治療の選択肢が少ない患者の意識を高めることで、市場成長にも貢献しています。
ドイツエンボロセラピーマーケットインサイト
ドイツのエンボセラピー市場は、予測期間中にかなりのCAGRで拡大することが期待されています, 最小侵襲的な手順と技術的に高度なエンボリックエージェントとサポート機器の可用性の上昇意識によって燃料を供給しました. ドイツは、研究開発の医療インフラを整備し、研究開発とイノベーションに重点を置き、オンコロジーと血管介入のエンボロセラピーの採用を促進します。 病院や専門クリニックは、複雑な血管および腫瘍症例の治療プロトコルにエンボロセラピーをますます統合しています。 また、先進的なイメージング技術、患者教育、および臨床トレーニングへの投資の増加は、さらなる市場拡大をサポートしています。 精密療法および改善された忍耐強い結果のための要求はローカルヘルスケアの優先順位と一直線に合わせます、市場成長を高めます。
アジア・パシフィック・エンボロセラピー・マーケット・インサイト
2026年から2033年の予測期間において、アジア太平洋エンボセラピー市場は、がんおよび血管障害の蔓延、ヘルスケア支出の上昇、および中国、日本、インドなどの国における技術の進歩を増加させることで成長することが認められています。 先進医療の推進を推進する政府の取り組みが支援する、最小限の侵襲的介入に対する地域の成長の傾きは、採用を推進しています。 病院や専門クリニックの近代的な介入放射線学施設の拡張が加速されます。 また、医師や患者様の間で、費用対効果の高い機器の可用性と相まって、エンボセラピーのメリットについて、医師や患者様に対する意識が高まり、急激な市場成長に貢献しています。 APACの新興市場は、革新的なエンボセラピーソリューションへのアクセスを強化し、グローバルデバイスメーカーとのコラボレーションを強化しています。
日本エンボロセラピーマーケットインサイト
日本エンボセラピー市場は、国の先進医療インフラ、血管および腫瘍学的条件の高い優先性、そして最小限の侵襲的な介入に焦点を合わせているため、勢いを増やしています。 日本病院や専門クリニックは、腫瘍管理、血管疾患の治療、および周辺血管疾患のエンプロセラピーを採用しています。 高度なイメージングモダリティとナビゲーションシステムとの統合は、手続き精度と結果を駆動しています。 また、革新的療法や高齢化の課題を推進する政府の取り組みは、より安全な外来に配慮した手続きが求められます。 精密医学および専門的介入訓練プログラムの成長の焦点は市場の成長を燃やすことです。
インドエンボロセラピーマーケットインサイト
インドのエンボセラピー市場は、2025年にアジア・パシフィックで最大の市場収益シェアを占め、がんや血管障害の増加、ヘルスケアインフラの拡大、そして最小限の侵襲的治療の意識の拡大に寄与しました。 インドの病院や専門診療所では、様々な放射線治療施設を装備しており、エンボセラピーの採用を加速しています。 先進医療技術と手頃な価格の医療を支える政府の取り組みは、さらなる成長を推進しています。 医師や患者様に対して、手順の安全性、有効性、および軽減に関する意識を高めることで、市場需要が高まっています。 また、国内・国際メーカーの費用対効果の高いエンボリックエージェントやサポート機器は、より広範な患者基盤のアクセシビリティを高めています。
エボロセラピー市場でトップ企業は
Embolotherapy の企業は主に下記のものを含んでいます:
- ボストン科学株式会社(アメリカ)
- メリット医療システム(アメリカ)
- 株式会社テルモ(日本)
- Medtronic(アイルランド)
- ジョンソン&ジョンソンサービス株式会社(米国)
- ストライカー(アメリカ)
- クック(アメリカ)
- ペンムブラ株式会社(米国)
- サーテックスメディカル(オーストラリア)
- アボット(米国)
- バルトグループ(フランス)
- 株式会社カネカ(日本)
- メリルライフサイエンス株式会社(インド)
- Acandis GmbH(ドイツ)
- Varian Medical Systems (米国)
- シェイプ・メモリ・メディカル(米国)
- アルティオメディカル株式会社(米国)
- 急速な医学(米国)
- マイクロポート科学株式会社(中国)
- エボレックス株式会社(米国)
グローバルエンボロセラピー市場での最近の発展は何ですか
- 2025年7月では、Arsenalの医学は臨床試験EMBO-02試験から結果を報告しましたり、次世代の液体のエンボリックNeoCastがnon-targetのエンボレーションなしで完全なターゲット-vesselのオクルージョンを達成し、慢性のsubdural hematoma (cSDH)の急速な再吸収で、注入の間の苦痛はdistal‐penetration、non-adhesiveのエンボリック材料で主要な進歩を印無しで示しました
- 2025年6月、エンボライゼーション、Inc.は、新しい非金属コイル装置、NEDの管のコイル、周辺機器の動脈および静脈の均衡のために設計されているポリマー ベースのコイルのためのFDA 510(k)の整理を受け取りましたイメージングのアーティファクトを減らし、多くの適用で慣習的な金属のコイルを取り替える潜在的に
- 2025年1月、Instylla、Inc.はTembo Embolicシステムに不規則で、乾燥したゼラチン粒子(85–255 μm)で構成される生分解性エンボリックの代理店が米国食品医薬品局(FDA)から510(k)クリアランスを受けたことを発表し、高血管腫瘍および周辺血管血管血管血管血管血管のエンボレーションを可能とする
- 2024年7月には、Arsenal Medicalは、NeoCastの第一人者試験EMBO-01試験において、高血管脳腫瘍に対するNeoCastの試験において、エージェントは第一次安全と実現可能性のエンドポイントを満たし、88%腫瘍の血管拡張を達成し、より効果的な液体エンボリックとしての可能性を強調した良好な船舶閉塞による完全切除を有効にしました。
- 2024年5月、Merit Medical SystemsはFDA 510(k)のクリアランスを発表しました。Siege Vascular Plug and Bearing nsPVA Express Prefilled Syringeは、エンボリックのポートフォリオを拡大し、急速に閉塞する血管プラグとプレフィルドのPVA microsphere Delivery Systemを拡張し、エンボレーションの手順を簡素化します。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











