


グローバルフリップチップ技術市場セグメンテーション、ウェーハバンピングプロセス(銅ピラー、錫鉛ユーテックスはんだ、鉛フリーはんだ/SAC、Cu-to-Cuハイブリッドボンディング、金スタッドバンプ)、パッケージング技術(FC-BGA、FCCSP/CSP、ファンアウトウエファーレベル/パネルレベルパッケージング、2.5Dインターシューマー、3Dスタック)、製品(メモリー - DRAM / NAND / HBM)、パッケージング技術(FC-BGA、FCCSP / CSP、ファンアウトウエファーレベル/パネルレベル/パネルレベルのパッケージング、2.5Dインターシューマー、3Dスタック)、製品(メモリ、産業用カメラ、産業用カメラ、産業用カメラ、産業用カメラ、産業用カメラ、産業用カメラ、産業用カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、カメラ、
フリップチップ技術市場規模と成長率は何ですか
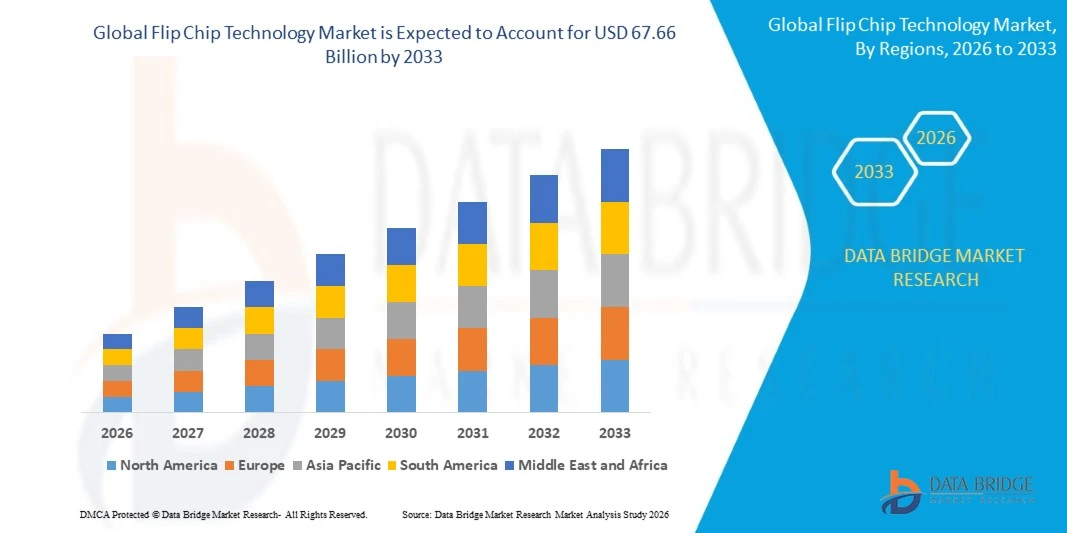
- データ橋市場の調査の分析によって、フリップ チップの技術の市場は評価されました2025年のUSD 37.1億そして、達するために写し出されます2033年までのUSD 67.66億, 成長2026年から2033年までの7.80%のCAGR.
- 市場は密で熱的に効率的に要求するchipletベースのアーキテクチャへの半導体産業の広範な移行から寄与しています相互接続フリップチップ包装は、高性能なコンピューティングを通じて提供するためによく配置されます。ツイート、および移動式適用。
- 上昇の要求のためのGPUについてsとAIのアクセラレータは、5Gインフラと帯域幅メモリの継続的な成長とともに、銅柱の持続的な投資を促進し、IDM、ファウンドリー、OSAT間で相互接続技術を統合しています。
市場規模と予測
- グローバル市場価値(2025):USD 37.1億
- 期待される市場価値(2033):USD 67.66億
- 予測CAGR (2026~2033): 7.80%
- 2025年:アジア太平洋地域
- 最速成長地域:北米
フリップチップ技術市場の主要なテイクアウトは何ですか
- アジア・パシフィックは、台湾、韓国、中国における鋳物場及びOSAT容量の集中力で、最大収益シェア61.40%のグローバル・フリップ・チップ・テクノロジー市場を占めています。
- 北米は、2026年から2033年までの9.20%のCAGRで急速に成長する地域になることを期待しており、国内の先進的なパッケージング能力のインセンティブ主導の拡大と米国ベースのチップメーカーによるAIアクセラレータの生産の上昇によって燃料を供給しました。
- 銅柱は、2025年にウェーハのバンピングプロセスによって49.20%の一流のシェアを握り、高密度の相互接続の塗布の優位性を反映しましたサーバー プロセッサ、ネットワークASICおよび移動式塗布プロセッサ。
- Cu-to-Cu ハイブリッドボンディングは、次世代の高帯域幅記憶と論理オンロジックアーキテクチャのサブ-5ミクロンピッチの要件の採用を加速させることで、最も急速に成長しているバンピングプロセスセグメントであるように計画されています。
- FC-BGAは、データセンターとAIインフラストラクチャのビルドアウトからサーバークラスのプロセッサパッケージの需要によって駆動され、2025年にパッケージ技術によって40.40%のシェアで市場を率いた。
- ファンアウトウェーハレベルとパネルレベルのパッケージングは、最も急速に成長しているパッケージング技術セグメントであることが期待され、コスト最適化されたヘテロ遺伝子統合が中層アプリケーションに達するため、10.70%のCAGRで成長する予定です。
- GPUとAIのアクセラレータパッケージは、製品セグメント間で最速成長を登録すると、2025年に製品によって市場の34.20%を占めるメモリデバイスは、13.40%のCAGRで。
- 消費者エレクトロニクスとウェアラブルは、2025年に31.10%のシェアを持つ主要なエンドユース業界セグメントを表していますが、データセンターおよびクラウドアプリケーションは予測期間を通じて最速の成長が見込まれます。
レポートスコープとフリップチップ技術市場セグメント
|
アトリビュート |
フリップチップ技術市場の洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
フリップチップ技術市場における重要なトレンドとは
- 半導体メーカーは、次世代の高帯域幅メモリおよび論理オンロジックスタッキングに必要なサブ-5ミクロンインターコネクトピッチをサポートするCu-to-Cuハイブリッドボンディングの採用を加速しています。
- 例えば, 2025年に、主要なネットワーク機器プロバイダは、ASICを次世代のルータラインに統合し、以前の設計と比較して、材料的により高いポートのスループットと低い動作温度を達成しました。
- ファンアウトウェーハレベルとパネルレベルのパッケージングは、従来の基質ベースのフリップチップパッケージに代わるコスト最適化された代替品としてトラクションを獲得し、幅広いデバイスに異質統合を拡大しています。
- 例えば、 2025年、TSMCは、CoWoSの先進的なパッケージング能力をスケールアップし、AIアクセラレータパッケージングの耐摩耗性を満たし、2.5Dインターポーザーベースのフリップチップ技術の持続的な資本投資を反映しています。
- OSATやファウンドリーは、フリップチップの採用が増加するにつれて、製造効率を改善し、ユニットごとのコストを削減するために、パネルレベルのパッケージングフォーマットでますます標準化しています。
- 例えば、 2025年に、ASEの技術の把握はパネル レベルの包装の試験ラインを拡大し続け、ファン アウトに基づくフリップ チップ プロダクトのための改善された費用効率を目標としました移動式および消費者電子工学の顧客をサービングします。
- 自動車用パワーモジュールに及ぶ銅柱の拡大は、従来の消費者やコンピューティングの強みを超えたフリップチップ技術を高信頼性産業・輸送用途に拡大しています。
- 例えば、 2025年に、STMicroelectronicsは自動車力管理プロダクトのためのフリップ チップの包装容量を拡大しましたり、電気自動車およびADASの顧客からの上昇の要求を支えます。
- 全体的に、フリップチップ技術市場は、電力効率と製造経済を改善しながら、コンピューティングのパフォーマンスを向上させるための高度なパッケージングアーキテクチャと、より高い密度の相互接続、より微細ピッチのバンピングに移行しています。 ハイブリッドボンディング、銅柱技術、ファン・アウト・ウェーハ・レベル・パネル・レベル・パッケージの採用が増加し、2.5D/3Dの統合はAI、高性能コンピューティング、自動車、通信、コンシューマー・エレクトロニクスを横断するフリップ・チップ・アプリケーションを拡大しています。
フリップチップ技術市場の主要なドライバは何ですか
- AIアクセラレータとGPUの需要の急激な成長は、フリップチップ相互接続技術の持続的な投資を促進し、高性能コンピューティングパッケージに必要な高いピンカウントと熱負荷をサポートすることができます。
- 例えば、 2025年、Amkor Technologyは、Arizonaの先進的なパッケージング施設の拡張を続け、AI、高性能コンピューティング、自動車アプリケーションにおける米国ベースの顧客をサポートするフリップチップと2.5Dパッケージ容量を追加します。
- 特にADASおよび電気自動車の電力管理のために5Gインフラの展開および成長する自動車電子工学の内容を拡大することは、従来の消費者の電子工学の適用を越えてフリップ チップの採用を拡張しています。
- 例えば、 2025年に、Samsung Electronicsは、高度なパッケージング能力を拡張し、AIおよびモバイルプロセッサの顧客向けにフリップチップベースのメモリとロジックパッケージをサポートし、帯域幅の高いメモリサプライチェーンでの地位を強化しました。
- 微細化・高機能なスマートフォン・ウェアラブルのライジング要求は、フリップチップの採用をサポートし続けています。これにより、よりコンパクトな形状の高入力/出力密度を実現できます。
- 例えば、 テキサス・インスツルメンツは2025年に、国内製造設備でフリップチップベースのアナログおよびパワーマネジメントICの生産を拡大し、産業および自動車顧客からの成長の要求を支えます。
- Fables 半導体企業による先進的なパッケージングのアウトソーシングを拡充し、OSAT の専門メーカーは、フリップチップ装置や材料サプライヤーの対応可能な市場を拡大しています。
フリップチップ技術市場の成長にチャレンジしている要因は何ですか
- フリップチップ包装は、確立されたリーダーと競争するために小さい OSAT のためのエントリに高い障壁を作成する、バンパー、充填、および精密配置装置に重要な資本投資を必要としています。
- 例えば、 2025年に、いくつかの中層OSATは、次世代の高帯域幅メモリパッケージに参加する障壁としてCu-to-Cuハイブリッドボンディング装置を修飾するコストを引用し、主要な鋳物と比較して、より小さなプロバイダに直面している資本強度を照らします。
- 半導体機器や材料に影響を及ぼす地政性張力や輸出制御対策は、特定の地域におけるフリップチップ包装能力の拡大のためのサプライチェーンの不確実性を引き続き作成します。
- 熱管理は、相互接続密度上昇として持続的な技術的な挑戦を維持します, 過充填材料と熱放散構造で継続的な革新を必要とする高出力パッケージの信頼性の問題を防ぐため.
- 例えば、 2025年に、複数の高性能コンピューティングの顧客は、次世代フリップチップパッケージの熱管理関連の資格遅延が増加した電力密度を報告し、デンザーの相互接続アーキテクチャの熱管理の継続的なエンジニアリング課題を強調しました。
- 全体的に、フリップチップ技術の市場の成長は、高い資本要件によって禁忌であり、プロセスの複雑性、供給チェーンおよび地政的不確実性、および高相互接続密度および電力消費に関連する熱管理の課題を増加させます。 これらの要因は、高度な材料、熱ソリューション、プロセス最適化、および機器技術への継続的な投資を奨励しながら、特に小規模なパッケージングプロバイダのために、認定要件と製造コストを増加しています。
フリップチップ技術市場はどのように区分されますか
フリップ チップの技術の市場はウエハの豊富なプロセス、包装の技術、プロダクトおよびエンド ユースの企業に基づいて区分されます。
- ウェーハバンピングプロセス
ウェーハのバンピングプロセスに基づいて、市場は銅柱、錫鉛のeutecticはんだ、無鉛はんだ/SAC、Cu-to-Cuの雑種の結合および金のスタッドのバンプに分けられます。 銅柱は2025年に49.2%の収益シェアを保持し、高密度相互接続アプリケーションにおける優位性を反映し、サーバープロセッサー、ASICのネットワーク、およびモバイルアプリケーションプロセッサーを介した。
Cu-to-Cu の雑種結合は予測期間を通して 10.3% の CAGR の最も速い成長の区分であるために、sub-5 ミクロンのピッチの条件が次世代の高帯域幅記憶および論理オン論理の建築のための採用を加速するとして写し出されます。
- 包装技術によって
包装技術に基づき、FC-BGA、FCCSP/CSP、ファンアウトウエファーレベル/パネルレベルパッケージ、2.5Dインターポーザー、3Dスタックに市場をセグメント化。 FC-BGAは、2025年に40.4%のシェアを持つ市場を率いて、データセンターとAIインフラストラクチャのビルドアウトからサーバークラスのプロセッサパッケージの需要によって運転しました。
ファン・アウト・ウェーハ・レベル・パネル・レベル・パッケージは、コスト・最適化されたヘテロジェネナス・インテグレーションが中層の消費者および産業用途に達するため、10.7% CAGRで展開する予測です。
- 製品情報
製品のベースでは、メモリ(DRAM/NAND/HBM)、CMOSイメージセンサー、CPU/MPU、GPU/AIアクセラレータ、ネットワーク/スイッチASIC、PMIC/analogに市場をセグメント化しています。 2025年の収益の34.2%を占めるメモリデバイス。AIおよび高性能コンピューティングパッケージの高帯域幅のメモリコンテンツを増加させることでサポートされています。
GPUとAIアクセラレータパッケージングは、AIのトレーニングと推論インフラの要求を監視し、製品セグメントの中で最速で13.4%のCAGRで進歩するように設定されています。
- エンドユース業界別
エンドユース業界をベースに、消費者向け電子機器・ウェアラブル、データセンター・クラウド、自動車・輸送、産業・ロボット、通信、航空宇宙・防衛分野に市場をセグメント化。 消費者用電子機器およびウェアラブルは、2025年に31.1%のシェアを保有し、スマートフォン、ウェアラブル、コンパクトなコンシューマーデバイスにおける継続的なフリップチップの採用により支持されています。
データセンターおよびクラウドアプリケーションは、継続的なAIインフラ構築と高性能コンピューティングの要求によって駆動され、予測期間を通じて8.56% CAGRを登録することが期待されます。
フリップチップ技術市場最大のシェアはどの地域ですか
- Asia-Pacificは、台湾、韓国、中国における鋳物およびOSAT容量の集中、および主要な半導体メーカーによる持続的な資本投資によって支えられた2025年に61.40%の最大の収益分配のための世界的なフリップチップ技術市場を支配しました。
- また、地域は、基質、豊富な材料、包装設備のサプライチェーンの確立、および複数のアジア・パシフィック・エコノミエを横断する国内先進的なパッケージング能力の継続的な政府支援にもメリットがあります。 台湾の創始者による継続的CoWoSとハイブリッドボンディング能力の拡張は、地域のリーダーシップポジションを強化しています。
U.K.フリップチップ技術市場インサイト
U.K.フリップチップ技術市場は、先進的なパッケージングへの投資を成長させ、高性能電子部品の需要が高まっています。 フリップチップ包装の採用は、通信、自動車用電子機器、航空宇宙、および高性能コンピューティングのアプリケーションでサポートされ、コンパクトなフォーム要素、電気性能の向上、効率的な熱管理が重要である。 さらに、異質統合、チップレットアーキテクチャ、および先進の相互接続技術の開発は、英国における高度なフリップチップソリューションの需要に対応しています。
ドイツフリップチップ技術市場情報
ドイツのフリップチップ技術市場は、国内の強力な半導体、自動車、産業電子機器、電力電子機器業界向けに拡大しています。 自動車用プロセッサ、センサー、パワーマネジメント機器、高性能電子システム向けの高度なパッケージングの導入が増加し、フリップチップ技術に対する要求に対応。 また、ドイツは、半導体製造の拡大、小型化、信頼性、および高度なパッケージング研究に焦点を合わせ、銅柱、ウェーハレベルのパッケージング、その他の高密度相互接続技術の採用を奨励しています。
アジア太平洋フリップチップ技術市場情報
アジア太平洋フリップチップ技術市場は、台湾、中国、韓国、日本各地の半導体製造所、OSAT、電子機器メーカー、先進的なパッケージング施設の集中力で推進された、強力な成長を目撃しています。 AIアクセラレータ、高帯域幅メモリ、スマートフォン、コンシューマーエレクトロニクス、自動車半導体、高性能コンピューティングの需要が高まり、フリップチップと2.5D/3Dパッケージング技術の採用が加速されます。 また、ファン・アウト・ウェーハ・レベル・パッケージング、銅柱のバンピング、ハイブリッド・ボンディング、ヘテロ遺伝子の統合への投資は、地域フリップ・チップ・エコシステムを強化しています。
日本フリップチップ技術市場情報
日本フリップチップ技術市場は、先進の半導体材料・機器業界、自動車エレクトロニクス分野、精密製造における強力な機能により、一貫した成長を遂げています。 半導体メーカーは、プロセッサ、メモリデバイス、センサー、自動車電子機器、およびコンパクトな設計と高い電気性能を必要とする高性能アプリケーション向けにフリップチップパッケージを採用しています。 また、先進的なパッケージング、チップレットインテグレーション、ウェーハレベルのパッケージング、高密度インターコネクト技術への投資が増加し、次世代フリップチップソリューションの開発を支援しています。
中国フリップチップ技術市場洞察
中国フリップチップ技術市場は、国内半導体製造を拡大し、OSAT容量を増加させ、地方の半導体供給チェーンを強化する政府支援によって急速に成長しています。 スマートフォン、家電、自動車用電子機器、AIプロセッサ、通信機器のライジング需要は、幅広い半導体アプリケーションでフリップチップ包装の使用が増加しています。 また、先進的なパッケージング施設への投資、銅柱のバンピング、ファン・アウト・パッケージング、および異質統合は、国内フリップチップ機能を強化し、高密度半導体パッケージングへの移行を支援しています。
フリップチップ技術市場でトップ企業は
フリップ チップの技術の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- 台湾半導体製造株式会社 リミテッド(台湾)
- インテル株式会社(アメリカ)
- サムスン電子株式会社(韓国)
- 株式会社アンコールテクノロジー(アメリカ)
- ASEテクノロジーホールディング株式会社(台湾)
- テキサス・インスツルメンツ株式会社(米国)
- ユナイテッドマイクロエレクトロニクス株式会社(台湾)
- STMicroelectronics N.V. (スイス)
- パワーテックテクノロジー株式会社(台湾)
- 江蘇Changjiangの電子工学の技術Co.、株式会社(中国)
- 3M会社(米国)
- フジツ株式会社(日本)
- アドバンストセミコンダクターエンジニアリング株式会社(ASE)(台湾)
- JCETグループ株式会社(中国)
- トンフマイクロエレクトロニクス株式会社(中国)
- 株式会社花ミクロン(韓国)
- ネペス株式会社(韓国)
- Amkor Technology Korea, Inc.(韓国)
- 株式会社協セラ(日本)
- 株式会社ローム(日本)
- 株式会社レネサス電子(日本)
- Infineon Technologies AG(ドイツ)
- NXPセミコンダクターN.V.(オランダ)
- オンセミ(米国)
- ブロードコム株式会社(米国)
フリップチップ技術市場で最新の開発は何ですか
- 2025年1月、TSMCはAI関連の要求が強いまま高度に包装容量の継続的な投資を報告しました。 同社は、高度な技術と包装能力をサポートし、USD 38〜42億米ドルの2025資本支出計画を維持しました。 TSMCのCoWoSプラットフォームは、高度なインターポーザーベースのパッケージングを通じて、ロジックダイと高帯域幅メモリを統合し、AIおよび高性能コンピューティングアプリケーションにおけるフリップチップおよび関連するバンプベースのテクノロジーの役割を強化します。
- 2025年4月、北米技術シンポジウムにてAIや高性能コンピューティングの先進的なパッケージング開発を導入。 同社は、CoWoSロードマップの継続的な拡張を発表しました, のための計画を含む 9.5 反射サイズのCoWoSパッケージ 12 以上のHBMスタックを統合することができます, のためにターゲットにボリューム生産 2027. また、TSMCは、高度のチップ・スタッキングと、複雑化したAIプロセッサをサポートする相互接続技術の進歩について報告しました。
- 2025年4月、アムクアテクノロジーは、韓国、ポルトガル、米国に渡るEMIBの高度なパッケージングアセンブリ容量を拡大するために、インテルとの戦略的パートナーシップに参入しました。 コラボレーションは、AI、高性能コンピューティング、データ集約型アプリケーション向けの高密度マルチダイパッケージの可用性を高めることを目的としています。 EMIBは従来のフリップチップではなく、橋ベースの技術ですが、高密度のダイ・ツー・ダイの相互接続と先進的なパッケージングに向けた業界の幅を広げています。
- 2025年4月、Amkorは、高性能コンピューティングおよびAIの顧客から2.5DおよびRDLベースの高度なパッケージングの需要増加を強調した。 同社は、第1四半期の2025年度の決算説明会において、2.5DおよびRDL技術の継続的関与を報告し、米国先進のフットプリントを拡大する計画を発表しました。2025年後半に予定されているArizona施設の建設。
- ASEは2025年2月、マレーシアのペナンで5番目の工場を正式に立ち上げ、同社の高度なパッケージングとテストフットプリントを拡大しました。 マレーシアの敷地面積が約1万平方フィートから3.4万平方フィートに増加し、ジェネレーションAIなどの次世代用途の需要が高まっています。 ASEは、FCBGAやFCCSP技術、コンピューティング、通信、メモリ、その他の高性能アプリケーションをサポートする専用のフリップチップパッケージ機能も維持しています。
- 2025年5月、TSMCは、高度パッケージング、成熟/専門技術、ファブ建設など、容量拡大のための資本金15.25億米ドルを承認しました。 市場需要と技術ロードマップに基づくTSMCの容量計画の一部を策定し、AI、HPCなどの高性能半導体アプリケーションで使用される高度なパッケージングインフラの継続的なスケーリングをサポートします。
- 2025年10月、Amkorは、Arizonaの先進的なパッケージングおよびテストキャンパスに建設され、計画された投資を7億米ドルに増加しました。 2相プロジェクトは、750,000平方フィートのクリーンルームスペースを提供し、AI、高性能コンピューティング、モバイルコミュニケーション、自動車用途向けの高度パッケージをサポートしています。 2028年初頭に生産を開始し、米国を拠点とする先進的なパッケージング能力の大きな拡大を図っていきます。
- 2025年に、TSMCは2nmプロセスで首尾よく入られた容積の生産にフリップ チップの包装のための微粒子の銅bumpの技術が首尾よく入りましたことを報告しました。 開発はフリップチップ技術市場に特に関連しています。なぜなら、銅・バンプ・インターコネクトは、ダイとパッケージ間の高密度電気接続を提供し、より高度な半導体プロセス・ノードをサポートしているからです。 また、CoWoS-Lの高度なパッケージング技術が2025年に生産量を2年連続で投入したことを報告しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











