


ラパマイシンmTOR阻害剤の世界市場:適応症別(臓器移植、腫瘍学、その他)、製品タイプ別(アフィニトール、ラパミューン、トリセル、ゾルトレス、その他)、投与経路別(経口、非経口、その他)、エンドユーザー別(病院、専門クリニック、その他)、流通チャネル別(病院薬局、小売薬局、その他)、業界動向および2029年までの予測
ラパマイシン(mTOR)阻害剤市場規模と成長率の機械的目標は何ですか
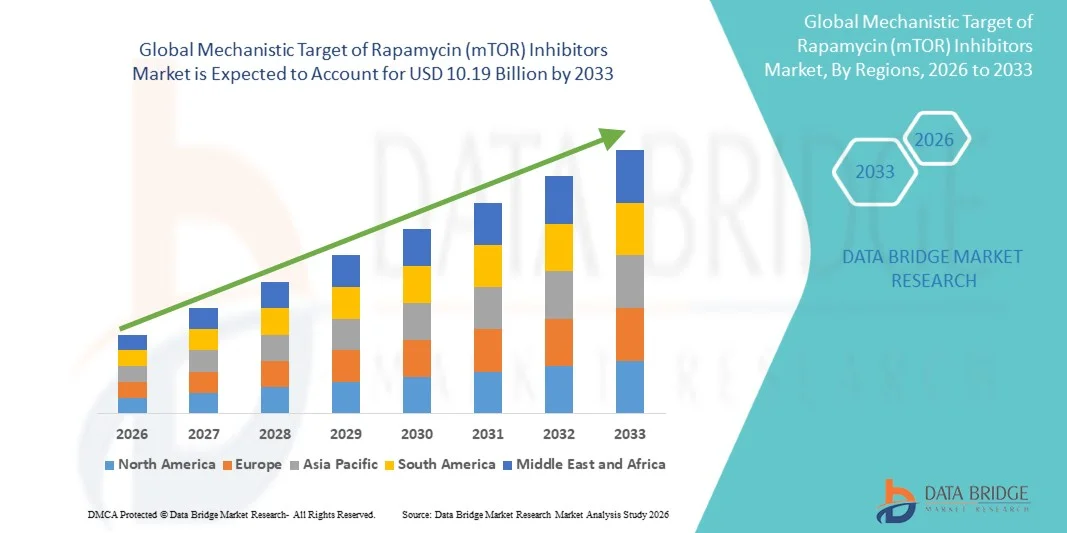
- データブリッジ市場調査分析により、ラパマイシン(mTOR)阻害剤市場規模の世界的な機械的ターゲットは、2025年のUSD 7.74億そして到達する予定2033年までのUSD 10.19億, お問い合わせ3.50%のCAGR予報期間中
- 市場成長は、がん、臓器移植の手順、およびまれな遺伝的障害の蔓延を増加させることによって大きく燃料を補給し、治療結果を改善するための臨床設定を横断したラパマイシン(mTOR)阻害剤のメカニスティックターゲットなどの標的療法のより高い採用につながる
- さらに、精密医学の需要が高まり、細胞シグナル伝達経路や免疫抑制療法への研究が進んでおり、腫瘍学および移植医学における重要な治療クラスとしてラパマイシン(mTOR)阻害剤の機械的ターゲットを確立しています。 これらの結合要因は、mTOR阻害剤ソリューションの蓄積を加速し、その結果、業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値 (2025):米ドル 7.74 億
- 期待される市場価値 (2033):10億米ドル
- 予測CAGR (2026-2033):3.50%
ラパマイシン(mTOR)阻害剤市場の主要なテイクアウトは何ですか
- ラパマイシン(mTOR)阻害剤の機械的ターゲットは、腫瘍学、臓器移植、および細胞の成長、増殖、およびmTORシグナル伝達経路の阻害による免疫反応を調節する能力のために広く使用される標的療法の重要なクラスです
- mTOR阻害剤のエスカレート要求は、主に癌の予防効果を高め、臓器移植の手順を増加させ、精密医薬品のアプローチの採用を増加させ、患者の結果を改善するための標的分子療法への臨床研究を拡大することで推進されています
- 北米は、高度医療インフラ、強力な研究開発投資、新規腫瘍学および免疫抑制療法の高い採用、および主要な製薬会社の存在によって支えられた2025年に41.8%の最大の収益分配を持つラピマイシン(mTOR)阻害剤市場の機械的ターゲットを支配しました。
- アジア・パシフィックは、医療費の増大、がん発生率の上昇、高度治療へのアクセスの改善、および新興経済における臨床試験活動の拡大により、予測期間におけるラピマイシン(mTOR)阻害剤市場における機械的ターゲットにおける最も急速に成長する地域であることが期待されます。
- 経口セグメントは、2025年に66.9%の最大の市場収益シェアを占め、長期にわたる治療における管理および高い患者のコンプライアンスの容易性によって推進
ラパマイシン(mTOR)阻害剤市場セグメンテーションのスコープと機械的ターゲット
|
アトリビュート |
Rapamycin (mTOR) Inhibitors Key Market Insightsの機械的ターゲット |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
ラパマイシン(mTOR)阻害剤市場の機械的ターゲットの重要な傾向は何ですか
「 」精密腫瘍学およびコンビネーション療法のアプローチの進歩ツイート
- rapamycin(mTOR)阻害剤市場の全体的な機械的ターゲットの有意で加速傾向は、治療の効力を改善し、癌および他の慢性疾患の薬物抵抗を克服することを目的とした精密腫瘍学的アプローチと組み合わせ療法の普及が高まっています
- 例えば、everolimusやtemsirolimusなどのmTOR阻害薬は、化学療法、免疫療法、標的剤と組み合わせて、腫瘍学的適応症の治療的反応を強化するためにますます研究されています
- バイオマーカー主導の治療戦略の使用は、臨床医がmTOR経路阻害から利益を得るために最も可能性が高い患者サブグループを識別することを可能にします
- 製薬会社は、先代の代理店と比較して、選択性の向上と毒性の低減を提供する次世代のmTOR阻害剤にも注力しています。
- PI3K/AKT/mTOR経路の二重阻止を探求する臨床試験の増加は、この薬物クラスの治療の可能性をさらに拡大しています
- パーソナライズされた薬と組み合わせレジメンへのこのシフトは、長期疾患管理結果を大幅に向上させます
- 新たなmTOR標的療法の拡大パイプラインは、将来の市場拡大を強化することが期待されています
ラパマイシン(mTOR)阻害剤市場ダイナミクスの機械的ターゲット
ドライバー
「がんの予防と標的療法の利用拡大」
- がんの世界的な負担は、標的がん治療戦略において重要な役割を果たしているため、mTOR阻害剤市場の主要なドライバです。
- 例えば、腎細胞癌、母乳がん、特定のリンパ腫などの癌は、mTOR経路阻害に対する反応性を示し、臨床導入を増加させる
- 腫瘍学者間の標的療法の意識の拡大は、mTOR阻害剤の統合を治療プロトコルに引き上げています
- 例えば、病院はますます腫瘍学のケアのターゲットを絞られた処置の意思決定を支える分子診断を採用します
- 腫瘍学研究および医薬品開発における強力な投資は、mTORベースの療法におけるイノベーションの加速
- 専門ケアチャネルを通じたバイオ医薬品や標的薬の可用性を増大させ、市場拡大を支援
拘束/チャレンジ
「 」副作用, 薬物抵抗, 高処理コストツイート
- mTOR阻害剤市場での重要な課題の一つは、免疫抑制、代謝障害、感染などの重要な副作用の発生であり、長期使用を制限することができます
- たとえば、mTOR阻害剤を受け取る患者は、炎症、脂質血症、免疫抑制による感染リスクの増加などの合併症を経験する可能性がある
- 治療効果を削減し、主要な臨床的懸念を維持し、時間の経過とともに薬耐性の開発
- 例えば、腫瘍細胞は代替信号経路を活性化し、mTOR阻害療法の長期的有効性を低下させる可能性があります。
- 標的された癌療法に関連付けられている高い処置の費用はまた広範な採用に障壁を、特に低くおよび中間所得地域をポーズします
- たとえば、ブランドのmTOR阻害剤による長期治療は、患者や医療システムに対する経済的負担を生むことができます。
- これらの課題に対処するには、より安全な処方の開発、コンビネーション戦略の改善、および費用対効果の高い治療オプションが必要です。
ラパマイシン(mTOR)阻害剤市場の機械的ターゲットは
市場は、表示、製品の種類、管理のルート、エンドユーザー、および流通チャネルに基づいてセグメント化されます。
• 徴候によって
適応に基づいて、ラパマイシン(mTOR)阻害剤市場の機械的ターゲットは、Organ Transplant、Oncology、その他に区分されます。 腫瘍学セグメントは、2025年に61.8%の最大の市場収益シェアを占め、がんの世界的な負担が上昇し、標的がん治療におけるmTOR阻害剤の増大利用が主導しました。 mTOR経路を標的する薬は、腎細胞がん、母乳がん、神経内分泌腫瘍の治療に広く使用されています。 精密医薬品の採用拡大は、さらなる支持需要です。 早期がん診断に関する意識の高まりは、治療のアップテークを高めます。 先進市場や新興市場でのオンコロジーインフラを拡大することで、アクセシビリティを高めます。 腫瘍成長抑制における強力な臨床的有効性は、医師の好みをサポートします。 ヘルスケア事業のグローバル化により、セグメント成長に貢献 継続的な研究と臨床試験は、治療用途を拡大しています。 腫瘍学における好ましい償還方針は、さらなる採用を強化します。 食道人口の増加もがんの発生を促進します。 全体的に、腫瘍学は高い病気の優先順位および処置の依存性による優勢の区分を残します。
2026年から2033年にかけて最も速いCAGRを目撃するオーガン・トランスプラント・セグメントは、世界各地のトランスプラント・プロシージャを増加させることによって推進されています。 mTOR阻害剤は、臓器の拒絶を防ぐ上で重要な役割を果たし、その需要を高める。 終盤臓器障害支援増大症例 移植手術の成功率の改善は採用を拡大しています。 開発地域におけるドナーの可用性を高めることで、さらなる手順を加速します。 ポストトランスプラントケアの意識を高めることで、薬物使用量が向上します。 免疫抑制療法の進歩は忍耐強い結果を改善します。 トランスプラントセンターのグローバル展開がアクセシビリティをサポートします。 政府のイニシアチブは、臓器の寄付のブースト市場成長を促進する。 生存率のポスト移植を増加させ、さらなる使用を促します。 全体的に、臓器移植用途は急成長し、臨床ニーズが高まっています。
• プロダクト タイプによって
製品の種類に基づいて、mTOR阻害剤市場は、Afinitor、Rapamune、Torisel、Zortress、その他に分けられます。 Afinitor セグメントは、2025 年に 38.6% の最大の市場収益シェアを占め、その強力な臨床的有効性と複数の腫瘍学的指標の広範な承認によって駆動しました。 膀胱がんや腎細胞癌などの先進がんの治療に広く使用されています。 強い医師の好みおよび確立された臨床指針は優勢を支えます。 世界的ながんの負担を増加させ、さらなる需要を増加させます。 先進市場と新興市場における高い採用により市場シェアを強化 継続的な研究開発とラベルの拡張により、使用範囲が向上します。 強固なブランド認知とマーケティング支援により、さらなるリーダーシップに貢献します。 病院の薬局を渡る可用性は広いアクセシビリティを保障します。 ヘルスケア支出の上昇は、手頃な価格を向上させます。 長期治療に対する患者の依存性を増大させることで、一貫した収益をサポートします。 全体的に、Afinitorは広い治療用途のために主要な製品タイプを維持します。
Rapamuneのセグメントは、臓器移植免疫抑制の強力な役割によって駆動され、2026から2033までの最速のCAGRを目撃する予定です。 腎臓移植の手順の増加は、需要をサポートしています。 移植後の拒絶防止に対する意識の増大により、使用感を高めます。 移植センターの拡大により、アクセシビリティが向上します。 医師は、長期保守療法のためにラパムンを好む。 生存率のポストトランスプラントのサポートは、薬の使用を継続しました。 新興国におけるヘルスケアインフラを強化し、採用を推進します。 好ましい償還政策さらなる成長をサポート. 免疫抑制療法の進歩は結果を改善します。 汎用性を拡充し、手頃な価格を実現。 全体的に、移植関連アプリケーションにより、ラパミュンは着実に成長しています。
• 管理のルートによって
管理の経路に基づいて、mTOR阻害剤の市場は、経口、育児、その他に分けられます。 経口セグメントは、2025年に66.9%の最大の市場収益シェアを占め、長期にわたる治療における管理および高い患者のコンプライアンスの容易さを主導しました。 経口mTOR阻害剤は、慢性がんおよび移植管理に広く好まれています。 タブレット処方の可用性を高めることで採用をサポートします。 患者は非侵襲的な処置の選択を好む。 医師は、外来ケアのために経口薬を頻繁に処方します。 小売および病院の薬局による強いアクセシビリティは使用法を高めます。 がんを成長させ、患者の人口を増加させ、需要をサポートします。 改善された薬剤の公式化は効力および安全を高めます。 長期治療の遵守の意識を高めることで、アップテイクを強化します。 注射可能な形態と比較してコスト効率性は、さらに好みを駆動します。 新興市場でのヘルスケアアクセスを拡大することで、成長をサポートします。 全体的に、経口投与は利便性と有効性のために優位です。
パーシャルセグメントは、病院ベースの急性ケア設定での使用率を増加させることによって駆動され、2026から2033までの最速のCAGRを目撃する予定です。 注射可能なmTOR阻害剤は、即時の行動を必要とする重度および高度なケースで使用されます。 がん治療支援増大のための入院入院。 注入技術の進歩は安全および効率を改善します。 制御された投薬のための高める医者の好みは採用を高めます。 専門の腫瘍学センターの可用性を高めることで、アクセスが向上します。 ライジング医療費は、高度な治療オプションをサポートしています。 標的療法における臨床研究の拡大は革新を促進します。 患者モニタリングの改善により、結果が向上します。 複雑なケースの普及は、需要に貢献します。 全体的に、括弧の経路は重要なケア設定のトラクションを獲得しています。
•エンドユーザーによる
エンドユーザーに基づいて、mTOR阻害剤市場は、病院、専門医、その他に分けられます。 病院のセグメントは、がんおよび移植の治療のための高い患者流出によって駆動され、2025年に58.4%の最大の市場収益シェアを支配しました。 病院は薬物管理および監視のための高度のインフラを提供します。 腫瘍学および移植部門の強い存在は要求を支えます。 手術の手順が増えると、使用率が向上します。 保険の補償により、病院の設置に余裕が向上します。 慢性疾患の有病率上昇は病院の訪問を増加させます。 熟練した医療専門家の可用性は、結果を改善します。 病院はまた臨床試験のための第一次中心として役立つ。 政府投資は、病院インフラを強化します。 高度療法の採用を成長させれば更に要求を支えます。 機関のケアの患者の信頼は好みを運転します。 全体的に、病院は優勢なエンドユーザーセグメントを維持します。
2026年から2033年にかけて最も速いCAGRを目撃するスペシャリティークリニックのセグメントは、集中されたオンコロジーと移植ケアの需要の増加によって推進されています。 これらのクリニックは、患者様の経験を向上した専門的治療を提供します。 外来ケアの好意を高めることで、成長をサポートします。 血管内ケアセンターの拡張により、アクセシビリティが向上します。 医師の専門化を増加させ、治療効率を高めます。 パーソナライズされたケアドライブの採用に関する意識の拡大。 都市地域のインフラを整備し、拡大をサポートします。 診療所のヘルスケアの有価性を高めることは要求を高めます。 高度な療法の統合により、結果が向上します。 紹介ネットワークの拡大により、患者様のインフローをサポートします。 全体的に、専門クリニックは成長の速い区分として新興しています。
•配分チャネルによって
配布チャネルに基づき、mTOR阻害剤市場は、病院薬局、小売薬局、その他に分けられます。 病院薬局のセグメントは、病院ベースのがんおよび移植治療に対する高い依存性によって駆動され、2025年に55.7%の最大の市場収益シェアを占めています。 ほとんどのmTOR阻害剤は制御された臨床環境で分配されます。 強力なサプライチェーンの統合により、可用性が向上します。 病院の入園需要の増加。 医師の処方は、一貫した使用を保証します。 政府調達プログラムのサポート配布 腫瘍学的症例の有望性を上げると消費が増加します。 特別な薬の貯蔵の可用性は安全を保障します。 病院の保険加入率が向上します。 テラティーケアセンターの増殖は拡大をサポートしています。 臨床監視の条件は病院の薬学の優位を補強します。 全体的に、病院薬局は第一次流通チャネルを維持します。
リテールファーマシーセグメントは、メンテナンス療法のアクセシビリティを高めることにより、2026年から2033年までの7.4%の最速のCAGRを目撃する見込みです。 ジェネリック医薬品の拡大に対応 有利な処置は要求を後押しします。 患者は便利な薬局のアクセスを好む。 薬局チェーンの拡大により、リーチが向上します。 慢性疾患管理の意識を高めることで、成長をサポートします。 デジタル処方の統合により、利便性が向上します。 新興地域のヘルスケアインフラを成長させ、採用を推進します。 購入を促す手頃な価格の改良。 保険の拡大は小売販売をサポートしています。 全体的に、小売薬局は、重要な流通チャネルとして着実に拡大しています。
どの地域がラパマイシン(mTOR)阻害剤市場の機械的ターゲットの最大の株式を保持していますか
- 北米は、高度医療インフラ、強力な研究開発投資、新規腫瘍学および免疫抑制療法の高い採用、および主要な製薬会社の存在によって支えられた2025年に41.8%の最大の収益シェアを持つラピシン(mTOR)阻害剤市場の機械的ターゲットを支配しました。 また、この領域は、初期アクセスから革新的なバイオロジカルと十分に確立された臨床研究エコシステムへの恩恵を受けています。これにより、複数の指標におけるmTORターゲット療法の採用を加速します。
- 地域におけるヘルスケアプロバイダーや患者は、高度にターゲットを絞った療法と免疫抑制治療療法に頼りになり、精度医学の強力な統合は、腫瘍学と移植ケアにアプローチします
- この優位性は、有利な償還枠組み、孤児および腫瘍薬の堅牢な規制経路、および主要な製薬会社による継続的な革新により、北米のポジションを強化し、グローバルmTOR阻害剤市場における主要な収益コントリビューターとして強化されます。
米国ラパマイシン(mTOR)阻害剤市場インサイトの機械的ターゲット
米国ラピマイシン(mTOR)阻害剤市場における機械的ターゲットは、2025年に北米で最大の収益シェアを獲得し、標的腫瘍学療法の強力な摂取量と移植薬の免疫抑制剤の広範な使用によって駆動しました。 先進医療システム、精密医療の迅速な採用、およびエベロリズムやテムシロムなどのFDA承認のmTOR阻害剤の広範な供給から国の利点。 たとえば、米国の大手がんセンターは、マウスセルがんと母乳がんの併用治療プロトコルにmTOR経路阻害剤をますます統合しています。 また、次世代mTOR阻害剤に対する強力な医薬品R&D活性および継続的な臨床試験は、さらなる市場拡大を加速しています。
Rapamycin (mTOR) Inhibitors Market Insightのヨーロッパ機械的ターゲット
ラピマイシン(mTOR)阻害剤市場の欧州の機械的ターゲットは、強力な公共医療システムと共に、がんおよび自己免疫障害の発生率を高めることにより、予測期間中に安定したCAGRで拡大する予定です。 例えば、欧州の腫瘍学ネットワークは、MTOR阻害剤などの標的療法を含む早期診断および標準化された治療プロトコルを積極的に推進しています。 また、この領域は、オーファン薬の強力な規制サポートから恩恵を受けており、高度な生態学のための返金補償が増えています。 精密医療とバイオマーカーに基づく治療アプローチの採用を成長させることで、欧州の主要経済地域における市場拡大を支援しています。
U.K. ラパマイシン(mTOR)阻害剤市場分析
米国ラピマイシン(mTOR)阻害剤市場の機械的ターゲットは、予報期間中に注目すべきCAGRで成長し、がんの病因を増加させ、臓器移植における免疫抑制療法の使用を増やすことを期待しています。 たとえば、国家保健サービス(NHS)は、標準化されたケア経路の一部として、mTOR阻害剤を含む、標的腫瘍学的治療を採用しています。 国の強力な臨床研究インフラと国際薬試験への参加の増加は、先進的な治療法のイノベーションと採用を支援しています。
ドイツ Rapamycin (mTOR) Inhibitors Market Insightの機械的ターゲット
ドイツは、ラピマイシン(mTOR)阻害剤市場の機械的目標は、予測期間中にかなりのCAGRで拡大することが期待され、強力な医療インフラ、標的療法の高い意識、先進の腫瘍学的治療に対する需要の増加。 例えば、ドイツ病院は、特に腎および母乳がん症例では、癌管理のためのコンビネーションレジメンにmTOR阻害剤を統合しています。 医薬品の精密化に重点を置き、医薬品製造能力の強固な相乗効果が高まっています。
ラパマイシン(mTOR)阻害剤市場動向
アジア・パシフィック・メカニスティック・ターゲット・オブ・ラピマイシン(mTOR)阻害剤市場は、医療費の上昇、がん発生率の増加、高度治療へのアクセスの改善、中国、インド、韓国などの新興経済における臨床試験活動の拡大など、予測期間における最速のCAGRで成長することが期待されています。 たとえば、地域全体の政府は、生態インフラに投資し、命を救う標的療法のための融資範囲を拡大しています。 高精度医療の急速な都市化と成長意識は、公共および民間医療システム全体のmTOR阻害剤のさらなる普及を加速しています。
ラパマイシン(mTOR)阻害剤市場インサイト
日本ラピマイシン(mTOR)阻害剤市場は、先進医療システム、腫瘍学の革新に重点を置き、移植ケアにおける免疫抑制療法の高い採用によるトラクションを獲得しています。 例えば、日本病院は、移植後の管理においてmTOR阻害剤を利用し、移植後の生存成績を改善しています。 先進的な生物医学研究に重点を置いた国の老化人口と強い重点は、より安定した市場成長をサポートします。
中国ラパマイシン(mTOR)阻害剤市場の洞察の機械的ターゲット
2025年にアジア太平洋で最大の収益シェアを占めるラピマイシン(mTOR)阻害剤市場の中国機械的目標は、がんの負担を増加させ、医療インフラを拡大し、標的腫瘍学療法の採用を増加させました。 たとえば、主要な都市病院は、mTOR阻害剤を標準がん治療プロトコルに組み込んでいます。特に腎細胞癌腫のために。 強固な国内医薬品製造能力、腫瘍薬開発のための政府支援とともに、全国の市場拡大をさらに強化しています。
ラパマイシン(mTOR)阻害剤市場の機械的ターゲットのトップ企業は
ラパマイシン(mTOR)阻害剤産業の機械的ターゲットは、主に、以下のような広範な企業によって導かれています。
- ノバルティス(スイス)
- Pfizer(アメリカ)
- ロチェ(スイス)
- メルク&Co.(アメリカ)
- ブリストル・マイアーズ・スクイブ(アメリカ)
- アストラゼネカ(イギリス)
- ジョンソン&ジョンソン(米国)
- AbbVie(アメリカ)
- Amgen(アメリカ)
- 武田薬品工業株式会社
- アステラス製薬(日本)
- バイエル(ドイツ)
- サンオフィ(フランス)
- GSK(イギリス)
- エリ・リリー・アンド・カンパニー(米国)
- CSL Limited(オーストラリア)
- 株式会社アイサイ(日本)
- 三京大一(日本)
- イプセン(フランス)
- Sandoz (スイス)
Rapamycin (mTOR) Inhibitors Marketのグローバル・メカニスティック・ターゲットの最新の開発は何ですか
- 2021年3月、ノバルティスは、神経内分泌腫瘍(Afinitor)に対する臨床データを更新し、高度ニューロンドクリン腫瘍の患者における改善された進行性のない生存を強調し、腫瘍学的治療における主要なmTOR阻害剤としての役割を強化することを発表しました。 このアップデートは、がん治療で広く使われているrapalogとしてeverolimusの位置を強化しました
- 2021年6月、Aadi Bioscienceは、軟組織のサルマのためのNab-sirolimus(ABI-009)プログラムを高度化し、フェーズIIの結果を報告し、米国FDAとの規制協議に向けて進行し、アルブインバウンドmTOR阻害剤製剤の重要なステップをマーク
- 2022年2月、Pfizerは、腎細胞癌におけるテムシロリム(Torisel)の使用を支持し、腫瘍学ポートフォリオの継続的な拡大を続け、その臨床関連性を強化するmTORパスウェイ阻害剤として再強化
- 2022年9月、ノバルティスは、母乳がんおよび管状動脈硬化症の複合体(TSC)において、新たな長期データを発表しました。主要な腫瘍学会議では、持続的な有効性と管理可能な安全プロファイルを実証します。
- 2023年5月、米国FDAは、特定の先進ニューロンデオクリン腫瘍を含む、追加のまれな腫瘍表示において、エベロリム(Afinitor)の承認ラベルを拡大し、mTOR阻害ベースの腫瘍ケアの範囲を強化
- 2023年10月、武田とパートナー企業は、次世代選択型mTORパスウェイ阻害剤の開発を継続し、高度化した特異性を高め、第一世代のrapalogと比較して免疫抑制を削減し、初期段階のパイプライン化合物が前方評価に入る
- 2024年1月、Aadi Bioscienceは、高度の悪性PEComaのnb-sirolimusの追加臨床更新を報告し、耐久性のある応答率と拡張された治療用途のための継続的な規制関与をサポートしました
- 2024年8月、ノバルティスは、腫瘍学および移植の徴候を横断するeverolimusのための継続的なライフサイクル管理研究を発表し、免疫療法エージェントとの組み合わせ療法に焦点を当て、mTORの経路標的効率を高める
- 2025年4月には、次世代のATP-competitive mTOR阻害剤に複数のバイオテクノロジー企業が研究を拡大し、mTORC1とmTORC2の複合体をターゲットにし、第一世代のrapalogで見られる抵抗を克服し、複数の化合物がPhase I試験に入る
- 2025年7月、新興臨床研究プログラムでは、mTOR阻害剤や免疫チェックポイント阻害剤を固形腫瘍に関与する組み合わせ療法のアプローチに対する成長傾向を示す、改善された成果を強調した。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 ラパマイシン標的薬(MTOR)阻害剤の世界市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 ラパマイシン(MTOR)阻害剤の世界市場規模の推定
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 TRIPODデータ検証モデル
2.2.4 マーケットガイド
2.2.5 多変量モデリング
2.2.6 トップツーボトム分析
2.2.7 チャレンジマトリックス
2.2.8 アプリケーションカバレッジグリッド
2.2.9 測定基準
2.2.10 ベンダーシェア分析
2.2.11 疫学モデリング
2.2.12 主要な一次インタビューからのデータポイント
2.2.13 主要な二次データベースからのデータポイント
2.3 ラパマイシン標的薬(MTOR)阻害剤の世界市場:調査スナップショット
2.4 仮定
3 エグゼクティブサマリー
4つのプレミアムインサイト
4.1 ポーターの5つの力
4.2 PESTEL分析
5 疫学
5.1 性別別の全発生率
5.2 治療率
5.3 死亡率
5.4 服薬遵守と治療切り替えモデル
5.5 患者の治療成功率
6つの業界洞察
6.1 特許分析
6.2 成熟市場別の薬物治療率
6.3 人口動態の動向:すべての罹患率への影響
6.4 患者フロー図
6.5 主要な価格戦略
6.6 主要な患者登録戦略
6.7 腫瘍専門医との面談
6.8 その他のKOLスナップショット
7 規制シナリオ
7.1 FDA承認
7.2 EMA承認
8 合併と買収
8.1 ライセンス
8.2 商業化契約
9 パイプライン分析
9.1 臨床試験と相分析
9.2 薬物治療パイプライン
9.2.1 第一世代MTOR阻害剤
9.2.1.1. フェーズI候補薬(ナブラパマイシン)
9.2.2 第二世代MTOR阻害剤
9.2.2.1. MTPRおよびPI3K二重特異性阻害剤
9.2.2.1.1. フェーズII候補
9.2.2.1.1.1 NVP-BEZ235
9.2.2.1.1.2 XL765
9.2.2.1.1.3 その他
9.2.2.1.2. フェーズI候補
9.2.2.1.2.1 SF-1126
9.2.2.1.2.2 その他
9.2.2.1.3. 前臨床候補
9.2.2.1.3.1 P1-103
9.2.2.1.3.2 WJD008
9.2.2.1.3.3 その他
9.2.2.2. 選択的MTORC1/2阻害剤
9.2.2.2.1. フェーズI候補
9.2.2.2.1.1 INK128
9.2.2.2.1.2 AZD8055
9.2.2.2.1.3 OSI-027
9.2.2.2.1.4 その他
9.2.2.2.2. 前臨床候補
9.2.2.2.2.1 トーリン1
9.2.2.2.2.2 PP242
9.2.2.2.2.3 PP30
9.2.2.2.2.4 KU-0063794
9.2.2.2.2.5 WYE-354
9.2.2.2.2.6 ウェイ600
9.2.2.2.2.7 WYE-687
9.2.2.2.2.8 その他
9.3 その他
10 市場概要
10.1 ドライバー
10.2 拘束
10.3 機会
10.4 課題
11 ラパマイシン標的薬(MTOR)阻害剤の世界市場(タイプ別)
11.1 概要
11.2 第一世代MTOR阻害剤
11.2.1 薬物による
11.2.1.1. ラパマイシン
11.2.1.2. テムシロリムス
11.2.1.3. エベロリムス
11.2.1.4. デフォリムス
11.2.2 薬剤の種類別
11.2.2.1. ジェネリック
11.2.2.2. ブランド
11.2.2.2.1. ラパムネ
11.2.2.2.2. トリセル
11.2.2.2.3. アフィニトール
11.2.2.2.4. ゾルテス
11.2.2.2.5. アフィントールディスパーズ
11.2.2.2.6. その他
11.3 その他
12 ラパマイシン標的薬(MTOR)阻害剤の世界市場(投与経路別)
12.1 概要
12.2 口頭試問
12.3 非経口
12.4 その他
13 ラパマイシン標的薬(MTOR)阻害剤の世界市場(適応症別)
13.1 概要
13.2 腎癌
13.3 腎移植
13.4 軟部組織と骨肉腫
13.5 転移性膵神経内分泌腫瘍
13.6 乳がん
13.7 大腸がん
13.8 その他
14 ラパマイシン標的(MTOR)阻害剤の世界市場(エンドユーザー別)
14.1 概要
14.2 病院
14.3 専門クリニック
14.4 がん研究機関
14.5 その他
15 世界におけるラパマイシン標的薬(MTOR)阻害剤市場(流通チャネル別)
15.1 概要
15.2 病院薬局
15.3 オンライン薬局
15.4 小売薬局
16 世界のラパマイシン標的(MTOR)阻害剤市場(地域別)
16.1 ラパマイシン標的メカニズム阻害剤(MTOR)の世界市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
16.2 北米
16.2.1 米国
16.2.1.1. 米国のラパマイシン標的(MTOR)阻害剤市場(タイプ別)
16.2.1.2. 米国におけるラパマイシン標的薬(MTOR)阻害剤市場(投与経路別)
16.2.1.3. 米国におけるラパマイシン標的(MTOR)阻害剤市場(適応症別)
16.2.1.4. 米国ラパマイシン(MTOR)阻害剤市場のエンドユーザー別ターゲット
16.2.1.5. 米国におけるラパマイシン標的(MTOR)阻害剤市場(流通チャネル別)
16.2.2 カナダ
16.2.3 メキシコ
16.2.4 ドミニカ共和国
16.2.5 ジャマイカ
16.2.6 パナマ
16.3 ヨーロッパ
16.3.1 ドイツ
16.3.2 フランス
16.3.3 英国
16.3.4 ハンガリー
16.3.5 リトアニア
16.3.6 オーストリア
16.3.7 アイルランド
16.3.8 ノルウェー
16.3.9 ポーランド
16.3.10 イタリア
16.3.11 スペイン
16.3.12 ロシア
16.3.13 トルコ
16.3.14 オランダ
16.3.15 スイス
16.3.16 ヨーロッパのその他の地域
16.4 アジア太平洋
16.4.1 日本
16.4.2 中国
16.4.3 台湾
16.4.4 韓国
16.4.5 インド
16.4.6 オーストラリア
16.4.7 シンガポール
16.4.8 タイ
16.4.9 マレーシア
16.4.10 インドネシア
16.4.11 フィリピン
16.4.12 ベトナム
16.4.13 その他のアジア太平洋地域
16.5 南アメリカ
16.5.1 ブラジル
16.5.2 エクアドル
16.5.3 チリ
16.5.4 コロンビア
16.5.5 ベネズエラ
16.5.6 アルゼンチン
16.5.7 ペルー
16.5.8 キュラソー
16.5.9 パラグアイ
16.5.10 ウルグアイ
16.5.11 トリニダード・トバゴ
16.5.12 南米のその他の地域
16.6 中東およびアフリカ
16.6.1 南アフリカ
16.6.2 サウジアラビア
16.6.3 アラブ首長国連邦
16.6.4 エジプト
16.6.5 クウェート
16.6.6 イスラエル
16.6.7 ボリビア
16.6.8 中東およびアフリカのその他の地域
16.7 主要国別の主な洞察
17 ラパマイシン標的阻害剤(MTOR)市場:SWOT分析とDBMR分析
18 ラパマイシン標的(MTOR)阻害剤の世界市場、企業概要
18.1 企業シェア分析:グローバル
18.2 企業シェア分析:北米
18.3 企業シェア分析:ヨーロッパ
18.4 企業シェア分析:アジア太平洋地域
18.5 合併と買収
18.6 新製品の開発と承認
18.7 拡張
18.8 規制の変更
18.9 パートナーシップおよびその他の戦略的展開
19 ラパマイシン標的(MTOR)阻害剤の世界市場、企業概要
19.1 ファイザー社
19.1.1 会社概要
19.1.2 収益分析
19.1.3 地理的存在
19.1.4 製品ポートフォリオ
19.1.5 最近の開発
19.2 ノバルティスAG
19.2.1 会社概要
19.2.2 収益分析
19.2.3 地理的存在
19.2.4 製品ポートフォリオ
19.2.5 最近の開発
19.3 武田薬品工業
19.3.1 会社概要
19.3.2 収益分析
19.3.3 地理的存在
19.3.4 製品ポートフォリオ
19.3.5 最近の開発
19.4 セルジーン株式会社
19.4.1 会社概要
19.4.2 収益分析
19.4.3 地理的存在
19.4.4 製品ポートフォリオ
19.4.5 最近の開発
19.5 メルク社
19.5.1 会社概要
19.5.2 収益分析
19.5.3 地理的存在
19.5.4 製品ポートフォリオ
19.5.5 最近の開発
19.6 エクセリクシス
19.6.1 会社概要
19.6.2 収益分析
19.6.3 地理的存在
19.6.4 製品ポートフォリオ
19.6.5 最近の開発
19.7 アストラゼンカ
19.7.1 会社概要
19.7.2 収益分析
19.7.3 地理的存在
19.7.4 製品ポートフォリオ
19.7.5 最近の開発
19.8 セマフォア・ファーマシューティカルズ社
19.8.1 会社概要
19.8.2 収益分析
19.8.3 地理的存在
19.8.4 製品ポートフォリオ
19.8.5 最近の開発
19.9 アステラス製薬株式会社
19.9.1 会社概要
19.9.2 収益分析
19.9.3 地理的存在
19.9.4 製品ポートフォリオ
19.9.5 最近の開発
*注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
関連レポート20件
21 結論
22 アンケート
23 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











