


世界の非GMO食品市場セグメンテーション、タイプ(シリアルと穀物、酒、肉と家禽、食用油とベーカリー)、カテゴリ(従来と有機)、アプリケーション(飲料、肉製品、果物と野菜、乳製品代替品、動物飼料およびその他)、流通チャネル(Hypermarkets andスーパーマーケット、食品スペシャリスト小売店、コンビニエンスストア、オンライン)-業界動向と2033への予測
非GMO食品市場規模と成長率とは
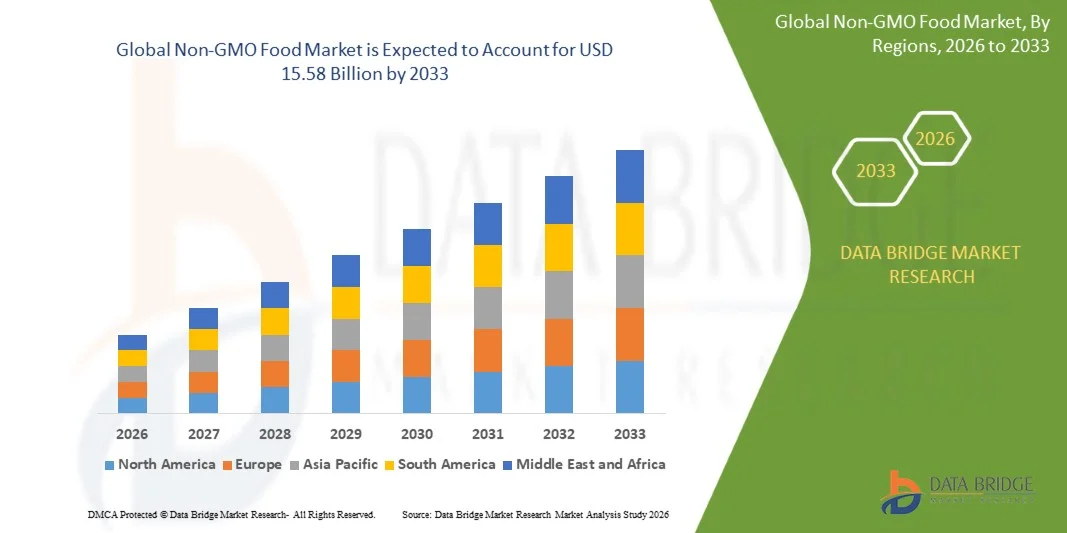
- データブリッジ市場調査分析により、非GMO食品市場が評価されました2025年のUSD 4.92億そして、達するために写し出されます2033年までに15.58億米ドル, 成長2026年から2033年にかけて15.50%のCAGR.
- 市場は自然のための増加の消費者需要によって運転される一貫した成長を経験しますクリーンラベル食品製品、健康意識の向上、透明成分の調達の好みの拡大、小売およびフードサービスチャネルにおける非GMO製品の拡大可能性の拡大。
- 遺伝子組み換え成分に関する消費者意識の向上、持続可能な農業慣行の拡大とGMO以外の種子を使用して生成された食品の需要の増大と組み合わせることで、食品メーカーや小売業者が認定された非GMO製品の提供を拡大しています。 スーパーマーケット、専門店、およびオンライン小売プラットフォームは、製品のアクセシビリティとサポート市場拡大を改善しています。
市場規模と予測
- グローバル市場価値(2025):USD 4.92億
- 予想される市場価値 (2033):米ドル 15.58 億
- 予測CAGR (2026~2033):15.50%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
非GMO食品市場の主要なテイクアウトは何ですか
- 北米は、2025年に39.62%の最大の収益シェアを持つ非GMOフード市場を占め、強力な消費者意識、確立された認証システム、成熟した小売ネットワーク、および非GMO製品の広範な可用性でサポートしました。
- アジア・パシフィックは、2026年から2033年までに6.05%のCAGRで急速に成長する地域になることを期待しており、中級の人口増加、食品安全意識の向上、近代的な小売インフラの拡大、新興市場における非GMO製品の導入が増加しています。
- シリアルと穀物セグメントは、2025年に42.5%のシェアで市場を率いて、穀物の広範な消費量によって駆動され、朝食シリアル、焼き製品、スナック、その他の食品用途で広範な使用。
- ベーカリーは最も急速に成長しているシミュレーションタイプで、10%のCAGRを登録し、清潔なラベル焼き菓子の需要を反映し、非GMO小麦粉、穀物、種子、その他の成分のより大きな組み込まれています。
- 従来のセグメントは、2025年に69.35%の収益シェアを持つカテゴリを支配し、その広範囲の可用性、確立された生産システム、および有機非GMO製品と比較して、比較的高い耐久性を主導しました
- 飲料は、クリーンラベル、自然、機能的、非GMO飲料処方の需要増加に好まれる2025年の市場シェアの36.0%のために考慮しました。
- 乳製品代替セグメントは、植物ベースの牛乳や他の乳製品代替製品の消費の増加によって駆動され、12.7%のCAGRで最速成長アプリケーションカテゴリです
レポートスコープと非GMO食品市場セグメンテーション
|
アトリビュート |
非GMOフードキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションする市場レポートには、詳細なエキスパート分析、価格設定分析、ブランドシェア分析、消費者調査、デモグラフィ分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークが含まれます。 |
非GMO食品市場における重要なトレンドとは
- 食品メーカーは、クリーンラベル、自然、有機、および最小限の加工特性とともに、非GMO製品を配置し、消費者の透明性と認識可能な成分の需要に応えます。
- たとえば、非GMOプロジェクトでは、非UPF検証プログラムを立ち上げた2025年1月、非GMOプロジェクトは、食品の最小限の処理食品に対するGMO回避を超えた食品統合アプローチを拡張しました。この組織は、このバタフライマークはすでに5,000以上のブランドから63,000以上の製品に見つかりました。
- 成分の透明性の消費者の関心を高めることは、ブランドを奨励し、第三者の検証を取得し、認識可能な認証ラベルを介して直接調達慣行を伝達することです。
- 植物ベースの食品メーカーは、成長する健康に焦点を当てた食品カテゴリ内の製品を差別化するために、非GMO成分と認定を製品に組み込んでいます。
- たとえば、2025年5月には、非GMOプロジェクトからDodojo Freshがサポートを受け取り、3つの植物タンパク質ミックスの検証を更新し、クリーンで最小限に加工された、非GMO成分を植物ベースの食品で使用することを強化しました。
- 消費者は、透明性、清潔なラベル属性、および責任ある調達と非GMOクレームを接続するにつれて、メーカーは、植物ベースの食品、飲料、スナック、およびその他のパッケージフードカテゴリに特に検証された製品ポートフォリオを拡大する予定です。
非GMO食品市場のキードライバーとは
- 消費者の健康意識を高め、透明な食品のラベリングに対する要求は、消費者が認識できる成分を探し、食品生産や調達に対する視認性を高めるため、非GMO製品の需要が大幅に増加しています。
- たとえば、2025年5月では、消費者は、食料品店員の54%が遺伝子改変食品の安全性に非常に懸念されていることを発見したが、買い物客の60%は、非GMOプロジェクトラベルを意識し、購買決定に非常に影響を及ぼすと指摘した。
- 食品メーカー、小売店、ブランドは、非GMO製品の範囲を拡大し、クリーンラベル食品、サステナブルな調達、および複数の食品および飲料カテゴリにわたる信頼できる第三者認証の要求に応えています。
- たとえば、2025年9月では、PwCは、インドの消費者の84%が食品安全を重要な購買ドライバーと考え、透明性、信頼できる認証、製品属性の明確な通信の重要性を強調したと報告しました。
- 消費者は、食品安全、成分、持続可能な生産慣行を優先し、GMO以外の位置決めは、健康に焦点を当てたプレミアム食品製品を開発するための重要な差別化属性を維持します。
非GMO食品市場の成長にチャレンジしている要因は
- 農業および食品加工サプライチェーンにおける非GMOの完全性を維持するには、追加の分離、アイデンティティ保存、テスト、トレーサビリティ、認証が必要で、生産および処理コストが増加します。
- たとえば、2024年11月には、イオワ州立大学の研究者が、非GMトウモロコシのコスト推定モデルと、国の穀物エレベーターでの大豆の分離を発表しました。 研究は、異なるGMO耐性レベルにわたって24のシナリオを評価し、特に穀物処理と分離の間に非GMの完全性を維持するために必要な追加のコストを定量化しました。
- これらの追加の要件は、より小さいメーカーやサプライヤーの間で採用を制限することができます。特に、製品には、トウモロコシや大豆などの高リスク成分が含まれている場合、検証中により大きなスクラッチを必要とする。
- 調達、加工、流通を通じて非GMO状態を維持することの複雑性は、食品メーカーの認定費用、文書の要件、およびサプライチェーン管理の負担を増やすこともできます。
- たとえば、2024年2月では、無許可のGMOを防止するためのトレーサビリティ戦略に関する調査では、認証コストが分離に伴うコストと比較して最小限に見なされたと報告し、別々の非GMOサプライチェーンを維持することで重要な財務負担を表すことができます。
- 追加の分離、テスト、認証、トレーサビリティの要件は、GMO以外の食品を製造するコストを増加し続け、潜在的なより高い小売価格と価格に敏感な消費者と小規模な食品会社の間で浸透を制限します。
非GMO食品市場はどのように区分されますか
非GMO食品市場は、タイプ、カテゴリ、アプリケーション、および流通チャネルに基づいてセグメント化されます。
- タイプ別
種類に基づいて、非GMO食品市場はシリアルや穀物、アルコール飲料、肉や家禽、食用油、ベーカリーに分けられます。 シリアルと穀物のセグメントは、2025年に42.5%のシェアで市場を支配し、穀物の広範な消費をステープル食品として供給し、朝食シリアル、焼き物、スナック、その他の食品用途での広範な使用。 非GMOシリアルと穀物は、開発および新興市場における毎日の食事の重要な役割から恩恵を受けています。 自然に供給され、追跡可能な成分のための消費者の好みを育てることは、非GMO穀物のためのさらなる支持の要求です。 トウモロコシ、小麦、米、オート麦、その他の穀物は、清潔なラベルや健康意識の属性の周りに置く製品にますます組み込まれています。 また、大規模な生産と流通を支える農業および加工サプライチェーンの確立から恩恵を受けています。 主流および専門小売業者による認定非GMO穀物製品の利用拡大により、消費者のアクセシビリティが向上しています。
ベーカリーのセグメントは、予測期間中に10%のCAGRで最速の成長を目撃する予定です, クリーンラベル焼き菓子の消費者需要の増加と非GMO小麦粉のより大きな組み込まれることによってサポートされています, 穀物, 種子, および他の成分. 原料調達の意識の拡大は、非GMO属性をより顕著に伝えるために、ベーカリーやパッケージフードメーカーを奨励しています。 パン、クッキー、クラック、ペストリー、その他の焼き物は、競争市場で自分自身を差別化するために、非GMO成分を組み込んでいます。 有機・天然食品小売の拡大もGMO以外のベーカリー製品の可用性を高めています。 メーカーは、よりシンプルな成分プロファイルと認識可能な原材料で製品を改良することにより、消費者の好みの変化に対応しています。 非GMO、オーガニック、清潔なラベル位置決めのオーバーラップは、プレミアムベーカリー製品の追加機会を創出しています。
- カテゴリー別
カテゴリに基づいて、非GMO食品市場は、従来と有機に区分されます。 従来のセグメントは、2025年に69.35%のシェアを持つ市場を支配し、その広範囲の可用性、確立された生産システム、および有機非GMO製品と比較して、比較的高い信頼性でサポートしました。 従来の非GMO食品は、必ずしも完全な有機製品を購入することなく、遺伝子改変成分を避けたい消費者にアピールします。 メーカーは、非GMOポジショニングを維持し、ソーシングや生産の柔軟性を向上しながら、有機的な要件と比較して維持することができます。 セグメントは、メインストリームスーパーマーケット、スーパーマーケット、コンビニエンスストア、その他のマスマーケット小売チャネルで広く利用可能です。 その比較的アクセスしやすい価格設定により、非GMO製品がプレミアムおよび健康重視の買い物客を超えてより広範な消費者基盤に到達することができます。 食品メーカーは、従来の処方と並行して、非GMO認証を付加的な製品属性として使用しています。
オーガニックセグメントは、予測期間中に7.38%のCAGRで最速の成長を登録し、消費者がますます高度品質、持続可能性、環境的責任で有機的および非GMO属性を関連付けることを促進します。 オーガニック製品は、遺伝子組み換え成分の制限を優先するオーガニック食品を求める消費者がしばしば優先するので、非GMOポジショニングの魅力を強化します。 クリーンラベル、最小限の加工、持続可能な生産食品の需要は、有機非GMOポートフォリオを拡大するためのメーカーを奨励しています。 子供のスナック、飲料、シリアル、専門食品などのプレミアムカテゴリは、有機非GMO製品のための魅力的な機会を提供しています。 小売店は、オーガニック製品や非GMO製品専用の棚スペースを作成したり、可視性や消費者のアクセシビリティを向上させます。 プレミアムオーガニック製品に関連する高いマージンは、オーガニック製品と非GMO製品を組み合わせたポートフォリオを多様化するメーカーを奨励しています。
- 用途別
アプリケーションに基づいて、非GMO食品市場は飲料、肉製品、果物や野菜、乳製品代替品、動物飼料、その他に分けられます。 飲料セグメントは、クリーンラベル、自然、機能的、非GMO飲料製剤の需要増加により、2025年に36.0%のシェアで市場を支配しました。 非GMO成分は、植物ベースの飲料、機能性飲料、ジュース、およびその他の健康指向飲料製品にますます組み込まれています。 原料調達の消費者意識の拡大は、飲料メーカーを奨励し、原材料や生産慣行に関するより透明性を高めています。 植物ベースの飲料は、大豆や他の作物などの成分がGMO以外の代替品を求める消費者によってGMOのステータスのために頻繁に評価されるため、特に関連しています。 有機・天然飲料のポートフォリオの拡大により、有機・非GMOのポジショニングに携わる製品への機会をさらに創出しています。 オンライン・スペシャル・リテール・チャネルは、プレミアム非GMO飲料製品へのアクセスも向上しています。
乳製品代替セグメントは、植物ベースの牛乳やその他の乳製品代替製品の消費量を増やすことによって駆動する予測期間の12.7% CAGRで最速の成長を目撃する予定です。 大豆、アーモンド、オート麦、ココナッツ、その他の植物由来成分は、乳製品代替品でますます使用され、非GMO製剤の機会を作成します。 植物ベースの製品を購入する消費者は、多くの場合、成分の透明性、持続可能性、および知覚された健康上の利点に重点を置いています。 したがって、メーカーは、非GMOおよび有機性多様体を拡張して、乳製品代替ポートフォリオを区別します。 プラントベースの飲料、ヨーグルト、クリーム剤、および主流小売店の他の酪農場の代替品の拡大可能性は、市場アクセシビリティを高めています。 天然、有機、非GMO成分を中心に、高付加価値製品の開発もサポートしています。
- 流通チャネル
流通チャネルに基づいて、非GMO食品市場は、ハイパーマーケットとスーパーマーケット、食品専門小売店、コンビニ、オンラインでセグメント化されます。 スーパーマーケットやスーパーマーケットのセグメントは、2025年に56.02%のシェアで市場を支配し、広範な製品種別、確立された小売インフラ、および認定非GMO製品への便利なアクセスでサポートされています。 大規模な小売店は、製品の視認性と消費者意識を向上させる、専用の自然、有機、非GMOセクションを提供します。 店内認証ラベルや包装情報も、消費者が購買決定時に非GMO製品を識別し比較するのに役立ちます。 スーパーマーケットおよびスーパーマーケットはシリアル、パン屋、飲料、肉および食用油を含む複数の部門を渡るプロダクトを提供できます。 確立された製造者のネットワークはより一貫したプロダクト可用性を可能にし、証明されたプロダクトのより広い配分を支えます。 小売店は、プライベートラベルとプレミアム製品の範囲を使用して、清潔なラベルと非GMO食品の需要に応えます。
オンラインセグメントは、予測期間中に6.85%のCAGRで急速に成長している流通チャネルであることに投影され、デジタル食料品の採用、利便性、より広い製品発見、および専門的な非GMOブランドへのアクセスの増加によって駆動されます。 オンラインプラットフォームは、購入前に、消費者が詳細な成分情報、認証クレーム、調達情報、製品レビューにアクセスできるようにします。 チャネルは、従来の物理ストアで限られた可用性を持つことができるニッチとプレミアム非GMO製品にとって特に魅力的です。 定期購入・直進型商品も、特産品のリピート購入にも対応しています。 より若い消費者は、デジタルチャネルを使用して、クリーンラベル、有機、植物ベース、非GMO製品を発見しています。 拡大の拡大オンライン食料品インフラは、配送利便性と製品のアクセシビリティをさらに向上します。
非GMO食品市場の最大のシェアはどの地域ですか
- 北米は、2025年に39.62%の最大の収益シェアを持つ非GMOフード市場を占め、強力な消費者意識、確立された認証システム、成熟した小売ネットワーク、および非GMO製品の広範な可用性でサポートしました。
- また、地域は、清潔なラベルと持続可能な供給食品の需要の高まり、認定製品の可能性を広げ、スーパーマーケット、専門店、およびオンライン小売チャネル全体での採用の増加にも利点があります。 遺伝子組み換え食品に対する消費者の抵抗を高め、成分の透明性に重点を置き、世界的な市場で北アメリカのリーダーシップポジションを強化し続けています。
米国非GMOフードマーケットインサイト
米国非GMO食品市場は、食品安全、清潔なラベル製品、成分の透明性の消費者意識を高めることにより、強力な成長を目撃しています。 国の成熟した食品小売エコシステム、非GMOおよび有機製品の広い範囲に加えて、シリアル、ベーカリー製品、飲料、肉、およびその他の食品カテゴリにわたって需要を促進しています。 また、自然と最小限の加工食品の消費者の好みを成長させ、サードパーティの認定の信頼を高めることは、米国食品市場全体で非GMO製品採用を加速しています。
Asia-Pacific Non-GMO フードマーケットインサイト
アジア太平洋非GMO食品市場は、都市化の拡大、使い捨て所得の拡大、中国、インド、日本などの国における食品安全・成分の透明性に関する消費者の懸念が高まっています。 近代的な小売および電子商取引ネットワークを拡大し、認定およびプレミアム食品製品の可用性を高め、地域市場拡大をサポートします。 また、消費パターンの変更や、より健康的で透明な食品の選択肢の需要増加は、地域全体の非GMO製品採用を加速しています。
日本非GMOフードマーケットインサイト
日本非GMO食品市場は、食品の品質、安全性、信頼性の高い製品ラベル付けに重点を置いた消費者が強いため、一貫した成長を目撃しています。 食品メーカーや小売業者は、健康とより透明な食品の選択肢の好みを成長させるために、GMO以外の製品を提供することがますますます増えています。 また、食品規格の確立、洗練された小売インフラ、高品質の製品に対する消費者の嗜好は、日本の非GMO食品市場成長に貢献しています。
中国非GMO食品市場の洞察
中国非GMO食品市場は急速に成長し、食品安全、製品品質、および成分の透明性に関する消費者の懸念が高まっています。 都化を増加させ、現代の小売チャネルを拡大し、プレミアムパッケージ食品の需要が高まっています。 また、健康食品の選択肢の消費者意識を高め、食品のトレーサビリティの改善、および認定食品製品の拡大は、アジア太平洋地域で非GMO食品の主要成長市場の一つとして中国を位置付けています。
U.K. 非GMOフードマーケットインサイト
米国非GMO食品市場は、食品の透明性、持続可能な調達、およびクリーンラベル製品に対する消費者の関心を高めることで、安定した成長を経験しています。 スーパーマーケット、専門小売店、およびオンライン チャネルを渡る非GMOおよび有機プロダクトの拡大の可用性を成長させれば市場拡大に貢献します。 さらに、健康、環境の持続可能性、および責任ある食品生産に対する消費者の焦点は、英国における非GMO食品製品に対する需要を強化しています。
ドイツ非GMOフードマーケットインサイト
ドイツ非GMO食品市場は、遺伝子工学なしで生産された食品の品質、透明性、および製品に対する強い消費者需要のために着実に拡大しています。 メーカーや小売店は、消費者の嗜好を満たすために、乳製品、肉、ベーカリー、およびその他のカテゴリにわたって非GMO食品製品をますます提供しています。 認定非GMO製品における継続的な成長、ラベル作成の実践を確立し、消費者の認知度を高め、ドイツにおける市場開拓を支援しています。
非GMO食品市場でトップ企業は
非GMO食品業界は、主に、以下を含む老舗企業によって導かれています。
- ネイチャーズ・パス・フーズ株式会社. (カナダ)
- ボブのレッドミルナチュラルフード(アメリカ)
- Hain Celestial Group(ハイン・シーシャル・グループ). (米国)
- 株式会社ジェネラルミルズ. (米国)
- 株式会社ペプシコ. (米国)
- ダノン(フランス)
- クラフト・ヘインツ株式会社(米国)
- Califia Farms, LLC(米国)
- オーガニックバレー(アメリカ)
- LesserEvilスナック(アメリカ)
- Alter Eco Foods & WorldPantry.com® LLC (アメリカ)
- リバーサイドナチュラルフーズ株式会社(カナダ)
- キングアーサーベイキングカンパニー(米国)
- 株式会社コナグラブランド(米国)
- キャンベル社(米国)
- B&Gフーズ株式会社(米国)
- ホメルフーズ株式会社(米国)
- タイソンフーズ株式会社(米国)
- マカインフードリミテッド(カナダ)
- ネスレ(スイス)
非GMO食品市場の最新動向とは
- 2025年1月、非GMOプロジェクトは、消費者が非GMOと最小限の処理である食品を識別できるように設計された新しい非UPF検証プログラムの発売を発表しました。 イニシアチブは、GMO回避を超えて組織の検証活動を拡大し、食品成分や加工慣行に関するより透明性を高めるために成長している需要を反映しています。 クリーンラベルと加工食品の好みに合わせた食品への消費者アクセスをサポートするプログラムが開発されました。
- 2025年4月、天然の食料品は、海塩甘ポテトチップス、シーソルトケトルポテトチップス、シーソルトカッサバチップス、シーソルトカッサバチップスを含む3つの非GMOペルーソーススナック製品発売のプライベートラベル食品範囲を拡大しました。 製品は、植物ベースの乳製品フリー属性を強調しながら、単純な成分と非GMO認証の周りに配置されました。 発売は、非GMOの提供の継続的な拡大をプレミアムでより良いスナックカテゴリに強調しています。
- 2022年2月、ベル・ブランドズUSAは、アメリカに先駆けて発売した「Babybel Plant-Basedチーズホイール」の発売を発表しました。 新製品は、従来のBabybelの乳製品フリーの代替手段として開発され、認定ビーガンおよび非GMOプロジェクト検証されました。 スタートアップは、植物ベースのおよび乳製品代替食品製品と非GMOポジショニングの増加の統合を実証しました。
- 2021年10月、Natural Grocersは、GMO以外の食品を中心に、専用のプロモーションと教育的取り組みを立ち上げました。 GMO以外の製品や有機製品、栄養教育、およびGMO以外の選択の重要性を説明する消費者情報に関するプロモーションが含まれています。 消費者の非GMO製品とのエンゲージメントを強化し、小売店の食料品揃えを横断する可視性を高めました。
- 大西洋自然食品は、2021年5月、ロマ・リンダ、チュノ、ナイアット、カフフリー・ローマなど、植物ベースのブランドのポートフォリオを備えたオンラインストアの発売を発表しました。 GMO以外の植物ベースの食事、食事の始動機、シーフードの代替品、卵置換製品、直接オンライン小売を通じて非GMO食品への消費者アクセスを拡大。 開発はまた非GMO、植物ベースの、および便利な食糧提供間の成長した重複を強調しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の非遺伝子組み換え食品市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界の非遺伝子組み換え食品市場規模の推定
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 マーケットガイド
2.2.4 企業ポジショニンググリッド
2.2.5 企業の市場シェア分析
2.2.6 多変量モデリング
2.2.7 需要側と供給側の変数
2.2.8 トップツーボトム分析
2.2.9 測定基準
2.2.10 ベンダーシェア分析
2.2.11 主要な一次インタビューからのデータポイント
2.2.12 主要な二次データベースからのデータポイント
2.3 世界の非遺伝子組み換え食品市場:調査スナップショット
2.4 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 サプライチェーン分析
5.2 購買決定に影響を与える要因
5.3 業界の動向と将来の展望
5.4 主要企業が採用している成長戦略
5.5 ショッピング行動とダイナミクス
5.5.1 家族や友人からの推薦
5.5.2 研究
5.5.3 衝動的な
5.5.4 広告
5.5.4.1. テレビ広告
5.5.4.2. オンライン広告
5.5.4.3. 店内広告
5.5.4.4. 屋外広告
5.6 プライベートラベルとブランドの分析
5.7 プロモーション活動
5.8 消費者可処分所得のダイナミクス/支出のダイナミクス
5.9 新製品発売戦略
5.9.1 新製品の発売数
5.9.1.1. 行の拡張
5.9.1.2. 新しいパッケージ
5.9.1.3. 再起動
5.9.1.4. 新しい定式化
5.1 消費者レベルの傾向
5.11 消費者の要件を満たす
6 経済減速の市場への影響
6.1 価格への影響
6.2 サプライチェーンへの影響
6.3 出荷への影響
6.4 会社の戦略的意思決定への影響
7 規制の枠組みとガイドライン
8 価格分析
9 ブランド展望
9.1 比較ブランド分析
9.2 製品とブランドの概要
10 世界の非遺伝子組み換え食品市場(製品タイプ別)、2021~2030年(百万米ドル)
10.1 概要
10.2 食べ物
10.2.1 食品の種類別
10.2.1.1. ベーカリー
10.2.1.1.1. ベーカリー(種類別)
10.2.1.1.1.1 パンとロールパン
10.2.1.1.1.2 ケーキ、ペストリー、トリュフ
10.2.1.1.1.3 ビスケット
10.2.1.1.1.4 タルトとパイ
10.2.1.1.1.5 ブラウニー
10.2.1.1.1.6 クッキーとクラッカー
10.2.1.1.1.7 トルティーヤ
10.2.1.1.1.8 その他
10.2.1.2. 乳製品
10.2.1.2.1. 乳製品(種類別)
10.2.1.2.1.1 ヨーグルト
10.2.1.2.1.2 アイスクリーム
10.2.1.2.1.3 チーズ
10.2.1.2.1.4 その他
10.2.1.3. 加工食品
10.2.1.3.1. 加工食品(種類別)
10.2.1.3.1.1 レディミール
10.2.1.3.1.2 ソース、ドレッシング、調味料
10.2.1.3.1.3 スープ
10.2.1.3.1.4 ジャム、保存食、マーマレード
10.2.1.3.1.5 その他
10.2.1.4. 菓子類
10.2.1.4.1. 菓子類(種類別)
10.2.1.4.1.1 ハードボイルドスイーツ
10.2.1.4.1.2 ミント
10.2.1.4.1.3 ガムとゼリー
10.2.1.4.1.4 チョコレート
10.2.1.4.1.5 チョコレートシロップ
10.2.1.4.1.6 キャラメルとトフィー
10.2.1.4.1.7 その他
10.2.1.5. 冷凍デザート
10.2.1.5.1. 冷凍デザート(種類別)
10.2.1.5.1.1 ジェラート
10.2.1.5.1.2 カスタード
10.2.1.5.1.3 シャーベット
10.2.1.5.1.4 その他
10.2.1.6. 機能性食品
10.2.1.7. ベビーフード
10.2.1.8. 植物由来の肉
10.2.1.8.1. 植物由来肉(種類別)
10.2.1.8.1.1 バーガー
10.2.1.8.1.2 パティ
10.2.1.8.1.3 ソーセージ
10.2.1.8.1.4 ストリップ
10.2.1.8.1.5 ナゲット
10.2.1.8.1.6 ミートボール
10.2.1.8.1.7 テンダーとカツレツ
10.2.1.8.1.8 根拠
10.2.1.8.1.9 その他
10.2.1.9. 栄養バー
10.2.1.9.1. 栄養バー(種類別)
10.2.1.9.1.1 シリアルバー
10.2.1.9.1.1.1. グラノーラバー
10.2.1.9.1.1.2. オートバー
10.2.1.9.1.1.3. ライスバー
10.2.1.9.1.1.4. ミックスシリアルバー
10.2.1.9.1.1.5. その他
10.2.1.9.1.2 ナットバー
10.2.1.9.1.2.1. アーモンド
10.2.1.9.1.2.2. カシューナッツ
10.2.1.9.1.2.3. ピーナッツ
10.2.1.9.1.2.4. 日付
10.2.1.9.1.2.5. ヘーゼルナッツ
10.2.1.9.1.2.6. その他
10.2.1.10. 朝食用シリアル
10.2.1.11. コンビニエンスフード
10.2.1.11.1. インスタント食品(種類別)
10.2.1.11.1.1 麺類
10.2.1.11.1.1.1. 麺類(種類別)
A. 普通の麺
B. インスタントラーメン
10.2.1.11.1.2 ピザとパスタ
10.2.1.11.1.3 サンクス&押し出しスナック
10.2.1.11.1.4 その他
10.3 飲み物
10.3.1 飲料(種類別)
10.3.1.1. 紅茶とコーヒー
10.3.1.1.1. 紅茶
10.3.1.1.1.1 種類別紅茶
10.3.1.1.1.1.1. 緑茶
10.3.1.1.1.1.2. 紅茶
10.3.1.1.1.1.3. 抹茶
10.3.1.1.1.1.4. ハーブティー
10.3.1.1.1.1.5. 発酵茶
10.3.1.1.1.1.6. その他
10.3.1.1.2. コーヒー
10.3.1.1.2.1 コーヒー(種類別)
10.3.1.1.2.1.1. コーヒーパウダー
10.3.1.1.2.1.2. コーヒーミックス
10.3.1.1.2.1.3. RTDコーヒー
10.3.1.2. ジュース
10.3.1.3. 野菜飲料
10.3.1.4. 植物性ミルク
10.3.1.4.1. 植物性ミルク(種類別)
10.3.1.4.1.1 豆乳
10.3.1.4.1.2 オートミルク
10.3.1.4.1.3 アーモンドミルク
10.3.1.4.1.4 カシューナッツミルク
10.3.1.4.1.5 その他
10.3.1.5. 飲むヨーグルト
10.3.1.6. スポーツドリンクとエナジードリンク
10.3.1.6.1. スポーツドリンク
10.3.1.6.1.1 スポーツドリンク(種類別)
10.3.1.6.1.1.1. 等張性
10.3.1.6.1.1.2. 高張性
10.3.1.6.1.1.3. 低張性
10.3.1.6.2. エナジードリンク
10.3.1.6.2.1 エナジードリンク(種類別)
10.3.1.6.2.1.1. まだ
10.3.1.6.2.1.2. 炭酸入り
10.3.1.7. その他
11 世界の非遺伝子組み換え食品市場、ブランドカテゴリー別、2021~2030年(百万米ドル)
11.1 概要
11.2 ブランド
11.3 プライベートラベル
12 世界の非遺伝子組み換え食品市場(需要別)、2021~2030年(百万米ドル)
12.1 概要
12.2 グルテンフリー
12.3 人工着色料不使用
12.4 保存料不使用
12.5 上記のすべての請求
12.6 複数の請求
12.7 その他の請求
12.8 ノークレーム/レギュラー
13 世界の非遺伝子組み換え食品市場、流通チャネル別、2021~2030年(百万米ドル)
13.1 概要
13.2 店舗型小売業者
13.2.1 スーパーマーケット/ハイパーマーケット
13.2.2 食料品店
13.2.3 コンビニエンスストア
13.2.4 専門店
13.2.5 その他
13.3 非店舗小売業者
13.3.1 オンライン小売
13.3.2 企業ウェブサイト
14 世界の非遺伝子組み換え食品市場(地域別)
概要(上記のすべての区分は、この章では国別に表されています)
14.1 北米
14.1.1 米国
14.1.2 カナダ
14.1.3 メキシコ
14.2 ヨーロッパ
14.2.1 ドイツ
14.2.2 英国
14.2.3 イタリア
14.2.4 フランス
14.2.5 スペイン
14.2.6 スイス
14.2.7 オランダ
14.2.8 ベルギー
14.2.9 ロシア
14.2.10 トルコ
14.2.11 ノルウェー
14.2.12 フィンランド
14.2.13 スウェーデン
14.2.14 デンマーク
14.2.15 ポーランド
14.2.16 その他のヨーロッパ諸国
14.3 アジア太平洋地域
14.3.1 日本
14.3.2 中国
14.3.3 韓国
14.3.4 インド
14.3.5 オーストラリア
14.3.6 シンガポール
14.3.7 タイ
14.3.8 インドネシア
14.3.9 マレーシア
14.3.10 フィリピン
14.3.11 台湾
14.3.12 ベトナム
14.3.13 ニュージーランド
14.3.14 その他のアジア太平洋地域
14.4 南アメリカ
14.4.1 ブラジル
14.4.2 アルゼンチン
14.4.3 南米のその他の地域
14.5 中東およびアフリカ
14.5.1 南アフリカ
14.5.2 アラブ首長国連邦
14.5.3 サウジアラビア
14.5.4 クウェート
14.5.5 エジプト
14.5.6 イスラエル
14.5.7 オマーン
14.5.8 バーレーン
14.5.9 中東およびアフリカのその他の地域
15 世界の非遺伝子組み換え食品市場と企業の展望
15.1 企業株式分析:グローバル
15.2 企業シェア分析:北米
15.3 企業シェア分析:ヨーロッパ
15.4 企業シェア分析:アジア太平洋地域
15.5 合併と買収
15.6 新製品の開発と承認
15.7 拡大とパートナーシップ
15.8 規制の変更
16 世界の非遺伝子組み換え食品市場、SWOT分析、DBMR分析
17 世界の非遺伝子組み換え食品市場、企業プロフィール
17.1 コナグラブランズ株式会社
17.1.1 会社概要
17.1.2 収益分析
17.1.3 地理的存在
17.1.4 製品ポートフォリオ
17.1.5 最近の開発
17.2 サンフェッド
17.2.1 会社概要
17.2.2 収益分析
17.2.3 地理的存在
17.2.4 製品ポートフォリオ
17.2.5 最近の開発
17.3 メープルリーフフーズ株式会社
17.3.1 会社概要
17.3.2 収益分析
17.3.3 地理的存在
17.3.4 製品ポートフォリオ
17.3.5 最近の開発
17.4 エイミーズキッチン
17.4.1 会社概要
17.4.2 収益分析
17.4.3 地理的存在
17.4.4 製品ポートフォリオ
17.4.5 最近の開発
17.5 ゼネラルミルズ社
17.5.1 会社概要
17.5.2 収益分析
17.5.3 地理的存在
17.5.4 製品ポートフォリオ
17.5.5 最近の開発
17.6 ダノン
17.6.1 会社概要
17.6.2 収益分析
17.6.3 地理的存在
17.6.4 製品ポートフォリオ
17.6.5 最近の開発
17.7 ユナイテッドナチュラルフーズ株式会社
17.7.1 会社概要
17.7.2 収益分析
17.7.3 地理的存在
17.7.4 製品ポートフォリオ
17.7.5 最近の開発
17.8 オーガニックバレー
17.8.1 会社概要
17.8.2 収益分析
17.8.3 地理的存在
17.8.4 製品ポートフォリオ
17.8.5 最近の開発
17.9 ドールフードカンパニー
17.9.1 会社概要
17.9.2 収益分析
17.9.3 地理的存在
17.9.4 製品ポートフォリオ
17.9.5 最近の開発
17.1 ニューマンズ・オウン社
17.10.1 会社概要
17.10.2 収益分析
17.10.3 地理的存在
17.10.4 製品ポートフォリオ
17.10.5 最近の開発
17.11 ペプシコ株式会社
17.11.1 会社概要
17.11.2 収益分析
17.11.3 地理的存在
17.11.4 製品ポートフォリオ
17.11.5 最近の開発
17.12 ザ・クローガー社
17.12.1 会社概要
17.12.2 収益分析
17.12.3 地理的存在
17.12.4 製品ポートフォリオ
17.12.5 最近の開発
17.13 クリフバー&カンパニー
17.13.1 会社概要
17.13.2 収益分析
17.13.3 地理的存在
17.13.4 製品ポートフォリオ
17.13.5 最近の開発
17.14 クラフト・ハインツ社
17.14.1 会社概要
17.14.2 収益分析
17.14.3 地理的存在
17.14.4 製品ポートフォリオ
17.14.5 最近の開発
17.15 WMモリソン
17.15.1 会社概要
17.15.2 収益分析
17.15.3 地理的存在
17.15.4 製品ポートフォリオ
17.15.5 最近の開発
17.16 ハイン・セレスティアル
17.16.1 会社概要
17.16.2 収益分析
17.16.3 地理的存在
17.16.4 製品ポートフォリオ
17.16.5 最近の開発
17.17 ハーシー社
17.17.1 会社概要
17.17.2 収益分析
17.17.3 地理的存在
17.17.4 製品ポートフォリオ
17.17.5 最近の開発
17.18 ネスレ
17.18.1 会社概要
17.18.2 収益分析
17.18.3 地理的存在
17.18.4 製品ポートフォリオ
17.18.5 最近の開発
17.19 エデンフーズ
17.19.1 会社概要
17.19.2 収益分析
17.19.3 地理的存在
17.19.4 製品ポートフォリオ
17.19.5 最近の開発
17.2 サンオプタ
17.20.1 会社概要
17.20.2 収益分析
17.20.3 地理的存在
17.20.4 製品ポートフォリオ
17.20.5 最近の開発
17.21 ベルボア・フルーツ・ファームズ株式会社
17.21.1 会社概要
17.21.2 収益分析
17.21.3 地理的存在
17.21.4 製品ポートフォリオ
17.21.5 最近の開発
17.22 アンクルマットのオーガニック
17.22.1 会社概要
17.22.2 収益分析
17.22.3 地理的存在
17.22.4 製品ポートフォリオ
17.22.5 最近の開発
17.23 ボンカフェインターナショナル株式会社
17.23.1 会社概要
17.23.2 収益分析
17.23.3 地理的存在
17.23.4 製品ポートフォリオ
17.23.5 最近の開発
17.24 PS オーガニック
17.24.1 会社概要
17.24.2 収益分析
17.24.3 地理的存在
17.24.4 製品ポートフォリオ
17.24.5 最近の開発
17.25 ルイ・ドレフュス社
17.25.1 会社概要
17.25.2 収益分析
17.25.3 地理的存在
17.25.4 製品ポートフォリオ
17.25.5 最近の開発
17.26 ランドバーグファミリーファーム
17.26.1 会社概要
17.26.2 収益分析
17.26.3 地理的存在
17.26.4 製品ポートフォリオ
17.26.5 最近の開発
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
関連レポート18件
19 結論
20 アンケート
21 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











